
Tamaño y Cuota del Mercado de Logística Química de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
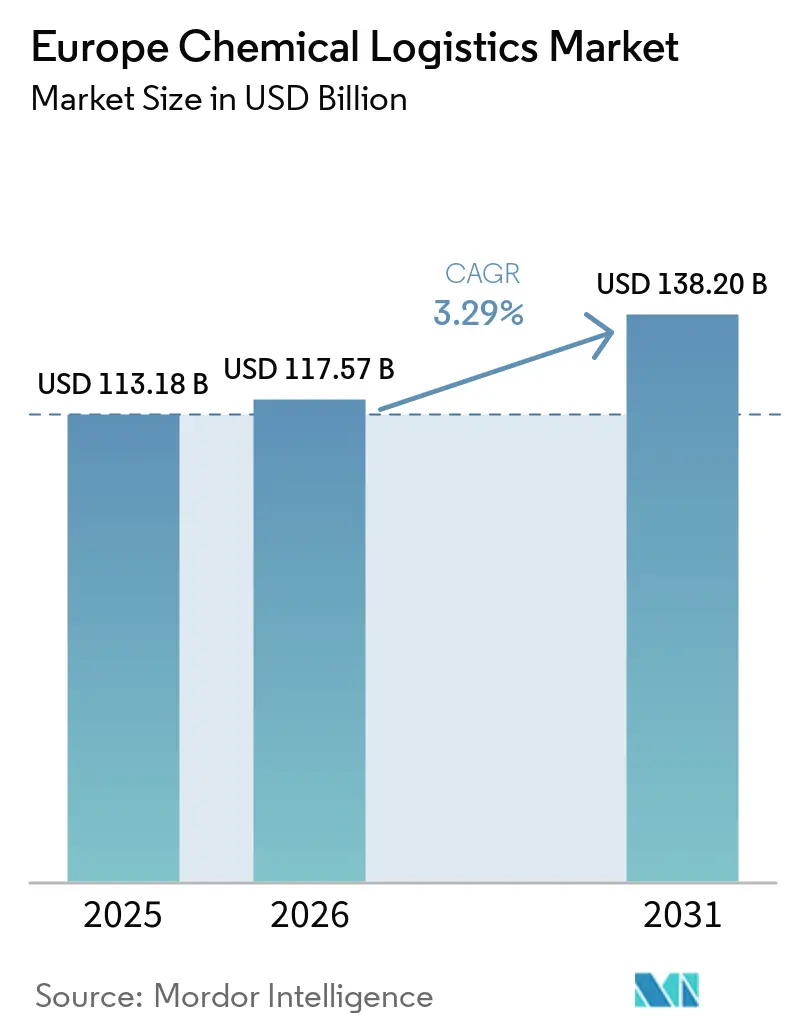
| Tamaño del mercado en el año base (2025) | 113.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 117.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 138.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.29 % |
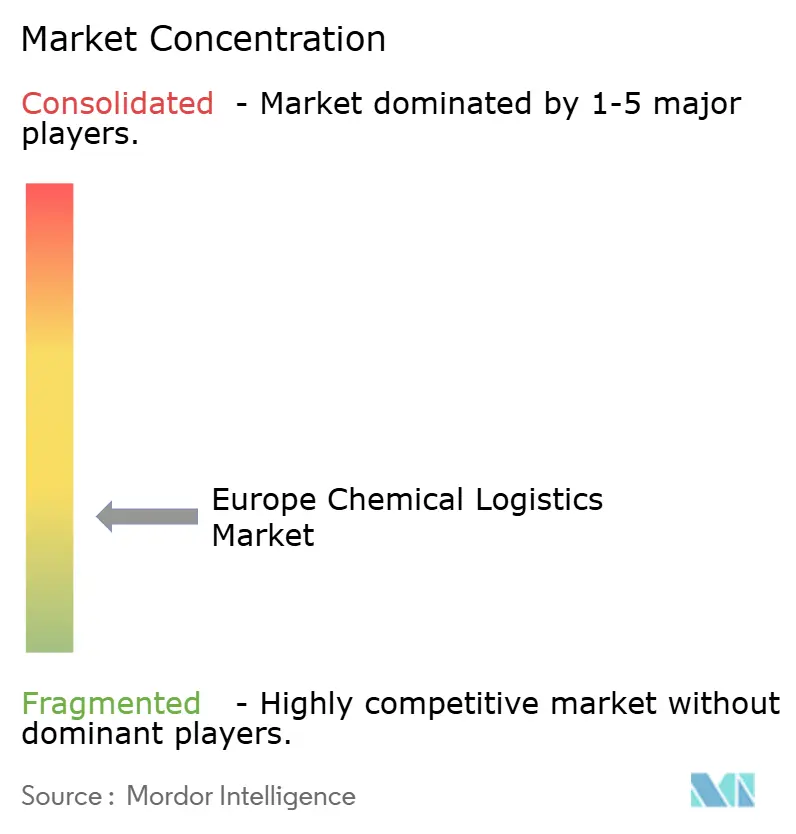
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Química de Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Logística Química en Europa crezca desde 113,18 mil millones de USD en 2025 hasta 117,57 mil millones de USD en 2026, y se prevé que alcance los 138,20 mil millones de USD en 2031 a una CAGR del 3,29% durante el período 2026-2031.
La expansión sostenida se debe a los sólidos clústeres de producción química, los continuos incentivos gubernamentales al flete ferroviario y la creciente demanda de servicios de control de temperatura que respaldan la producción de química verde y biológicos. Las empresas optimizan las rutas transfronterizas para alinearse con los mandatos de diversificación energética de REPowerEU, al tiempo que refuerzan las redes de concentrador y radio en torno a los centros de fabricación especializada. Las plataformas digitales de asignación de flete mejoran la utilización de activos para la carga peligrosa, y las fusiones entre los principales proveedores de logística de terceros (3PL) aceleran la densidad de la red. Sin embargo, la inflación de costes derivada de los peajes indexados al CO₂ y la escasez de conductores certificados ADR restringen la capacidad, lo que hace que el cumplimiento normativo y la adopción tecnológica sean factores críticos para el posicionamiento competitivo en el mercado de logística química en Europa.
Conclusiones Clave del Informe
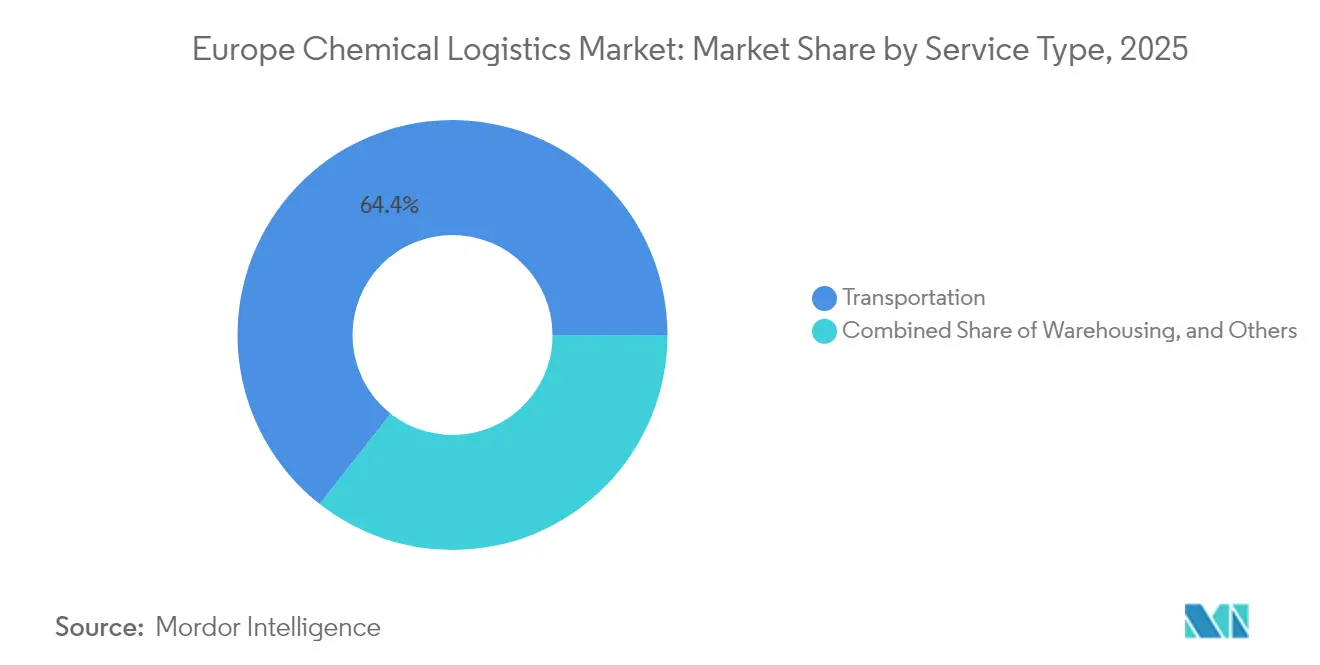
- Por servicio, el transporte representó el 64,40% de la cuota del mercado de logística química de Europa en 2025, mientras que se espera que los servicios de valor añadido registren la CAGR más rápida del 3,56% hasta 2031.
- Por industria de usuario final, el petróleo y el gas mantuvo el 25,60% del tamaño del mercado de logística química de Europa en 2025; se prevé que los productos químicos especiales crezcan más rápidamente con una CAGR del 3,73% hasta 2031.
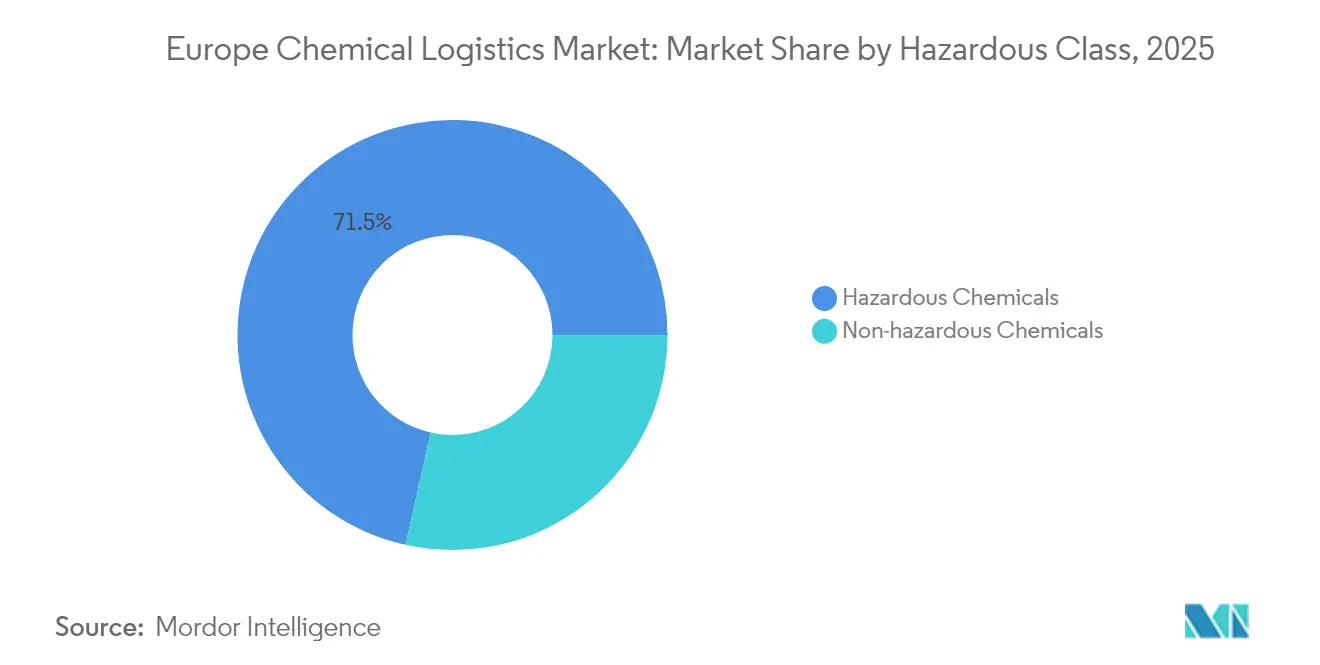
- Por clase de peligrosidad, los productos químicos peligrosos representaron una cuota dominante del 71,50% del mercado de logística química de Europa en 2025 y deberían expandirse a una CAGR del 4,05% hasta 2031.
- Por control de temperatura, se prevé que la logística con control de temperatura registre la CAGR más alta del 4,32% entre 2026-2031, aunque los servicios sin control de temperatura mantuvieron una cuota de ingresos del 59,40% en 2025.
- Por geografía, Alemania lideró con una cuota de ingresos del 16,80% en 2025, mientras que se proyecta que Polonia registre la CAGR más rápida del 4,08% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración de la demanda de productos químicos verdes | +0.8% | Alemania, Países Bajos, Francia | Mediano plazo (2-4 años) |
| Redireccionamiento de productos químicos a granel mediante REPowerEU | +0.9% | Paneuropeo, con mayor intensidad en Alemania y Países Bajos | Corto plazo (≤ 2 años) |
| Subsidios a apartaderos ferroviarios en planta | +0.5% | Alemania, Países Bajos | Largo plazo (≥ 4 años) |
| Expansión de los parques de contenedores ISO conformes con ADR | +0.6% | Clusters industriales en toda Europa | Mediano plazo (2-4 años) |
| Densificación de redes 3PL impulsada por fusiones y adquisiciones | +0.7% | Región DACH y Europa en general | Mediano plazo (2-4 años) |
| Plataformas digitales de emparejamiento de carga para mercancías peligrosas | +0.4% | Adopción temprana en Alemania y Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La demanda de productos químicos verdes concentra cargas más cerca de los centros especializados
Los fabricantes dedicados a la química sostenible están relocalizando la producción cerca de los clusters establecidos, acortando las distancias de entrega pero incrementando los requisitos de infraestructura con control de temperatura y conforme a ADR. La integración de ICIG de los sitios de Valtris Advanced Organics en su plataforma Vynova ilustra cómo la integración vertical dentro de los parques químicos aumenta la densidad de carga y hace necesarios almacenes especializados con monitorización ambiental continua. Los proveedores logísticos que ofrecen capacidad de cadena de frío validada y flotas de contenedores ISO herméticos obtienen tarifas premium porque los intermediarios farmacéuticos y cosméticos exigen protocolos de manipulación estrictos.
REPowerEU acelera el redireccionamiento intraeuropeo de productos químicos a granel
La política de la UE para reducir la dependencia de las materias primas rusas ha redirigido los flujos de productos químicos a granel hacia los puertos occidentales y los centros multimodales interiores. La extensión de Alemania de 229 millones EUR (252,73 millones USD) en subsidios de acceso a vías hasta 2028 refuerza la viabilidad del ferrocarril, reduciendo los costes de extremo a extremo hasta un 20% en comparación con el transporte por carretera de largo recorrido. Los 3PL ágiles capaces de armonizar el cumplimiento aduanero, de seguridad y de sostenibilidad en varios estados miembros obtienen nuevos contratos a medida que los fabricantes renegocian las cadenas de suministro[1].
Subsidios a apartaderos ferroviarios en planta en Alemania y Países Bajos
Las subvenciones para apartaderos ferroviarios en fábrica reducen los costes de manipulación y limitan las emisiones de carbono. Los parques industriales de base química que invierten en vías privadas reportan reducciones de 2 a 3 días en los ciclos de pedido a entrega, al mismo tiempo que canalizan volúmenes a granel lejos de las autopistas congestionadas. El consiguiente cambio modal amplifica la ventaja competitiva de los proveedores que operan servicios de trenes completos y estaciones certificadas de limpieza de vagones cisterna, reforzando el segmento ferroviario del mercado de logística química de Europa[2].
Expansión de los parques de arrendamiento de contenedores ISO conformes con ADR
Los especialistas en arrendamiento como Trifleet y Eurotainer amplían sus flotas europeas, liberando a los cargadores de cuantiosas compras iniciales. Los diseños estandarizados simplifican la limpieza, la certificación y la instalación de sensores, mejorando la utilización de la flota y garantizando la conformidad normativa. La mayor disponibilidad de contenedores ISO de carrocería intercambiable ofrece flexibilidad ante los picos estacionales de demanda y para las nuevas formulaciones de base biológica, acelerando la capacidad de respuesta de la cadena de suministro en el sector de logística química de Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de conductores de camión con certificación ADR | -0.7% | Alemania y Reino Unido | Corto plazo (≤ 2 años) |
| Peajes de corredor de CO₂ más estrictos en la Autobahn alemana | -0.5% | Alemania, con efecto secundario en Países Bajos y Austria | Mediano plazo (2-4 años) |
| Capacidad limitada de rutas ferroviarias | -0.4% | Alemania, Países Bajos, Francia | Largo plazo (≥ 4 años) |
| Incremento inflacionario en el envasado especializado | -0.6% | Paneuropeo, agudo en la cadena de frío farmacéutica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de conductores de camión con certificación ADR
Los costes de formación que oscilan entre 600 y 1.700 GBP suponen una barrera de entrada, mientras que las jubilaciones superan la emisión de nuevas licencias. El mercado de logística química de Europa experimenta por tanto desequilibrios en las rutas y aumentos de las tarifas de mercado spot con escaso aviso previo. Los proveedores contrarrestan esta situación con academias internas, primas salariales y una planificación de rutas más rigurosa, aunque persisten las brechas de capacidad, especialmente para las mercancías peligrosas de alta consecuencia[3].
Peajes de corredor de CO₂ más estrictos en la Autobahn alemana
Alemania introdujo cargos indexados al carbono que elevan los costes por kilómetro para las unidades diésel Euro VI hasta un 15%, impactando directamente a las flotas de carga peligrosa cuyas opciones de conversión de tren motriz siguen siendo limitadas. La diversificación de rutas hacia el ferrocarril, las vías navegables interiores y las soluciones intermodales mitiga la carga, aunque requiere una reingeniería de la red con uso intensivo de capital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por servicio:
El dominio del transporte impulsa la consolidaciónEl transporte mantuvo el 64,40% de los ingresos en 2025, ya que los movimientos especializados en camión cisterna, vagón cisterna ferroviario y contenedor ISO siguen siendo la columna vertebral del mercado de logística química de Europa. El segmento asegura economías de escala mediante proyectos de densificación de redes, como la pendiente adquisición de DB Schenker por parte de DSV. Mientras tanto, se prevé que el tamaño del mercado de logística química de Europa para los servicios de valor añadido se expanda a una CAGR del 3,56%, lo que refleja un incremento en las tareas de etiquetado, reenvasado e inspección de calidad integradas en centros de distribución química multicliente.
Dentro del transporte, la carretera gestiona los envíos urgentes o peligrosos, mientras que el ferrocarril gana cuota en los corredores de largo recorrido respaldados por incentivos gubernamentales. Las plataformas digitales que emparejan capacidad conforme con ADR con cargas de retorno reducen los trayectos en vacío, mejorando los márgenes incluso cuando se incrementan los recargos por peaje. Las soluciones de transporte aéreo y de cabotaje marítimo atienden cargas nicho de alto valor donde el tiempo de tránsito o los descuentos por volumen superan las primas de coste.
Las ofertas de valor añadido incluyen cada vez más documentación regulatoria, gestión de datos de seguridad e informes de sostenibilidad, permitiendo a los cargadores externalizar la complejidad del cumplimiento normativo. A medida que la divulgación en materia ambiental, social y de gobernanza (ESG) se vuelve obligatoria, los 3PL integran paneles de control de CO₂ en sus portales, convirtiendo el rendimiento logístico en datos de emisiones accionables. La creciente demanda de logística en planta, mezcla y análisis de muestras difumina aún más la línea entre la fabricación por contrato y la logística de terceros, elevando la sofisticación del servicio en todo el sector de logística química de Europa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
El liderazgo del petróleo y el gas se enfrenta al crecimiento de los productos especialesEl petróleo y el gas representó el 25,60% de los ingresos de 2025, respaldado por los flujos de materias primas petroquímicas establecidos. Sin embargo, se prevé que la demanda de productos químicos especiales procedente de las industrias farmacéutica y cosmética crezca a una CAGR del 3,73%, superando a los segmentos a granel. El tamaño del mercado de logística química de Europa para la distribución farmacéutica se beneficia de los nuevos sitios de biológicos que exigen soluciones de cadena de frío certificadas GDP, como el ampliado campus de UPS Healthcare en Dublín.
La logística cosmética ahora refleja las condiciones de grado farmacéutico, poniendo énfasis en la consistencia de la temperatura, la segregación de alérgenos y la trazabilidad por lotes. Las iniciativas de química verde intensifican la urgencia de entornos controlados. Los cargadores petroquímicos, en contraste, se enfrentan a la volatilidad de precios y a los vientos en contra de la transición energética, lo que impulsa proyectos de eficiencia como las adaptaciones de apartaderos ferroviarios y la conectividad por barcaza en los complejos de refinería. Los productos químicos agrícolas y los gases industriales siguen siendo contribuyentes estables, aunque requieren envases diversos, desde contenedores intermedios a granel (IBC) hasta paquetes de cilindros, lo que amplía las capacidades de los 3PL en el mercado de logística química de Europa.
Por clase de peligrosidad:
Los productos químicos peligrosos impulsan los servicios premiumLa carga peligrosa representó el 71,50% de los ingresos en 2025, obteniendo tarifas de flete premium y un despliegue de equipos especializados. La cuota del mercado de logística química de Europa para materiales peligrosos se beneficia de las barreras regulatorias que limitan la competencia a los operadores certificados. Los proveedores gestionan la formación continua de conductores, las inspecciones periódicas de vehículos y las extensiones de seguros, lo que refuerza las barreras de entrada al mercado.
El sector de logística química de Europa aprovecha la telemática avanzada, los sensores de presión y el geofencing para cumplir con las directivas ADR y Seveso. Los flujos no peligrosos, aunque de considerable volumen, experimentan una comoditización a medida que los transportistas de carga general avanzan en el segmento; por tanto, los márgenes se mantienen más bajos. La CAGR prevista del 4,05% para el segmento peligroso hasta 2031 se sustenta en el crecimiento de los precursores de baterías de iones de litio, biosolventes y reactivos de alta pureza, cada uno de los cuales requiere una segregación y documentación meticulosas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por control de temperatura:
La expansión de la cadena de frío impulsa el crecimientoSe prevé que el flete con control de temperatura aumente a una CAGR del 4,32%, más rápido que el mercado de logística química de Europa en general, impulsado por los biológicos, las vacunas y los aditivos sensibles al calor. Los operadores adaptan los semirremolques con unidades de refrigeración eléctrica y monitorización remota para alinearse con la legislación de transporte verde de la UE. Los proyectos de demostración como los camiones frigoríficos eléctricos de batería de Frigo Logistics en Polonia ilustran la viabilidad temprana.
Los movimientos sin control de temperatura siguen representando la mayor parte de los volúmenes gracias a las resinas de uso general y los minerales inorgánicos. Sin embargo, los cargadores solicitan cada vez más el mapeo validado de la temperatura incluso para la carga a temperatura ambiente, para garantizar la integridad del producto ante climas impredecibles, lo que empuja a los transportistas establecidos hacia actualizaciones tecnológicas.
Análisis Geográfico
Mercado Alemán de Logística Química
Alemania captó el 16,80% de los ingresos de 2025 gracias a su producción química de 200 mil millones de EUR (220,72 mil millones de USD) y su red de depósitos conformes con ADR. Los subsidios federales a las tarifas ferroviarias y la inversión público-privada refuerzan la capacidad de los corredores y apoyan el mercado europeo de logística química. No obstante, los peajes indexados al CO₂ incrementan el gasto en transporte por carretera, impulsando la diversificación modal. Los consolidados clústeres de Ludwigshafen, Leverkusen y el Rin-Ruhr se apoyan en sinergias sincronizadas de barcaza-ferrocarril-carretera, fomentando la demanda de servicios de orquestación 4PL.
Mercado Polaco de Logística Química
Polonia emerge como el mercado de más rápido crecimiento con una CAGR del 4,08%, respaldada por un inventario de almacenes que supera los 35 millones de m² y el apetito inversor por modernos parques Clase A que cumplen con las normas de almacenamiento de productos químicos. Los corredores de flete que conectan Silesia con los puertos bálticos habilitan el tránsito este-oeste, mientras que los menores costos laborales agudizan la competitividad. Los operadores logísticos terceros (3PL) internacionales amplían su presencia: el centro de DB Schenker en Rawicz creció hasta 27.000 m² en mayo de 2025 para atender a clientes de químicos ópticos y especiales.
Mercados Europeos Más Amplios
Los Países Bajos, Francia y el Reino Unido mantienen sofisticadas plataformas multimodales. Los terminales de graneles líquidos y la red de oleoductos de Róterdam anclan el suministro de materias primas transatlánticas. Los cruces del Canal de Calais facilitan el transporte de productos químicos urgentes hacia el Reino Unido, aunque los procedimientos aduaneros posteriores al Brexit obligan a invertir en declaraciones digitales. Europa del Sur (Italia, España) aprovecha las rutas mediterráneas para el comercio de agroquímicos y resinas, impulsada por iniciativas crecientes de química renovable. Los países nórdicos se centran en derivados del hidrógeno verde y materiales avanzados, demandando fletes de primera categoría debido a su geografía remota y estrictos requisitos de seguridad.
Panorama regulatorio
El mercado opera bajo las normas de la UE sobre productos químicos y transporte de mercancías peligrosas que determinan el embalaje, el etiquetado, la documentación y la calificación de transportistas para movimientos peligrosos y con control de temperatura. El ADR 2025 entró en vigor el 1 de enero de 2025, mientras que la Directiva Delegada (UE) 2025/149 de la Comisión exigió a los Estados miembros alinear las normas nacionales con el progreso técnico para el ADR/RID/ADN antes del 30 de junio de 2025, lo que refuerza las actualizaciones continuas de los procedimientos operativos para carretera, ferrocarril y vías navegables interiores.
Las obligaciones de cumplimiento también se extienden a la clasificación química previa y a los flujos de trabajo de notificación de residuos y artículos posteriores que influyen en los requisitos de almacenamiento y distribución. El Reglamento (UE) 2024/2865 modificó el CLP, incluyendo disposiciones que endurecen las responsabilidades para las ventas en línea de productos químicos a la UE por parte de operadores no pertenecientes a la UE a través de un proveedor establecido en la UE, con disposiciones transitorias para etiquetado y embalaje vigentes hasta el 31 de diciembre de 2026. En materia de aplicación y flexibilidad, la Decisión de Ejecución (UE) 2026/1041 de la Comisión (5 de mayo de 2026) autorizó excepciones nacionales específicas conforme a la Directiva 2008/68/CE, y la Directiva Delegada (UE) 2025/1801 de la Comisión estableció un plazo hasta el 23 de junio de 2026 para que los Estados miembros adopten medidas relacionadas con los controles del transporte de mercancías peligrosas, elevando el valor de los procedimientos operativos estándar auditables, la formación y la preparación para inspecciones en los corredores transfronterizos.
Análisis de la cadena de valor
La creación de valor en la logística química de Europa comienza en clústeres de producción integrados y parques químicos, luego pasa por el transporte a granel y en envases (camión cisterna, vagón cisterna ferroviario, tanque ISO, barcaza/cabotaje) y llega a terminales especializadas y centros de distribución multicliente para almacenamiento, muestreo, etiquetado y documentación regulatoria. Nodos de entrada como el Puerto de Rotterdam y el clúster químico de Amberes concentran el manejo de líquidos a granel y el almacenamiento de mercancías peligrosas, mientras que los centros interiores en Alemania, BENELUX y Polonia conectan las plantas con corredores multimodales a través de terminales intermodales y puntos certificados de limpieza y mantenimiento para tanques y carrocerías intercambiables.
Los cuellos de botella críticos tienden a concentrarse en torno a las limitaciones de capacidad de los corredores, el riesgo de interrupción modal y la disponibilidad de mano de obra y equipos dependientes del cumplimiento normativo. La resiliencia ferroviaria y de las vías navegables interiores sigue siendo fundamental porque el corredor del Rin sustenta una gran parte de los flujos de productos químicos a granel, y las importantes obras de renovación en la línea ferroviaria del margen derecho del Rin entre Troisdorf y Wiesbaden, que comenzarán en julio de 2026 y se prolongarán hasta mediados de diciembre de 2026, indican cómo las interrupciones de capacidad planificadas pueden derivar en cascada hacia la sustitución por carretera y la congestión terminal. Por ello, la inversión se está concentrando en infraestructura trimodal y almacenamiento de alta especificación: Noord Natie Odfjell Antwerp Terminal anunció un plan plurianual que supera los 200 millones de EUR (noviembre de 2025), mientras que operadores como Bertschi ampliaron las capacidades de la terminal intermodal en Rotterdam (finalizado en junio de 2025) y puso en marcha la instalación trimodal de mercancías peligrosas de Antwerp Zomerweg (operaciones iniciadas en noviembre de 2024).
Panorama Competitivo
La competencia en el mercado de logística química de Europa sigue siendo moderada. La prevista adquisición de DB Schenker por parte de DSV está a punto de reconfigurar las clasificaciones al combinar extensas redes terrestres europeas y un profundo conocimiento del sector químico. La adquisición de Hanse Service Group por parte de Logwin en julio de 2025 añadió capacidad de cadena de frío certificada GDP, lo que indica una consolidación selectiva hacia los nichos de mayor margen.
Las inversiones en tecnología diferencian a los líderes del mercado: XPO Logistics integra la planificación de rutas mediante IA y paneles de control de CO₂ para cumplir los objetivos de sostenibilidad de los cargadores. Los especialistas regionales más pequeños sobreviven gracias a su experiencia única, como la gestión de apartaderos ferroviarios a granel o la logística integrada en planta en parques químicos.
Las plataformas integradas que ofrecen visibilidad de extremo a extremo, documentación regulatoria e informes de emisiones obtienen contratos premium. La modernización de la flota hacia combustibles alternativos sigue siendo gradual debido a las limitaciones técnicas en el transporte de mercancías peligrosas, aunque los pioneros aseguran licitaciones de contratos verdes procedentes de productores centrados en la sostenibilidad.
Líderes del Sector de Logística Química de Europa
-
DHL
-
DSV A/S
-
CEVA Logistics
-
XPO Logistics
-
Kuehne + Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Química en Europa Empresas cubiertas en este informe
- DHL
- DSV A/S
- CEVA Logistics
- XPO Logistics
- Kuehne + Nagel
- BDP International
- Bertschi AG
- Suttons International
- Den Hartogh Logistics
- Broekman Logistics
- Rhenus Logistics
- H. Essers
- Log4Chem
- Chemical Express
- JCL Logistics
- MOL Logistics
- DACHSER
- De Rijke Group
- Noatum Logistics
- Pfenning Logistics GmbH
Lea el análisis de las empresas de logística química en europa
Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra en la capacidad especializada en las principales puertas de entrada químicas y sus ramificaciones interiores, especialmente para el almacenamiento de polímeros, líquidos a granel y mercancías peligrosas que puede flexibilizarse entre carretera, ferrocarril y barcaza. En junio de 2026, Van Moer Logistics inauguró un centro de polímeros con 63 nuevos silos en el Puerto de Amberes como parte de un programa de inversión de 185 millones de EUR, y en junio de 2026 LBC Tank Terminals aprobó el Proyecto Rainbow 5 Fase A en Rotterdam para añadir 41.000 metros cúbicos de capacidad para 2028. Estos proyectos indican dónde los expedidores están construyendo capacidad de procesamiento y reservas de inventario, generando necesidades adyacentes de posicionamiento de tanques ISO, servicios de limpieza y reparación, y tareas de valor añadido (muestreo, etiquetado, control de calidad y documentación de cumplimiento) en torno a los mismos nodos.
La colaboración digital y las herramientas de cumplimiento también son áreas de enfoque a corto plazo, dado que los productos químicos peligrosos dominan el mercado y que los controles de transporte y las responsabilidades del CLP se están endureciendo. La encuesta de digitalización de ECTA, Cefic y ECLIC de mayo de 2026 destacó la estandarización y la seguridad como barreras clave para la colaboración basada en API, dejando margen para capas de datos interoperables que conecten las fichas de datos de seguridad (SDS), el UFI, los flujos de trabajo de etiquetado, los documentos de transporte y la notificación de emisiones en redes multitransportista. En el lado de la demanda, la actividad temprana de financiación de software sugiere necesidades de las pymes, como Kyrok, que obtuvo 3,1 millones de EUR en junio de 2026 para aplicar IA a las cadenas de suministro farmacéutica y química, mientras que los grandes expedidores con productos sensibles continúan invirtiendo en automatización, incluyendo el inicio por parte de Symrise en mayo de 2026 de una ampliación de 25 millones de EUR de su centro logístico de Holzminden con un almacén automatizado de gran altura.
Desarrollos recientes de la industria en Mercado de Logística Química en Europa
- Julio de 2026: CEVA Logistics extendió un acuerdo de cinco años para continuar gestionando el centro de distribución farmacéutica de GSK de 9.830 m² en Robakowo, Polonia. La renovación refuerza la demanda de capacidades de distribución con control de temperatura alineadas con las BPD dentro de los corredores de Europa Central, donde los requisitos de manejo de mercancías peligrosas y de grado sanitario se superponen en materia de personal, control de procesos y seguridad del sitio.
- Junio de 2026: DHL Group anunció una estrategia de crecimiento de logística de Nueva Energía que abarca almacenamiento de energía en baterías, hidrógeno, energía solar y eólica. La iniciativa incrementa las necesidades de manejo especializado y logística de proyectos (incluidos componentes peligrosos y materiales sensibles), lo que impulsa a los proveedores a ampliar la capacidad certificada, las herramientas de visibilidad y la ejecución multimodal en toda Europa.
- Julio de 2025: Logwin AG adquirió Hanse Service Internationale Fachspedition GmbH y Pharmalogisticspartner Internationale Fachspedition GmbH, añadiendo 7.600 m² de espacio con control de temperatura con certificaciones de BPD, mayorista e IFS. El acuerdo amplía la profundidad de la cadena de frío y la distribución regulada, en línea con la demanda de servicios de valor añadido y control de temperatura de mayor crecimiento dentro de la logística química y de ciencias de la vida.
Mercado de Logística Química en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de logística química en Europa abarca los servicios logísticos remunerados utilizados para transportar y almacenar productos químicos de forma segura, incluyendo transporte, almacenamiento, distribución y servicios de manipulación complementarios en rutas europeas.
Exclusiones del alcance: Este dimensionamiento excluye la logística cautiva interna realizada íntegramente por los productores químicos, así como el valor de la fabricación química.
Resumen de Segmentación
- Por Servicio (Valor, millones USD)
- Transporte
- Carretera
- Ferrocarril
- Aéreo
- Marítimo
- Almacenamiento, Distribución y Gestión de Inventario
- Otros Servicios
- Transporte
- Por Industria de Usuario Final (Valor, millones USD)
- Farmacéutica
- Cosmética
- Petróleo y Gas
- Productos Químicos Especiales
- Otros Usuarios Finales
- Por Clase de Peligrosidad (Valor, millones USD)
- Productos Químicos Peligrosos
- Productos Químicos No Peligrosos
- Por Control de Temperatura (Valor, millones USD)
- Con Control de Temperatura (Refrigerado/Calefactado)
- Sin Control de Temperatura
- Por Geografía (Valor, millones USD)
- Alemania
- Reino Unido
- Países Bajos
- Francia
- Italia
- España
- Polonia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con una visión clara de lo que significa «logística química» en Europa, y a continuación se mapeó en actividades medibles como el movimiento de flete, las necesidades de almacenamiento y la manipulación sujeta a normativa estricta. Se utilizaron fuentes públicas para establecer el marco macroeconómico y reducir la dependencia de supuestos.
Se consultaron fuentes de acceso libre como las series de transporte y comercio de Eurostat, la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) para el contexto normativo, la orientación ADR de la CEPE sobre el transporte de mercancías peligrosas, las estadísticas de transporte y energía de la Comisión Europea, y publicaciones de asociaciones sectoriales como Cefic para obtener señales sobre la producción química regional. También se analizaron informes anuales de empresas, presentaciones para inversores y prensa especializada de reconocido prestigio para comprender la combinación de servicios, las necesidades de los clientes y las ampliaciones de capacidad. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros de empresas y bases de datos de patentes, y se empleó selectivamente una base de datos de envíos de importación y exportación a nivel de expedición para verificar los corredores comerciales y la dirección de los flujos. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo los volúmenes químicos se traducen en gasto logístico externalizado, y qué prima se paga por la manipulación de mercancías peligrosas, el control de temperatura y la documentación conforme a la normativa. Se mantuvo contacto con operadores logísticos, proveedores de almacenamiento y expedidores de productos químicos en los principales mercados europeos, y sus aportaciones se utilizaron para confirmar los supuestos sobre la combinación modal, la utilización, la evolución de precios y la agrupación de servicios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 49% | Responsables funcionales/de unidad: 29% |
| Actores menores: 15% | Gerentes: 57% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó mediante un enfoque descendente en el que las señales de producción y comercio de productos químicos en Europa se reconstruyeron en demanda logística direccionable, ajustada posteriormente por la proporción externalizada frente a la gestionada internamente. Tras conformar ese conjunto de demanda, se convirtió en valor de mercado aplicando la lógica de combinación de servicios y precios que refleja el carácter normativo intensivo de los productos químicos.
Los indicadores clave incluyeron la distribución modal entre carretera, ferrocarril, mar y tubería, la proporción de manipulación de mercancías peligrosas frente a no peligrosas, la actividad de control de temperatura, la intensidad del rendimiento del almacenamiento y la gama de servicios de valor añadido como etiquetado, envasado en bidones y apoyo documental. Estas variables no se trataron como fijas, ya que los precios y la combinación varían con los costes de combustible y energía, los cargos por carretera relacionados con el CO₂ y los cambios en la producción química por país. Los resultados se corroboraron mediante verificaciones ascendentes selectivas, como referencias de ingresos de proveedores muestreados, verificaciones puntuales basadas en corredores para las tarifas de transporte y debates sobre la utilización de la capacidad de almacenamiento. Donde existían lagunas de datos, se utilizaron rangos conservadores que posteriormente se validaron mediante llamadas de seguimiento.
Para la previsión, se realizó un análisis de escenarios en torno a la producción química y la recuperación del comercio, las trayectorias de costes de energía y combustible, y los impactos del endurecimiento normativo sobre la capacidad conforme. La curva anual final se suavizó para evitar saltos poco realistas, utilizando rangos de consenso compartidos por los encuestados primarios sobre la evolución esperada de precios y la utilización.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes como la dirección de la producción química, el movimiento de exportaciones e importaciones y los cambios en la actividad de transporte, y se revisaron para detectar cualquier salto de valor que no pudiera vincularse a un factor real. Cuando se detectaron variaciones, se volvieron a probar los supuestos y se realizaron nuevos contactos específicos para confirmar si el cambio provenía de la combinación, los precios o un límite del alcance.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas en la que se vuelven a ejecutar los cálculos, se verifica la coherencia de las unidades y se concilian los totales por país con el total europeo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, como cambios normativos o variaciones bruscas de costes. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Logística Química en Europa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la logística química en Europa no siempre coinciden, principalmente porque el límite del servicio y la base de precios no son los mismos entre los distintos estudios. Algunas estimaciones se centran únicamente en los tramos de transporte, mientras que otras añaden el almacenamiento y la manipulación de valor añadido, lo que puede modificar el total en un margen considerable.
Mediante el seguimiento de las ponderaciones de la combinación de servicios y la actualización de los incrementos de costes vinculados al ADR en el modelo, Mordor Intelligence mantiene el total de logística química en Europa vinculado a la actividad de transporte observable y a las necesidades de almacenamiento, en lugar de a los ingresos generales de los servicios químicos. Las diferencias también provienen de cómo se tratan el ferrocarril y la tubería, si las primas por mercancías peligrosas se aplican de forma uniforme y si el momento de la conversión de divisas se alinea con el año base declarado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 113,18 mil millones de USD (2025) | |
| Revista Comercial A | 101,91 mil millones de USD (2024) | Se presenta como distribución química y se orienta hacia la actividad centrada en el transporte, con visibilidad limitada sobre el almacenamiento especializado y la manipulación de valor añadido en el total declarado. |
| Consultora Regional B | 14,52 mil millones de USD (2025) | Parece capturar únicamente una franja reducida del gasto logístico (a menudo servicios exclusivamente especializados o de mercancías peligrosas), lo que excluye grandes volúmenes no peligrosos y el trabajo rutinario de almacenamiento y distribución. |
La diferencia en la tabla se explica mejor por lo que se contabiliza como «logística» y por la amplitud con que se interpreta el movimiento de productos químicos. Cuando el límite incluye el transporte más el almacenamiento químico, la distribución y los servicios complementarios conformes, el valor se sitúa naturalmente mucho más alto y puede rastrearse hasta factores de actividad claros. Nuestro enfoque mantiene esos factores de forma explícita, lo que hace que el total sea más fácil de reproducir y someter a pruebas de resistencia a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Qué dimensión alcanzarán los ingresos de la logística química en Europa en 2031?
El tamaño del mercado de logística química en Europa fue valorado en 113,18 mil millones de USD en 2025 y se estima que crecerá desde 117,57 mil millones de USD en 2026 hasta alcanzar los 138,20 mil millones de USD en 2031, a una CAGR del 3,29% durante el período de previsión (2026-2031).
¿Qué categoría de servicio lidera el gasto en logística química en Europa?
Los servicios de transporte dominan con una cuota del 64,40% debido a los movimientos especializados en camión cisterna, cisterna ferroviaria y contenedor ISO.
¿Por qué Polonia es el centro logístico de más rápido crecimiento para productos químicos?
Su base moderna de almacenes de 35 millones de m², su ubicación estratégica en el comercio este-oeste y sus menores costes operativos impulsan una CAGR del 4,08%.
¿Qué está impulsando la demanda de transporte químico con control de temperatura?
La expansión de la fabricación de biológicos y cosméticos requiere redes de cadena de frío validadas, elevando el segmento a una CAGR del 4,32%.
¿Cómo afectan los peajes basados en CO₂ al flete químico en Alemania?
Los cargos indexados al carbono elevan los costes de transporte por carretera hasta un 15%, impulsando a los cargadores hacia el ferrocarril y las opciones intermodales para controlar los gastos.
¿Qué estrategias competitivas están siguiendo los líderes del mercado?
Los principales 3PL están consolidando redes mediante adquisiciones y adoptando plataformas digitales que optimizan el enrutamiento de mercancías peligrosas y los informes de emisiones.