
Tamaño y Participación del Mercado de Colorantes Agrícolas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
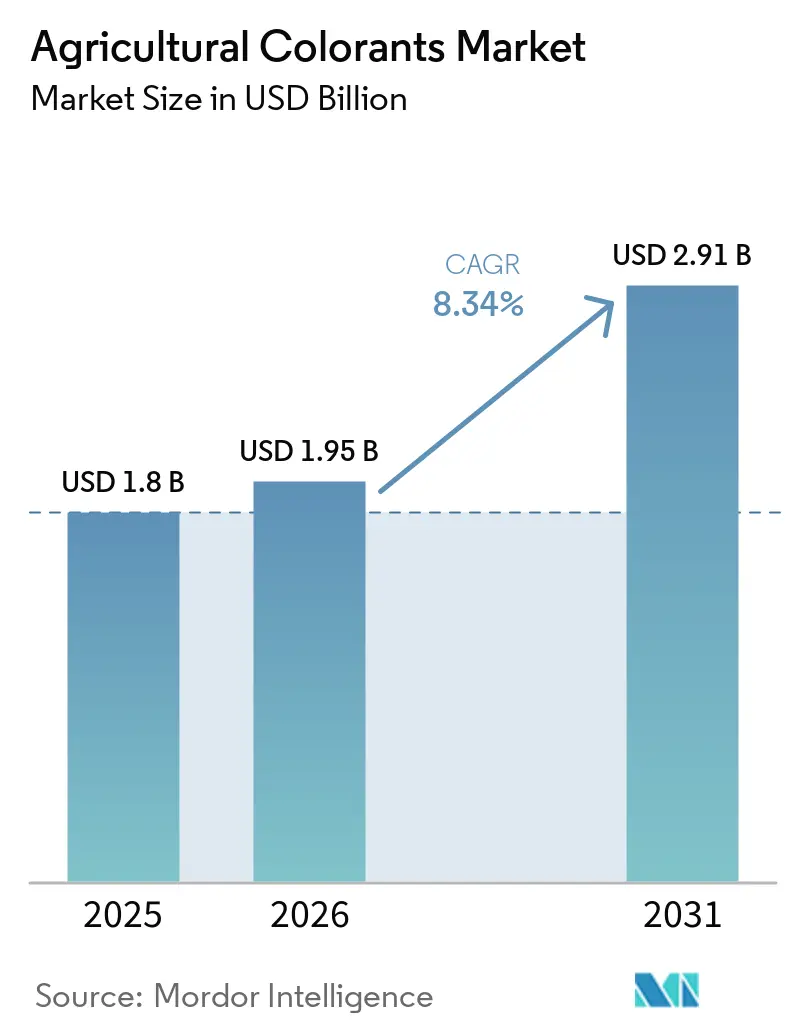
| Tamaño del Mercado (2026) | 1.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.34 % |
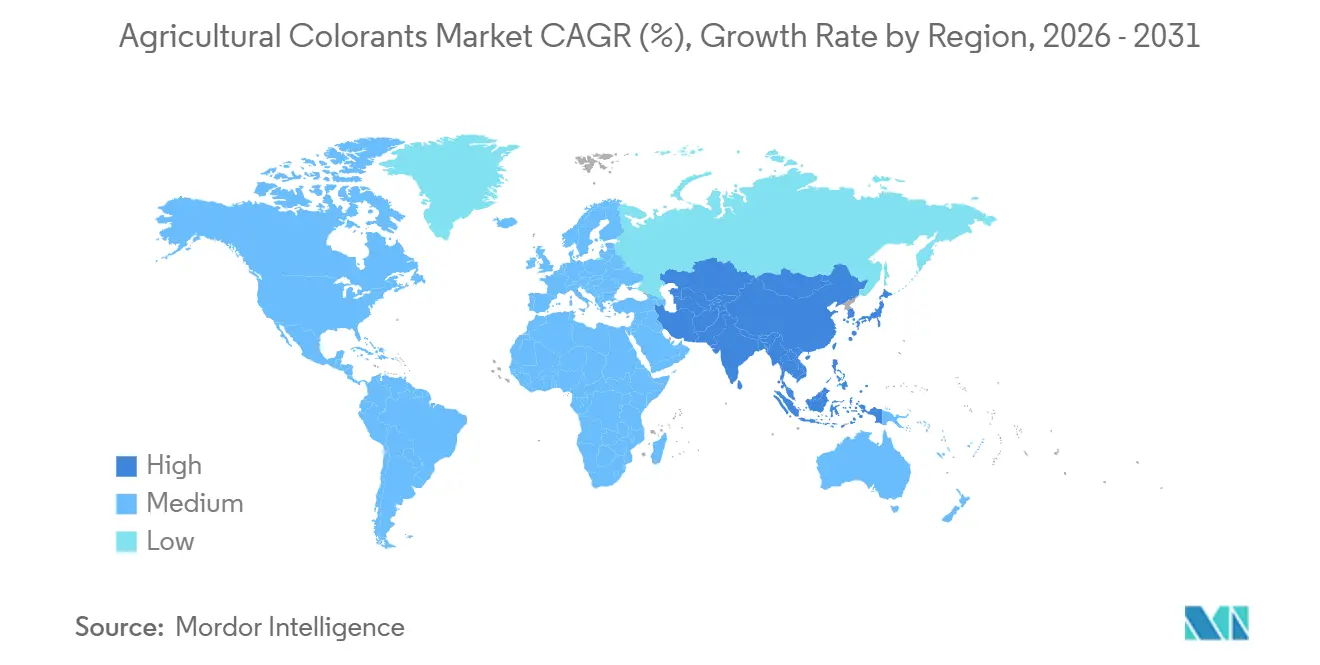
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colorantes Agrícolas por Mordor Intelligence
El tamaño del mercado de colorantes agrícolas fue valorado en 1,8 mil millones de USD en 2025 y se prevé que crezca desde 1,95 mil millones de USD en 2026 hasta 2,91 mil millones de USD en 2031, a una CAGR del 8,34% durante el período de previsión (2026 a 2031). El crecimiento del mercado está impulsado por regulaciones más estrictas sobre el etiquetado de pesticidas, una mayor adopción de la agricultura de precisión y un cambio hacia recubrimientos de semillas libres de microplásticos. En 2025, los colorantes siguieron siendo el segmento dominante. Sin embargo, las regulaciones químicas europeas, incluidos los requisitos REACH que afectan a ciertas sustancias de pigmentos peligrosos, están fomentando la adopción de alternativas de pigmentos conformes. América del Norte se beneficia de prácticas establecidas de tratamiento de semillas, mientras que la región de Asia-Pacífico experimenta un crecimiento impulsado por la nueva Ley de Semillas de India y la expansión de la agricultura por contrato en China. Las formulaciones líquidas tienen la mayor participación en ingresos debido a su compatibilidad con las líneas de recubrimiento automatizadas, mientras que los colorantes granulares son cada vez más relevantes en los sistemas de fertilizantes de liberación controlada.
Conclusiones Clave del Informe
- Por tipo de producto, los colorantes representaron el 54% de la participación del mercado de colorantes agrícolas en 2025, mientras que se prevé que los pigmentos crezcan a una CAGR del 11,2% de 2026 a 2031.
- Por aplicación, los colorantes para tratamiento de semillas representaron el 41% del tamaño del mercado de colorantes agrícolas en 2025, mientras que se prevé que los colorantes para productos químicos de protección de cultivos crezcan a una CAGR del 12,7% de 2026 a 2031.
- Por forma, los líquidos representaron el 54% de la participación del mercado en 2025, mientras que se prevé que los gránulos crezcan a una CAGR del 10,5% de 2026 a 2031.
- Por tipo de cultivo, los cereales y granos representaron el 38% de la participación del mercado en 2025, mientras que se prevé que las legumbres crezcan a una CAGR del 9,6% de 2026 a 2031.
- Por geografía, América del Norte representó el 32% de la participación del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Codificación de Color de Semillas Obligatoria en el Marco de las Regulaciones de Pesticidas | +1.8% | América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Demanda de Marcadores Visibles en la Agricultura de Precisión | +1.5% | Global, especialmente América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Colorantes Indicadores de Pulverización para Drones y Pulverizadores Autónomos | +1.2% | América del Norte, Europa, Brasil y Australia | Corto plazo (≤ 2 años) |
| Impulso Regulatorio hacia Recubrimientos de Semillas de Bajo Polvo y Alta Carga | +0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Colorantes Trazables por Ultravioleta para Auditoría de Cobertura de Pesticidas | +0.7% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Marcadores Invisibles para la Autenticación de la Cadena de Suministro Basada en Inteligencia Artificial | +0.5% | Mercados globales de semillas premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Codificación Obligatoria de Colores de Semillas bajo Regulaciones de Pesticidas
Según el Departamento de Regulación de Pesticidas, los reguladores están incorporando requisitos de codificación de colores en las cadenas de suministro de semillas. En los Estados Unidos, las regulaciones federales exigen la diferenciación de semillas tratadas, y California fortaleció aún más estos estándares en 2025 para los neonicotinoides, especificando colores distintos para minimizar la exposición de los polinizadores. De manera similar, la Ley de Semillas de India de 2026 introduce sanciones monetarias de INR 3 millones (USD 36.000) y requiere embalajes trazables con código QR, lo que efectivamente exige el uso de colorantes visibles para el acceso al mercado. Las tasas de penetración han aumentado en las regiones maduras, pero siguen siendo más bajas en el Sudeste Asiático y partes de África, lo que proporciona oportunidades impulsadas por los requisitos de cumplimiento.
Demanda de Marcadores Visibles en la Agricultura de Precisión
Las pulverizadoras de visión artificial utilizan colorantes de contraste para verificar los patrones de aplicación. El sistema See and Spray Ultimate de John Deere, desplegado en la mayoría de las unidades en América del Norte en 2023, utiliza colorantes indicadores para confirmar la cobertura en suelos oscuros. Según Ecorobotix, los ensayos suizos con la pulverizadora de precisión ARA de la empresa demostraron una reducción del 95% en el uso de productos químicos en 2024. El mercado está experimentando una divergencia, con los grandes productores de cultivos en hilera que prefieren colorantes azules económicos, mientras que los productores de cultivos especiales optan por mezclas trazables por ultravioleta que permiten el mapeo de cobertura mediante drones.
Adopción de Tintes Indicadores de Pulverización para Drones y Pulverizadores Autónomos
La tecnología de pulverización con drones está avanzando en términos de requisitos de viscosidad y visibilidad. El Agras T70P de DJI, que representa una parte significativa del mercado de drones agrícolas de China, requiere colorantes indicadores con viscosidades por debajo de un umbral específico para evitar obstrucciones. El sistema SymphonyVision de Precision Planting utiliza retroalimentación de cámara en tiempo real para optimizar los patrones de pulverización ajustando la salida de las boquillas en tiempo real, minimizando la superposición y mejorando la eficiencia de la aplicación de herbicidas. De manera similar, los sistemas de marcadores de espuma agrícola se formulan habitualmente con surfactantes y agentes estabilizadores, a menudo complementados con colorantes para mejorar la visibilidad en campo y la precisión de la aplicación.
Impulso Regulatorio para Recubrimientos de Semillas de Bajo Polvo y Alta Carga
La legislación europea sobre microplásticos limita el uso intencional de microplásticos en los recubrimientos de semillas, impulsando la demanda de polímeros biodegradables y colorantes a base de agua. BASF introdujo el dispersante Sokalan CP 301 en 2025, diseñado para suspender pigmentos en aglutinantes de policaprolactona cumpliendo con los estándares de biodegradabilidad del Pacto Verde [1]. La gama Inka NATURE de Olmix utiliza aglutinantes de algas combinados con pigmentos orgánicos, reduciendo el desprendimiento de polvo durante los ensayos en maíz. Con recubrimientos de alta carga que integran fungicidas, insecticidas y colorantes en una sola aplicación, los pigmentos deben permanecer estables a las concentraciones de ingredientes activos durante el almacenamiento prolongado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Petroquímicas para Colorantes | -1.2% | Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Límites de Metales Pesados y Compuestos Orgánicos Volátiles en Formulaciones Agroquímicas | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgos de Interacción entre Colorantes e Ingredientes Activos | -0.6% | Usos globales de herbicidas y fungicidas | Mediano plazo (2-4 años) |
| Tecnologías de Identificación de Rasgos de Semillas que Reducen la Necesidad de Codificación por Color | -0.4% | América del Norte, Europa y Asia-Pacífico selecta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas de Tintes Petroquímicos
Según la Administración de Información Energética de los Estados Unidos, los precios del petróleo crudo, que están estrechamente vinculados a los derivados petroquímicos, disminuyeron aproximadamente un 10% en 2023, reflejando fluctuaciones notables en los mercados de energía aguas arriba[2]. Estas variaciones influyen directamente en el costo de los intermediarios de tintes, resultando en precios inconsistentes para los fabricantes de colorantes agrícolas y mayores costos de formulación para las empresas agroquímicas. Además, la dependencia de insumos de base petroquímica expone la cadena de suministro a riesgos como tensiones geopolíticas, interrupciones en refinerías y desafíos regulatorios, agravando las incertidumbres de costos. Aunque la industria está explorando gradualmente alternativas de base biológica para reducir la dependencia, los mayores costos de producción y la escalabilidad limitada continúan obstaculizando su adopción más amplia.
Límites de Metales Pesados y Compuestos Orgánicos Volátiles (COV) en Formulaciones Agroquímicas
La volatilidad en las materias primas derivadas de petroquímicos continúa impactando el mercado de colorantes agrícolas, ya que estos materiales son fundamentales para la producción de colorantes sintéticos utilizados en formulaciones de protección de cultivos y recubrimientos de semillas. Estudios ambientales respaldados por el gobierno han destacado que las formulaciones de pesticidas, muchas de las cuales utilizan portadores a base de solventes derivados de petroquímicos, pueden contribuir significativamente a las emisiones. A medida que se intensifican los esfuerzos regulatorios para reducir las emisiones de compuestos orgánicos volátiles de los insumos agrícolas, los fabricantes enfrentan costos crecientes por reformulación, obtención de materias primas conformes y gestión de interrupciones en la cadena de suministro. Estos factores agravan colectivamente la volatilidad de precios en los intermediarios de colorantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
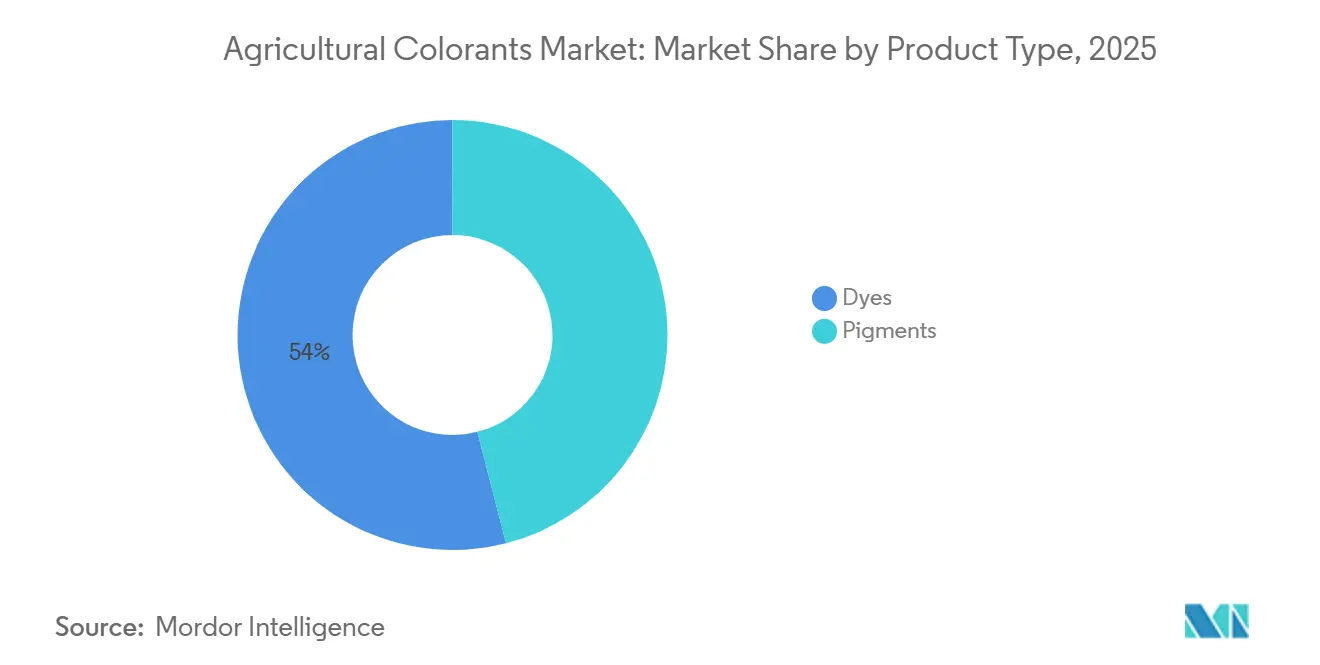
Los Colorantes Lideran, los Pigmentos Crecen más RápidoLos colorantes representaron el 54% del mercado de colorantes agrícolas en 2025. Esta dominancia se atribuye a su solubilidad, que es adecuada para los procesos de recubrimiento de semillas acuosos de alta velocidad, lo que permite una aplicación eficiente y uniforme. Se prevé que los pigmentos crezcan a una CAGR del 11,2% de 2026 a 2031. Los pigmentos son preferidos en aplicaciones que requieren estabilidad ultravioleta y resistencia al calor, como los fertilizantes recubiertos de polímero almacenados a temperaturas tropicales elevadas, donde la durabilidad y el rendimiento son fundamentales.
El análisis de segundo nivel indica que los actores establecidos están manteniendo la continuidad del mercado mediante el uso de dispersantes biodegradables. El Sokalan CP 301 de BASF SE, introducido en 2025, favorece la suspensión de pigmentos en aglutinantes de policaprolactona, facilitando el alejamiento de los microplásticos. Los fabricantes de pigmentos deben reemplazar los rojos y amarillos de metales pesados con óxidos de hierro o pigmentos orgánicos avanzados que cumplan con los estándares de resistencia a la decoloración. La línea Agrocer de Clariant AG demuestra que los rojos orgánicos pueden lograr un rendimiento comparable en cereales. Sin embargo, la adopción en fertilizantes sigue siendo limitada debido a los mayores costos en comparación con los pigmentos de cromato.



Por Aplicación:
Los Colorantes para Tratamiento de Semillas Lideran, los Colorantes para Productos Químicos de Protección de Cultivos Crecen más RápidoLos colorantes para tratamiento de semillas representaron el 41% de la participación del mercado de colorantes agrícolas en 2025. Esta dominancia se atribuye a la cobertura casi universal de los cultivos de maíz y soja en las regiones establecidas, según lo informado por el Departamento de Agricultura de los Estados Unidos. Mientras tanto, se prevé que el segmento de colorantes para productos químicos de protección de cultivos crezca a una CAGR del 12,7% de 2026 a 2031. Según Precision Planting, los ensayos de campo realizados en 2024 mostraron que la tecnología SymphonyVision reduce el desperdicio de herbicidas al minimizar la superposición de pulverización y habilitar el control de boquillas en tiempo real, mejorando así la eficiencia de la aplicación en sistemas de cultivos en hilera.
La fragmentación de las aplicaciones corresponde con los avances en equipos. Las aplicaciones de tratamiento de semillas utilizan colorantes líquidos que se integran eficazmente en los recubrimientos de polímero, mientras que los mezcladores de fertilizantes prefieren gránulos sin polvo para minimizar las partículas en suspensión. Los operadores de pulverización requieren marcadores líquidos de desvanecimiento rápido para evitar residuos en productos frescos. Chromatech ofrece múltiples unidades de mantenimiento de existencias con autorización de cumplimiento para atender estas diversas demandas. La dinámica de la participación de mercado refleja la adopción de equipos de precisión a medida que aumenta el uso de drones. Los colorantes indicadores pueden reducir la brecha de volumen con las aplicaciones de tratamiento de semillas tradicionalmente dominantes.
Por Forma:
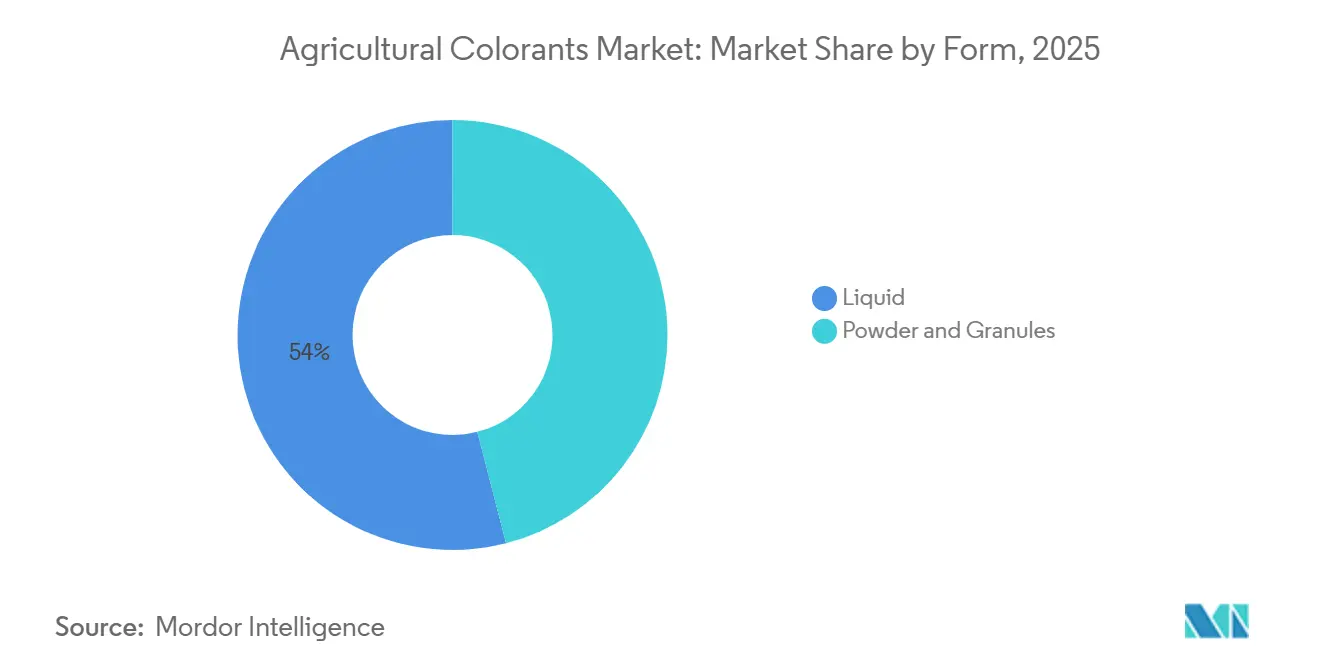
Los Líquidos Dominan, los Gránulos Ascienden en FertilizantesLas formulaciones líquidas representaron el 54% de la participación del mercado de colorantes agrícolas en 2025. Esta dominancia se atribuye a su facilidad de aplicación, distribución uniforme y compatibilidad con diversos productos agrícolas. Se prevé que los gránulos crezcan a una CAGR del 10,5% de 2026 a 2031, impulsados por la creciente adopción de productos fertilizantes de liberación controlada, donde el manejo sin polvo es esencial para garantizar la eficiencia y seguridad del producto. El colorante de Agrilead permite a los mezcladores de nutrientes codificar por color las formulaciones sin contaminar las mezcladoras, mejorando la eficiencia operativa, garantizando la estabilidad del producto y su usabilidad.
Las preferencias de forma están determinadas por aplicaciones específicas. Los drones requieren líquidos con viscosidades más bajas para evitar la obstrucción de las boquillas, mientras que el uso de polvos en recubrimientos de semillas está disminuyendo a medida que los operadores hacen la transición a polímeros a base de agua. Los pigmentos granulares son preferidos en las plantas de fertilizantes debido a su capacidad para resistir impactos mecánicos, reduciendo la pérdida de producto. Las innovaciones en la tecnología de perlas secadas por pulverización han mejorado la dispersibilidad, pero continúan teniendo un precio superior en comparación con las formas líquidas. El crecimiento a largo plazo de los gránulos está estrechamente vinculado a los programas de modernización de fertilizantes en la región de Asia-Pacífico, donde los productos de liberación controlada crecen anualmente, impulsando una mayor adopción de colorantes.

Por Tipo de Cultivo:
Los Cereales y Granos Lideran, las Legumbres se AceleranLos cereales y granos representaron el 38% de la participación del mercado de colorantes agrícolas en 2025. Esta dominancia está respaldada por la expansión de la superficie mecanizada de maíz, arroz y trigo en múltiples regiones. Se prevé que las legumbres crezcan a una CAGR del 9,6% de 2026 a 2031. A medida que los países avanzan en la mecanización de la siembra de legumbres, aumenta la demanda de codificación visible para distinguir el germoplasma tolerante a la sequía. Esta codificación ayuda a identificar y gestionar mejor las semillas más adecuadas para condiciones ambientales adversas. Una parte sustancial de las semillas de soja y canola ya están recubiertas con tratamientos de fungicidas e insecticidas, que no solo protegen las semillas sino que también mejoran su visibilidad, manteniendo una demanda constante de colorantes.
La dinámica de crecimiento indica una segmentación diferenciada en las estrategias de precios. Los productores de cereales de alto volumen priorizan los colorantes sintéticos rentables, mientras que los productores de nicho orgánico están dispuestos a pagar significativamente más por los colorantes botánicos. La implementación de las diferentes leyes de semillas, junto con la trazabilidad mediante códigos QR, está impulsando la adopción de colorantes en las cadenas de suministro de legumbres y vegetales dominadas por pequeños agricultores. Clariant mejora los esfuerzos de marca al proporcionar tonos propietarios que las empresas de semillas pueden registrar como marca, fomentando una mayor retención de clientes dentro del mercado de colorantes agrícolas.
Análisis Geográfico
Mercado de Colorantes Agrícolas de América del Norte
América del Norte representó el 32% del mercado de colorantes agrícolas en 2025, constituyendo la mayor participación regional. Este dominio está impulsado por las prácticas generalizadas de tratamiento de semillas en maíz y los requisitos regulatorios que exigen distinciones visibles. California está llevando a cabo auditorías piloto de cumplimiento ultravioleta, lo que podría impulsar la demanda de pigmentos trazables. En Canadá, los recubrimientos biodegradables están siendo promovidos bajo las directrices de Health Canada sobre microplásticos. En contraste, México tiene una cobertura limitada de coloración de semillas, principalmente debido al predominio de las pequeñas explotaciones agrícolas. Sin embargo, los exportadores de hortalizas en Sinaloa están implementando indicadores de aspersión para minimizar el desperdicio de herbicidas en los sistemas de riego por goteo.
Mercado de Colorantes Agrícolas de Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una CAGR del 10,8% entre 2026 y 2031. La gran flota de drones agrícolas de China requiere colorantes indicadores de baja viscosidad, mientras que los subsidios gubernamentales para trasplantadoras de arroz mecanizadas en Vietnam y Tailandia están facilitando la adopción de la codificación por colores, que actualmente sigue siendo baja. Por su parte, Australia está avanzando hacia pigmentos de base biológica, a pesar de los desafíos asociados con los costos más elevados. El sector de invernaderos de Japón está investigando el uso de marcadores invisibles para la autenticación de la cadena de suministro. No obstante, una implementación más amplia está condicionada a la consecución de reducciones de costos.
Mercado de Colorantes Agrícolas de EMEA y América del Sur
El mercado europeo está influenciado por las retiradas de pigmentos impulsadas por el reglamento REACH, lo que impulsa reformulaciones rápidas que favorecen los óxidos de hierro y los pigmentos orgánicos. En Europa Occidental, la adopción del tratamiento de semillas supera la saturación, con un crecimiento incremental desplazándose hacia el este, hacia países como Polonia y Rumanía, a medida que avanza la mecanización de cereales. En América del Sur, Brasil domina el mercado de colorantes agrícolas, impulsado por la adopción de la codificación por colores para cultivos como la soja y la caña de azúcar. Mientras tanto, se preveía que las importaciones de fertilizantes de Argentina aumentaran un 17,5% en 2025, lo que respalda la demanda de pigmentos granulares[3]. Los mercados de Oriente Medio y África siguen fragmentados, con productores de uva para vino de Sudáfrica que están probando indicadores de aspersión para minimizar la deriva hacia las granjas orgánicas vecinas.
Panorama Competitivo
Concentración del Mercado
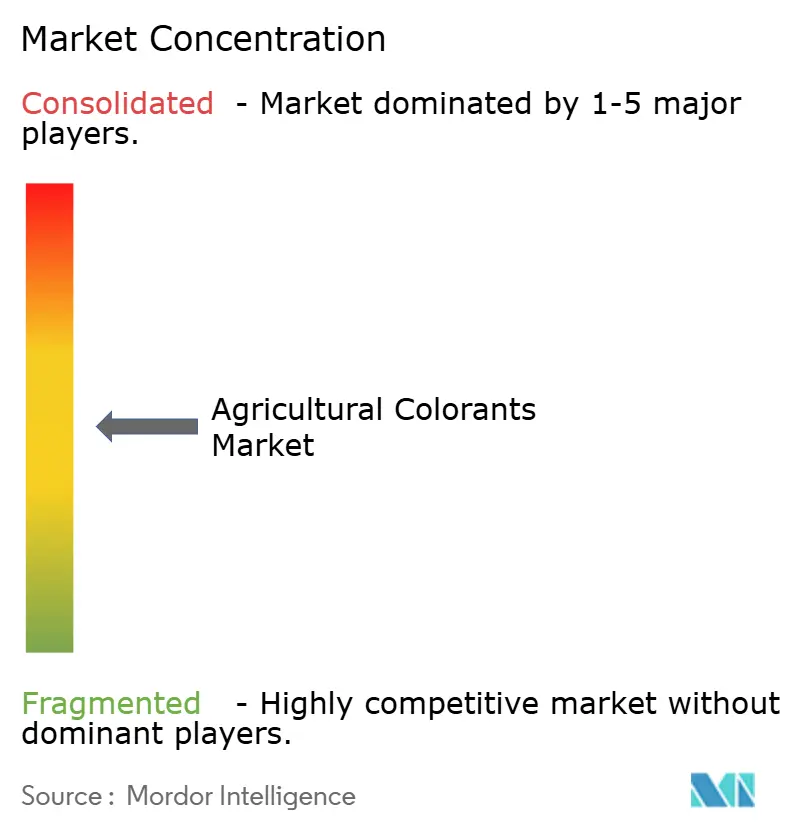
El mercado estaba moderadamente concentrado en 2025, con BASF SE, Clariant AG, Sensient Technologies Corporation, Milliken & Company y Chromatech, Inc., lo que indica una competencia equilibrada. La adquisición del Grupo Heubach por parte de Sudarshan Chemical Industries Limited a principios de 2025 estableció la segunda cartera de pigmentos más grande, abarcando múltiples instalaciones. Esta adquisición permite economías de escala para gestionar los costos de cumplimiento y financiar la investigación de base biológica. Sensient Technologies destinó 250 millones de USD en inversión para ampliar su capacidad de producción de colores naturales en la planta de Saint Louis en 2026, lo que refleja confianza en la creciente demanda de pigmentos botánicos en América del Norte a medida que las restricciones sobre microplásticos se vuelven más estrictas.
BASF SE continúa desarrollando aditivos funcionales que estabilizan los colorantes en matrices biodegradables, mejorando su plataforma integrada de tratamiento de semillas. Clariant aprovecha su marca Agrocer para proporcionar tonos registrables como marca, integrándose en las estrategias de marketing de las empresas de semillas. Mientras tanto, los actores más pequeños aseguran contratos de nicho con productores certificados que están dispuestos a pagar primas significativas por pigmentos de origen algal o vegetal que cumplen con los estrictos límites de residuos.
Precision Planting se está enfocando en el desarrollo de colorantes de bajo desvanecimiento optimizados para la imagen SymphonyVision. Mientras tanto, Ecorobotix está alineando los marcadores fluorescentes con los paquetes de sensores ARA, lo que puede conducir a cadenas de suministro internalizadas y una mayor presión sobre los distribuidores independientes. Los innovadores en autenticación invisible, incluido el Instituto Tecnológico de Massachusetts, están apuntando a paquetes de semillas híbridas premium, pero enfrentan desafíos para reducir los costos de las etiquetas a fin de permitir su uso en cultivos de gran superficie. En general, el panorama competitivo demuestra una combinación de consolidación entre los actores establecidos y la aparición de nuevos participantes que aprovechan la sostenibilidad y los avances en la agricultura digital.
Líderes de la Industria de Colorantes Agrícolas
-
BASF SE
-
Clariant AG
-
Sensient Technologies Corporation
-
Milliken & Company
-
Chromatech, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colorantes Agrícolas Empresas cubiertas en este informe
- BASF SE
- Clariant AG
- Sensient Technologies Corporation
- Milliken & Company
- Chromatech, Inc.
- Huntsman International LLC (Venator Materials PLC)
- Organic Dyes and Pigments, LLC
- LANXESS AG
- RPM International Inc. (DayGlo Color Corp.)
- Sudarshan Chemical Industries Limited
- SP Colour & Chemicals
- Kuraray Co., Ltd.
- DIC Corporation
- Sun Chemical Corporation
- Heubach GmbH
Desarrollos recientes de la industria en Mercado de Colorantes Agrícolas
- Marzo de 2026: Sensient Technologies invirtió 250 millones de USD para ampliar su capacidad de producción de pigmentos botánicos en la instalación de Saint Louis. La expansión incluye 28.800 pies cuadrados adicionales de espacio de procesamiento para satisfacer la creciente demanda de colorantes agrícolas de base biológica.
- Noviembre de 2025: BASF SE puso en marcha una nueva línea de producción de dispersantes de alto rendimiento en Nankín para mejorar la dispersión de pigmentos y el rendimiento del color en aplicaciones como recubrimientos y formulaciones agroquímicas.
- Marzo de 2025: Sudarshan Chemical Industries Limited completó la adquisición del Grupo Heubach por 127,5 millones de EUR (137 millones de USD), ampliando sus operaciones a un total de diecinueve plantas de pigmentos a nivel mundial.
Alcance del Informe del Mercado Global de Colorantes Agrícolas
Los colorantes agrícolas son colorantes y pigmentos específicamente diseñados para su uso en semillas, fertilizantes y productos de protección de cultivos. Sus propósitos principales incluyen mejorar la visibilidad, facilitar la identificación y garantizar una aplicación segura. Estos colorantes favorecen la cobertura uniforme, el cumplimiento normativo, la diferenciación de productos y la trazabilidad en las prácticas agrícolas contemporáneas. El informe del mercado de colorantes agrícolas está segmentado por tipo de producto (colorantes y pigmentos), por aplicación (colorantes para tratamiento de semillas, colorantes para fertilizantes y enmiendas del suelo, colorantes para productos químicos de protección de cultivos, y colorantes para riego y marcadores de espuma), por forma (líquido, polvo y gránulos), por tipo de cultivo (cereales y granos, oleaginosas, legumbres, frutas y verduras, y otros cultivos), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD).
Resumen de la segmentación
| Tintes |
| Pigmentos |
| Colorantes para Tratamiento de Semillas |
| Colorantes para Fertilizantes y Enmiendas del Suelo |
| Colorantes para Productos Químicos de Protección de Cultivos |
| Colorantes para Marcadores de Irrigación y Espuma |
| Líquido |
| Polvo |
| Gránulos |
| Cereales y Granos |
| Oleaginosas |
| Legumbres |
| Frutas y Vegetales |
| Otros Cultivos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Tintes | |
| Pigmentos | ||
| Por Aplicación | Colorantes para Tratamiento de Semillas | |
| Colorantes para Fertilizantes y Enmiendas del Suelo | ||
| Colorantes para Productos Químicos de Protección de Cultivos | ||
| Colorantes para Marcadores de Irrigación y Espuma | ||
| Por Forma | Líquido | |
| Polvo | ||
| Gránulos | ||
| Por Tipo de Cultivo | Cereales y Granos | |
| Oleaginosas | ||
| Legumbres | ||
| Frutas y Vegetales | ||
| Otros Cultivos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de colorantes agrícolas para 2031?
Se prevé que el mercado alcance los 2,91 mil millones de USD en 2031, a una CAGR del 8,34% de 2026 a 2031.
¿Qué está impulsando la demanda de tintes indicadores de pulverización hoy en día?
La rápida adopción de drones y pulverizadores autónomos requiere marcadores de alta visibilidad para verificar la precisión de la aplicación en tiempo real.
¿Por qué las instalaciones automatizadas de recubrimiento de semillas prefieren los colorantes líquidos?
Los líquidos se dosifican fácilmente, mantienen una dispersión estable en películas de polímero y proporcionan un tono uniforme a tasas de inclusión cercanas al 0,3% del peso del producto.
¿Cómo han alterado las regulaciones REACH europeas la selección de pigmentos?
Las restricciones REACH y los requisitos de autorización para ciertos pigmentos peligrosos, en particular los pigmentos de cromato de plomo, han alentado a los fabricantes a adoptar alternativas más seguras, incluidos los pigmentos orgánicos y otros pigmentos libres de metales pesados donde sean técnicamente adecuados.