
Tamaño y Participación del Mercado de Inoculantes Agrícolas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
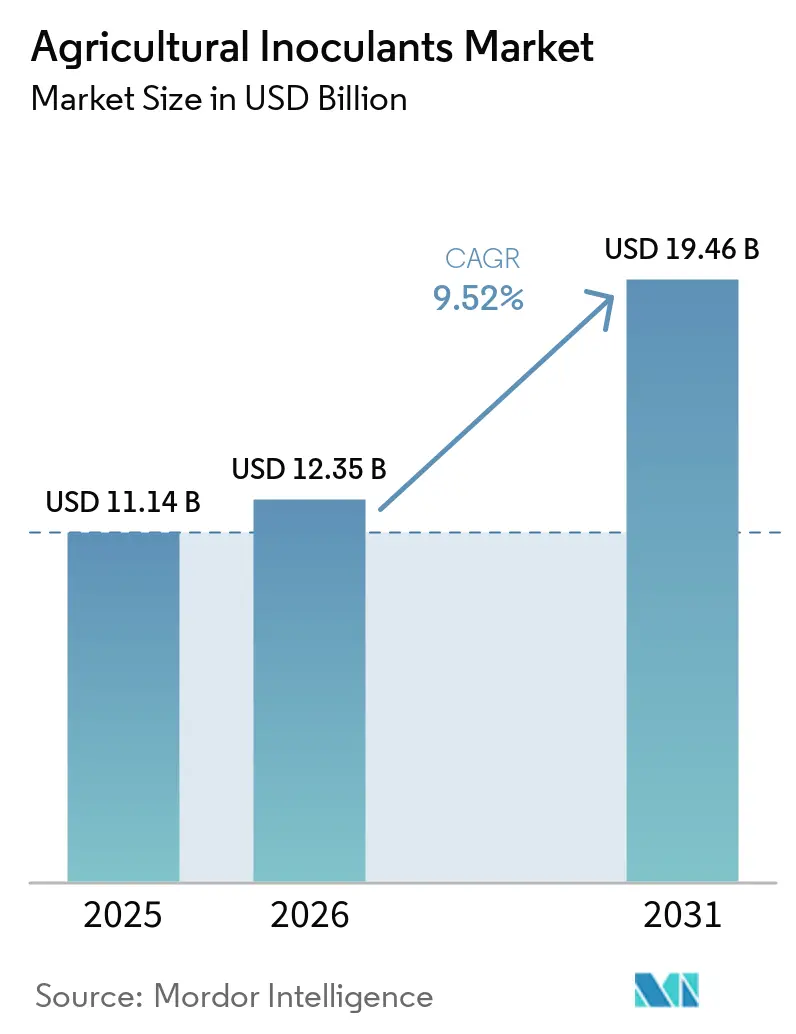
| Tamaño del Mercado (2026) | 12.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inoculantes Agrícolas por Mordor Intelligence
Se proyecta que el tamaño del mercado de inoculantes agrícolas crecerá de 11,14 mil millones de USD en 2025 a 12,35 mil millones de USD en 2026 y se prevé que alcance los 19,46 mil millones de USD en 2031 a una CAGR del 9,52% durante el período 2026-2031. El mercado de inoculantes agrícolas está respaldado por un cambio gradual en la economía agrícola. Los productores en los Estados Unidos están adoptando cada vez más insumos biológicos para gestionar los costos de fertilizantes y mejorar la eficiencia de los nutrientes. El control de residuos está ganando importancia, particularmente para los productores que abastecen mercados de exportación y cadenas de productos frescos que enfrentan un escrutinio más estricto sobre los límites máximos de residuos. Además, el mercado se beneficia de un mayor apoyo político para los productos biológicos, vías de comercialización más claras y una mayor aceptación por parte de los minoristas de programas integrados que combinan insumos microbianos y convencionales. La dinámica competitiva revela una división clara entre grandes empresas globales con amplias capacidades de fabricación y distribución y actores especializados que se centran en la fijación de nitrógeno, la micorriza o soluciones de biocontrol específicas. A pesar de los desafíos de rendimiento en ciertos suelos y climas, el mercado de inoculantes agrícolas demuestra una demanda sostenida a largo plazo impulsada por el aumento de las presiones de costos y requisitos más estrictos de cumplimiento de residuos.
Conclusiones Clave del Informe
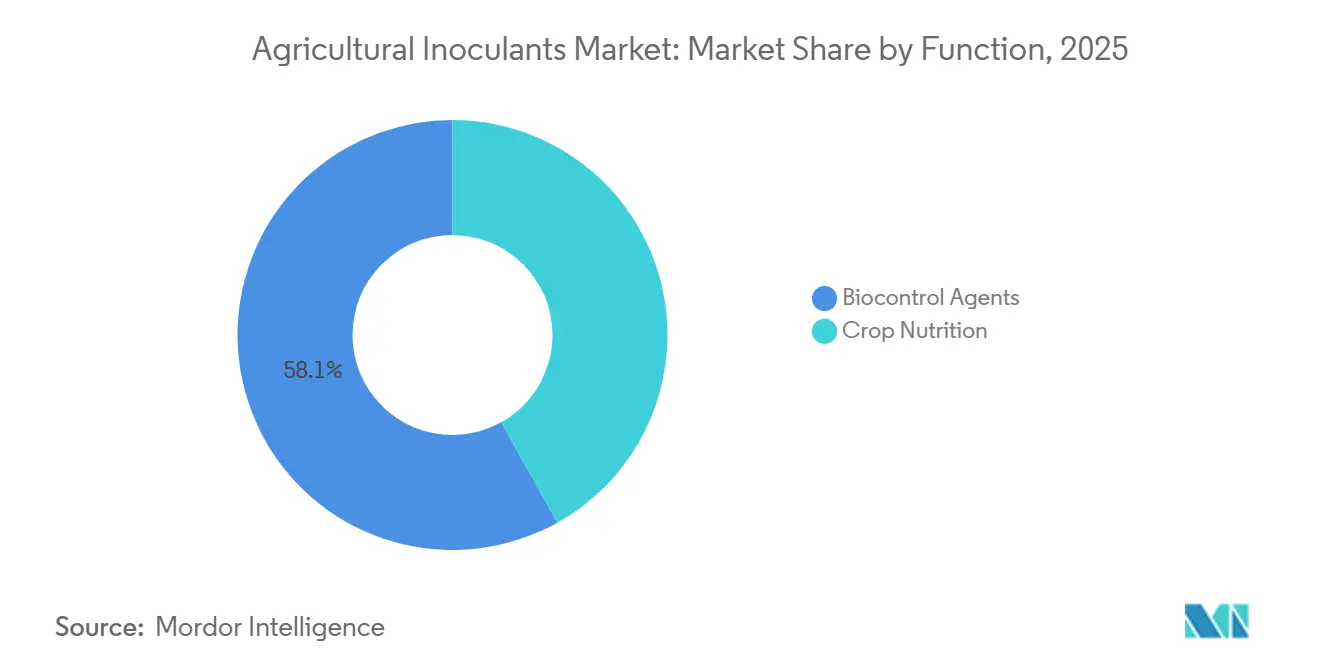
- Por función, los Agentes de Biocontrol fueron el segmento más grande, representando el 58,1% de la participación del mercado de inoculantes agrícolas en 2025, mientras que la Nutrición de Cultivos fue el segmento de más rápido crecimiento, con una CAGR proyectada del 5,1% hasta 2031.
- Por microorganismo, las Bacterias fueron el segmento más grande, representando el 43,4% del tamaño del mercado de inoculantes agrícolas en 2025, mientras que los Virus fueron el segmento de más rápido crecimiento, con una CAGR proyectada del 8,0% hasta 2031.
- Por modo de aplicación, el Tratamiento de Semillas fue el segmento más grande, representando el 44,7% del tamaño del mercado de inoculantes agrícolas en 2025, mientras que la Pulverización Foliar fue el segmento de más rápido crecimiento, con una CAGR proyectada del 5,7% hasta 2031.
- Por tipo de cultivo, las Frutas y Verduras fueron el segmento más grande con una participación del 28,7% en 2025, mientras que los Cultivos Comerciales fueron el segmento de más rápido crecimiento con una CAGR proyectada del 4,6% hasta 2031.
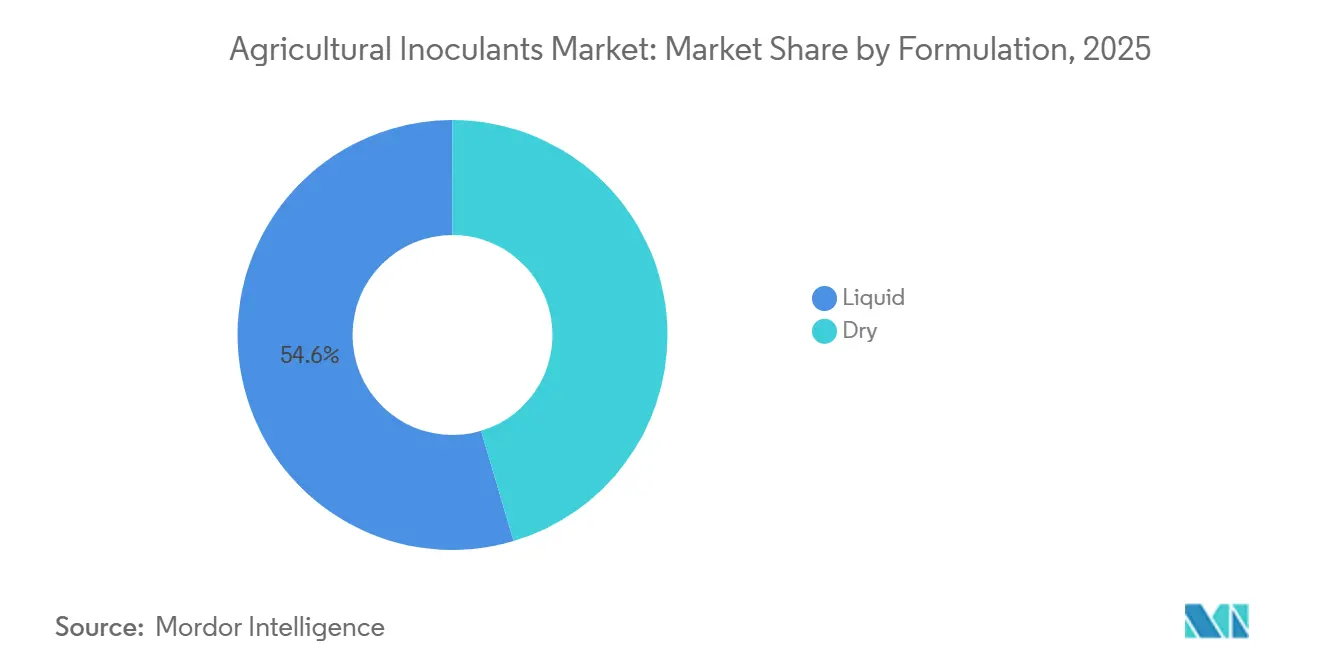
- Por formulación, la Líquida fue el segmento más grande con una participación del 54,6% en 2025, mientras que la Seca fue el segmento de más rápido crecimiento con una CAGR proyectada del 5,5% hasta 2031.
- Por geografía, América del Norte fue el segmento regional más grande con una participación del 32,1% en 2025, mientras que Asia-Pacífico fue el segmento regional de más rápido crecimiento con una CAGR proyectada del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la superficie orgánica y demanda de alimentos libres de residuos | +2.3% | Global, con ganancias concentradas en la Unión Europea, América del Norte y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de biofertilizantes para compensar la volatilidad de los costos de insumos sintéticos | +1.8% | América del Sur, Asia Meridional, África Subsahariana | Corto plazo (≤ 2 años) |
| Apoyo político para los productos biológicos y la protección de cultivos con menor contenido de residuos | +1.5% | Unión Europea, India, Brasil, América del Norte | Mediano plazo (2-4 años) |
| Adopción del tratamiento de semillas para mejorar la precisión de la aplicación | +1.2% | América del Norte, Europa, Australia | Corto plazo (≤ 2 años) |
| Demanda de compatibilidad en campo para soluciones biológicas y químicas integradas | +0.9% | América del Norte, América del Sur, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mejoras en la vida útil gracias a innovaciones en formulación y encapsulación | +0.7% | Global, con ganancias a corto plazo en Oriente Medio y África y Asia Meridional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Superficie Orgánica y Demanda de Alimentos Libres de Residuos
El mercado de inoculantes agrícolas está experimentando crecimiento debido a la expansión de la agricultura orgánica y a normas de residuos más estrictas en las cadenas de suministro alimentario mundial. Los consumidores de la Unión Europea y América del Norte exigen cada vez más productos agrícolas con residuos mínimos, lo que impulsa la adopción de insumos biológicos para cultivos. Esta tendencia se está extendiendo más allá de las frutas y verduras de alto valor para incluir cultivos de campo a gran escala. En 2025, el marco de bioeconomía de la Comisión Europea identificó los fertilizantes de base biológica y los productos biológicos de protección vegetal como prioridades estratégicas, promoviendo su integración en las iniciativas de sostenibilidad agrícola[1]. Para los productores, posicionar los productos como libres de residuos mejora el acceso al mercado y garantiza la estabilidad de precios en los canales de venta orientados al cumplimiento normativo, reforzando así la importancia comercial de los inoculantes más allá de las aplicaciones centradas en la sostenibilidad.
Adopción de Biofertilizantes para Compensar la Volatilidad de los Costos de Insumos Sintéticos
El mercado de inoculantes agrícolas también está creciendo a medida que los agricultores adoptan productos de nutrición microbiana para reducir la dependencia de los precios volátiles de los fertilizantes y mejorar la eficiencia en el uso de nutrientes. En lugar de reemplazar completamente los fertilizantes sintéticos, muchas explotaciones están incorporando inoculantes para mejorar la fijación de nitrógeno y la absorción de fósforo dentro de los sistemas convencionales de gestión de nutrientes. Este enfoque es particularmente significativo en las economías agrícolas dependientes de la importación de fertilizantes, donde las fluctuaciones en los costos de insumos pueden afectar gravemente la rentabilidad agrícola. Un estudio publicado en Plants demostró que la co-inoculación con especies de Bradyrhizobium y Azospirillum brasilense en ciertas regiones del cultivo de soja de Brasil resultó en ahorros significativos en la sustitución de urea y ganancias directas de rentabilidad. Este hallazgo destaca por qué los productores consideran estos productos como herramientas económicas eficaces. El mismo estudio también muestra que los inoculantes se están adoptando como parte de programas integrados de nutrición en lugar de como simples sustitutos de los fertilizantes convencionales. Como resultado, el mercado de inoculantes agrícolas se está beneficiando tanto de la disciplina en los costos de insumos como de una mejor visibilidad del retorno.
Apoyo Político para los Productos Biológicos y la Protección de Cultivos con Menor Contenido de Residuos
El apoyo político está desempeñando un papel significativo en el crecimiento del mercado de inoculantes agrícolas, ya que los gobiernos y los reguladores establecen vías de aprobación más claras para los productos biológicos. Países como Brasil, India y los miembros de la Unión Europea están desarrollando activamente marcos regulatorios para los insumos biológicos de cultivos, mejorando las perspectivas de comercialización para fabricantes y distribuidores. La Comisión Europea también ha indicado planes para revisar las regulaciones de fertilizantes en 2025, lo que podría ampliar con el tiempo la gama de productos microbianos aprobados. Una mayor claridad regulatoria reduce los riesgos asociados con el lanzamiento de productos, fomenta la inversión en formulación y fabricación, y genera confianza entre los minoristas y los asesores agronómicos al permitir un etiquetado coherente y declaraciones de productos consistentes[2]. En consecuencia, las regulaciones actúan cada vez más como habilitadores del mercado en lugar de simples barreras de cumplimiento.
Adopción del Tratamiento de Semillas para Mejorar la Precisión de la Aplicación
El tratamiento de semillas sigue siendo un impulsor clave del crecimiento del mercado de inoculantes agrícolas, ya que suministra microorganismos beneficiosos directamente a la interfaz semilla-raíz durante las primeras etapas del desarrollo del cultivo. Este método se integra perfectamente con los sistemas industriales existentes de procesamiento de semillas, lo que permite a los productores adoptar productos biológicos sin cambios significativos en los equipos de campo o las operaciones agrícolas. En 2025, una investigación publicada en el Australian Journal of Crop Science demostró que las semillas de soja pre-inoculadas, tratadas hasta 30 días antes de la siembra, mantuvieron poblaciones bacterianas viables y proporcionaron beneficios en el rendimiento cuando se utilizaron junto con formulaciones protectoras y tratamientos químicos de semillas. Además, empresas como Novonesis A/S están avanzando en tecnologías de tratamiento de semillas de larga duración adaptadas para sistemas comerciales de semillas a gran escala. Estos desarrollos apoyan la adopción de programas de inoculantes aplicados a semillas al enfatizar la precisión, la simplicidad operativa y la compatibilidad con las prácticas agrícolas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad del rendimiento según las condiciones del suelo y el clima | -2.0% | Global, más aguda en Oriente Medio y África y en Europa templada | Mediano plazo (2-4 años) |
| Preferencia de los agricultores por alternativas sintéticas de acción rápida | -1.5% | Asia Meridional, África Subsahariana, partes de América del Sur | Corto plazo (≤ 2 años) |
| Complejidad del registro para productos microbianos de múltiples cepas | -1.2% | Unión Europea, América del Norte, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Riesgo de cadena de frío y contaminación en la distribución de microorganismos | -0.7% | Oriente Medio y África, Asia Meridional, interior de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Rendimiento según las Condiciones del Suelo y el Clima
La variabilidad del rendimiento sigue siendo un desafío significativo para el mercado de inoculantes agrícolas, ya que la actividad microbiana depende en gran medida de factores como la temperatura del suelo, la humedad, el pH, el historial del cultivo y las poblaciones microbianas nativas. En consecuencia, los inoculantes suelen mostrar un rendimiento en campo inconsistente en comparación con los insumos sintéticos, particularmente en operaciones agrícolas a gran escala y bajo condiciones ambientales variables. La microbiología industrial destaca que la eficacia de los inoculantes sigue estando significativamente influenciada por las condiciones ambientales, el diseño del portador y las condiciones de supervivencia posteriores a la aplicación. Esta variabilidad contribuye a una brecha de confianza, ya que los productores buscan respuestas predecibles de los insumos para una planificación confiable. Sin recomendaciones de campo más precisas, es probable que el mercado de inoculantes agrícolas continúe enfrentando reticencias en regiones con climas y suelos que producen resultados inconsistentes.
Preferencia de los Agricultores por Alternativas Sintéticas de Acción Rápida
El mercado de inoculantes agrícolas también enfrenta resistencia por parte de los productores que prefieren fertilizantes sintéticos de acción rápida y productos de protección de cultivos que ofrecen resultados agronómicos inmediatos y visibles. Los productos biológicos a menudo requieren períodos más largos para demostrar beneficios medibles, lo que plantea desafíos de adopción en regiones donde las limitaciones de flujo de caja estacional y los servicios limitados de asesoramiento agronómico afectan las decisiones de compra. Para abordar estos problemas, las empresas están aumentando sus esfuerzos de demostración y distribución. Por ejemplo, en 2024, Novonesis A/S se asoció con Andermatt Group para ampliar el acceso a los inoculantes de soja Cell-Tech en África, centrándose en la educación de los productores y promoviendo la adopción de productos biológicos[3]. Sin embargo, a pesar de estas iniciativas, la preferencia por los insumos sintéticos conocidos sigue siendo una barrera significativa para la adopción más amplia de inoculantes
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función:
los Agentes de Biocontrol Ocupan la Mayor Posición mientras que los Bioestimulantes son los de Mayor CrecimientoLos agentes de biocontrol representaron la mayor participación de mercado con el 58,1% en 2025, realizando la contribución más significativa al mercado de inoculantes agrícolas en todas las categorías funcionales. Esta dominancia se atribuye al aumento de la resistencia a los pesticidas sintéticos en los principales sistemas de plagas y a regulaciones más estrictas sobre ciertos ingredientes activos químicos en los principales mercados de cultivos. El mercado de inoculantes agrícolas continúa dependiendo de los agentes de biocontrol, ya que se benefician de una infraestructura comercial bien establecida en comparación con otras categorías biológicas. Empresas como BASF SE, Valent BioSciences LLC y Koppert Biological Systems B.V. operan en este segmento con sólidas carteras de gestión biológica de plagas, garantizando capacidades de suministro global y confianza de los distribuidores.
La nutrición de cultivos es la función de más rápido crecimiento, con una expansión proyectada a una CAGR del 5,1% hasta 2031. Este crecimiento refleja un cambio más amplio en la forma en que los productores abordan la eficiencia de los nutrientes. En el mercado de inoculantes agrícolas, los bioestimulantes se comercializan cada vez más como herramientas prácticas para mejorar la absorción de nutrientes y gestionar el estrés, en lugar de como suplementos opcionales para la salud vegetal. Este cambio es significativo ya que los agrónomos ahora pueden integrar los bioestimulantes en programas de fertilización a dosis reducidas, en lugar de requerir que los agricultores reemplacen completamente los sistemas convencionales. En marzo de 2026, BASF SE completó la adquisición de AgBiTech Group, enfatizando el creciente enfoque de las principales empresas de insumos para cultivos en la integración de tecnologías biológicas en sus estrategias de cartera y planes de crecimiento a largo plazo. En consecuencia, mientras las plataformas maduras de biocontrol continúan anclando los ingresos, los productos orientados a la nutrición están creciendo más rápido en el mercado de inoculantes agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Microorganismo:
las Bacterias Siguen siendo las Más Grandes mientras que los Productos Virales son los de Mayor CrecimientoLas bacterias representaron la mayor participación de mercado en 2025, con el 43,4%, siendo el segmento más significativo del mercado de inoculantes agrícolas por microorganismo. Esta dominancia se atribuye al uso comercial de larga data de cepas como Bradyrhizobium, Azospirillum brasilense y Bacillus subtilis, que se utilizan para la fijación de nitrógeno, la movilización de nutrientes y la mejora del crecimiento vegetal. En el mercado de inoculantes agrícolas, los productos bacterianos se benefician de procesos de registro establecidos y una amplia aplicación en sistemas de soja, leguminosas y cereales. América del Sur desempeña un papel fundamental en este segmento, ya que los productos rizobiales están estrechamente vinculados a la producción de leguminosas y la viabilidad económica del cultivo de soja. Si bien los inoculantes fúngicos también son significativos, particularmente en horticultura y gestión de enfermedades transmitidas por el suelo, las bacterias continúan proporcionando la base comercial más amplia en todas las regiones.
Los virus representan el segmento de microorganismos de más rápido crecimiento, con una CAGR proyectada del 8,0% hasta 2031. Este crecimiento está impulsado por la creciente adopción de tecnologías de nucleopoliedrovirus para el manejo de plagas lepidópteras difíciles. El mercado de inoculantes agrícolas está prestando más atención a este segmento a medida que los avances en la economía de producción y la validación en campo hacen que el control de plagas basado en virus sea más escalable.
Por Modo de Aplicación:
el Tratamiento de Semillas es el Más Grande mientras que la Pulverización Foliar es la de Mayor CrecimientoEl tratamiento de semillas representó la mayor participación de mercado con el 44,7% en 2025, emergiendo como el método de aplicación líder en el Mercado de Inoculantes Agrícolas. Este método es preferido por su capacidad para posicionar la actividad microbiana cerca de la semilla durante las primeras etapas del desarrollo radicular, integrándose perfectamente con los flujos de trabajo existentes de procesamiento de semillas. En este mercado, el tratamiento de semillas reduce los requisitos de mano de obra en campo y minimiza la manipulación por parte de los productores al eliminar la necesidad de mezcla en la explotación. Además, la infraestructura industrial de tratamiento de semillas garantiza una dosificación consistente y la compatibilidad con los productos convencionales de cuidado de semillas. Estas ventajas hacen del tratamiento de semillas la opción predeterminada para los grandes sistemas de cultivos en hilera y las regiones con redes establecidas de distribución de semillas pretratadas.
Se proyecta que la pulverización foliar sea el método de aplicación de más rápido crecimiento, con una CAGR del 5,7% hasta 2031. Este enfoque proporciona a los productores mayor flexibilidad a lo largo de la temporada de cultivo, siendo particularmente beneficioso para los cultivos donde el estrés por nutrientes, el estrés por calor o el momento de la etapa de crecimiento son críticos. El mercado de inoculantes agrícolas se ha beneficiado significativamente de este método de aplicación. Por ejemplo, en marzo de 2026, un líder en biosoluciones introdujo Otimais Duo en Brasil, un inoculante de doble microbio validado en múltiples países y cultivos. El producto demostró un rendimiento foliar más sólido en comparación con el tratamiento de semillas, particularmente en maíz.
Por Tipo de Cultivo:
las Frutas y Verduras son las Más Grandes mientras que los Cultivos Comerciales son los de Mayor CrecimientoLas frutas y verduras mantuvieron la mayor participación de mercado con el 28,7% en 2025, contribuyendo con el mayor valor al mercado de inoculantes agrícolas por tipo de cultivo. Esta dominancia se debe principalmente a su mayor valor por hectárea, lo que permite una recuperación más fácil de los costos de los insumos biológicos en comparación con los cultivos de campo de menor valor. El mercado se beneficia de la alta sensibilidad a los residuos en los canales de exportación, donde los compradores de productos frescos priorizan las prácticas de producción con etiqueta limpia y bajo contenido de residuos. Como resultado, los productores hortícolas tienden a adoptar inoculantes antes que los que cultivan productos básicos a granel, impulsados tanto por factores agronómicos como comerciales. Esto ha establecido a las frutas y verduras como líderes en adopción dentro de muchos sistemas de producción de alto valor.
Los cultivos comerciales representan el segmento de más rápido crecimiento, con una CAGR proyectada del 4,6% hasta 2031. Este crecimiento está impulsado por la creciente adopción de cultivos de uso intensivo de insumos como la caña de azúcar, el algodón y el café. El mercado de inoculantes agrícolas en estos cultivos se está expandiendo a medida que los compradores exigen un mejor desempeño ambiental, mientras que los productores buscan soluciones para mejorar la eficiencia de los nutrientes y proteger los márgenes de ganancia.
Por Formulación:
la Líquida Sigue siendo la Más Grande mientras que la Seca es la de Mayor CrecimientoSe proyecta que las formulaciones líquidas mantengan la mayor participación de mercado, representando el 54,6% del mercado de inoculantes agrícolas por tipo de formulación en 2025. Su amplia adopción se atribuye a la capacidad de los fabricantes para mantener estándares de esterilización más estrictos, lograr recuentos de células viables más altos y garantizar la compatibilidad con los sistemas de tratamiento de semillas líquidas y de riego. En particular, los productos líquidos se utilizan ampliamente en los programas de soja en Brasil y Argentina, donde las prácticas existentes de planificación, almacenamiento y las redes de distribuidores se alinean bien con estos formatos. Sin embargo, la logística sigue siendo un desafío significativo, ya que la refrigeración y el control de la contaminación son fundamentales durante el transporte y el almacenamiento. Estos desafíos son especialmente pronunciados en las zonas del interior y en las regiones más cálidas con infraestructura limitada de cadena de frío.
Las formulaciones secas son la categoría de más rápido crecimiento, con una CAGR proyectada del 5,5% hasta 2031. Este crecimiento está impulsado por mejoras en la vida útil y la facilidad de manejo. El mercado de inoculantes agrícolas se está beneficiando de los avances en la encapsulación de polímeros, los osmoprotectores y los sistemas de portadores en capas, que mejoran la practicidad de los productos secos en regiones con condiciones de distribución difíciles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Inoculantes Agrícolas en América del Norte
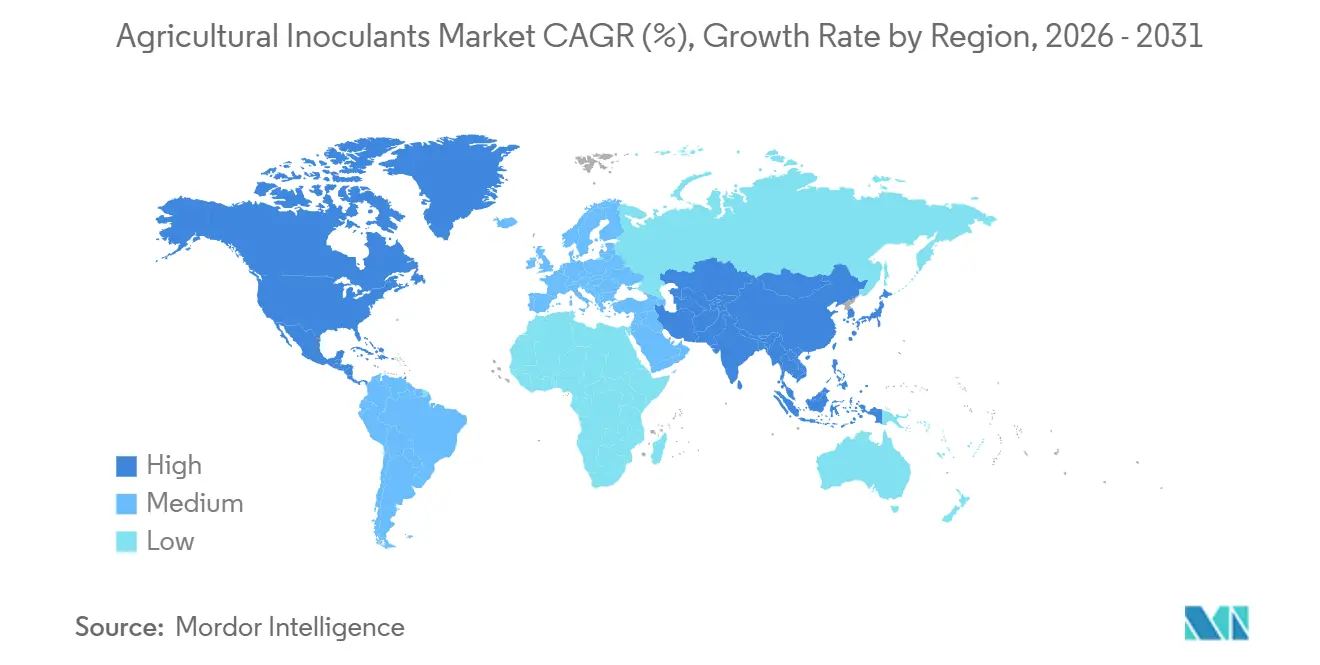
América del Norte mantuvo el 32,1% de la participación del mercado de inoculantes agrícolas en 2025 y se mantuvo como el mayor contribuyente regional. Esto fue respaldado por sólidas redes de minoristas, sistemas avanzados de asesoramiento agronómico y una alta adopción en la producción de soja y maíz. Los Estados Unidos continúan liderando la demanda regional a medida que los productos microbianos se integran eficientemente con los programas de tratamiento de semillas, protección de cultivos y agricultura orientada a la sostenibilidad. En 2025, Pivot Bio, Inc. amplió aún más la adopción a través de su programa N-OVATOR y asociaciones minoristas más amplias en el Cinturón del Maíz. Esto reforzó el papel de los insumos biológicos en la mejora tanto de la productividad agrícola como del desempeño ambiental.
Mercado de Inoculantes Agrícolas en Asia-Pacífico
Asia-Pacífico es el segmento regional de más rápido crecimiento con una CAGR proyectada del 6,8% hasta 2031. Este crecimiento está impulsado por las presiones en los costos de fertilizantes, el apoyo gubernamental a los insumos biológicos y la expansión de los programas de extensión agronómica. India sigue siendo un mercado clave de crecimiento a medida que la formalización regulatoria mejora los estándares de comercialización de los productos biológicos. En septiembre de 2024, Novonesis A/S fortaleció su presencia regional a través de su asociación con Krishak Bharati Cooperative Limited (KRIBHCO) para distribuir biofertilizantes micorrícicos en los principales cultivos de India. Australia también apoya el crecimiento regional al aumentar la adopción de la agricultura de precisión.
Mercado de Inoculantes Agrícolas en EMEA y América del Sur
Europa sigue siendo un mercado importante para los inoculantes agrícolas, aunque el crecimiento está parcialmente limitado por las regulaciones actuales de la Unión Europea que rigen los microorganismos. Las revisiones regulatorias en curso por parte de la Comisión Europea pueden ampliar gradualmente la lista de productos microbianos aprobados. América del Sur continúa siendo una importante región de crecimiento, particularmente en Brasil, donde el cultivo de soja a gran escala y la dependencia de las importaciones de fertilizantes están impulsando una demanda creciente de insumos biológicos. Oriente Medio y África siguen siendo mercados más pequeños, pero están atrayendo una atención industrial creciente porque la menor adopción histórica deja espacio para la expansión a través de nuevos modelos de distribución y asesoramiento, particularmente en los sistemas de producción de leguminosas.
Panorama Competitivo
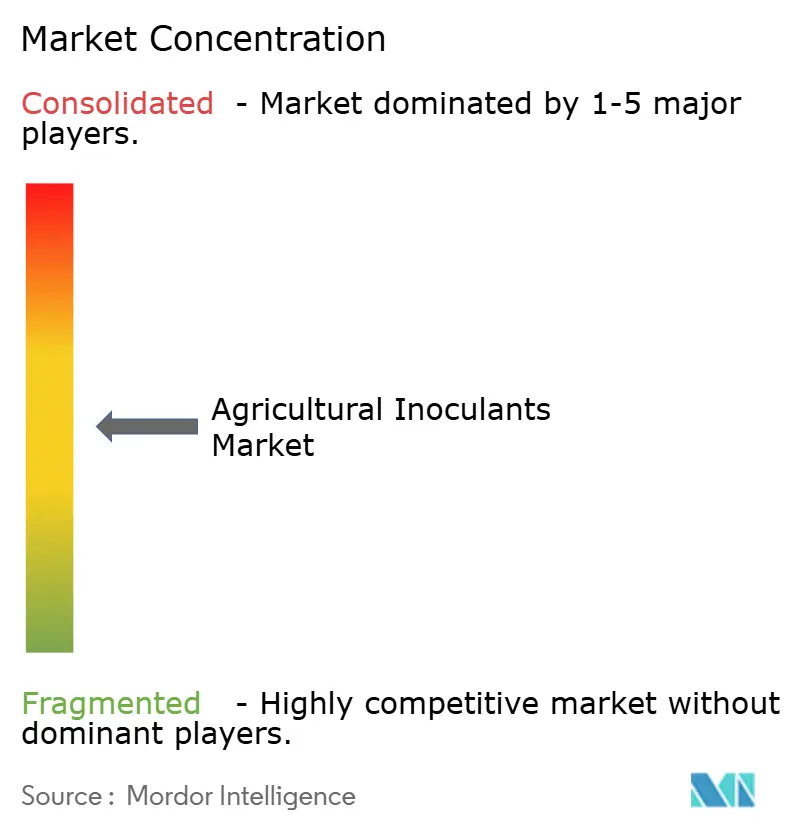
El mercado de inoculantes agrícolas está moderadamente consolidado a nivel mundial, con BASF SE, Syngenta Group Co., Ltd., Corteva, Inc., Bayer AG y Novonesis A/S beneficiándose de su escala en fabricación, registro y distribución. Estas empresas se benefician de distribuir las inversiones en investigación a través de carteras agrícolas más amplias y de comercializar eficientemente los productos biológicos a través de canales establecidos de insumos para cultivos. Las principales ventajas competitivas para las empresas que buscan una expansión rápida del mercado incluyen la infraestructura de fermentación, la calidad de la formulación y las aprobaciones regulatorias en múltiples países.
Syngenta Group Co., Ltd. está expandiendo su plataforma de productos biológicos a través de la fabricación a gran escala y asociaciones impulsadas por la innovación, respaldadas por operaciones en su instalación de productos biológicos en Orangeburg, Carolina del Sur. Novonesis A/S se está centrando en el crecimiento liderado por asociaciones en mercados agrícolas emergentes como India y África, donde las redes de distribución local y la educación agronómica son fundamentales para la adopción de productos. Estas estrategias subrayan cómo el mercado de inoculantes agrícolas recompensa tanto el desarrollo de capacidades internas como las sólidas asociaciones de comercialización regional.
Además de las principales corporaciones multinacionales, el mercado de inoculantes agrícolas sigue siendo muy dinámico, con empresas especializadas como Pivot Bio, Inc., Groundwork BioAg Ltd., Koppert Biological Systems B.V., Verdesian Life Sciences LLC y XiteBio Technologies Inc. desempeñando roles significativos. Estas empresas a menudo compiten a través de tecnologías específicas para cultivos, plataformas microbianas especializadas y productos adaptados para regiones con infraestructura limitada de cadena de frío o apoyo agronómico. Por ejemplo, Pivot Bio, Inc. se centra en tecnologías microbianas de fijación de nitrógeno, Groundwork BioAg se especializa en inoculantes micorrícicos y Koppert Biological Systems B.V. está expandiendo su distribución de protección biológica de cultivos a través de asociaciones estratégicas. Esta estructura competitiva apoya el crecimiento de los actores especializados mientras las empresas más grandes continúan influyendo en el panorama general del mercado.
Líderes de la Industria de Inoculantes Agrícolas
-
BASF SE
-
Bayer AG
-
Novonesis A/S
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inoculantes Agrícolas Empresas cubiertas en este informe
- BASF SE
- Bayer AG
- Novonesis A/S
- Corteva, Inc.
- Syngenta Group Co., Ltd.
- Valent BioSciences LLC
- Premier Tech Ltd.
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Verdesian Life Sciences LLC
- Groundwork BioAg Ltd.
- Pivot Bio, Inc.
- Koppert Biological Systems B.V.
- XiteBio Technologies Inc.
Desarrollos recientes de la industria en Mercado de Inoculantes Agrícolas
- Mayo de 2026: BASF SE puso en marcha su planta de fermentación BioHub en su sede de Ludwigshafen, Alemania, con una inversión en el rango de decenas de millones de euros, dirigida específicamente a fungicidas biológicos y tratamientos biológicos de semillas basados en Bacillus amyloliquefaciens y Penicillium coprobium. La instalación incorpora la producción de fermentación internamente, vinculando la investigación y el desarrollo directamente con la fabricación a escala industrial y reforzando la resiliencia de la cadena de suministro de la cartera BioSolutions de BASF SE.
- Mayo de 2026: Verdesian Life Sciences LLC recibió la designación de Bioestimulante Certificado del Instituto de Fertilizantes para su bioestimulante líquido Take Off LS, convirtiéndose en el segundo producto de la empresa en obtener esta certificación. El reconocimiento valida Take Off LS, un producto foliar o en surco que mejora la eficiencia en el uso del nitrógeno en maíz, soja y cultivos en hilera, frente a los estándares de la industria en materia de composición, seguridad y eficacia.
- Marzo de 2026: BASF SE completó la adquisición de AgBiTech Group de Paine Schwartz Partners. AgBiTech se especializa en tecnología de nucleopoliedrovirus para el biocontrol de plagas lepidópteras, con instalaciones de fabricación en los Estados Unidos, Australia y Brasil. La adquisición fortalece la cartera de control biológico de insectos de BASF SE y acelera la comercialización de la tecnología de nucleopoliedrovirus en el creciente mercado de biocontrol de Brasil.
Mercado de Inoculantes Agrícolas Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de inoculantes agrícolas como el valor de las formulaciones microbianas, principalmente bacterias, hongos o consorcios, aplicadas a semillas, suelo o superficies foliares para mejorar la disponibilidad de nutrientes, la fijación de nitrógeno o la supresión de plagas en cultivos alimentarios y de alimentación animal.
Exclusión del alcance: los productos vendidos exclusivamente como auxiliares de fermentación específicos para ensilaje no se contabilizan.
Descripción General de la Segmentación
- Por Función
- Nutrición de Cultivos
- Agentes de Biocontrol
- Por Microorganismo
- Bacterias
- Bacillus
- Azotobacter
- Rhizobium y Bradyrhizobium
- Bacterias solubilizadoras de fosfato
- Hongos
- Trichoderma
- Micorriza
- Beauveria bassiana
- Metarhizium anisopliae
- Virus
- Bacterias
- Por Modo de Aplicación
- Tratamiento de Semillas
- Tratamiento del Suelo
- Pulverización Foliar
- Por Tipo de Cultivo
- Granos y Cereales
- Leguminosas y Oleaginosas
- Cultivos Comerciales
- Frutas y Verduras
- Otras Aplicaciones
- Por Formulación
- Líquida
- Seca
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Para cerrar las brechas, nuestro equipo entrevista a agrónomos, químicos de formulación, distribuidores de insumos y cooperativas de productores en América del Norte, Brasil, India, Francia y Sudáfrica. Estas conversaciones verifican las tasas de adopción en el mundo real, las dosis de aplicación típicas y las expectativas de precios a futuro que la investigación documental por sí sola no puede revelar.
Investigación Documental
Los analistas de Mordor primero examinan conjuntos de datos abiertos de organismos como FAO FAOSTAT, USDA ERS, Eurostat, ANPII e ICAR; luego incorporan análisis de patentes de Questel, trazas de envíos de Volza y archivos de noticias de Dow Jones Factiva para dimensionar los hectáreas sembradas y evaluar la penetración de inoculantes. Los informes anuales 10-K de las empresas, las presentaciones para inversores y las directrices nacionales de biofertilizantes proporcionan indicios sobre los precios de venta promedio y el ritmo regulatorio. Las fuentes citadas anteriormente son ilustrativas; muchas referencias adicionales informan la limpieza y verificación de datos.
Dimensionamiento del Mercado y Pronóstico
Una construcción híbrida de arriba hacia abajo convierte la superficie de cultivo en hectáreas potencialmente tratadas, aplica multiplicadores de penetración y dosis específicos por región, y valora los volúmenes a precios de venta promedio ponderados. Los resultados se contrastan mediante consolidaciones selectivas de proveedores de abajo hacia arriba y verificaciones de canales. Las variables clave incluyen la superficie de soja y maíz, el crecimiento de la superficie con certificación orgánica, la dosis de inoculante por hectárea, el desperdicio promedio relacionado con la vida útil y la dispersión regional del precio de venta promedio. Una regresión multivariante con superficie, índice de precios de fertilizantes y participación de tierras agrícolas orgánicas impulsa nuestro pronóstico para 2025-2030; el análisis de escenarios se ajusta para regulaciones disruptivas o eventos de sequía.
Validación de Datos y Ciclo de Actualización
Los resultados se someten a verificaciones de varianza frente a datos históricos de comercio, son revisados por pares por analistas senior y se actualizan cada doce meses, con actualizaciones intermedias activadas por eventos materiales (por ejemplo, un cambio significativo en el registro a nivel de país).
Por Qué la Línea de Base de Inoculantes Agrícolas de Mordor Merece Confianza
Las cifras publicadas a menudo divergen porque cada editor elige su propio alcance funcional, año base y cadencia de actualización.
Los principales factores de divergencia incluyen el tratamiento diferente de los aditivos para ensilaje, si las mezclas de biofertilizantes se incluyen o no, las diferentes trayectorias de escalada del precio de venta promedio y el momento de las conversiones de divisas.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Divergencia |
|---|---|---|
| 11,23 mil millones de USD (2025) | Mordor Intelligence | - |
| 1,10 mil millones de USD (2022) | Consultora Global A | Contabiliza solo el inoculante más los aditivos para ensilaje y omite el subsegmento de biofertilizantes |
| 0,96 mil millones de USD (2020) | Casa de Investigación B | Año base más antiguo y supuestos conservadores de adopción que reducen el valor |
| 4,43 mil millones de USD (2024) | Asociación Industrial C | Se basa en encuestas de envíos de regiones limitadas y proyección plana del precio de venta promedio |
Esta comparación muestra que el alcance funcional más amplio de Mordor, la actualización anual y los precios validados de forma cruzada producen una línea de base equilibrada y transparente que los tomadores de decisiones pueden replicar y defender.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento de los inoculantes agrícolas hasta 2031?
El crecimiento está siendo respaldado por la presión en los costos de fertilizantes, expectativas más estrictas sobre residuos, una regulación más sólida de los insumos biológicos y un uso más amplio de programas biológicos de tratamiento de semillas y foliares.
¿Qué tamaño tiene el espacio de inoculantes agrícolas en 2026?
El tamaño del mercado de inoculantes agrícolas se sitúa en 12,35 mil millones de USD en 2026 y se prevé que alcance los 19,46 mil millones de USD en 2031 a una CAGR del 9,52%.
¿Qué función lidera los ingresos y cuál es la de mayor crecimiento?
Los Agentes de Biocontrol son la función más grande con una participación del 58,1% en 2025, mientras que la Nutrición de Cultivos es la función de mayor crecimiento con una CAGR del 5,1% hasta 2031.
¿Qué grupo de microorganismos tiene las perspectivas más sólidas?
Las Bacterias siguen siendo el grupo más grande con una participación del 43,4% en 2025, pero los Virus tienen la expansión proyectada más rápida con una CAGR del 8,0% hasta 2031.
¿Por qué el tratamiento de semillas sigue siendo el método de aplicación más importante?
El tratamiento de semillas sigue siendo el más grande porque coloca los microorganismos en la zona radicular de forma temprana, se adapta a los sistemas de semillas existentes y reduce las necesidades de manipulación en la explotación.
¿Qué región ofrece la mayor oportunidad de expansión a corto plazo?
Asia-Pacífico ofrece las perspectivas de crecimiento más sólidas con una CAGR del 6,8% hasta 2031, respaldada por la presión en los costos de insumos, el apoyo político y redes de extensión más amplias.