
Tamaño y participación del mercado de alquiler de montacargas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
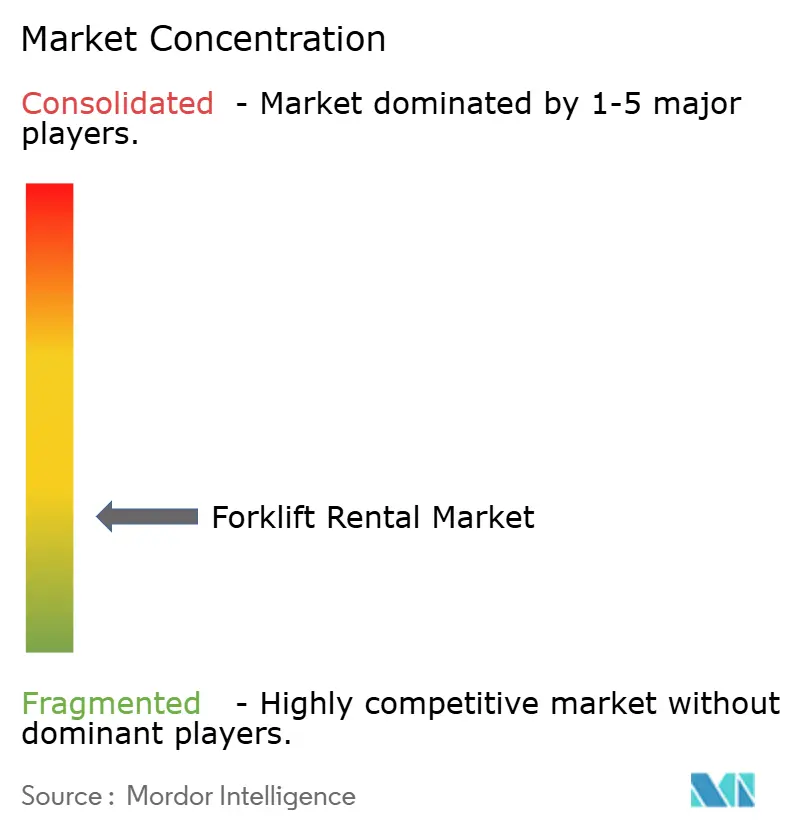
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alquiler de montacargas por Mordor Intelligence
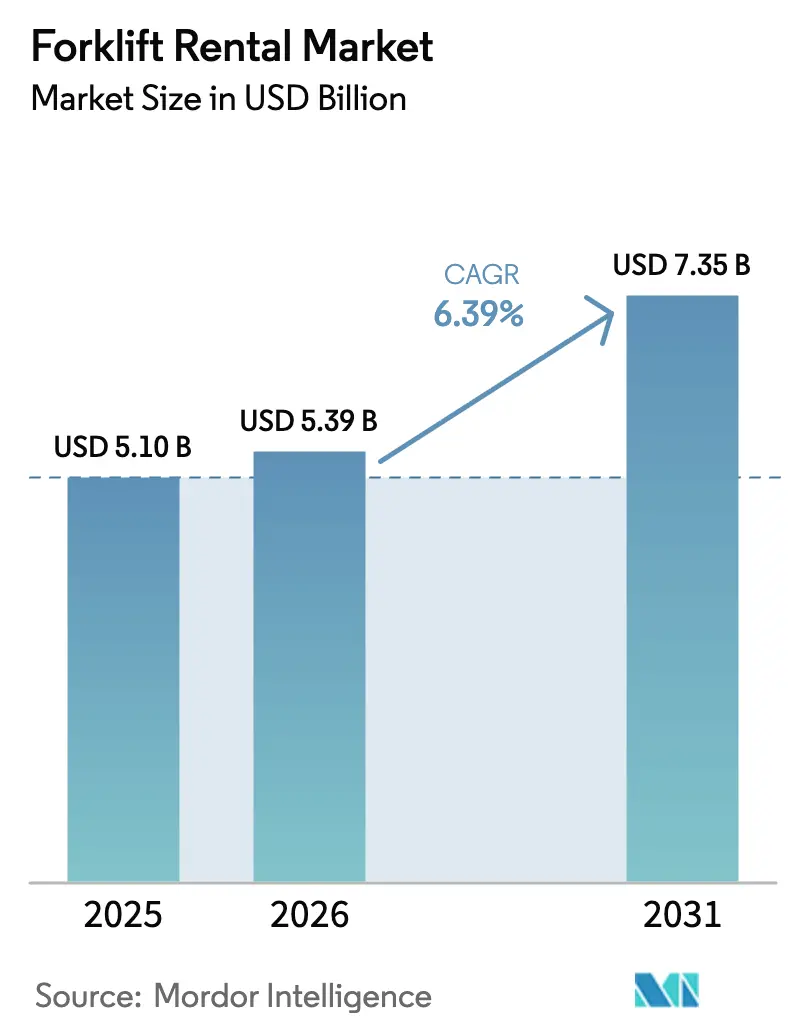
El tamaño del mercado de alquiler de montacargas fue valorado en USD 5.100 millones en 2025 y se estima que crecerá desde USD 5.390 millones en 2026 hasta alcanzar USD 7.350 millones en 2031, a una CAGR del 6,39% durante el período de pronóstico (2026-2031). El crecimiento se está acelerando porque las empresas están priorizando los gastos operativos de ciclo corto sobre la propiedad de equipos que pesa en el balance, mientras que los modelos eléctricos están desplazando rápidamente a las flotas de diésel y GLP que enfrentan costosos requisitos de cumplimiento bajo normas de emisiones cada vez más estrictas. La mayor volatilidad estacional en el comercio electrónico, la proliferación de almacenes de pasillos estrechos y la necesidad de unidades habilitadas con telemática que respalden la automatización mantienen altas las tasas de utilización y reducen el tiempo de inactividad. Las ofertas de suscripción de los fabricantes de equipos originales que agrupan hardware, software y mantenimiento intensifican la competencia, pero también amplían la demanda al reducir las barreras de entrada para los operadores medianos. En general, el mercado de alquiler de montacargas se beneficia de un giro estructural hacia la capacidad flexible en cadenas de suministro que valoran el tiempo de actividad y el cumplimiento ambiental por encima de la propiedad directa.
Conclusiones clave del informe
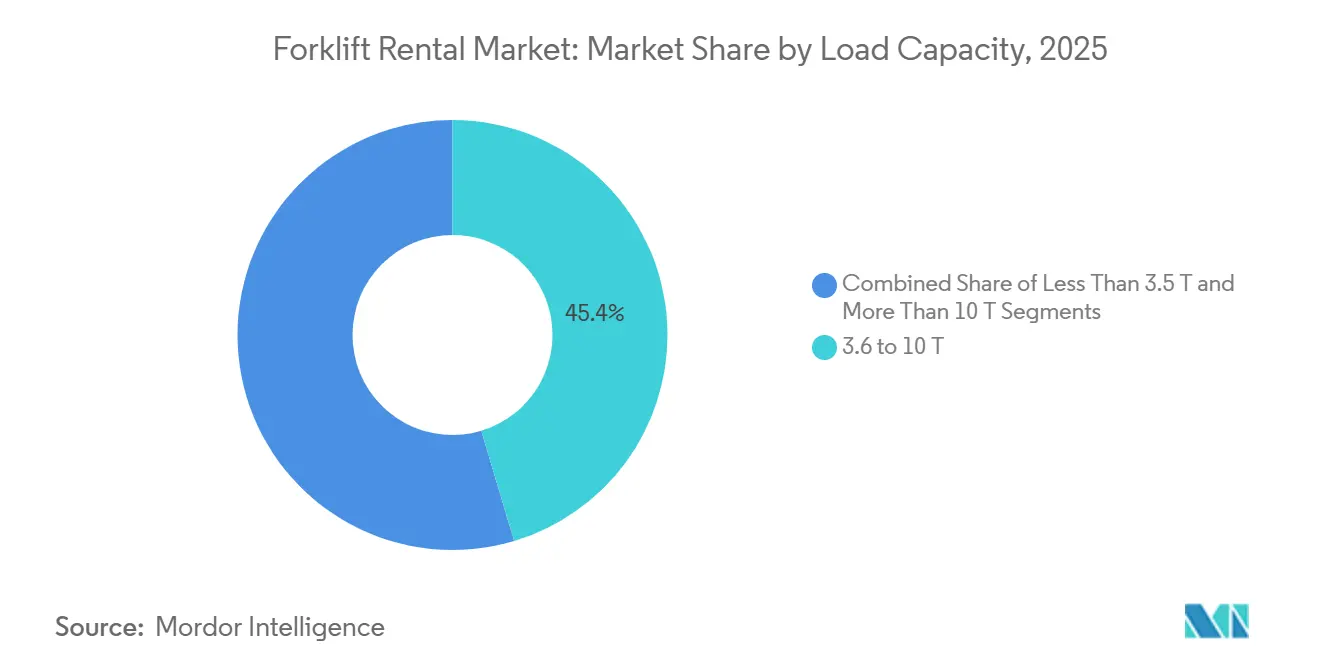
- Por segmento de capacidad de carga, la categoría de 3,6 a 10 toneladas representó el 45,37% de la participación del mercado de alquiler de montacargas en 2025; se proyecta que la clase de menos de 3,5 toneladas se expanda a una CAGR del 10,67% hasta 2031.
- Por fuente de energía, los montacargas eléctricos representaron el 54,39% de la participación del mercado de alquiler de montacargas en 2025 y se espera que crezcan a una CAGR del 11,89%.
- Por duración del alquiler, los contratos a corto plazo representaron el 64,73% de los ingresos en 2025, mientras que se prevé que los acuerdos a largo plazo registren el crecimiento más rápido con una CAGR del 8,50%.
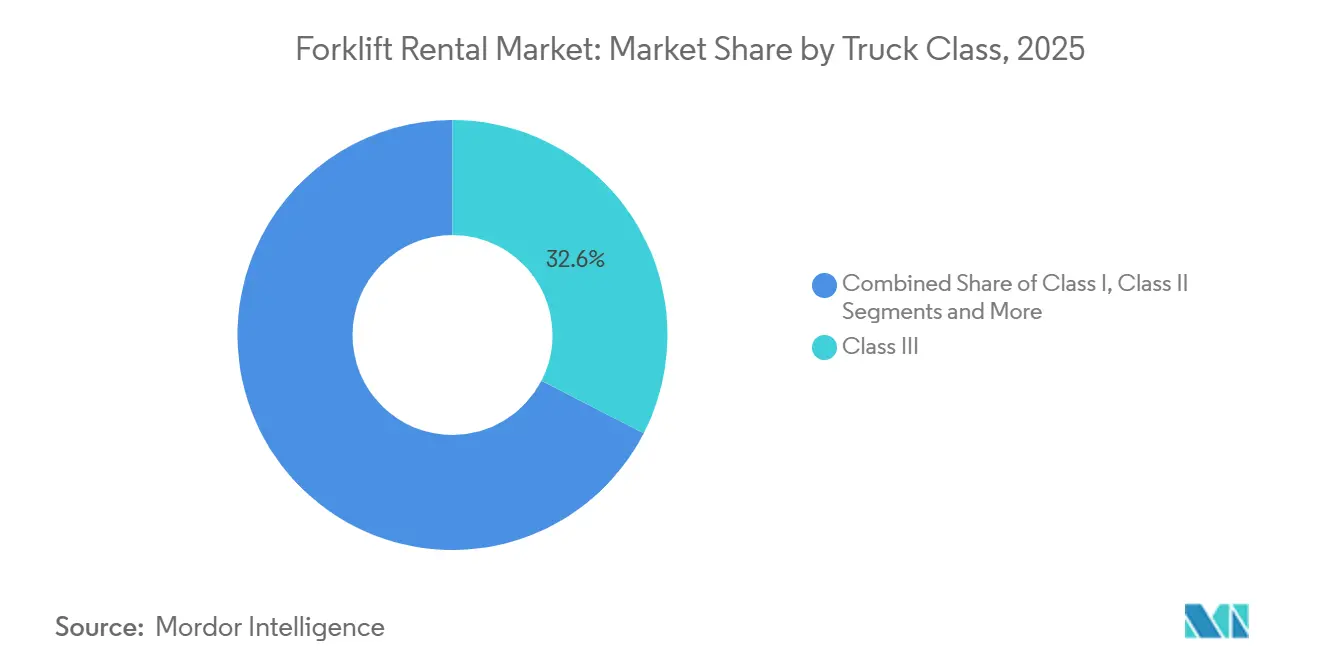
- Por clase de camión, los camiones eléctricos de mano de Clase III lideraron con una participación de ingresos del 32,56% en 2025; los equipos de pasillo estrecho de Clase II avanzan a una CAGR del 9,10%.
- Por industria de uso final, el almacenamiento y la logística representaron el 38,67% del tamaño del mercado de alquiler de montacargas en 2025, mientras que se proyecta que el almacenamiento para comercio electrónico crezca a una CAGR del 11,70%.
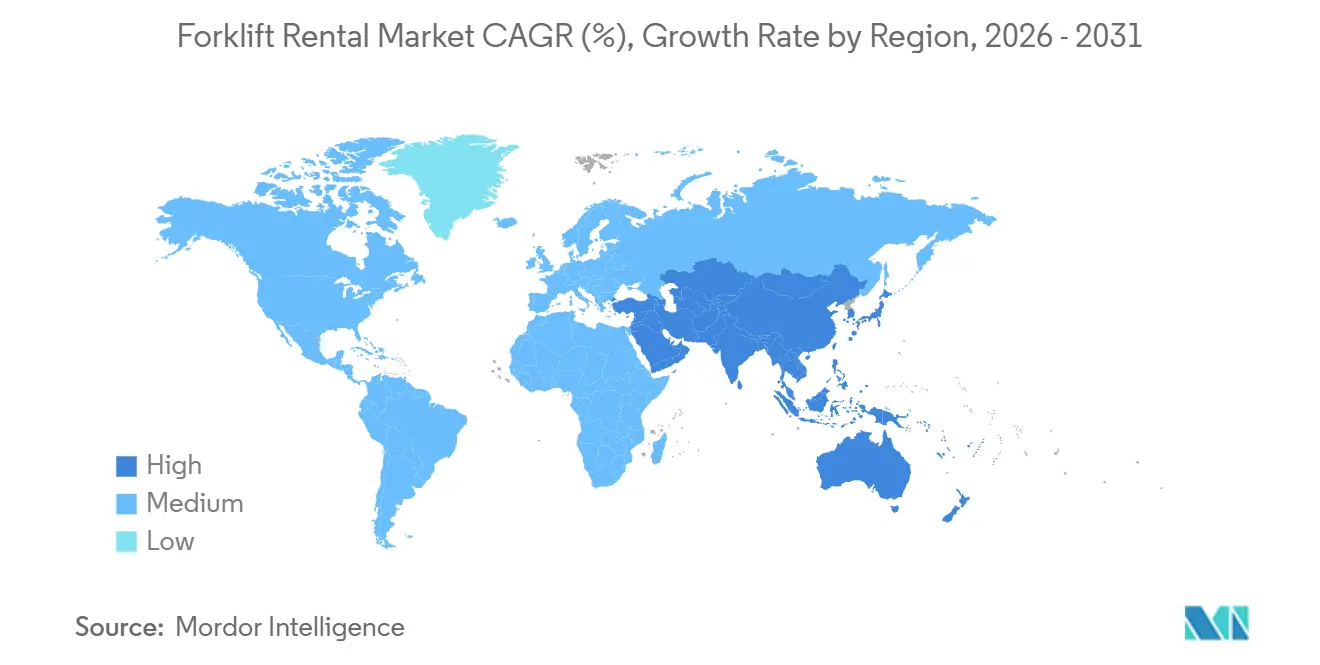
- Por geografía, la región de Asia-Pacífico dominó con una participación de ingresos del 37,65% en 2025, creciendo a una CAGR del 10,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge del cumplimiento del comercio electrónico | +1.8% | Global, núcleo en Asia-Pacífico, liderado por América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia presupuestos de gastos operativos | +1.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Automatización acelerada de almacenes | +1.2% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Normativas de emisiones que eliminan los camiones de combustión interna | +1.0% | América del Norte (California) y regiones de la Etapa V de la UE | Largo plazo (≥ 4 años) |
| Optimización de flotas impulsada por inteligencia artificial | +0.6% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modelos de suscripción de fabricantes de equipos originales | +0.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del cumplimiento del comercio electrónico
La extensa red global de centros de distribución de Amazon y la significativa inversión de DHL en automatización están impulsando la expansión de las flotas de alquiler durante los períodos pico, haciendo que los acuerdos de costos variables sean más favorables en comparación con la propiedad [1]"Huella de operaciones globales,", Amazon, aboutamazon.com. Se espera que la región de Asia-Pacífico experimente un crecimiento sustancial en el espacio de almacenes, con contribuciones notables de los mercados emergentes. Las fluctuaciones en los volúmenes de paquetes en los centros de última milla están aumentando la demanda de soluciones de capacidad flexible. Los operadores de alquiler están respondiendo a esto ofreciendo modelos eléctricos compactos que pueden operar eficientemente en pasillos estrechos mientras mantienen altas capacidades de elevación. El rápido crecimiento del comercio electrónico continúa dando forma al desarrollo del mercado de alquiler de montacargas a lo largo del horizonte de planificación.
Cambio del gasto de capital al gasto operativo en presupuestos de manejo de materiales
La Asociación de Arrendamiento y Financiamiento de Equipos señaló un aumento notable en el financiamiento y arrendamiento de equipos de manejo de materiales en los Estados Unidos, lo que refleja un cambio respecto a los patrones tradicionales[2]"Encuesta de actividad de financiamiento de equipos 2024,", Asociación de Arrendamiento y Financiamiento de Equipos, elfaonline.org. Los líderes financieros recurren cada vez más a los alquileres para mitigar los riesgos asociados con la depreciación y el valor residual. Esta estrategia garantiza el acceso a la tecnología más reciente a medida que los avances como los accionamientos eléctricos e de hidrógeno reemplazan a los modelos diésel más antiguos. En industrias como la automotriz y la electrónica de consumo, donde los ciclos de pedidos son impredecibles y los programas de producción cambian con frecuencia, la propiedad a menudo no es una solución rentable. Además, los contratos de alquiler transfieren las responsabilidades de mantenimiento a los arrendadores, alineándose con los requisitos de recertificación regulatoria y ayudando a los operadores a reducir gastos. El mercado de alquiler de montacargas se ve reforzado además por los operadores logísticos de múltiples sitios que adoptan acuerdos marco que garantizan tarifas y calidad de servicio consistentes.
Normativas de emisiones que eliminan los camiones de combustión interna de Clase IV/V
California planea prohibir la venta de nuevos montacargas de combustión interna de Clase IV y V y eliminarlos gradualmente en grandes almacenes [3]"Regulación de montacargas de cero emisiones,", Junta de Recursos del Aire de California, ww2.arb.ca.gov. En la Unión Europea, normas más estrictas están aumentando los costos de cumplimiento para los modelos diésel. Las baterías de iones de litio se están convirtiendo en la fuente de energía dominante para los nuevos montacargas eléctricos en América del Norte y Europa. Las empresas de alquiler están acelerando la sustitución de sus flotas de motores de combustión interna para alinearse con las próximas regulaciones y mitigar los riesgos financieros. La combinación de la reducción de los costos de las baterías y la claridad regulatoria está impulsando la creciente preferencia por los montacargas eléctricos en el mercado de alquiler.
Adopción de software de optimización de flotas impulsado por inteligencia artificial
Las empresas de alquiler ahora utilizan datos en tiempo real de paneles de control en la nube para monitorear la utilización, el estado de las baterías y las alertas de colisión. Esta capacidad les permite redirigir rápidamente las unidades inactivas, lo que lleva a reducciones significativas en los costos logísticos. El despliegue de soluciones de telemática ha mejorado la productividad de los activos en las flotas de alquiler. Además, los análisis respaldan un modelo de facturación por uso, lo que resulta atractivo para los clientes que prefieren precios flexibles durante períodos de menor demanda. Los primeros adoptantes en industrias como la distribución de alimentos y la fabricación automotriz han reportado ahorros de costos significativos, lo que ha fomentado una adopción más amplia. La integración de la inteligencia artificial fortalece aún más la posición del mercado de alquiler de montacargas como un recurso flexible e impulsado por información.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Gasto cíclico en construcción | -1.1% | Global, con impacto pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de mano de obra para operadores de montacargas | -0.8% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los costos de materias primas para baterías de iones de litio | -0.6% | Global, con concentración de la cadena de suministro en Asia-Pacífico | Mediano plazo (2-4 años) |
| El arrendamiento directo de fabricantes de equipos originales canibaliza las flotas de alquiler | -0.4% | Global, con mayor impacto en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto cíclico en construcción
Las fluctuaciones en la industria de la construcción influyen directamente en la demanda de alquiler de montacargas, generando flujos de ingresos impredecibles para las empresas de alquiler. Recientemente, el mercado de equipos de construcción experimentó resultados mixtos, con un actor importante que reportó una disminución en los ingresos debido a la reducción de los volúmenes de ventas y una caída en las ventas de equipos a usuarios finales. Sin embargo, las perspectivas para el futuro cercano indican un posible repunte en las ventas de equipos de construcción, respaldado por la mejora de las condiciones económicas y la reducción de las tasas de interés. Además, se espera que las importantes inversiones federales en proyectos de infraestructura proporcionen estabilidad, con una parte notable de los contratistas ya involucrados en estas iniciativas. A pesar de este apoyo, las empresas de alquiler continúan enfrentando desafíos como retrasos en los proyectos y el aumento de los costos de materiales, que siguen siendo una preocupación significativa para muchas empresas. La naturaleza cíclica del gasto en construcción a menudo resulta en períodos de exceso de inventario de alquiler, como se refleja en la reciente desaceleración del crecimiento de los ingresos por alquiler, que marca uno de los desempeños más débiles en tiempos recientes.
El arrendamiento directo de fabricantes de equipos originales canibaliza las flotas de alquiler independientes
A medida que los fabricantes implementan programas cautivos, los distribuidores independientes pierden acceso a equipos nuevos a precios de fábrica y deben comprar a costos más altos, lo que reduce sus márgenes de beneficio. Los independientes más grandes aseguran acuerdos favorables a través de mayores volúmenes de compra, pero los actores regionales más pequeños enfrentan desafíos como la posible salida del mercado o la consolidación. Si bien este enfoque aumenta la adopción del alquiler entre los usuarios finales, también desplaza la distribución de ingresos, añadiendo desafíos estratégicos dentro del mercado de alquiler de montacargas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por capacidad de carga:
las unidades compactas ganan terreno en almacenes urbanos densosEl segmento de 3,6 a 10 toneladas capturó el 45,37% de los ingresos de 2025, confirmando su versatilidad en operaciones de producción, logística y construcción. En contraste, los montacargas de menos de 3,5 toneladas están en camino de alcanzar una CAGR del 10,67% hasta 2031, respaldados por ciudades con escasez de terreno donde los pasillos estrechos y los estantes altos dominan el diseño de las instalaciones. En los principales centros urbanos, a medida que aumenta el almacenamiento vertical, los almacenes adoptan cada vez más montacargas eléctricos compactos. Estos montacargas están diseñados para alcanzar alturas de elevación significativas mientras navegan eficientemente por pasillos estrechos. Además, las tecnologías avanzadas de baterías mejoran la viabilidad económica para las flotas de alquiler, lo que lleva a menores costos totales del ciclo de vida.
A medida que las áreas urbanas se vuelven cada vez más densamente pobladas, se espera que la demanda de alquiler de montacargas compactos crezca a un ritmo más rápido en comparación con otras categorías. La tecnología de telemática permite a los arrendadores optimizar la rotación de montacargas, garantizando un servicio eficiente en ubicaciones más tranquilas mientras se mantiene la disponibilidad en áreas de alta demanda. Los mercados secundarios, incluidas las instalaciones industriales, aún muestran preferencia por máquinas más grandes, con una adopción de alquiler limitada debido a la necesidad de propiedad de equipos especializados. Esta tendencia destaca el cambio del mercado de alquiler de montacargas hacia activos más ágiles y respetuosos con el medio ambiente, con los modelos eléctricos compactos impulsando esta transformación.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por duración del alquiler:
la flexibilidad a corto plazo impulsa la demanda actualLos alquileres a corto plazo con duraciones de menos de 12 meses representaron el 64,73% de los ingresos en 2025, impulsados principalmente por la construcción y la logística estacional. Sin embargo, los acuerdos de más de 12 meses ahora registran una CAGR del 8,50% a medida que los grandes operadores logísticos ejecutan acuerdos de múltiples sitios que estandarizan las especificaciones de la flota y los niveles de servicio. Una parte significativa de los arrendamientos de manejo de materiales ahora abarca duraciones más largas. Los plazos extendidos permiten a los arrendadores amortizar los costos de adquisición durante un período más largo, reduciendo así las tarifas mensuales sin comprometer los rendimientos.
Las opciones de alquiler flexibles permiten a los clientes salir con poco aviso después del período inicial, logrando un equilibrio entre previsibilidad y agilidad. Los contratistas también amplían los períodos de alquiler promedio a medida que los acuerdos agrupados simplifican la facturación y desbloquean descuentos por volumen. Como resultado, el tamaño del mercado de alquiler de montacargas atribuible a los contratos a largo plazo continúa expandiéndose, aunque la demanda a corto plazo sigue siendo vital para los picos específicos de proyectos.
Por fuente de energía:
el dominio eléctrico se acelera bajo los mandatos de emisionesLos montacargas eléctricos aseguraron el 54,39% de la participación del mercado de alquiler de montacargas en 2025 y exhiben una CAGR del 11,89% hasta 2031, impulsados por la caída de los costos de las baterías por debajo de USD 150/kWh y las normas de cero emisiones en California y la UE. Los principales actores del mercado de alquiler de montacargas se están enfocando en aumentar la penetración de las flotas eléctricas, lo que refleja un cambio significativo en la dinámica de sus flotas. Mientras tanto, las unidades de energía tradicionales están experimentando una disminución constante en sus valores residuales.
Aunque los montacargas híbridos y de hidrógeno actualmente contribuyen mínimamente a los ingresos, los proyectos piloto en aplicaciones industriales demuestran su potencial, particularmente en operaciones que requieren tiempo de actividad continuo y repostaje rápido. Los altos costos de infraestructura siguen siendo un desafío, pero las colaboraciones con proveedores de gas industrial para la producción localizada de hidrógeno podrían ayudar a abordar las barreras de adopción. En consecuencia, la tecnología eléctrica continúa dominando las perspectivas del mercado de alquiler de montacargas, mientras que los sistemas de propulsión alternativos ganan terreno gradualmente.
Por clase de camión:
las unidades de pasillo estrecho se disparan a medida que los almacenes maximizan la densidadEn 2025, los camiones eléctricos de mano y los transportadores de paletas de Clase III representaron el 32,56% de los ingresos por alquiler, atendiendo cargas ligeras y satisfaciendo las demandas siempre presentes del comercio minorista. Con el aumento de los alquileres de almacenes urbanos, los operadores están pasando de configuraciones de pasillos anchos a configuraciones de pasillos muy estrechos. Esta transición, con una CAGR del 9,10%, ha impulsado un crecimiento significativo en los modelos de pasillo estrecho de Clase II y ha mejorado notablemente la capacidad de almacenamiento. Un fabricante destacado introdujo unidades de Clase II habilitadas con telemática, lo que resultó en una reducción del tiempo de inactividad y una mayor vida útil.
Los montacargas eléctricos de Clase I mantienen su posición en aplicaciones de rango medio, mientras que los camiones de combustión interna de Clase IV y V enfrentan estancamiento debido a las regulaciones de emisiones. Con el endurecimiento de las regulaciones, se espera que el mercado de alquiler de montacargas para montacargas eléctricos de pasillo estrecho supere a todas las demás clases en el futuro.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por industria de uso final:
el almacenamiento para comercio electrónico supera a la logística en generalEl almacenamiento y la logística generaron el 38,67% de la demanda de 2025, con el subconjunto de comercio electrónico escalando a una CAGR del 11,70% respaldado por la red de 750.000 robots de Amazon y el impulso de automatización de DHL. Si bien la construcción sigue siendo un contribuyente significativo a los ingresos, su crecimiento se ha desacelerado debido a una disminución en los flujos de proyectos. Mientras tanto, los sectores automotriz, alimentario y aeroespacial impulsan colectivamente la demanda, con las plantas de vehículos eléctricos que aumentan notablemente la necesidad de montacargas especializados diseñados para líneas de producción de baterías.
Las cadenas minoristas amplían sus flotas de montacargas durante los meses pico, solo para reducirlas significativamente después. Esta tendencia subraya la creciente preferencia por los alquileres sobre la propiedad directa. Además, aunque los requisitos de cadena de frío de la industria farmacéutica son un nicho, están experimentando un crecimiento notable. En resumen, la industria de alquiler de montacargas está estrechamente vinculada a sectores que experimentan fluctuaciones en la demanda o tienen requisitos estrictos de tiempo de actividad, lo que subraya la diversa gama de aplicaciones de uso final dentro del mercado.
Análisis geográfico
Mercado de Alquiler de Montacargas en Asia-Pacífico
La región de Asia-Pacífico concentró el 37,65% de los ingresos globales en 2025 y se espera que registre una CAGR del 10,28% hasta 2031. El extenso desarrollo de almacenes en China y la finalización de proyectos logísticos en India están impulsando este crecimiento. Con la alta penetración del comercio electrónico en China, las flotas de alquiler experimentan un crecimiento significativo durante los principales eventos de compras. La introducción de nuevos espacios automatizados en Japón pone de relieve la integración de equipos eléctricos de pasillo estrecho y telemática, respondiendo a la escasez de mano de obra y al aumento de los salarios.
Mercado de Alquiler de Montacargas en América del Norte
América del Norte, liderada por Estados Unidos, contribuye de manera significativa a los ingresos. El impulso de la región hacia plazos de cero emisiones está acelerando la transición hacia equipos eléctricos, apoyando el crecimiento del mercado de alquiler de montacargas. Por su parte, Canadá mantiene una demanda estable, especialmente a lo largo de los principales corredores logísticos.
Mercado de Alquiler de Montacargas en EMEA y América del Sur
Europa representa una parte sustancial de los ingresos, con los países líderes impulsando el mercado. Los cambios regulatorios están incentivando a las flotas de alquiler a adoptar opciones eléctricas, a pesar de los mayores costos asociados en comparación con las unidades tradicionales. Los actores dominantes en la región aprovechan sus extensas redes de sucursales para atender a clientes de alcance panregional. América del Sur y las áreas combinadas de Oriente Medio y África, aunque con una participación menor, están experimentando un crecimiento notable. Esto está impulsado por la expansión de la logística portuaria y ambiciosos proyectos de infraestructura, que están incrementando la demanda de alquileres especializados.

Panorama regulatorio
Las flotas de alquiler de montacargas operan bajo normas de seguridad laboral, estándares de producto y requisitos de emisiones cada vez más estrictos que favorecen el equipo eléctrico. En Estados Unidos, los requisitos de la OSHA y las normas de consenso ANSI/ITSDF determinan la capacitación de operadores, la inspección y las prácticas de uso seguro, reforzadas por iniciativas del sector como el Día Nacional de Seguridad de Montacargas de la Industrial Truck Association (ITA) en 2026. En el plano de las emisiones, las medidas de la California Air Resources Board (CARB), vigentes a partir del 1 de enero de 2026, restringen la vía de adquisición y operación de nuevos montacargas de encendido por chispa de gran tamaño de Clase IV y Clase V, lo que acelera la planificación de renovación de flotas para operadores de almacenes con múltiples ubicaciones.
Los requisitos de batería y compatibilidad electromagnética también están adquiriendo mayor relevancia para los operadores de alquiler que expanden sus flotas eléctricas. En Estados Unidos, las medidas de la U.S. Consumer Product Safety Commission (CPSC) en torno a julio de 2026 endurecieron el control de importación de módulos de baterías de ion de litio al vincular el cumplimiento con las expectativas actualizadas de UL 2580:2026 para los lotes entrantes, lo que aumenta las necesidades de diligencia para los arrendadores que abastecen equipos eléctricos a través de canales OEM y de terceros. En Europa, la publicación de la norma EN 17329:2026 por parte del CEN (vigente desde el 1 de agosto de 2026) añade una capa adicional de conformidad para la compatibilidad electromagnética de montacargas de ion de litio, lo que puede afectar los plazos de aprovisionamiento, las pruebas de calificación y la estandarización transfronteriza de flotas para los programas de alquiler paneuropeos.
Análisis de la cadena de valor
La cadena de valor del alquiler de montacargas comienza aguas arriba con los fabricantes de montacargas (OEM), los proveedores de baterías y trenes motrices (cada vez más de ion de litio) y los fabricantes de componentes conformes con las normas, y luego pasa por los programas de arrendamiento cautivos de los OEM, las redes de distribuidores y los especialistas de alquiler independientes que adquieren, financian y despliegan las flotas. Los actores de escala y los operadores con múltiples sucursales suelen negociar compras marco con los principales OEM, priorizando la disponibilidad de piezas de repuesto, las especificaciones estandarizadas y la preparación para telemática con el fin de mantener una alta utilización. Los nuevos puntos de control de cumplimiento en torno a la certificación de baterías y la CEM (por ejemplo, los controles vinculados a UL 2580:2026 en Estados Unidos y EN 17329:2026 en la Unión Europea) aumentan las dependencias de selección y pruebas en el aprovisionamiento, lo que puede desplazar el abastecimiento hacia proveedores calificados y paquetes respaldados por OEM.
En la etapa intermedia, la preparación de la flota, el reacondicionamiento y el mantenimiento se realizan a través de sucursales propias de la empresa y centros de servicio de distribuidores, con el respaldo de la distribución de piezas y la cobertura de técnicos. El rendimiento de disponibilidad y el tiempo de respuesta son diferenciadores clave en los contratos de alquiler. Aguas abajo, los usuarios finales, como los 3PL, los almacenes de comercio electrónico y los fabricantes, contratan alquileres a través de demanda puntual a corto plazo o acuerdos marco multisede que cada vez más agrupan mantenimiento, inspecciones de cumplimiento y monitoreo de flota habilitado por software. La captura de valor tiende a concentrarse en los operadores que integran telemática, enrutamiento y contratación digital entre sucursales, mientras que los modelos de suscripción de los OEM y las marcas de alquiler habilitadas digitalmente aumentan la presión competitiva sobre las flotas independientes al reducir la fricción en los pedidos y el servicio.
Panorama competitivo
United Rentals, Sunbelt Rentals, Toyota Industries, Caterpillar y Herc Rentals, los cinco principales operadores, controlan una participación significativa de los ingresos globales, lo que indica una concentración moderada en el mercado de alquiler de montacargas. United Rentals opera una gran flota de montacargas, utilizando su escala para asegurar condiciones directas de fábrica y promover plataformas aéreas. Sunbelt Rentals muestra un alcance igualmente amplio. Mientras tanto, los programas cautivos de los fabricantes de equipos originales, como Full Flex de Jungheinrich y Pay for Use de Caterpillar, están consolidando su posición en el mercado, ofreciendo garantías de tiempo de actividad combinadas con telemática, lo que reduce la participación de los actores independientes.
Los pioneros, como Plug Power, están apuntando a los nichos híbrido e hidrógeno, colaborando con plantas automotrices para implementar unidades piloto. Las plataformas digitales como BigRentz y Sunstate atienden a clientes sensibles al precio, pero su dependencia de flotas intermediadas resulta en márgenes de beneficio más reducidos. Los líderes de la industria se están diferenciando a través de inversiones en tecnología; por ejemplo, la telemática de Crown y Raymond ha logrado reducciones notables en los tiempos de inactividad y ha facilitado estrategias de precios dinámicos. Además, para competir por contratos de adquisición con empresas de Fortune 500, las empresas deben cumplir con estándares básicos, como la certificación ISO 9001, y adherirse a los estrictos requisitos de cumplimiento de la OSHA.
Líderes de la industria de alquiler de montacargas
Caterpillar Inc.
Crown Equipment Corporation
Sunbelt Rentals, Inc.
Toyota Industries Corporation
Combillift Depot
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Montacargas
- United Rentals Inc.
- Sunbelt Rentals (Ashtead Group)
- Toyota Industries Corp. (Toyota Material Handling)
- Caterpillar Inc. (Cat Rental)
- Herc Rentals Inc.
- Combillift Depot
- Crown Equipment Corp.
- Jungheinrich AG (Rental)
- Mitsubishi Logisnext
- KION Group (Linde, STILL)
- Speedy Hire Plc
- Loxam Group
- Coates Hire
- Boels Rental
- Riwal Holding Group
- BigRentz Inc.
- Sunstate Equipment
- Ahern Rentals
- Komatsu Ltd. (Rental)

Oportunidades de mercado y perspectivas futuras
El paso de los camiones de combustión interna a las flotas eléctricas crea espacio en blanco para los operadores de alquiler que pueden ofrecer cumplimiento llave en mano a los clientes mientras controlan el costo total de propiedad mediante la estandarización de la carga, el monitoreo del estado de las baterías y un servicio rápido de reemplazo. Las restricciones de la CARB de California, vigentes desde el 1 de enero de 2026, sobre las nuevas vías de montacargas de encendido por chispa de gran tamaño de Clase IV/V elevan el valor de los programas de alquiler que pueden ofrecer reemplazos conformes de manera rápida, en particular para grandes almacenes con flotas mixtas. Al mismo tiempo, el endurecimiento de los requisitos de producto y conformidad (los controles de importación vinculados a UL 2580:2026 en Estados Unidos y los requisitos de compatibilidad electromagnética de EN 17329:2026 en la Unión Europea, vigentes desde el 1 de agosto de 2026) amplía la oportunidad para los arrendadores que puedan certificar el abastecimiento, la documentación y la preparación para pruebas como parte de la promesa de alquiler.
Una segunda oportunidad es la diferenciación basada en el servicio y la integración de flujos de trabajo digitales para los clientes que gestionan un rendimiento volátil y operaciones multisede. Sunbelt Rentals destacó la inversión continua en densidad de flota y expansión de sucursales bajo su programa Sunbelt 4.0 en 2026, mientras que Caterpillar lanzó una marca unificada Cat Rentals con herramientas digitales y paneles de control renovados, lo que indica que la reserva basada en plataformas, la visibilidad y la gestión de disponibilidad se están convirtiendo en requisitos mínimos. Las redes de distribuidores regionales también conservan margen para expansiones de capacidad localizadas, como lo demuestra Southwest Toyota Lift al ampliar su cobertura de servicio de alquiler de montacargas en Las Vegas en julio de 2026 para apoyar a los clientes que necesitan disponibilidad rápida, mantenimiento certificado y condiciones flexibles sin ser propietarios del equipo.
Recent Industry Developments in Mercado de Alquiler de Montacargas
- Julio de 2026: Southwest Toyota Lift lanzó un servicio ampliado de alquiler de montacargas en Las Vegas, Nevada. Amplía la capacidad regional de alquiler de montacargas y fortalece la infraestructura de servicio local para satisfacer la creciente demanda regional y respalda la agilidad operativa de los clientes en el suroeste de EE. UU.
- Mayo de 2026: Sunbelt Rentals adquirió Reliant Asset Management por 650 millones para hacer crecer las soluciones de espacio modular y el alquiler de equipos especializados. Amplía la oferta de alquiler especializado y la densidad de flota, y fortalece los verticales de Sunbelt más allá de los montacargas tradicionales, lo que permite ventas cruzadas y una mejor disponibilidad para los clientes logísticos.
- Febrero de 2026: Caterpillar Inc lanzó la marca Cat Rentals a nivel mundial con nuevas herramientas digitales y un panel de control para clientes. La habilitación de marca y digital en toda la flota de alquiler mejora la experiencia del cliente, la disponibilidad y las capacidades de autoservicio, reforzando a Cat Rentals como una plataforma unificada y habilitada tecnológicamente.


Mercado de Alquiler de Montacargas Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado abarca los ingresos generados por el alquiler de montacargas a usuarios finales para trabajos de manejo de materiales, a través de contratos de alquiler a corto y largo plazo, incluidos los elementos de servicio relacionados incluidos en el precio del alquiler (como el soporte de mantenimiento cuando se ofrece).
Exclusiones de alcance: excluimos las ventas directas de montacargas, las flotas internas propiedad de la empresa utilizadas únicamente para uso interno y las ventas independientes de piezas que no estén vinculadas a un contrato de alquiler.
Descripción general de la segmentación
- Por capacidad de carga
- Menos de 3,5 T
- 3,6 a 10 T
- Más de 10 T
- Por duración del alquiler
- Corto plazo (menos de 12 meses)
- Largo plazo/contrato (más de 12 meses)
- Por fuente de energía
- Eléctrico
- Combustión interna (diésel/GLP)
- Híbrido/hidrógeno
- Por clase de camión
- Clase I – conductor eléctrico
- Clase II – pasillo estrecho
- Clase III – mano eléctrica
- Clase IV – combustión interna con cojín
- Clase V – combustión interna neumático
- Por industria de uso final
- Almacenamiento y logística
- Construcción
- Automotriz
- Alimentos y bebidas
- Aeroespacial y defensa
- Otros (comercio minorista, farmacéutico, etc.)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el contexto de la demanda y anclar algunos puntos de referencia medibles antes de que comiencen las entrevistas. Nos basamos en fuentes públicas como la US Census Bureau (indicadores de construcción e industriales), la Bureau of Labor Statistics (tendencias de empleo y salarios en almacenes y logística) y estadísticas de comercio internacional (envíos de montacargas y patrones de comercio de piezas) para comprender los ciclos de actividad que afectan la utilización del alquiler.
También revisamos publicaciones de asociaciones de manejo de materiales y logística, regulaciones de seguridad y emisiones que influyen en el momento de renovación de la flota, y presentaciones de empresas e inversores que describen la combinación de ingresos por alquiler y las tendencias de inversión en flotas. Cuando es necesario, se utilizan suscripciones pagas para acelerar el análisis de estados financieros de empresas, el seguimiento de noticias y eventos, y el mapeo de patentes en señales de telemática y electrificación. Estos ejemplos son ilustrativos, y también se consultaron muchas otras fuentes públicas y pagas para recopilar datos, validar supuestos y cerrar brechas de investigación.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba el comportamiento real de precios y flotas, ya que las condiciones de alquiler y la utilización pueden variar según el uso final y las condiciones operativas locales. Realizamos entrevistas a expertos y encuestas estructuradas con operadores de alquiler, distribuidores de equipos involucrados en alquileres, gerentes de flota y adquisiciones en almacenes y fábricas, y gerentes de obra en construcción. Esto ayuda a confirmar las divisiones típicas de duración de alquiler, la vinculación de servicios de valor agregado al contrato de alquiler y los ciclos de reemplazo de equipos.
Para mantener el modelo fundamentado, recopilamos aportes en las principales regiones operativas de modo que supuestos como las tarifas diarias y mensuales, la proporción de electrificación y la utilización estacional se corrijan cuando no coincidan con la experiencia sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% | Asia-Pacífico: 47% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 37% | EMEA: 31% |
| Actores más pequeños: 14% | Gerentes: 51% | América: 22% |
Dimensionamiento y pronóstico del mercado
El modelo comienza con una construcción de arriba hacia abajo en la que se utilizan señales de la población de equipos e indicadores de actividad para reconstruir el conjunto de demanda de alquiler, y luego se aplican supuestos de penetración y utilización del alquiler para traducir ese conjunto en ingresos anuales. Dado que los datos publicados de unidades no siempre son completos, verificamos los totales con aproximaciones selectivas de abajo hacia arriba, como tarifas de referencia muestreadas aplicadas a los días de alquiler estimados, verificaciones de canal sobre las incorporaciones al tamaño de la flota y ratios de ingresos por servicio del lado de los proveedores. Ajustamos el resultado solo cuando estas verificaciones son coherentes.
Los principales insumos que determinan el dimensionamiento incluyen la combinación típica de duración de alquiler (diaria, semanal, mensual y a largo plazo), las tarifas de alquiler promedio por clase de camión y fuente de energía, los patrones de utilización y tiempo de inactividad en corredores con alta concentración de almacenes, la adopción de la electrificación de flotas y el momento de reemplazo influido por el cumplimiento de emisiones y seguridad. Cuando una verificación de abajo hacia arriba no puede cubrir ciudades más pequeñas o aplicaciones de nicho, las brechas se resuelven aplicando bandas regionales de tarifa y utilización que validamos en entrevistas, para evitar sobrestimar los conjuntos más pequeños.
El pronóstico se realiza mediante análisis de escenarios respaldado por suavizado de tendencias en los principales impulsores. Esto nos permite reflejar diferentes trayectorias para la expansión de almacenes, la producción industrial y la actividad de construcción, y luego alinear los escenarios con las opiniones de expertos sobre la evolución de las tarifas de alquiler y la disponibilidad de flotas.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como las tendencias de envíos de montacargas, los indicadores de actividad de construcción y almacenamiento, y los comentarios a nivel de empresa sobre utilización y precios. Cuando los valores parecen inusuales, revisamos los supuestos y activamos llamadas de seguimiento para determinar si la variación está vinculada a un ciclo local, un ajuste de precios o un evento de flota puntual.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples etapas de revisión por parte de analistas para eliminar errores aritméticos, doble contabilización y problemas de sincronización de divisas. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de alquiler de montacargas de Mordor Intelligence comparado con otras estimaciones publicadas
Diferentes valores de mercado publicados pueden parecer muy dispares en el alquiler de montacargas porque el mercado puede contabilizarse a distintos niveles. Los supuestos de precio y utilización también pueden establecerse de manera más agresiva o más conservadora. El año base seleccionado, la forma en que se aplican los tipos de cambio y la rapidez con que se actualiza el modelo cambian todos la cifra.
Las mayores diferencias suelen provenir de si la estimación trata los alquileres únicamente como una línea de ingresos por servicio puro, o si también incorpora elementos adyacentes como el financiamiento de tipo arrendamiento, la mano de obra del operador o categorías más amplias de alquiler de equipos. Otro factor es el tratamiento de los contratos a largo plazo, donde algunos enfoques anualizan los acuerdos multianuales de manera diferente y luego aplican una tasa de utilización uniforme que no se valida con los usuarios finales, lo que desplaza los totales hacia arriba o hacia abajo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,10 mil millones de USD (2025) | |
| Consultoría Global A | 7,90 mil millones de USD (2025) | Probablemente utiliza una captura de ingresos más amplia que escala las tarifas a más clases de camiones y aplicaciones con menos verificaciones explícitas de las bandas de utilización por región, lo que puede inflar el conjunto de alquiler susceptible de servicio en áreas de alto crecimiento. |
| Editorial Sectorial B | 15,20 mil millones de USD (2024) | Parece incorporar los alquileres de montacargas en una visión más amplia de alquiler de equipos o de tipo arrendamiento, y puede incluir servicios agrupados y anualización de contratos que no se separan de manera consistente de las líneas de ingresos no relacionadas con el alquiler. |
La tabla muestra que la dispersión se explica principalmente por lo que se contabiliza como ingresos por alquiler y cómo se convierten en valor anual la utilización y los contratos multianuales. En consecuencia, nuestras verificaciones se centran en las tarifas de referencia, la combinación de duración y las señales de actividad regional, lo cual es una decisión de alcance aplicada por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de alquiler de montacargas en 2026?
El tamaño del mercado de alquiler de montacargas es de USD 5.390 millones en 2026 y se proyecta que alcance USD 7.350 millones en 2031.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se prevé que el mercado avance a una CAGR del 6,39% durante el período 2026-2031.
¿Qué segmento crece más rápido por capacidad de carga?
Las unidades de menos de 3,5 toneladas avanzan a una CAGR del 10,67% debido a los diseños de almacenes de pasillos estrechos en áreas urbanas.
¿Cómo utilizan las empresas de alquiler la tecnología para mantenerse competitivas?
¿Cómo utilizan las empresas de alquiler la tecnología para mantenerse competitivas?
Última actualización de la página el:



