
Tamaño y Participación del Mercado de Fluorosilicona
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
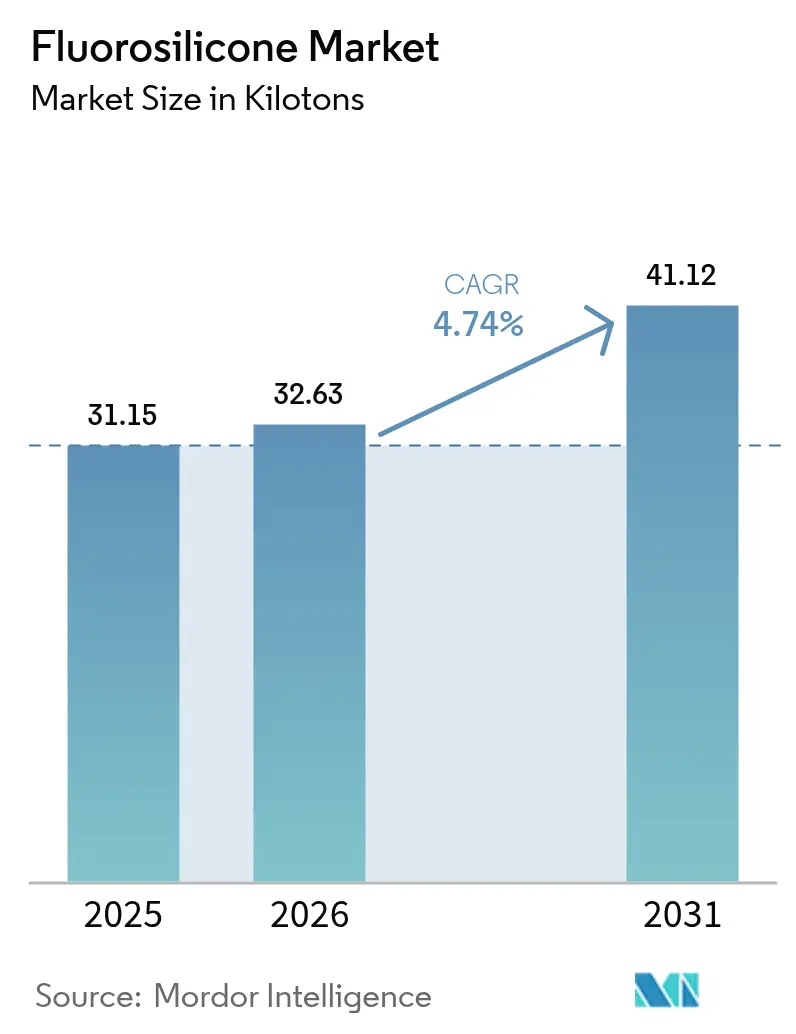
| Volumen del Mercado (2026) | 32.63 kilotones |
| Volumen del Mercado (2031) | 41.12 kilotones |
| Growth Rate (2026 - 2031) | 4.74 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
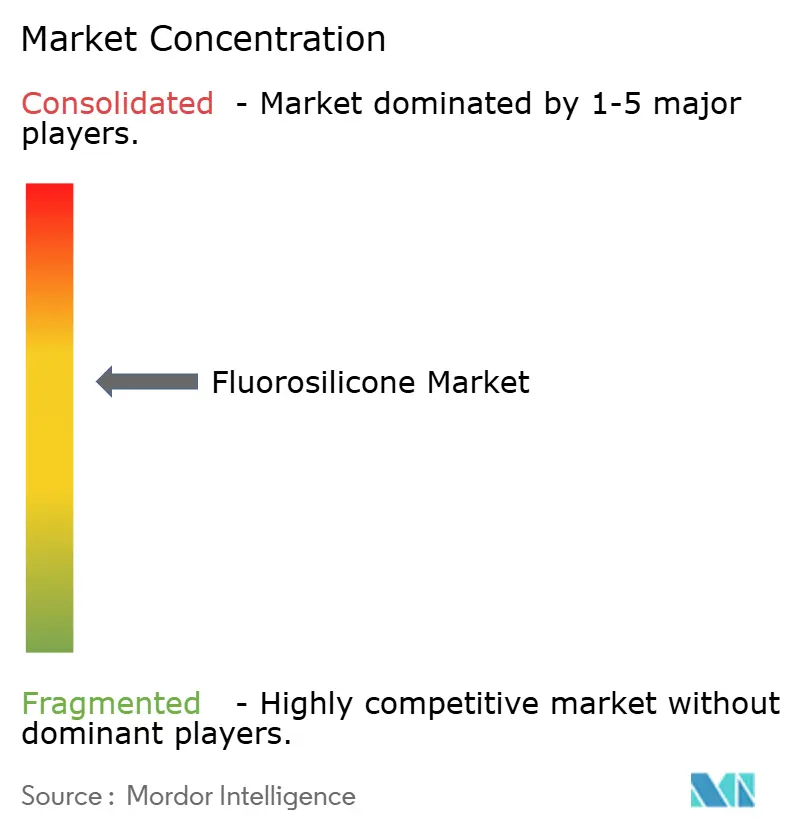
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fluorosilicona por Mordor Intelligence
Se espera que el tamaño del mercado de fluorosilicona crezca de 31,15 kilotoneladas en 2025 a 32,63 kilotoneladas en 2026, y se prevé que alcance 41,12 kilotoneladas en 2031 con una CAGR del 4,74% durante 2026-2031. La demanda permanece vinculada a aplicaciones donde los elastómeros convencionales no pueden tolerar amplias oscilaciones de temperatura, combustibles agresivos o descompresión rápida. El crecimiento se ve reforzado por un mayor uso en circuitos de combustible aeroespacial e hidráulicos, bucles de gestión térmica en vehículos eléctricos de batería, y herramientas de yacimientos petrolíferos de ultrahigh presión. Al mismo tiempo, las regulaciones globales sobre PFAS desmantelan partes de la cadena de suministro de fluoropolímeros, pero abren ventanas de sustitución para diseños basados en fluorosilicona. El impulso regional se centra en Asia-Pacífico, donde las plantas automotrices y electrónicas se reconvierten hacia materiales de sellado y revestimiento de mayor valor, mientras que los productores de América del Norte y Europa apuntan a grados diferenciados para activos de defensa y energía en aguas profundas.
Conclusiones Clave del Informe
- Por tipo de producto, los elastómeros lideraron con el 46,55% de la participación del mercado de fluorosilicona en 2025; los lubricantes y otras especialidades están proyectados para avanzar a una CAGR del 7,55% hasta 2031.
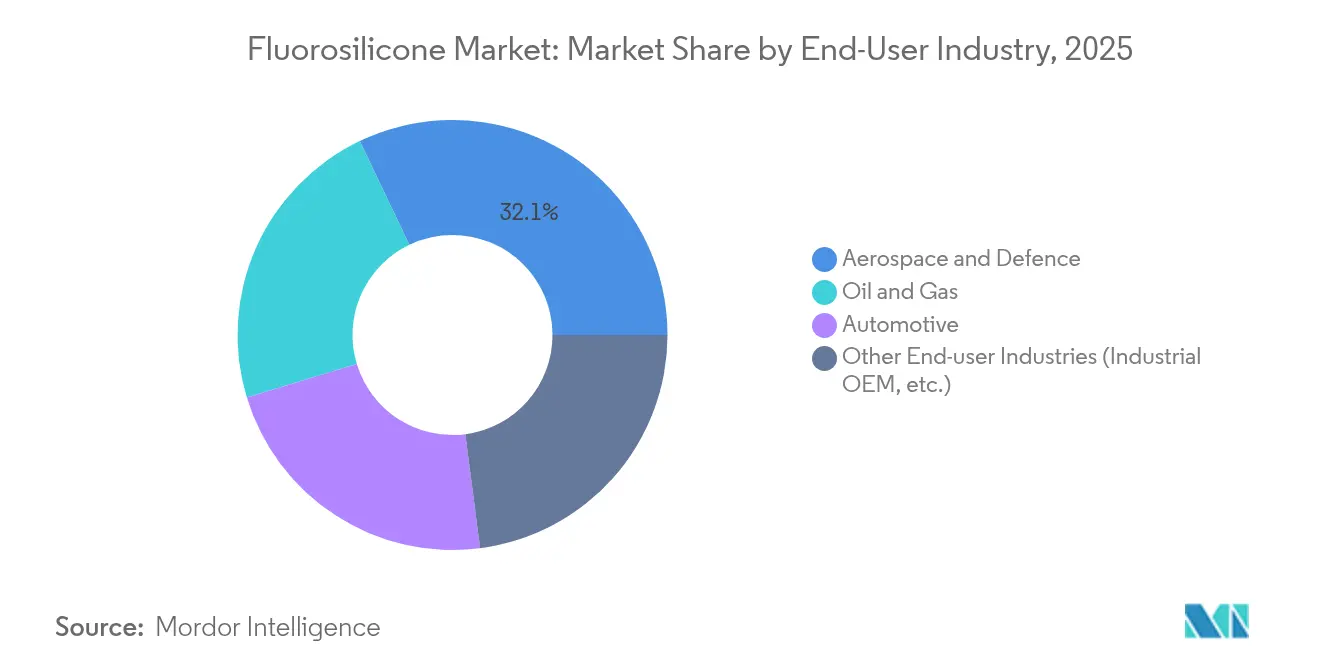
- Por industria usuaria final, el sector aeroespacial representó el 32,10% del tamaño del mercado de fluorosilicona en 2025, mientras que los fabricantes de equipos originales (OEM) industriales y otros usuarios están proyectados para registrar una CAGR del 7,05% entre 2026-2031.
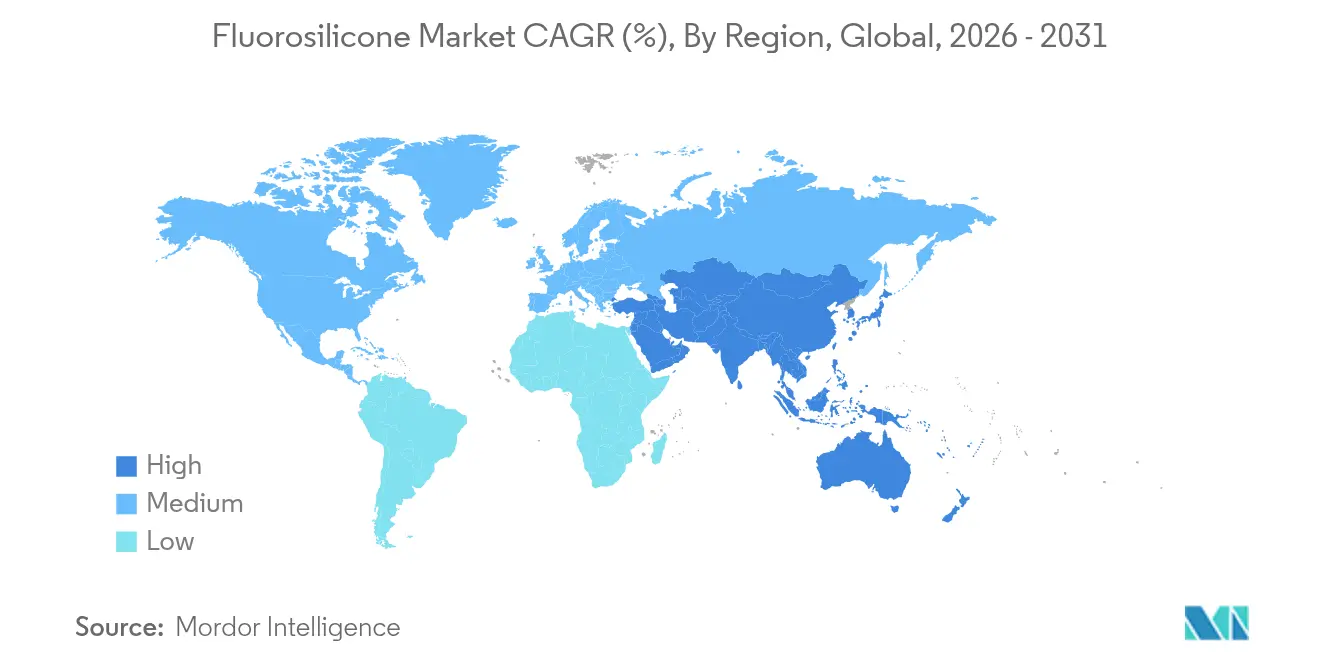
- Por geografía, Asia-Pacífico mantuvo el 38,55% de la participación del mercado de fluorosilicona en 2025 y se prevé que registre la CAGR regional más rápida del 6,55% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente demanda de los sistemas de combustible/hidráulicos de aeroespacial y defensa | +1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente utilización de la industria de petróleo y gas | +0.9% | Global, con énfasis en regiones costa afuera | Largo plazo (≥ 4 años) |
| Adopción en líneas de turboalimentación automotriz y de biocombustible a alta temperatura | +0.8% | Núcleo en Asia-Pacífico, expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Surgimiento de electrónica flexible y aplicaciones para baterías de vehículos eléctricos | +1.1% | Asia-Pacífico en cabeza, expandiéndose hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| Comercialización del monómero de siloxano fluorado de origen biológico | +0.5% | Adopción impulsada por regulaciones en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de los Sistemas de Combustible/Hidráulicos de Aeroespacial y Defensa
Los circuitos de combustible de las aeronaves modernas operan a más de 177 °C y ciclan entre mezclas sintéticas de biocombustible para aviación, fluidos hidráulicos y aditivos anticongelantes. Los siliconas estándar se fracturan o se hinchan, pero las cadenas sustituidas con trifluoropropilo en la fluorosilicona se mantienen elásticas hasta -73 °C, evitando la falla frágil a altitud. Los principales proveedores de sellos califican ahora los O-rings de fluorosilicona bajo la norma MIL-DTL-25988 para satisfacer el ciclado rápido de presión sin fatiga. Las tendencias de ahorro de peso intensifican el cambio, ya que los sellos más delgados dependen de una tenacidad química superior para preservar la fiabilidad durante su vida útil[1]ERIKS, "Soluciones de Sellado Resistentes al Combustible para Aeroespacial," eriks.com.
Creciente Utilización en Campos de Petróleo y Gas Costa Afuera
Los pozos de ultramar profundo superan los 22.000 psi y se aproximan a los 450 °F. Las cadenas de terminación y los giratorios de fluido de FPSO se enfrentan a gas ácido, alta salinidad de salmuera y descompresión rápida de gas. La fluorosilicona mantiene el módulo y el cambio de volumen dentro de los límites especificados por la API donde los grados de HNBR y elastómero perfluorado se agrietan o pierden resistencia. Un mayor tiempo medio entre intervenciones reduce los costos de extracción, por lo que los operadores especifican fluorosilicona en empacadores, sellos de preventores de reventones y sensores de fondo de pozo para yacimientos de gas agresivo.
Adopción en Líneas de Turboalimentación Automotriz y de Biocombustible a Alta Temperatura
Los motores de alta potencia más pequeños exponen mangueras y juntas a cargas cíclicas entre -40 °C y 250 °C. El caucho de fluorosilicona líquido se procesa en moldes de inyección que producen geometrías complejas con mínima rebaba, reduciendo los residuos de ensamblaje. La resistencia a la gasolina rica en etanol previene el hinchamiento del 10-15% observado con los sellos de nitrilo. Las juntas de fluorosilicona formadas en el lugar también combinan el blindaje electromagnético con la durabilidad térmica para la electrónica de potencia de vehículos eléctricos[2]Dow, "Caucho de Fluorosilicona SILASTIC para Mangueras de Turbocompresor," dow.com.
Surgimiento de la Electrónica Flexible y las Aplicaciones para Baterías de Vehículos Eléctricos
El enfriamiento por inmersión directa para paquetes de baterías de 800 V depende de fluidos dieléctricos que no conducen electricidad ni se degradan en puntos calientes. Los fluidos de fluorosilicona ofrecen baja conductividad y permanecen estables por encima de los 200 °C, un rango inalcanzable para los aceites de hidrocarburos. En los dispositivos portátiles, la biocompatibilidad del polímero permite sensores de contacto con la piel que sobreviven a la transpiración y los agentes de limpieza. Los prototipos de investigación utilizan sustratos de fluorosilicona permeables para dejar escapar el vapor sin comprometer la función del circuito.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Disponibilidad de alternativas competitivas en costos | -0.7% | Global, particularmente mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad del precio del fluoromonómero y cuellos de botella en el suministro | -0.8% | Impacto en la cadena de suministro global | Mediano plazo (2-4 años) |
| Preocupaciones ambientales relacionadas con los compuestos de flúor | -0.6% | Enfoque regulatorio en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Alternativas Competitivas en Costos
Los compuestos avanzados de EPDM, HNBR y VMQ alcanzan ahora niveles de resistencia al combustible que antes eran exclusivos de la fluorosilicona, ofreciendo hasta un 70% de ahorro en materiales para aplicaciones de temperatura moderada. El cambio es más rápido en los sellos automotrices y de electrodomésticos de mercado masivo, donde las temperaturas de exposición total rara vez superan los 180 °C. Sin embargo, en entornos con exposición simultánea a aromáticos agresivos y grandes oscilaciones térmicas, los elastómeros competidores aún quedan cortos.
Volatilidad del Precio del Fluoromonómero y Cuellos de Botella en el Suministro
Solo un puñado de productores fabrica vinilsilano de trifluoropropilo, el monómero crítico para la fluorosilicona. Las interrupciones o los retrasos regulatorios tensan el suministro, elevando los precios al contado y llevando a algunos convertidores a racionar la capacidad. Las barreras de patentes en torno a las rutas de síntesis avanzadas prolongan la concentración. Los fabricantes de automóviles que negocian contratos de suministro anuales a menudo se cubren con pilas de sellado híbridas que mezclan fluorosilicona solo en las secciones de alta exposición[3]Daikin Chemicals, "Producción y Suministro de Fluoromonómero," daikinchemicals.com .
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Elastómeros Superan en VersatilidadLos elastómeros generaron la mayor porción del mercado de fluorosilicona en 2025, capturando el 46,55% del volumen. Dominan porque los formatos de caucho de alta consistencia y caucho de silicona líquido se adaptan a las líneas de prensado, extrusión e inyección utilizadas por los productores de mangueras, juntas y O-rings. Los lubricantes, grasas y fluidos dieléctricos se sitúan en un segmento más pequeño pero de mayor crecimiento, con una CAGR esperada del 7,55% hasta 2031 a medida que los circuitos de enfriamiento de vehículos eléctricos de batería escalan. En la producción en masa, los grados líquidos reducen los tiempos de ciclo manteniendo tolerancias estrechas, y las químicas de vulcanización a temperatura ambiente en dos partes simplifican el empaque en línea. Los revestimientos especiales y los antiespumantes siguen siendo nichos, aunque rentables, vendidos a procesadores farmacéuticos y alimentarios que necesitan agentes químicamente inertes y sin contaminación.
Una ventana de formulación más amplia permite a los proveedores adaptar la dureza, la resiliencia y los límites de hinchamiento a las especificaciones de cada cliente. Esa flexibilidad preserva la prominencia del elastómero incluso cuando los volúmenes se desplazan entre industrias. Mientras tanto, el subsegmento de lubricantes se beneficia del salto en el enfriamiento de baterías por inmersión directa, donde importa la baja conductividad eléctrica. La adopción también se extiende a las bombas de vacío para semiconductores que no pueden tolerar el retroflujo de hidrocarburos. A través de estos usos, el tamaño del mercado de fluorosilicona para lubricantes podría pasar de escala de laboratorio a tonelaje comercial para 2030.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Industria Usuaria Final:
El Sector Aeroespacial Permanece como el Ancla PremiumEl sector aeroespacial representó el 32,10% del mercado de fluorosilicona en 2025, ya que los fabricantes de equipos originales y las aerolíneas aceptan el precio más elevado a cambio de una fiabilidad de décadas. Cada aeronave de fuselaje ancho contiene cientos de O-rings, diafragmas y arandelas de fluorosilicona que aseguran las funciones de combustible, hidráulica y sangrado de aire. El siguiente bolsillo de crecimiento se encuentra en los segmentos de OEM industrial, como semiconductores, procesamiento químico e instrumentación de precisión, que en conjunto están previstos para expandirse a una CAGR del 7,05% hasta 2031. Los fabricantes de trenes de potencia de vehículos eléctricos los siguen, utilizando sellos y mangueras que resisten mezclas de alto contenido de glicol y ciclos térmicos rápidos.
La aviación militar y los sistemas de lanzamiento espacial especifican fluorosilicona para exposición hasta temperaturas criogénicas, llevando el material más allá del alcance de los polímeros alternativos. Las empresas de servicios para yacimientos petrolíferos también se encuentran entre los principales compradores, reservando el compuesto para herramientas de gas ácido. A medida que el escrutinio ambiental se intensifica, los productores de productos químicos comercializan grados de bajo contenido de COV y de origen biológico para reflejar las reglas de abastecimiento sostenible impuestas por los contratistas de aeronaves y defensa. Esta interacción entre rendimiento y cumplimiento normativo mantiene a la industria de la fluorosilicona como pivotal en aplicaciones de misión crítica.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis Geográfico
Mercado de Fluorosilicona en Asia-Pacífico
Asia-Pacífico controló el 38,55% de los envíos mundiales en 2025 y está preparada para registrar una CAGR del 6,55% hasta 2031. China sigue siendo el nodo central, gracias a la producción de turbocargadores automotrices de alto volumen, la rápida expansión en fábricas de semiconductores de 300 mm y los programas estatales orientados a las cadenas de suministro nacionales de productos químicos especiales. Los químicos autóctonos están probando espumas de fluorosilicona para la separación aceite-agua, un paso que subraya la profundidad de innovación de la región. Japón aprovecha el conocimiento de procesos de precisión para producir grados ultrapuros para instrumentos espaciales y de defensa, mientras que la estructura de chaebol de Corea del Sur se benefició tras la absorción de Momentive por parte de KCC Corporation, consolidando la seguridad de suministro interno.
Mercado de Fluorosilicona en América del Norte
América del Norte mantiene el segundo bloque de consumo más grande, respaldado por sus sectores de aviación, espacio y defensa, además de los operadores de esquisto y costa afuera que prefieren materiales de primera calidad. El tamaño del mercado de fluorosilicona en la región está anclado por las certificaciones de la FAA y el DoD, que aseguran largos ciclos de reemplazo. La demanda automotriz es estable más que destacada, obstaculizada por los objetivos de reducción de costos; sin embargo, el cambio hacia camiones eléctricos de batería crea nuevas oportunidades en interfaces térmicas y fluidos dieléctricos. Las arenas petrolíferas canadienses elevan las temperaturas de servicio lo suficiente como para justificar la fluorosilicona sobre el FKM, extendiendo la demanda regional hacia el sector energético.
Mercado de Fluorosilicona en Europa
Europa enfrenta el entorno regulatorio más complejo. Los borradores de restricciones sobre PFAS en el marco de REACH endurecen los requisitos de notificación y sustitución, aunque existen exenciones para los sectores aeroespacial, médico e infraestructura energética crítica. Los fabricantes de equipos originales alemanes continúan instalando mangueras de fluorosilicona en motores compatibles con biocombustibles, y las instalaciones nucleares francesas siguen utilizando grados resistentes a la radiación. Los países nórdicos exploran circuitos de silicona reciclada que descomponen las cadenas poliméricas en monómeros reutilizables, una vía hacia la circularidad que podría estabilizar el suministro a largo plazo. En general, el consumo europeo crece lentamente, pero se orienta hacia diseños sostenibles con bajo contenido de flúor, un nicho que los productores locales están bien posicionados para atender.

Análisis de la cadena de valor
La cadena de valor del fluorosilicona comienza con materias primas fluoradas y de silicona en el segmento aguas arriba, centradas en el conjunto de moléculas de trifluoropropil silano utilizado para introducir la cadena lateral fluorada, junto con intermediarios de silicona convencionales (por ejemplo, siloxanos cíclicos como el D4). Las cargas de sílice tratadas y los catalizadores también forman parte de la polimerización y el curado. Una limitación estructural clave es el número reducido de productores de fluoromonómeros críticos, lo que puede provocar cuellos de botella de suministro y volatilidad de precios para los fabricantes de polímeros y compuestos.
Los actores intermedios incluyen productores de polímeros y formuladores especializados en silicona que convierten polímeros base en caucho de alta consistencia y caucho de fluorosilicona líquido (F-LSR), junto con fluidos, grasas, adhesivos, selladores y recubrimientos. Aguas abajo, los compuestistas y moldeadores producen juntas tóricas, empaquetaduras, mangueras, diafragmas y piezas de blindaje EMI calificadas según normas de aplicación como ASMR25988 (anteriormente MIL-DTL-25988), MIL-DTL-83528 y especificaciones de materiales aeroespaciales de la serie SAE AMS 3325 a AMS 3331. La distribución se realiza mediante suministro directo a proveedores de nivel superior y OEM en aeroespacial, automotriz y petróleo y gas, además de distribuidores industriales que respaldan el MRO y piezas técnicas de lotes pequeños.
Panorama Competitivo
El mercado de fluorosilicona exhibe una concentración moderada, con actores establecidos que aprovechan la experiencia técnica y la escala de fabricación para mantener posiciones competitivas, mientras que las presiones regulatorias en torno a los PFAS crean oportunidades para formulaciones especializadas y alternativas sostenibles. Wacker Chemie AG reforzó su estrategia "en la región para la región" completando una instalación especializada de silicona en Zhangjiagang en 2025, lo que permite tiempos de respuesta más rápidos para los clientes de electrónica y cosméticos de Asia. Mientras que Shin-Etsu Silicones consolida una sólida presencia en el sector aeroespacial, DuPont se centra en soluciones de elastómero perfluorado de ultrahigh pureza, con el objetivo de complementar, más que duplicar, las ofertas de fluorosilicona.
Las solicitudes de patentes indican un cambio hacia la despolimerización catalítica para el reciclaje de chatarra postindustrial, lo que sugiere preparativos para iniciativas de devolución. Los riesgos de suministro se concentran en la cadena del monómero de trifluoropropilo; en respuesta, algunos convertidores están asegurando acuerdos de compra a largo plazo con Daikin y algunos fabricantes chinos más pequeños.
Líderes de la Industria de Fluorosilicona
Dow
Wacker Chemie AG
Momentive Performance Materials (KCC Corporation)
3M
Shin-Etsu Silicones of America, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fluorosilicona
- 3M
- Dow
- Eagle Elastomer Inc.
- DLR Elastomer Engineering Ltd
- Marco Rubber & Plastics
- Momentive Performance Materials (KCC Corporation)
- Parker Hannifin Corp
- Shandong Huaxia Shenzhou New Material Co., Ltd.
- Shin-Etsu Silicones of America, Inc.
- Trelleborg Group
- Wacker Chemie AG
- Zhejiang Huanxin Fluoro Material Co. Ltd.

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde la exposición a combustibles, aceites y temperatura impulsa la fijación de especificaciones, y donde los diseñadores reestructuran los conjuntos de materiales bajo presión de suministro y cumplimiento en las distintas químicas fluoradas. Las adquisiciones de defensa y aeroespacial vinculadas a normas como ASMR25988 y especificaciones AMS relacionadas mantienen la demanda ligada a materiales calificados, lo que crea espacio para proveedores que puedan garantizar calidad constante, trazabilidad validada y recalificación rápida para piezas moldeadas y compuestos.
Una segunda área de oportunidad es la expansión de las capacidades de producción asiáticas y de la capacidad de procesamiento profundo aguas abajo, lo que mejora la disponibilidad de grados especializados y piezas para la demanda regional de OEM automotrices, electrónicos e industriales. Por ejemplo, Putian Yitai Plastics firmó un acuerdo en febrero de 2026 para un proyecto industrial de fluorosilicona de 30.000 toneladas anuales en la Zona de Desarrollo Económico de Sanming, China, y China también experimentó una ajustada oferta a corto plazo reflejada en aumentos de precios durante los periodos de mantenimiento de junio de 2026. Los esfuerzos de desarrollo de productos orientados a la gestión térmica y los compuestos funcionales, incluidos recubrimientos y materiales para vehículos eléctricos y electrónica bajo exposición térmica y química, también respaldan una demanda adicional de fluidos, geles y sistemas de sellado elastomérico de fluorosilicona en aplicaciones donde los elastómeros convencionales o los hidrocarburos enfrentan limitaciones de rendimiento o compatibilidad.
Recent Industry Developments in Mercado de Fluorosilicona
- Junio de 2026: Dow anunció proyectos de inversión por un total de aproximadamente 100 millones de USD hasta finales de 2027 para expandir la fabricación de siliconas especializadas y las capacidades de innovación en Estados Unidos, China y Japón. El programa respalda una mayor capacidad y desarrollo de aplicaciones para materiales de silicona de alto valor, fortaleciendo las opciones de suministro para elastómeros, fluidos y soluciones térmicas y de sellado afines a la fluorosilicona utilizados por clientes de transporte, electrónica e industria.
- Mayo de 2025: Wacker Chemie AG puso en marcha una planta de fabricación de siliconas especializadas en Zhangjiagang, China, añadiendo capacidad de producción de fluidos de silicona, emulsiones y geles elastoméricos, incluidas las fluorosiliconas. La planta incrementa el suministro regional para clientes de Asia-Pacífico y reduce los plazos de entrega para clientes de electrónica, automotriz e industria que requieren materiales de sellado y recubrimiento de mayor valor.
- Julio de 2024: Momentive Performance Materials (KCC Corporation) anunció planes para expandir la capacidad de producción de fluorosilicona en Europa para hacer frente a la creciente demanda, particularmente de aplicaciones automotrices. Esta medida respalda la disponibilidad regional de compuestos de fluorosilicona y ayuda a acortar las cadenas de suministro para moldeadores europeos y proveedores de nivel superior que califican materiales para componentes de mayor temperatura y exposición a combustibles.


Mercado de Fluorosilicona Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de fluorosilicona se define como los materiales y formulaciones de silicona fluorada vendidos para uso industrial donde la resistencia a combustibles, aceites, solventes y ciclos de temperatura es un requisito de compra, y los ingresos se contabilizan en el punto de venta comercial.
Exclusiones de alcance: excluimos materiales exclusivamente de laboratorio, muestras de grado de I+D y usos de consumo no industrial donde la fluorosilicona no se especifica intencionalmente como material funcional.
Descripción general de la segmentación
- Por Tipo de Producto
- Elastómero
- Adhesivos y Selladores
- Antiespumantes
- Revestimiento
- Otros Tipos de Producto (Lubricantes, etc.)
- Por Industria Usuaria Final
- Petróleo y Gas
- Automotriz
- Aeroespacial y Defensa
- Otras Industrias Usuarias Finales (OEM Industrial, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para construir la base de datos sobre el origen de la demanda de fluorosilicona y los factores que impulsan las variaciones de precios en los distintos usos finales. Revisamos fuentes públicas como las estadísticas comerciales de la USITC, UN Comtrade, indicadores industriales de la OCDE, la serie de precios al productor de la Oficina de Estadísticas Laborales de EE. UU. (como verificaciones direccionales para productos químicos y de caucho), y documentación técnica y de seguridad disponible a través de portales regulatorios públicos y organismos de normalización.
En el lado de la oferta, nos basamos en informes de empresas, presentaciones a inversores y coberturas de prensa fiables para trazar las nuevas capacidades, el posicionamiento de productos y el enfoque de aplicaciones. También se examinaron bases de datos de patentes para ver hacia dónde se orientan las nuevas formulaciones, lo que ayudó a validar dónde podrían desplazarse realmente los volúmenes. Para el contexto de precios, utilizamos suscripciones pagadas aprobadas para datos financieros de empresas e inteligencia de noticias, y, cuando fue necesario, utilizamos referencias públicas adicionales para verificar los patrones de envío y comercio. Estas fuentes son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias se centraron en las señales de demanda a nivel de aplicación y en el rango de precios práctico utilizado en contratos reales, ya que esos detalles no son consistentemente visibles en los datos públicos. Hablamos con proveedores de materiales, compuestistas y usuarios aguas abajo en transporte, aeroespacial, petróleo y gas, y electrónica en las principales regiones productoras y consumidoras, y luego utilizamos esos datos para ajustar los supuestos y cerrar las brechas en el modelo documental.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 44% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 51% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los conjuntos de demanda se reconstruyen a partir de la actividad de uso final y la intensidad de materiales, y luego se convierten en ingresos utilizando una tabla de precios específica por aplicación. En la práctica, vinculamos la demanda a indicadores como la actividad de MRO aeroespacial e industrial, los ciclos de sustitución de sellado y juntas en el transporte, la intensidad de mantenimiento de equipos de petróleo y gas, y las tendencias de producción de electrónica donde la resistencia química es fundamental.
Para mantener el modelo realista, realizamos verificaciones selectivas de abajo hacia arriba consolidando las divulgaciones de los proveedores y utilizando rangos de precio por kilogramo muestreados multiplicados por los volúmenes de consumo implícitos para aplicaciones clave como el sellado elastomérico, adhesivos y selladores, recubrimientos y fluidos de liberación. Cuando la cobertura de abajo hacia arriba estaba incompleta, las brechas se manejaron utilizando supuestos de penetración validados y manteniendo los diferenciales de precios coherentes con la retroalimentación de las entrevistas para cada uso final. El pronóstico se basó principalmente en el análisis de escenarios, donde variables como el crecimiento de la producción del mercado final, la sustitución frente a otros elastómeros en usos de servicio severo y la presión esperada en los costos de materias primas se sometieron a pruebas de estrés y luego se alinearon con los rangos de consenso escuchados en las conversaciones primarias.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, incluidos los flujos comerciales, las tendencias de producción de uso final y el rango de precio por kilogramo implícito tras la conversión de divisas, de modo que las anomalías puedan detectarse a tiempo. Si una región o aplicación muestra un salto que no puede explicarse por los factores impulsores, se revisan los supuestos y se activan llamadas de seguimiento para confirmar si el cambio es real o un problema de sincronización de datos.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas, donde se vuelve a verificar la coherencia de las unidades, la alineación de años y la variación respecto a periodos anteriores. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de capacidad o shocks repentinos de precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de fluorosilicona de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la fluorosilicona a menudo difieren porque el límite de alcance se define de manera diferente y porque los supuestos de precios no se actualizan con la misma periodicidad. Las variaciones también surgen de cómo cada fuente maneja el momento de la conversión de divisas y de si las cifras se construyen a partir de señales de volumen o de señales de ingresos.
En este estudio, el mayor factor de divergencia es la tabla de precios, ya que los precios de contrato pueden moverse con las fluctuaciones de las materias primas y con el cambio de mezcla entre elastómeros, adhesivos y selladores, y recubrimientos especializados. La dispersión en la tabla también se ve influenciada por si los fluidos de liberación y los antiespumantes se cuentan como parte del mercado, y por si el modelo se basa en una tasa de conversión de un único año base frente a una tasa promedio alineada con el año de referencia. Con verificaciones trimestrales de los puntos de precio y un paso final de normalización de divisas al promedio del año de referencia, la estimación se mantiene ligada a lo que realmente se paga en el mercado, que es la forma en que Mordor Intelligence evita sobreestimar el valor cuando el volumen es estable pero los precios son volátiles.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.10 mil millones de USD (2025) | |
| Editorial de Investigación Global A | 285,48 millones de USD (2025) | A menudo refleja un alcance contabilizado más estrecho centrado en los ingresos de elastómeros básicos, y puede aplicar un conjunto de precios de año base fijo que no sigue plenamente los cambios en la combinación de aplicaciones. |
| Portal de Investigación del Sector B | 281,90 millones de USD (2024) | Utiliza un año de referencia anterior y puede mantener supuestos de divisas y precios sin revisar los rangos a nivel de contrato, lo que puede comprimir la estimación de valor cuando los precios suben. |
En general, la comparación señala dos causas prácticas de divergencia, que son qué se incluye como ingresos de fluorosilicona y con qué rapidez se actualizan los precios y las divisas en el modelo. Al mantener explícitas las inclusiones de aplicaciones y al revalidar los rangos de precios frente a la realidad del uso final, ofrecemos una cifra que puede rastrearse hasta datos claros de demanda y precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fluorosilicona?
El tamaño del mercado de fluorosilicona se situó en 32,63 kilotoneladas en 2026 y se proyecta que alcance 41,12 kilotoneladas en 2031 con una CAGR del 4,74%.
¿Qué segmento tiene la mayor participación en el mercado de fluorosilicona?
Los elastómeros comandaron el 46,55% de la participación del mercado de fluorosilicona en 2025 debido a su adaptabilidad en las aplicaciones de sellado aeroespacial, automotriz y de petróleo y gas.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Asia-Pacífico se beneficia de la capacidad de producción automotriz, electrónica y química concentrada, lo que se traduce en una CAGR regional del 6,55% hasta 2031, respaldada por políticas industriales favorables.
¿Cómo influyen las regulaciones sobre PFAS en la demanda?
Las normas más estrictas sobre PFAS restringen algunos usos de fluoropolímeros, pero al mismo tiempo orientan a los diseñadores hacia la fluorosilicona como sustituto compatible en sistemas de combustible, circuitos de enfriamiento de vehículos eléctricos y electrónica flexible.
Última actualización de la página el:



