
Tamaño y Participación del Mercado de Empaques Flexibles de Papel
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 65.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 88.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.27 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
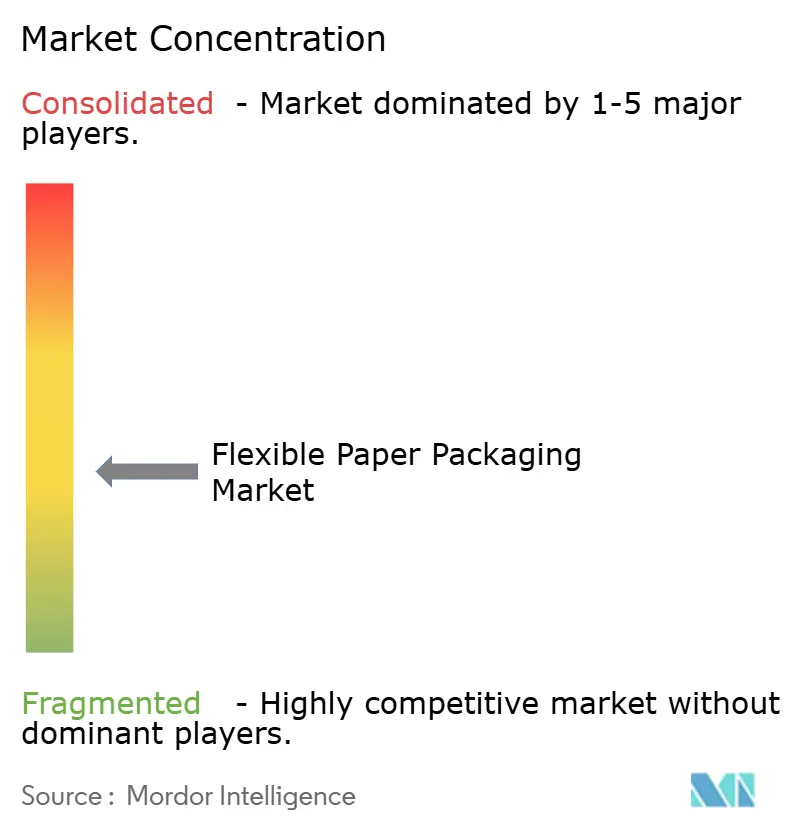
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques Flexibles de Papel por Mordor Intelligence
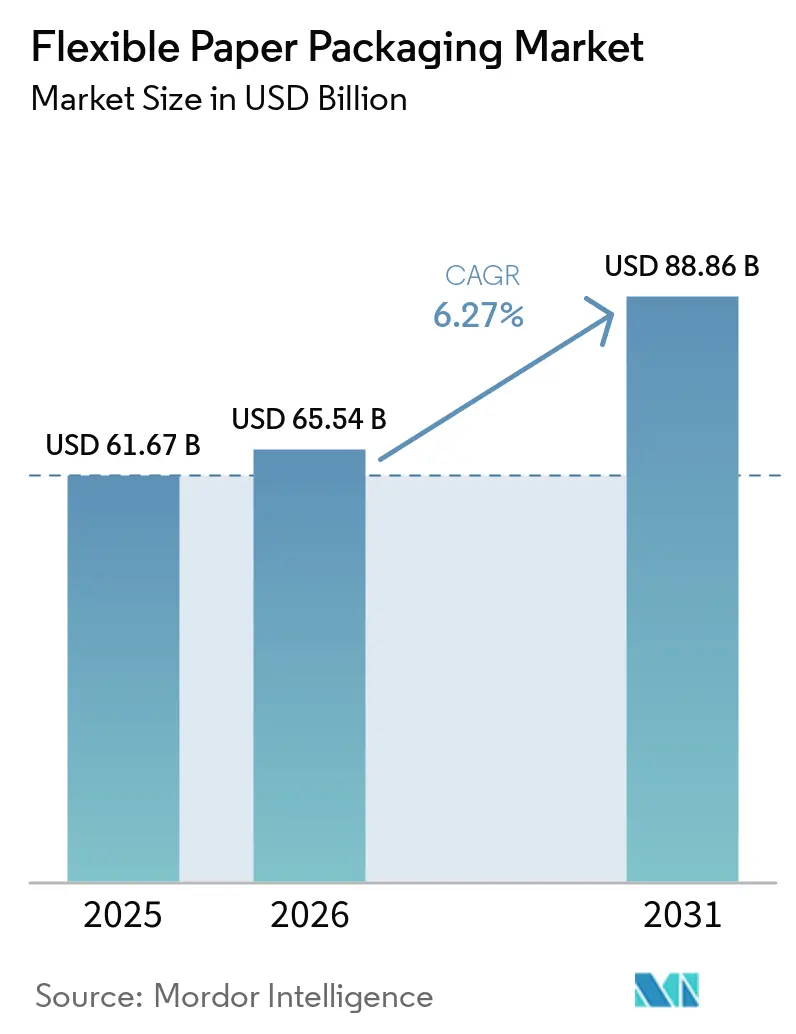
Se espera que el tamaño del mercado de empaques flexibles de papel crezca de 61,67 mil millones de USD en 2025 a 65,54 mil millones de USD en 2026 y se prevé que alcance los 88,86 mil millones de USD en 2031 a una CAGR del 6,27% durante 2026-2031. La expansión está anclada en mandatos regulatorios que limitan los plásticos de un solo uso, los objetivos corporativos de cero emisiones netas y la rápida innovación en revestimientos de barrera que permiten que el papel sustituya al plástico en los canales de contacto directo con alimentos y comercio electrónico. Los convertidores están modernizando sus activos con prensas digitales de alta velocidad y revestimientos acuosos o de biopolímeros que admiten tiradas cortas, impresión de datos variables y diseños de material único, comprimiendo así los plazos de entrega para el lanzamiento de marcas. Los grandes molinos integrados aprovechan la integración hacia atrás en la pulpa para cubrir la volatilidad de las materias primas, mientras que los convertidores independientes se diferencian mediante envolturas especiales resistentes a la grasa y bolsas para kits de comida. El apetito inversor sigue siendo sólido, ya que los adquirentes buscan escala para negociar contratos de pulpa y financiar carteras de I+D, con la claridad regulatoria en la Unión Europea (UE) y Asia-Pacífico (APAC) acelerando el flujo de operaciones.
Conclusiones Clave del Informe
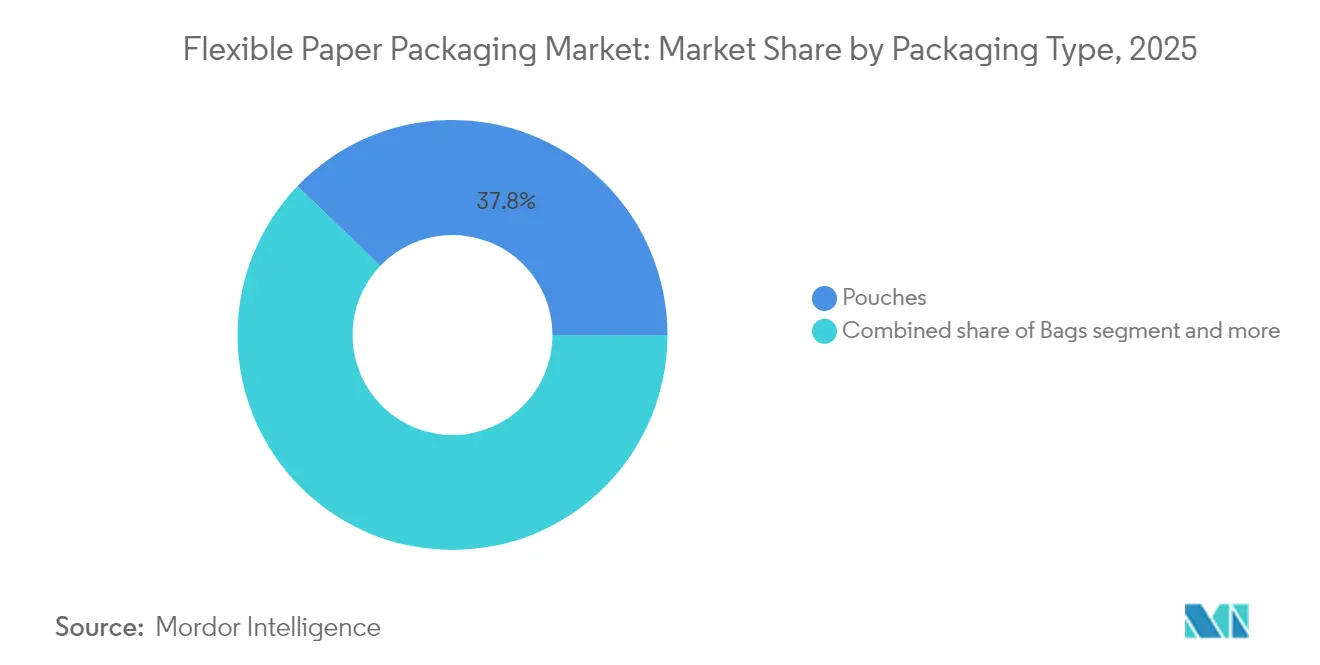
- Por tipo de empaque, las bolsas con cierre lideraron con el 37,83% de la participación del mercado de empaques flexibles de papel en 2025; se proyecta que las envolturas crezcan a una CAGR del 8,78% hasta 2031.
- Por tecnología de impresión, la flexografía capturó el 35,02% de los ingresos en 2025, mientras que la impresión digital exhibe la CAGR más alta del 7,74% hasta 2031.
- Por grado de papel, el papel kraft representó el 44,68% del tamaño del mercado de empaques flexibles de papel en 2025; el papel laminado se está expandiendo a una CAGR del 7,71% durante 2026-2031.
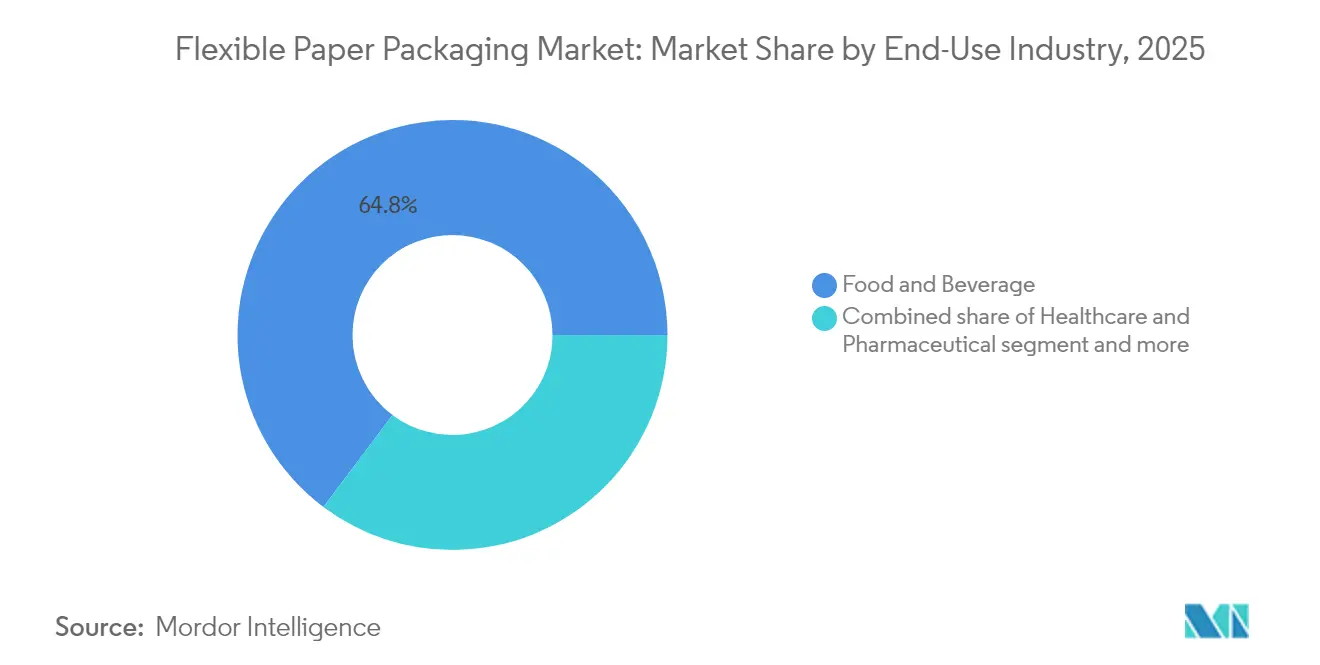
- Por industria de uso final, los alimentos y bebidas capturaron el 64,75% de los ingresos en 2025, mientras que la salud y los productos farmacéuticos exhiben la CAGR más alta del 8,89% hasta 2031.
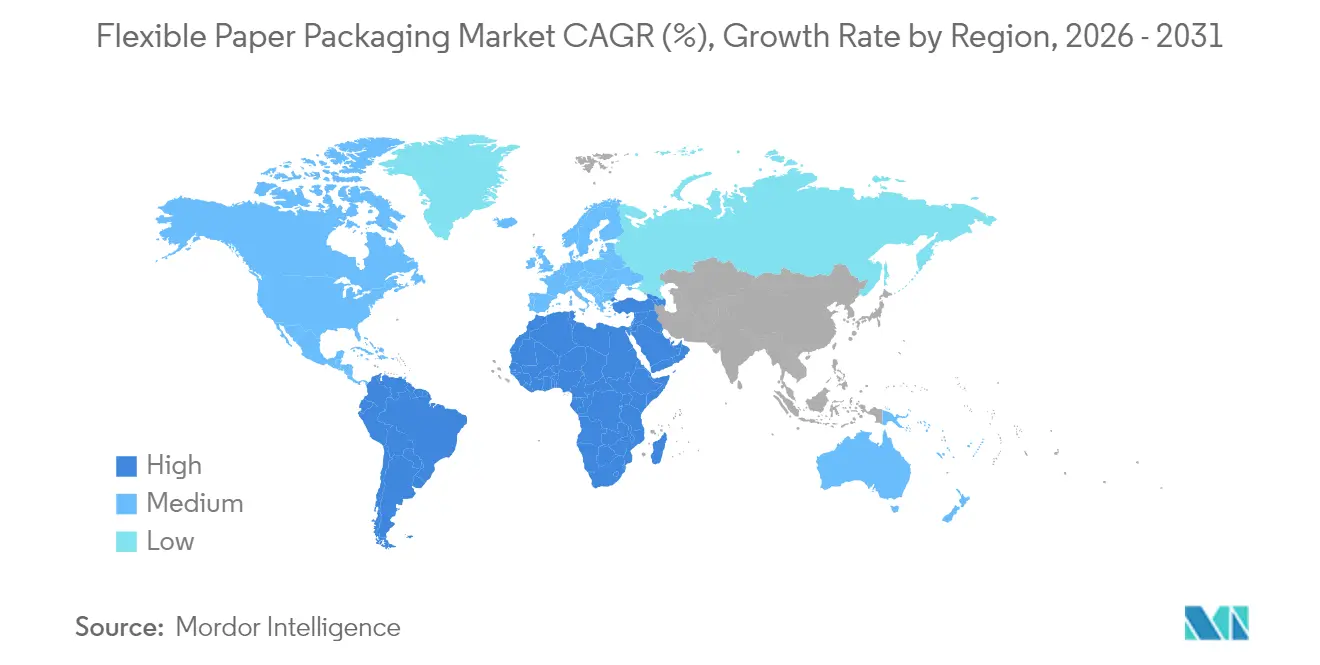
- Por geografía, Asia-Pacífico comandó el 44,56% de la participación en ingresos en 2025, mientras que la región de Oriente Medio y África está preparada para la CAGR más rápida del 8,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prohibiciones regulatorias sobre plásticos de un solo uso | +1.8% | Núcleo de la UE, con extensión a APAC y América del Norte | Mediano plazo (2-4 años) |
| Papel de alta barrera para kits de comida de comercio electrónico | +1.2% | América del Norte, con expansión a Europa | Corto plazo (≤ 2 años) |
| Impresión digital de alta velocidad para marcas de venta directa al consumidor | +0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Bolsas resistentes a la grasa para alimentos asiáticos refrigerados | +1.1% | Núcleo de APAC, emergente en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Compromisos de reciclabilidad 2025 de los propietarios de marcas en empaques de cosméticos | +0.7% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de revestimientos acuosos/de biopolímeros para envolturas de aperitivos | +0.8% | América Latina, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones regulatorias sobre plásticos de un solo uso
El Reglamento de Envases y Residuos de Envases de la UE establece una tasa de reciclaje obligatoria del 65% para los envases de papel en 2025, lo que obliga a los proveedores globales de bienes de consumo de alta rotación a rediseñar los laminados multicapa en torno a sustratos de papel único. La norma actualizada de contacto con alimentos GB 4806 de China ahora incluye revestimientos de origen biológico, impulsando a las cadenas de comida para llevar hacia envolturas sin flúor. Tailandia y Japón adoptaron esquemas de listas positivas similares en 2024, creando escala interregional para los grados conformes. Los propietarios de marcas incorporan hitos de sustitución de papel en los cuadros de mando de proveedores, desencadenando compromisos de compra a varios años que sustentan las expansiones de capacidad de Amcor y Mondi.
Papel de alta barrera para kits de comida de comercio electrónico
Los proveedores de kits de comida en cadena de frío requieren integridad de barrera contra el oxígeno y la humedad durante un tránsito de 48 horas. Solenis se asoció con Heidelberg para comercializar revestimientos acuosos que resisten la condensación sin laminación de polímeros, reduciendo el peso del empaque un 18% y manteniendo la reciclabilidad en la acera. [1]La plataforma AmFiber de Amcor ahora envía sobres de papel único calificados para almacenamiento a −20 °C mientras cumple con los límites de migración de la FDA. Los operadores de kits de comida en Estados Unidos reportan incrementos del 12% en compras repetidas tras cambiar de películas de PE a sobres de papel que llevan etiquetas How2Recycle de "ampliamente reciclable".
Impresión digital de alta velocidad para marcas de venta directa al consumidor
Los convertidores europeos despliegan prensas de inyección de tinta industrial capaces de tiradas rentables de 500 unidades, desbloqueando empaques personalizados en masa con códigos QR serializados, ofertas de fidelización variables y gráficos orientados geográficamente. Los nuevos conjuntos de pigmentos se adhieren a papeles resistentes a la grasa y con revestimiento de barrera sin tratamientos de corona, ampliando la libertad de sustrato y reduciendo las emisiones de COV bajo los límites de TA Luft de Alemania. Los flujos de trabajo digitales reducen el desperdicio de planchas y eliminan los lavados químicos, alineándose con los objetivos de emisiones de Alcance 1 publicados por Huhtamaki.
Bolsas resistentes a la grasa para alimentos asiáticos refrigerados
Los revestimientos de dispersión sin flúor permiten que las bolsas de papel envasen dim sum aceitoso, sushi y cuencos de fideos para estantes refrigerados. La industria de empaques de papel de Vietnam, valorada en 2,60 mil millones de USD en 2025, tiene una previsión de crecimiento anual del 9,73% hasta 2033, a medida que los operadores de mercados tradicionales cambian de bolsas de LDPE a bolsas de papel exigidas por el Decreto 45/2024. Nestlé Tailandia reemplazó las bolsas de PP multicapa con kraft aprobado para contacto con alimentos, reduciendo el tonelaje de plástico un 28% en su gama de comidas preparadas. [2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Limitaciones de barrera en aplicaciones de lácteos y bebidas | −1.4% | Global, especialmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Volatilidad del precio de la pulpa virgen | −1.1% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Infraestructura de recolección débil para laminados de papel | −0.8% | Mercados emergentes en África y América Latina | Mediano plazo (2-4 años) |
| Alto gasto de capital para reconvertir líneas de plástico flexible | −0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de barrera en aplicaciones de lácteos y bebidas
La porosidad del papel aún compromete la retención del sabor y la carbonatación en la leche y los refrescos más allá de las 72 horas, según ensayos de almacenamiento controlado que registraron un incremento microbiano de 0,2 log UFC en cartones de leche desnatada tras un período de refrigeración. Los reemplazos de nanocelulosa y EVOH biodegradable siguen siendo comercialmente incipientes; Stora Enso apunta a una producción a escala piloto solo para 2028. Como resultado, el PET y los cartones asépticos continúan dominando los pasillos de lácteos líquidos, limitando la penetración del mercado de empaques flexibles de papel.
Volatilidad del precio de la pulpa virgen que comprime los márgenes de los convertidores
La pulpa NBSK de referencia promedió 1.350 USD/tonelada en 2024, un 15% más interanual tras los daños causados por tormentas que redujeron el suministro de fibra canadiense. [3] Las fluctuaciones cambiarias amplifican la presión; los convertidores denominados en euros pagaron un recargo efectivo del 19% debido a la fortaleza del dólar. Los grandes actores integrados compensan los impactos mediante bosques propios y arrendamientos de derechos de corta a largo plazo; los independientes, en cambio, mezclan una mayor proporción de fibra reciclada, pero la pérdida de resistencia a la tracción eleva las tasas de rechazo un 4% y arrastra las métricas de eficiencia general de los equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Empaque:
Las Bolsas con Cierre Consolidan el LiderazgoLas bolsas representaron el 37,83% de la participación del mercado de empaques flexibles de papel en 2025, lo que refleja una aceptación transversal en categorías de snacks, nutracéuticos y condimentos. El kraft blanqueado representó el 46,12% de los ingresos de 2024 dentro del mercado de papel base para empaques flexibles y sigue siendo el referente de calidad de impresión para envases de consumo de marca. Su geometría plana reduce las emisiones de flete hasta en un 30% en comparación con los envases rígidos, alineándose con los objetivos de carbono de alcance 3 de los minoristas. Los propietarios de marcas valoran el espacio en el panel frontal que permite contar historias y habilitar la trazabilidad mediante códigos QR. Las bolsas persisten en los canales industriales de semillas y alimentos para mascotas, donde el rendimiento en pruebas de caída supera a la estética. Los envoltorios, aunque con una base menor, registran un CAGR del 8,78% hasta 2031, a medida que los distribuidores de ropa y confitería para comercio electrónico migran de sobres de polietileno a envoltorios de papel resistentes al desgarro que cumplen con las dimensiones compatibles con buzones de correo.
Se proyecta que el tamaño del mercado de empaques flexibles de papel alcance los 88,86 mil millones de USD para 2031, y los envoltorios podrían duplicar su participación si los comerciantes en línea escalan los proyectos piloto de material único a nivel nacional. Los sobres y sticks siguen siendo un nicho, pero son vitales para electrolitos en polvo y muestras cosméticas que aprovechan las nuevas microválvulas compatibles con laminados de papel. Las plantas integradas despliegan líneas de embolsado modulares que permiten cambios rápidos de herramientas entre variantes de pie y planas, mejorando la utilización de activos. Los cierres de cremallera personalizables, ahora fabricados con películas a base de celulosa, impulsan la narrativa de circularidad sin comprometer las métricas de barrera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado de Papel:
El Papel Kraft Mantiene la Prima de ResistenciaEl papel kraft generó el 44,68% de los ingresos en 2025 debido a su alta resistencia al desgarro y su excelente maquinabilidad en las líneas de formado-llenado-sellado existentes. Los molinos amplían las referencias de kraft blanqueado y natural adaptadas para marcas premium de alimentos para mascotas y aperitivos orgánicos que buscan una estética natural. El papel laminado, con una previsión de CAGR del 7,71%, aprovecha los sistemas de adhesivos a base de agua que unen capas de barrera delgadas pero permiten la repulpación en la misma corriente. Los grados de kraft de capa blanca ganan terreno donde la impresión fotorrealista es crucial, cerrando la brecha entre el costo y la imprimibilidad.
El tamaño del mercado de empaques flexibles de papel solo para los grados kraft se traduce en 27,55 mil millones de USD en 2025, lo que subraya su importancia estratégica para los convertidores. Las opciones con contenido reciclado aumentan en popularidad después de que las empresas de bienes de consumo se comprometieran a utilizar un 30% de fibra posconsumo para 2028. Los papeles revestidos especiales resistentes a la grasa sirven para las comidas congeladas asiáticas, utilizando química sin flúor validada bajo los protocolos de contacto con alimentos de la FDA y la UE. La investigación en revestimientos de nanoarcilla y quitosano promete mejoras en la barrera contra la humedad sin plástico, ampliando la aplicabilidad del kraft a los pasillos de panadería y aperitivos salados.
Por Industria de Uso Final:
Alimentos y Bebidas Impulsan el VolumenLos alimentos y bebidas dependieron del papel para el 64,75% de la absorción sectorial en 2025, a medida que los restaurantes de servicio rápido reemplazaron las tablas enceradas por envolturas sin PE. Las marcas de cereales estables en estante migraron a sobres de papel microperforado que equilibran la salida de humedad y la retención de la textura crujiente. El segmento de salud, que crece a una CAGR del 8,89%, está pilotando compuestos de tapa de blíster que utilizan papel delgado revestido con óxido de aluminio, anticipando la promulgación del reglamento de responsabilidad ampliada del productor farmacéutico de la UE en 2026. Los sobres de cuidado personal aprovechan la calidez táctil del papel para señalar formulaciones naturales, con extensiones de línea en barras de champú y sueros.
La industria de empaques flexibles de papel aprovecha las alianzas de comercio electrónico de comestibles para escalar, suministrando revestimientos de bolsas de alta barrera que resisten las quemaduras por congelación para platos principales a base de plantas. Los detergentes para el hogar adoptan cápsulas de papel de recarga con marcas para facilitar el desgarro, reduciendo la demanda de botellas de plástico rígido. Las marcas de alimentos para mascotas prueban tintas funcionales con absorbentes de oxígeno impresas en kraft, prolongando la frescura de las croquetas sin películas multicapa. En todos los segmentos, las listas de verificación de diseño universal para la reciclabilidad guían la calificación de sustratos y aceleran la transferencia de conocimiento entre segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Impresión:
La Impresión Digital Acelera la PersonalizaciónLa flexografía mantuvo una participación del 35,02% en 2025, impulsada por su fiabilidad de servicio continuo en líneas de kraft de banda ancha. El curado LED-UV reduce el consumo de energía y limita las emisiones de COV, ayudando a las flotas a cumplir con las auditorías de ESG. Sin embargo, la inyección de tinta digital exhibe una CAGR del 7,74%, ya que los presupuestos de marketing de venta directa al consumidor se orientan hacia lanzamientos de edición limitada y colaboraciones con personas influyentes. Las plataformas de preimpresión nativas en la nube agilizan las aprobaciones de obras de arte, permitiendo un plazo de entrega de 72 horas desde la recepción del archivo hasta el envío.
Se espera que el tamaño del mercado de empaques flexibles de papel asignado a los formatos impresos digitalmente supere los 11,07 mil millones de USD en 2031. Las prensas híbridas combinan bases de flexografía con unidades digitales, permitiendo el versionado óptimo en costos dentro del mismo pase. El rotograbado sigue siendo la opción para las envolturas de confitería premium que necesitan efectos metálicos, aunque los mandatos de recuperación de solventes añaden cargas de gasto de capital. El offset litográfico ocupa un nicho en cartones plegados y mangas de inserción, pero informa los protocolos de gestión del color adoptados por los flujos de trabajo de flexografía e inyección de tinta, promoviendo la consistencia visual en sustratos mixtos.
Análisis Geográfico
Mercado de Envases Flexibles de Papel en Asia-Pacífico
Asia-Pacífico lideró el mercado de envases flexibles de papel con una participación de ingresos del 44,56% en 2025, respaldada por el abastecimiento competitivo de fibra, redes integradas de plantas papeleras y el creciente consumo de la clase media. La lista positiva actualizada de China para recubrimientos en contacto con alimentos agiliza el lanzamiento comercial de barreras de biopolímeros, reduciendo los plazos regulatorios. Vietnam, valorado en 2,60 mil millones de USD en 2025, representa un modelo de bolsas para kits de comida listas para exportación que se alinean con los estándares de reciclabilidad europeos. Los convertidores japoneses se benefician de subsidios gubernamentales que compensan los costos de capital para prensas digitales de alta velocidad, acelerando la difusión de la innovación. El tamaño del mercado de envases flexibles de papel está destinado a expandirse de manera constante en la región a medida que la infraestructura de cadena de frío se extiende hacia las ciudades de tercer nivel, desbloqueando aplicaciones para bolsas de congelador resistentes a la grasa.
Mercado de Envases Flexibles de Papel en Oriente Medio y África
La región de Oriente Medio y África registra el CAGR más rápido del 8,92%, impulsado por la legislación sobre impuestos al plástico en el Consejo de Cooperación del Golfo y las inversiones en infraestructura de conversión corrugada y flexible. La Visión 2030 de Arabia Saudita asigna terrenos para complejos integrados de pulpa a envase que reducen la dependencia de las importaciones. En África, las cadenas de supermercados panregionales exigen envoltorios de papel mono reciclables para productos horneados de marca propia, lo que desencadena ampliaciones de capacidad en Kenia y Nigeria. Los propietarios de marcas internacionales negocian acuerdos de abastecimiento local para evitar los altos costos de flete y mitigar el riesgo cambiario, incorporando cláusulas de economía circular que requieren auditorías de reciclaje en el país.
Mercado de Envases Flexibles de Papel en las Américas y Europa
América del Norte y Europa representan conjuntamente nodos maduros de alto valor donde los propietarios de marcas exigen un rendimiento de barrera avanzado y una calidad de impresión de precisión. Los operadores de kits de comida de comercio electrónico en Estados Unidos adoptan formatos de bolsa aptos para porches que mantienen la frescura ante variaciones de temperatura ambiente, impulsando la I+D en recubrimientos resistentes a la condensación. En la UE, los objetivos de reciclabilidad del Reglamento de Envases y Residuos de Envases continúan adelantando el gasto de capital en laminados repulpables. América del Sur aprovecha la abundante silvicultura de plantaciones en Brasil y Chile para exportar bobinas de kraft sin recubrir, mientras que los convertidores nacionales en Argentina se centran en la demanda de envoltorios para aperitivos en medio del aumento de las ventas de alimentos de conveniencia. Los acuerdos comerciales regionales agilizan el movimiento de bobinas jumbo, fomentando la cooperación transfronteriza entre plantas papeleras y convertidores de impresión.
Panorama regulatorio
El rediseño impulsado por la regulación sigue siendo la principal palanca de cumplimiento para el envasado flexible de papel, y la Unión Europea ofrece el cronograma más claro. El Reglamento (UE) 2025/40 (Reglamento sobre Envases y Residuos de Envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. A partir de ese momento, los propietarios de marcas y los convertidores deberán demostrar el rendimiento de reciclabilidad, los requisitos de formato de envase y la alineación del etiquetado a través de normas armonizadas y actos de ejecución.
La estandarización técnica está comenzando a traducir estos requisitos en criterios de clasificación comprobables. La serie EN 18120, publicada en abril de 2026, establece requisitos técnicos utilizados para evaluar la reciclabilidad de los envases, reforzando el alejamiento de las estructuras multicapa no reciclables hacia diseños de papel monomaterial y soluciones de barrera repulpables. Las restricciones químicas y de contacto con alimentos también están moldeando las decisiones de sustrato y recubrimiento, especialmente para aplicaciones de contacto directo con alimentos y resistencia a la grasa. Bajo la implementación vinculada al PPWR, los nuevos límites de PFAS entran en vigor a partir del 12 de agosto de 2026, lo que está impulsando una adopción más amplia de químicas de barrera y resistencia a la grasa libres de flúor en envolturas y bolsas de papel. En Asia-Pacífico, el cumplimiento de contacto con alimentos se está intensificando mediante enfoques de lista positiva, incluidas las actualizaciones de la norma GB 4806 de China que reconocen recubrimientos de origen biológico y respaldan la expansión de grados de papel de alta barrera conformes en las cadenas de suministro que sirven a los envíos de alimentos, confitería y comercio electrónico.
Panorama Competitivo
El mercado de empaques flexibles de papel sigue siendo moderadamente fragmentado, aunque el impulso de consolidación se acelera a medida que los actores buscan sinergias en la adquisición de pulpa, I+D y venta cruzada. La adquisición de DS Smith por parte de International Paper por 7.200 millones de USD en enero de 2025 creó la entidad de empaques centrada en papel más grande del mundo, integrando carteras de cartón corrugado y flexible bajo un mismo paraguas de abastecimiento. La fusión de Amcor con Berry Global en febrero de 2025 consolida un eje América del Norte-Europa que combina el conocimiento de polímeros con las emergentes líneas de papel único, mientras que la alianza de 34.000 millones de USD de Smurfit Westrock amplifica el poder de negociación con las cadenas de supermercados.
El énfasis estratégico recae en las químicas de barrera propietarias que permiten diseños de material único. Huhtamaki escala la producción de tapas de fibra en Irlanda del Norte, combinando tapas con bolsas resistentes a la grasa producidas internamente para cadenas de restaurantes de servicio rápido. UPM está pilotando revestimientos de celulosa nanofibrilada que elevan la barrera contra el vapor de agua sin plástico, posicionando a los molinos para entrar en el segmento de mezclas de bebidas lácteas en polvo. Los actores integrados aseguran el suministro de pulpa mediante certificaciones de silvicultura sostenible, protegiéndose contra los picos de materias primas que continúan presionando a los convertidores independientes.
Los especialistas de mediana capitalización se diferencian mediante la agilidad de la impresión digital, ofreciendo a las marcas de cosméticos y nutracéuticos tamaños de lote tan bajos como 300 unidades con gráficos serializados. Las empresas emergentes comercializan dispersiones de barrera a base de quitosano obtenidas de residuos de caparazón de camarón, atrayendo capital de riesgo para reactores de escalado. Los minoristas de marca propia amplían las oficinas de abastecimiento directo en Asia para co-crear empaques de papel sostenibles, evitando los intermediarios de adquisición heredados y comprimiendo el tiempo de comercialización. La intensidad competitiva, por tanto, depende de la propiedad intelectual técnica, las ventajas de escala y la capacidad de navegar por las convergentes regulaciones globales.
Líderes de la Industria de Empaques Flexibles de Papel
-
Amcor Plc
-
Mondi Plc
-
Smurfit Westrock
-
Huhtamaki Oyj
-
International Paper Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Flexibles de Papel Empresas cubiertas en este informe
- Amcor Plc
- Mondi Plc
- Smurfit Westrock
- Huhtamaki Oyj
- International Paper Company
- Stora Enso Oyj
- Coveris Holdings SA
- Sonoco Products Company
- Georgia-Pacific LLC
- Sappi Limited
- Graphic Packaging Holding Co.
- Oji Holdings Corporation
- Nippon Paper Industries Co.
- UPM-Kymmene Oyj
- Klabin S/A
- Rengo Co., Ltd.
- Novolex Holdings
- ProAmpac LLC
- Grounded Packaging
- Adeera Packaging Pvt. Ltd.
Lea el análisis de las empresas de envases flexibles de papel
Oportunidades de mercado y perspectivas futuras
La oportunidad más viable a corto plazo es convertir estructuras flexibles difíciles de reciclar en formatos a base de fibra que puedan puntuar bien frente a la clasificación de reciclabilidad alineada con el PPWR y adaptarse a las próximas restricciones relacionadas con PFAS, particularmente en confitería y alimentos para consumo inmediato, donde el papel puede sustituir a los laminados plásticos. La evidencia de impulso comercial es visible en el trabajo de barrera y recubrimiento centrado en el rendimiento sin capas de polímero convencionales. Por ejemplo, Amcor se asoció con la empresa británica Kelpi en junio de 2026 para evaluar recubrimientos de barrera a base de algas para envases de fibra, con atención a la escalabilidad y la compatibilidad con los flujos de reciclaje de papel.
También existe una oportunidad más práctica en torno a sistemas de papel integrados y compatibles con equipos que reducen la fricción de cambio para envasadores y propietarios de marcas. Amcor, Metsa Group y G. Mondini señalaron esta dirección a través del desarrollo de un sistema integrado de bandejas a base de fibra en abril de 2026, conectando la fibra moldeada (Metsa Muoto) y la tecnología de sellado de bandejas (G. Mondini Trave) para casos de uso de proteínas y comidas preparadas donde importan el rendimiento, la eficiencia de línea y la documentación de cumplimiento. Con las tarifas de Responsabilidad Extendida del Productor (EPR) entrando en los cálculos del costo total de propiedad en mercados regulados, los convertidores que puedan proporcionar grados de reciclabilidad verificables, preparación de etiquetado alineada con normas armonizadas y compatibilidad de maquinado directo para las líneas de conversión y envasado existentes tienen un camino más claro para comercializar bolsas, envolturas y materiales de tapa de papel.
Desarrollos recientes de la industria en Mercado de Envases Flexibles de Papel
- Julio de 2026: Lappi Labels and Flexible Packaging adquirió al proveedor portugués de envases flexibles Alempack para aumentar la capacidad industrial en formatos doypack y flowpack y expandir su presencia ibérica. La expansión de la plataforma regional ibérica fortalece las capacidades y la escala regional en la Península Ibérica, permitiendo un tiempo de comercialización más rápido para formatos monomaterial y flowpack/doypack.
- Julio de 2026: APPLIED Adhesives celebró una asociación de distribución exclusiva en EE. UU. con el negocio de Adhesivos para Envases de Henkel para suministrar tecnologías de adhesivos y recubrimientos a convertidores de envases flexibles. Amplía el alcance de mercado y acelera la adopción de las tecnologías de Henkel en el segmento de envases flexibles de EE. UU.
- Julio de 2026: LyondellBasell se asoció con Mondelez International, Amcor y Taghleef Industries para lanzar una solución de envasado flexible para las barras de chocolate Marabou utilizando un 75% de contenido reciclado, procesado mediante un enfoque de balance de masa certificado por ISCC PLUS. Demuestra la colaboración a lo largo de la cadena de valor para permitir un alto contenido reciclado postconsumo en formatos monomaterial.
Mercado de Envases Flexibles de Papel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, definimos los empaques flexibles de papel como formatos de empaque a base de papel que se doblan y pliegan durante su uso, y que se comercializan como bolsas, sacos, envoltorios y paquetes flexibles similares utilizados por los usuarios finales en necesidades de consumo e industriales.
Exclusiones del alcance: Excluimos los formatos de papel rígido (como cajas de cartón corrugado y cartones plegables) y el papel utilizado únicamente para etiquetas o impresión sin función de empaque.
Descripción General de la Segmentación
- Por Tipo de Empaque
- Bolsas con Cierre
- Bolsas
- Envolturas
- Otros Tipos de Empaque
- Por Grado de Papel
- Papeles Revestidos
- Papel Laminado
- Papel Kraft
- Otros Grados de Papel
- Por Industria de Uso Final
- Alimentos y Bebidas
- Salud y Farmacéuticos
- Belleza y Cuidado Personal
- Cuidado del Hogar y Lavandería
- Alimentos para Mascotas
- Otras Industrias de Uso Final
- Por Tecnología de Impresión
- Flexografía
- Rotograbado
- Impresión Digital
- Offset
- Otras Tecnologías de Impresión
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la determinación de cuánto papel de empaque se produce y utiliza por geografía, para luego reducirlo a los formatos de empaque flexible que realmente se convierten en bolsas, sacos y envoltorios. Nos apoyamos en estadísticas públicas y fuentes normativas como los datos de manufactura de la Oficina del Censo de los Estados Unidos, las estadísticas estructurales empresariales de Eurostat, los flujos comerciales de UN Comtrade para papel de empaque y artículos convertidos, y las series temporales de silvicultura, pulpa y papel de la FAO para comprender el movimiento de oferta y demanda.
Para mantener los insumos prácticos, también utilizamos referencias técnicas y de política que aclaran qué se contabiliza como papel de empaque en la práctica, como las normas ISO de empaque y medio ambiente, y las reglas de residuos de empaque y reciclaje publicadas por los reguladores en los grandes mercados. Los informes anuales de las empresas, las presentaciones para inversores y la prensa especializada en empaque de buena reputación se utilizaron para identificar adiciones de capacidad, cambios en la mezcla de productos y cambios en la tecnología de recubrimiento. También utilizamos una suscripción de pago para el análisis financiero de empresas y la revisión de noticias, y una base de datos de patentes para verificar el ritmo de innovación en recubrimientos de barrera. Estas fuentes documentales son ilustrativas y no exhaustivas, y nos apoyamos en muchas otras referencias públicas y de pago para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para convertir los indicadores generales de papel y empaque en participaciones específicas de empaques flexibles de papel, bandas de precios y tasas de adopción por caso de uso. Hablamos con convertidores, productores de papel, compradores de empaque y participantes del canal para probar supuestos sobre la adopción de recubrimientos, la reducción de calibre y el cambio desde el plástico, y luego ajustamos los insumos donde el primer análisis no se alineaba con el comportamiento de conversión real sobre el terreno. Dado que este es un mercado global, los insumos se verificaron en los principales centros de demanda, con seguimientos realizados donde los números no coincidían entre fuentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 37% | EMEA: 32% |
| Actores menores: 18% | Gerentes: 51% | Américas: 21% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando una combinación descendente y ascendente, donde la producción de papel de empaque, la intensidad de conversión y los grupos de demanda por uso final se reconstruyeron primero, y luego se verificaron mediante consolidaciones selectivas a partir de indicadores de proveedores y convertidores. Para la construcción descendente, mapeamos la disponibilidad y el comercio de papel de empaque hacia la conversión flexible, y luego aplicamos factores de mezcla de formatos para que las bolsas, sacos, envoltorios y otros formatos flexibles no estuvieran sobreestimados.
Los insumos clave en el modelo incluyeron las tendencias de uso de papel kraft y revestido, la penetración de recubrimientos de barrera y laminación (porque cambia dónde el papel puede reemplazar al plástico), los rangos de precio de venta promedio por formato, el crecimiento del uso final para envases de alimentos y bebidas y cuidado personal, y el calendario de políticas regionales para restricciones de plásticos de un solo uso que impulsan la demanda hacia la fibra. Donde la visibilidad ascendente era incompleta, las brechas se manejaron utilizando rangos de utilización de capacidad y supuestos de rendimiento de conversión que fueron validados en entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldados por verificaciones de tendencias de series cortas, ya que el cambio al papel depende del calendario regulatorio y de las mejoras en el rendimiento de barrera que no avanzan en línea recta. La perspectiva futura fue sometida a pruebas de estrés ajustando los ciclos de precios de pulpa y papel, y verificando si el uso implícito per cápita de empaques flexibles se mantiene realista por región.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron contra múltiples señales independientes, incluidos los movimientos comerciales de los grados de papel relevantes, los cambios anunciados en la capacidad de papel y conversión, y las bandas de precios observadas para los formatos comunes de papel flexible. Cuando el modelo producía un salto que no coincidía con estas señales, revisábamos los factores determinantes y, cuando era necesario, volvíamos a contactar a las fuentes para confirmar si el cambio era real o un artefacto del modelo.
Antes de la aprobación final, el modelo de mercado pasa por una revisión escalonada donde se verifican los supuestos, la lógica de unidades y las conversiones de divisas, seguida de un análisis final de varianza entre regiones y usos finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios regulatorios o un cambio brusco en el precio de las materias primas. Justo antes de la entrega, realizamos una revisión actualizada para que los clientes reciban una perspectiva coherente con la información pública más reciente.
Tamaño del Mercado de Empaques Flexibles de Papel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para empaques flexibles de papel pueden parecer muy dispares porque cada publicador traza la línea de manera diferente en torno a lo que se considera papel flexible, y luego utiliza diferentes lógicas de precios y escenarios de crecimiento. Las diferencias también aparecen cuando un estudio reporta una visión del valor de los envíos mientras que otro reporta el valor del consumo, lo que puede desplazar los totales debido al tratamiento del comercio y los márgenes del convertidor.
Los principales factores de brecha para este mercado generalmente provienen de si las estructuras de papel laminado se contabilizan como empaque de papel, cómo se trata el papel con recubrimiento de barrera cuando compite con el plástico, y si el papel utilizado como insumo para otros empaques se incluye por error. El momento de la conversión de divisas también importa, ya que los costos de insumos vinculados a la pulpa pueden mover los precios rápidamente, y algunas estimaciones no se actualizan tras grandes variaciones de precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 88,86 mil millones de USD (2026) | |
| Asociación Industrial A | 46,60 mil millones de USD (2024) | Utiliza un enfoque de papel de empaque flexible y puede excluir los formatos de papel de empaque flexible convertido donde el valor del paquete incluye conversión, impresión y acabado, lo que reduce el total en comparación con un modelo de valor de empaque. |
| Revista Especializada B | 125,10 mil millones de USD (2024) | A menudo amplía el alcance al empaque de papel adyacente y puede tratar las estructuras de laminado de papel multicapa como totalmente a base de papel, y luego aplica una progresión amplia del precio de venta promedio, lo que puede inflar el conjunto de ingresos medidos. |
La tabla muestra una amplia dispersión que proviene principalmente del alcance y el tratamiento de la cadena de valor, y en el modelo de Mordor Intelligence el número refleja el valor del empaque flexible de papel convertido para formatos flexibles como bolsas, sacos y envoltorios, en lugar de solo la demanda de papel base o una canasta más amplia de empaque de papel. Al anclar la construcción en la mezcla de conversión, la demanda del uso final y las bandas de precios realistas, mantenemos el total rastreable a un conjunto repetible de variables de mercado que pueden revisarse en cada actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de empaques flexibles de papel?
• El tamaño del mercado de empaques flexibles de papel se sitúa en 65,54 mil millones de USD en 2026 y se prevé que alcance los 88,86 mil millones de USD en 2031.
¿Qué región lidera la demanda de empaques flexibles de papel?
• Asia-Pacífico lidera con una participación en ingresos del 44,56%, impulsada por la escala manufacturera, la disponibilidad de materias primas y el creciente volumen de bienes de consumo.
¿Qué tipo de empaque domina el mercado de empaques flexibles de papel?
• Las bolsas con cierre tienen una participación de mercado del 37,83% gracias a su conveniencia, rendimiento de barrera y beneficios de eficiencia en el flete.
¿Cuál es el sector de uso final de más rápido crecimiento?
• La salud y los productos farmacéuticos se expanden a una CAGR del 8,89% debido al aumento de los formatos de dosis unitaria y la aceptación regulatoria de los sustratos de papel.
¿Cómo afectan las fluctuaciones en los precios de las materias primas al mercado?
• La volatilidad de la pulpa virgen, con variaciones de precios del 15% en 2024, comprime los márgenes de los convertidores e incentiva la integración vertical y las recetas de fibra mezclada.
¿Por qué los reguladores están acelerando la adopción de empaques de papel?
• Políticas como el Reglamento de Envases y Residuos de Envases de la UE establecen altos objetivos de reciclabilidad y prohibiciones de plásticos de un solo uso, lo que lleva a los propietarios de marcas a cambiar las películas de plástico por alternativas de papel reciclable.