
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
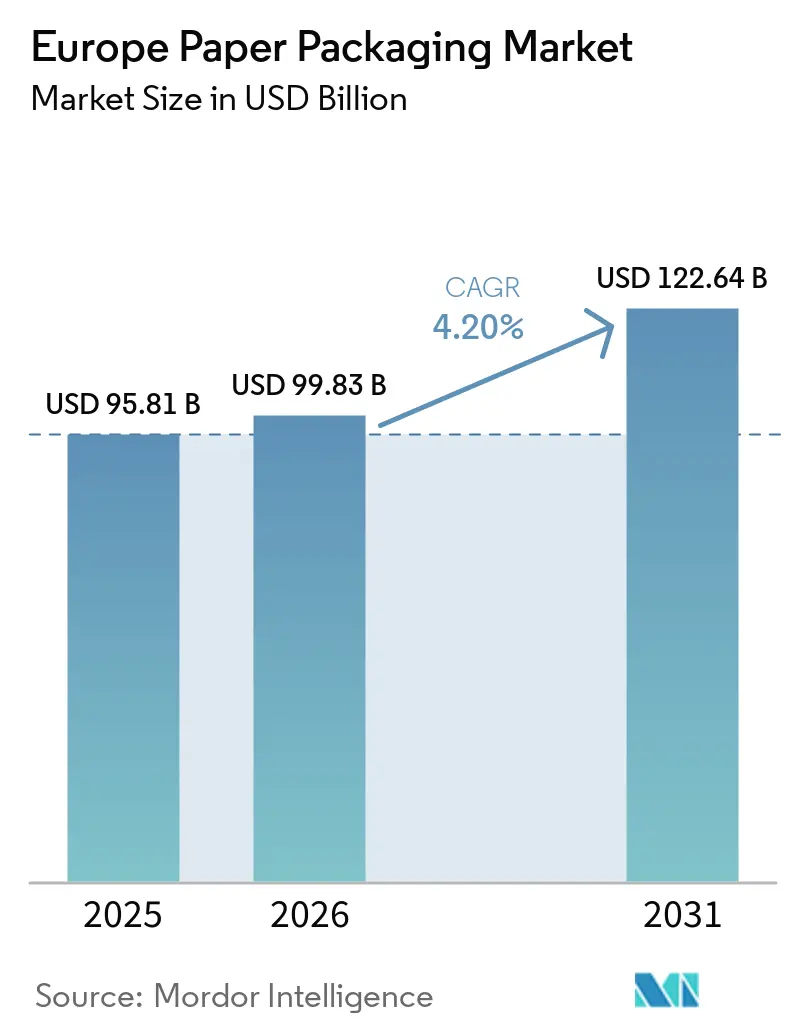
| Tamaño del mercado en el año base (2025) | 95.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 99.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 122.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de envases de papel en Europa por Mordor Intelligence
Se espera que el mercado de envases de papel en Europa crezca de 95.810 millones de USD en 2025 a 99.830 millones de USD en 2026, y se prevé que alcance los 122.640 millones de USD en 2031, con una CAGR del 4,20% durante el período 2026-2031. El mercado gana impulso gracias al cambio regulatorio del continente hacia modelos de economía circular, la amplia preferencia de los minoristas por formatos reciclables en la acera y las continuas mejoras tecnológicas en sustratos corrugados de alta resistencia. Las soluciones a base de fibra desplazan cada vez más al plástico en servicios de comida, comercio electrónico y aplicaciones de kits de comidas, porque combinan la facilidad de reciclaje con una menor intensidad de carbono confirmada en las evaluaciones del ciclo de vida según ISO 14040. Las inversiones en capacidad de cartón con contenido reciclado, especialmente en las plantas nórdicas, mitigan el riesgo de materias primas y posicionan a los proveedores para el cumplimiento del Mecanismo de Ajuste en Frontera por Carbono de la UE. La mayor actividad de fusiones, incluida la combinación Smurfit-WestRock de 2024, intensifica la competencia y acelera la integración vertical, lo que permite a las principales empresas asegurar suministros de fibra virgen y reciclada, optimizar los costos de transporte y estandarizar las auditorías de abastecimiento sostenible en las bases de clientes paneuropeas. Las presiones a corto plazo sobre los costos de insumos, vinculadas a la volatilidad energética, comprimen los márgenes; sin embargo, la demanda descendente sigue siendo resiliente porque la penetración del comercio minorista en línea, la conveniencia del comercio rápido y las crecientes prohibiciones de plásticos de un solo uso elevan conjuntamente los volúmenes de envases.
Conclusiones clave del informe
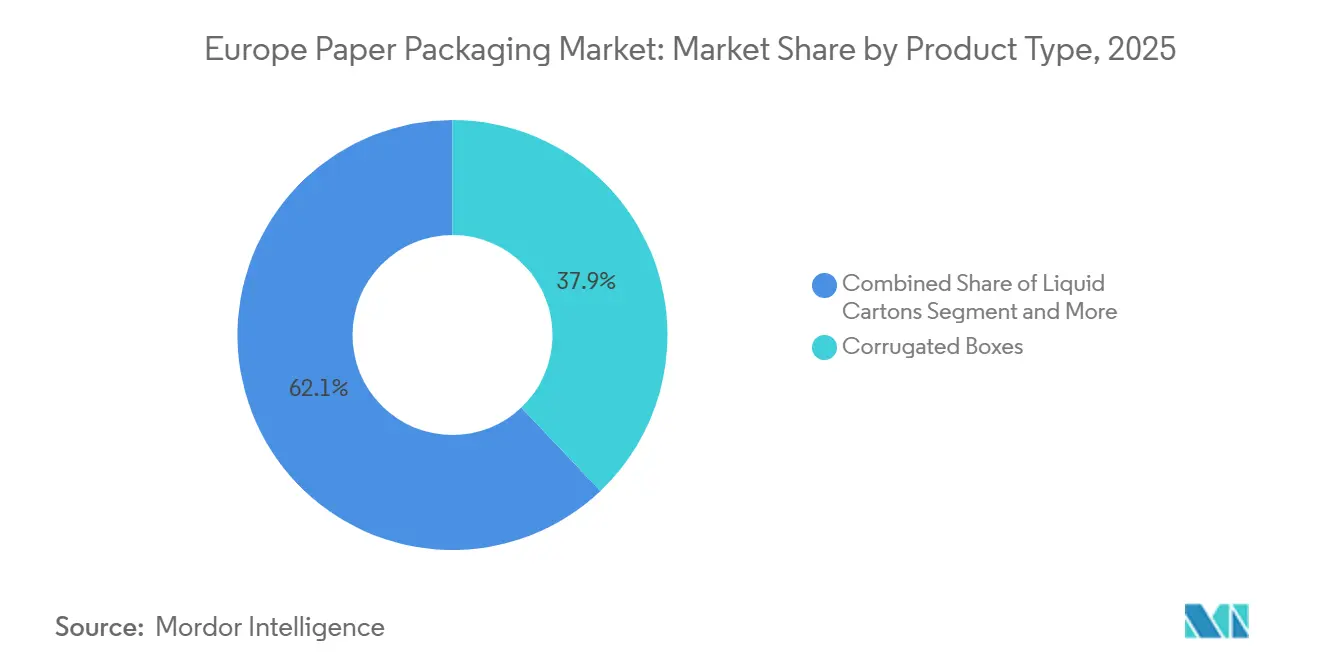
- Por categoría de producto, las cajas de cartón corrugado lideraron con una participación en los ingresos del 37,92% en 2025; se prevé que los cartones para líquidos se expandan a una CAGR del 5,12% hasta 2031.
- Por material, el papel reciclado capturó el 55,98% del tamaño del mercado de envases de papel en Europa en 2025 y avanza a una CAGR del 5,55% hasta 2031.
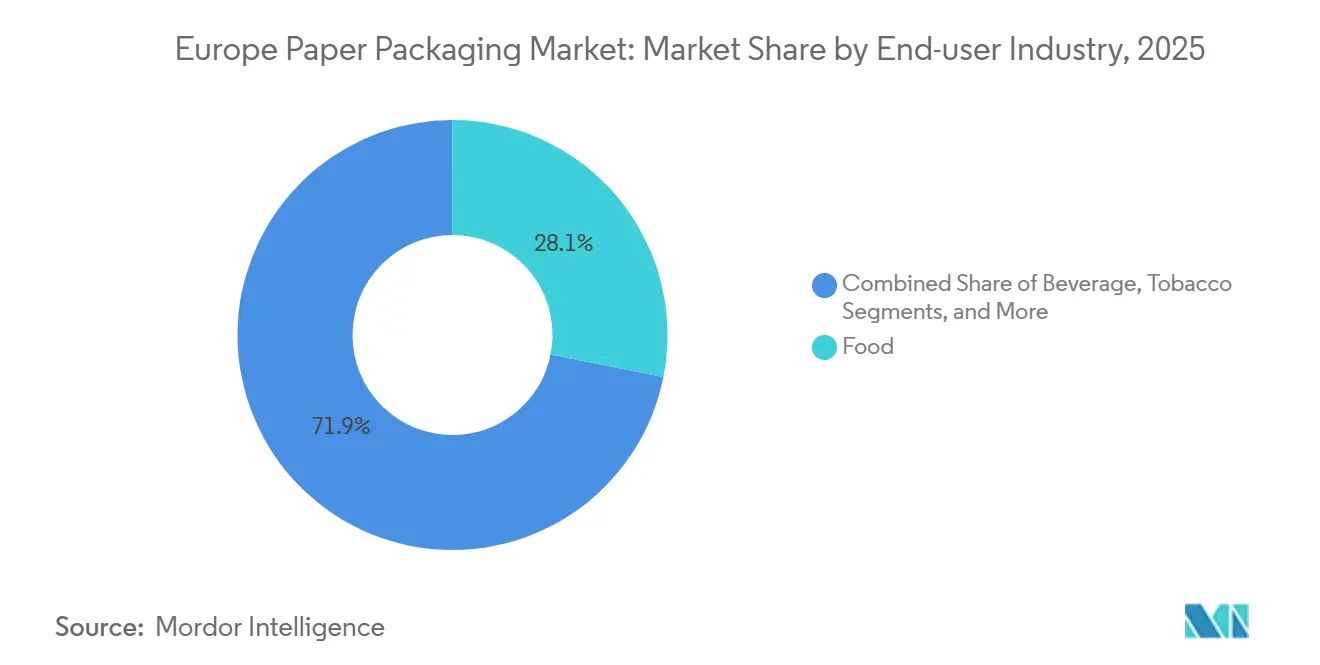
- Por usuario final, las aplicaciones alimentarias representaron el 28,12% del tamaño del mercado de envases de papel en Europa en 2025, mientras que se espera que el sector de bebidas registre la CAGR proyectada más alta del 5,21% hasta 2031.
- Por formato de envase, el envase secundario representó el 45,94% del tamaño del mercado de envases de papel en Europa en 2025 y avanza a una CAGR del 4,79% hasta 2031.
- Por geografía, Alemania mantuvo el 21,05% de la participación del mercado de envases de papel en Europa en 2025; se proyecta que España crezca a una CAGR del 5,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de envases sostenibles y reciclables en alimentos y bebidas | +1.2% | En toda la UE, con mayor intensidad en Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Rápido aumento en los volúmenes de paquetes de comercio electrónico | +0.9% | En toda la UE, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Directiva de la UE sobre plásticos de un solo uso que acelera la sustitución por fibra | +0.8% | En toda la UE, implementación por fases | Mediano plazo (2-4 años) |
| Avances en tecnología corrugada liviana y de alta resistencia | +0.6% | Alemania, Países Bajos, países nórdicos | Largo plazo (≥ 4 años) |
| Crecimiento de kits de comidas y comercio rápido que requieren envases del tamaño adecuado | +0.5% | Mercados urbanos en Alemania, Reino Unido, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Mecanismo de Ajuste en Frontera por Carbono de la UE que impulsa las plantas de reciclado | +0.4% | Regiones fronterizas, mercados dependientes de importaciones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de envases sostenibles y reciclables en alimentos y bebidas
Las marcas europeas de alimentos y bebidas se comprometen públicamente a alcanzar el 100% de objetivos de envases reciclables para 2030, lo que impulsa cuadros de evaluación de adquisiciones que priorizan la fibra sobre los plásticos multicapa. Los principales supermercados imponen criterios de aptitud para exhibición que favorecen las bandejas de fibra monomaterial, como lo demuestra el lanzamiento de bandejas de fibra de papel para comidas preparadas de Marks & Spencer en mayo de 2025. Los destiladores y cerveceros presentan lanzamientos insignia como una botella de papel al 90% para whisky escocés, reforzando la percepción del consumidor de que el papel encarna un menor impacto ambiental. Los estudios del ciclo de vida que cubren los envoltorios de tabletas de chocolate confirman una menor huella de gases de efecto invernadero para el papel frente al polipropileno orientado en todas las categorías de punto medio. Los convertidores de envases intensifican la colaboración con los proveedores de tecnología de recubrimiento para cumplir con los próximos límites de 25 ppb de PFAS en agosto de 2026, alineando las reformulaciones de productos con las hojas de ruta públicas de sostenibilidad de los propietarios de marcas. A medida que el cumplimiento de la norma ISO 14040 se vuelve obligatorio para las licitaciones centrales de adquisición transfronteriza, las soluciones de papel con conjuntos de datos verificados de la cuna a la puerta obtienen el estatus de proveedor preferido entre los grupos multinacionales de alimentos y bebidas.
Rápido aumento en los volúmenes de paquetes de comercio electrónico
Las compras minoristas en línea en Europa mantienen un crecimiento de dos dígitos, impulsando un fuerte aumento en el recuento de cajas y en los materiales de amortiguación auxiliares en los centros de distribución. El consumo de cartón corrugado en el Reino Unido aumentó un 12,6% entre 2010 y 2024 a medida que los supermercados omnicanal y los minoristas especializados modernizaron sus redes de distribución. Amazon informa la eliminación de más de 1.000 millones de sobres de plástico de un solo uso desde 2018, al convertir sus operaciones europeas a bolsas de papel y sobres de cartón 100% reciclables en enero de 2025. Los equipos automatizados de envases del tamaño adecuado, como las soluciones codesarrolladas por Mondi y CMC Packaging Automation, generan dimensiones de cajas a demanda que reducen el uso de papel hasta un 40% y mejoran las métricas de utilización cúbica de los camiones. [1] Se proyecta que el comercio rápido de comestibles urbanos saltará de 25.000 millones de EUR en 2021 a 72.000 millones de EUR en 2025, lo que requiere envases secundarios dimensionalmente optimizados que preserven la integridad del producto en ventanas de entrega de 10 minutos. En consecuencia, los convertidores priorizan el troquelado de alta velocidad, la personalización de impresión digital y los sensores de control de calidad en línea para satisfacer tanto la escala de volumen como la agilidad de marca exigida por los comerciantes de comercio electrónico.
Directiva de la UE sobre plásticos de un solo uso que acelera la sustitución por fibra
Las disposiciones de la Directiva entraron en vigor gradualmente desde 2021 y continúan endureciéndose después de 2025, prohibiendo una lista creciente de artículos de plástico de un solo uso y eximiendo los formatos a base de celulosa cuando son reciclables en los flujos domésticos. Los productores con presencia manufacturera paneuropea, como Graphic Packaging International, diseñan rápidamente bandejas de cartón reciclables para sushi para capturar las categorías de alimentos para llevar anteriormente dominadas por las bandejas con tapa tipo almeja de PET. Francia se compromete a eliminar completamente los plásticos de un solo uso para 2040, lo que obliga a los minoristas a acelerar los calendarios de sustitución más allá de los referentes de la UE. Las prohibiciones específicas de Italia sobre palitos de algodón y cubiertos proporcionan un impulso adicional a los innovadores de fibra. Las tasas de responsabilidad ampliada del productor impuestas al plástico aumentan anualmente, reduciendo las diferencias de costo y haciendo que las fundas, envolturas y bandejas de cartón sean reemplazos económicamente atractivos. Las variaciones entre los Estados miembros en la aplicación otorgan una prima a la agilidad de los proveedores y las competencias en asuntos regulatorios, lo que permite lanzamientos conformes en diversos regímenes nacionales sin duplicar las herramientas.
Avances en tecnología corrugada liviana y de alta resistencia
Los científicos de materiales logran reducciones de gramaje del 15-20% mediante la formación en seco de pulpa de fibra larga, como lo evidencia la línea piloto de Stora Enso en Fors, Suecia.[2] Las nuevas geometrías de ondulado y las formulaciones adhesivas mejoran el rendimiento de aplastamiento de bordes y de compresión de cajas, lo que permite reducir el calibre sin arriesgar daños al producto durante el envío de múltiples ciclos. Los sistemas de inyección de tinta digital ahora imprimen gráficos en color completo en un solo paso en grados de micro-ondulado, lo que apoya la mensajería personalizada para marcas de cajas de suscripción y minimiza el inventario de tintas. Los sensores integrados en las paredes de cartón corrugado rastrean vibraciones, temperatura y humedad, vitales para el cumplimiento de la cadena de frío farmacéutica, y siguen siendo reciclables a escala. Las iniciativas de Corrugado 4.0 a nivel de plataforma aprovechan el análisis de datos de toda la planta para optimizar la aplicación de almidón, las curvas de combustión de hornos y la velocidad de las troqueladoras, reduciendo simultáneamente los residuos y la intensidad energética. Estos avances abordan los objetivos de Ecodiseño de la UE sobre eficiencia de materiales y reciclabilidad al final de la vida útil, al tiempo que ofrecen reducciones del peso del flete que disminuyen las emisiones de alcance 3 para los propietarios de marcas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones por la deforestación y volatilidad del suministro de materias primas | -0.7% | En toda la UE, especialmente en las regiones de suministro nórdicas | Mediano plazo (2-4 años) |
| Mejora de la reciclabilidad de los plásticos flexibles que reduce la ventaja | -0.4% | En toda la UE, aplicaciones flexibles | Largo plazo (≥ 4 años) |
| Choques en los precios de la energía que elevan los costos operativos de las plantas | -0.5% | En toda la UE, plantas nórdicas intensivas en energía | Corto plazo (≤ 2 años) |
| Incertidumbre sobre la eliminación gradual de PFAS en papeles con recubrimiento de barrera | -0.3% | En toda la UE, papeles en contacto con alimentos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por la deforestación y volatilidad del suministro de materias primas
El Reglamento de la UE sobre Deforestación, vigente desde 2025, exige la trazabilidad hasta las parcelas forestales geolocalizadas, lo que añade entre un 3% y un 5% a los costos de adquisición a medida que los convertidores implementan la verificación satelital y los registros en cadena de bloques. Las interrupciones de capacidad en los aserraderos nórdicos, derivadas de los aumentos en los costos de electricidad y los paros laborales periódicos, y la escasa disponibilidad de fibra virgen, están obligando a los compradores a recurrir a mercados de contado a precios de prima. El programa de productividad de Billerud subraya la urgencia de toda la industria para compensar la compresión de los márgenes derivada de los picos en el precio de la pulpa y la escasez de materias primas. Las fibras alternativas como la paja de trigo y el miscanthus atraen atención para los recipientes de comida de fibra moldeada, pero la longitud de fibra y el brillo inconsistentes limitan su adopción en envases de impresión de alta definición. La diversificación geográfica hacia los bosques ibéricos y bálticos mitiga el riesgo de concentración, pero extiende las cadenas logísticas, revirtiendo parcialmente las ganancias en la huella de carbono. A mediano plazo, las plantas aceleran los sistemas de circuito cerrado de agua y los compromisos de reforestación para tranquilizar a las partes interesadas y cumplir con las auditorías de diligencia debida cada vez más estrictas.
Mejora de la reciclabilidad de los plásticos flexibles que reduce la ventaja
Las unidades de demostración de reciclaje químico escalan en toda Europa Occidental, convirtiendo películas de poliolefinas mixtas en nafta de grado alimentario, erosionando así la narrativa de reciclabilidad del papel. La película flexible con un 50% de contenido reciclado de PepsiCo para productos de aperitivo logra la paridad en vida útil con los laminados de PET virgen y reduce las emisiones netas en un 30%. La bolsa de polipropileno monomaterial de Capri-Sun integra tapas con correa para cumplir con las próximas normas de la UE sobre fijación de tapas, simplificando la clasificación en la acera y aumentando las tasas de reciclaje. Los objetivos de contenido de PET reciclado posconsumo del 30% para 2030, codificados en el borrador del Reglamento sobre Envases y Residuos de Envases, estimulan la financiación de infraestructura que reduce las brechas de costo frente a los multipacks de cartón. La investigación sobre HDPE reciclado de alta resistencia a la fusión confirma propiedades mecánicas comparables a la resina virgen, ampliando la aplicabilidad a formatos de líquidos más pesados. [3] A medida que los plásticos mejoran sus credenciales de circularidad, los convertidores de papel deben redoblar los avances en recubrimientos de barrera, calidad de impresión y ratios eficientes de uso de fibra para mantener el posicionamiento competitivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
El dominio del corrugado impulsa la innovaciónLas cajas de cartón corrugado representaron el 37,92% de los ingresos de 2025, lo que subraya su condición de formato de trabajo en los canales de distribución de cumplimiento, industrial y de distribución de comestibles. Se proyecta que el tamaño del mercado de envases de papel en Europa para cajas de cartón corrugado se mantenga en crecimiento constante, dado el aumento de los paquetes de comercio electrónico, las tiradas de impresión personalizadas y las continuas mejoras en la reducción de peso que reducen las emisiones del flete sin renunciar a la resistencia al aplastamiento. Los cartones para líquidos registran la CAGR más rápida del 5,12% hasta 2031, impulsados por las bebidas de alternativas lácteas, las líneas de jugos estables en estantería y los compromisos de marca para reducir el uso de plásticos multicapa.
Los productos secundarios como las cajas plegables mantienen su relevancia para los envoltorios de blísteres farmacéuticos y los envases de cuidado personal de alta calidad gráfica, donde el plegado preciso y los barnices brillantes crean atractivo en el punto de venta. Los sacos de papel y las bolsas minoristas recuperan impulso a medida que las prohibiciones nacionales eliminan gradualmente los envases de plástico de un solo uso, con los supermercados pasando a opciones de papel kraft con aditivos de resistencia húmeda para mayor durabilidad en reutilización. Los nichos especializados -bolsas de congelador resistentes a desgarros, bandejas de fibra moldeada con formas y relleno de vacíos de pulpa moldeada- amplían los volúmenes disponibles, pero el corrugado sigue siendo el ancla que sustenta las tasas de utilización de las plantas convertidoras y la justificación de los gastos de capital en toda la región.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por tipo de material:
Los mandatos de contenido reciclado remodelan el suministroLos grados reciclados capturaron el 55,98% de participación en 2025, como resultado de los estrictos objetivos de contenido posconsumo y los sólidos sistemas de recolección que abastecen las plantas nacionales. Se espera que la participación del mercado de envases de papel en Europa para el revestimiento reciclado se amplíe a medida que el CBAM encarezca las importaciones de grados vírgenes en relación con las hojas recicladas de bajo carbono. El testliner blanco de alta calidad gana preferencia en los estuches listos para exhibición que requieren superficies imprimibles, mientras que el testliner marrón domina los cartones de envío estándar.
Los sustratos de fibra virgen siguen siendo indispensables para las cajas de regalo de cosméticos de lujo, los manuales de dispositivos médicos y las cajas plegables que exigen una fidelidad de impresión inmaculada y una rigidez superior. El cartón compuesto con barreras de dispersión o extrusión ocupa un punto intermedio donde la resistencia al vapor de agua y a las grasas es crítica, pero el riesgo de la eliminación gradual de PFAS modera la expansión a corto plazo. Las cadenas de suministro se inclinan hacia estrategias de doble abastecimiento, combinando kraft de madera blanda escandinava con madera dura de eucalipto ibérico para equilibrar la resistencia y la suavidad. Las plantas establecen asociaciones de circularidad con los minoristas para recuperar OCC (contenedores corrugados usados) de los centros de distribución, reduciendo el tiempo de ciclo y asegurando los niveles de pureza de la materia prima imprescindibles para el contenido reciclado de grado alimentario.
Por industria de usuario final:
Las aplicaciones alimentarias lideran la transformaciónLas marcas de alimentos controlaron el 28,12% de la demanda en 2025, capitalizando los formatos de cartón modulares que acomodan la proliferación de SKU y las tendencias de conveniencia de las comidas preparadas. El tamaño del mercado de envases de papel en Europa continúa expandiéndose aquí, respaldado por los mostradores de delicatessen de los supermercados que adoptan envolturas de kraft resistentes a las grasas, ahora libres de fluoroquímicos, antes del plazo de PFAS de 2026. Los operadores de bebidas superan el crecimiento agregado con una CAGR del 5,21%, ya que los conceptos de botella de cartón pasan de proyectos piloto a lanzamientos nacionales limitados para agua sin gas y bebidas espirituosas, aprovechando el apetito del consumidor por envases visiblemente sostenibles.
Los productos farmacéuticos se inclinan hacia cajas plegables a prueba de manipulación y prospectos producidos en instalaciones certificadas ISO 22301, mientras que los fabricantes de productos para el hogar aprovechan las bolsas de cartón híbrido para reducir el uso de botellas de plástico para concentrados de detergente en polvo. Las plataformas de comercio electrónico estandarizan los sobres de cartón corrugado de dos piezas con tiras de desgarro y líneas de pegamento para devolución fácil, un patrón ejemplificado por los programas de reenvío de ropa en Alemania y Francia. Las empresas de kits de comidas siguen siendo focos de innovación, integrando separadores de pulpa moldeada y revestimientos térmicos para proteger los productos perecederos, impulsando así un tonelaje incremental a pesar de las menores huellas de material por porción.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por formato de envase:
Los envases secundarios impulsan el volumen y la eficienciaLos formatos secundarios representaron el 45,94% del tonelaje agregado en 2025, creciendo un 4,79% anualmente a medida que los centros de distribución demandan expedidores resistentes al aplastamiento y habilitados con RFID que navegan por complejas rutas de última milla. El tamaño del mercado de envases de papel en Europa gana terreno gracias al impulso de los propietarios de marcas para consolidar múltiples artículos primarios en un único contenedor exterior protector, mejorando la eficiencia de recolección y reduciendo el relleno. Las soluciones ThermoBox que ofrecen aislamiento similar al poliestireno, pero siguen siendo completamente reciclables en la acera, encuentran aplicación en los circuitos de mariscos de alto valor y en los carriles farmacéuticos biológicos donde las desviaciones de temperatura ponen en peligro la integridad del producto.
Los envases primarios enfrentan obstáculos funcionales, especialmente la penetración de humedad y las barreras de oxígeno para larga vida útil, pero el papel para vasos recubierto por dispersión y los cartones de sopa laminados por extrusión erosionan lentamente la participación de las botellas de PET y HDPE. El embalaje terciario -hojas para paletas, postes de esquina y hojas deslizantes- gana valor incremental a través de la integración de sensores que transmiten eventos de inclinación e impacto, ayudando a los proveedores logísticos en el análisis de causas raíz de daños. Las iniciativas continuas de ajuste de tamaño, asistidas por software de escaneo 3D, reducen el uso de cartón corrugado por unidad enviada, aunque el tonelaje absoluto sigue creciendo con el recuento de paquetes.
Análisis geográfico
Mercado Alemán de Envases de Papel
Alemania se mantuvo como el mayor mercado nacional con una participación del 21,05% en 2025, dado que su base manufacturera orientada a la exportación depende de cajas de cartón corrugado y plegable de alto rendimiento para proteger productos de precisión a lo largo de la distribución de largo recorrido. Las plantas se concentran a lo largo del corredor del Rin, beneficiándose de la logística fluvial que reduce las emisiones de flete al tiempo que abastece a grandes corrugadoras que prestan servicio a clientes del sector automotriz y de ingeniería. Las leyes de envases reutilizables para comida para llevar promulgadas en 2023 estimulan el desarrollo de recipientes de cartón fibroso compatibles con ciclos de lavado en lavavajillas, aunque las primeras encuestas reportan una adopción lenta por parte de los consumidores debido a las complicaciones administrativas del sistema de depósito y devolución.
Mercado Español de Envases de Papel
España registra la CAGR más alta del 5,78% hasta 2031, ya que las enmiendas a la legislación nacional de residuos obligan a los supermercados a reducir a la mitad el uso de film plástico en los pasillos de productos frescos, abriendo oportunidades para bandejas de micro-flauta y clamshells de pulpa moldeada. El puerto de Valencia actúa como centro de distribución que canaliza las exportaciones de cítricos en cajas de fibra ventiladas, mientras que la capacidad de conversión doméstica crece en Cataluña para atender a los comercios de quick-commerce en Barcelona y Madrid. Las alianzas locales de I+D, como la línea piloto PaperSeal Shape Tray de Graphic Packaging, demuestran una respuesta ágil a la evolución de la normativa de la UE y a los requisitos de los distribuidores.
Mercados Europeos más Amplios
Francia y el Reino Unido representan conjuntamente casi una cuarta parte de la demanda regional, impulsada por densas redes de distribución minorista, infraestructuras avanzadas de recuperación y compromisos activos de las marcas con la reducción del plástico. La complejidad de los trámites aduaneros posteriores al Brexit impulsa a los comerciantes electrónicos del Reino Unido hacia fuentes locales de cartón corrugado para evitar la incertidumbre en los plazos de entrega continentales. Italia y los Países Bajos actúan como nodos de innovación: Lombardía alberga especialistas en cartones de grado farmacéutico conformes con el Anexo 11 de las BPF, mientras que las empresas neerlandesas son pioneras en el reciclaje de envases de bebidas en circuito cerrado, anclado en la instalación de 20.000 toneladas de componentes no fibrosos de Tetra Pak en Ittervoort. Los mercados emergentes de Europa del Este contribuyen con volúmenes incrementales a medida que la financiación de la adhesión a la UE moderniza los sistemas de recogida y armoniza la legislación sobre envases con los estándares occidentales.
Panorama regulatorio
La Comisión Europea está endureciendo las normas de envases mediante el Reglamento (UE) 2025/40 (Reglamento sobre Envases y Residuos de Envases, PPWR). El reglamento entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026. Un pilar central de cumplimiento es el requisito del PPWR de que los envases comercializados en el mercado de la UE deben ser reciclables a partir del 12 de agosto de 2026, lo que orienta las decisiones de diseño y materiales hacia formatos que cumplan criterios armonizados de la UE, en lugar de transposiciones nacionales fragmentadas conforme a la Directiva 94/62/CE.
En junio de 2026, la Comisión Europea emitió un aviso de orientación (C/2026/3084) con aclaraciones y preguntas frecuentes para apoyar una implementación más uniforme por parte de los Estados miembros y los operadores económicos. El PPWR también establece actos delegados y de ejecución posteriores que definen metodologías y detalles de evaluación de conformidad, creando un flujo de trabajo de cumplimiento para los proveedores de envases de papel en torno a la evaluación de reciclabilidad, las expectativas de etiquetado y la preparación de documentación antes de la fecha de aplicabilidad de agosto de 2026.
Análisis de la cadena de valor
La cadena de valor comienza con la silvicultura sostenible y la recolección de papel recuperado (OCC y papel mixto), seguida de la fabricación de pulpa, la producción de cartón para contenedores y cartulina, y luego la conversión aguas abajo en cajas de cartón corrugado, cajas plegables, bolsas y sacos, y sustratos de cartón para líquidos. La producción europea de calidad para envases está estrechamente vinculada a los ciclos de reciclaje, ya que las calidades para envases representan una mayoría (alrededor del 63%) de la producción total y constituyen los principales usos del papel para reciclaje. Esto refuerza la importancia de la calidad de recolección, la clasificación y la disponibilidad de fardos para el liner y el cartón reciclados.
En la parte intermedia, las fábricas de alto consumo energético y los actores integrados gestionan su exposición a los costos de energía y combustible mediante programas de eficiencia y cambio de combustible, mientras que los grandes grupos utilizan la integración vertical para asegurar fibra y optimizar la logística. Aguas abajo, los convertidores y los propietarios de marcas exigen cada vez más datos auditables de sostenibilidad y huella ambiental, y la coordinación del sector en torno a enfoques comunes de ACV se manifiesta a través de colaboraciones que involucran a CEPI, FEFCO y Smurfit WestRock para estandarizar los informes de huella de carbono. El impulso regulatorio del PPWR (Reglamento (UE) 2025/40, aplicable a partir del 12 de agosto de 2026) también añade requisitos de documentación y diseño para el reciclaje que se propagan aguas arriba hacia la trazabilidad del abastecimiento de fibra, los sistemas de calidad de las fábricas y las especificaciones de los convertidores para envases de alimentos, bebidas y comercio electrónico.
Panorama competitivo
Concentración del Mercado
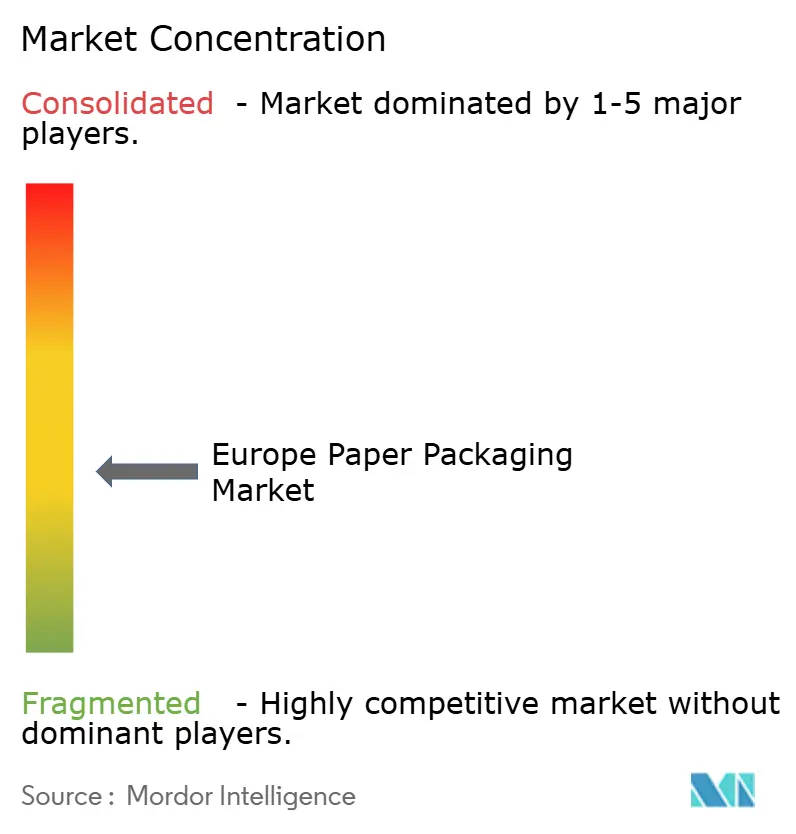
El mercado de envases de papel en Europa exhibe una concentración moderada, con los cinco grupos integrados principales -Smurfit WestRock, Mondi, Stora Enso, DS Smith y Mayr-Melnhof- controlando un estimado del 65-70% de la capacidad regional de cartón para contenedores y cartón para cajas. La fusión Smurfit-WestRock de julio de 2024 creó una entidad con ingresos anuales de 34.000 millones de USD, brindando opcionalidad de materias primas entre el kraftliner europeo y los grados de ondulado semiquímico norteamericano. Los competidores responden mediante adquisiciones complementarias: Mondi adquirió Schumacher Packaging en abril de 2025, obteniendo plantas especializadas de cartón corrugado en Alemania y Polonia, además de una posición en insertos de fibra moldeada.
La inversión en tecnología se convierte en un campo de batalla clave. La línea de cartón de la planta de Oulu de Stora Enso introduce un control de calidad impulsado por inteligencia artificial que detecta agujeros en tiempo real, reduciendo la producción fuera de especificación y salvaguardando el cumplimiento del contacto con alimentos. DS Smith escala la impresión digital en 200 corrugadoras, ofreciendo a los propietarios de marcas cambios de diseño en etapas tardías adecuados para promociones estacionales. Los patrones de integración vertical se intensifican; los convertidores firman contratos plurianuales con propietarios forestales para asegurar fibra certificada FSC, protegiéndose de las perturbaciones de la regulación sobre deforestación.
Las alianzas estratégicas apuntan a la automatización del comercio electrónico y el embalaje farmacéutico. Mondi trabaja con CMC Packaging Automation para integrar papel kraft en acordeón en estaciones de empaque de alta velocidad que crean cajas del tamaño adecuado a demanda. Mayr-Melnhof profundiza el codesarrollo con empresas de biotecnología que necesitan microperforaciones a prueba de manipulación y tintas de seguridad encubiertas. Los actores regionales más pequeños se crean nichos en cajas rígidas de lujo y bandejas ventiladas para frutas, pero enfrentan presión sobre los márgenes debido al aumento de los insumos de pulpa y energía.
Líderes de la industria de envases de papel en Europa
-
Mondi Group
-
Hamburger Containerboard GmbH (Prinzhorn Group)
-
Smurfit Westrock
-
Metsa Board Oyj
-
International Paper Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Envases de Papel Empresas cubiertas en este informe
- Smurfit WestRock
- Mondi plc
- International Paper Company
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA
- Metsä Board Oyj
- Mayr-Melnhof Karton AG
- Prinzhorn Holding GmbH
- Progroup AG
- Schumacher Packaging GmbH
- Klingele Papierwerke GmbH & Co. KG
- Graphic Packaging Holding Company
- RAJA Groupe
- VPK Packaging Group NV
- RDM Group (Reno De Medici S.p.A.)
- Lucart S.p.A.
- Essity AB
- Palm GmbH & Co. KG
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro es el de los envases de papel para contacto con alimentos listos para el cumplimiento normativo, que se ajustan a las crecientes exigencias químicas y de reciclabilidad del Reglamento (UE) 2025/40, aplicable a partir del 12 de agosto de 2026, y que eleva los requisitos de diseño para el reciclaje en todos los materiales. Esto está impulsando la demanda de barreras funcionales sin flúor y construcciones de envases más simples en las categorías de comidas preparadas, panadería y consumo en movimiento, donde las bandejas de cartulina, los envoltorios y los papeles recubiertos compiten directamente con los formatos plásticos. Acciones de minoristas como el lanzamiento por parte de Marks & Spencer de bandejas de fibra de papel para comidas preparadas (mayo de 2025) ofrecen una señal concreta de demanda por parte de los clientes finales.
Otra oportunidad implica ampliar la escala del suministro de cartón y cartón para contenedores con contenido reciclado, junto con cartón corrugado ligero de mayor rendimiento para el comercio electrónico y el comercio rápido. En estos canales, el envasado de tamaño adecuado y la personalización de la impresión son prioridades de compra. Esta dirección está respaldada por movimientos de capacidad y capacidad en la región, incluido el inicio de producción de Stora Enso en su línea de cartón para consumo en Oulu (mayo de 2025), y el cambio de los grandes transportistas hacia sobres y bolsas de base papel, incluido el hecho de que Amazon alcanzó el 100% de envases reciclables en sus centros logísticos europeos (enero de 2025). Con el PPWR armonizando las normas de acceso al mercado, los proveedores que combinan el abastecimiento regional de fibra reciclada con documentación validada de reciclabilidad y conjuntos de datos listos para ACV están mejor posicionados para licitaciones paneuropeas en distribución de alimentos, bebidas y comercio minorista.
Desarrollos recientes de la industria en Mercado Europeo de Envases de Papel
- Julio de 2026: Smurfit WestRock se asoció con Coca-Cola en envases especializados vinculados a los picos de demanda relacionados con el Mundial. La colaboración destaca cómo las grandes cuentas de bebidas y bienes de consumo están utilizando los picos de volumen impulsados por eventos para probar ciclos más rápidos de diseño a estantería y envases promocionales de papel escalables en toda Europa.
- Marzo de 2026: Metsa Board presentó MetsaBoard Pro FBB Go y lo combinó con un servicio de entrega rápida de hojas para clientes europeos. El esfuerzo apunta a plazos de entrega más cortos para envases de marca y ayuda a los convertidores y propietarios de marcas a acelerar el rediseño de envases y los cambios de especificación antes de los requisitos impulsados por el PPWR.
- Diciembre de 2024: Graphic Packaging International presentó una gama de envases de cartulina para sushi diseñada para cumplir con los criterios de reciclabilidad relacionados con la Directiva de la UE sobre Plásticos de Un Solo Uso. El lanzamiento apoya la sustitución de fibra en formatos de alimentos para consumo en movimiento que han estado dominados por envases de plástico tipo concha, fortaleciendo las bandejas de cartulina como alternativa habitual en el comercio minorista de conveniencia.
Mercado Europeo de Envases de Papel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los envases a base de papel vendidos y utilizados en toda Europa, donde los materiales de fibra se convierten en formatos de envase para proteger, transportar y presentar productos en las cadenas de suministro.
Exclusiones del alcance: Se excluyen los envases con predominio de plástico, la maquinaria de envasado y los servicios de impresión facturados como trabajos independientes.
Descripción General de la Segmentación
- Por tipo de producto
- Cajas plegables
- Cajas de cartón corrugado
- Bolsas y sacos de papel
- Cartones para líquidos
- Otros envases de papel
- Por tipo de material
- Papel de fibra virgen
- Papel reciclado
- Cartón compuesto
- Por industria de usuario final
- Alimentos
- Bebidas
- Atención sanitaria y farmacéutica
- Cuidado personal y del hogar
- Comercio electrónico y venta minorista
- Tabaco
- Otras industrias de usuario final
- Por formato de envase
- Envase primario
- Envase secundario
- Envase terciario
- Por país
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir los supuestos iniciales que posteriormente podrían contrastarse con las señales del mercado. Nos apoyamos en referencias públicas y oficiales, incluidas las series de fabricación y comercio de Eurostat, las actualizaciones de política de la Comisión Europea y los informes sobre residuos de envases (incluidas las orientaciones relacionadas con la Responsabilidad Extendida del Productor), así como en las oficinas nacionales de estadística para los indicadores de producción a nivel de país.
Para evitar basar el modelo en una única fuente de datos, añadimos verificaciones a partir de publicaciones de la CEPI sobre papel y cartón, publicaciones de aduanas y comercio, revistas científicas revisadas por pares sobre materiales de envase y bases de datos de patentes seleccionadas que indican actividad en torno a papeles barrera y reciclabilidad. También se revisaron los informes anuales de las empresas, las presentaciones para inversores y la prensa empresarial de reconocido prestigio para comprender las ampliaciones de capacidad, las reconversiones de plantas y los temas de demanda regional. Las suscripciones de pago para información financiera empresarial e inteligencia de noticias se utilizaron únicamente para agilizar las verificaciones cruzadas sobre la exposición a ingresos y los plazos de eventos. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas a expertos y encuestas estructuradas con convertidores de envases, productores de papel y cartón, distribuidores y grandes usuarios finales que adquieren grandes volúmenes para los sectores de alimentación, bebidas, comercio electrónico y sanidad. Estas conversaciones se utilizaron para confirmar qué se contabiliza como envase de papel en la práctica, para verificar los movimientos de precios y para validar los cambios en la demanda en los principales grupos de países europeos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C: 13% |
| Nivel medio: 51% | Responsables funcionales/de unidad: 38% |
| Actores más pequeños: 22% | Gerentes: 49% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con una reconstrucción descendente en la que la demanda de envases se construye a partir de la producción de uso final y las señales comerciales en toda Europa, y luego se filtra hacia los envases de papel utilizando supuestos de penetración y sustitución. Para mantener los totales dentro de parámetros realistas, corroboramos el resultado con aproximaciones ascendentes selectivas, incluidas muestras de la exposición a ingresos de los convertidores, verificaciones puntuales de volúmenes por país y relaciones precio por tonelada-volumen que fueron validadas durante las entrevistas.
Los principales insumos utilizados en el modelo incluyeron las tendencias de producción de papel y cartón, el movimiento de importaciones y exportaciones de grado de envase, las señales de disponibilidad de fibra reciclada, la progresión del precio de venta promedio para los principales formatos de envases de papel y los indicadores de demanda de uso final vinculados a los sectores de alimentación y bebidas, comercio minorista y comercio electrónico. Dado que los precios pueden fluctuar con los costos de energía y los costos de insumos de papel recuperado, los supuestos de previsión se verificaron en función de cómo se renegocian típicamente los contratos, y luego se aplicaron de manera coherente por grupo de países. Para la previsión, se utilizó un análisis de escenarios para que los diferentes resultados en cuanto a la cronología de la regulación, el suministro de contenido reciclado y la sustitución del plástico pudieran reflejarse sin sobreestimar la volatilidad. Cuando faltaba información ascendente para países más pequeños, las brechas se cubrieron utilizando factores de intensidad proxy basados en patrones de producción y consumo, seguidos de verificaciones de razonabilidad guiadas por entrevistas.
Validación de Datos y Ciclo de Actualización
Antes de finalizar, los resultados se triangularon a partir de señales independientes, incluidas la dirección de producción y comercio, la lógica del movimiento de precios y los relatos sobre la demanda de uso final compartidos por los encuestados. Las variaciones se señalaron cuando los totales por país se alejaban de los patrones de actividad manufacturera conocidos, y luego se revisaron los supuestos hasta que los factores determinantes coincidieron con lo que el mercado podría absorber de manera realista.
Se siguió un proceso de revisión interna de múltiples etapas, y se realizaron nuevos contactos cuando aparecían grandes brechas en variables clave como los precios, la disponibilidad de papel recuperado o los cambios importantes en la capacidad. Los informes se actualizan anualmente, con actualizaciones intermedias añadidas cuando se producen eventos relevantes. Antes de la entrega, los datos reciben una revisión actualizada para que los clientes obtengan la perspectiva más reciente disponible en ese momento.
Tamaño del Mercado Europeo de Envases de Papel de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los envases de papel en Europa pueden variar porque cada editor utiliza una combinación diferente de productos, usuarios finales y plazos para el año base. Incluso cuando la geografía se superpone, la forma en que se trata el cartón frente a los productos de papel más amplios, y si se contabilizan los ingresos adyacentes al envasado, puede modificar la cifra final.
La principal diferencia proviene de las decisiones de alcance en torno a qué se considera envase, donde Mordor Intelligence contabiliza los envases de papel en formatos y usos finales definidos, dejando fuera la actividad más amplia de papel y cartón que no se vende como envase a los clientes finales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 95,81 mil millones de USD (2025) | |
| Editor del Sector A | 57,96 mil millones de USD (2025) | Utiliza una definición de envase más restringida que parece subestimar varios formatos y canales de envases de papel en Europa, lo que puede comprimir el total del mercado incluso cuando la tasa de crecimiento parece similar. |
| Editor de Consultoría B | 54,46 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque de segmento más estricto centrado en grados y usos finales seleccionados, lo que puede omitir partes de la demanda de envases de papel vinculadas a aplicaciones intensivas en comercio minorista y distribución. |
Al comparar las tres cifras, la diferencia se explica principalmente por cómo se delimita el alcance del envasado y cómo se selecciona el año base. Al mantener explícitos los formatos incluidos y el conjunto de demanda de uso final, y luego verificar la lógica de precios y volúmenes con los participantes del mercado, la estimación permanece trazable a insumos claros y pasos reproducibles.
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto de los envases de papel en Europa para 2031?
Se espera que el tamaño del mercado europeo de envases de papel crezca de 95,81 mil millones de USD en 2025 a 99,83 mil millones de USD en 2026, y se prevé que alcance los 122,64 mil millones de USD en 2031 a una CAGR del 4,20% durante el período 2026-2031.
¿Qué producto lidera la demanda en el sector de envases de fibra europeo?
Las cajas de cartón corrugado tienen una participación del 37,92% debido a su versatilidad en los canales de comercio electrónico, industrial y de distribución de comestibles.
¿Por qué España es el país europeo de más rápido crecimiento en este sector?
Los mandatos agresivos de reducción de plásticos, la rápida adopción del comercio electrónico y las innovaciones locales como las bandejas PaperSeal impulsan la demanda española a una CAGR del 5,78%.
¿Cómo están dando forma las regulaciones de la UE al desarrollo de papeles con recubrimiento de barrera?
Un límite de 25 ppb de PFAS vigente a partir de 2026 obliga a los convertidores a comercializar barreras contra el agua y la grasa libres de flúor para formatos de comidas preparadas y panadería.
¿Qué movimiento estratégico reformó el panorama competitivo en 2024?
La fusión Smurfit-WestRock creó un líder con ingresos de 34.000 millones de USD, acelerando la integración vertical y el alcance global.
¿Qué segmento de material se beneficia más del Mecanismo de Ajuste en Frontera por Carbono?
El revestimiento reciclado, porque la producción localizada evita los cargos de carbono del CBAM sobre los grados vírgenes importados y cumple con los mandatos de contenido.