
Tamaño y participación del mercado de empaques de papel
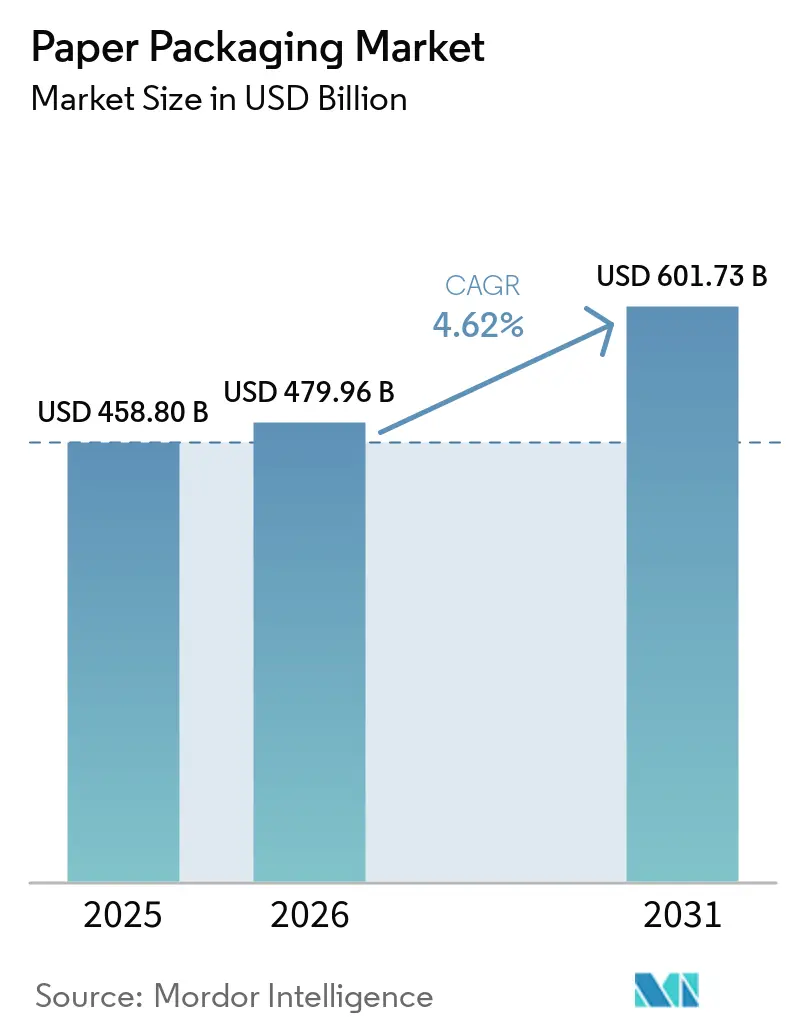
Análisis del mercado de empaques de papel por Mordor Intelligence
Se proyecta que el tamaño del mercado de embalajes de papel se expanda desde 480 mil millones de USD en 2026 y 502,1 mil millones de USD en 2027 hasta 623,1 mil millones de USD para 2032, registrando una CAGR del 4,41% entre 2027 y 2032.
El cartón con recubrimiento barrera crea opciones de embalaje para alimentos, mientras que el crecimiento del cumplimiento de pedidos en India proporciona una ruta adicional hacia la demanda de embalajes de envío. Las tasas de eliminación vinculadas a la reciclabilidad en el Reino Unido hacen que los diseños de embalaje doméstico que cumplen los requisitos sean más atractivos comercialmente, conectando el rendimiento funcional y el tratamiento al final de la vida útil dentro de la misma decisión de embalaje. Las adquisiciones amplían el alcance de fabricación regional, mientras que el soporte de cumplimiento específico por producto ofrece a Metsä Board otra vía para establecer relaciones con convertidores. Los exportadores tailandeses de embalajes de fibra que enfrentan los requisitos de trazabilidad de la UE y los productores norteamericanos que consumen contenedores de cartón corrugado usado deben calificar nuevas aplicaciones de embalaje sin agravar el riesgo de abastecimiento ni la presión sobre los costos de insumos.
Conclusiones Clave del Informe
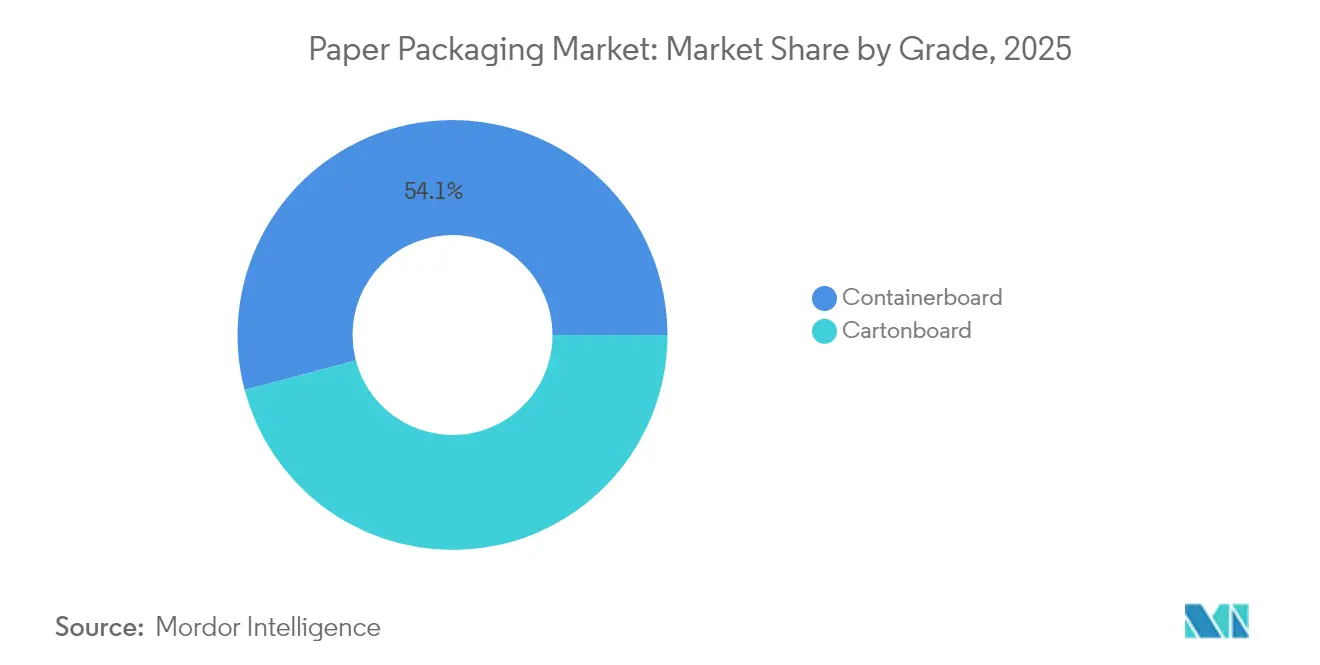
- Por grado, el cartón para contenedores tuvo una participación del 53,03% en el mercado de embalajes de papel en 2026, mientras que se prevé que el cartón para cajas crezca más rápido con una CAGR del 6,85% entre 2027 y 2032.
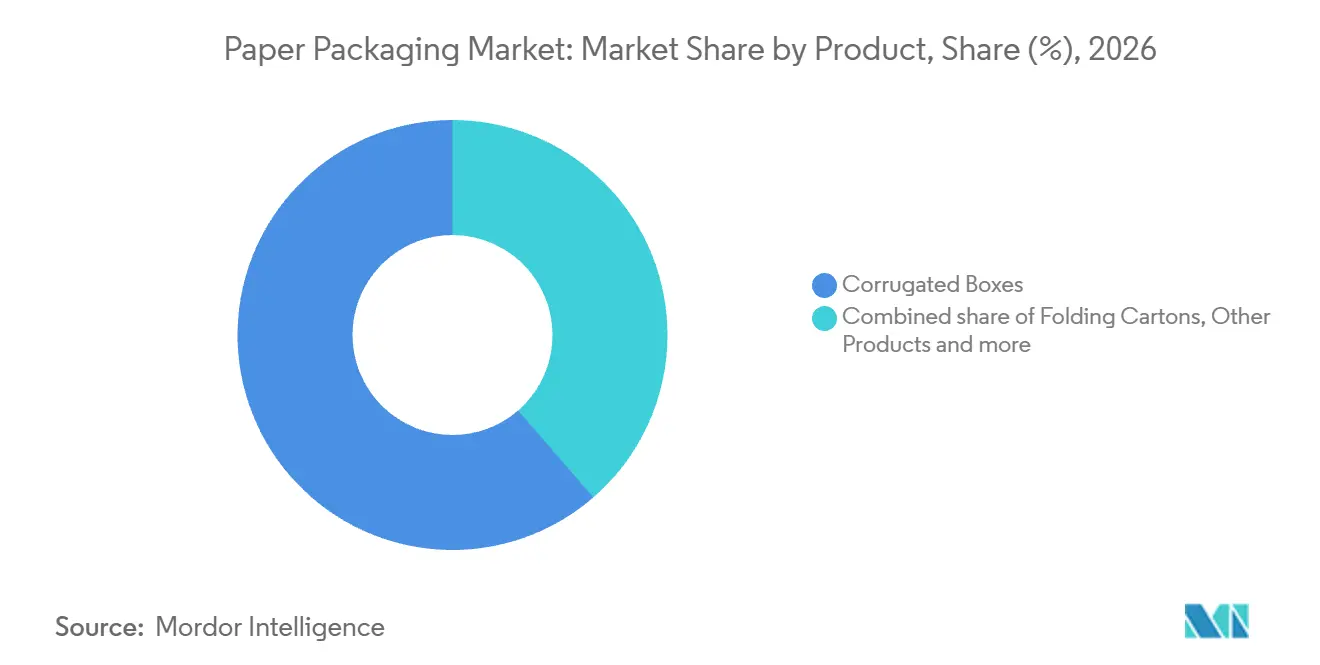
- Entre los productos, las cajas de cartón corrugado representaron una participación del 61,37% del tamaño del mercado de embalajes de papel en 2026, y se proyecta que los cartones plegables crezcan más rápido con una CAGR del 4,92% entre 2027 y 2032.
- La alimentación lideró las industrias de usuarios finales con una participación del 39,45% en 2026, mientras que se prevé que el cuidado personal crezca más rápido con una CAGR del 6,88% entre 2027 y 2032.
- Por formato de embalaje, el embalaje rígido, incluido el corrugado y el cartón sólido, tuvo una participación del 45,35% en 2026, mientras que se proyecta que la fibra moldeada y la pulpa crezcan más rápido con una CAGR del 6,42% entre 2027 y 2032.
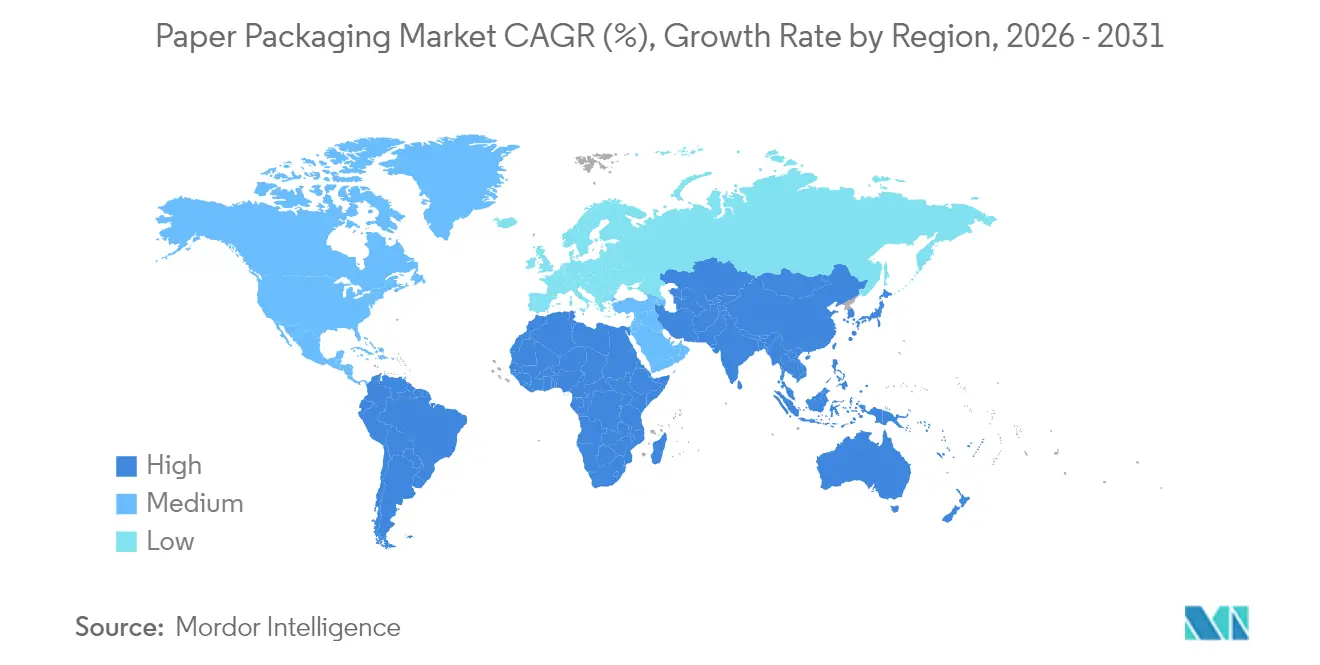
- En términos geográficos, Asia Pacífico fue la región más grande con una participación del 48,02% en 2026 y se prevé que crezca más rápido con una CAGR del 5,31% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de soluciones de cartón con recubrimiento barrera | +1.5% | Asia Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de corrugado en el comercio electrónico | +1.4% | América del Norte e India | Corto plazo (≤ 2 años) |
| Cambio de los propietarios de marcas hacia envases de material único | +1.2% | Francia, Bélgica y Reino Unido | Mediano plazo (2-4 años) |
| Mandatos de Responsabilidad Extendida del Productor (REP) | +1% | Reino Unido y Unión Europea | Corto plazo (≤ 2 años) |
| Avances en barreras de nanocelulosa | +0.2% | Asia Pacífico y Europa | Largo plazo (≥ 4 años) |
| Economía de la impresión digital en planta en instalaciones de conversión | +0.4% | Instalación de distribución de paquetes en Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de soluciones de cartón con recubrimiento barrera
Los requisitos de protección pueden hacer que el sistema de recubrimiento sea decisivo cuando un comprador de alimentos considera el embalaje de papel. En mayo de 2025, Metpack, con sede en Estambul, ofreció papel y cartón recubierto Ezycompost para embalaje de alimentos utilizando el recubrimiento ecovio 70 PS14H6 de BASF. La oferta combinaba barreras contra líquidos, grasas, aceites y aceites minerales con compostabilidad doméstica certificada. BASF informó de un recubrimiento un 40% más delgado que el ácido poliláctico (PLA). El recubrimiento también cuenta con la aprobación de la FDA para el contacto con alimentos y es estable a temperaturas de agua hirviendo de hasta 100 °C, lo que amplía las aplicaciones alimentarias en las que un convertidor puede ofrecer la estructura.
Aumento de la demanda de corrugado en el comercio electrónico
La distribución y el comercio electrónico juntos constituyen un mercado final importante para los proveedores de corrugado. International Paper estimó que la distribución y el comercio electrónico representaron el 19% de la demanda de la industria de embalajes corrugados de América del Norte en 2025. En 2025, Amazon India inauguró 12 centros de cumplimiento de pedidos y amplió otros 6, añadiendo 8,6 millones de pies cúbicos de capacidad de almacenamiento. Los socios logísticos estratégicos operaron y gestionaron los nuevos sitios, que estaban listos y en funcionamiento antes de la temporada festiva de 2025. Para los fabricantes de cajas, la expansión india ofrece una ruta potencial hacia aplicaciones adicionales de embalaje de envío junto con el mercado final combinado de América del Norte.
Cambio de los propietarios de marcas hacia envases de material único
La sustitución por parte de los propietarios de marcas puede crear demanda de embalajes de papel en una capa específica de un envase de múltiples componentes. En 2025, Mondelēz International utilizó embalaje secundario de papel único para las galletas Véritable Petit Beurre de LU en Francia, Bélgica y el Reino Unido. Desarrollado con Saica Flex, el envase exterior de papel redujo el uso de plástico virgen en aproximadamente un 63% por envase, mientras que las bolsas individuales interiores de galletas siguieron siendo de plástico. Dado que el requisito de papel es una estructura exterior, la propuesta del convertidor puede centrarse en su compatibilidad con la bolsa interior conservada y las necesidades de protección del producto. Los proveedores pueden abordar un requisito de envase de papel para múltiples países a través de una estructura secundaria definida, ofreciendo a los propietarios de marcas una forma de escalonar los cambios de material por capa de embalaje.
Mandatos de Responsabilidad Extendida del Productor (REP)
La diferenciación de las tasas de eliminación por parte de PackUK, el administrador del esquema de REP de embalajes del Reino Unido, puede convertir el diseño del embalaje en una decisión de costos directa para los productores de embalajes domésticos sujetos a obligaciones. En el año de evaluación 2026-2027 del Reino Unido, utilizando datos de embalajes de 2025, el embalaje doméstico al que PackUK asigna la calificación Verde recibe una tasa de eliminación más baja que la tasa base Ámbar. [1] La modulación afecta únicamente a las tasas de eliminación de residuos de embalajes domésticos y redistribuye los cargos sin aumentar su total. El descuento Verde está financiado por los cargos de calificación Roja, y su nivel final depende de los datos de embalajes declarados en todas las categorías de materiales. Los proveedores de embalajes de papel pueden, por tanto, competir con diseños que alcancen la calificación de reciclabilidad requerida mientras cumplen la función original del embalaje. Los productores sujetos a obligaciones tienen una razón concreta para calificar un diseño recuperable antes de comprometerse con una conversión más amplia a papel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio de la deforestación y el suministro de fibra | -0.5% | Tailandia y Unión Europea | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de la fibra reciclada | -0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Costos de eliminación gradual de los "químicos eternos" PFAS | -0.3% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Logística de recuperación limitada en mercados emergentes | -0.2% | Áreas de recolección residencial en Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio de la deforestación y el suministro de fibra
La trazabilidad de la fibra puede restringir el suministro comercialmente utilizable incluso cuando un productor tiene acceso al material físico. En su informe de riesgos de 2025, SCG Packaging (SCGP) identificó una posible interrupción de sus exportaciones de pulpa y embalajes de papel a la Unión Europea si no podía verificar la trazabilidad. La empresa también identificó posibles mayores costos y retrasos en el abastecimiento de materias primas. Para los exportadores expuestos a este riesgo, una fuente de fibra disponible tiene, por tanto, menos valor cuando su documentación no puede cumplir los requisitos del destino. SCGP ha reforzado su sistema de Cadena de Custodia FSC para la trazabilidad en virtud del Reglamento de Deforestación de la UE y afirma que sigue mejorando sus sistemas. Hasta que la verificación sea fiable, el posible costo y retraso de demostrar la procedencia recaen sobre el exportador.
Volatilidad en los precios de la fibra reciclada
Los precios más altos de la fibra recuperada pueden debilitar el argumento de asequibilidad del embalaje fabricado con insumos reciclados. En América del Norte, el aumento de los precios de los contenedores de cartón corrugado usado (OCC, por sus siglas en inglés) presionó a las empresas de embalaje que consumían el material hasta julio de 2026. Los productores de cartón para contenedores citaron los mayores precios del OCC entre las razones para subir sus propios precios. La exposición resultante difiere a lo largo de la cadena porque un aumento del precio de los insumos puede beneficiar a los recicladores mientras perjudica a las empresas que compran su material. Dado que los productores de cartón para contenedores subieron sus propios precios dos veces en 2026 y citaron los mayores costos del OCC entre las razones, los convertidores que compran cartón se enfrentan al aumento del costo de los insumos un eslabón más abajo en la cadena.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por segmento
Por Grado:
La Escala Operativa se Combina con un Crecimiento Selectivo de la CapacidadEl cartón para contenedores representó una participación del 53,03% del tamaño del mercado de embalajes de papel en 2026. La producción de cartón para contenedores en Estados Unidos totalizó 36,1 millones de toneladas cortas en 2025, una caída del 4,4% respecto a 2024. [2] La Asociación Americana de Bosques y Papel (AF&PA) informó que la capacidad de cartón para contenedores en Estados Unidos disminuyó un 5,1% en 2025, mientras que las plantas operaron al 91,9% de su capacidad. Dado que la capacidad en Estados Unidos cayó más rápido que la producción, la alta tasa de utilización indica una adaptación de la capacidad a la demanda en lugar de una expansión. Los rendimientos de la base de plantas restantes en Estados Unidos dependen, por tanto, de que la demanda de cajas convertidas absorba su producción.
El cartón para cajas es el segmento de más rápido crecimiento, con una CAGR prevista del 6,85% entre 2027 y 2032. El consumo global de cartón para cajas en la cadena ascendente creció un 2% en 2025, mientras que la demanda europea se mantuvo estancada y persistió el exceso de oferta global, especialmente en China. La línea de cartón para consumo Oulu de Stora Enso en Finlandia comenzó a operar a principios de 2025 con una capacidad anual de 750.000 toneladas métricas para cartón plegable y kraft sin blanquear recubierto combinados. Con la puesta en marcha continuando en el primer semestre de 2026 y la capacidad plena esperada durante 2027, la porción de cartón para cajas de esa capacidad combinada depende de cómo Stora Enso asigne la línea entre los 2 productos de cartón.

Por Producto:
La Cobertura de Red y los Acuerdos con Compradores Configuran la DemandaLas cajas de cartón corrugado representaron una participación del 61,37% en el mercado de embalajes de papel en 2026. Las operaciones de corrugado de Smurfit Westrock plc enviaron aproximadamente 100 mil millones de pies cuadrados en América del Norte y aproximadamente 96,8 mil millones en Europa, Oriente Medio y África, y Asia Pacífico en 2025. Su segmento de América Latina, incluidas América Central y el Caribe, envió aproximadamente 23 mil millones de pies cuadrados de contenedores corrugados ese año. Los aproximadamente 100 mil millones de pies cuadrados de América del Norte representaron menos de la mitad de los aproximadamente 220 mil millones de pies cuadrados enviados en los 3 segmentos de reporte de la empresa, por lo que su escala en corrugado se sustenta en una red multirregional.
Los cartones plegables son el segmento de más rápido crecimiento, con una CAGR proyectada del 4,92% entre 2027 y 2032. La división MM Food & Premium Packaging de Mayr-Melnhof Karton reportó alrededor de 1.100 clientes en todo el mundo, con aproximadamente el 88% de los ingresos de la división generados por grupos multinacionales. Sin embargo, la división reportó una demanda moderada de cartones plegables en el primer semestre de 2026, con pedidos que mejoraron de forma selectiva en ciertos mercados a finales del segundo trimestre. Los clientes multinacionales suelen organizar los suministros a través de acuerdos plurianuales tras licitaciones en la cadena ascendente. Esta estructura de compradores canaliza la oportunidad prevista a través de adjudicaciones de programas, mientras que la mejora selectiva de pedidos indica una base de demanda a corto plazo desigual.
Por Industria de Usuario Final:
El Volumen Alimentario y los Cartones de Cosméticos Ofrecen Rutas DiferentesLa alimentación fue el segmento más grande, representando el 39,45% del valor total de la industria en 2026. Para 2025, el Centro Común de Investigación de la Comisión Europea estimó 84.868,7 toneladas métricas de embalajes de papel primario y secundario asociados a platos preparados comercializados en el mercado alemán. En el primer semestre de 2026, The Pack Corporation reportó ventas estables de cartones de papel para envases primarios de alimentos y productos de comida para llevar o entrega a domicilio. La estimación alemana captura múltiples capas de embalaje, mientras que el ejemplo de la empresa conecta los cartones tanto con los envases primarios como con la distribución de alimentos preparados. Los convertidores de alimentos pueden, por tanto, abordar distintas necesidades de embalaje en torno a la misma comida, desde su envase inmediato hasta el embalaje de papel que acompaña su venta.
El cuidado personal es el segmento de más rápido crecimiento, con una CAGR prevista del 6,88% entre 2027 y 2032. Shiseido afirma que ANESSA y ELIXIR están cambiando su embalaje secundario de plástico a papel con certificación sostenible. Su marca Clé de Peau Beauté utiliza papel certificado por el Consejo de Administración Forestal (FSC) para los cartones individuales de todos sus productos. Estos ejemplos sitúan la oportunidad comercial en la capa del envase exterior, con una conversión activa junto a una aplicación de cartón de papel ya establecida. La demanda adicional puede provenir de completar las transiciones de ANESSA y ELIXIR dentro del mismo propietario de marca, sin necesidad de cambiar los envases primarios.
Por Formato de Embalaje:
La Escala Establecida del Corrugado se Combina con la Inversión en Fibra MoldeadaEl embalaje rígido, incluido el corrugado y el cartón sólido, fue el segmento más grande con una participación del 45,35% en 2026. En sus estadísticas industriales de 2025, la Federación Europea de Fabricantes de Cartón Corrugado (FEFCO) reportó aproximadamente 51 mil millones de metros cuadrados de producción anual de cartón corrugado en Europa. Este flujo de material otorga al componente corrugado una amplia base operativa dentro del embalaje rígido. Georgia-Pacific y Gallo rediseñaron el embalaje de vino de Gallo con un divisor Z de cartón corrugado que preservó la estabilidad estructural para cajas apiladas, mostrando cómo el cartón se convierte en un envase rígido terminado para una aplicación específica.
La fibra moldeada y la pulpa son el segmento de más rápido crecimiento, con una CAGR proyectada del 6,42% entre 2027 y 2032. Genera completó su expansión en Vonore, Tennessee, en julio de 2025, llevando la capacidad anual de embalaje de fibra moldeada a más de 2 mil millones de piezas. En octubre de 2025, HZ Green Pulp, licenciataria de PulPac, había comenzado la producción comercial a escala completa de tapas de café de Fibra Moldeada en Seco en Malasia. El segmento de Embalaje de Fibra de Huhtamaki, que incluye productos de fibra moldeada, registró un crecimiento del 6% en ventas netas comparables en el primer semestre de 2026, añadiendo una señal de crecimiento de ventas a las inversiones en producción.
Análisis geográfico
Mercado de Embalajes de Papel de Asia Pacífico
Asia Pacífico tuvo una participación del 48,02% en el mercado de embalajes de papel en 2026 y se prevé que registre una CAGR del 5,31% entre 2027 y 2032, lo que la convierte en la región más grande y de más rápido crecimiento. Oji India Packaging inauguró su quinta planta india en Sri City el 21 de marzo de 2025, con producción de accesorios de embalaje y una capacidad anual de cajas de cartón corrugado de 100 millones de metros cuadrados para satisfacer la creciente demanda del sur de India. En septiembre de 2026, SCG Packaging adquirió una participación del 90% en Jin Zhong Fa Paper Industrial, un fabricante de embalajes de fibra en Chonburi, Tailandia. El índice de producción de embalajes de papel de Tailandia aumentó un 0,50% en 2025, impulsado principalmente por el consumo del mercado interno. La demanda de cajas en el sur de India y el consumo interno detrás de la ganancia en el índice de producción de Tailandia favorecen la cobertura de producción específica por país, con las adquisiciones proporcionando otra vía hacia una base de fabricación local ya existente.
En América del Norte, la producción de papel para embalaje en Estados Unidos aumentó un 1,7% en 2025, mientras que la producción total de papel y cartón cayó un 3,7%, convirtiendo al embalaje en una propuesta operativa diferenciada dentro de la combinación de producción nacional. En Europa, para mayo de 2025, Mondi había ampliado la capacidad del MailerBAG de papel re/cycle con una nueva línea en Krapkowice, Polonia, para satisfacer los requisitos de tamaño y protección de los clientes de comercio electrónico. La divergencia en Estados Unidos hace que la producción total de papel sea un indicador deficiente de las oportunidades operativas en papel para embalaje. La inversión en conversión en Polonia añade un formato específico de envío para comercio electrónico, ofreciendo a los proveedores una vía orientada a aplicaciones junto a esa base de producción más amplia.
En América del Sur, los productos alimentarios representaron el 51,1% del volumen de envíos de cajas de cartón corrugado y accesorios de Brasil en 2025 entre las empresas que reportaron datos. En 2025, Smurfit Westrock anunció una nueva línea en su planta de embalaje corrugado de Barranquilla, Colombia, reportando un aumento de capacidad de aproximadamente el 30% para atender a clientes de consumo, industriales y de exportación de banano. Greenliner reportó el inicio de operaciones de su máquina PM 1 en octubre de 2025 en la Ciudad del 10 de Ramadán, Egipto, suministrando cartón para contenedores desde 80 gramos por metro cuadrado para el mercado local y para exportación. En América del Sur y en Oriente Medio y África, estos ejemplos distinguen la demanda de cajas orientada a alimentos, la conversión industrial y de exportación, y el suministro de cartón en la cadena ascendente. La propuesta local más sólida depende de si el cliente necesita una caja terminada para una aplicación o cartón para una conversión posterior.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un productor que suministra embalajes de papel para productos de consumo. La entrada de Estados Unidos examina el marco de California, mientras que la entrada de Brasil combina el reporte del sistema federal con una transición explícita de Minas Gerais. El atractivo refleja las obligaciones de diseño y recuperación que enfrenta ese productor dentro de cada marco revisado, junto con el calendario de sus compromisos comerciales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Departamento de Recursos, Reciclaje y Recuperación de California (CalRecycle) | Agencia de Medio Ambiente y reguladores ambientales descentralizados | Administración Estatal para la Regulación del Mercado | Ministerio de Medio Ambiente y Cambio Climático para el reporte del sistema federal |
| Instrumentos clave o dirección | SB 54 de California; reglamentos permanentes vigentes desde el 1 de mayo de 2026 | Obligaciones de reciclaje de embalajes para los productores afectados | Controles de embalaje de ventas de alimentos y cosméticos GB 23350-2021 | Política Nacional de Residuos Sólidos, Artículo 32; reporte del sistema del Decreto 11.413/2023 |
| Efecto comercial | Embalaje de un solo uso cubierto reciclable o compostable para 2032; la financiación del productor comienza en 2027 | Las notas de reciclaje de papel/cartón y compuestos a base de fibra elegibles pueden cumplir la obligación empresarial combinada | Límites de espacio vacío, capas y costos en embalajes de ventas de alimentos/cosméticos; exportaciones, embalajes de transporte y productos de precio cero etiquetados como regalos o artículos no comerciales excluidos | Reutilización compatible con el producto cuando sea factible, de lo contrario reciclaje, sujeto a excepciones técnicas/económicas reguladas; los gestores/operadores del sistema reportan los resultados del año anterior antes del 30 de julio, con confidencialidad justificada protegida |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
El inicio de la financiación del productor en California en 2027 y el plazo de reciclabilidad o compostabilidad para 2032 para el embalaje de un solo uso cubierto aumentan la carga de cumplimiento futura. En el Reino Unido, el objetivo combinado de reciclaje empresarial de papel, cartón y compuestos a base de fibra sube del 77% en 2026 al 79% en 2027. El borrador de China de mayo de 2026 sigue en consulta y, una vez publicado, revisaría únicamente los coeficientes de alimentos enlatados, arroz/fideos instantáneos y café de goteo, apoyando la continuidad en los controles operativos de proporción de espacio vacío, capas y costos para otros embalajes cubiertos. Entre 2026 y 2027, el objetivo de recuperación de Minas Gerais aumenta del 32,5% al 35% del embalaje comercializado en el mercado estatal, y el objetivo de cobertura para las unidades regionales de gestión de residuos sube del 85% al 100%.
Etapas de la Cadena de Valor
La comparación sigue la fabricación de papel y cartón, la producción de láminas corrugadas y la conversión en embalaje terminado. La integración puede conectar estas actividades antes de la venta al cliente final, ya que las operaciones de reciclaje de Smurfit Westrock plc en América del Norte adquieren fibra recuperada para sus propias plantas. Esa estructura hace que la coordinación entre el suministro de material y los requisitos de conversión sea central para cómo la cadena crea un envase comercializable. La distinción comercial está entre el material intermedio vendido a otro fabricante y el envase terminado suministrado para el uso de un comprador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de papel y cartón | Operadores de plantas integradas de América del Norte como Smurfit Westrock plc | Ventas externas de cartón para contenedores y cartón no utilizados en la propia conversión | Ajustar la producción de la planta a los requisitos internos de conversión | Alinear la producción de la planta con la demanda de conversión en la cadena descendente |
| Producción de corrugado y láminas | Fabricantes de láminas corrugadas como Smurfit Westrock plc | Ventas de láminas corrugadas a fabricantes de cajas | Las dimensiones de las láminas deben ajustarse a las especificaciones del cliente | Coordinar el corte de láminas con el diseño del embalaje en la cadena descendente |
| Conversión en envase terminado | Convertidores de corrugado como Smurfit Westrock plc y Mondi plc | Ventas de embalaje corrugado convertido | Exposición cuando los costos de papel y mano de obra no pueden trasladarse a los precios | Mejorar la productividad de conversión antes de comprometerse con precios de venta fijos |
| Fuente: Mordor Intelligence | ||||
Mondi reportó que la inflación laboral y los mayores costos de insumos de papel no podían trasladarse a los precios en su negocio de Soluciones Corrugadas en 2025 debido a la intensa competencia en mercados clave. Esto convierte la etapa de conversión en un posible punto de presión incluso cuando el productor tiene acceso al material en la cadena ascendente. La integración puede coordinar el suministro, pero su valor comercial depende en última instancia de que la venta del embalaje soporte el costo de la conversión. Cuando los precios de venta no pueden absorber la inflación laboral, la productividad de conversión se convierte en una palanca importante para un proveedor de embalajes integrado.
Panorama competitivo
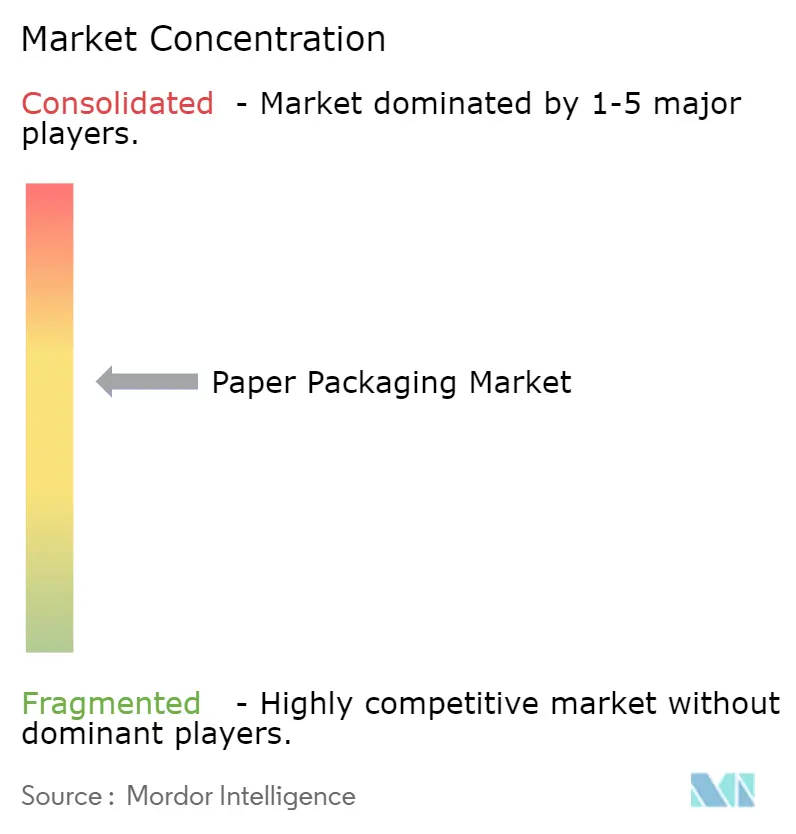
La competencia está moderadamente consolidada en torno a productores de papel y convertidores integrados, cuyas redes operativas crean barreras de entrada significativas. International Paper Company suministra cartón para contenedores y embalaje corrugado, mientras que Smurfit Westrock plc combina la producción de papel y la conversión de corrugado. Mondi plc opera Soluciones Corrugadas, y Packaging Corporation of America reportó 10 plantas y 91 instalaciones de productos corrugados y relacionadas en enero de 2026. Stora Enso Oyj proporciona materiales y soluciones de embalaje fabricados a partir de fibras frescas y recicladas. Coordinar el suministro de material y las operaciones de conversión a través de una red de clientes es, por tanto, un obstáculo competitivo que la inversión en una sola planta no puede resolver por sí sola.
Packaging Corporation of America completó su adquisición del negocio de cartón para contenedores de Greif el 2 de septiembre de 2025, añadiendo 2 plantas de cartón para contenedores y 8 instalaciones de alimentación de láminas y plantas de corrugado en Estados Unidos. El 4 de junio de 2026, International Paper completó su adquisición de North Pacific Paper Company en Longview, Washington, ampliando sus capacidades en grados para embalaje y su alcance de servicio en la Costa Oeste. [3] La compra de Packaging Corporation of America combinó activos de plantas y conversión en Estados Unidos, mientras que International Paper enfatizó los grados ligeros de alto rendimiento y el servicio en la Costa Oeste. Ambas compras profundizan el suministro de plantas nacionales, con Packaging Corporation of America añadiendo plantas de conversión e International Paper añadiendo servicio en la Costa Oeste, haciendo del control de la cadena de suministro una distinción competitiva para los compradores de cajas.
En agosto de 2026, Metsä Board anunció una Declaración de Circularidad de Materiales para sus cartones, que contiene información específica por producto sobre metales pesados y PFAS en contacto con alimentos. Disponible a petición, la declaración apoya las propias evaluaciones y la documentación técnica de los clientes en virtud del Reglamento de Envases y Residuos de Envases de la UE, mientras que los clientes conservan la responsabilidad sobre las declaraciones de embalaje terminado. Esto puede facilitar la incorporación de una oferta de cartón en el proceso de calificación de un convertidor, ya que la información sobre el material se suministra a nivel de producto. El Reglamento de Envases y Residuos de Envases se aplica desde el 12 de agosto de 2026, y sus primeros requisitos para el cartón incluyen límites de metales pesados y restricciones de PFAS en embalajes en contacto con alimentos. Metsä Board puede, por tanto, competir por relaciones con convertidores a través de un insumo de cumplimiento definido junto al alcance de fabricación de los grupos integrados.
Líderes de la industria de empaques de papel
-
International Paper Company
-
Smurfit Westrock plc
-
Mondi plc
-
Packaging Corporation of America
-
Stora Enso Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embalaje de Papel Empresas cubiertas en este informe
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper (APP)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los programas de compradores para bandejas de platos preparados, envoltura de productos del hogar y embalaje de alimentos de marca. El 16 de mayo de 2025, Marks and Spencer (M&S) nombró a Graphic Packaging International, LLC, como uno de los socios del proyecto en su prueba de bandejas de platos preparados de fibra de papel. Esa colaboración ilustra una vía específica por producto hacia una relación con un comprador antes de cualquier decisión de despliegue más amplio. El potencial comercial depende de convertir un envase adecuado en una oferta repetible para la gama prevista del cliente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ampliar las bandejas de platos preparados de fibra de papel | M&S evaluó un uso más amplio en Dine In y recopiló comentarios de clientes en el año finalizado el 28 de marzo de 2026 | Minoristas de platos preparados como M&S | Calificar diseños de bandejas para productos adicionales antes de proponer un suministro más amplio | Demostrar la aceptación del cliente en una gama más amplia | Graphic Packaging International, LLC, que ofrece bandejas de cartón con recubrimiento barrera |
| Convertir los envases exteriores de papel higiénico | El plan de junio de 2026 de Carrefour tiene como objetivo el embalaje de papel en toda su gama de papel higiénico para 2030 | Minoristas de productos del hogar como Carrefour | Desarrollar envoltura de papel que pueda repetirse en toda la gama del minorista | Ejecutar la conversión de toda la gama dentro del calendario del comprador | Carrefour y convertidores capaces de calificar la envoltura de papel |
| Apoyar la conversión de embalajes de alimentos para múltiples mercados | Bel planificó la extensión del embalaje de papel de Mini Babybel a 50 mercados a partir de 2027 | Propietarios de marcas de alimentos como Bel Group | Ofrecer formatos de embalaje de papel repetibles para lanzamientos en mercados adicionales | Coordinar los cambios de embalaje en los mercados previstos | Bel Group y convertidores de embalaje de alimentos calificados |
| Fuente: Mordor Intelligence | |||||
La apertura central es la extensión de gama, donde un programa de comprador definido da al embalaje de papel adicional un destino comercial específico. El objetivo de 2030 de Carrefour y la extensión planificada de Bel a 50 mercados a partir de 2027 establecen horizontes de calificación distintos. Los convertidores pueden secuenciar la aprobación del diseño según esos calendarios, mientras que una adopción más amplia en platos preparados depende primero de la respuesta del cliente que está evaluando M&S.
Desarrollos recientes de la industria en Mercado de Embalaje de Papel
- Sep 2026: SCG Packaging (SCGP) completó su adquisición de una participación del 90% en Jin Zhong Fa Paper Industrial Co., Ltd., un productor de contenedores corrugados en Chonburi, Tailandia.
- Jun 2026: Smurfit Westrock confirmó el cierre de su planta de papel SSK en Birmingham, Reino Unido, con la producción programada para cesar el 27 de julio de 2026.
- Jun 2026: International Paper Company completó su adquisición de North Pacific Paper Company en Longview, Washington, ampliando sus capacidades en grados para embalaje y su alcance de servicio en la Costa Oeste.
Mercado de Embalaje de Papel Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de embalajes de papel mide el valor anual de ventas en fábrica de embalajes terminados fabricados principalmente a partir de papel o cartón y vendidos por productores de embalajes a clientes empresariales para proteger, transportar o presentar bienes a nivel mundial. El valor del envase terminado se clasifica por grado de cartón, producto, industria de usuario final, formato de embalaje y región.
Exclusiones del alcance: Se excluyen los embalajes exclusivamente de plástico, metal o vidrio, los productos forestales y la pulpa de materia prima, así como el cartón para cajas o el cartón para contenedores vendidos por separado como insumo de embalaje.
Descripción General de la Segmentación
- Por grado
- Cartoncillo
- Sulfato Blanqueado Sólido (SBS)
- Sulfato Sin Blanquear Sólido (SUS)
- Cartón Plegable para Cajas (FBB)
- Cartón Reciclado Revestido (CRB)
- Cartón Reciclado Sin Revestir (URB)
- Otros grados de cartoncillo
- Cartón para contenedores
- Kraftliner cima blanca
- Otros kraftliners
- Testliner cima blanca
- Otros testliners
- Fluting semiquímico
- Fluting reciclado
- Cartoncillo
- Por producto
- Cajas plegables
- Cajas de cartón corrugado
- Otros productos
- Por industria de usuario final
- Alimentación
- Bebidas
- Atención médica
- Cuidado personal
- Cuidado del hogar
- Eléctrico y electrónico
- Otras industrias de usuarios finales
- Por formato de empaque
- Rígido (cartón corrugado, cartón sólido)
- Semirígido (cajas plegables)
- Papel flexible (sobres, envolturas)
- Fibra moldeada y pulpa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los datos de productos forestales de la FAO, las estadísticas de la Confederación de Industrias Europeas del Papel, las estadísticas de residuos de embalajes de Eurostat y el reglamento de embalajes de la Unión Europea proporcionan ejemplos de evidencia sobre producción, fibra recuperada, residuos y políticas utilizados para enmarcar el mercado y verificar las señales regionales. Estas fuentes describen flujos de materiales adyacentes y condiciones regulatorias, por lo que los analistas las utilizan junto con la información de los productores de embalajes en lugar de tratar la producción en la cadena ascendente o el tonelaje de residuos como ventas de envases terminados.
Los informes anuales y presentaciones regulatorias de las empresas, las presentaciones a inversores y la prensa empresarial de reputación pueden complementar la evidencia pública con ingresos de embalajes, capacidad, aplicaciones de clientes y contexto de inversión. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas o encuestas estructuradas con productores de embalajes, convertidores, proveedores de cartón y responsables de compras o embalajes en clientes empresariales pueden comprobar cómo se clasifican las ventas de envases terminados y cómo difiere la demanda por grado, producto, formato, uso final y región. Los encuestados pueden ayudar a verificar las interpretaciones de fuentes secundarias, identificar aplicaciones o evidencias geográficas faltantes y aclarar si las cifras reportadas se refieren a embalajes terminados o cartón en la cadena ascendente, mientras que los analistas comparan estos relatos con las divulgaciones de las empresas e indicadores de mercado independientes, registrando las brechas no resueltas para una verificación adicional en lugar de tratar un relato individual como un total de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas globales de envases terminados de arriba hacia abajo, comenzando con los ingresos de los productores de embalajes y la evidencia del mercado, y luego verificando los totales seleccionados a través de las divulgaciones de los proveedores, la evidencia de los canales y el precio de venta promedio muestreado multiplicado por el volumen enviado. Los analistas utilizan la producción y el comercio de papel y cartón como contexto en lugar de contabilizar esos flujos en la cadena ascendente como ventas de embalajes, y utilizan los ingresos de embalajes de los productores, los envíos de corrugado y cartón, los precios del cartón y la fibra recuperada, y los indicadores de demanda de los usuarios finales para evaluar la escala y la dirección del valor de los envases terminados. Las participaciones de segmento se construyen a partir de las mezclas de productos y grados reportadas, las carteras de los productores, las aplicaciones de los clientes y la evidencia regional, con los totales reconciliados con el mercado de envases terminados definido. Las previsiones pueden utilizar regresión multivariante donde los impulsores estables tienen relaciones medibles, suavizado de series temporales donde la serie es consistente, y análisis de escenarios para cambios regulatorios o de sustitución. Los encuestados primarios pueden comprobar si los supuestos de las variables y las direcciones de las previsiones se ajustan a las condiciones operativas. Cuando la evidencia de volumen o precio divulgada es incompleta, los analistas utilizan indicadores comparables de empresas y comercio para delimitar las verificaciones selectivas, documentan la brecha y evitan presentar una medida en la cadena ascendente como una estimación de envases terminados.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de las empresas, los datos oficiales de producción y comercio, las estadísticas de embalajes y los indicadores de demanda, y luego verifican si las medidas adyacentes son coherentes con el límite de envases terminados. Investigan los valores atípicos, los cambios inexplicables de un año a otro, las unidades inconsistentes y las diferencias materiales entre las estimaciones de las fuentes antes de una revisión analítica de múltiples pasos. Se activa el recontacto cuando la interpretación de un encuestado entra en conflicto con la evidencia documental o un insumo material permanece poco claro. La evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la capacidad, la regulación o la demanda, y se revisa en una pasada previa a la entrega, con las anomalías resueltas antes de la aprobación final.
Tamaño del Mercado de Embalajes de Papel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de embalajes de papel mide el valor anual de ventas en fábrica de embalajes terminados fabricados principalmente a partir de papel o cartón y vendidos por productores de embalajes a clientes empresariales para proteger, transportar o presentar bienes a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas utilizan la producción y el comercio de papel y cartón como contexto en lugar de contabilizar esos flujos en la cadena ascendente como ventas de embalajes, y utilizan los ingresos de embalajes de los productores, los envíos de corrugado y cartón, los precios del cartón y la fibra recuperada, y los indicadores de demanda de los usuarios finales para evaluar la escala y la dirección del valor de los envases terminados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 502,1 mil millones de USD (2027) | |
| Consultora Global A | 413,3 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 17,7% inferior al valor de este informe para 2027 de 502,1 mil millones de USD, 1 año después. Su base publicada de 2026 es anterior al año actual del informe. |
| Consultora Global B | 448,9 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 10,6% inferior al valor de este informe para 2027 de 502,1 mil millones de USD, 2 años después. Su tasa de previsión publicada del 2,25% es inferior a la tasa de crecimiento del informe. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, los datos oficiales de producción y comercio, las estadísticas de embalajes y los indicadores de demanda, y luego verificaron si las medidas adyacentes son coherentes con el límite de envases terminados.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de embalajes de papel?
Se proyecta que el tamaño alcance los 623,1 mil millones de USD para 2032, frente a los 502,1 mil millones de USD en 2027, con una CAGR del 4,41% entre 2027 y 2032.
¿Qué impulsa la demanda de embalajes a base de papel?
Los envases de alimentos con recubrimiento barrera y la expansión del cumplimiento de pedidos en India apoyan la demanda. En el Reino Unido, el embalaje doméstico con calificación Verde recibe una tasa de eliminación más baja que la tasa base Ámbar durante el año de evaluación 2026-2027.
¿Qué producto de embalaje de papel tiene la mayor participación?
Las cajas de cartón corrugado lideraron con una participación del 61,37% en 2026, mientras que se prevé que los cartones plegables crezcan más rápido con una CAGR del 4,92% entre 2027 y 2032.
¿Qué empresas compiten en el sector de embalajes a base de papel?
Los principales participantes incluyen International Paper Company, Smurfit Westrock plc, Mondi plc, Packaging Corporation of America y Stora Enso Oyj.
¿Qué desafío de costos afecta las perspectivas del mercado de embalajes de papel?
El aumento de los precios de los contenedores de cartón corrugado usado presionó a las empresas de embalaje de América del Norte que utilizaban el material en 2026. El informe de riesgos de 2025 de SCG Packaging también identificó una posible interrupción de sus exportaciones de pulpa y embalajes de papel destinadas a la UE si no se podía verificar la trazabilidad.
¿Qué región lidera el embalaje a base de papel y se prevé que crezca más rápido?
Asia Pacífico tuvo el 48,02% del valor total de la industria en 2026 y se prevé que crezca más rápido con una CAGR del 5,31% entre 2027 y 2032.