
Tamaño y cuota del mercado de vectores de expresión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 442.19 Millones de dólares |
| Tamaño del Mercado (2031) | 569.27 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
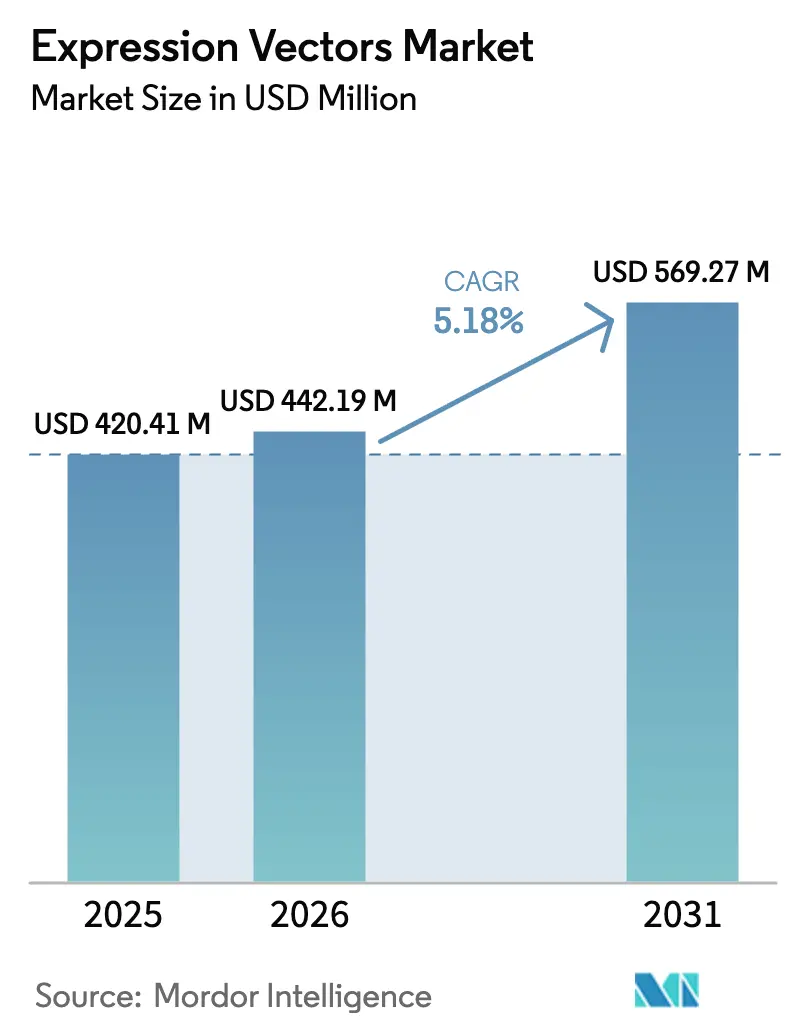
Análisis del mercado de vectores de expresión por Mordor Intelligence
El tamaño del mercado de vectores de expresión en 2026 se estima en USD 442,19 millones, creciendo desde el valor de 2025 de USD 420,41 millones con proyecciones para 2031 que muestran USD 569,27 millones, creciendo a una CAGR del 5,18% durante 2026-2031. La rápida adopción de vectores en biológicos de grado clínico, el aumento de las inversiones en optimización de vectores habilitada por inteligencia artificial y la expansión de la capacidad de fabricación por contrato están acelerando la demanda. Los sistemas bacterianos siguen siendo rentables para proteínas simples, mientras que los huéspedes de insectos y mamíferos ganan terreno para terapéuticos complejos que requieren un plegamiento similar al nativo [1]Administración de Alimentos y Medicamentos de los EE. UU., "Productos aprobados de terapia celular y génica," fda.gov . Las organizaciones de desarrollo y fabricación por contrato (CDMOs) utilizan la escala y la especialización para reducir los costos por unidad, aunque el aumento de los precios de las materias primas y estándares más estrictos de seguridad viral incrementan los costos de cumplimiento normativo. La intensidad competitiva aumenta a medida que los proveedores integran el diseño impulsado por IA con la producción bajo buenas prácticas de fabricación (BPF) para asegurar acuerdos de suministro a largo plazo.
Conclusiones clave del informe
- Los vectores de expresión bacterianos representaron el 51,72% de la cuota del mercado de vectores de expresión en 2025. Se proyecta que los vectores de expresión de insectos crecerán a una CAGR del 5,97% hasta 2031.
- Las aplicaciones terapéuticas representaron el 49,35% del tamaño del mercado de vectores de expresión en 2025, mientras que las aplicaciones de investigación avanzan a una CAGR del 6,01% hasta 2031.
- Las empresas farmacéuticas y de biotecnología captaron una cuota de ingresos del 56,05% en 2025; las instituciones académicas y de investigación registran el crecimiento más rápido con una CAGR del 6,08% hasta 2031.
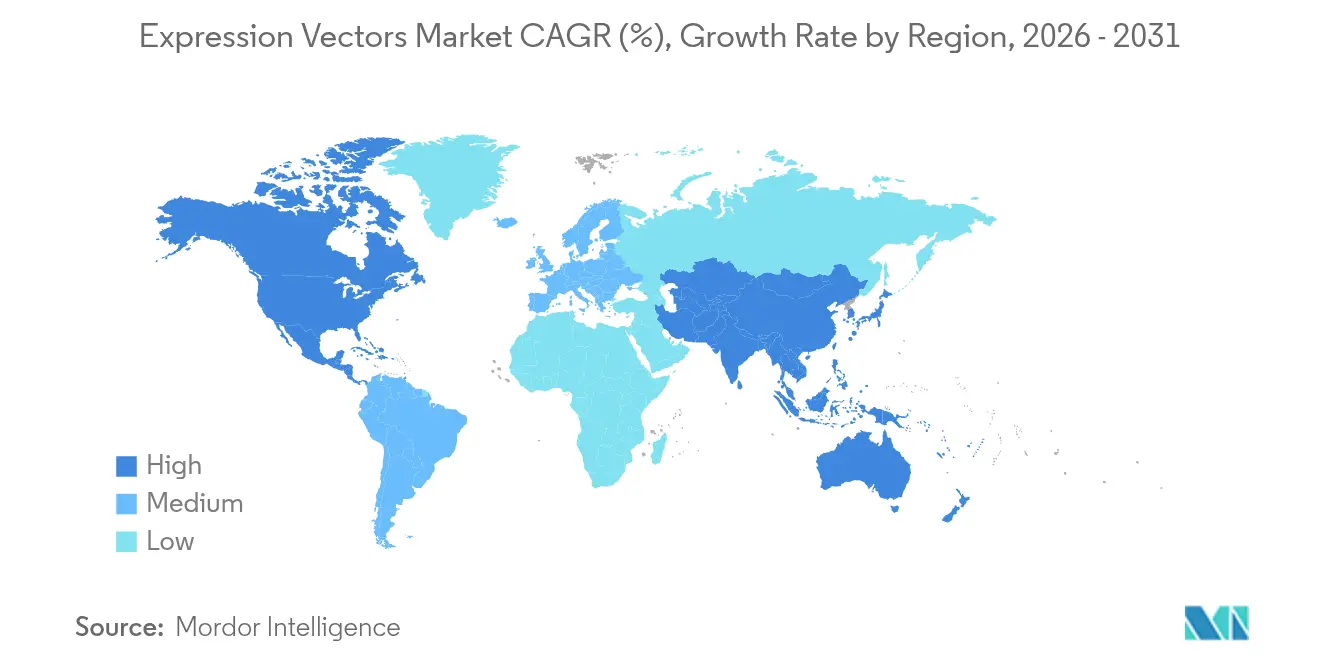
- América del Norte representó el 42,05% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 6,15% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de biológicos avanzados y terapias celulares/génicas | +1.2% | Global, con América del Norte y la UE liderando | Mediano plazo (2-4 años) |
| Creciente adopción de huéspedes mamíferos y de insectos para proteínas complejas | +0.9% | Global, concentrado en centros de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de fabricación de vectores por contrato | +0.8% | América del Norte y la UE como núcleo, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Optimización de codones impulsada por IA y diseño de vectores de novo | +0.7% | Global, adopción temprana en EE. UU. y Alemania | Mediano plazo (2-4 años) |
| Repositorios de vectores de código abierto que aceleran la traslación | +0.6% | Global, concentrado en centros de investigación académica | Mediano plazo (2-4 años) |
| Impulso del excedente de vacunas de ARNm que aumenta la demanda de vectores plasmídicos | +0.5% | América del Norte y la UE principalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de biológicos avanzados y terapias celulares/génicas
Las aprobaciones de terapia génica aumentaron de 8 en 2023 a 15 en 2024, cada una de las cuales requiere vectores personalizados de alta pureza. Los programas clínicos ahora especifican diseños de vectores compatibles con biorreactores de perfusión y sistemas de un solo uso, lo que estrecha la selección de proveedores. Los procesos autólogos de CAR-T intensifican la demanda de vectores específicos por lote, lo que lleva a empresas como Bluebird Bio y Oxford BioMedica a reestructurar sus calendarios de producción internos. Los CDMOs con suites redundantes absorben el exceso, pero su utilización de capacidad alcanza su punto máximo durante los períodos de aumentos regulatorios. Los desarrolladores perciben un suministro seguro de vectores como un diferenciador estratégico y frecuentemente firman contratos de varios años, lo que refuerza la visibilidad de ingresos a largo plazo en el mercado de vectores de expresión.
Creciente adopción de huéspedes mamíferos y de insectos para proteínas complejas
Las empresas biofarmacéuticas se orientan hacia los sistemas de vectores de expresión de baculovirus (BEVS) para proteínas de membrana y glicoproteínas que requieren modificaciones postraduccionales auténticas [2]Nature Biotechnology, "Avances en los sistemas de vectores de expresión de baculovirus para la producción de proteínas complejas," nature.com . Las guías regulatorias ahora evalúan la consistencia de la glicosilación junto con la identidad de secuencia, favoreciendo a los huéspedes eucariotas. Aunque los costos de producción en células de mamíferos siguen siendo más altos, la demanda de perfiles de seguridad y eficacia diferenciados justifica los precios superiores, especialmente para terapias de primera clase. Los proveedores responden ampliando sus carteras de medios de transfección y ofreciendo kits listos para transfectar optimizados para células de ovario de hámster chino y células de Spodoptera frugiperda. La tendencia reasigna el gasto en I+D de la optimización bacteriana hacia plataformas eucariotas escalables, ampliando los canales de ingresos en el mercado de vectores de expresión.
Expansión de la capacidad de fabricación de vectores por contrato
AGC Biologics, Polyplus y otros CDMOs invirtieron más de USD 400 millones en plantas de vectores especializadas durante 2024. Las suites de BPF ampliadas reducen los costos por gramo hasta en un 35%, atrayendo a pequeñas empresas de biotecnología que carecen de infraestructura interna. La subcontratación simplifica los plazos, pero también centraliza la producción en menos centros, lo que aumenta el riesgo sistémico derivado de interrupciones de capacidad. Los CDMOs intentan mitigar el riesgo de concentración mediante redes multisitio en los Estados Unidos, Dinamarca y Singapur. Este auge de la subcontratación democratiza el acceso a vectores de grado terapéutico, acelerando la progresión de los proyectos en cartera e impulsando la demanda incremental en el mercado de vectores de expresión.
Optimización de codones impulsada por IA y diseño de vectores de novo
El algoritmo CodonTransformer mejora el rendimiento proteico promedio entre un 15-20% en comparación con los enfoques clásicos, reduciendo los ciclos de desarrollo de meses a semanas [3]Nature Machine Intelligence, "CodonTransformer: Optimización de codones impulsada por IA," nature.com . Los flujos de trabajo de aprendizaje automático ahora ajustan promotores, potenciadores y sesgos de codones a la cinética traduccional específica del huésped, aumentando la predictibilidad. Los primeros adoptantes integran la IA en marcos de calidad por diseño, traduciendo la expresión mejorada en biorreactores de menor tamaño y menores costos de bienes. Los conjuntos de herramientas de IA de código abierto amplían la experimentación en entornos académicos, intensificando las presiones competitivas pero también acelerando la innovación en el mercado de vectores de expresión.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo y complejidad de la producción de vectores de grado BPF | -0.8% | Global, agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Regulaciones estrictas de seguridad de vectores virales | -0.6% | América del Norte y la UE principalmente | Mediano plazo (2-4 años) |
| Marañas de patentes en torno a promotores y elementos regulatorios | -0.4% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro para materias primas críticas | -0.3% | Global, agudo en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo y complejidad de la producción de vectores de grado BPF
Los costos del ADN plasmídico de grado clínico oscilan entre USD 50-200 por gramo, de cuatro a diez veces el precio del grado de investigación. Los gastos de capital para salas limpias clasificadas según normas ISO, sistemas de gestión de calidad y pruebas de esterilidad inflan los presupuestos operativos. Las pequeñas empresas de biotecnología frecuentemente retrasan los ensayos clínicos debido a cuellos de botella en la adquisición, mientras que los centros académicos rara vez absorben los costos totales de cumplimiento. Aunque los CDMOs mitigan las restricciones de escala, la mayor demanda de capacidad durante los períodos pico infla los precios al contado y alarga los plazos de entrega. Estas dinámicas reducen las tasas de adopción en los mercados emergentes y moderan la expansión global del mercado de vectores de expresión.
Regulaciones estrictas de seguridad de vectores virales
La revisión Q5A(R2) de la FDA exige pruebas más amplias de agentes adventicios, extendiendo los plazos de desarrollo hasta 12 meses y añadiendo entre USD 0,5-2 millones por programa. Las guías similares de la Agencia Europea de Medicamentos añaden especificidad regional a los marcos de cumplimiento global, creando redundancias en la documentación. Los pequeños desarrolladores pueden tener dificultades para financiar los ensayos incrementales, lo que limita el ritmo de lanzamiento de nuevos vectores. Aunque las regulaciones elevan los estándares de seguridad y mejoran los resultados para los pacientes, restringen el crecimiento a corto plazo en el mercado de vectores de expresión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de huésped:
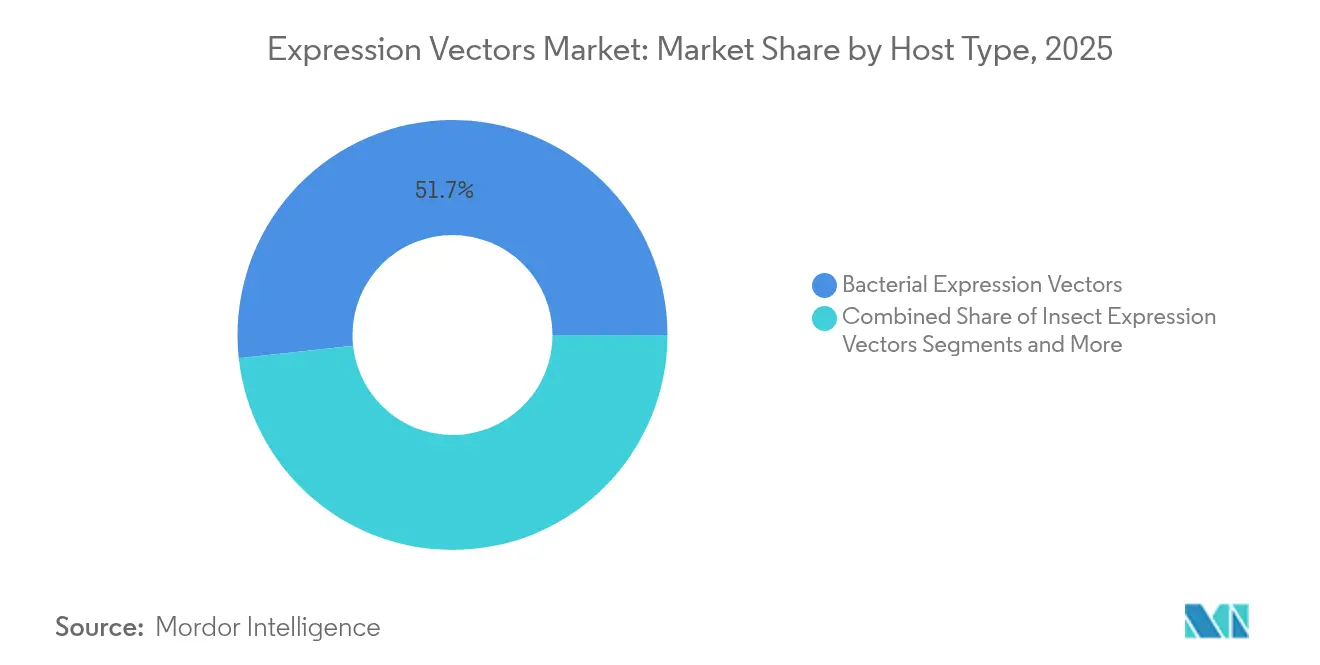
el predominio bacteriano enfrenta el desafío de los sistemas de insectosLos sistemas bacterianos captaron el 51,72% de la cuota del mercado de vectores de expresión en 2025, respaldados por una fermentación rentable y conjuntos de herramientas genéticas bien comprendidos. En contraste, los vectores de insectos registran una sólida CAGR del 5,97% hasta 2031 a medida que la tecnología BEVS resuelve las limitaciones de plegamiento y glicosilación.
El mercado de vectores de expresión continúa migrando hacia huéspedes eucariotas, con plataformas de mamíferos que demandan precios superiores debido al énfasis regulatorio en la calidad de las proteínas. Los sistemas de levadura mantienen relevancia para ciertas enzimas, mientras que los vectores de plantas y algas exploran nichos no farmacéuticos. A medida que los proyectos terapéuticos se orientan hacia biológicos multisubunidades, los marcos de selección de huéspedes priorizan la fidelidad sobre el costo, acelerando la demanda de soluciones sofisticadas de insectos y mamíferos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
las aplicaciones de investigación se aceleran más allá de las terapéuticasLos programas terapéuticos representaron el 49,35% del tamaño del mercado de vectores de expresión en 2025, aunque los usos en investigación crecen más rápido a una CAGR del 6,01% hasta 2031. Los repositorios abiertos reducen las barreras de entrada, y la financiación de los NIH para el descubrimiento basado en vectores aumentó un 18% en 2024.
Los laboratorios académicos aprovechan la creación rápida de prototipos para interrogar funciones génicas, impulsar construcciones de biología sintética y validar dianas farmacológicas, creando una demanda basal constante. Los marcos de traslación mejorados acortan el plazo del laboratorio a la clínica, permitiendo que los descubrimientos avancen hacia proyectos regulados en un plazo de cinco años. Estas dinámicas amplían las oportunidades de ingresos a lo largo del ciclo de vida del mercado de vectores de expresión.
Por usuario final:
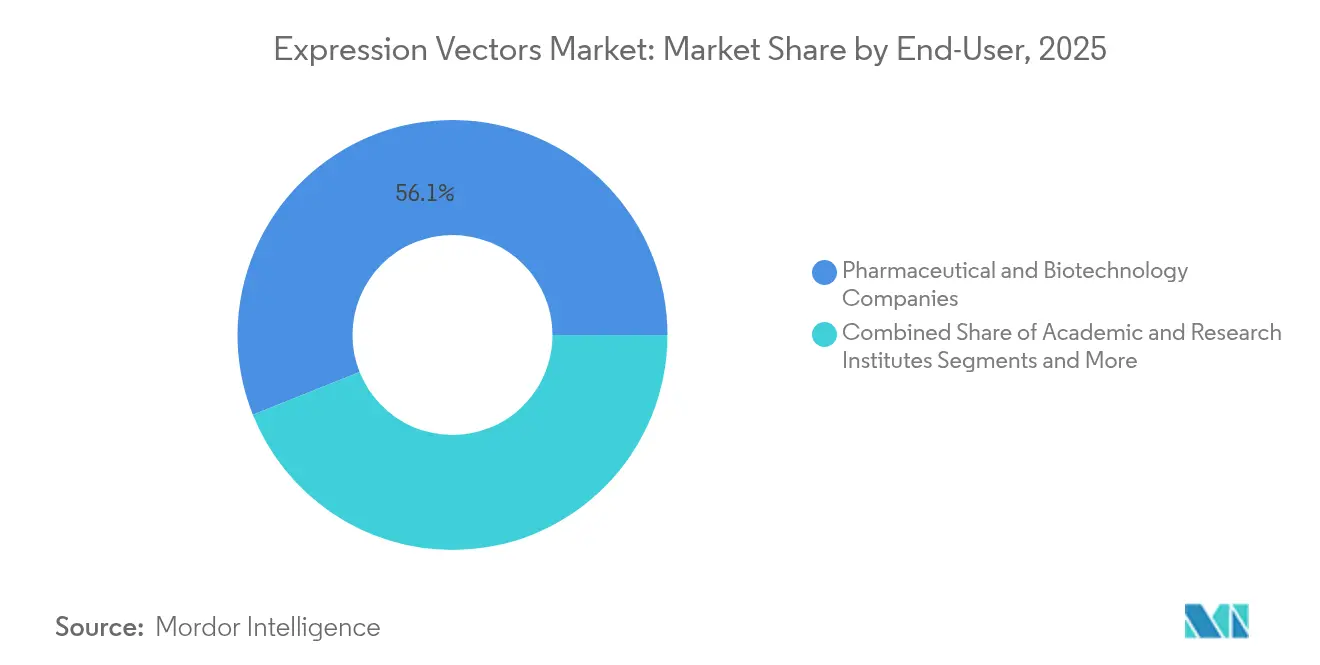
los institutos académicos impulsan el proyecto de innovaciónLas empresas farmacéuticas y de biotecnología representaron el 56,05% de los ingresos de 2025, apoyándose en acuerdos de suministro a largo plazo para reducir el riesgo en los hitos clínicos. Las instituciones académicas y de investigación, sin embargo, exhiben la CAGR más rápida del 6,08% hasta 2031 a medida que las universidades amplían las instalaciones centrales de vectores y refuerzan la financiación traslacional.
La infraestructura compartida reduce los costos por experimento y promueve la calidad estandarizada. Las colaboraciones entre sectores combinan el descubrimiento académico con la ampliación industrial, mejorando las perspectivas de comercialización. Los CDMOs sirven a ambos grupos, posicionándose como tejido conectivo en el mercado de vectores de expresión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Vectores de Expresión de América del Norte
La participación del 42,05% de América del Norte refleja la consolidada inversión de capital de riesgo, las vías simplificadas de la FDA y las cadenas de suministro integradas que conectan el descubrimiento con la comercialización. La iniciativa de Biofabricación Avanzada de Canadá por 2.200 millones de CAD impulsa la capacidad nacional de vectores, y la tendencia de nearshoring de México añade demanda de desarrollo de procesos.
Mercado de Vectores de Expresión de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento con una CAGR del 6,15%. China autorizó su primera terapia CAR-T de desarrollo nacional en 2024, impulsando a los CDMOs domésticos a aumentar la producción de vectores. Los clusters de incentivos fiscales de Singapur atraen a los principales actores globales, y el Cinturón K-Bio de Corea del Sur construye corredores dedicados a la biofabricación. Japón reduce los plazos de revisión en un 30%, mejorando la velocidad de despliegue de los productos regenerativos.
Mercado de Vectores de Expresión de Europa
Europa mantiene un mercado consolidado pero innovador, con el programa BioRegion de Alemania de 500 millones de EUR que mejora la infraestructura. El Reino Unido agiliza las aprobaciones tras el Brexit, mientras que el Genopole de Francia añade instalaciones para vectores. Las naciones del sur de Europa crecen gradualmente; sin embargo, las directrices compartidas de la EMA permiten el movimiento fluido de productos, reforzando la demanda panregional dentro del mercado de vectores de expresión.

Panorama regulatorio
Los vectores de expresión utilizados en el desarrollo terapéutico se rigen principalmente mediante marcos de productos biológicos, terapias avanzadas y GMP que elevan los requisitos de identidad, seguridad y controles de proceso, especialmente cuando los vectores respaldan flujos de trabajo de vectores virales, ADN plasmídico o desarrollo de líneas celulares. En Estados Unidos, las expectativas de la FDA en torno a la seguridad viral y el control de agentes adventicios, incluidas pruebas ampliadas alineadas con las actualizaciones de Q5A(R2) citadas en el contexto del informe, amplían los paquetes de calificación y comparabilidad para vectores de grado clínico y materias primas relacionadas. Esto desplaza la carga de cumplimiento hacia proveedores calificados y CDMO, a los que los desarrolladores más pequeños a menudo les cuesta igualar.
En Europa, la Comisión Europea reforzó su agenda de biotecnología y biofabricación mediante COM(2025) 1022 y las acciones de seguimiento previstas para 2026 en torno a un marco a nivel de la Unión (a menudo denominado Ley Europea de Biotecnología) centrado en la simplificación regulatoria en conjuntos de normas sanitarias como el Reglamento de Ensayos Clínicos y las vías relacionadas con los ATMP. La misma orientación también apunta a entornos regulatorios controlados (sandboxes) supervisados destinados a acortar los ciclos de iteración para nuevas tecnologías de bioprocesos, lo que se alinea con la necesidad de atributos de calidad críticos coherentes en el diseño de vectores habilitado por IA y en los sistemas de expresión eucariota más recientes, incluida la coherencia de la glicosilación para proteínas complejas.
Panorama competitivo
El mercado de vectores de expresión muestra una fragmentación moderada, ya que ningún proveedor individual supera un tercio de los ingresos, lo que deja espacio para innovadores de nicho. Thermo Fisher Scientific y Merck KGaA anclan carteras que abarcan kits de clonación, reactivos de transfección y producción de BPF. GenScript y New England Biolabs ganan cuota a través de servicios personalizados y tiempos de respuesta rápidos.
El diseño de secuencias habilitado por IA, los promotores propietarios y la consultoría regulatoria integrada emergen como diferenciadores. Las solicitudes de patentes sobre tecnologías de vectores aumentaron un 34% en 2024, lo que pone de relieve la intensificación de la innovación. CDMOs como AGC Biologics y Lonza aprovechan la escala para negociar precios de materias primas a granel, creando presión de precios sobre los laboratorios más pequeños. Sin embargo, las elevadas barreras de cumplimiento limitan la entrada de nuevos competidores, preservando los márgenes de los actores establecidos.
Los participantes del sector adoptan cada vez más enfoques de plataforma. Acuerdos como la alianza entre Lonza y Oxford BioMedica integran la experiencia lentiviral con huellas de fabricación global. Los proveedores agrupan el diseño guiado por IA, la selección de topología plasmídica y la producción cGMP, ofreciendo a los clientes la comodidad de una fuente única. Estas estrategias fomentan una competencia saludable mientras sostienen la velocidad de innovación en el mercado de vectores de expresión.
Líderes de la industria de vectores de expresión
Thermo Fisher Scientific, Inc.
Promega Corporation
Merck KGaA
Agilent Technologies
Bio-Rad Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Vectores de Expresión
- Thermo Fisher Scientific
- Merck
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- New England Biolabs
- Genscript
- OriGene Technologies
- System Biosciences
- Lonza Group
- Aldevron
- Cobra Biologics
- Sirion-Biotech
- Bluebird bio
- Catalent
- Addgene
- Oxford BioMedica

Oportunidades de mercado y perspectivas futuras
Existe una clara oportunidad en la interfaz entre el diseño de vectores y la manufacturabilidad. Los proveedores que combinan estructuras optimizadas para el huésped (bacterianas por eficiencia de costos, y plataformas de mamíferos o insectos donde predominan los atributos de calidad de las proteínas) con documentación de calidad por diseño y paquetes analíticos validados abordan un cuello de botella recurrente en la traducción clínica. El endurecimiento de las expectativas de seguridad viral en el contexto del informe también aumenta la demanda de sistemas de vectores estandarizados y listos para el cumplimiento normativo, materias primas trazables y soporte integrado de proveedores y CDMO establecidos.
Una segunda área de oportunidad es la plataformización a lo largo del flujo de trabajo ascendente, donde las tecnologías de vectores se integran en cadenas de herramientas más amplias para un desarrollo más rápido de líneas celulares, transfección y escalado. El contexto del informe cita una discusión de 2026 de Thermo Fisher Scientific sobre una gran cartera de inversiones anunciadas en manufactura biofarmacéutica en Estados Unidos (500.000 millones de USD), lo que apunta a una capacidad instalada en expansión y a una demanda continua de plásmidos, promotores, marcadores seleccionables y sistemas de transfección. Paralelamente, el programa de biotecnología y biofabricación de la Comisión Europea (COM(2025) 1022 y el trabajo posterior sobre el marco de 2026) ofrece un contexto de política que respalda una mayor actividad de desarrollo de procesos y manufactura, creando oportunidades para proveedores que puedan localizar el suministro de vectores de grado GMP y reducir los plazos de entrega para programas europeos.
Recent Industry Developments in Mercado de Vectores de Expresión
- Junio de 2026: VectorBuilder se asoció con MaxCyte para codesarrollar una solución de entrega génica que combina el sistema plasmídico MiniVec de VectorBuilder con la plataforma de electroporación de MaxCyte. La colaboración amplía la capacidad de entrega de vectores de extremo a extremo y podría cambiar la dinámica competitiva en la producción de vectores de grado clínico.
- Abril de 2026: Thermo Fisher Scientific lanzó el kit de desarrollo de líneas celulares CHOvantage GS, que integra un sistema de vectores basado en transposones con medios y alimentaciones optimizados. La iniciativa acelera los cronogramas de desarrollo de productos biológicos y amplía las plataformas integradas habilitadas por vectores de Thermo Fisher.
- Octubre de 2025: Merck KGaA alcanzó un acuerdo definitivo para adquirir Mirus Bio, especialista en reactivos de transfección utilizados para la producción de vectores virales. El acuerdo amplía las capacidades ascendentes de vectores virales, y la integración vertical podría afectar la dinámica de proveedores y los precios en la cadena de suministro de vectores.


Mercado de Vectores de Expresión Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por vectores de expresión utilizados para entregar o mantener secuencias genéticas en células huésped, de manera que las proteínas puedan expresarse para investigación, bioprocesamiento y usos relacionados de laboratorio y manufactura.
Exclusiones de alcance: excluimos los servicios de expresión de proteínas en etapas posteriores, las tarifas de estudios de CRO, los servicios de desarrollo de líneas celulares y los consumibles generales de laboratorio que no se venden como vectores de expresión.
Descripción general de la segmentación
- Por tipo de huésped
- Vectores de expresión bacterianos
- Vectores de expresión de mamíferos
- Vectores de expresión de insectos
- Vectores de expresión de levadura
- Otros
- Por aplicación
- Aplicaciones terapéuticas
- Aplicaciones de investigación
- Fabricación de enzimas
- Por usuario final
- Empresas farmacéuticas y de biotecnología
- CDMOs / CROs / CMOs
- Instituciones académicas y de investigación
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una visión clara de los factores de demanda y el entorno regulado que influye en el diseño y uso de los vectores. Se utilizaron fuentes públicas para anclar las comprobaciones de la realidad, incluidas las bases de datos de productos de la FDA para terapias avanzadas, recursos de NIH y NCBI para herramientas de expresión génica, referencias farmacopeicas como la USP o similares para las expectativas de calidad, y publicaciones indexadas en PubMed que describen sistemas huésped y desempeño de vectores.
También revisamos señales del sector que traducen la actividad científica en gasto, como estadísticas de I+D gubernamentales (por ejemplo, la NSF), resúmenes comerciales y aduaneros cuando resultaba pertinente, y presentaciones de empresas e informes a inversionistas que discuten la combinación de ingresos en herramientas de ciencias de la vida. Se utilizaron selectivamente suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para confirmar el posicionamiento de productos, el momento de lanzamiento y la titularidad de diseños clave de vectores. Las fuentes mencionadas aquí son ilustrativas, y se revisaron muchas otras referencias públicas y de pago para compilar datos, validar supuestos y aclarar vacíos de información.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que se cuenta como una venta de vector de expresión, y luego para alinear los precios de venta promedio con las unidades de compra más comunes entre usuarios de investigación y biofabricación. Hablamos con una combinación de proveedores, distribuidores y usuarios finales en las principales geografías, y las conversaciones ayudaron a confirmar los niveles de adopción por sistema huésped, los ciclos habituales de reabastecimiento y la rapidez con la que los formatos de vectores más nuevos están siendo sustituidos en los flujos de trabajo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 55% | América: 20% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando una lógica descendente y ascendente conjuntamente, partiendo del gasto total abordable en herramientas de ciencias de la vida que puede vincularse a los flujos de trabajo de expresión génica, y luego reduciéndolo mediante las tasas de penetración por sistema huésped y caso de uso. Donde los datos públicos son más limitados, nos basamos en proxies prácticos, como la intensidad de I+D, la actividad de desarrollo de productos biológicos y terapias génicas, y la proporción de laboratorios y fabricantes que utilizan métodos de producción de proteínas recombinantes.
El modelo se basa en un pequeño conjunto de insumos repetibles que se validaron en entrevistas, incluida la combinación de sistemas huésped bacterianos, de mamíferos, de insectos y de levadura, la división entre demanda de grado investigación y de grado manufactura, los rangos de precio de venta promedio para los tipos de vectores más comúnmente adquiridos, y el ritmo de actualizaciones vinculadas a mayores necesidades de expresión y calidad más estricta. La previsión utilizó un análisis de escenarios respaldado por el consenso de expertos sobre los ciclos de financiación, la expansión de capacidad para productos biológicos y la velocidad con la que las proteínas complejas empujan a los usuarios hacia sistemas huésped avanzados. Luego se aplicaron comprobaciones ascendentes utilizando ingresos muestreados de proveedores, verificaciones de canal sobre la frecuencia de compra, y aproximaciones de precio de venta promedio por volumen. Los vacíos se manejaron aplicando factores de adopción regional conservadores que se volvieron a comprobar con llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación desde al menos tres ángulos, es decir, las señales de ventas del lado del proveedor, el comportamiento de compra del usuario final, y marcadores de actividad independientes como las carteras de productos regulados y la dirección de la financiación en I+D. Si el valor de un país o sistema huésped parecía fuera de línea, se reabrían los supuestos, se volvía a revisar el cálculo, y se activaban conversaciones primarias de seguimiento para resolver la variación antes de la aprobación final.
Se aplica un flujo de revisión interno en etapas, de modo que los insumos principales, los cálculos y los totales finales sean verificados por más de un analista, y cualquier salto inusual se explique en términos claros. Los informes se actualizan anualmente, y los eventos importantes, como cambios regulatorios significativos o cambios súbitos de capacidad, se incorporan mediante actualizaciones intermedias. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual basada en las señales disponibles más recientes.
Tamaño del mercado de vectores de expresión de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para vectores de expresión pueden diferir mucho porque los autores no siempre cuentan el mismo conjunto de productos, y también eligen diferentes años base y supuestos de precios. Las diferencias también surgen de qué tan estrechamente el modelo vincula la demanda con el uso real en los flujos de trabajo, razón por la cual nuestras comprobaciones se apoyan en la adopción por sistemas huésped y los patrones de compra repetida.
Algunas cifras publicadas parecen agrupar áreas adyacentes, como kits de entrega génica más amplios o servicios en etapas posteriores, dentro del mismo total, lo que eleva la cifra incluso cuando la demanda de unidades de vectores no ha cambiado. En Mordor Intelligence, el valor se cuenta únicamente cuando es directamente atribuible a productos de vectores de expresión utilizados para la expresión génica en células huésped, y se mantiene separado de las tarifas de CRO y los servicios de expresión de proteínas en etapas posteriores, que luego se modelan en sus propios mercados.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 442,19 millones de USD (2026) | |
| Editorial del Sector A | 406,40 millones de USD (2024) | Utiliza un año base diferente y parece aplicar una agrupación de tipos de producto más amplia que puede mezclar formatos de entrega génica con construcciones centradas en la expresión, y los precios no se reconcilian claramente con las normas de unidades de compra. |
| Consultora Regional B | 398,30 millones de USD (2024) | Una ventana de previsión de largo plazo y una visibilidad limitada sobre los insumos de adopción por sistema huésped pueden alterar el valor inicial implícito, y el momento de las divisas más los supuestos de incremento de precios no se validan de manera transparente mediante verificaciones de canal. |
La dispersión en la tabla se explica en gran medida por la selección del año y por lo que se incluye en torno a los ingresos principales de los productos de vectores, seguido de diferencias en cómo se aplica la progresión del precio de venta promedio. Al mantener el modelo vinculado al uso por sistema huésped, la frecuencia de compra y bandas de precios realistas que se volvieron a comprobar en llamadas primarias, la cifra final se mantiene trazable a insumos que pueden repetirse y actualizarse sin conjeturas.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de vectores de expresión?
El tamaño del mercado de vectores de expresión es de USD 442,19 millones en 2026.
¿A qué ritmo se espera que crezca la demanda en los próximos cinco años?
Se proyecta que los ingresos alcanzarán USD 569,27 millones para 2031, lo que refleja una CAGR del 5,18%.
¿Qué sistema huésped está ganando mayor tracción en el mercado?
Los vectores de expresión de insectos muestran el crecimiento más rápido, avanzando a una CAGR del 5,97% hasta 2031.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico lidera con una CAGR proyectada del 6,15% debido a las inversiones a gran escala en la fabricación de terapia génica.
¿Quiénes son los principales proveedores en este espacio?
Thermo Fisher Scientific, Merck KGaA, GenScript y New England Biolabs poseen una cuota significativa con carteras completas de vectores y capacidad de BPF.
Última actualización de la página el:



