
Tamaño y Cuota del Mercado de Alquiler de VCL en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.93 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.45 % |
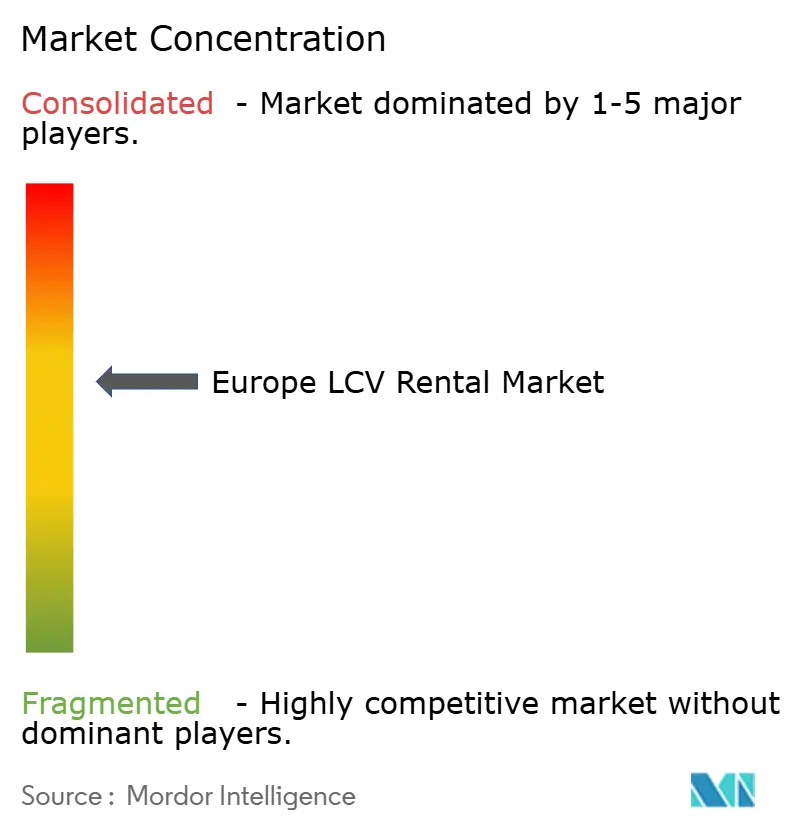
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de VCL en Europa por Mordor Intelligence
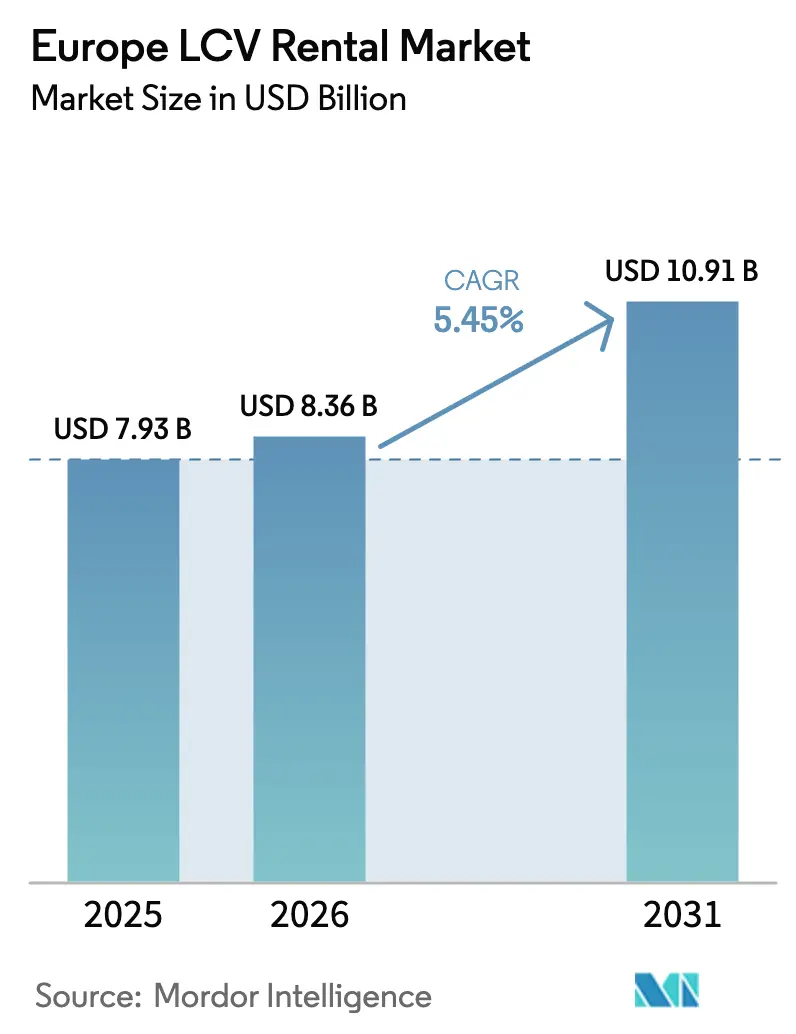
El tamaño del Mercado de Alquiler de VCL en Europa fue valorado en USD 7,93 mil millones en 2025 y se estima que crecerá desde USD 8,36 mil millones en 2026 hasta alcanzar USD 10,91 mil millones en 2031, a una CAGR del 5,45% durante el período de previsión (2026-2031). El sólido crecimiento en el volumen de paquetería vinculado al comercio electrónico, la creciente adopción de modelos logísticos de activos ligeros y las agendas de electrificación en aceleración son las fuerzas fundamentales que configuran la trayectoria competitiva. Los operadores con redes de depósitos densas y capacidades de reserva digital están mejor posicionados para capturar la demanda geográficamente fragmentada. Al mismo tiempo, las restricciones del lado de la oferta vinculadas a la escasez de semiconductores y los costes de cumplimiento del WLTP continúan tensando los ciclos de renovación de flota. Alemania ancla el crecimiento sobre la base de su ecosistema dominante de fabricación y logística. En contraste, el Reino Unido supera en términos porcentuales dado que los patrones de distribución posteriores al Brexit favorecen la flexibilidad transfronteriza. Mientras tanto, los crecientes compromisos ESG corporativos están orientando a los equipos de compras hacia modelos eléctricos de batería, lo que impulsa a las empresas de alquiler a perfeccionar las asociaciones de carga y la integración de la telemática.
Conclusiones Clave del Informe
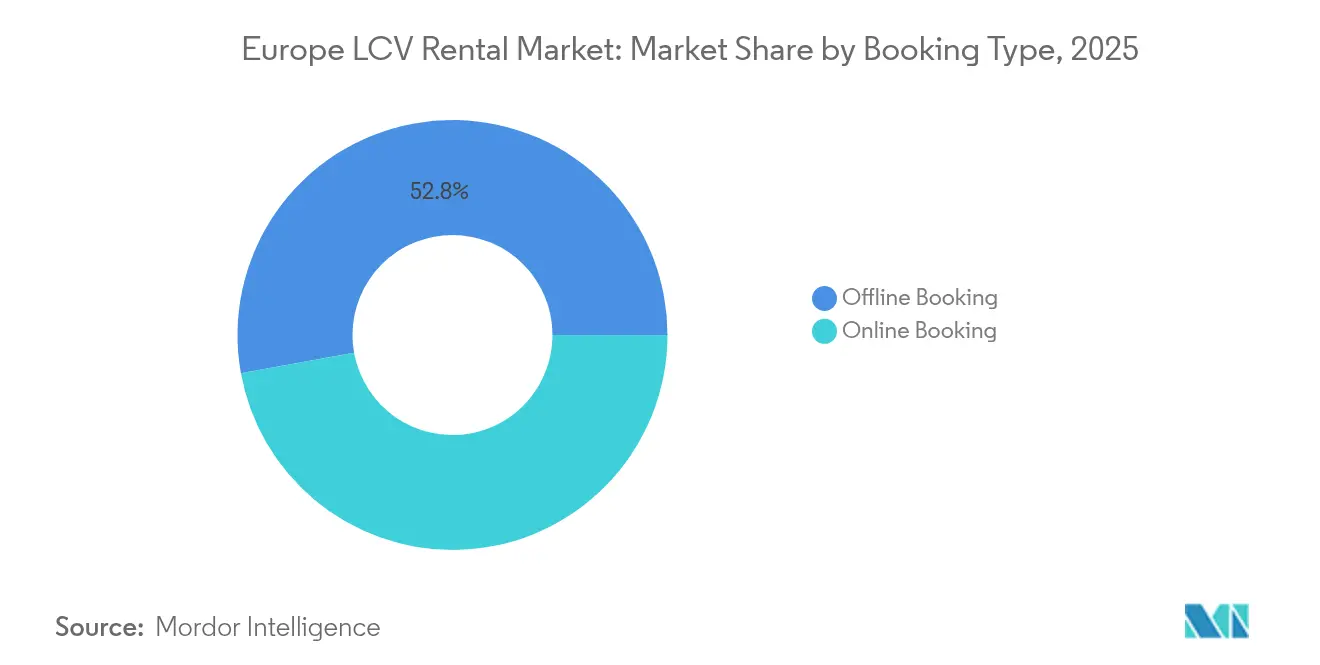
- Por tipo de reserva, las reservas fuera de línea representaron el 52,84% del tamaño del mercado de alquiler de VCL en Europa en 2025; las reservas en línea avanzan a una CAGR del 5,49% durante el período de previsión (2026-2031).
- Por tipo de alquiler, los contratos a largo plazo comandaron una cuota del 63,05% del tamaño del mercado de alquiler de VCL en Europa en 2025, mientras que los alquileres a corto plazo se están expandiendo a una CAGR del 5,52% durante el período de previsión (2026-2031).
- Por tipo de vehículo, las furgonetas grandes representaron el 40,95% de la cuota del mercado de alquiler de VCL en Europa en 2025; las furgonetas compactas registraron la CAGR proyectada más alta del 5,55% durante el período de previsión (2026-2031).
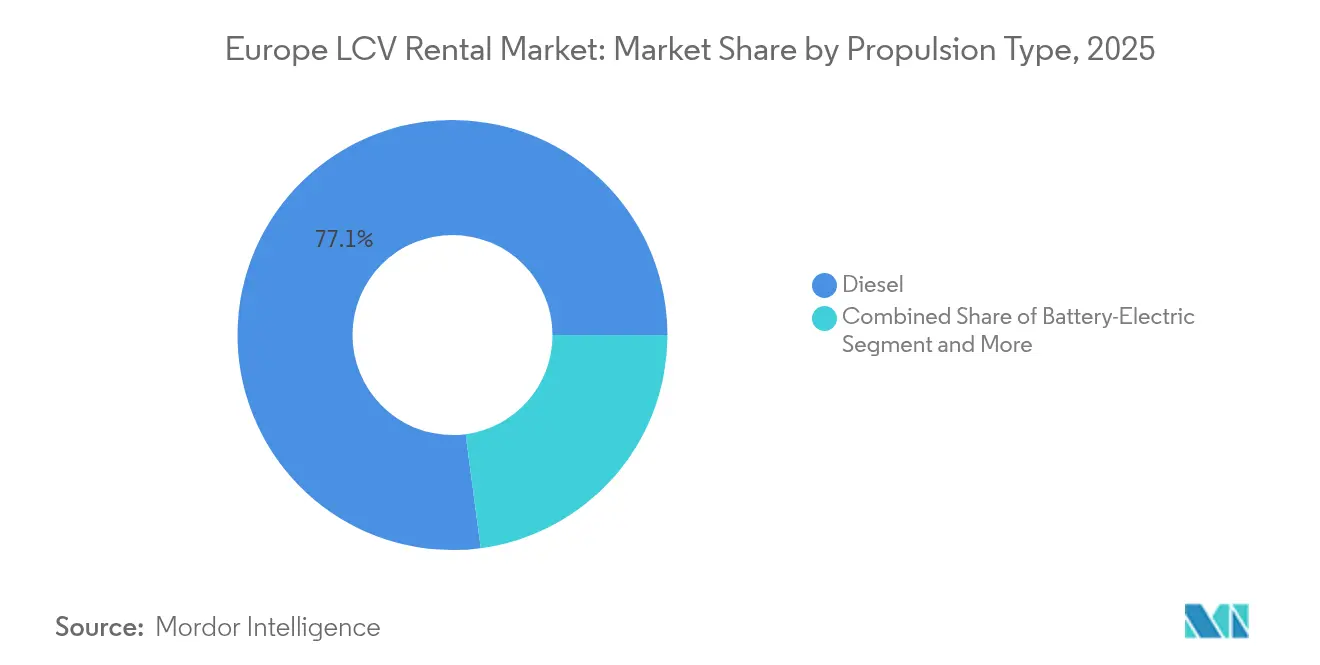
- Por propulsión, las unidades diésel retuvieron el 77,10% del tamaño del mercado de alquiler de VCL en Europa en 2025, mientras que los vehículos eléctricos de batería están creciendo a una CAGR del 5,53% durante el período de previsión (2026-2031).
- Por usuario final, la logística CEP y comercio electrónico captó el 36,42% del tamaño del mercado de alquiler de VCL en Europa en 2025, liderando el crecimiento a una CAGR del 5,58% durante el período de previsión (2026-2031).
- Por país, Alemania mantuvo la posición destacada con una cuota del 38,40% del mercado de alquiler de VCL en Europa en 2025, mientras que se prevé que el Reino Unido registre la expansión más rápida a una CAGR del 5,56% durante el período de previsión (2026-2031).
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Alquiler de VCL en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de los Volúmenes de Paquetería del Comercio Electrónico | +1.2% | Global, más fuerte en Alemania, Reino Unido, Francia | Corto plazo (≤ 2 años) |
| Transición hacia Flotas de Reparto de la Economía Gig con Activos Ligeros | +0.8% | Centros urbanos en la UE-27, expansión nórdica | Mediano plazo (2-4 años) |
| Objetivos ESG Corporativos | +0.7% | Alemania, Países Bajos y países nórdicos lideran la adopción | Largo plazo (≥ 4 años) |
| Sinergias de Alquiler Transfronterizo Post-Brexit | +0.6% | Corredor Reino Unido-UE, rutas Irlanda-Reino Unido | Mediano plazo (2-4 años) |
| Adopción de Telemática en Tiempo Real | +0.5% | Alemania, Francia y Reino Unido lideran la implementación | Mediano plazo (2-4 años) |
| Pilotos de Suscripción Propios de los Fabricantes de Automóviles | +0.4% | Alemania y Francia como foco, con expansión a toda la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de los Volúmenes de Paquetería del Comercio Electrónico
La explosiva actividad del comercio minorista en línea eleva el recuento diario de paquetes, haciendo indispensable el acceso flexible a furgonetas para la cobertura en períodos de mayor demanda [1]"Informe de Comercio Electrónico Transfronterizo 2025," DHL eCommerce, dhl.com. Las promesas de entrega el mismo día y al día siguiente intensifican la necesidad de depósitos distribuidos que solo las grandes redes del mercado de alquiler de VCL en Europa pueden satisfacer. Los picos de corto plazo vinculados al Black Friday y los aumentos de temporada festiva representan ahora una proporción cada vez mayor de los flujos anuales de paquetería, agudizando la demanda de alquileres diarios y semanales. Las flotas de alquiler también ayudan a los mensajeros a evitar la carga de activos inactivos durante los meses de menor actividad, una distinción de coste clave frente a la propiedad. Los formatos de furgonetas compactas se vuelven aún más vitales a medida que las plantas de almacenamiento migran más cerca de los densos núcleos urbanos. Los operadores que combinan una cobertura nacional con interfaces de programación de aplicaciones de reserva en tiempo real superan a sus competidores en utilización y rendimiento.
Transición hacia Flotas de Reparto de la Economía Gig con Activos Ligeros
Los mensajeros basados en plataformas como Uber Eats y Gorillas impulsan a los conductores a suministrar sus propios vehículos, aunque muchos carecen del capital para adquisiciones directas. El mercado de alquiler de VCL en Europa ofrece una solución escalable con condiciones flexibles y precios basados en el uso. TIMOCOM reportó un alto incremento interanual en las solicitudes de carga en 2024, subrayando la presión sobre la planificación de flotas tradicional en [2]"Barómetro del Mercado de Transporte 2024," TIMOCOM, timocom.com . Los proveedores de alquiler ahora diseñan paquetes orientados a la economía gig que combinan contratos de corta duración, depósitos reducidos y registro habilitado mediante aplicación. Dichas ofertas ayudan a los conductores independientes a cumplir con las normas de seguros y emisiones, minimizando al mismo tiempo la exposición al capital de trabajo. En respuesta, las principales empresas de alquiler están implementando tarifas exclusivas para fines de semana o tardes, alineadas con los períodos de mayor demanda de entrega de alimentos.
Objetivos ESG Corporativos que Impulsan el Arrendamiento de VCL Eléctricos
Las multinacionales con objetivos de carbono basados en la ciencia están pivotando hacia furgonetas eléctricas de batería, pero mantienen cautela ante el riesgo de obsolescencia tecnológica. El alquiler permite el despliegue piloto sin exposición al valor residual, por lo que la demanda de unidades eléctricas dentro del mercado de alquiler de VCL en Europa se está acelerando. Europcar ha prometido importantes adiciones a su flota eléctrica, reflejando los compromisos de Avis Budget y Sixt. Los pioneros aseguran contratos de disponibilidad de flota verde, a menudo vinculados con paquetes de carga como servicio que garantizan el tiempo de actividad específico por ruta. Los reguladores añaden ímpetu: el mandato de flota de cero emisiones de la UE para 2030 limita efectivamente las adquisiciones futuras de diésel, inclinando las compras corporativas hacia acuerdos de alquiler eléctrico. Con el tiempo, los mayores valores residuales y la caída de los costes de las baterías comprimirán las brechas en el coste total de operación, ampliando la base de clientes potenciales.
Sinergias de Alquiler Transfronterizo Post-Brexit
Las empresas de logística que operan en el corredor Reino Unido-UE deben cumplir con cargos divergentes de matriculación y uso de carreteras. En lugar de poseer dos flotas paralelas, muchos vehículos que cumplen los requisitos son contratados dentro del país a través de socios de alquiler. Esta realidad ha impulsado los activos de cruce de canal y fomentado alianzas entre los principales operadores del mercado de alquiler de VCL en Europa. Los contratos de alquiler ahora a menudo incluyen servicios de documentación aduanera, telemática vehicular preconfigurada para itinerancia en la UE y endosos de seguro que satisfacen ambas jurisdicciones. Están surgiendo programas de intercambio recíproco de flota, especialmente en las rutas Irlanda-Reino Unido, garantizando estándares de vehículos consistentes en todos los depósitos. Estas sinergias crean flujos de ingresos incrementales y elevan la utilización de la flota, compensando los gastos administrativos derivados del Brexit.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de Emisiones WLTP Estrictos en la UE-27 | -0.4% | En toda la UE-27, con Alemania y Francia liderando la implementación | Corto plazo (≤ 2 años) |
| Retrasos en las Entregas por Escasez de Chips | -0.3% | Impacto en la cadena de suministro global, más fuerte en la fabricación alemana | Mediano plazo (2-4 años) |
| Aumento de las Primas de Seguros | -0.2% | Centros urbanos en toda la UE-27, Reino Unido especialmente afectado | Corto plazo (≤ 2 años) |
| Cargos Municipales de Acceso para Furgonetas Diésel | -0.2% | Londres, París, Ámsterdam, Berlín, extendiéndose a otras ciudades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Emisiones WLTP Estrictos en la UE-27 que Elevan los Costes de Flota
Las sucesivas etapas del WLTP obligan a las empresas de alquiler a adquirir modelos Euro 6e y eléctricos más costosos. Las actualizaciones de 2025 en Alemania amplían las obligaciones de información, añadiendo costes administrativos y trabajos de modernización previos a la entrega para el seguimiento telemático [3]"Directrices de Introducción Progresiva del WLTP 2025," BMW Group, bmwgroup.com . Francia complementa las normas de la UE con penalizaciones basadas en el peso que elevan aún más los precios de adquisición de furgonetas diésel. Estos costes comprimen los márgenes de EBITDA a menos que se trasladen como recargos, lo que puede moderar la demanda de clientes pymes sensibles al precio. Muchos operadores responden adelantando los pedidos eléctricos para asegurar subvenciones antes de su vencimiento, inflando temporalmente los desembolsos de capital. A largo plazo, las normas más estrictas aceleran indirectamente la modernización de la flota, elevando los valores residuales y reduciendo los eventos de mantenimiento por día de alquiler.
Retrasos en las Entregas por Escasez de Chips
Los cuellos de botella en semiconductores han extendido los plazos de pedido de nuevas furgonetas durante los últimos 12 meses, obligando a los operadores a conservar activos más antiguos durante más tiempo. Los fabricantes de automóviles alemanes reportan pausas de montaje intermitentes, reduciendo el canal de suministro de vehículos de alta especificación preparados para telemática. Las flotas envejecidas conllevan mayores gastos de mantenimiento y riesgo de incumplimiento de los acuerdos de nivel de servicio cuando se producen averías durante la temporada de mayor actividad. Las empresas de alquiler contrarrestan esto con programas de renovación proactiva, pero el tiempo de inactividad en los talleres sigue recortando los días disponibles de flota. Esta restricción de capacidad limita la capacidad del mercado de alquiler de VCL en Europa para monetizar completamente los repuntes de demanda actuales, especialmente durante los picos de paquetería del cuarto trimestre. Hasta que las fábricas de chips alcancen los volúmenes planificados de expansión europea, la fiabilidad de las entregas seguirá siendo un viento en contra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reserva: La Transformación Digital se Acelera
Los contratos fuera de línea controlaron la porción más significativa de la cuota del mercado de alquiler de VCL en Europa en 2025 con el 52,84%, lo que subraya la arraigada contratación basada en relaciones para acuerdos logísticos plurianuales. Sin embargo, los portales en línea registraron una CAGR del 5,49% y se prevé que sigan superando el crecimiento general del mercado hasta 2031.
El crecimiento en las reservas digitales refleja el aumento de la penetración de teléfonos inteligentes entre los gestores de depósito y los conductores de la economía gig. El despliegue en 2024 de SIXT de la integración de carga dentro de la aplicación demostró cómo las interfaces de programación de aplicaciones agilizan los servicios complementarios, impulsando las reservas repetidas. Las plataformas en línea ofrecen precios dinámicos y disponibilidad en tiempo real que los canales fuera de línea no pueden replicar, elevando la utilización de la flota. A medida que madura la previsión de demanda basada en inteligencia artificial, los canales digitales sustentarán la expansión del margen al alinear los precios diarios con las fluctuaciones en la actividad de paquetería en todos los códigos postales. Por lo tanto, el mercado de alquiler de VCL en Europa verá modelos híbridos donde los gestores de cuentas manejen contratos marco mientras que los picos tácticos fluyen a través de aplicaciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por Tipo de Alquiler: Los Contratos a Largo Plazo Sostienen la Planificación de Flotas
Los arrendamientos a largo plazo contribuyeron con el 63,05% al tamaño del mercado de alquiler de VCL en Europa en 2025, proporcionando a los operadores flujos de caja predecibles que respaldan la financiación de flotas a varios años. Los alquileres a corto plazo están creciendo más rápido a una CAGR del 5,52%, una tendencia impulsada por los volátiles volúmenes de paquetería y las nuevas empresas de entrega de alimentos bajo demanda.
Los arrendamientos extendidos permiten a los grandes operadores logísticos asegurar furgonetas compatibles con las emisiones a tarifas fijas, protegiendo los presupuestos de las oscilaciones en los valores residuales. Las empresas de alquiler pueden alinear los calendarios de amortización con las introducciones progresivas del WLTP, manteniendo alta la utilización. La expansión a corto plazo, mientras tanto, está sustentada por ventas flash de fin de semana y picos festivos donde la demanda de mensajería se multiplica durante unos pocos días. Los paneles de control de telemática permiten a los operadores transferir el inventario inactivo entre depósitos durante la noche, minimizando los costes de reposicionamiento. A medida que la economía de suscripción se extiende de los turismos a los vehículos comerciales ligeros, los contratos de duración intermedia de 3 a 12 meses pueden difuminar la división convencional entre largo y corto plazo dentro del mercado de alquiler de VCL en Europa.
Por Tipo de Vehículo: Las Furgonetas Compactas Ganan la Batalla de la Eficiencia Urbana
Las furgonetas grandes mantuvieron el 40,95% del tamaño del mercado de alquiler de VCL en Europa en 2025, debido a su versátil relación carga-huella. Las furgonetas compactas están creciendo más rápido, proyectadas a una CAGR del 5,55% hasta 2031, ya que las zonas de bajas emisiones recompensan los formatos más pequeños con un acceso más fácil.
Los centros de consolidación de carga urbana canalizan los paquetes hacia microhubs desde los cuales las furgonetas compactas completan el tramo final. El radio de giro reducido y los espacios de bordillo más ajustados ayudan a los conductores a cumplir con estrictas ventanas de entrega en zonas urbanas congestionadas. Los operadores de alquiler asignan más inversión en capital hacia modelos de batalla corta para garantizar el cumplimiento de las restricciones municipales de las Zonas de Emisión Ultra Baja (ULEZ). Los camiones caja siguen siendo los caballos de batalla para mercancías especializadas, pero se enfrentan al estancamiento dadas las dificultades de obtención de licencias y la escasez de zonas de carga urbana. De cara al futuro, los sistemas de módulos de carga modulares pueden elevar aún más el atractivo de las furgonetas compactas al permitir un cambio rápido entre configuraciones refrigeradas y de paquetería.
Por Tipo de Propulsión: La Adopción Eléctrica Gana Velocidad
Los motores diésel representaron todavía el 77,10% del mercado de alquiler de VCL en Europa en 2025, reflejando una comodidad de repostaje sin parangón en rutas de largo recorrido. Las unidades eléctricas de batería ostentan la CAGR más alta del 5,53% y son fundamentales para cumplir los objetivos de emisiones de Alcance 3.
Los puntos de carga pública en 17 naciones europeas alcanzaron un número récord en 2024, incluidos múltiples sitios de alta potencia adecuados para los ciclos de uso de furgonetas comerciales. Las empresas de alquiler se asocian con operadores de redes de carga para incluir los costes de energía en las tarifas diarias, simplificando la contabilidad de los clientes. Las alternativas híbridas y de gas ofrecen cumplimiento transitorio para ciclos de uso más allá de las autonomías actuales de las baterías, aunque el avance tecnológico acelerado puede comprimir su ventana de relevancia. Para 2030, los límites de emisiones de tubo de escape del WLTP obligarán efectivamente a las nuevas adquisiciones de flota hacia plataformas de cero emisiones, acelerando el cambio dentro del mercado de alquiler de VCL en Europa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Industria de Usuario Final: CEP y Comercio Electrónico Lidera la Curva de Demanda
Los servicios de mensajería, urgente y paquetería captaron el 36,42% del mercado de alquiler de VCL en Europa en 2025, mientras se expanden a una CAGR del 5,58% hasta 2031. La desproporcionada cuota del sector refleja la transición estructural del consumo hacia los canales en línea.
Las estrategias de venta al por menor omnicanal requieren nodos de microcumplimiento que canalicen más envíos a través de depósitos suburbanos, elevando la demanda de furgonetas. Los minoristas de bienes de consumo de alta rotación siguen de cerca, aprovechando la flexibilidad del alquiler para hacer frente a los picos promocionales y el cumplimiento de la cadena de frío. El sector de la construcción y servicios públicos recurre al mercado de alquiler de VCL en Europa para furgonetas de cabina doble que trasladan equipos y mano de obra entre sitios dispersos, aunque el crecimiento es más estable. Las iniciativas de traslado de pasajeros, incluidos los pilotos de viajes compartidos, siguen siendo de nicho pero ganan tracción donde los cargos municipales por congestión incentivan la movilidad compartida.
Análisis Geográfico
Alemania ancló el 38,40% de la cuota del mercado de alquiler de VCL en Europa en 2025, reflejando sus corredores de transporte centrales y su densa base de proveedores. Los elevados flujos de fabricación de exportación garantizan cargas de retorno estables, por lo que las empresas de alquiler logran una utilización superior. Las estrictas normas de zonas de bajas emisiones en Berlín, Múnich y Hamburgo motivan a las empresas a pasar de flotas propias envejecidas a unidades de alquiler más nuevas. Los plazos de cumplimiento del WLTP están por tanto acortando los ciclos de sustitución e impulsando la renovación de flotas.
El Reino Unido registró el crecimiento más rápido con una CAGR del 5,56%, impulsado por una penetración del comercio electrónico que supera el 26% de las ventas minoristas totales y por la reconfiguración de la distribución transfronteriza derivada del Brexit. La demanda de alquiler aumenta en torno a los cuellos de botella aduaneros, ya que los transitarios almacenan inventario en depósitos interiores. Los mensajeros de la economía gig, estimados en 500.000 conductores, dependen en gran medida de los alquileres diarios de furgonetas para navegar por los dinámicos patrones de ingresos. Los operadores del Reino Unido también experimentan con paquetes de suscripción que combinan acceso a furgoneta, seguro y tarjetas de combustible bajo una tarifa semanal única.
Francia, España e Italia conforman un segundo bloque considerable. Los impuestos de malus basados en el peso en Francia empujan a los propietarios de furgonetas diésel heredadas hacia el alquiler, particularmente entre las pymes con restricciones de liquidez. Los corredores de cero emisiones de Madrid y Barcelona en España son primeros entornos de prueba para pilotos de furgonetas eléctricas. La división logística norte-sur de Italia hace primordial la eficiencia en los cruces de distribución, y los grupos de alquiler ayudan a los operadores a adaptar los tipos de flota a rutas de montaña frente a rutas urbanas sin inmovilizar capital de inversión. El grupo del Resto de Europa —Países Bajos, países nórdicos y Europa Central y Oriental— presenta una madurez heterogénea. Los responsables políticos holandeses subvencionan los cargadores rápidos, posibilitando la adopción eléctrica de primera mayoría entre los mensajeros de paquetería. Las corporaciones nórdicas integran la contabilidad del carbono en los cuadros de mando de compras; las empresas de alquiler con flotas verdes capturan tarifas premium. El crecimiento del PIB de Europa Central y Oriental y las tendencias de deslocalización cercana estimulan la producción industrial, impulsando la demanda de furgonetas grandes asequibles.
Panorama regulatorio
Las normas de la UE que afectan a las flotas de alquiler de LCV se están endureciendo tanto en operaciones como en emisiones. En el marco del Paquete de Movilidad I, a partir del 1 de julio de 2026, los LCV de entre 2,5 y 3,5 toneladas utilizados en transporte internacional por cuenta ajena quedarán sujetos a requisitos de cumplimiento ampliados, incluidas las obligaciones de tacógrafo inteligente (G2V2) y la alineación con las normas de la UE sobre tiempos de conducción y descanso. Esto incrementa las necesidades de gestión del cumplimiento para los productos de alquiler transfronterizo y los intercambios de flota de corto plazo.
En cuanto a las emisiones de flota, el Reglamento (UE) 2019/631 establece estándares de rendimiento de CO2 para furgonetas nuevas, con un objetivo de reducción del 15% para 2025-2029 respecto al año base de 2021, que aumenta al 40% en 2030 y al 90% en 2035. El Reglamento (UE) 2025/1214 (adoptado el 17 de junio de 2025) introdujo una flexibilidad temporal al permitir un enfoque de cumplimiento basado en un promedio de tres años para 2025-2027. En diciembre de 2025, la propuesta de la Comisión Europea COM(2025) 995 señaló nuevas revisiones y un nuevo enfoque de etiquetado, manteniendo el enfoque regulatorio en acelerar la adopción de furgonetas de cero emisiones y los requisitos de informes relacionados en los mercados de la UE-27.
Análisis de la cadena de valor
La cadena de valor del alquiler de LCV en Europa abarca desde el abastecimiento de fabricantes de equipos originales (OEM) y carroceros hasta la financiación de flotas, la reventa y las operaciones que integran mantenimiento, seguros y gestión digital de flotas. La adquisición de flotas está determinada por el cumplimiento Euro/WLTP y la disponibilidad de vehículos preparados para telemática. Los operadores de flotas dependen luego de talleres, proveedores de neumáticos y piezas, y redes de servicio multipaís para proteger la disponibilidad operativa de los clientes de CEP y comercio electrónico. La logística de vehículos terminados y la programación de entregas hacia las principales puertas de distribución europeas (incluidas Amberes, Hamburgo y Bremerhaven) afectan la disponibilidad de flota y el ritmo de renovación, lo que amplifica el impacto de las restricciones de mano de obra logística y los cuellos de botella de infraestructura en la oferta de alquiler.
La electrificación añade nuevos nodos, incluidos el acceso a la carga, los servicios energéticos y el análisis de salud de las baterías. Esto desplaza la creación de valor hacia ofertas integradas, y tanto operadores como proveedores especializados han estado desplegando modelos flexibles de alquiler electrificado entre el alquiler a corto plazo y el leasing. Europcar Mobility Group, por ejemplo, está impulsando Flex Model Choice para alquileres eléctricos a largo plazo y una mayor disponibilidad de furgonetas eléctricas. GATE también ofrece propuestas de pago por uso que incluyen opciones de LCV eléctricos para alquiler a largo plazo en mercados como Alemania, Francia e Italia. Como resultado, las alianzas con redes de carga, el diseño de la carga en depósitos y la integración de telemática son factores diferenciadores junto con la cobertura tradicional de sucursales y la capacidad de servicio.
Panorama Competitivo
Cuatro grupos consolidados —Enterprise Holdings, Europcar Mobility Group, Sixt SE y Avis Budget Group— representaron aproximadamente tres quintos del mercado de alquiler de VCL en Europa en 2024. La escala confiere apalancamiento de compras con los fabricantes de automóviles, lo cual es vital durante las escaseces de semiconductores. Estos líderes gestionan conjuntos integrados de telemática que monitorean el kilometraje, el comportamiento del conductor y el estado de la batería a través de fronteras, respaldando el mantenimiento predictivo que mantiene un alto tiempo de actividad.
El enfoque estratégico está cambiando del volumen de flota a la profundidad del ecosistema de servicios. Enterprise está expandiendo depósitos cerca de los almacenes de microcumplimiento para garantizar ventanas de recogida de 15 minutos. Europcar incorpora paneles de control de informes de CO₂ en los contratos corporativos, facilitando las auditorías ESG. La división dedicada de Furgonetas y Camiones de Sixt tiene como objetivo Alemania, Francia y el Reino Unido con reservas y opciones de entrega prioritariamente digitales. Avis Budget invierte en motores de precios basados en inteligencia artificial que ajustan las tarifas según los mapas de calor de la demanda de paquetería.
La presión competitiva también surge de las ofertas de suscripción respaldadas por los fabricantes de automóviles, como Stellantis Free2Move y los pilotos de alquiler de furgonetas eléctricas de Daimler. Estos programas aprovechan los brazos de financiación propios para competir con los arrendadores independientes en el coste total de acceso. Los especialistas regionales responden creando nichos: furgonetas de temperatura controlada para la industria farmacéutica, vehículos de tracción total con cabina doble para reparaciones de servicios públicos nórdicos y flotas compatibles para operaciones de ferri en el Adriático. La diferenciación tecnológica y la experiencia regulatoria determinarán la resiliencia del margen durante el próximo ciclo del mercado de alquiler de VCL en Europa.
Líderes de la Industria de Alquiler de VCL en Europa
Avis Budget Group
The Hertz Corporation
Enterprise Holdings, Inc.
FRAIKIN SAS
Europcar Mobility Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco en torno a la electrificación de flotas corporativas y los servicios necesarios para poner en marcha, a gran escala, los alquileres de LCV eléctricos. Los vehículos corporativos representan la mayor parte de las nuevas matriculaciones de furgonetas en la UE, y los informes del sector indican que la cuota de ventas de eLCV aumenta en 2025 frente a 2024, con niveles de adopción destacados en Alemania y el Reino Unido. Los proveedores de alquiler pueden capturar demanda combinando furgonetas eléctricas con acceso a carga inteligente en depósitos, facturación automatizada y controles de utilización adaptados a la ruta, en lugar de centrarse únicamente en la venta de vehículos.
El impulso regulatorio también crea oportunidades para propuestas de alquiler transfronterizo orientadas al cumplimiento. La extensión, a partir del 1 de julio de 2026, de los requisitos del Paquete de Movilidad I a determinadas operaciones internacionales de transporte por cuenta ajena de 2,5 a 3,5 toneladas incrementa el valor de las empresas de alquiler que pueden suministrar vehículos conformes, gestionar la preparación del tacógrafo y respaldar los requisitos administrativos que acompañan al contrato de alquiler. Por separado, el trabajo continuo de la UE en torno a las normas de CO2 (Reglamento (UE) 2019/631, además de la propuesta de diciembre de 2025 para modificarlo) mantiene la renovación de flotas y los informes de CO2 en el centro de las conversaciones de adquisición. Esto favorece a los operadores que puedan ofrecer paneles de informes de CO2, evidencia de ciclos de trabajo basada en telemática y términos flexibles que reduzcan la exposición al valor residual para los clientes que están probando furgonetas eléctricas de batería.
Desarrollos recientes del sector
- Julio de 2026: Hertz destacó el desarrollo y posicionamiento continuos de su oferta Hertz Van Rental en mercados clave europeos como el Reino Unido y Alemania, que abarca desde furgonetas urbanas compactas hasta furgones de carga más grandes para clientes empresariales. La mayor visibilidad en torno a una propuesta dedicada de furgonetas refuerza el enfoque competitivo en clientes comerciales y casos de uso de entrega urbana, donde la cobertura de sucursales y la variedad de vehículos son factores críticos.
- Mayo de 2026: Hertz anunció el lanzamiento de Oro Mobility, una empresa operadora afiliada orientada a soluciones integrales de gestión de flotas, junto con su comunicación de resultados más amplia. Esto amplía el perímetro estratégico desde el alquiler diario hacia capacidades de gestión de flotas, apoyando a clientes corporativos que buscan operaciones consolidadas, controles de utilización e integración de servicios entre clases de vehículos, incluidos los LCV.
- Marzo de 2024: Volvo Group y Renault Group formaron Flexis SAS para desarrollar vehículos comerciales ligeros eléctricos, con producción prevista para 2026. El programa refuerza el flujo de mediano plazo de furgonetas eléctricas diseñadas específicamente y disponibles para los canales de alquiler y leasing, apoyando opciones de electrificación más amplias a medida que los operadores renuevan sus flotas bajo requisitos de emisiones cada vez más estrictos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el alquiler de vehículos comerciales ligeros en toda Europa, incluidos tanto los alquileres a corto plazo como a largo plazo, donde el servicio se paga por el acceso al vehículo durante un período de alquiler definido.
Exclusiones del alcance: excluimos la financiación de propiedad y los contratos de leasing puro que no estén estructurados como servicios de alquiler, así como los ingresos provenientes de la actividad de alquiler exclusivamente de automóviles de pasajeros.
Descripción general de la segmentación
- Por Tipo de Reserva
- Reserva en Línea
- Reserva Fuera de Línea
- Por Tipo de Alquiler
- Corto Plazo
- Largo Plazo
- Por Tipo de Vehículo
- Furgonetas Compactas (<3,0 t PMA)
- Furgonetas Grandes (3,0-3,5 t PMA)
- Pick-Ups y Cabinas Dobles
- Camiones Caja (3,5-7,5 t)
- Por Tipo de Propulsión
- Diésel
- Eléctrico de Batería
- Híbrido y Combustibles Alternativos (GNC/GNL/H2)
- Por Industria de Usuario Final
- Logística CEP y Comercio Electrónico
- Bienes de Consumo de Alta Rotación y Comercio Minorista
- Construcción y Servicios Públicos
- Traslado de Pasajeros y Viajes Compartidos
- Por País
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la primera versión del mapa de mercado, y comenzamos fundamentando el modelo en estadísticas de transporte público y vehículos que sean comparables entre países. Se utilizan fuentes como Eurostat, la Asociación de Fabricantes Europeos de Automóviles (ACEA), los ministerios de transporte nacionales y las agencias de carreteras, y las publicaciones de la Comisión Europea, para comprender las matriculaciones de LCV, la dirección de renovación de flotas y los elementos de política que pueden afectar a las flotas de alquiler.
También revisamos informes anuales de empresas, presentaciones a inversores y prensa creíble del sector de flotas y movilidad para captar la huella de los operadores, la cobertura de red y los comentarios reportados sobre utilización o precios cuando están disponibles. Además, se utilizan de forma selectiva suscripciones de pago para datos financieros y noticias de empresas, así como una base de datos de ventas automotrices y parque vehicular, para verificar cruzadamente la escala y el momento en mercados donde las series públicas son menos detalladas. Las fuentes mencionadas anteriormente son solo ilustrativas, y se consultaron muchas otras referencias durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias con operadores de alquiler, gestores de flotas corporativas, usuarios logísticos y socios involucrados en el suministro y la reventa de vehículos en los principales mercados europeos. Estas conversaciones ayudaron a aclarar cómo cambian la utilización y las tarifas según la temporada, cómo la combinación de alquiler a corto y largo plazo afecta el rendimiento de los ingresos, y cómo la electrificación de flotas está influyendo en el momento de reemplazo y en los supuestos de precios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 17% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando primero un enfoque descendente, donde el parque y las matriculaciones de LCV a nivel de país se utilizan para reconstruir el conjunto de demanda de flota alquilable, que luego se traduce en ingresos utilizando patrones de utilización y tarifas de alquiler predominantes. Después de eso, corroboramos los totales con aproximaciones ascendentes selectivas, como el muestreo de divulgaciones de operadores y la realización de comprobaciones de canal sobre las bandas de tarifas típicas, ajustando luego los países que se encuentran fuera de un rango realista.
Algunos insumos que importan en este mercado, y que se utilizaron como impulsores prácticos del modelo, incluyen la disponibilidad de la flota de alquiler activa, la utilización promedio, la tarifa diaria promedio y el precio de los contratos a largo plazo, la combinación de alquileres a corto y largo plazo, la proporción de reservas en línea frente a fuera de línea, y el ritmo de adopción de LCV eléctricos que puede modificar tanto las tarifas como la rotación de la flota. Cuando los países más pequeños tienen datos directos limitados, las brechas se manejan utilizando indicadores proxy como la dirección de matriculación y las señales de actividad empresarial, seguido de una calibración a partir de los comentarios de las entrevistas para que los ingresos implícitos no se desvíen.
Las previsiones se desarrollan utilizando un análisis de escenarios que vincula la utilización y los precios con la actividad logística esperada, la demanda de construcción y oficios, y los ciclos de reemplazo de flotas, y luego se prueba una trayectoria de normalización de tarifas más rápida y otra más lenta. Cuando las perspectivas resultaban incierimos, mantuvimos los supuestos dentro de rangos que los encuestados consideraron viables para la planificación, antes de fijar las cifras finales.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasadas, de manera que un solo dato no determine la respuesta final, y los resultados se verifican frente a señales independientes como la dirección de las matriculaciones de LCV, los comentarios de los operadores en materiales públicos e indicadores macroeconómicos relacionados con la actividad de entrega y oficios. Cuando un país muestra un salto o caída inesperados, se reabren los supuestos y volvemos a contactar a las fuentes para confirmar si se debe a movimientos de tarifas, utilización o restricciones de oferta.
Antes de la aprobación final, el modelo pasa por revisiones entre analistas, seguidas de comprobaciones de variación frente a ediciones anteriores y cualquier documento público recién disponible. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, incluidas fluctuaciones bruscas de divisas, cambios de política o shocks de precios sostenidos. Justo antes de la entrega, completamos una última revisión para que los clientes reciban la visión más actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de alquiler de LCV en Europa con otras estimaciones publicadas
Es común encontrar diferentes valores de mercado publicados para el alquiler de LCV en Europa, porque las elecciones de alcance pueden diferir, y hasta pequeños cambios en los supuestos de precios o en la selección del año pueden mover los totales de ingresos. También aparecen variaciones cuando el alquiler se combina con el leasing, o cuando las definiciones de vehículos se amplían más allá de los vehículos comerciales ligeros.
Una brecha derivada de la actualización se manifiesta más claramente en cómo se aplican el momento de las divisas, la normalización de tarifas y las verificaciones de utilización antes de fijar la cifra, y esas verificaciones se actualizaron cerca de la publicación en Mordor Intelligence para que la estimación se mantenga alineada con el comportamiento actual de precios por país en lugar de con tarifas promedio más antiguas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,93 mil millones de USD (2025) | |
| Consultora regional A | 18,40 mil millones de USD (2026) | Utiliza una definición más amplia que puede incluir tipos adicionales de vehículos y modelos de servicio más allá del alquiler típico de LCV, y también ancla el dimensionamiento a un año posterior, donde la inflación de tarifas y la normalización posterior a la disrupción pueden elevar los ingresos. |
| Boletín sectorial B | 18,46 mil millones de USD (2024) | Aplica un marco más amplio de alquiler y leasing de vehículos comerciales, lo que puede incorporar ingresos de tipo leasing y categorías no LCV, aumentando así el total en comparación con una visión de alquiler exclusivo de LCV. |
La tabla muestra que la expansión del alcance y los diferentes supuestos de temporalidad explican la mayor parte de la dispersión, no una única variable. Cuando los ingresos por alquiler se vinculan a factores observables como la utilización y la evolución de tarifas a nivel de país, el resultado es más fácil de rastrear y de reproducir a medida que cambian los insumos.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de alquiler de VCL en Europa en 2026?
El mercado está valorado en USD 8,36 mil millones en 2026 y se proyecta que alcance USD 10,91 mil millones en 2031.
¿Qué país posee la cuota más significativa de alquiler de furgonetas en Europa?
Alemania tiene una cuota del 38,40% en 2025 debido a su sólida infraestructura de fabricación y logística.
¿Qué impulsa el crecimiento más rápido en el alquiler de furgonetas en Europa?
El aumento de los volúmenes de paquetería del comercio electrónico y la transición hacia flotas de reparto de la economía gig con activos ligeros impulsan los mayores incrementos de demanda.
¿Cómo están impactando las furgonetas eléctricas en las flotas de alquiler?
Los modelos eléctricos de batería se están expandiendo a una CAGR del 5,53% a medida que las empresas utilizan el alquiler para cumplir los objetivos ESG sin el riesgo de la propiedad.
¿Quiénes son los principales actores en el alquiler de VCL en Europa?
Enterprise Holdings, Europcar Mobility Group, Sixt SE y Avis Budget Group controlan aproximadamente el 65% del mercado, confiriéndole una concentración moderada.
Última actualización de la página el:



