
Tamaño y Participación del Mercado Europeo de Alimentos y Bebidas Halal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
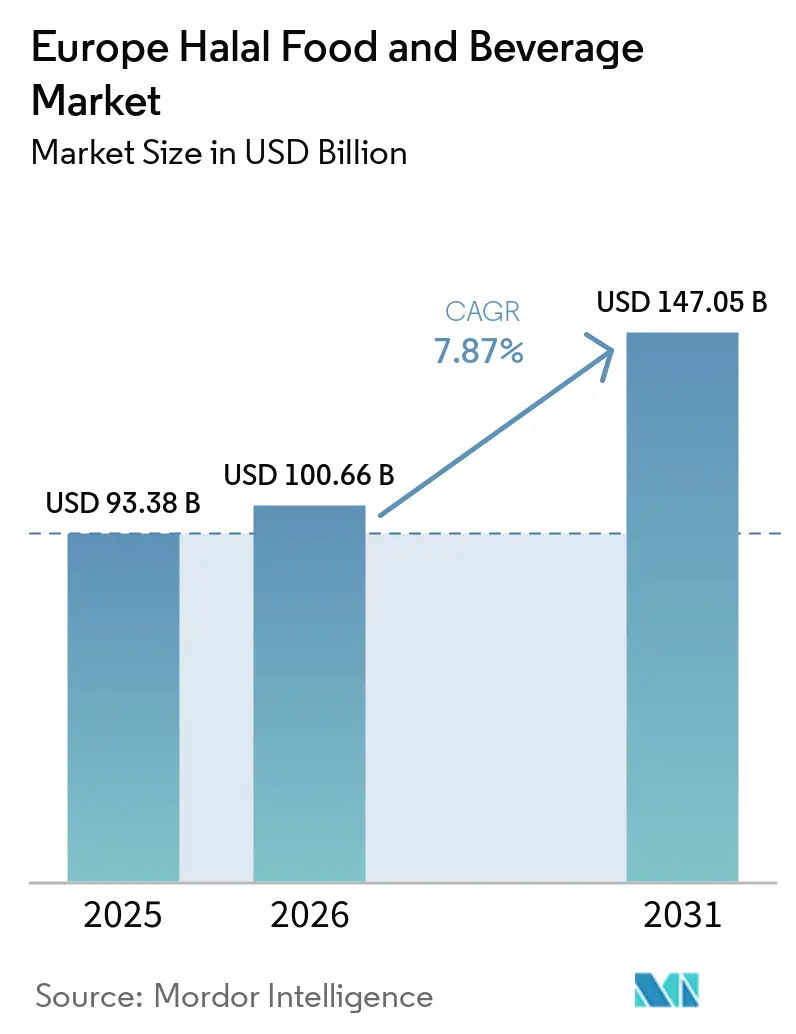
| Tamaño del mercado en el año base (2025) | 93.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 100.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 147.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Alimentos y Bebidas Halal por Mordor Intelligence
El tamaño del mercado europeo de alimentos y bebidas halal fue valorado en 93,38 mil millones de USD en 2025 y se estima que crecerá desde 100,66 mil millones de USD en 2026 hasta alcanzar 147,05 mil millones de USD en 2031, a una CAGR del 7,87% durante el período de pronóstico (2026-2031). La demanda está respaldada por una amplia base de consumidores musulmanes y por una mayor disponibilidad minorista de productos certificados. La población musulmana de Europa alcanzó los 46 millones en 2020, aproximadamente el 6% del total continental, y ha seguido aumentando desde entonces, impulsada por el crecimiento natural y la migración desde Asia del Sur y el Magreb. Los consumidores no musulmanes con conocimiento de certificación que buscan alimentos de origen ético y trazable amplían simultáneamente el mercado potencial. Esta doble base de consumidores hace que el mercado europeo de alimentos y bebidas halal sea estructuralmente más resiliente que los mercados impulsados únicamente por mandato religioso. La base de clientes más amplia otorga al mercado europeo de alimentos y bebidas halal una demanda más sólida que la basada exclusivamente en la observancia religiosa. Las empresas están respondiendo mediante la certificación de productos convencionales, una mejor cobertura de distribución y productos premium con insumos trazables.
Conclusiones Clave del Informe
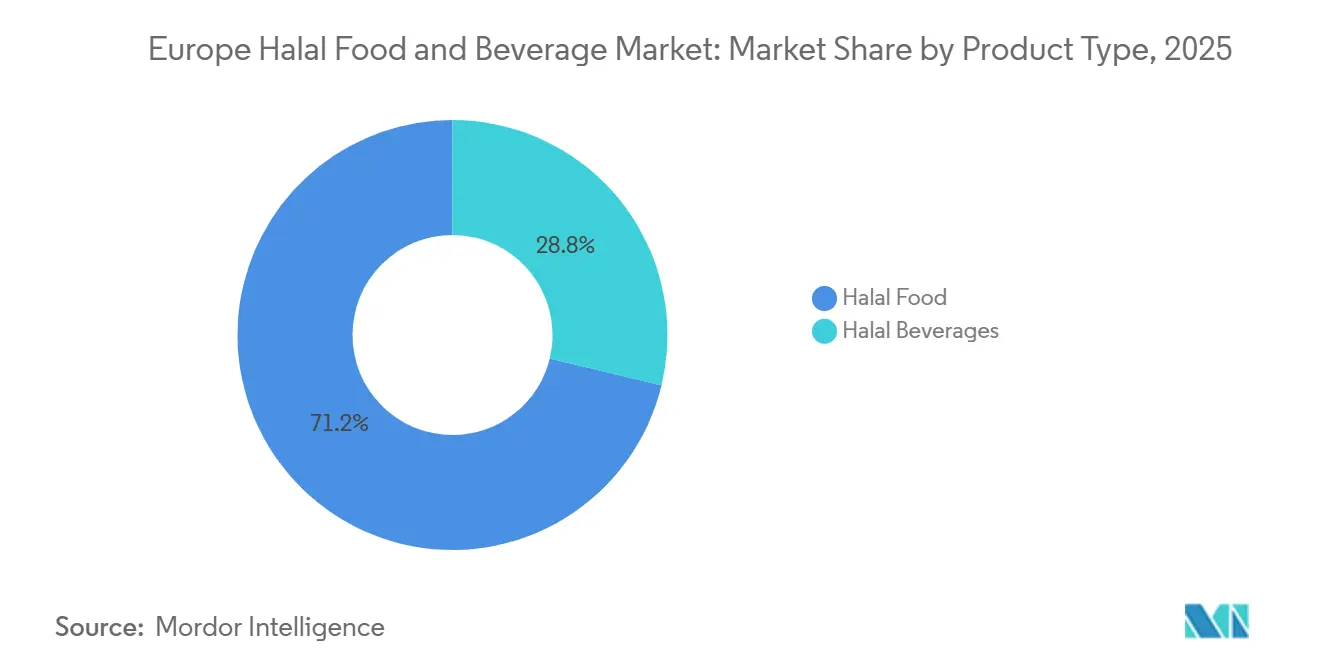
- Por tipo de producto, los Alimentos Halal representaron el 71,23% del mercado europeo de alimentos y bebidas halal en 2025, mientras que las Bebidas Halal proyectan registrar la CAGR más rápida del 8,57% durante 2026-2031.
- Por categoría, los productos Convencionales representaron el 56,28% del mercado europeo de alimentos y bebidas halal en 2025, mientras que los productos Orgánicos proyectan registrar la CAGR más rápida del 8,95% durante 2026-2031.
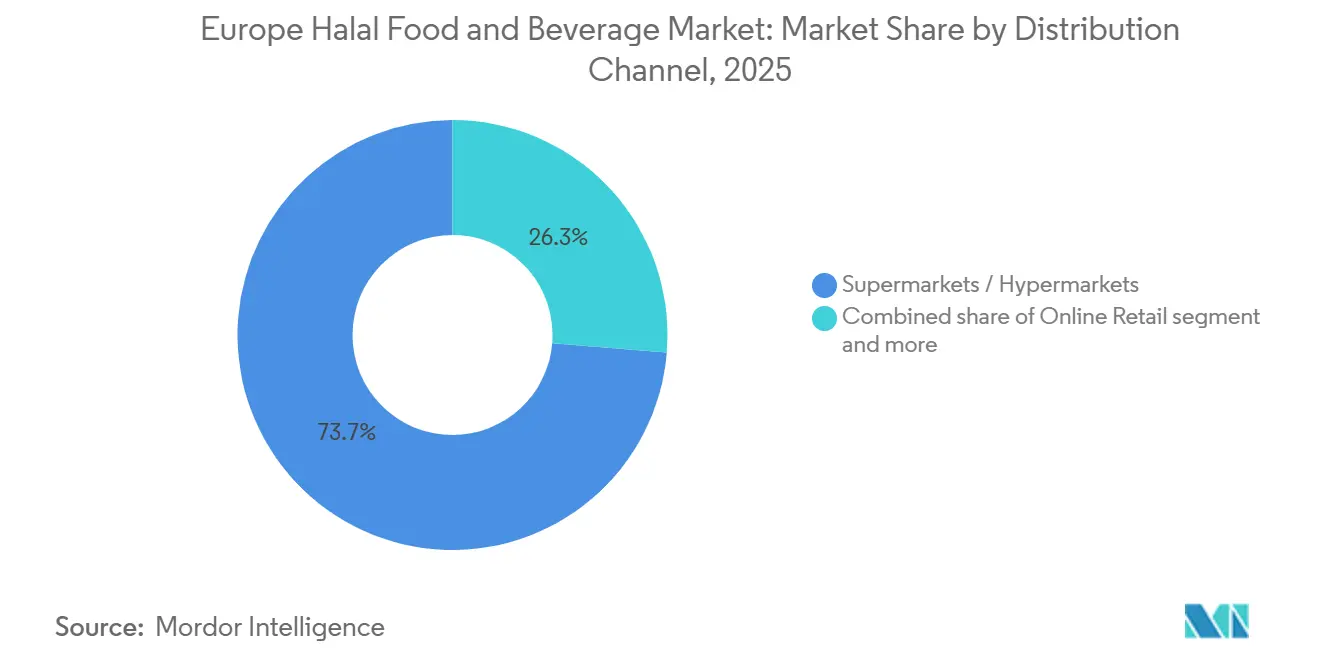
- Por canal de distribución, los Supermercados e Hipermercados lideraron el mercado europeo de alimentos y bebidas halal con una participación del 73,65% en 2025, mientras que el Comercio Minorista en Línea se prevé que registre la CAGR más rápida del 9,19% durante 2026-2031.
- Por geografía, Francia representó la mayor participación del mercado europeo de alimentos y bebidas halal, con un 18,83% en 2025, mientras que los Países Bajos proyectan crecer a la CAGR más rápida del 8,72% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Alimentos y Bebidas Halal
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Población Musulmana y Consumo de Alimentos Halal | +1.8% | Paneuropeo, concentrado en Francia, el Reino Unido, Alemania, los Países Bajos y Bélgica | Largo plazo (≥ 4 años) |
| Demanda Creciente de Comidas Preparadas Halal Convenientes | +1.3% | El Reino Unido, Francia, Alemania y los Países Bajos, con extensión a Bélgica y España | Mediano plazo (2-4 años) |
| Adopción Creciente de Alimentos Envasados Certificados | +1.1% | A nivel europeo, con ganancias tempranas en el Reino Unido, Francia, los Países Bajos y Alemania | Mediano plazo (2-4 años) |
| Demanda Creciente de Alimentos Halal Premium y Trazables | +0.9% | Francia, el Reino Unido, los Países Bajos y Bélgica | Largo plazo (≥ 4 años) |
| Mayor Disponibilidad de Confitería y Aperitivos Halal | +0.8% | Paneuropeo, liderado por la expansión minorista en el Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Expansión de la Distribución Transfronteriza de Alimentos Halal | +0.7% | Los Países Bajos, Francia y el Reino Unido, con extensión a Polonia, España e Italia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Musulmana y Consumo de Alimentos Halal
Los 46 millones de musulmanes de Europa, el 6% de la población continental y en continuo crecimiento, son el principal impulsor estructural de la demanda de alimentos halal. El segmento demográfico musulmán de segunda generación, nacido y educado en Europa, es un acelerador subestimado: estos consumidores demandan formatos occidentales familiares en forma certificada, ampliando el rango de productos potenciales hacia pizzas, fideos, aperitivos y confitería. En Italia, los musulmanes superaron el 30% de la población residente extranjera por primera vez en enero de 2025, sumando aproximadamente 1,7 millones de personas y un bloque de consumidores que la mayoría de los minoristas italianos aún no ha atendido de manera sistemática[1]. Los aproximadamente 6 millones de residentes musulmanes de Alemania sostienen un mercado halal de 5 mil millones de EUR con tasas de crecimiento que alcanzan el 20% en los segmentos de conveniencia y congelados. La tendencia estructural hacia la juventud entre los musulmanes europeos garantiza que la demanda se consolide durante décadas, lo que convierte a este factor en el impulsor ancla del CAGR a largo plazo.
Demanda Creciente de Comidas Preparadas Halal Convenientes
La urbanización y los hogares musulmanes con doble ingreso están convirtiendo la demanda latente de comidas preparadas en compras activas en toda Europa Occidental. El lanzamiento en abril de 2025 de Tahira Foods de una gama de Fideos Instantáneos halal de seis variantes, disponibles en Tesco, ASDA, Morrisons y Sainsbury's, ilustra el giro hacia la conveniencia halal cotidiana y asequible, mientras que el mercado francés de charcutería halal se recuperó de su caída en la era de la inflación con una actividad notablemente más dinámica a partir de septiembre de 2025. La dinámica estratégica clave: las comidas preparadas halal certificadas compiten en certificabilidad y conveniencia más que solo en precio, lo que permite a las marcas mantener márgenes por encima de la carne de consumo masivo y atraer simultáneamente a consumidores no musulmanes con conciencia ética. El Reglamento UE 1169/2011 sobre información alimentaria para los consumidores, aunque no exige la divulgación halal, proporciona el marco de transparencia que las marcas de comidas preparadas certificadas aprovechan para diferenciarse en el envase, una ventaja de influencia regulatoria en las negociaciones con el comercio minorista convencional. Este enfoque de cumplimiento normativo también crea riesgo reputacional para los competidores no certificados que operan en el mismo espacio de ocasión de consumo.
Adopción Creciente de Alimentos Envasados Certificados
La certificación halal está pasando de ser un identificador de nicho a convertirse en una señal de calidad convencional en la distribución alimentaria europea. Nestlé UK & Ireland actualizó su lista de productos aptos para halal en marzo de 2025, confirmando que KitKat, Smarties y varias líneas de Maggi cumplen con los requisitos halal en líneas de producción específicas del Reino Unido. Esta incorporación al mercado convencional transforma el proceso de certificación: los grandes actores globales están adaptando sus cadenas de suministro existentes para obtener el estatus certificado en SKU de alto volumen, en lugar de depender de productores halal especializados para atender el mercado. En diciembre de 2025, el proveedor belga de ingredientes orgánicos Kaskade obtuvo la certificación del Halal Food Council of Europe (HFCE), lo que permite a los fabricantes europeos abastecerse de insumos orgánicos y halal de un único proveedor certificado. El HFCE, fundado en Bruselas en 2010, opera con reconocimiento en Francia, Alemania, Bélgica, los Países Bajos y el Reino Unido, la aproximación más cercana a una autoridad de certificación paneuropea disponible en la actualidad.
Demanda Creciente de Alimentos Halal Premium y Trazables
La premiumización en el sector halal es distinta de su equivalente convencional: la transparencia de la cadena de suministro, y no el sabor, es el atributo de valor definitorio. Los consumidores musulmanes europeos esperan ahora la trazabilidad de la granja a la mesa, la procedencia certificada de los ingredientes y la segregación documentada de los insumos no halal como requisitos básicos. El mercado francés, donde operan hasta 50 organismos de certificación con rigor variable, ha acelerado paradójicamente la demanda de certificadores más estrictos como AVS, ya que los consumidores reaccionan ante la inconsistencia gravitando hacia las etiquetas más creíbles. La doble certificación orgánica-halal es la vanguardia de esta tendencia: los productos que combinan el sello Orgánico de la UE con la certificación halal del HFCE alcanzan primas de precio comparables a las de líneas de alimentos éticos posicionadas de manera equivalente. La conferencia de octubre de 2025 del Anuga Halal Market en Colonia, "Alimentos Halal: Una Puerta Global al Crecimiento", estuvo dedicada a la premiumización y la tecnología de trazabilidad, lo que señala que los fabricantes de alimentos alemanes están comenzando a tratar el segmento halal premium como una prioridad estratégica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de las Normas de Certificación Halal en Europa | -0.9% | Paneuropeo, más agudo en Francia, Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Presión Activista y Legal sobre el Sacrificio Ritual | -0.7% | Bélgica, los Países Bajos, Suecia y Alemania | Mediano plazo (2-4 años) |
| Etiquetado Incorrecto, Contaminación Cruzada y Erosión de la Confianza | -0.6% | El Reino Unido, Irlanda y las cadenas de suministro a nivel europeo | Corto plazo (≤ 2 años) |
| Carga de Costos de Certificación y Manejo Segregado | -0.5% | Paneuropeo, con presión sobre las empresas más pequeñas en Alemania, Francia y Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de las Normas de Certificación Halal en Europa
No existe una norma halal estatutaria única que opere en toda la UE. Más de 400 organismos de certificación operan a nivel mundial, muchos sin reconocimiento mutuo, lo que genera duplicación de auditorías, mayores costos de cumplimiento y fricciones en el acceso al mercado para los productores que buscan vender en varios estados miembros. En Francia, la controversia de enero de 2025 de la Grande Mosquée de Paris, cuya etiqueta halal se hizo obligatoria para las exportaciones de alimentos de la UE a Argelia, planteó interrogantes sobre la gobernanza, la rendición de cuentas y los conflictos de interés dentro de los organismos de certificación privados. El Tercer Congreso Europeo Halal en Sarajevo (junio de 2025, 22 países) identificó la armonización de normas como su principal objetivo regulatorio, un reconocimiento a nivel sectorial de que la fragmentación es un cuello de botella estructural para el crecimiento. En términos prácticos, un producto certificado en Alemania puede requerir una auditoría separada para ser listado en Francia, lo que añade retrasos en el tiempo de comercialización que perjudican desproporcionadamente a las pymes.
Presión Activista y Legal sobre el Sacrificio Ritual
El marco legal que regula el sacrificio ritual sin aturdimiento previo se ha endurecido de manera significativa. La sentencia del Tribunal Europeo de Derechos Humanos de febrero de 2024 en el caso Ejecutivo de los Musulmanes de Bélgica y Otros contra Bélgica confirmó que los mandatos de aturdimiento previo de Bélgica son compatibles con el Convenio Europeo de Derechos Humanos, un precedente que otros estados miembros están citando ahora para justificar restricciones similares. En octubre de 2025, el Consejo de Estado de los Países Bajos emitió una valoración ampliamente favorable de un proyecto de ley que exige el aturdimiento previo al sacrificio, señalando que la jurisprudencia europea reciente otorga a los estados miembros mayor margen para priorizar el bienestar animal sobre las exenciones religiosas. Los datos de la NVWA del Eid al-Adha 2025 ya muestran que el 64% de los animales fueron aturdidos antes del sacrificio ritual, frente al 49% en 2022; el comportamiento de la industria está cambiando antes de que se apruebe la legislación[2]. Para los procesadores de carne halal, la ampliación de los requisitos de aturdimiento previo obliga a renegociar los criterios de certificación con los organismos islámicos, cuyos estándares sobre la aceptabilidad del aturdimiento difieren entre las distintas escuelas jurisprudenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Bebidas Repuntan mientras la Confitería Entra en el Mercado Certificado Convencional
Los Alimentos Halal retienen el 71,23% del mercado europeo de alimentos y bebidas halal en 2025, sustentado en la demanda sostenida de carne, aves, lácteos y panadería certificados en los hogares musulmanes europeos. Las comidas preparadas y los formatos de conveniencia se encuentran entre los subsegmentos de mayor crecimiento, ya que los consumidores de segunda generación buscan ocasiones de consumo de alimentos occidentales —fideos, wraps, pizzas— en formato certificado. La confitería halal representa una nueva frontera en apertura: el lanzamiento previsto por Haribo en 2026 de las gominolas Fizz Mix aptas para halal, reformuladas con gelatina de res, señala que la confitería de azúcar convencional, históricamente resistente a la certificación, está entrando en el perímetro certificado. Los alimentos para bebés y las alternativas lácteas se benefician de una menor complejidad de certificación, ya que las formulaciones de base vegetal y las fórmulas infantiles especializadas están inherentemente libres de derivados del cerdo. Otros subsegmentos —condimentos, salsas y aperitivos salados— se están expandiendo a medida que las marcas convencionales incorporan etiquetas halal sin alterar sus recetas principales.
Las Bebidas Halal son el tipo de producto de más rápido crecimiento con una CAGR del 8,57% de 2026 a 2031, impulsadas por una taxonomía de productos en expansión —bebidas funcionales, jugos artesanales, bebidas de malta sin alcohol y bebidas energéticas certificadas— que atiende tanto a compradores musulmanes devotos como a compradores no musulmanes orientados a la salud. El riesgo de certificación es estructuralmente menor en bebidas que en carne: sin controversia relacionada con el sacrificio, menor exposición a la contaminación cruzada y mayor alineación entre los organismos de certificación sobre los estándares de ingredientes para productos líquidos. The Coca-Cola Company y JDE Peet's aprovechan la infraestructura de distribución y fabricación existente para lograr presencia en estanterías halal más rápidamente que las categorías de alimentos que requieren una segregación intensiva de la cadena de suministro.
Por Categoría: Lo Orgánico Ocupa un Posicionamiento Premium por encima del Volumen Convencional
Los productos Convencionales representaron el 56,28% de la participación del mercado europeo de alimentos y bebidas halal en 2025. Constituyen la principal base de volumen para los lineales de supermercados y para los hogares con conciencia de precio. Los productos halal convencionales cubren los artículos cotidianos que los compradores esperan encontrar durante sus compras habituales de alimentación. Su disponibilidad en Francia, el Reino Unido, Alemania y otros mercados importantes ha contribuido a normalizar las compras halal dentro del comercio minorista convencional. Este segmento depende de precios competitivos, un suministro fiable y una señal de certificación clara. También se beneficia de la capacidad de los grandes minoristas para listar múltiples marcas y tamaños de envase. Como resultado, los productos convencionales otorgan al mercado europeo de alimentos y bebidas halal una base comercial estable.
Se proyecta que los productos Orgánicos crezcan a una CAGR del 8,95% de 2026 a 2031. Su posición se basa en combinar el cumplimiento halal con el abastecimiento orgánico y las prácticas de producción documentadas. La certificación del Halal Food Council of Europe de Kaskade para ingredientes orgánicos en 2025 proporciona a los fabricantes una fuente de insumos para esta combinación[3]. Los consumidores que valoran los estándares halal también pueden ver la certificación orgánica como evidencia útil de controles más amplios sobre ingredientes y cadena de suministro. La categoría puede, por tanto, sustentar una oferta premium sin depender únicamente del envase o del estatus de marca. El tamaño del mercado europeo de alimentos y bebidas halal para los productos Orgánicos es menor que para los productos convencionales, pero tiene un papel diferenciado en el comercio minorista premium y en el abastecimiento orientado a la exportación.
Por Canal de Distribución: El Comercio Minorista en Línea Supera la Expansión de los Supermercados
Los Supermercados e Hipermercados representaron el 73,65% de la participación del mercado europeo de alimentos y bebidas halal en 2025. Su liderazgo refleja su papel como principal punto de compra recurrente de alimentación para los hogares. Las grandes superficies pueden ofrecer líneas refrigeradas, congeladas, de temperatura ambiente, panadería, confitería y bebidas en una sola visita. Esta conveniencia ayuda a que los productos certificados lleguen a los consumidores fuera de los distritos minoristas especializados. El Agriculture and Horticulture Development Board describe la demanda halal sostenida en toda Europa y destaca el valor de las conexiones establecidas con el comercio minorista y la restauración. La escala de los supermercados también ayuda a los fabricantes a asegurar un volumen fiable cuando pueden cumplir con los requisitos de listado, envasado y distribución. El canal otorga al mercado europeo de alimentos y bebidas halal una amplia visibilidad física.
Se prevé que el Comercio Minorista en Línea crezca a una CAGR del 9,19% de 2026 a 2031. Los canales digitales permiten a los compradores revisar descripciones de productos, listas de ingredientes, detalles de certificación e información de marca antes de realizar el pedido. Esto resulta útil cuando los consumidores desean mayor certeza de la que pueden obtener en una compra rápida en tienda. Las plataformas en línea también pueden ofrecer una selección más amplia que una tienda local, especialmente para productos especializados y marcas emergentes. El mercado europeo de alimentos y bebidas halal puede beneficiarse de este canal porque conecta la demanda dispersa con proveedores que pueden no tener cobertura nacional en estanterías. Las mejoras en la entrega de alimentos refrigerados y congelados respaldan aún más las compras en línea. El canal puede ser especialmente relevante para los consumidores más jóvenes que ya comparan productos de forma digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Francia representó el 18,83% de la participación del mercado europeo de alimentos y bebidas halal en 2025. El país cuenta con una base de clientes amplia y diversa que incluye tanto consumidores musulmanes como compradores no musulmanes de productos halal. El comercio minorista francés ha desarrollado una oferta amplia en carne, alimentos refrigerados, aperitivos y líneas de alimentación envasada. La escala del país lo convierte en un punto de referencia importante para los proveedores europeos que desean construir volumen. La credibilidad de la certificación es especialmente importante porque los compradores pueden encontrar varias etiquetas y esperan información clara sobre su significado. Las empresas que pueden apoyar a los minoristas con documentación sólida pueden utilizar Francia como base para una distribución europea más amplia. La posición de Francia confirma que las grandes redes minoristas y una base de consumidores madura pueden reforzarse mutuamente.
Se proyecta que los Países Bajos registren la CAGR geográfica más rápida del 8,72% de 2026 a 2031. Sus perspectivas de crecimiento están respaldadas por una base de consumidores halal en desarrollo y por una infraestructura logística que puede atender el comercio europeo más amplio. Los puertos y las capacidades de distribución del país lo hacen relevante para las actividades de importación, reempaque y suministro transfronterizo. Los minoristas pueden utilizar esta ubicación para apoyar los flujos de productos hacia mercados cercanos. Los Países Bajos también ofrecen un entorno donde los proveedores de alimentos pueden probar listados convencionales más amplios antes de expandirse más. Su papel en el mercado europeo de alimentos y bebidas halal no se limita, por tanto, al consumo local. También puede ayudar a las empresas a gestionar la distribución en varios países con diferentes estructuras minoristas.
El Reino Unido y Alemania siguen siendo mercados importantes debido a la demanda establecida, los sistemas de distribución alimentaria desarrollados y las considerables comunidades musulmanas. El AHDB informa que los compradores europeos valoran el suministro halal británico por su calidad, tradición y credenciales halal. Bélgica y Suecia muestran cómo las cadenas de suministro de carne pueden verse afectadas por los requisitos de política y bienestar animal. España e Italia ofrecen margen de expansión a medida que los minoristas atienden las necesidades de los consumidores con formatos halal más convencionales. La población musulmana residente extranjera de Italia demuestra que la demanda puede extenderse más allá de los mercados con la infraestructura minorista halal más consolidada. Los mercados del sur y el este de Europa siguen siendo menos desarrollados, pero pueden recompensar a las empresas que construyan una distribución local conforme antes de que la competencia en estanterías se intensifique.
Panorama Competitivo
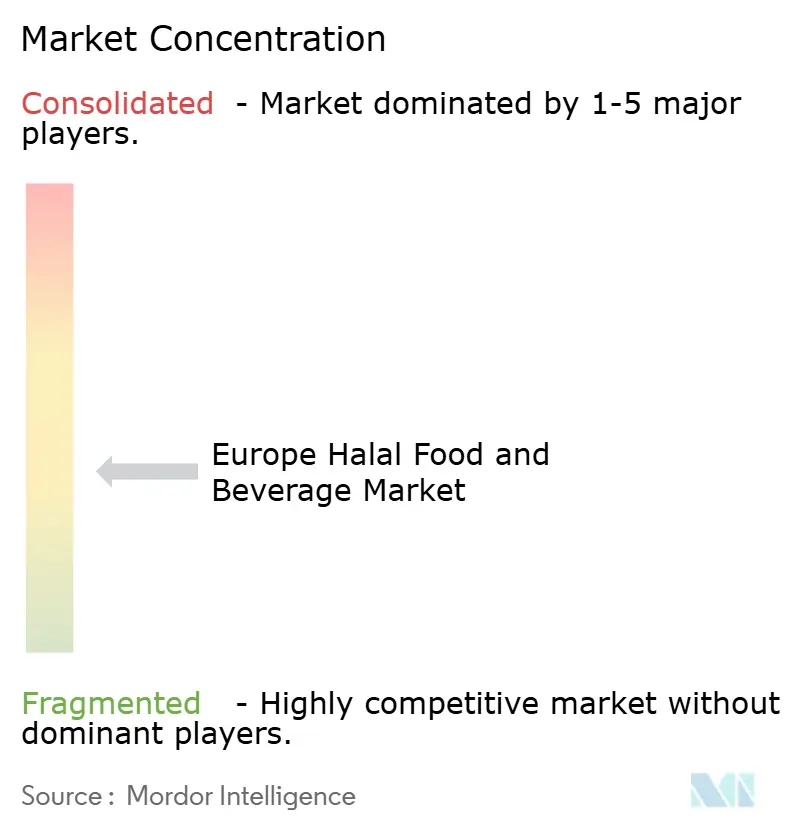
El mercado europeo de alimentos y bebidas halal refleja una estructura fragmentada en la que los grandes grupos alimentarios globales y los especialistas halal operan en paralelo. Las empresas globales pueden certificar productos establecidos seleccionados y aprovechar las relaciones existentes de fabricación, logística y distribución minorista. Los productores especializados pueden competir a través de instalaciones dedicadas, desarrollo de productos culturalmente relevantes y relaciones de certificación que los consumidores reconocen fácilmente. Estos enfoques son diferentes, pero ambos pueden ser eficaces. El entorno competitivo no parece estar controlado por un único productor dominante. Esto deja espacio para que las marcas regionales obtengan listados en categorías de productos o países específicos. También significa que la calidad del producto, la certificación transparente y el suministro fiable pueden importar tanto como la escala de la empresa.
Mars anunció en septiembre de 2025 planes para invertir 1 mil millones de EUR en fabricación e innovación en toda la Unión Europea hasta finales de 2026. El anuncio incluyó una expansión del 63% de la capacidad en su planta de confitería de Janaszówek, Polonia. Esto ilustra cómo una empresa global puede reforzar la capacidad de producción que puede respaldar el suministro de confitería certificable en toda Europa. La certificación halal de diciembre de 2025 de Kaskade para su gama de ingredientes orgánicos es otro movimiento estratégico, centrado en el suministro de insumos conformes en lugar de productos de consumo terminados. Estos ejemplos muestran que la competencia incluye inversiones tanto en marcas terminadas como en los sistemas de ingredientes que las sustentan. Las oportunidades competitivas siguen concentradas en categorías donde los consumidores desean más opciones pero no encuentran fácilmente productos de confianza. Las comidas preparadas, los aperitivos, los alimentos refrigerados, las bebidas y los productos orgánicos con doble certificación encajan en esta descripción. Las empresas que entren en estas áreas deben traducir los requisitos halal en beneficios claros para el consumidor, no en lenguaje técnico.
La información digital sobre productos puede ayudar a explicar la certificación y el origen a los compradores antes de que compren. La expansión transfronteriza requiere atención a las diferentes prácticas de certificación y condiciones minoristas. Los proveedores con buena trazabilidad pueden responder de manera más eficaz cuando los minoristas o los consumidores solicitan evidencia. Esto favorece a las empresas que combinan sistemas prácticos de cumplimiento con productos que se adaptan a los hábitos alimentarios europeos ordinarios. La innovación de productos también importa porque la base de clientes incluye consumidores con diferentes preferencias y niveles de conocimiento sobre certificación. Algunos compradores buscan marcas conocidas que se han vuelto conformes con halal. Otros prefieren marcas especializadas porque desean una producción dedicada y una mayor relevancia cultural. La estructura fragmentada permite que ambos tipos de empresas coexistan. Los minoristas pueden ofrecer una combinación de marcas internacionales, productos especializados y artículos de marca propia donde los estándares de certificación son claros. La presión competitiva aumentará a medida que los grandes grupos alimentarios reconozcan el valor de las gamas halal en las tiendas convencionales. Las empresas que descuiden la confianza, el control de calidad o las preferencias de productos locales pueden tener dificultades incluso si tienen una marca sólida en otros mercados.
Líderes de la Industria Europea de Alimentos y Bebidas Halal
-
BRF S.A.
-
Nestlé S.A.
-
Danish Crown A/S
-
Isla Délice Group
-
Tahira Foods Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Apheon acordó adquirir Almma, un grupo francés de aperitivos congelados de nueva creación que combina Foo Seng y Varachaux. Foo Seng tiene una posición sólida en el segmento de aperitivos congelados halal de rápido crecimiento en Francia, mientras que Varachaux suministra componentes congelados de carne y de base vegetal a fabricantes de alimentos y operadores de restauración.
- Diciembre de 2025: Kaskade en Bélgica obtuvo la certificación del Halal Food Council of Europe para su gama de ingredientes orgánicos. La certificación permite a los fabricantes europeos abastecerse de ingredientes orgánicos y conformes con halal de un único proveedor.
- Septiembre de 2025: Mars, Incorporated anunció 1 mil millones de EUR en inversión en fabricación en la UE hasta finales de 2026, incluida una expansión del 63% de la capacidad en su planta de confitería de Janaszówek, Polonia. La planta de Polonia produce líneas de chocolate alineadas con el programa de cumplimiento halal de Mars, aumentando el volumen de confitería certificable que fluye hacia los mercados europeos.
Alcance del Informe del Mercado Europeo de Alimentos y Bebidas Halal
Los alimentos y bebidas halal se refieren a productos alimenticios y bebidas que cumplen con los requisitos dietéticos islámicos en cuanto a ingredientes, procesamiento, preparación y manipulación. El Mercado Europeo de Alimentos y Bebidas Halal está segmentado por tipo de producto, categoría, canal de distribución y país. Por tipo de producto, el mercado se divide en Alimentos Halal y Bebidas Halal. Los Alimentos Halal se segmentan adicionalmente en Lácteos y Alternativas Lácteas, Confitería, Panadería, Aperitivos Salados, Carne, Aves y Mariscos, Alimentos para Bebés, Comidas Preparadas, Condimentos y Salsas, y Otros Tipos de Productos. La Confitería se segmenta adicionalmente en Confitería de Azúcar, Chocolates, Barritas de Aperitivo y Otros, mientras que Carne, Aves y Mariscos se divide adicionalmente en Carne Roja, Mariscos y Aves. Por categoría, el mercado se segmenta en Convencional y Orgánico. Por canal de distribución, el mercado incluye Supermercados/Hipermercados, Tiendas de Conveniencia, Comercio Minorista en Línea y Otros Canales de Distribución. Por país, el informe cubre el Reino Unido, Alemania, Francia, Italia, España, Rusia, Suecia, Bélgica, Polonia, los Países Bajos y el Resto de Europa, con el tamaño del mercado y los pronósticos proporcionados para cada país. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en toneladas para todos los segmentos mencionados anteriormente.
| Alimentos Halal | Productos Cárnicos |
| Productos de Panadería | |
| Productos Lácteos | |
| Confitería | |
| Platos Preparados y Salsas | |
| Otros Alimentos Halal | |
| Bebidas Halal | |
| Suplementos Halal |
| Supermercados / Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas Halal y Carnicerías |
| Venta Minorista en Línea y Mercados Digitales |
| Servicio de Restauración (HoReCa) |
| Alemania |
| Reino Unido |
| Francia |
| España |
| Italia |
| Rusia |
| Países Bajos |
| Bélgica |
| Resto de Europa |
| Por Tipo de Producto | Alimentos Halal | Productos Cárnicos |
| Productos de Panadería | ||
| Productos Lácteos | ||
| Confitería | ||
| Platos Preparados y Salsas | ||
| Otros Alimentos Halal | ||
| Bebidas Halal | ||
| Suplementos Halal | ||
| Por Canal de Distribución | Supermercados / Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas Halal y Carnicerías | ||
| Venta Minorista en Línea y Mercados Digitales | ||
| Servicio de Restauración (HoReCa) | ||
| Por País | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Países Bajos | ||
| Bélgica | ||
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado europeo de alimentos y bebidas halal?
Se proyecta que el mercado europeo de alimentos y bebidas halal alcance 147,05 mil millones de USD en 2031, desde 93,38 mil millones de USD en 2025, a una CAGR del 7,87% de 2026 a 2031.
¿Qué tipo de producto tiene la mayor participación en Europa?
Los Alimentos Halal representaron el 71,23% del mercado europeo de alimentos y bebidas halal en 2025, respaldados por la demanda de carne, lácteos, panadería y alimentos envasados certificados.
¿Qué tipo de producto se espera que crezca más rápido?
Se prevé que las Bebidas Halal crezcan a una CAGR del 8,57% de 2026 a 2031, respaldadas por controles de ingredientes más sencillos y una mayor demanda de bebidas sin alcohol.
¿Cuál es el principal canal de ventas de alimentos y bebidas halal en Europa?
Los Supermercados e Hipermercados representaron el 73,65% de las ventas en 2025 porque ofrecen a los compradores acceso a un amplio surtido certificado en un solo lugar.