
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
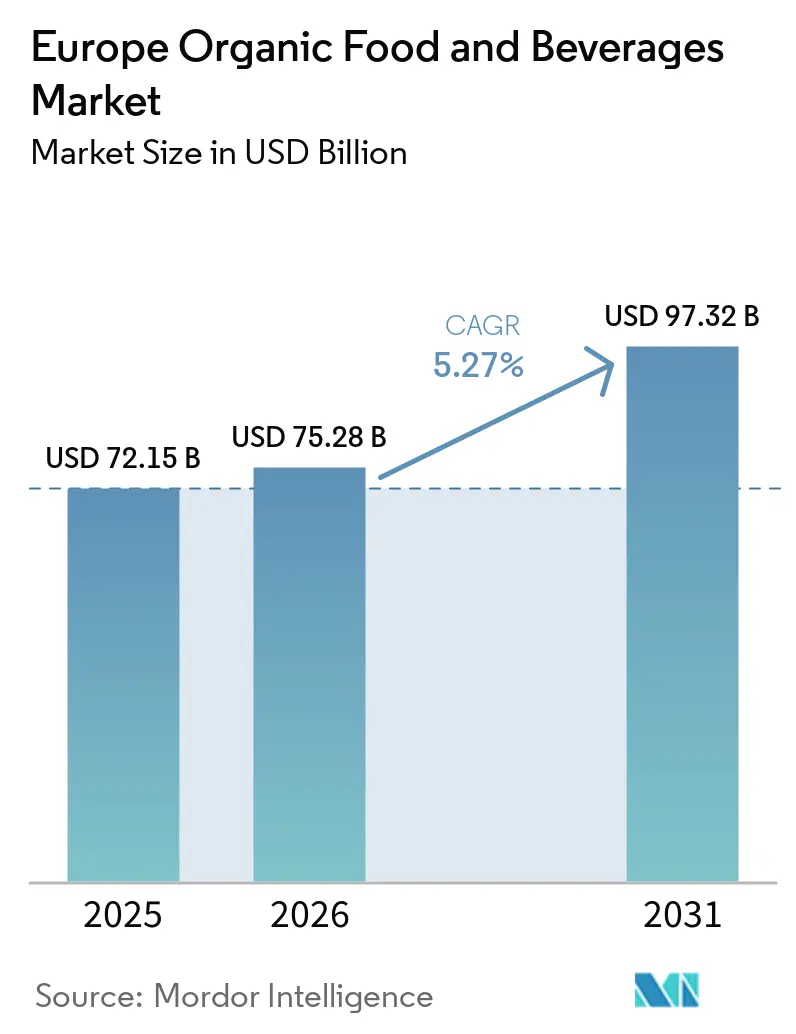
| Tamaño del mercado en el año base (2025) | 72.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 75.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 97.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.27 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Alimentos y Bebidas Orgánicos por Mordor Intelligence
El tamaño del mercado europeo de alimentos y bebidas orgánicos se valora en 75,28 mil millones de USD en 2026, creciendo desde el valor de 2025 de 72,15 mil millones de USD, y se prevé que alcance los 97,32 mil millones de USD en 2031, avanzando a una CAGR del 5,27%. El impulso proviene del aumento de la conciencia sobre la salud, la premiumización de categorías de alto valor y la rápida expansión del comercio digital que reduce la fricción en las compras a precios premium. Las multinacionales están asegurando el suministro certificado mediante contratos de agricultura regenerativa, mientras que los disruptores de nicho explotan la innovación funcional para capturar la demanda de los millennials urbanos. Las tecnologías de extensión de vida útil, las regulaciones orgánicas más estrictas de la UE y los objetivos corporativos de descarbonización del Alcance 3 refuerzan aún más la resiliencia de la demanda. Los choques del lado de la oferta derivados de la volatilidad climática y las inspecciones relacionadas con el Brexit se están absorbiendo mediante el abastecimiento localizado, el envasado con inyección de nitrógeno y las estrategias de descuento de los minoristas que conservan el volumen pero protegen el crecimiento del valor.
Conclusiones Clave del Informe
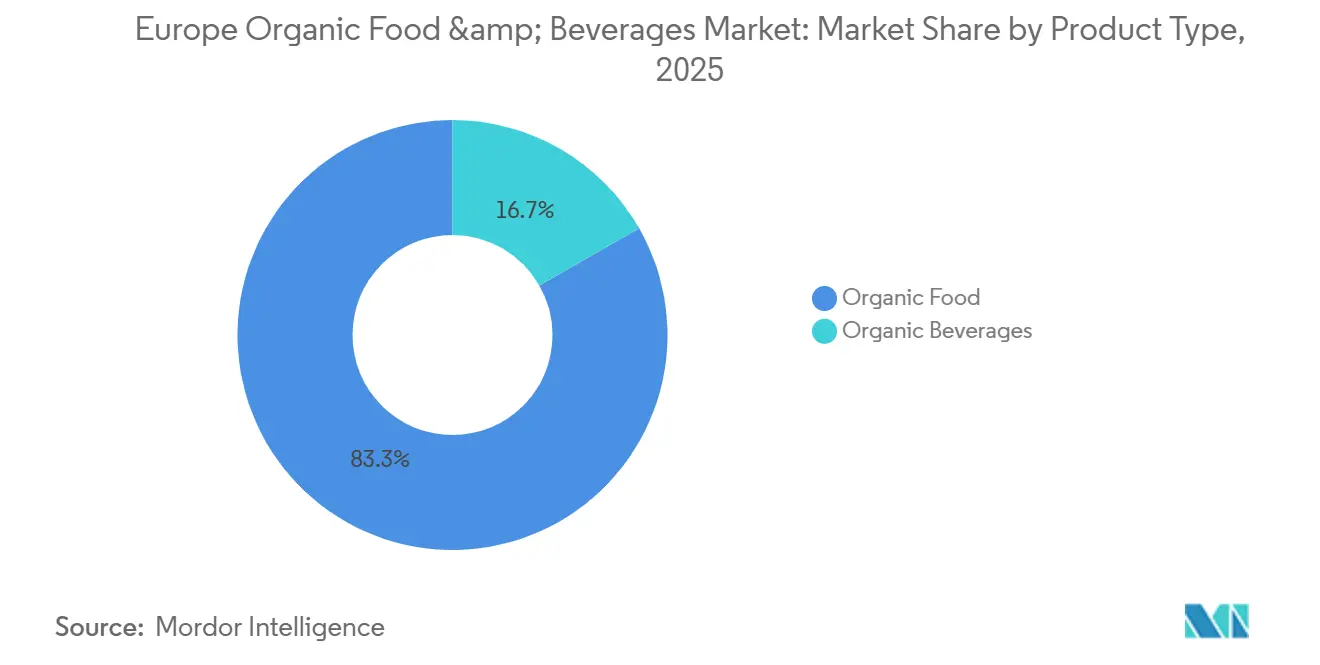
- Por tipo de producto, los alimentos orgánicos lideraron con una participación de ingresos del 83,26% en 2025, mientras que se prevé que las bebidas orgánicas avancen a una CAGR del 6,78% hasta 2031.
- Por forma, los productos frescos/refrigerados representaron el 67,75% de la participación del mercado europeo de alimentos y bebidas orgánicos en 2025, aunque se proyecta que los formatos enlatados se expandan a una CAGR del 7,18% hasta 2031.
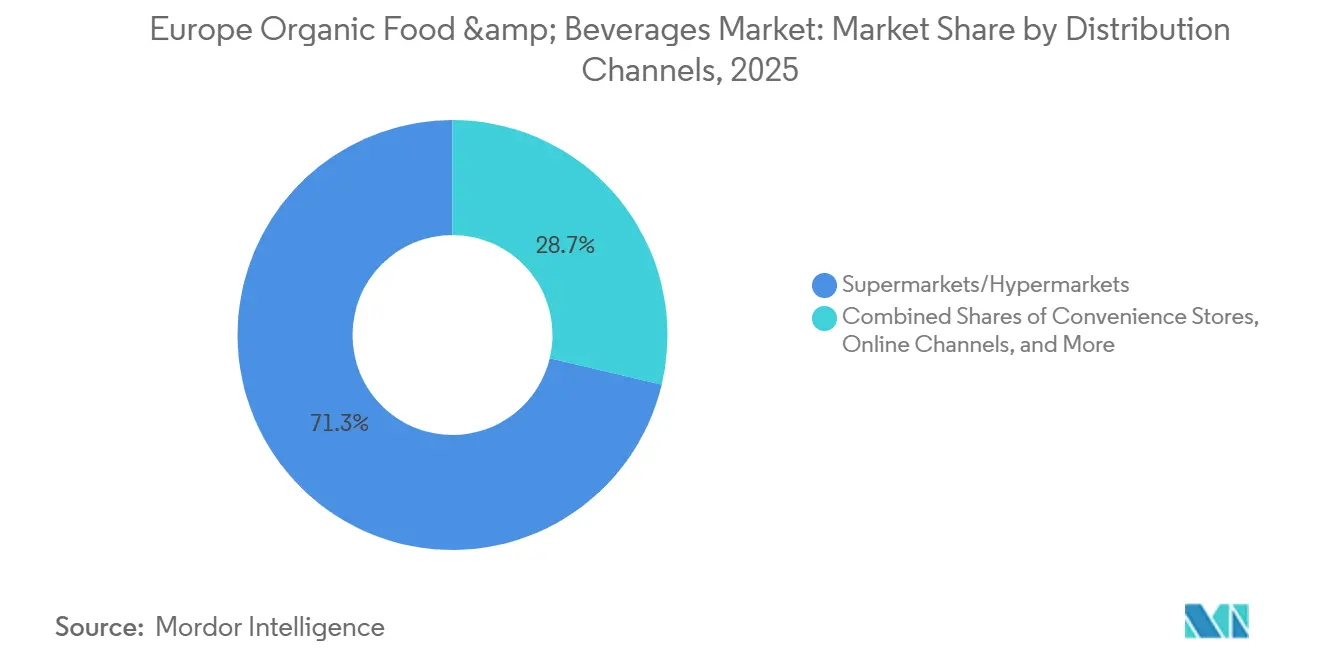
- Por canal de distribución, los supermercados/hipermercados captaron el 71,28% del valor de 2025, mientras que se espera que los canales de venta minorista en línea registren una CAGR del 6,85%, la más rápida entre todos los canales.
- Por geografía, Alemania mantuvo el 35,31% de las ventas regionales en 2025, mientras que Polonia está posicionada para el crecimiento más rápido con una CAGR del 7,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El Aumento de la Conciencia Sanitaria Impulsa la Demanda de Productos de Etiqueta Limpia Libres de Pesticidas y Aditivos | +1.2% | Global, con mayor intensidad en Alemania, Países Bajos, Francia | Mediano plazo (2-4 años) |
| La Tendencia de los Productos de Origen Vegetal Impulsa los Sustitutos Orgánicos de los Lácteos y las Bebidas Veganas | +1.0% | Europa Occidental (Alemania, Reino Unido, Países Bajos), con expansión hacia Polonia, España | Corto plazo (≤ 2 años) |
| Los Millennials Urbanos Priorizan lo Orgánico para la Inmunidad y el Bienestar | +0.8% | Áreas metropolitanas de Alemania, Francia, Reino Unido, Países Bajos, Bélgica | Mediano plazo (2-4 años) |
| Las Certificaciones de Sostenibilidad se Alinean con los Objetivos de Emisiones del Alcance 3 | +0.7% | Alemania, Francia, Países Bajos, Reino Unido (enfoque en la contratación corporativa) | Largo plazo (≥ 4 años) |
| Marco Regulatorio Sólido a través del Reglamento Orgánico de la UE | +0.6% | Estados miembros de la UE-27, con repercusión en el Reino Unido tras las conversaciones de alineación post-Brexit | Largo plazo (≥ 4 años) |
| Premiumización de Categorías de Alta Penetración | +0.9% | Alemania, Francia, Reino Unido, Países Bajos (mercados con alto ingreso disponible) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Tendencia de los Productos de Origen Vegetal Impulsa los Sustitutos Orgánicos de los Lácteos y las Bebidas Veganas
En 2024 y 2025, se esperaba que la demanda de leche de avena en Alemania y el Reino Unido creciera significativamente, con ventas proyectadas para aumentar en dos dígitos. Este crecimiento está impulsado por los fabricantes que mejoran las formulaciones para lograr una estabilidad de espuma de calidad barista y enriquecen los productos con calcio y B12 para aproximarse estrechamente al perfil nutricional de los lácteos. La decisión estratégica de Oatly en 2024 de abastecerse de avena localmente en granjas británicas no solo redujo las emisiones relacionadas con la logística en un 15% estimado, sino que también mitigó los riesgos asociados con la volatilidad climática en Europa del Este. Este movimiento se alineó bien con los objetivos de sostenibilidad de los minoristas del Reino Unido, particularmente aquellos enfocados en cumplir los objetivos de reducción de carbono del Alcance 3. Sin embargo, las opciones de origen vegetal continúan ganando terreno entre los consumidores flexitarianos, quienes a menudo priorizan las consideraciones de bienestar animal por encima de la huella de carbono. Además, el segmento de bebidas funcionales está experimentando una rápida innovación. Marcas como Minor Figures están introduciendo bebidas orgánicas de avena infusionadas con adaptógenos y nootrópicos, dirigidas al rendimiento cognitivo y el bienestar mental. Estos productos de valor añadido se posicionan como ofertas premium, lo que les permite obtener primas de precio del 40 al 60% en comparación con la leche de avena estándar.
Los Millennials Urbanos Priorizan lo Orgánico para la Inmunidad y el Bienestar
En Berlín, París, Ámsterdam y Londres, los consumidores urbanos perciben cada vez más los alimentos orgánicos como una inversión proactiva en su salud, más que como una simple elección de estilo de vida. Según datos de encuestas de 2025, el 62% de los millennials urbanos identifica el apoyo a la inmunidad como su principal motivación para comprar productos orgánicos, superando las preocupaciones medioambientales. Este grupo demográfico muestra una fuerte preferencia por los productos orgánicos con altas puntuaciones ORAC —como los arándanos, la col rizada y la cúrcuma— y demuestra disposición a pagar una prima del 35 al 50% por sistemas de cadena de frío que mantienen el contenido de fitonutrientes de estos productos. Los minoristas con una logística robusta de última milla se han beneficiado significativamente de este comportamiento, ya que se alinea con la demanda de los consumidores de calidad y frescura. Las plataformas de comercio electrónico han aprovechado eficazmente esta tendencia agrupando productos orgánicos básicos con servicios de valor añadido, incluidas consultas de telesalud y planes de nutrición personalizados. Este enfoque ha convertido con éxito a compradores ocasionales en clientes de suscripción leales, que exhiben un valor de vida útil un 70% superior al de los compradores tradicionales en tienda.
Las Certificaciones de Sostenibilidad se Alinean con los Objetivos de Emisiones del Alcance 3
Los operadores multinacionales de servicios de alimentación y las cadenas minoristas incorporan cada vez más la certificación orgánica en sus cuadros de evaluación de proveedores. Este cambio estratégico sirve como indicador de las reducciones de carbono del Alcance 3 y está dirigiendo los volúmenes de contratos hacia granjas que implementan prácticas agrícolas regenerativas verificadas por terceros. Danone ha anunciado un compromiso significativo de 1.100 millones de EUR para el período comprendido entre 2024 y 2030 para apoyar iniciativas de agricultura regenerativa. En asociación con Soil Capital, Danone planea inscribir a 50.000 granjas europeas de productos lácteos y cultivos en programas de agricultura de carbono. Estos programas recompensan a los agricultores en función de los resultados medibles de secuestro de carbono, en lugar de centrarse únicamente en el cumplimiento de los estándares de insumos. Este enfoque está ganando terreno entre las empresas de capital privado, que consideran las cadenas de suministro orgánicas certificadas como activos resilientes. Estas cadenas de suministro se consideran protegidas contra la inflación y capaces de mantener primas estables, incluso durante períodos de incertidumbre económica. Además, en 2024, el Banco Europeo de Inversiones proporcionó 20 millones de USD en financiación a Heura Foods, una empresa española especializada en la producción de proteínas de origen vegetal. Esta inversión tiene como objetivo mejorar el abastecimiento de soja orgánica de granjas con sede en la UE, reduciendo la dependencia de las importaciones sudamericanas y acortando las cadenas de suministro en un promedio de 4.000 kilómetros, mejorando así la eficiencia y la sostenibilidad[1].
Premiumización de Categorías de Alta Penetración
Los padres consideran cada vez más la leche de fórmula orgánica para lactantes y los alimentos para bebés como inversiones esenciales en la salud de sus hijos. Esta tendencia de premiumización es evidente, con las instalaciones de producción neutras en carbono de Hipp en Alemania que permiten a la marca cobrar una prima del 25% sobre sus equivalentes convencionales, al tiempo que asegura una participación de mercado del 40% en Europa Central. Alnatura, con más de 220 tiendas especializadas en toda Alemania, logró unos notables 1.400 millones de USD en ingresos para el ejercicio fiscal 2023/2024. Su éxito se atribuye a los productos orgánicos de marca propia, que tienen un precio entre un 15 y un 20% inferior al de las marcas multinacionales, pero que aún así obtienen una prima del 30% sobre las ofertas convencionales de los supermercados. Esta fijación de precios estratégica atrae eficazmente a los hogares de ingresos medios que buscan mejorar su consumo respecto a las cadenas de descuento. Mientras tanto, los zumos orgánicos prensados en frío están pasando de los establecimientos de alimentos saludables de nicho a los supermercados convencionales. Las marcas emplean el procesamiento de alta presión (HPP) para extender la vida útil a 45 días sin recurrir a la pasteurización térmica. Este método no solo preserva la actividad enzimática, sino que también justifica el precio de entre 6 y 8 USD por litro. En el ámbito de las bebidas, el vino orgánico y la cerveza artesanal están ganando terreno como productos premium. En países como Francia, Italia y Bélgica, la combinación de denominaciones de origen, patrimonio cervecero y certificación orgánica permite a estas bebidas obtener una prima del 40 al 70% sobre sus equivalentes convencionales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Suministro por Eventos Climáticos y Tierras de Cultivo Limitadas | -0.8% | Europa del Sur (España, Italia, Francia), Europa del Este (Polonia, Rumanía) | Corto plazo (≤ 2 años) |
| Los Precios Más Altos Limitan el Acceso de los Consumidores de Bajos Ingresos | -0.6% | Europa del Sur y del Este (España, Italia, Polonia, Rumanía, Bulgaria) | Mediano plazo (2-4 años) |
| Vida Útil Corta de los Productos Orgánicos Frescos | -0.4% | Toda Europa, con impacto agudo en regiones con infraestructura de cadena de frío fragmentada | Mediano plazo (2-4 años) |
| Barreras Comerciales del Reino Unido Post-Brexit | -0.3% | Corredores de comercio transfronterizo entre el Reino Unido y la UE-27 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suministro por Eventos Climáticos y Tierras de Cultivo Limitadas
En 2024, las lluvias extremas causaron estragos en las cosechas de trigo y verduras en Francia, Alemania y Polonia. Esto provocó una caída interanual del 12% en la disponibilidad de cereales orgánicos, lo que obligó a los procesadores a recurrir a importaciones no procedentes de la UE para cumplir sus volúmenes contratados. En Europa Occidental, las tasas de conversión de tierras de cultivo orgánicas han alcanzado una meseta. Las parcelas de primera calidad ya han realizado el cambio, dejando solo tierras marginales que producen menos e incurren en mayores costes de insumos. Este escenario disuade a los nuevos participantes, especialmente en ausencia de subsidios directos. Gracias a la cofinanciación de la Política Agrícola Común (PAC) de la Unión Europea, Polonia registró un aumento del 8% en la superficie agrícola orgánica en 2024. Sin embargo, debido a las penalizaciones en el rendimiento del primer año y las brechas de conocimiento entre los agricultores recién convertidos, la producción total solo aumentó un 4%. En 2024, la escasez de piensos orgánicos para el ganado elevó los costes entre un 15 y un 20%. Este aumento de los gastos redujo los márgenes de los productores orgánicos de lácteos y carne, quienes encontraron difícil trasladar el aumento total de costes a sus consumidores sensibles al precio en Europa del Sur y del Este, según el Comercio Europeo[2].
Los Precios Más Altos Limitan el Acceso de los Consumidores de Bajos Ingresos
Los productos orgánicos suelen tener una prima del 30 al 50% en comparación con las alternativas convencionales en la mayoría de los mercados europeos. Esta disparidad de precios limita la accesibilidad para los hogares en los dos quintiles de ingresos más bajos, particularmente en España, Italia, Polonia y Rumanía, donde los ingresos disponibles son inferiores a los promedios de Europa Occidental. La inflación en 2024 y 2025 redujo los salarios reales en toda Europa del Sur y del Este. En consecuencia, el 28% de los consumidores encuestados se desplazó de los productos orgánicos a los convencionales o redujo su frecuencia de compra. Esta tendencia fue especialmente evidente en las categorías de productos frescos y lácteos. Los minoristas de descuento Aldi y Lidl abordaron este problema introduciendo marcas propias orgánicas con precios entre un 10 y un 15% inferiores a las opciones de marca. Sin embargo, estas marcas propias aún cuestan entre un 20 y un 30% más que las marcas de tienda convencionales, manteniendo una brecha de asequibilidad para los consumidores de bajos ingresos. En 2024, los programas de subsidios gubernamentales en Francia y Alemania, diseñados para proporcionar vales de productos orgánicos a familias de bajos ingresos, solo llegaron al 12% de los hogares elegibles. La escasa concienciación y los obstáculos burocráticos dificultaron la eficacia de estos programas, dejando sin resolver los desafíos estructurales de la demanda, según el Ministerio de Agricultura de Francia[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bebidas Funcionales Impulsan una Creación de Valor más RápidaLas Bebidas Orgánicas registraron una perspectiva de CAGR del 6,78%, muy por encima del promedio del mercado europeo de alimentos y bebidas orgánicos. Los actores respaldados por capital de riesgo emplean probióticos y adaptógenos que permiten márgenes del 40 al 60%, y las ganancias de rentabilidad se hacen evidentes a medida que Oatly redujo los costes por litro un 18% mediante el abastecimiento regional de avena. Los modelos de comercio directo de café y té pagan a los agricultores primas del 20 al 30% por encima de los mínimos de Comercio Justo, alineándose con los consumidores con conciencia ética y acelerando la demanda en cafeterías especializadas. Dentro de los Alimentos Orgánicos, las frutas y verduras dominan los volúmenes debido a las fuertes asociaciones de evitación de pesticidas, mientras que la carne, el pescado y las aves de corral siguen siendo un nicho con menos del 10% de las ventas debido a la capacidad certificada limitada y las elevadas primas.
La creación de valor continúa a medida que los lácteos se bifurcan. Los volúmenes de leche orgánica se moderan en los mercados occidentales principales donde las alternativas vegetales capturan a las cohortes más jóvenes, pero el queso y el yogur mejoran gracias a las credenciales probióticas. Los alimentos congelados y procesados, ayudados por soluciones de congelación rápida y esterilización en autoclave, amplían el alcance a regiones que carecen de cadenas de frío sofisticadas. Las líneas de aperitivos, como las barritas de chocolate orgánico con precios de entre 4 y 6 USD por 100 g, reflejan un crecimiento de un solo dígito medio, pero demuestran la aceptación del consumidor de una economía unitaria más elevada. En consecuencia, la expansión del tamaño del mercado europeo de alimentos y bebidas orgánicos sigue anclada en una cartera de productos diversificada.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Forma:
Las Soluciones Estables a Temperatura Ambiente Reducen el Desperdicio y Amplían el AlcanceLos productos enlatados están en camino de lograr una CAGR del 7,18%, la más rápida entre los formatos, porque la purga de nitrógeno y la esterilización en autoclave extienden la vida útil a 36 meses sin conservantes. Los tomates y legumbres orgánicos enlatados ganan espacio en los lineales de las cadenas de descuento que valoran la conveniencia y la estabilidad de precios. Los formatos congelados registran ganancias de un solo dígito medio a medida que la congelación rápida preserva el contenido nutricional, sirviendo a los canales de servicios de alimentación que necesitan consistencia durante todo el año.
Los productos orgánicos frescos/refrigerados aún representan el 67,75% de la participación del mercado europeo de alimentos y bebidas orgánicos en 2025, pero las vidas útiles de 5 a 8 días generan entre un 30 y un 40% de desperdicio minorista. Los supermercados aplican precios dinámicos para liquidar los productos próximos a su fecha de caducidad, protegiendo el valor aunque persiste la compresión de márgenes. El envasado en atmósfera modificada añade dos o tres días de venta, pero cuesta entre 0,15 y 0,25 EUR por envase, lo que presiona a las marcas de gama media. Las cajas de suscripción de productos frescos alcanzan un 95% de ventas al sincronizar las cosechas con las entregas, pero representan menos del 5% del volumen de frescos/refrigerados.
Por Canal de Distribución:
El Comercio Digital Acelera la Recuperación del Precio PremiumLos Canales en Línea están orientados a una CAGR del 6,85%, ya que el inventario predictivo y la entrega en el mismo día facilitan las compras a precios premium y proporcionan a las marcas datos de primera parte. Amazon Fresh y Ocado añadieron un 25% más de referencias orgánicas en 2024-2025, logrando un cumplimiento en menos de dos horas en los principales códigos postales urbanos. Los modelos de venta directa al consumidor aseguran márgenes brutos del 40 al 50%, aunque los costes de adquisición de entre 30 y 50 EUR por suscriptor moderan la rentabilidad.
Los Supermercados e Hipermercados aún dominan con el 71,28% del valor de 2025, aprovechando su escala para competir con las tiendas especializadas con precios entre un 10 y un 15% inferiores, aunque pierden cuota frente a los formatos en línea y de descuento. Aldi y Lidl aumentaron el número de referencias orgánicas un 30% y atrajeron a un 22% más de compradores de la categoría, aunque con márgenes brutos entre 500 y 700 puntos básicos por debajo de los equivalentes de marca. Las tiendas de conveniencia contribuyen con menos del 5% debido al espacio limitado en los lineales y los altos requisitos de rotación. Las tiendas especializadas mantienen una participación del 12 al 15% gracias a los amplios surtidos y la experiencia del personal, aunque la presión de los alquileres limita la expansión de la plataforma.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Alimentos y Bebidas Orgánicos de Alemania y el Reino Unido
La participación del 35,31% de Alemania en 2025 subraya una profunda cultura "Bio", densas redes de especialidad y poder adquisitivo. Alnatura generó 1,4 mil millones de USD en ingresos en el ejercicio fiscal 2023-2024 con márgenes brutos del 25–30%, confirmando la viabilidad del canal especializado. Los líderes del segmento de descuento ampliaron sus marcas propias orgánicas un 30%, democratizando el acceso pero comprimiendo los márgenes de los proveedores. El crecimiento se modera hacia dígitos bajos a medida que la penetración supera el 6,8% de las ventas de alimentos, aunque la premiumización en fórmulas infantiles y jugos prensados en frío sostiene la expansión en valor. El Reino Unido divergió tras el Brexit, ya que los protocolos de Certificado de Inspección añadieron entre tres y cinco días a los envíos desde la UE, impulsando el abastecimiento doméstico a pesar de las primas de coste del 10–15%, lo que paradójicamente fortaleció la economía de las granjas locales al tiempo que fragmentó la logística transfronteriza.
Mercado de Alimentos y Bebidas Orgánicos de Polonia y el Sur de Europa
Polonia lidera el crecimiento con una CAGR del 7,11%, impulsada por los subsidios de la PAC y la mejora del nivel de vida de la clase media. Biedronka y Lidl incrementaron la profundidad de SKU orgánicos un 25% en Varsovia y Cracovia, convirtiendo la certificación en un indicador de salud y estatus. La superficie cultivada se expandió un 8% en 2024, aunque la reducción de rendimientos limitó el crecimiento de la producción al 4%, generando tensión en los precios que, no obstante, sostiene la economía de los agricultores. Francia, Italia y España concentran conjuntamente cerca del 30% de la cuota de mercado gracias a la idoneidad de los cultivos mediterráneos, aunque los obstáculos de asequibilidad provocaron una migración parcial del consumidor hacia productos más económicos durante el pico inflacionario de 2024-2025.
Mercados Europeos más Amplios
Los Países Bajos y Bélgica superan la media en gasto per cápita porque Rotterdam permite reexportaciones eficientes y las instituciones públicas exigen un contenido orgánico del 30% en las comidas escolares, respectivamente. Rusia se rezaga con una penetración inferior al 1% debido a la escasa infraestructura de certificación, aunque los hogares acomodados de Moscú generan una demanda de nicho. El resto de Europa, incluidas Escandinavia y los Balcanes, crece entre un 6% y un 8% a medida que los países candidatos a la adhesión adoptan los estándares de la UE para acceder a los flujos de subsidios.
Panorama regulatorio
La producción y el etiquetado ecológicos en toda la UE se rigen principalmente por el Reglamento (UE) 2018/848 (aplicable desde el 1 de enero de 2022), que establece las normas de producción, los requisitos de certificación y el uso del logotipo ecológico de la UE. Las importaciones ecológicas también operan bajo certificados de inspección electrónicos obligatorios gestionados a través del sistema TRACES de la Comisión Europea, lo que influye en la documentación, los plazos de entrega y los costos de cumplimiento para el suministro no perteneciente a la UE que respalda a marcas y minoristas europeos.
Durante 2025-2026, el trabajo de política se ha centrado en mantener el reglamento ecológico de la UE “preparado para el futuro”, incluidas las discusiones activas sobre la modificación del Reglamento (UE) 2018/848, que abarcan el etiquetado de importaciones de terceros países y las normas de producción (documento del Consejo ST-9152-2026-INIT). Un tema clave con plazo definido es el vencimiento previsto del reconocimiento de equivalencia para los sistemas ecológicos de terceros países el 31 de diciembre de 2026, junto con propuestas para extender el reconocimiento hasta el 31 de diciembre de 2036 con el fin de proteger la continuidad comercial. La agenda política también refleja ajustes en curso relacionados con la decisión del Tribunal de Justicia de la UE en el caso C-240/23 (Herbaria Krauterparadies II), que afecta el uso del logotipo ecológico de la UE en ciertos productos importados.
Análisis de la cadena de valor
La cadena de valor europea de alimentos y bebidas ecológicos abarca desde las granjas certificadas y los grupos de productores, pasando por la recolección y el manejo primario, el procesamiento y envasado, la logística mayorista y de importación, hasta los canales minoristas como supermercados/hipermercados, tiendas de descuento, tiendas especializadas en productos ecológicos y plataformas en línea. El cumplimiento y la escala dependen cada vez más de la infraestructura de importación y trazabilidad de la UE: las importaciones de la UE de productos agroalimentarios ecológicos aumentaron un 6.4% en 2024, hasta 2.64 millones de toneladas, con los Países Bajos, Alemania y Bélgica entre los principales centros de entrada y distribución. Esto refuerza la influencia de los importadores, los organismos de control y la logística downstream en la protección de la integridad del producto.
Los cuellos de botella de ejecución tienden a concentrarse en la “parte media” de la cadena. OrganicTargets4EU destaca las fricciones en la capacidad de procesamiento, la fragmentación logística y los mecanismos de reparto de riesgos, que pueden provocar la degradación de materias primas ecológicas hacia canales convencionales cuando el rendimiento certificado es limitado. Los productos perecederos siguen expuestos a cadenas de frío débiles y herramientas de inventario digitalizadas limitadas. Los minoristas y propietarios de marcas responden mediante una coordinación vertical más estrecha, incluidos programas de abastecimiento regenerativo o certificado a varios años, y mediante inversiones en envasado y vida útil diseñadas para reducir el desperdicio y mejorar las tasas de llenado en los formatos fresco/refrigerado, enlatado y congelado.
Panorama Competitivo
Concentración del Mercado
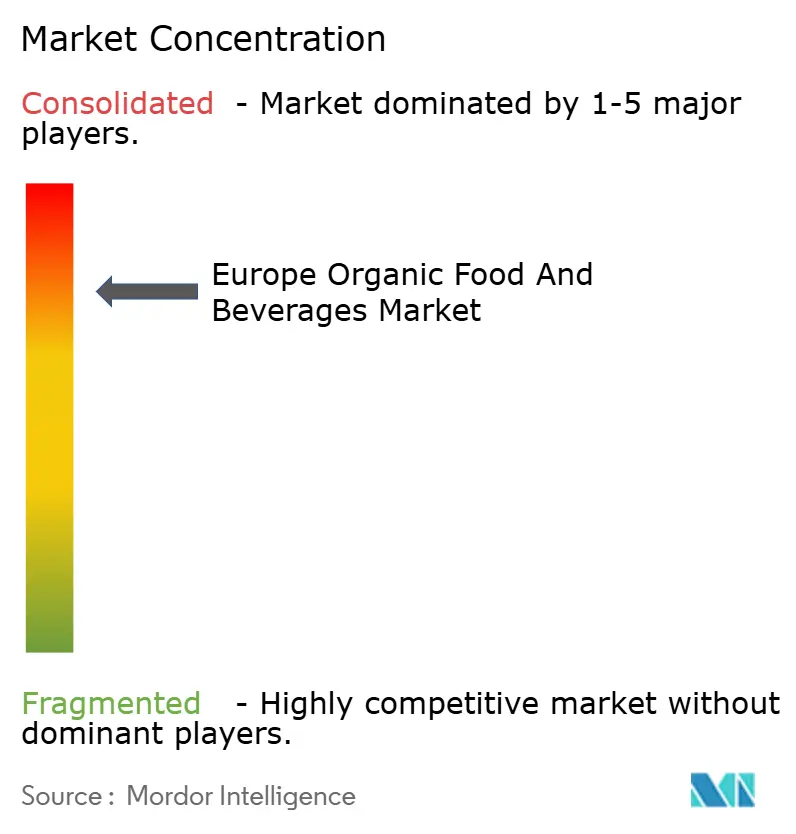
La alta concentración define el mercado europeo de alimentos y bebidas orgánicos. Danone, Nestlé y Arla Foods aprovechan los contratos de agricultura regenerativa que aseguran volúmenes y abren la monetización de créditos de carbono. Danone se fijó como objetivo incorporar a 50.000 granjas en programas basados en resultados para 2030, creando una cobertura duradera de materias primas. Nestlé despliega tecnología blockchain para la trazabilidad en alimentos orgánicos para bebés y líneas de origen vegetal, lo que permite primas del 30 al 40%.
Oatly y Veganz explotan los canales de venta directa al consumidor, las declaraciones funcionales y los insumos de origen regional para conectar con los millennials, con Oatly alcanzando la rentabilidad tras una reducción de costes del 18%. Los fondos de capital privado persiguen marcas de gama media con ingresos de entre 50 y 200 millones de USD, tratando las cadenas de suministro certificadas como activos a prueba de inflación. Aldi y Lidl irrumpen desde abajo con productos orgánicos de marca propia a precios convencionales de gama media, comprimiendo los márgenes de los proveedores entre 3 y 5 puntos.
Los minoristas especializados defienden su cuota mediante surtidos seleccionados y la experiencia del personal, aunque los gigantes en línea erosionan el tráfico igualando el surtido y añadiendo la comodidad de la entrega. La innovación se centra en la tecnología de trazabilidad, con el 40% de las marcas encuestadas desplegando sensores IoT y blockchain como prueba de la cadena de frío. Las fronteras de espacio en blanco incluyen la acuicultura orgánica, la proteína de insectos y la agricultura celular, áreas aún incipientes en regulación y maduras para los primeros participantes.
Líderes de la Industria Europea de Alimentos y Bebidas Orgánicos
-
General Mills, Inc.
-
Nestlé S.A.
-
Danone S.A.
-
Amy's Kitchen, Inc.
-
The Hain Celestial Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Alimentos y Bebidas Orgánicos Empresas cubiertas en este informe
- Danone SA
- Nestlé SA
- Ecotone (Benelux)
- Alnatura Produktions & Handels GmbH
- Arla Foods Amba
- Hipp GmbH & Co Vertrieb KG
- Oatly AB
- Hain Celestial Group (Europe)
- Organic Valley Europe
- Bio-Company GmbH
- Veganz Group AG
- Whole Earth Brands (Europe)
- Refresco Group
- Wessanen (Clipper, Zonnatura)
- Valio Oy
- Rabenhorst Dr. Steinberger GmbH
- Eosta BV
- Berief Food GmbH
- Pukka Herbs Ltd
- Yeo Valley Organic
Oportunidades de mercado y perspectivas futuras
Las inversiones en procesamiento e ingredientes a escala están generando espacios en blanco en alimentos ecológicos convenientes y nutrición funcional, donde los fabricantes pueden convertir la certificación en mayor valor por unidad y mejor utilización del suministro certificado limitado. Ejemplos incluyen la adquisición por parte de FERM FOOD, en marzo de 2026, de una planta de fabricación en Skovlund, Dinamarca, orientada a ampliar la capacidad de ingredientes fermentados a base de plantas hasta 20,000 toneladas al año, y el movimiento de capital de cartera hacia la nutrición natural, como la inversión de 3i en junio de 2026 en Laboratoire Nutergia en Francia. Estos movimientos están en línea con el enfoque del informe en la premiumización y la innovación funcional en bebidas y ofertas afines a la nutrición, al mismo tiempo que abordan puntos de fuga en la cadena de valor mediante la expansión del rendimiento de procesamiento certificado.
Las mejoras operativas también provienen de los esfuerzos de simplificación regulatoria, que son especialmente relevantes para los operadores más pequeños y las cadenas de suministro mixtas. La propuesta de la Comisión Europea publicada el 16 de diciembre de 2025 para revisar el Reglamento Ecológico de la UE, junto con la posición de julio de 2026 de la Comisión de Agricultura y Desarrollo Rural del Parlamento Europeo para actualizar las normas de producción (incluidos umbrales más altos para las exenciones de pequeños operadores), busca reducir la carga administrativa y establecer normas de operación más claras. Por separado, el objetivo de la estrategia De la Granja a la Mesa de la UE de alcanzar un 25% de tierras agrícolas ecológicas para 2030 (con un 11.1% de las tierras agrícolas de la UE siendo ecológicas en 2024) mantiene activos los programas de conversión, agregación y abastecimiento minorista, lo que respalda oportunidades para los proveedores que puedan asegurar insumos certificados mientras cumplen con los requisitos de trazabilidad y documentación tanto para el suministro de la UE como para el dependiente de importaciones.
Desarrollos recientes de la industria en Mercado Europeo de Alimentos y Bebidas Orgánicos
- Junio de 2026: Nestlé completó la adquisición total de la empresa alemana de soluciones alimentarias Yfood, tras mantener una participación del 49% desde 2023. La marca opera en 30 mercados europeos y se está integrando en la división de Nutrición de Nestlé, fortaleciendo su posición en formatos de nutrición funcional y para consumo en movimiento que se superponen con ocasiones de compra premium de productos ecológicos.
- Marzo de 2025: Yeo Valley Organic lanzó su primer producto de carne, hamburguesas de carne de res 100% británica, orgánica, alimentada con pasto y de granjas al aire libre, distribuidas en 362 tiendas Tesco. Este movimiento extiende una importante marca británica de lácteos ecológicos hacia la carne certificada, utilizando la presencia de un minorista nacional para escalar una categoría de proteína de mayor prima, donde el suministro certificado es estructuralmente más limitado.
- Enero de 2024: El Banco Europeo de Inversiones proporcionó 20 millones de USD en financiamiento a la empresa española Heura Foods para apoyar su expansión de proteínas vegetales y aumentar el abastecimiento de soja ecológica de granjas de la UE. El financiamiento apoya cadenas de suministro más cortas y con mayor arraigo regional para las proteínas vegetales ecológicas y reduce la dependencia de insumos importados de larga distancia.
Mercado Europeo de Alimentos y Bebidas Orgánicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los alimentos orgánicos certificados y las bebidas orgánicas vendidos en toda Europa, capturado en formatos de venta minorista convencionales y especializados, así como en canales en línea.
Exclusiones del alcance: Las categorías orgánicas no alimentarias, como los productos de cuidado personal y del hogar, quedan excluidas de este alcance, incluso cuando se venden en los mismos puntos de venta minorista.
Descripción General de la Segmentación
- Tipo de Producto
- Alimentos Orgánicos
- Frutas y Verduras
- Carne, Pescado y Aves de Corral
- Productos Lácteos
- Alimentos Congelados y Procesados
- Otros Alimentos
- Bebidas Orgánicas
- Zumos de Frutas y Verduras
- Basados en Lácteos
- Café
- Té
- Otras Bebidas
- Alimentos Orgánicos
- Por Forma
- Frescos/Refrigerados
- Enlatados
- Congelados
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Tiendas en Línea
- Otros Canales de Distribución
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Bélgica
- Polonia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo con definiciones coherentes y con señales de demanda rastreables en toda Europa. Consultamos fuentes públicas sin acceso restringido, como las estadísticas de FiBL sobre ventas minoristas orgánicas y tierras de cultivo, las series de precios y venta minorista de Eurostat, la regulación orgánica de la UE y la orientación sobre certificación, y los indicadores de suministro de FAOSTAT para cultivos y ganado clave (ya que las restricciones de suministro orgánico a menudo determinan los precios).
Para convertir las señales en un modelo de valor utilizable, también revisamos informes anuales de empresas, presentaciones para inversores, actualizaciones de categorías de minoristas y cobertura de prensa de reputación sobre primas de precios orgánicos y expansión de marcas propias. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para agilizar el análisis financiero de empresas, los análisis de patentes vinculados al procesamiento y envasado orgánico, y para verificar los movimientos de importación y exportación de flujos de productos seleccionados con código orgánico. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchos otros documentos para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas a expertos y encuestas con minoristas, productores orgánicos, procesadores, distribuidores, especialistas en certificación y asesores de la industria alimentaria en toda Europa. Utilizamos las respuestas para evaluar las participaciones por canal, los movimientos de precios, la penetración de marcas propias, las brechas de suministro y los cambios en la demanda, y luego verificamos las respuestas poco claras con evidencia documental antes del análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C: 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda minorista orgánica se reconstruye utilizando señales de consumo a nivel europeo, series de precios y combinación de categorías, y luego se divide entre alimentos orgánicos y bebidas orgánicas en línea con los patrones de compra observados. Para mantener el total realista, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como puntos de precio en estantes muestreados multiplicados por volúmenes probables, verificaciones de canales de distribuidores y controles de razonabilidad de ingresos para una lista corta de carteras orgánicas visibles. Si la diferencia parece demasiado amplia, ajustamos los totales en consecuencia.
Los insumos utilizados en el modelo incluyen las primas de precios orgánicos frente a los convencionales, los cambios vinculados a la inflación en las compras unitarias, la tasa de expansión de la compra de comestibles en línea para cestas orgánicas, las tendencias de tierras de cultivo orgánicas y de conversión, y la penetración de marcas propias en los principales formatos minoristas. Los pronósticos se elaboran mediante análisis de escenarios porque la demanda es sensible a los presupuestos de los hogares y a los movimientos de precios de los minoristas, y alineamos los pesos de los escenarios con lo que los entrevistados esperan en cuanto a elasticidad premium y disponibilidad de suministro. Cuando aparecen brechas de abajo hacia arriba, como la visibilidad limitada de tiendas especializadas más pequeñas, imputamos la porción faltante a partir de las participaciones de canal y la verificamos con los puntos de referencia de gasto orgánico a nivel de país.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante triangulación entre el resultado del modelo, los puntos de referencia independientes de venta minorista orgánica y las verificaciones prácticas de las entrevistas. Revisamos anomalías como saltos repentinos en el gasto implícito, divisiones inusuales por país o crecimiento impulsado por precios que no coincide con la inflación observada, y luego los supuestos se reelaboran y se vuelven a probar antes de la aprobación final.
Un segundo analista revisa la lógica, las fórmulas y la continuidad año a año para que los errores se detecten a tiempo y se expliquen con claridad. Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por eventos materiales como cambios regulatorios importantes, fuertes oscilaciones de la inflación o cambios significativos en los precios orgánicos de los minoristas. Antes de la entrega, realizamos una revisión final para garantizar que las últimas señales disponibles públicamente se reflejen en las tablas y el comentario.
Tamaño del Mercado Europeo de Alimentos y Bebidas Orgánicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden variar porque las fuentes no siempre rastrean los mismos puntos de venta y a menudo aplican diferentes momentos de conversión de divisas, bases de precios y cobertura de países dentro de Europa. Algunas también mezclan las ventas minoristas con medidas más amplias de la cadena de valor, lo que puede hacer que el número parezca mayor incluso si el consumo no lo es.
Las categorías orgánicas no alimentarias, como el cuidado personal, a menudo se agrupan en los totales más amplios del mercado orgánico, y ese elemento queda fuera del alcance de Mordor Intelligence para este informe, lo que mantiene la estimación centrada en el valor del consumo de alimentos y bebidas en Europa. Las diferencias también provienen de cómo se manejan las primas de precios durante los períodos inflacionarios, ya que un modelo puede mantener las primas estables mientras otro las escala con los precios a nivel de categoría. La cadencia de actualización también puede diferir cuando se publican nuevos datos minoristas de países, lo que desplaza las estimaciones anuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 72,15 mil millones de USD (2025) | |
| Asociación de la Industria A | 64,10 mil millones de USD (2024) | Reportado como ventas minoristas orgánicas en Europa en euros y luego convertido, lo que puede subestimar el valor frente a un año base en USD más reciente, y se presenta como un total solo de venta minorista sin la misma lógica de división de categorías utilizada para alimentos frente a bebidas. |
| Informe Gubernamental B | 58,50 mil millones de USD (2024) | Utiliza una definición amplia de ventas del mercado orgánico de la UE que puede mezclar alimentos con otros productos orgánicos, y la estimación está vinculada al marco de la UE-27 en lugar de una visión más amplia de Europa, lo que desplaza la cobertura de países y el total resultante. |
La tabla muestra que las mayores brechas provienen de lo que se contabiliza dentro del total orgánico, qué año y moneda se utilizan, y si Europa se trata como solo la UE o como una cesta regional más amplia. Al mantener los insumos vinculados a señales observables de demanda minorista, una cobertura de categorías clara y verificaciones de precios y canales repetibles, el valor final resulta más fácil de conciliar con los patrones de gasto del mundo real.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de alimentos y bebidas orgánicos?
El mercado se valora en 75,28 mil millones de USD en 2026 y se prevé que alcance los 97,32 mil millones de USD en 2031.
¿Qué categoría de producto crece más rápido, los Alimentos Orgánicos o las Bebidas Orgánicas?
Se proyecta que las Bebidas Orgánicas crezcan a una CAGR del 6,78% hasta 2031, superando a los Alimentos Orgánicos.
¿Qué formato está expandiéndose más rápidamente?
Se prevé que los productos orgánicos enlatados aumenten a una CAGR del 7,18% a medida que mejoran las tecnologías de vida útil.
¿Qué país lidera las ventas regionales y cuál es el de mayor crecimiento?
Alemania lidera con el 35,31% del valor de 2025, mientras que Polonia es la de mayor expansión con una CAGR del 7,11% hasta 2031.