
Tamaño y Participación del Mercado de Probióticos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
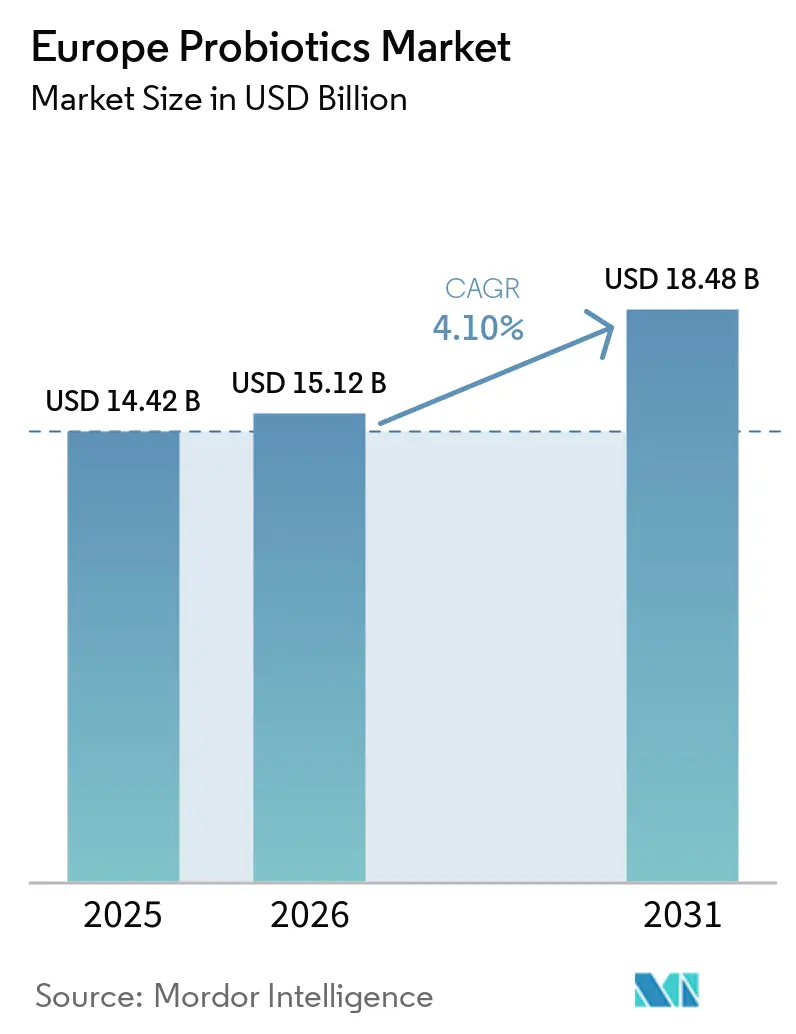
| Tamaño del mercado en el año base (2025) | 14.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.10 % |
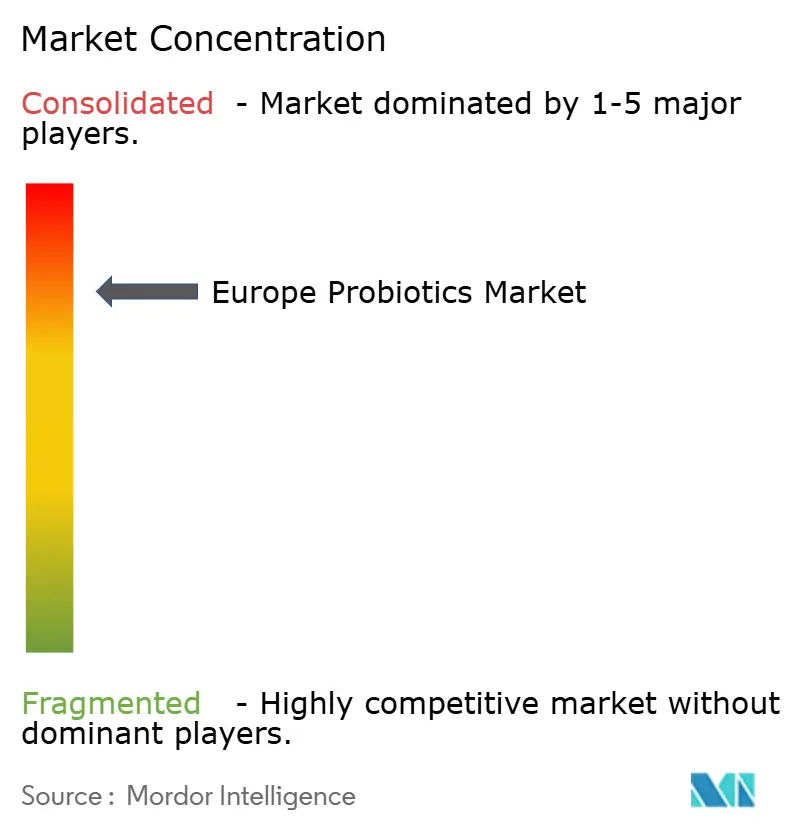
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Probióticos en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de probióticos en Europa crezca de 14,42 mil millones de USD en 2025 a 15,12 mil millones de USD en 2026, y se prevé que alcance los 18,48 mil millones de USD en 2031 a una CAGR del 4,10% durante el período 2026-2031. Esta categoría madura depende ahora de la selección de cepas respaldada por la ciencia, dossieres de seguridad más estrictos y una comunicación al consumidor más precisa, en lugar de promociones genéricas. La demanda sigue anclada en los lácteos fermentados tradicionales, aunque la innovación orientada en suplementos y alimentos estables a temperatura ambiente está ampliando la penetración en distintos grupos de edad y ocasiones de consumo. Los principales proveedores aprovechan bibliotecas de cepas consolidadas y un profundo conocimiento regulatorio para mantener su poder de licenciamiento, mientras que los minoristas adoptan estrategias de marca propia para proteger sus márgenes. Los canales en línea, el asesoramiento farmacéutico y la creciente conciencia sobre la salud preventiva sostienen conjuntamente ganancias de volumen constantes y fomentan formatos premium que prometen resultados clínicamente documentados.
Conclusiones Clave del Informe
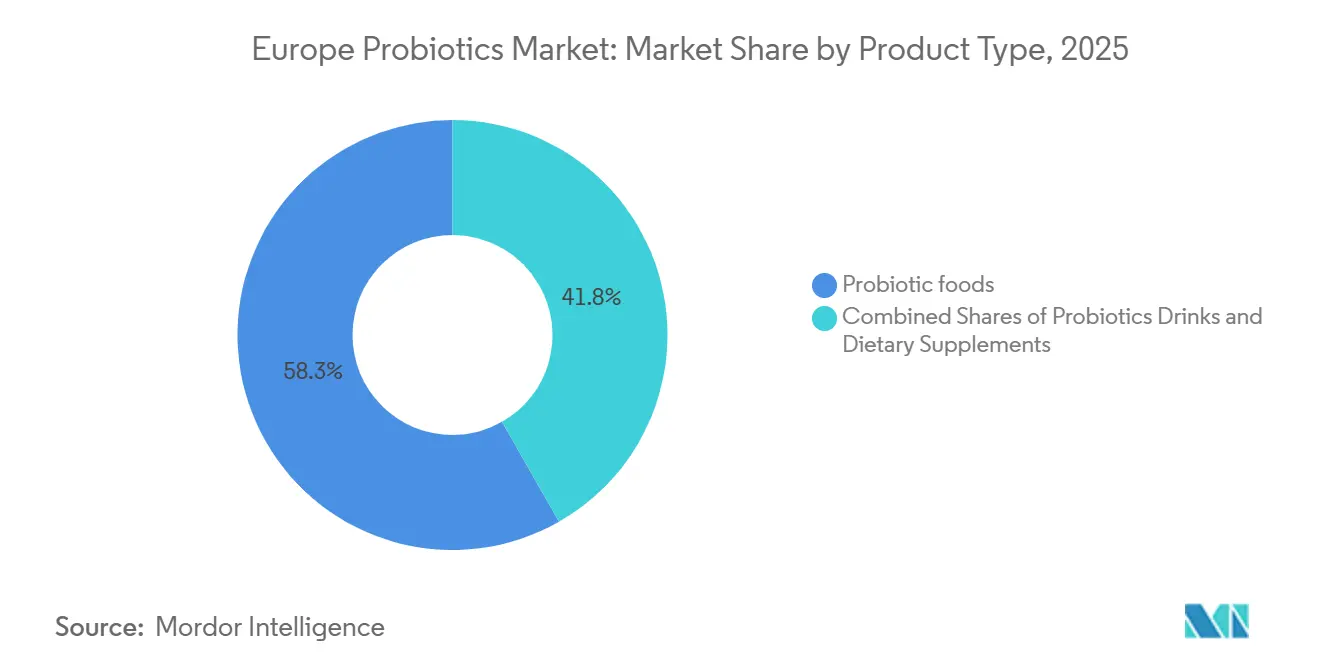
- Por tipo de producto, los alimentos probióticos contribuyeron con el 58,25% de los ingresos en 2025, mientras que los suplementos dietéticos avanzan a una CAGR del 5,28% hasta 2031.
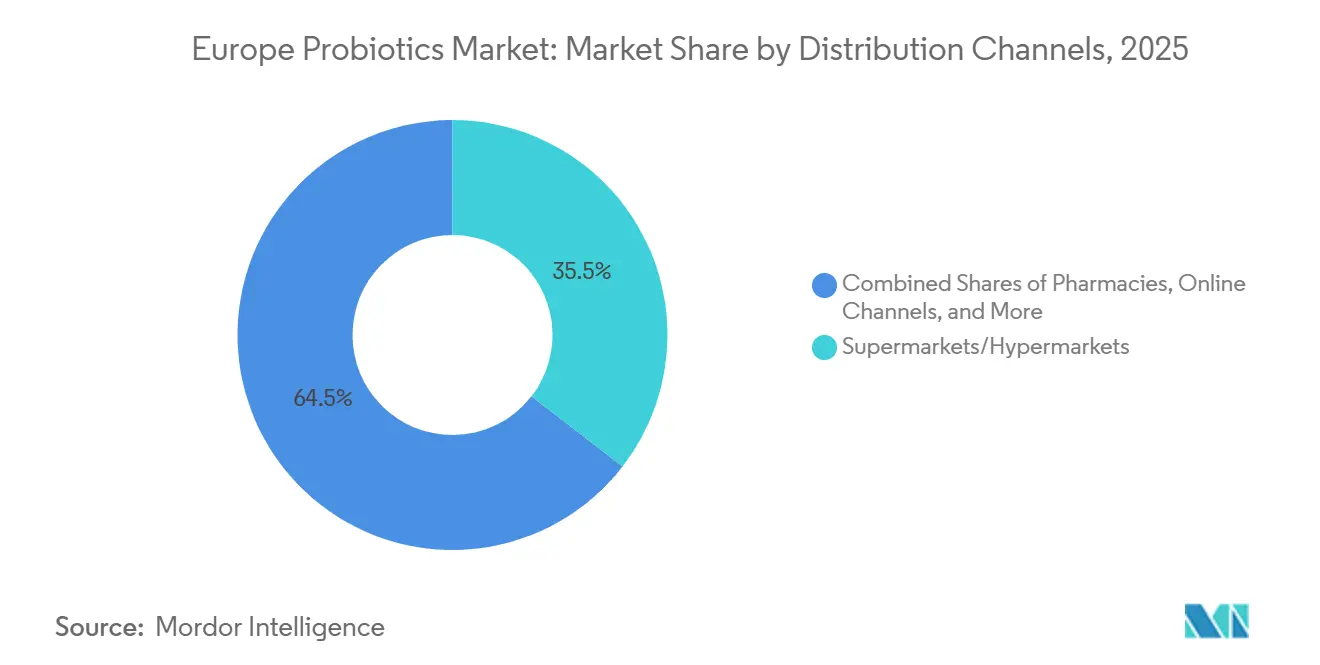
- Por canal de distribución, los supermercados e hipermercados lideraron con el 35,48% de las ventas en 2025; se prevé que las farmacias y droguerías registren la CAGR más rápida del 5,68%.
- Por geografía, el Reino Unido representó el 52,31% de los ingresos en 2025, mientras que Alemania está proyectada para crecer a una CAGR del 5,38%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~)% de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Enfoque del Consumidor en la Microbiota Intestinal para la Inmunidad, la Digestión y el Bienestar Mental | +1.2% | Global, con mayor adopción en el Reino Unido, Alemania y Países Bajos | Mediano plazo (2-4 años) |
| Alto Consumo de Probióticos a Base de Lácteos | +0.9% | Francia, Italia, España, Alemania (tradiciones de lácteos fermentados) | Largo plazo (≥ 4 años) |
| Cambio hacia Alimentos y Bebidas Funcionales | +0.8% | Reino Unido, Alemania, Países Bajos, Países Nórdicos | Mediano plazo (2-4 años) |
| Creciente Prevalencia de Enfermedades Asociadas al Estilo de Vida como la Obesidad y los Trastornos Digestivos | +0.7% | Global, con mayor incidencia en el Reino Unido, Alemania y España | Largo plazo (≥ 4 años) |
| Sólida Infraestructura Minorista, Incluidos Supermercados y Comercio Electrónico | +0.6% | Reino Unido, Alemania, Francia, Países Bajos (redes minoristas maduras) | Corto plazo (≤ 2 años) |
| Afinidad Cultural por los Alimentos Fermentados | +0.5% | Francia, Italia, España, Grecia (regiones de dieta mediterránea) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en la Microbiota Intestinal para la Inmunidad, la Digestión y el Bienestar Mental
La investigación sobre el eje intestino-cerebro ha redefinido los probióticos, elevándolos de simples auxiliares digestivos a intervenciones con beneficios multisistémicos. Estudios revisados por pares han asociado cepas probióticas específicas con la reducción de la ansiedad, la mejora del rendimiento cognitivo y el fortalecimiento de la función inmunitaria. Un metaanálisis de 2024 publicado en Nutrients reveló que las cepas de Lactobacillus y Bifidobacterium influyen en la producción de citocinas y en la síntesis de ácidos grasos de cadena corta. Estos mecanismos son esenciales para la inmunidad de la mucosa y la disponibilidad de precursores de neurotransmisores. Este creciente conjunto de evidencias está moldeando el comportamiento del consumidor: el 25% de los adultos del Reino Unido consume bebidas probióticas con regularidad, cifra que asciende al 39% entre las personas de 55 años en adelante, un grupo demográfico centrado en estrategias de salud preventiva, según YouGov UK 2025. La convergencia de los discursos sobre bienestar mental y salud inmunitaria, impulsada por una mayor conciencia sanitaria en la era pospandémica, posiciona la optimización de la microbiota intestinal como un factor clave de crecimiento. Esta tendencia es especialmente destacada en mercados donde los sistemas sanitarios fomentan la nutrición preventiva. Sin embargo, la ausencia de declaraciones aprobadas por la EFSA (Autoridad Europea de Seguridad Alimentaria) para efectos psicobióticos o inmunomoduladores restringe el lenguaje de marketing. En consecuencia, las marcas recurren a mensajes indirectos y resúmenes clínicos de terceros en lugar de declaraciones directas en el envase.
Alto Consumo de Probióticos a Base de Lácteos
Los productos lácteos fermentados ocupan un lugar destacado en la dieta europea, combinando la tradición con beneficios funcionales que existían mucho antes de que surgiera la ciencia moderna de los probióticos. Según datos longitudinales de la Investigación Prospectiva Europea sobre Cáncer y Nutrición, el consumo de yogur en poblaciones mediterráneas está asociado a una reducción del 24% en el riesgo de fractura de cadera, con cada porción de 200 gramos asociada a una disminución del 10-15% en la incidencia de fracturas. Los participantes italianos en el grupo de mayor consumo de yogur, aproximadamente 85-98 gramos al día, mostraron un riesgo un 35% menor de cáncer colorrectal. Los investigadores atribuyen este beneficio a los efectos combinados del calcio, las proteínas y los cultivos vivos, en lugar de a los probióticos por sí solos. Estos hallazgos epidemiológicos refuerzan la confianza del consumidor en los productos lácteos, incluso cuando las alternativas de origen vegetal ganan impulso. Francia, Italia y España dominan colectivamente el mercado de lácteos fermentados, impulsado por el éxito minorista de yogures de marca y quesos frescos, ambos percibidos como intrínsecamente saludables. Sin embargo, los fabricantes se enfrentan al reto de convertir esta preferencia cultural en productos funcionales de precio premium sin alienar a los consumidores conscientes del coste, que perciben el yogur como un producto básico cotidiano y no como un suplemento premium.
Cambio hacia Alimentos y Bebidas Funcionales
Los consumidores europeos muestran una creciente disposición a pagar más por alimentos que ofrezcan beneficios para la salud más allá de la nutrición básica. Una encuesta de YouGov realizada en 2025 indicó que el 58% de los encuestados del Reino Unido prioriza los ingredientes naturales u orgánicos al adquirir alimentos y bebidas. Esta preferencia también incluye productos de consumo diario como cereales de desayuno, barritas energéticas y kombucha que incorporan probióticos. En consecuencia, los proveedores de probióticos están ampliando su oferta desde los productos lácteos refrigerados tradicionales hacia categorías estables a temperatura ambiente. Para ello, utilizan tecnologías de microencapsulación para proteger los cultivos vivos durante el horneado y prolongar la vida útil. En Alemania y los Países Bajos, los productos de panadería y los cereales de desayuno enriquecidos con probióticos están ganando terreno, impulsados por la aceptación de los consumidores de declaraciones funcionales respaldadas científicamente. El mercado de bebidas funcionales, que incluye bebidas a base de lácteos como el kéfir y alternativas no lácteas como los batidos probióticos a base de avena, está atrayendo inversiones de capital de riesgo y fomentando la innovación de marca propia. Los minoristas consideran cada vez más este segmento como un área de crecimiento rentable. Sin embargo, el crecimiento de los alimentos funcionales está limitado por las restrictivas aprobaciones de declaraciones de la Autoridad Europea de Seguridad Alimentaria (EFSA)[1]. Estas limitaciones impiden que las marcas destaquen beneficios específicos, dificultando la diferenciación de sus productos respecto a las ofertas convencionales.
Creciente Prevalencia de Enfermedades Asociadas al Estilo de Vida como la Obesidad y los Trastornos Digestivos
A medida que la diabetes tipo 2, la enfermedad inflamatoria intestinal y las afecciones relacionadas con la obesidad se vuelven más prevalentes, tanto los médicos como los responsables de salud pública recurren a intervenciones dietéticas orientadas a remodelar la microbiota intestinal. Numerosos metaanálisis han establecido una conexión entre el consumo regular de yogur y un menor riesgo de desarrollar diabetes tipo 2. Además, estudios mecanísticos, destacados en BMC Medicine, indican que ciertas cepas probióticas pueden mejorar la sensibilidad a la insulina y reducir la inflamación sistémica. En junio de 2025, el 22% de los adultos del Reino Unido manifestó preocupación por la asequibilidad de los alimentos, poniendo de manifiesto el choque entre los objetivos de salud y las realidades financieras. Este escenario ha impulsado la demanda de opciones probióticas económicas. Entre ellas se incluyen yogures enriquecidos y suplementos de marca blanca que ofrecen beneficios para la salud sin un precio elevado. En Alemania, el sector farmacéutico generó aproximadamente 173 millones de USD en ventas de probióticos orientados a problemas digestivos. Esto subraya una tendencia sanitaria más amplia en la que los probióticos de venta libre son rutinariamente recomendados para afecciones como el síndrome del intestino irritable y la diarrea asociada a antibióticos, según señala la Oficina Federal de Protección al Consumidor y Seguridad Alimentaria. El impulso hacia los probióticos es especialmente pronunciado entre las poblaciones de mayor edad, donde los retos derivados de la polifarmacia y sus efectos secundarios gastrointestinales hacen que sean más receptivas a soluciones probióticas con respaldo científico.
Análisis del Impacto de las Restricciones*
| Restricciones | (~)% de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de Investigación y Desarrollo | -0.8% | Global, con presión aguda sobre los proveedores de ingredientes de pequeño y mediano tamaño | Largo plazo (≥ 4 años) |
| Competencia de Productos Alternativos de Salud | -0.6% | Reino Unido, Alemania, Países Bajos (mercados de suplementos maduros) | Mediano plazo (2-4 años) |
| Falta de Conciencia del Consumidor en Algunas Regiones | -0.5% | Polonia, Rusia, Resto de Europa (mercados del Este y periféricos) | Mediano plazo (2-4 años) |
| Desafíos Regulatorios y Restricciones en las Declaraciones de Productos | -0.7% | A escala de la UE, regulado por la Autoridad Europea de Seguridad Alimentaria; aplicación nacional fragmentada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Investigación y Desarrollo
La introducción de una nueva cepa probiótica en el mercado europeo requiere importantes inversiones plurianuales en caracterización de cepas, documentación de seguridad y ensayos controlados aleatorizados que cumplan los estrictos estándares de la Autoridad Europea de Seguridad Alimentaria. Este proceso regulatorio otorga ventaja a los proveedores de ingredientes multinacionales, como Novonesis y DSM-Firmenich, que pueden distribuir los costes de investigación y desarrollo entre sus operaciones globales y aprovechar sus bibliotecas de cepas existentes. Por otro lado, los actores más pequeños se enfrentan a una difícil decisión: o bien licencian cepas ya establecidas, lo que reduce los márgenes debido a las regalías, o bien invierten en el desarrollo de cepas propias, una apuesta de alto riesgo con retornos inciertos. La fusión de Chr. Hansen y Novozymes en Novonesis en noviembre de 2024 pone de manifiesto el énfasis de la industria en la escala. Como resultado de esta consolidación, Novonesis cuenta ahora con el catálogo de cepas más amplio y la mayor experiencia regulatoria integral de la industria. Las marcas dirigidas a mercados nicho, como los probióticos pediátricos o los psicobióticos, se enfrentan a desafíos adicionales. Sin la posibilidad de realizar declaraciones directas, deben depender del marketing indirecto y de avales de terceros, lo que incrementa significativamente los costes de captación de clientes.
Competencia de Productos Alternativos de Salud
Los prebióticos, postbióticos y simbióticos están ganando reconocimiento como alternativas científicamente validadas que abordan algunos de los desafíos regulatorios y de formulación asociados a los probióticos vivos. Los prebióticos, que son fibras no digeribles que promueven selectivamente las bacterias intestinales beneficiosas, cuentan con declaraciones aprobadas por la Autoridad Europea de Seguridad Alimentaria para la salud digestiva. Eliminan la necesidad de refrigeración o pruebas de viabilidad, simplificando los procesos de cadena de suministro y prolongando la vida útil. Los postbióticos, que consisten en metabolitos y fragmentos celulares procedentes de la fermentación probiótica, emergen como una opción estable y resistente al calor para los alimentos funcionales. Los primeros estudios clínicos sugieren que sus efectos inmunomoduladores son comparables a los de los cultivos vivos. Los simbióticos, que combinan prebióticos y probióticos en una sola formulación, atraen a los consumidores que buscan soluciones integrales para la salud intestinal, pero se enfrentan a las mismas limitaciones en cuanto a declaraciones que los probióticos por sí solos. Esta dinámica competitiva es evidente en los surtidos minoristas, donde la gama de productos para la salud digestiva se ha ampliado para incluir diversos mecanismos, reduciendo la visibilidad y las tasas de prueba de las referencias probióticas tradicionales. Para justificar precios premium frente a las alternativas prebióticas o postbióticas, las marcas deben enfatizar los resultados clínicos específicos de cada cepa e innovar con formatos como gominolas masticables o comprimidos efervescentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Suplementos Superan a los Lácteos TradicionalesEn 2025, los Alimentos Probióticos en Europa mantuvieron una cuota de mercado del 58,25%, impulsada principalmente por la amplia disponibilidad de yogur, lácteos fermentados y cereales de desayuno enriquecidos en los puntos de venta minorista. El yogur sigue siendo la subcategoría líder, respaldado por años de confianza del consumidor y una declaración aprobada exclusivamente por la Autoridad Europea de Seguridad Alimentaria (EFSA) que vincula sus cultivos con una mejor digestión de la lactosa. En Alemania y los Países Bajos, los productos de panadería y los cereales de desayuno enriquecidos con probióticos están ampliando su presencia. Las tecnologías de microencapsulación permiten que estos productos mantengan la estabilidad a temperatura ambiente, soporten las temperaturas de horneado y logren una mayor vida útil. Las fórmulas infantiles y los alimentos para bebés que contienen cepas probióticas como Bifidobacterium lactis se someten a rigurosas evaluaciones de seguridad por parte de la Autoridad Europea de Seguridad Alimentaria, lo que exige a los fabricantes proporcionar datos de seguridad específicos de cada cepa para poblaciones vulnerables.
Los Suplementos Dietéticos son el segmento de mayor crecimiento, con una CAGR proyectada del 5,28% hasta 2031. Este crecimiento está respaldado por el modelo de distribución centrado en farmacias de Alemania y el creciente interés de los consumidores en soluciones específicas para la salud intestinal. En 2025, los suplementos probióticos orientados a la salud digestiva generaron 173 millones de USD en ventas, lo que representa aproximadamente el 8% del mercado de suplementos en farmacias y crece a un ritmo anual del 7%, según la Oficina Federal de Protección al Consumidor y Seguridad Alimentaria[2]. Las innovaciones en formatos como cápsulas de liberación retardada, comprimidos efervescentes y formulaciones de cepa única con alto recuento de UFC están permitiendo a las marcas establecer precios premium y diferenciarse con evidencia clínica. Las Bebidas Probióticas, que incluyen opciones lácteas como el kéfir y alternativas no lácteas como las bebidas de avena y coco, ocupan una posición de nicho. Las opciones no lácteas están ganando popularidad entre los consumidores intolerantes a la lactosa y veganos, pero aún representan una menor proporción del volumen total. El cambio hacia los suplementos refleja una tendencia más amplia de consumidores que consideran cada vez más la salud intestinal como un enfoque terapéutico proactivo, prefiriendo cápsulas recomendadas por farmacéuticos sobre los productos lácteos refrigerados tradicionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canales de Distribución:
Las Farmacias Ganan TerrenoEn 2025, los supermercados e hipermercados representaron el 35,48% del valor del mercado, impulsados por su amplia afluencia de clientes y sus frecuentes actividades promocionales. Sin embargo, los estrechos umbrales de margen y la intensa competencia de las marcas propias limitan su crecimiento general. Por el contrario, las farmacias y droguerías ofrecen credibilidad y asesoramiento personalizado, lo que atrae a los consumidores que enfrentan problemas delicados como preocupaciones digestivas o de inmunidad. Este canal lidera con una CAGR del 5,68% hasta 2031 y ya representa una parte significativa de la facturación de suplementos en Alemania.
Los farmacéuticos desempeñan un papel crucial al validar la selección de cepas, recomendar dosis y asesorar sobre los períodos de uso. Su experiencia cierra eficazmente la brecha dejada por la Autoridad Europea de Seguridad Alimentaria, que aún no ha autorizado declaraciones explícitas de beneficios. Al mismo tiempo, las plataformas en línea están aprovechando esta brecha de asesoramiento ofreciendo consultas con telefarmacéuticos, reposiciones por suscripción y resúmenes detallados de ensayos para reforzar la confianza del consumidor. A medida que las cadenas de supermercados racionalizan sus referencias y se orientan hacia productos de marca propia de menor coste, los probióticos terapéuticos de alto margen se están trasladando cada vez más a los canales profesionales. Esta transición no solo impulsa la cuota de las farmacias en el mercado de probióticos en Europa, sino que también refuerza su influencia sobre las estrategias de formulación de las marcas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Probióticos en el Reino Unido
En 2025, el Reino Unido representó el 52,31% de los ingresos regionales, respaldado por marcas bien consolidadas como Yakult, Actimel y Biomel. Estas marcas han construido décadas de fidelidad del consumidor a través de mensajes coherentes y una amplia disponibilidad en el comercio minorista. Una encuesta de YouGov realizada en 2025 reveló que el 25% de los adultos del Reino Unido consume regularmente bebidas probióticas, cifra que aumenta al 39% entre las personas de 55 años o más, un segmento demográfico que prioriza la salud digestiva y el apoyo inmunológico. Sin embargo, el mercado del Reino Unido enfrenta desafíos económicos: en junio de 2025, el 22% de los adultos expresó preocupación por la asequibilidad de los alimentos, lo que podría limitar la adopción de productos probióticos de precio premium. La confianza en la Agencia de Normas Alimentarias (FSA) se mantiene alta, con un rango de entre el 64% y el 66%, lo que proporciona una base regulatoria para futuras aprobaciones de declaraciones de propiedades saludables[3]. No obstante, la alineación de la FSA con las normas de la Autoridad Europea de Seguridad Alimentaria restringe el alcance para la innovación en declaraciones de propiedades saludables.
Mercado de Probióticos en el Reino Unido y Alemania
Con una penetración del 65% en supermercados y un 18% de ventas en línea, la madura infraestructura minorista del Reino Unido sirve como campo de pruebas ideal para innovaciones como los aperitivos probióticos estables a temperatura ambiente y los servicios de suplementos por suscripción. Se proyecta que Alemania alcance la tasa de crecimiento más alta entre las principales geografías, con una CAGR del 5,38% hasta 2031. Este crecimiento está impulsado por un modelo de distribución centrado en farmacias y una preferencia cultural por la suplementación basada en evidencia. El predominio de las farmacias proporciona un aval clínico implícito y respalda los precios premium, ya que los consumidores perciben los productos recomendados por farmacéuticos como más fiables que las alternativas de supermercado.
Mercados Europeos más Amplios
El marco regulatorio de Alemania, gestionado por la Oficina Federal de Protección al Consumidor y Seguridad Alimentaria, aplica estrictas normas de calidad. Estas normas elevan las barreras de entrada, pero también refuerzan la confianza del consumidor. Francia, Italia y España concentran conjuntamente una participación significativa en el consumo de lácteos fermentados. Por ejemplo, el consumo de yogur en Italia se asocia con un riesgo un 35% menor de cáncer colorrectal, lo que refuerza los beneficios para la salud de esta categoría. En contraste, Rusia, los Países Bajos y Polonia presentan un menor consumo per cápita de probióticos debido a la escasa concienciación y la sensibilidad al precio. Sin embargo, el creciente interés en la salud preventiva y una infraestructura minorista en expansión indican un potencial de crecimiento a medio plazo. La categoría «Resto de Europa» incluye mercados diversos con entornos regulatorios y niveles de concienciación del consumidor variables. Estas diferencias requieren estrategias localizadas que equilibren los mensajes clínicos con la asequibilidad.
Panorama regulatorio
Los probióticos en Europa están regulados por normas de seguridad alimentaria y de declaraciones a nivel de la UE, y la Autoridad Europea de Seguridad Alimentaria (EFSA) proporciona los dictámenes científicos que sustentan la estrategia de marketing y de expedientes. En virtud del Reglamento (CE) n.º 1924/2006, el término "probiótico" se trata comúnmente como una declaración de propiedades saludables implícita a nivel de la UE, y las declaraciones de propiedades saludables sobre probióticos autorizadas en la UE siguen siendo extremadamente limitadas, con la excepción de larga data en torno a los cultivos vivos del yogur y la digestión de la lactosa, que da forma a cómo las marcas posicionan los lácteos fermentados frente a los suplementos.
Las vías de aprobación de cepas y las obligaciones de etiquetado también están influenciadas por el marco de Nuevos Alimentos (Reglamento (UE) 2015/2283) y por la lista de la Unión mantenida por la Comisión Europea, que puede exigir autorización cuando un microorganismo o su preparación no cuenta con un uso previo a 1997 que califique. Un punto de referencia concreto de 2026 es el Reglamento de Ejecución (UE) 2026/391 de la Comisión (23 de febrero de 2026), que modificó las condiciones de uso y los requisitos de etiquetado para el nuevo alimento Akkermansia muciniphila pasteurizada tras una evaluación de seguridad positiva para edades de 12 a menos de 18 años. En paralelo, actualizaciones como el Reglamento de Ejecución (UE) 2025/1560 de la Comisión (30 de julio de 2025), que modifica las condiciones de las declaraciones de propiedades saludables permitidas en el anexo del Reglamento (UE) n.º 432/2012, refuerzan la carga de cumplimiento en torno a la redacción precisa y las condiciones de uso, empujando a las empresas hacia expedientes armonizados a nivel de la UE mientras navegan prácticas de aplicación nacional desiguales.
Panorama Competitivo
El mercado muestra un dominio significativo por parte de los principales proveedores. En 2024, Novonesis surgió como resultado de la fusión entre Chr. Hansen y Novozymes, combinando la amplia experiencia clínica de Chr. Hansen con las avanzadas capacidades de fermentación de Novozymes. Esta colaboración ha creado un repositorio de cepas sin igual en amplitud y profundidad. De manera similar, DSM-Firmenich, constituida en 2023, está aprovechando su capacidad para integrar los conocimientos del consumidor impulsados por la perfumería con la eficiencia de la fermentación, lo que permite a la empresa acelerar su entrada al mercado y lograr economías de escala.
Los actores de tamaño medio están contribuyendo al panorama competitivo con sus estrategias únicas. BioGaia experimentó un aumento del 15% en las ventas durante el tercer trimestre de 2024, alcanzando 281,8 millones de SEK (27 millones de USD). Este crecimiento fue impulsado por la sólida confianza de los prescriptores en su producto Lactobacillus reuteri, particularmente para el tratamiento del cólico pediátrico. En contraste, Probi registró una caída del 19% en los ingresos durante el mismo trimestre, lo que puso de manifiesto su excesiva dependencia de una base de clientes limitada y destacó los riesgos asociados a la rotación en estanterías. Las marcas emergentes como OptiBac y Winclove están sorteando las barreras del comercio masivo adoptando modelos de venta directa al consumidor, promoviendo los beneficios de cepas de nicho y formando alianzas estratégicas con profesionales de la salud.
Los avances tecnológicos, incluida la microencapsulación, el descubrimiento guiado por genómica y la selección de cepas habilitada por inteligencia artificial, son ahora fundamentales para determinar qué empresas pueden obtener regalías premium. Sin embargo, a pesar del impulso hacia la innovación, la postura conservadora de la Autoridad Europea de Seguridad Alimentaria (EFSA) respecto a la aprobación de declaraciones sigue limitando los esfuerzos de marketing explícito. Este entorno regulatorio favorece a las empresas que pueden invertir en ensayos clínicos plurianuales y mantener dossieres europeos armonizados. La capacidad de equilibrar una innovación ambiciosa con el cumplimiento normativo se ha convertido en un factor determinante para el éxito competitivo en el mercado europeo de probióticos.
Líderes de la Industria de Probióticos en Europa
-
Danone S.A.
-
Bio-K Plus International Inc.
-
PepsiCo Inc. (KeVita)
-
Nestlé S.A.
-
Yakult Honsha Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Probióticos en Europa Empresas cubiertas en este informe
- Danone S.A.
- Nestlé S.A.
- Yakult Honsha Co., Ltd.
- Chr. Hansen/Novonesis
- Archer Daniels Midland Company(ADM)
- Probi AB
- BioGaia AB
- Winclove Probiotics
- OptiBac Probiotics
- AB-Biotics
- Institut AllergoSan (OMNi-BiOTiC)
- Lallemand Health Solutions
- DSM-Firmenich
- IFF Health
- Novozymes A/S
- Sacco System
- Lesaffre International
- General Mills Inc.
- PepsiCo Inc. (KeVita)
- Morinaga Milk Industry
- Reckitt Benckiser Group (Bio-Kult)
- Sanofi SA (Enterogermina)
- Teva Pharmaceutical Industries
- Procter and Gamble Company (Align)
- Church and Dwight Co. Inc. (Culturelle)
Lea el análisis de las empresas de mercado de probióticos en europa
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo consiste en ampliar la penetración más allá de los lácteos refrigerados, trasladando la credibilidad de las cepas a alimentos, bebidas y formatos de suplementos aptos para consumir sobre la marcha estables a temperatura ambiente, apoyándose en tecnologías ya existentes en el mercado como la microencapsulación y la liberación retardada. La categoría también muestra margen para propuestas específicas por afección lideradas por farmacias (comodidad digestiva, uso asociado a antibióticos, salud femenina y envejecimiento saludable), donde el asesoramiento farmacéutico y la educación detallada del producto ayudan a compensar las declaraciones restringidas en el envase, en línea con el desplazamiento del canal europeo hacia farmacias y droguerías.
El trabajo liderado por la industria para reformular el debate político también ofrece una vía más clara para el desarrollo del mercado. En junio de 2026, IPA Europe lanzó la plataforma Probiotic Value Insights y presentó una evaluación socioeconómica que indica que un aumento del 1% en el uso de probióticos podría generar un impacto económico anual de 10.000 millones de euros en toda la UE, reforzando el caso de negocio para una adopción más amplia en entornos orientados a la prevención. La asociación también ha participado en el proceso de política de la UE (incluidos temas de consulta de la Biotech Act II) para defender un marco más claro y armonizado, como una lista positiva autorizada de cepas, que reduciría la fragmentación derivada de los diferentes enfoques de los Estados miembros respecto al uso del término "probiótico" en las etiquetas. El trabajo de cumplimiento en materia de embalaje vinculado a la sostenibilidad, incluida la orientación de la industria en torno al Reglamento de Envases y Residuos de Envases, añade otra palanca de implementación al empujar a las marcas hacia envases rediseñados y cadenas de suministro de fermentación más eficientes, manteniendo la viabilidad de los cultivos y la trazabilidad.
Desarrollos recientes de la industria en Mercado de Probióticos en Europa
- Mayo de 2026: Yakult European R&D Center B.V. inició operaciones completas en Wageningen, Países Bajos, reforzando la presencia de investigación de Yakult en la región para la ciencia de cepas, el desarrollo de productos y la generación de evidencia lista para fines regulatorios. Ubicar la I+D en un importante ecosistema europeo de alimentación y ciencias de la vida favorece una iteración más rápida en formulaciones y comunicación conforme a las declaraciones para el mercado europeo.
- Mayo de 2026: Nestlé Health Science firmó un acuerdo de licencia con IdB Holding S.p.A. para desarrollar y buscar la aprobación regulatoria de la Agencia Europea de Medicamentos para comercializar VOWST (esporas de microbiota fecal, viva-brpk) en Europa. El acuerdo apunta a una mayor convergencia entre la ciencia del microbioma afín a los alimentos y la terapéutica regulada, lo que puede elevar los estándares clínicos y modificar las expectativas de las partes interesadas respecto a los enfoques de bioterapéuticos vivos.
- Septiembre de 2025: Arla Foods introdujo su gama Arla Cultura en el Reino Unido, con productos lácteos sin lactosa para la salud intestinal enriquecidos con probióticos junto con vitamina D, calcio, proteína y fibra, comenzando con tres bebidas lácteas de 500 ml. El lanzamiento extiende los lácteos probióticos a propuestas fortificadas y aptas para la intolerancia, y añade presión competitiva en el Reino Unido, el mayor mercado regional de Europa, donde marcas establecidas y marcas propias ya compiten intensamente por el espacio en las estanterías refrigeradas.
Mercado de Probióticos en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de probióticos en Europa se define como el valor de los productos probióticos consumidos por personas en Europa, donde se añaden microorganismos viables para apoyar los beneficios digestivos y de bienestar relacionados mediante el uso regular.
Exclusiones del alcance: Se excluyen los probióticos para alimentación animal y los usos veterinarios, y también se excluyen los probióticos utilizados únicamente como insumos industriales a granel sin venta directa al consumidor.
Descripción General de la Segmentación
- Por Tipo de Producto
- Alimentos Probióticos
- Yogur
- Panadería y Cereales de Desayuno
- Fórmulas Infantiles y Alimentos para Bebés
- Aperitivos y Confitería
- Otros
- Bebidas Probióticas
- A base de lácteos
- No lácteas
- Suplementos Dietéticos
- Alimentos Probióticos
- Por Canales de Distribución
- Supermercados/Hipermercados
- Farmacias y Droguerías
- Tiendas de Conveniencia/Alimentación
- Tiendas en Línea
- Otros
- Por Geografía
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Polonia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites fundamentales, construir la cobertura por país y recopilar señales de demanda estables que pueden verificarse cada año. Nos apoyamos en fuentes públicas y oficiales, como Eurostat para indicadores de población y hogares, oficinas nacionales de estadística para el contexto de consumo minorista y alimentario, e instituciones de la Unión Europea para las normas sobre suplementos alimenticios y el cumplimiento de declaraciones de propiedades saludables. Donde estuvieron disponibles por país, las publicaciones de comercio y aduanas ayudaron a verificar el movimiento transfronterizo de suplementos probióticos y productos terminados.
En paralelo, revisamos informes anuales de empresas, presentaciones para inversores, transcripciones de resultados y anuncios de productos para comprender la dirección de los precios y las combinaciones de cartera en alimentos, bebidas y suplementos. También utilizamos suscripciones de pago centradas en las finanzas corporativas e inteligencia de noticias, además de una base de datos de patentes para rastrear la actividad de cepas y formulaciones de manera práctica. Estas fuentes son ilustrativas, y también revisamos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó con una combinación de fabricantes, especialistas en ingredientes, propietarios de marcas, distribuidores y partes interesadas orientadas al comercio minorista, de modo que las hipótesis sobre precios, combinación de productos y cambios de canal no quedaran como estimaciones basadas únicamente en investigación documental. Las discusiones abarcaron los principales mercados europeos y también países consumidores más pequeños, lo que ayudó a alinear el modelo con lo que realmente se está vendiendo, frente a lo que principalmente se está probando. Cuando surgía una brecha de datos, volvíamos a los encuestados para confirmar si el problema estaba relacionado con la definición o con el momento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 18% | Gerentes: 53% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con una reconstrucción descendente del conjunto de demanda por país, donde el consumo de alimentos probióticos, bebidas probióticas y suplementos dietéticos se mapeó en rangos realistas de penetración y gasto, y luego se consolidó en el total de Europa. Para mantener el resultado fundamentado, esos totales se verificaron con aproximaciones ascendentes selectivas, como puntos de precio muestreados por formato, verificaciones de canal sobre el impulso del volumen y comentarios del lado del proveedor sobre los cambios en la combinación de productos.
Los insumos clave del modelo incluyeron, como ejemplos ilustrativos, la penetración de categoría por país, la progresión del precio de venta promedio por formato, la distribución de ventas entre comercio minorista presencial y en línea, el cambio de participación entre bebidas lácteas y no lácteas, y el ritmo de lanzamientos de nuevos productos que tiende a adelantar la demanda. Donde el detalle a nivel de país era escaso, las brechas se gestionaron utilizando mercados de referencia con ingresos y estructura minorista similares, seguido de ajustes tras la retroalimentación primaria.
La previsión se completó utilizando análisis de escenarios vinculados a un pequeño conjunto de factores que los encuestados enfatizaron repetidamente, como la sensibilidad al precio, la comodidad regulatoria respecto a las declaraciones y el comportamiento de los minoristas en cuanto al espacio en estanterías. Cada escenario se reconcilió luego con la trayectoria de crecimiento histórico para que la trayectoria resultara plausible y explicable en una llamada con el cliente.
Validación de Datos y Ciclo de Actualización
Antes de la aprobación final, los resultados se contrastan con señales independientes como la dirección del consumo por país, los comentarios sobre el desempeño de las principales marcas y los cambios de canal observados; luego las variaciones se revisan a nivel de país y formato. Si un número se sale de un rango razonable, rastreamos la hipótesis detrás del movimiento, la revisamos y validamos de nuevo con una nueva revisión documental o un nuevo contacto con los participantes del mercado.
Se sigue una revisión de múltiples pasos para que la lógica de cálculo, los insumos y las conversiones se mantengan consistentes entre países, y los resultados puedan ser reproducidos por otro analista. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o variaciones bruscas de precios. Justo antes de la entrega, se realiza una verificación final para que los clientes reciban la vista actualizada más reciente disponible.
Estimación del Mercado de Probióticos en Europa de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los probióticos en Europa pueden parecer diferentes incluso cuando el nombre del tema suena idéntico, porque los segmentos de productos incluidos y los usos finales no siempre son los mismos. Las diferencias también provienen de cómo las empresas tratan los canales, cómo convierten las divisas y eligen los años base, y con qué frecuencia se actualizan las hipótesis cuando aparecen nuevos lanzamientos y cambios de precios.
En este mercado, los principales factores detrás de las brechas suelen ser si se contabilizan los probióticos para alimentación animal, si solo se incluyen los productos terminados para el consumidor, y cómo se valora a lo largo del tiempo la distribución entre alimentos, bebidas y suplementos. Otro problema común es la lógica de construcción de precios, donde una estimación puede asumir una curva de premiumización más rápida en los suplementos, mientras que otra mantiene los precios más estables y se apoya más en el crecimiento del volumen.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,12 mil millones de USD (2026) | |
| Editor del Sector A | 13,78 mil millones de USD (2024) | Esta cifra se basa en un año base anterior y normalmente combina alimentos y bebidas funcionales, suplementos dietéticos y también alimentación animal, lo que cambia el alcance y la combinación de precios en comparación con una visión exclusiva del consumidor. |
| Editor del Sector B | 14,72 mil millones de USD (2024) | Esta estimación utiliza una línea de base de 2024 y un enfoque de agrupación regional de Europa más amplio, y puede aplicar una hipótesis diferente sobre cómo los alimentos funcionales dominan el valor, lo que puede desplazar los totales cuando los suplementos y las bebidas tienen precios distintos. |
La tabla muestra una dispersión que se explica principalmente por la alineación del año y lo que se contabiliza. En el modelo de Mordor Intelligence, el valor está vinculado a los probióticos para el consumidor humano en alimentos, bebidas y suplementos dietéticos, y excluye la alimentación animal, de modo que el total refleja únicamente el conjunto de demanda del consumidor. Con esas elecciones de alcance mantenidas de forma consistente y verificadas mediante entrevistas, el número resultante es más fácil de rastrear hasta variables específicas y de reproducir en futuras actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y la tasa de crecimiento prevista para el mercado de probióticos en Europa?
El mercado alcanzó los 15,12 mil millones de USD en 2026 y se proyecta que se expanda hasta los 18,48 mil millones de USD en 2031 a una CAGR del 4,10%.
¿Qué categoría de producto crece más rápido en Europa?
Los suplementos dietéticos registran el mayor impulso con una CAGR del 5,28%, beneficiándose del respaldo farmacéutico y del posicionamiento en salud específica.
¿Por qué las farmacias superan a otros canales en el crecimiento de ventas de probióticos?
Los farmacéuticos ofrecen orientación específica por cepa que sustituye a las declaraciones restringidas en el envase, lo que permite precios premium y una mayor confianza del consumidor.
¿Qué formatos emergentes están ampliando el alcance al consumidor?
Los cereales estables a temperatura ambiente, las barritas energéticas y los productos postbióticos de larga duración aprovechan los avances en encapsulación y fermentación para extender los probióticos más allá del pasillo de lácteos.