
Tamaño y Cuota del Mercado Europeo de Monitores de Computadora
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.95 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Monitores de Computadora por Mordor Intelligence
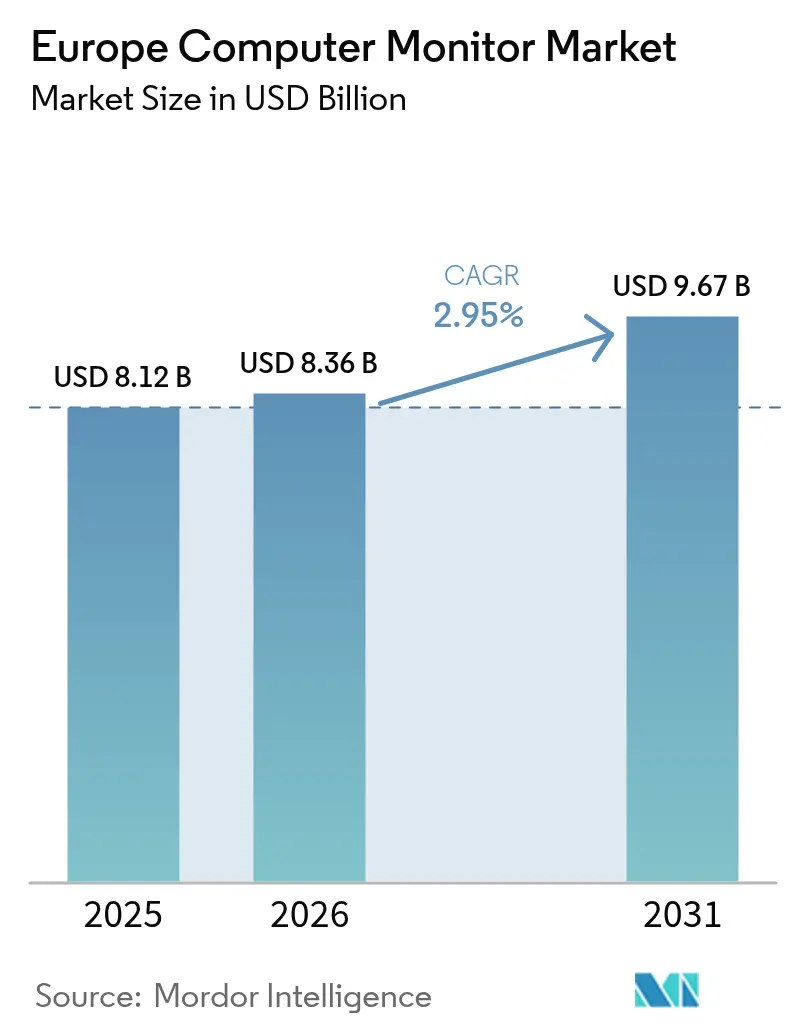
El tamaño del mercado europeo de monitores de computadora en 2026 se estima en 8.360 millones de USD, creciendo desde el valor de 2025 de 8.120 millones de USD con proyecciones para 2031 que muestran 9.670 millones de USD, creciendo a una CAGR del 2,95% durante 2026-2031. La expansión medida del mercado europeo de monitores de computadora refleja una base madura que aún encuentra crecimiento incremental a partir de los ciclos de renovación del trabajo híbrido, las actualizaciones de juegos convencionales y los nuevos factores de forma energéticamente eficientes. Los compradores corporativos continúan siendo el pilar de la demanda, pero la cuota de pantallas de juegos de alta tasa de refresco está aumentando a medida que proliferan los escenarios de esports y las configuraciones de juegos domésticas se vuelven más sofisticadas. Los obstáculos del lado de la oferta, incluidas las restricciones de paneles y las normas de Derecho a la Reparación de la UE, están impulsando a los fabricantes hacia segmentos premium donde los márgenes siguen siendo defendibles. Mientras tanto, los estrictos criterios de sostenibilidad de Alemania, el auge de los esports en España y la migración regional hacia UHD establecen colectivamente el tono para el desarrollo de productos y las estrategias de canal en todo el mercado europeo de monitores de computadora.[1]Dirección General de Medio Ambiente, "Criterios de Contratación Pública Verde de la UE para Computadoras y Monitores de Computadora," COMISIÓN EUROPEA, ec.europa.eu
Conclusiones Clave del Informe
- Por resolución de pantalla, Full HD capturó el 45,12% de la cuota del tamaño del mercado europeo de monitores de computadora en 2025; la categoría 4K UHD avanza a una CAGR del 4,55% entre 2026-2031.
- Por tecnología de panel, IPS mantuvo una cuota del 39,25% del mercado europeo de monitores de computadora en 2025, mientras que se proyecta que OLED registre la CAGR más rápida del 4,62% hasta 2031.
- Por tamaño de pantalla, el segmento de 22"-24,5" representó el 44,20% de los ingresos de 2025 del mercado europeo de monitores de computadora, mientras que se proyecta que los modelos de ≥28" crezcan a una CAGR del 4,12% durante el período de pronóstico.
- Por tasa de refresco, el nivel de 76-144 Hz dominó con una cuota del 49,30% del mercado europeo de monitores de computadora en 2025, y se prevé que el nivel de ≥165 Hz ascienda a una CAGR del 3,85%.
- Por usuario final, los despliegues corporativos y comerciales representaron el 45,06% de las ventas de 2025 del mercado europeo de monitores de computadora, pero los cafés de juegos y los escenarios de esports están preparados para una CAGR del 5,05% hasta 2031.
- Por canal de ventas, el comercio minorista y la distribución fuera de línea aseguraron una cuota del 60,85% del mercado europeo de monitores de computadora en 2025, mientras que se proyecta que los canales en línea y de venta directa al consumidor aumenten a una CAGR del 3,95% en el mismo horizonte.
- Por geografía, Alemania lideró con el 28,40% de la cuota del mercado europeo de monitores de computadora en 2025, mientras que se prevé que España se expanda a una CAGR del 4,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Monitores de Computadora
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos persistentes de renovación de monitores para el trabajo híbrido | +0.8% | Alemania, Reino Unido, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Adopción rápida de monitores de juegos de alta tasa de refresco | +0.9% | España, Alemania, Reino Unido, Países Nórdicos | Corto plazo (≤ 2 años) |
| Demanda corporativa de pantallas energéticamente eficientes | +0.5% | A nivel de la UE, más fuerte en Alemania y los Países Bajos | Largo plazo (≥ 4 años) |
| Transición hacia resoluciones UHD y WQHD | +0.7% | Alemania, Reino Unido, Francia, Benelux | Mediano plazo (2-4 años) |
| Normas de etiqueta ecológica de la UE que aceleran la innovación en paneles | +0.4% | Cumplimiento normativo a nivel de la UE | Largo plazo (≥ 4 años) |
| Expansión de monitores de imagen para telesalud | +0.3% | Alemania, Francia, Países Bajos, Países Nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Persistentes de Renovación de Monitores para el Trabajo Híbrido
La adopción del trabajo híbrido mantiene las oficinas y los hogares igualmente importantes. Las configuraciones de pantalla dual son ahora estándar, y los equipos de adquisiciones en Alemania y los Países Bajos aplican cada vez más los criterios de Contratación Pública Verde de la UE que recompensan los modelos energéticamente eficientes. Los lanzamientos FlexScan Clase A de EIZO ilustran cómo los proveedores aseguran contratos ofreciendo menores costos de energía durante toda la vida útil. En lugar de grandes despliegues únicos, las empresas están organizando actualizaciones escalonadas que combinan pedidos de oficinas centrales con compras domésticas financiadas mediante subsidios para empleados, lo que sostiene una curva de demanda continua para el mercado europeo de monitores de computadora.
Adopción Rápida de Monitores de Juegos de Alta Tasa de Refresco
La expansión de los escenarios de esports y el entusiasmo generalizado por los juegos están desplazando las expectativas de tasa de refresco de 144 Hz hacia 240 Hz y más allá. España muestra el ascenso más pronunciado, impulsado por nuevos cafés de juegos que especifican pantallas de grado de torneo. Las asociaciones como AGON by AOC con Red Bull Esports ilustran el vínculo directo entre la visibilidad del patrocinador y las actualizaciones de especificaciones de monitores.[2]"La Asociación de Juegos de AGON by AOC y Red Bull Continúa," AOC, aoc.com Las unidades portátiles de alta tasa de refresco de ViewSonic también gozan de tracción entre los jugadores que asisten tanto a eventos domésticos como a eventos LAN, reforzando la diversidad de la demanda dentro del mercado europeo de monitores de computadora.[3]"ViewSonic Lidera el Mercado Global de Monitores Portátiles y Táctiles en el Tercer Trimestre de 2024," VIEWSONIC, viewsonic.com
Demanda Corporativa de Pantallas Energéticamente Eficientes
Las empresas integran el consumo energético de los monitores en los cuadros de mando ESG, ampliando los modelos de costo total de propiedad a horizontes de siete años. Los requisitos revisados de Contratación Pública Verde de la UE prescriben límites estrictos de kWh, lo que lleva a los departamentos de TI a justificar cada vatio ahorrado. Las empresas alemanas y neerlandesas informan ahorros de electricidad del 20%-30% tras actualizaciones a nivel de flota hacia monitores con retroiluminación de bajo consumo. Este cambio sustenta la tolerancia de precios premium para las unidades de Clase A y refuerza las hojas de ruta de los fabricantes centradas en paneles de bajo consumo energético.
Transición hacia Resoluciones UHD y WQHD
Los usuarios orientados a la productividad en entornos creativos, financieros y médicos anclan la adopción de WQHD como un punto de referencia intermedio ideal. Mientras tanto, el crecimiento de los envíos de 4K UHD descansa en nichos premium que necesitan una densidad de píxeles ultra alta: mesas de operaciones bursátiles, salas de cirugía y estudios de arquitectura. La retroiluminación Mini-LED permite niveles de brillo UHD adecuados para imágenes clínicas, como lo evidencia el lanzamiento del LMD-32M1MD de Sony. Con los presupuestos corporativos europeos que favorecen los monitores que prolongan los ciclos de reemplazo, los paneles de mayor resolución presentan una justificación de preparación para el futuro que sostiene la demanda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez en la cadena de suministro de paneles e inflación de precios | -0.7% | A nivel de la UE, afectando particularmente a los segmentos de presupuesto | Corto plazo (≤ 2 años) |
| Escasez de componentes que eleva los precios de venta promedio | -0.5% | A nivel de la UE, impacto más fuerte en los segmentos de gama media | Mediano plazo (2-4 años) |
| Derecho a la Reparación de la UE que ralentiza los ciclos de reemplazo | -0.4% | Impacto normativo a nivel de la UE | Largo plazo (≥ 4 años) |
| Preferencia de la fuerza laboral por portátiles | -0.3% | Alemania, Reino Unido, Países Nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez en la Cadena de Suministro de Paneles e Inflación de Precios
Las reducciones de capacidad de LCD coinciden con las expansiones de OLED, dejando una brecha de producción que infla los costos del vidrio y los DDIC (controladores de integración de pantalla). Los plazos de entrega para los paneles convencionales se extienden a 16-20 semanas, lo que obliga a las marcas a favorecer los modelos de alto margen y a sacrificar la amplitud del surtido de gama baja. Se prevé que el desequilibrio persista hasta al menos 2028, restringiendo el crecimiento unitario en las bandas sensibles al precio del mercado europeo de monitores de computadora.
Derecho a la Reparación de la UE que Ralentiza los Ciclos de Reemplazo
La Directiva 2024/1799 requiere la disponibilidad de piezas de repuesto durante siete años y promueve las puntuaciones de reparabilidad, lo que permite a las organizaciones extender los ciclos de vida de los monitores a una década. Las empresas de arrendamiento reportan tasas del 96% de reacondicionamiento y reventa en las pantallas devueltas, lo que subraya una expansión del mercado secundario que canibaliza los volúmenes de nuevas unidades y modera la frecuencia de actualización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Resolución de Pantalla: Los Segmentos Premium Impulsan la Innovación
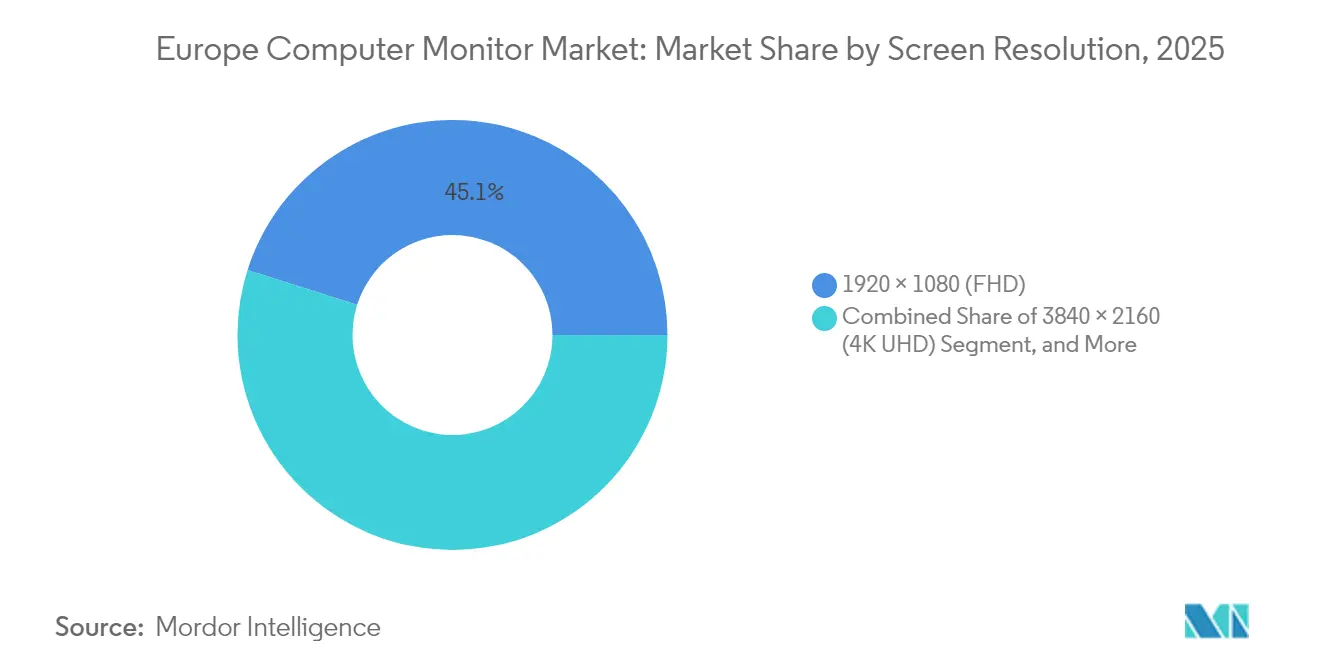
Full HD mantuvo el 45,12% de la cuota del mercado europeo de monitores de computadora en 2025, lo que subraya su continuo papel como especificación predeterminada para los compradores conscientes del costo. Sin embargo, el nivel 4K UHD avanza a una CAGR del 4,55%, lo que indica un sólido apetito entre los profesionales creativos, las instituciones médicas y los jugadores de gama alta que equiparan la densidad de píxeles con la productividad y la fidelidad visual. Las innovaciones de OLED y Mini-LED permiten que los paneles 4K alcancen el brillo HDR y gamas de color precisas, eliminando las barreras de rendimiento anteriores. El resultado es una escalera de precios de múltiples niveles en la que las pantallas UHD capturan márgenes premium mientras los volúmenes FHD absorben la demanda del segmento económico, estabilizando colectivamente el mercado europeo de monitores de computadora.
WQHD sirve como puente de mercado intermedio, favorecido por los jugadores de esports que necesitan mayor nitidez sin la carga de GPU del renderizado 4K. Los fabricantes aprovechan esta zona para ofrecer actualizaciones incrementales de tasa de refresco y opciones de curvatura a los propietarios existentes. Las resoluciones heredadas por debajo de 1080p se reducen anualmente a medida que las oficinas retiran los activos más antiguos, mientras que los formatos especiales atienden a los carros médicos y las salas de control industrial. De cara al futuro, la industria europea de monitores de computadora espera que los cambios en la combinación de resoluciones sean graduales, limitados por las aprobaciones de presupuesto de TI y las nuevas regulaciones que priorizan la eficiencia energética sobre el simple recuento de píxeles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología de Panel: La Emergencia del OLED Remodela los Segmentos Premium
IPS LCD capturó una cuota del 39,25% en 2025, apreciado por la estabilidad del ángulo de visión y un ecosistema de suministro consolidado. El OLED, proyectado con una CAGR del 4,62%, interrumpe el segmento premium al ofrecer contraste infinito y tiempos de respuesta casi instantáneos, características críticas para los juegos competitivos y la creación de contenido cinematográfico. Las colaboraciones QD-OLED de Samsung con Dell ilustran cómo la innovación en paneles se traduce en diferenciación de canal. VA y TN siguen siendo rentables para los SKU de juegos curvados y de gama baja, aunque la brecha de precios se estrecha a medida que aumentan los rendimientos de OLED.
El IPS con retroiluminación Mini-LED actúa como solución intermedia, ofreciendo atenuación por zonas que aporta un brillo de nivel HDR sin cambios completos de emisores. Esta vía híbrida ayuda a los proveedores a cumplir los estándares de energía de la UE en evolución, ya que la atenuación local reduce el consumo de luminancia promedio. En paralelo, los fabricantes diversifican el suministro de paneles para protegerse contra las interrupciones, equilibrando las líneas LCD maduras con capacidad OLED exploratoria para proteger la continuidad del mercado europeo de monitores de computadora.
Por Tamaño de Pantalla: El Crecimiento de Gran Formato Refleja las Demandas de Productividad
El segmento de 22"-24,5" dominó 2025 con una cuota del 44,20%, alineándose con la ergonomía de escritorio corporativa y los límites de precio para los despliegues masivos. Sin embargo, se prevé que las pantallas de ≥28" registren una CAGR del 4,12%, impulsadas por los trabajadores remotos que buscan configuraciones de un solo monitor que sustituyan a los conjuntos de pantallas múltiples. Los formatos ultraanchos (34"-49") ganan tracción en los cafés de juegos y los estudios creativos, donde el campo de visión inmersivo mejora tanto el entretenimiento como los flujos de trabajo de edición de línea de tiempo.
Los fabricantes de hardware ahora incluyen soportes de escritorio y kits de gestión de cables para compensar las preocupaciones sobre el espacio ocupado y para cumplir con las directrices de salud y seguridad de la UE sobre la configuración de puestos de trabajo. Mientras tanto, las pantallas de ≤21,5" persisten en terminales de fábrica y roles de pantalla secundaria. El tamaño del mercado europeo de monitores de computadora para grandes formatos sigue limitado por los costos de envío y las normas de residuos de embalaje, aunque la caída del precio del LCD por pulgada está erosionando la diferencia de precio premium y fomentando las actualizaciones.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tasa de Refresco: Los Juegos Impulsan la Adopción de Alto Rendimiento
Las unidades con calificación de 76-144 Hz mantuvieron una cuota del 49,30% en 2025, marcando la generalización de la tasa de refresco elevada como especificación estándar incluso para los dispositivos de oficina que se benefician de un desplazamiento más suave. El segmento de ≥165 Hz se expandirá a una CAGR del 3,85% hasta 2031 gracias a la demanda de esports de referencias de 240 Hz y 360 Hz. Los organizadores de torneos publican cada vez más listas de equipos aprobados que favorecen los modelos certificados de baja latencia, y las marcas utilizan dichos avales para elevar los precios de venta promedio dentro del mercado europeo de monitores de computadora.
Los compradores corporativos comienzan a especificar 120 Hz por razones ergonómicas, citando puntuaciones más bajas de fatiga visual en encuestas de teletrabajo. Los segmentos de presupuesto en ≤75 Hz persisten principalmente en licitaciones del sector público con precios máximos estrictos. Con el tiempo, las economías de escala y el exceso de oferta de paneles pueden llevar los 144 Hz a la línea de base, comprimiendo los niveles de precios y obligando a los proveedores a diferenciarse a través de la precisión del color y la conectividad en lugar de métricas brutas de tasa de refresco.
Por Usuario Final: Los Escenarios de Juegos Aceleran el Crecimiento del Mercado
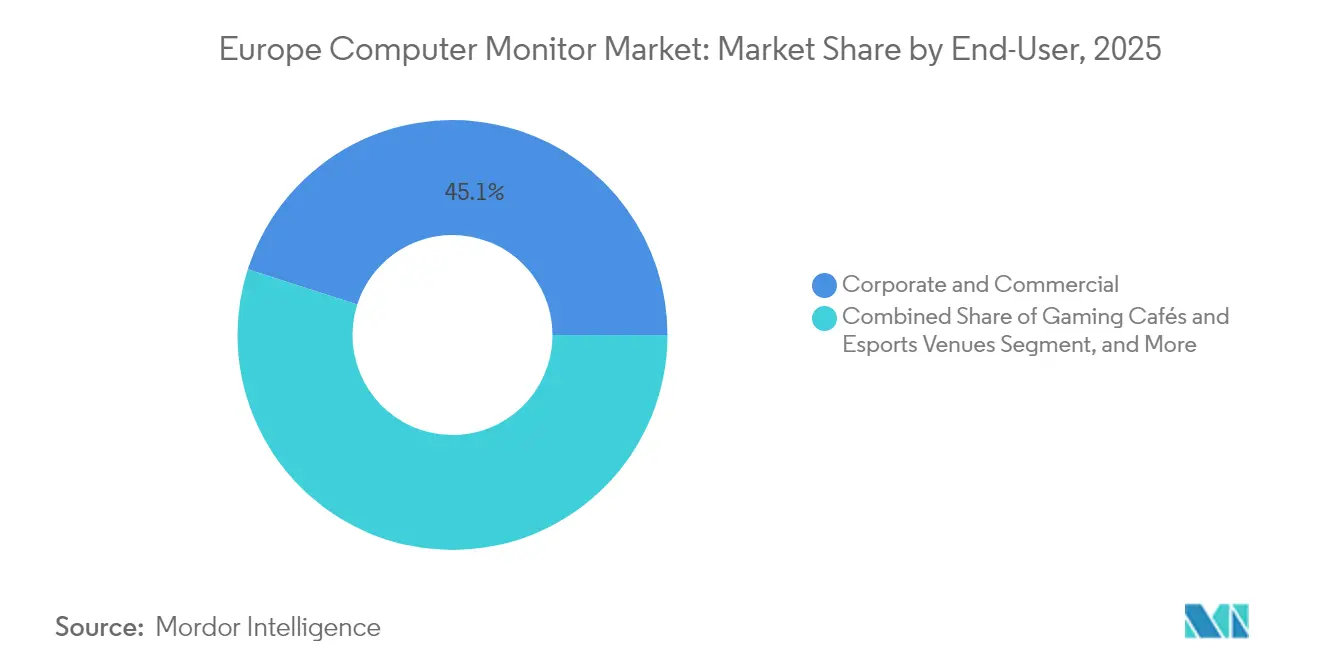
Los despliegues corporativos y comerciales representaron el 45,06% de los envíos de 2025, ya que los programas de trabajo híbrido desencadenaron ciclos de renovación simultáneos en oficinas domésticas y sedes centrales. Sin embargo, los cafés de juegos y los recintos de esports registrarán una CAGR del 5,05%, lo que refleja inversiones a nivel continental en infraestructura de juegos competitivos. Los operadores de recintos firman acuerdos de suministro plurianuales que garantizan un rendimiento de pantalla uniforme en todas las estaciones, lo que permite pedidos masivos que estabilizan la demanda trimestral.
Las configuraciones domésticas de consumidores ocupan un nivel intermedio considerable, combinando productividad y entretenimiento y orientando las compras de monitores hacia especificaciones versátiles. Los profesionales creativos y de medios requieren un color calibrado de fábrica y, por tanto, gravitan hacia los SKU premium, mientras que los hospitales invierten en paneles médicamente conformes para el telediagnóstico. Los segmentos industrial y educativo siguen siendo nicho pero estables, lo que ilustra la necesidad de la industria europea de monitores de computadora de abordar estándares técnicos divergentes dentro de una sola región.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Ventas: El Crecimiento en Línea Acelera el Comercio Digital
Las cadenas fuera de línea mantuvieron una cuota del 60,85% en 2025, ya que los compradores aún preferían la evaluación presencial, especialmente para los modelos de alto valor. Sin embargo, los canales en línea disfrutarán de una CAGR del 3,95%, respaldados por configuradores de productos más completos, herramientas de prueba de realidad aumentada y entregas al día siguiente. Los proveedores aprovechan los portales de venta directa al consumidor para capturar mayores márgenes y recopilar telemetría de usuarios, lo que informa las actualizaciones de firmware y las hojas de ruta de características. Los portales B2B como Bechtle integran API de adquisición, lo que permite el reordenamiento automatizado vinculado a los paneles de gestión de dispositivos.
La coexistencia de canales sigue siendo crucial: los minoristas físicos albergan esquinas de demostración de esports y cabinas de imágenes médicas que el canal en línea no puede replicar, pero el comercio electrónico sobresale en el almacenamiento de variantes de nicho y en facilitar las entregas transfronterizas. Por tanto, una estrategia de canal híbrida se vuelve indispensable para sostener el crecimiento del mercado europeo de monitores de computadora.
Análisis Geográfico
Alemania contribuyó con el 28,40% del valor de 2025, respaldada por rigurosos mandatos corporativos de ESG y una economía manufacturera que valora el hardware robusto y de larga duración. Las empresas locales despliegan la clasificación energética como factor de calificación en licitaciones, recompensando a los fabricantes de equipos originales que publican declaraciones completas del ciclo de vida. La prevalencia de las políticas de escritorio de pantalla dual y la monitorización industrial especializada aíslan aún más la demanda de las desaceleraciones cíclicas, anclando el mercado europeo de monitores de computadora.
Se prevé que España supere a sus pares a una CAGR del 4,85%, a medida que se multiplican los centros de esports patrocinados por el gobierno y los lanzamientos de comercio minorista orientado a los juegos. Los datos demográficos más jóvenes adoptan paneles de alta tasa de refresco, y las cadenas de cafés actualizan sus flotas cada dos años para mantener una experiencia competitiva para los clientes. La aceleración impulsa el interés de los proveedores en el almacenamiento localizado para acortar los ciclos de reabastecimiento y evitar las fluctuaciones de precios relacionadas con el tipo de cambio. En otros lugares, el Reino Unido prioriza la productividad y la ergonomía del trabajo híbrido, Francia se inclina hacia casos de uso creativos críticos en cuanto al color, mientras que Italia refleja la modernización más amplia de la electrónica de consumo. Bélgica y los Países Bajos exhiben estrictos estándares de consumo de energía, respaldando los diseños de OLED y Mini-LED de bajo consumo. Los países nórdicos, agrupados en el Resto de Europa, adoptan sistemáticamente los monitores de juegos OLED de vanguardia, ayudados por un alto ingreso disponible y una sólida infraestructura de banda ancha. Colectivamente, estos territorios crean un mosaico de oportunidades que exigen manuales de comercialización adaptados dentro del mercado europeo de monitores de computadora.
Panorama regulatorio
Los monitores de computadora vendidos en la UE se rigen por el marco de pantallas electrónicas encabezado por el Reglamento (UE) 2019/2021 de la Comisión (requisitos de diseño ecológico) y el Reglamento Delegado (UE) 2019/2013 (etiquetado energético). Juntas, estas normas establecen umbrales de rendimiento y la etiqueta de la A a la G utilizada en la contratación pública y el comercio minorista. La Comisión Europea también avanzó en la actualización de este conjunto de normas al lanzar una consulta pública sobre la actualización de las normas de diseño ecológico y etiquetado para pantallas electrónicas el 13 de noviembre de 2024, lo que mantiene activas las hojas de ruta de cumplimiento para las marcas que venden en Europa.
Requisitos de cumplimiento más amplios también determinan las decisiones de especificación y ciclo de vida. Los empleadores deben cumplir con los requisitos mínimos de seguridad y salud de la Directiva 90/270/CEE para equipos con pantalla de visualización en los puestos de trabajo, lo que influye en las especificaciones de licitación corporativas y del sector público en materia de legibilidad y ergonomía. Los controles de sustancias peligrosas siguen vinculados a la RoHS: la Comisión Europea abrió una ventana de consulta con las partes interesadas relacionada con solicitudes de exención y revocación de la RoHS (Paquete 29) que se extiende del 29 de mayo de 2026 al 1 de agosto de 2026, mientras que Irlanda implementó cambios relacionados con la RoHS mediante el S.I. n.º 110/2026. En conjunto, estas actualizaciones refuerzan la necesidad de que los fabricantes e importadores mantengan documentación y trazabilidad de sustancias a nivel de componente en la región.
Análisis de la cadena de valor
La cadena de valor de los monitores de computadora en Europa comienza con el suministro ascendente de panel y componentes clave (LCD, OLED, retroiluminación, circuitos integrados controladores, componentes de alimentación), seguido de la integración ODM/OEM del monitor, la validación de firmware y funciones, y luego la configuración final con cumplimiento específico por región antes de la distribución. Europa sigue dependiendo estructuralmente de paneles importados y monitores terminados, mientras que la actividad localizada se concentra en el ensamblaje final, la configuración y las pantallas profesionales o industriales especializadas. Entre la actividad regional en fabricación e integración de pantallas de nicho se incluyen Leyard Europe y DISPLAY VISIONS.
La ejecución de canales se divide entre distribuidores e integradores B2B (para implementaciones corporativas y del sector público), minoristas de electrónica de consumo, y plataformas DTC y de comercio electrónico de marca que respaldan el cumplimiento transfronterizo. Los puntos de presión a corto plazo en la cadena de valor se observan con mayor claridad en el segmento ascendente: los cambios en la capacidad global de LCD y la disponibilidad de componentes reducen la oferta y aumentan los costos de los SKU de monitores convencionales, lo que empuja a las marcas hacia configuraciones de mayor margen. Las transiciones de tecnología de panel también generan nuevas dependencias de abastecimiento y vías de diferenciación, como el inicio de producción de TCL CSOT de un panel de monitor OLED impreso por inyección de tinta de 27 pulgadas en su línea Gen 5.5 en Wuhan en julio de 2026, y el cierre por parte de Samsung Electronics de su planta de producción de pantallas visuales en Galanta, Eslovaquia, en abril de 2026 (que afecta la producción de MicroLED The Wall). Estos cambios en la huella de fabricación fuera del ensamblaje convencional de monitores pueden seguir influyendo en los ecosistemas de componentes de pantalla y en los plazos de entrega de formatos premium.
Panorama Competitivo
La fragmentación moderada define el panorama competitivo: los pesos pesados tradicionales Dell, HP, Samsung y LG defienden su cuota mediante la integración vertical y amplias carteras de productos, mientras que ASUS ROG, MSI y BenQ ZOWIE atacan los nichos premium de juegos con credenciales en esports. La turbulencia en la cadena de suministro favorece a las empresas con estrategias de aprovisionamiento de paneles de múltiples fuentes y equipos de firmware internos capaces de realizar cambios rápidos de especificaciones. Las asociaciones QD-OLED de Samsung Display con Dell destacan, emparejando la propiedad intelectual de paneles con el marketing de marca para dominar el espacio premium en los estantes.[4]"Samsung Display e Intel Firman un Memorando de Entendimiento para Acelerar el Ecosistema de PC con IA," SAMSUNG DISPLAY, samsung.com
La competencia de precios cede terreno a la rivalidad basada en especificaciones. La inversión ahora apunta a prototipos de 480 Hz, algoritmos de atenuación Mini-LED e inteligencia artificial integrada en el dispositivo que ajusta los perfiles de color por aplicación. Los fabricantes europeos como EIZO aprovechan las redes de servicio para fidelizar a los clientes médicos y financieros que requieren certificados de calibración. Los participantes chinos se apoderan de los segmentos de presupuesto, ofreciendo SKU con características equivalentes a precios de venta promedio más bajos, pero deben superar los umbrales de etiqueta ecológica de la UE para escalar. En general, el mercado europeo de monitores de computadora continúa recompensando la profundidad de innovación sobre los precios por volumen, lo que conduce a un campo de juego disperso pero de gran intensidad tecnológica.
Líderes de la Industria Europea de Monitores de Computadora
Dell Technologies Inc.
HP Inc.
Lenovo Group Limited
TPV Technology Limited (AOC and Philips)
ASUSTeK Computer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
El cumplimiento energético y la sostenibilidad impulsada por la contratación pública siguen siendo un espacio claro de diferenciación en Europa, donde el Reglamento (UE) 2019/2021 de la Comisión y el régimen de etiquetado energético de la UE exigen a los proveedores equilibrar conjuntos de funciones con límites de potencia medidos en los estados de modo activo y en espera. Esta combinación crea espacio para líneas de productos dirigidas a compradores empresariales y del sector público que utilizan la Contratación Pública Ecológica de la UE y filtros de etiquetado energético, incluidas flotas diseñadas en torno a un menor consumo en kWh, un comportamiento de espera manejable y una vida útil prolongada compatible con la orientación de derecho a reparación en la región.
En el ámbito de producto, los ciclos de renovación premium están siendo moldeados por arquitecturas de panel y diseños multimodo que permiten a las marcas vender un mayor rendimiento sin forzar una única compensación entre resolución y frecuencia de actualización. Los lanzamientos recientes reflejan este cambio: ASUS Republic of Gamers presentó modelos OLED RGB Tandem 4K (ROG Swift OLED PG27UCWM y PG32UCWM), y también reveló un concepto de Modo Triple en el ROG Strix XG27UCMG que alterna entre 4K y modos de menor resolución con mayor frecuencia de actualización. AOC presentó el AGON PRO AGP277QKDC utilizando WOLED Tandem de 4.ª generación, y Acer presentó monitores ProDesigner QD-OLED en COMPUTEX 2026. Estos movimientos amplían la mezcla premium abordable en casos de uso de gaming y profesional con exigencia de color, respaldando un posicionamiento de ASP más alto incluso cuando los ciclos de suministro de LCD convencional y las expectativas de durabilidad de la UE presionan los volúmenes de reemplazo de nivel básico.
Desarrollos recientes del sector
- Julio de 2026: ASUS Republic of Gamers anunció la disponibilidad de los monitores para gaming ROG Swift OLED PG27UCWM y PG32UCWM que utilizan tecnología OLED RGB Tandem 4K. El lanzamiento eleva el techo de rendimiento en el nivel premium de gaming, al mismo tiempo que ofrece a las marcas una vía más clara para diferenciarse por la arquitectura del panel en lugar de solo aumentos incrementales de la frecuencia de actualización.
- Agosto de 2025: ASUS Republic of Gamers anunció nuevos monitores para gaming OLED en Gamescom 2025, incluidos el ROG Swift OLED PG27AQWP-W y el ROG Strix OLED XG27AQWMG con tecnología OLED Tandem. El anuncio reforzó el cambio hacia estructuras OLED de próxima generación en las gamas de gaming convencionales y aumentó la presión competitiva sobre otros proveedores para asegurar suministro avanzado de paneles y capacidades de ajuste.
- Enero de 2025: Dell Technologies presentó nuevos monitores en el CES 2025, incluidos modelos con tecnología IPS Black y una opción QD-OLED 4K de 32 pulgadas. Esto amplió la presencia de QD-OLED en los portafolios de monitores de marca y fortaleció el segmento profesional premium y prosumer, donde el rendimiento de contraste y color puede justificar precios más altos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos generados por las ventas de monitores de computadora en Europa, contabilizados a nivel de producto y capturados en términos de valor en USD, a través de canales de compra de consumo y comercial.
Exclusiones del alcance: no contabilizamos televisores, teléfonos inteligentes y tabletas, sistemas de proyección, ni pantallas de señalización profesional de gran formato que no se vendan y utilicen como monitores de computadora.
Descripción general de la segmentación
- Por Resolución de Pantalla
- 1366 × 768
- 1920 × 1080 (FHD)
- 2560 × 1440 (QHD)
- 3840 × 2160 (4K UHD)
- Otras Resoluciones
- Por Tecnología de Panel
- IPS LCD
- VA LCD
- TN LCD
- OLED
- Mini-LED
- Por Tamaño de Pantalla (Diagonal)
- ≤ 21,5″
- 22″-24,5″
- 25″-27″
- ≥ 28″
- Por Tasa de Refresco
- ≤ 75 Hz
- 76-144 Hz
- ≥ 165 Hz
- Por Usuario Final
- Consumidor
- Corporativo y Comercial
- Cafés de Juegos y Escenarios de Esports
- Profesionales Creativos y de Medios
- Atención Sanitaria y Diagnóstico
- Otros Usuarios Finales
- Por Canal de Ventas
- Fuera de Línea (Comercio Minorista y Distribución)
- En Línea (Comercio Electrónico y Venta Directa al Consumidor)
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Bélgica
- Países Bajos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear señales de demanda, movimientos de precios y el contexto de políticas que determinan los ciclos de reemplazo en Europa. Revisamos estadísticas y publicaciones públicas como Eurostat, los indicadores TIC de la OCDE, los conjuntos de datos de adopción digital de la UIT, y las divulgaciones comerciales y arancelarias de la Comisión Europea, que ayudan a indicar la penetración de dispositivos y los patrones de flujo transfronterizo. Para el contexto de producto y tecnología, también utilizamos fuentes como ENERGY STAR y material de etiquetado energético de la UE, además de comentarios técnicos y de adopción en revistas de ergonomía y pantallas revisadas por pares.
En el lado de la oferta y de la comercialización, hicimos referencia a informes anuales de empresas, presentaciones para inversores y coberturas de prensa reputadas para comprender las prioridades de envío, los cambios en la mezcla de canales y los cambios de ASP impulsados por la mezcla (por ejemplo, monitores de mayor frecuencia de actualización y mayor resolución que elevan el valor). Se utilizaron suscripciones pagas seleccionadas solo cuando aportan estructura, como datos financieros de empresas e inteligencia de noticias, bases de datos de patentes para orientación de funciones, y conjuntos de datos de importación y exportación a nivel de envío para controles de validación. Las fuentes de investigación documental mencionadas aquí son solo ilustrativas, y se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa realmente el valor en Europa, incluidos el momento de reemplazo, los márgenes de canal y los escalones de precios cuando los compradores pasan de pantallas de oficina básicas a monitores de gaming y uso creativo. Hablamos con una combinación de marcas, distribuidores, grandes minoristas y compradores comerciales en los principales países europeos, y luego utilizamos estos aportes para cerrar las brechas dejadas por los datos públicos y para poner a prueba los supuestos antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | Directivos ejecutivos: 19% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 20% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, en el que la demanda de Europa se reconstruye primero a partir de la base instalada de dispositivos y el comportamiento de reemplazo, y luego se convierte en valor utilizando precios a nivel de segmento. En la práctica, comenzamos con señales de la base instalada de PC y estaciones de trabajo, las alineamos con las tasas de conexión de monitores y los ciclos de reemplazo, y luego aplicamos ponderaciones de mezcla para las especificaciones clave que modifican el valor. Para mantener realistas los totales, se realizaron controles ascendentes selectivos utilizando precios de canal muestreados, paquetes de configuración típicos, y consolidados de proveedores y distribuidores compartidos durante las entrevistas.
Se siguieron varias huellas de mercado porque influyen fuertemente en el valor de los monitores en Europa, incluida la mezcla promedio de tamaño de pantalla, los cambios de resolución (por ejemplo, de FHD a QHD y 4K), la adopción de frecuencia de actualización en gaming, la demanda impulsada por USB-C y estaciones de acoplamiento en oficinas, y la división entre distribución fuera de línea y comercio electrónico. Cuando los datos públicos no desglosaban la mezcla claramente por país, utilizamos rangos derivados de entrevistas y luego los normalizamos frente a flujos comerciales y comentarios de proveedores para que el modelo no se desviara. Las previsiones se desarrollaron utilizando análisis de escenarios, en el que se ajustaron los supuestos de condiciones macro y de cadencia de renovación empresarial, y luego se revisaron con expertos para elegir un caso central realista para el período de 2026 a 2031.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente con señales independientes como las tendencias de importación y exportación, la dirección del gasto en electrónica de consumo, y el desempeño reportado de los proveedores en la región. Cuando un país o canal mostraba un aumento inusual en valor frente a unidades, se volvieron a verificar los supuestos de ASP y mezcla y, cuando era necesario, se volvía a contactar a los encuestados para confirmar si el cambio era real o estaba relacionado con el momento temporal. Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas en varias etapas para garantizar que la lógica de cálculo, las conversiones de unidades y el manejo de divisas sean coherentes.
Los informes se actualizan en un ciclo anual, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como fluctuaciones drásticas de precios, nuevas normas de eficiencia energética o cambios importantes de canal. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual, respaldada por las publicaciones públicas más recientes disponibles y la retroalimentación del campo.
Tamaño del mercado europeo de monitores de computadora de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los monitores de computadora en Europa pueden variar incluso cuando el producto suena igual, porque el límite del estudio y los pasos de construcción del valor no siempre son idénticos. Las diferencias suelen provenir de qué se considera un monitor de computadora, qué países se incluyen dentro de Europa, y cómo se trasladan los precios y las mejoras de mezcla a los años de previsión.
Al rastrear los impulsores del ciclo de renovación y verificar los cambios de mezcla por resolución, frecuencia de actualización y canal, Mordor Intelligence mantiene el total vinculado a los ingresos exclusivamente de monitores en Europa, ya que algunas estimaciones incorporan categorías de pantallas adyacentes o aplican una aceleración de ASP más rápida sin los mismos controles de validación a nivel de país.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,36 mil millones de USD (2026) | |
| Consultoría regional A | 12,80 mil millones de USD (2026) | Esta estimación parece utilizar un alcance de pantallas más amplio, que puede incluir pantallas de gran formato y de tipo señalización junto con monitores estándar de PC, y también asume un mayor aumento de valor por especificaciones premium a lo largo del período. |
| Editorial del sector B | 8,00 mil millones de USD (2022) | Esta cifra está anclada a un año base más antiguo y probablemente se acerca más a una visión basada en unidades con precios simplificados, lo que puede subestimar el impacto de las recientes actualizaciones de gaming y oficina con USB-C en el valor. |
La dispersión en los resultados se explica principalmente por los límites del alcance y la rapidez con la que se permite que aumenten el precio y la mezcla a medida que los compradores actualizan sus equipos. Cuando el alcance se mantiene exclusivamente en monitores y los supuestos se verifican repetidamente frente a señales comerciales, retroalimentación de canal y patrones por país, el tamaño de mercado resultante es más fácil de seguir y de reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de monitores de computadora?
Se sitúa en 8.360 millones de USD en 2026.
¿A qué velocidad crecerá el mercado hasta 2031?
La CAGR prevista es del 2,95%, lo que llevará los ingresos a 9.670 millones de USD en 2031.
¿Qué resolución de pantalla crece con mayor rapidez?
4K UHD lidera con una CAGR del 4,55% entre 2026-2031.
¿Por qué son importantes los cafés de juegos para las ventas futuras?
Representan el segmento de usuario final de más rápido crecimiento con una CAGR del 5,05%, impulsando la demanda de pantallas de alta tasa de refresco.
¿Cómo afectarán las normas de sostenibilidad de la UE a los ciclos de vida de los monitores?
Los mandatos de Derecho a la Reparación extenderán la vida útil a al menos siete años, ralentizando la demanda de reemplazo pero impulsando los diseños premium reparables.
¿Qué país domina actualmente la demanda unitaria?
Alemania mantiene una cuota del 28,40% gracias a la adquisición corporativa e industrial a gran escala.
Última actualización de la página el:



