
Tamaño y Participación del Mercado de Monitores de Punto Ciego
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitores de Punto Ciego por Mordor Intelligence
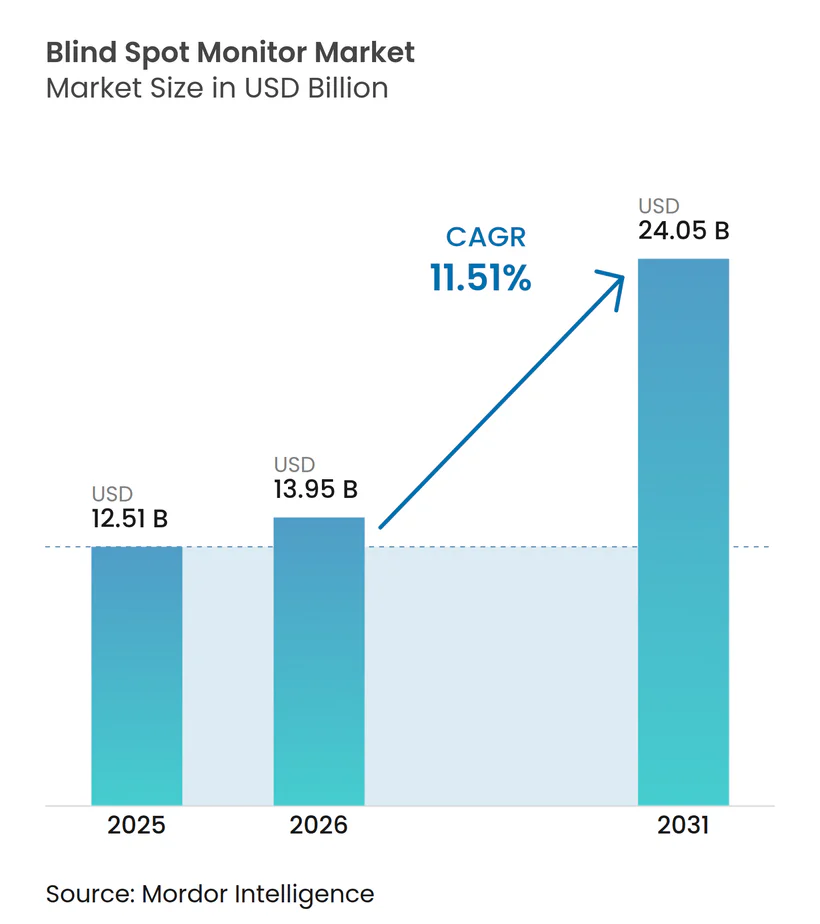
El tamaño del mercado de monitores de punto ciego fue valorado en 12,51 mil millones de USD en 2025 y se espera que crezca desde 13,95 mil millones de USD en 2026 hasta 24,05 mil millones de USD en 2031 a una CAGR del 11,51% durante 2026-2031. Las normativas de seguridad están convirtiendo la monitorización de puntos ciegos de una función opcional a un componente estándar del diseño de vehículos, especialmente para vehículos comerciales y modelos de pasajeros de mayor volumen. El mercado de monitores de punto ciego también se beneficia cuando los fabricantes integran radar, cámaras y software en plataformas de asistencia compartidas, ya que un único conjunto de hardware puede soportar múltiples funciones de conducción. Este enfoque modifica la competencia entre proveedores, dado que los fabricantes de vehículos buscan cada vez más sistemas validados que puedan desplegarse en varias regiones. Los menores costes de los sensores favorecen una instalación más amplia, aunque los precios de los sistemas y las exigencias de validación siguen limitando la adopción en mercados más sensibles al precio. El mercado presenta, por tanto, oportunidades de crecimiento en instalaciones de fábrica, adaptaciones para flotas y sistemas integrados de cámara y radar.
Conclusiones Clave del Informe
- Por tecnología, los sistemas basados en radar representaron una participación del 47,73% en 2025, mientras que se proyecta que los sistemas basados en cámara registren la CAGR más alta, del 15,78%, hasta 2031.
- Por tipo de producto, los sistemas de detección de punto ciego representaron una participación del 32,86% en 2025, mientras que se proyecta que los sistemas de visión perimetral registren la CAGR proyectada más alta, del 15,89%, hasta 2031.
- Por canal de ventas, las instalaciones OEM representaron una participación del 58,83% en 2025, mientras que se proyecta que el mercado de posventa registre la CAGR más alta, del 14,31%, hasta 2031.
- Por tipo de vehículo, los vehículos de pasajeros representaron una participación del 75,14% en 2025, mientras que se proyecta que los camiones de tonelaje medio y pesado registren la CAGR más alta, del 15,37%, hasta 2031.
- Por geografía, América del Norte representó una participación del 30,53% en 2025, mientras que se espera que la región Asia-Pacífico registre la CAGR proyectada más alta, del 13,68%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Seguridad Global más Estrictos | +2.8% | Global con la UE y China a la cabeza | Mediano plazo (2-4 años) |
| Reducción de Costos en Sensores | +2.1% | Global, ventaja manufacturera de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Agrupación de BSM por OEM en Segmento Medio | +1.9% | América del Norte y UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Auge en la Producción de Vehículos Autónomos | +1.4% | Núcleo APAC, expansión hacia América del Norte y UE | Largo plazo (≥ 4 años) |
| Descuentos de Seguros para Flotas con ADAS | +0.9% | América del Norte y UE, emergente en APAC | Mediano plazo (2-4 años) |
| Percepción Cooperativa Habilitada por V2X | +0.6% | Regiones piloto de la UE y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Seguridad Global más Estrictos para ADAS
El mercado de monitores de punto ciego obtiene una fuente de demanda más estable cuando los requisitos de seguridad condicionan las especificaciones de los vehículos. Estados Unidos incorporó la advertencia de punto ciego y la intervención en punto ciego en su marco de evaluación NCAP para los vehículos del año modelo 2026, aumentando la importancia de estas funciones en las calificaciones de seguridad vehicular. El Reglamento General de Seguridad de la Unión Europea exige sistemas de información de punto ciego para determinadas categorías de vehículos comerciales, lo que ofrece a los proveedores una vía de cumplimiento clara en toda la región[1]. El Reglamento ONU N.° 151 proporciona un marco técnico que favorece una mayor armonización para los sistemas de punto ciego en vehículos comerciales. La normativa australiana para vehículos de mercancías más pesados extiende la dirección de cumplimiento más allá de América del Norte y Europa. Los fabricantes de vehículos que se enfrentan a varios calendarios regulatorios tienen más probabilidades de elegir sistemas que ya hayan sido validados para múltiples jurisdicciones.
Rápida Reducción de Costos y Mejoras de Rendimiento en Sensores de Radar y Cámara
El mercado de monitores de punto ciego está respaldado por los avances en el diseño de sensores de radar, cámara y ultrasonidos. El desplazamiento hacia el rango de radar de 77-81 GHz ha mejorado la base para la detección de corto alcance utilizada en las esquinas de los vehículos. El radar sigue siendo útil donde importan la velocidad, el alcance y el rendimiento en condiciones meteorológicas adversas, mientras que las cámaras pueden añadir clasificación de objetos y contexto visual. Bosch introdujo chipsets ultrasónicos de séptima generación en 2026 con menor consumo energético y una interfaz abierta diseñada para la integración directa con sistemas de cámara y radar[2]. Las conexiones de datos compartidas pueden ayudar a los fabricantes de automóviles a desarrollar funciones en torno a una arquitectura de detección común en lugar de añadir módulos independientes. La percepción cooperativa y la conectividad vehicular pueden ampliar este modelo con el tiempo, pero estas aplicaciones siguen dependiendo de estándares, disponibilidad de red y validación fiable del sistema.
Creciente Agrupación de BSM por OEM en Vehículos de Segmento Medio
El mercado de monitores de punto ciego se expande cuando las funciones de punto ciego pasan de los paquetes premium a las versiones de vehículos de mayor venta. Toyota incorporó la monitorización de punto ciego con alerta de tráfico cruzado trasero como equipamiento estándar en todas las versiones del Toyota Corolla hatchback 2026 [3]. Este tipo de decisión incorpora la función al contenido habitual del vehículo en lugar de dejarlo a la elección individual del comprador. Los fabricantes pueden distribuir los costes de desarrollo entre mayores volúmenes de producción cuando varias funciones de asistencia comparten cámaras, radar y hardware de procesamiento. El mismo proceso puede extenderse a las redes de servicio a medida que los proveedores ponen a disposición sensores de reemplazo aprobados para los modelos de vehículos existentes. Continental amplió su gama de posventa para incluir radares de punto ciego para determinados modelos de Mercedes, BMW, Nissan, Volkswagen y Audi, demostrando que los sistemas consolidados también pueden impulsar la demanda posventa. A medida que la instalación se amplía, los proveedores compiten más en calidad de detección, integración y soporte de software que en la mera disponibilidad de la función.
Auge en la Producción de Vehículos Autónomos y Eléctricos que Impulsa el Contenido de Sensores ADAS
El mercado de monitores de punto ciego también está condicionado por las arquitecturas de vehículos que soportan más funciones de detección y software. Las plataformas de vehículos eléctricos suelen utilizar diseños eléctricos y de computación centralizados que pueden acomodar múltiples funciones de asistencia al conductor. Los fabricantes de vehículos de nueva energía en China frecuentemente introducen amplios paquetes de asistencia desde el lanzamiento, lo que puede acortar el tiempo necesario para que las funciones de punto ciego alcancen los modelos de volumen. Los programas de desarrollo de conducción automatizada requieren que los vehículos monitoricen las zonas laterales y otras áreas ciegas con detección redundante. Los operadores de flotas también pueden favorecer las adaptaciones cuando los equipos de seguridad les ayudan a gestionar el riesgo operativo y los costes de seguros. Los programas de seguros basados en el uso y la telemática pueden reforzar ese argumento comercial, aunque las decisiones de compra siguen vinculadas a los presupuestos de las flotas y a las condiciones operativas locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste del Sistema en Mercados Sensibles al Precio | -1.8% | Mercados emergentes de APAC, América del Sur, África | Corto plazo (≤ 2 años) |
| Degradación del Sensor en Nieve/Niebla | -1.2% | Regiones del norte y zonas montañosas | Mediano plazo (2-4 años) |
| Congestión del Espectro de 77 GHz | -0.9% | Zonas urbanas densas en todo el mundo | Mediano plazo (2-4 años) |
| Interrupciones en el Suministro de Chipsets mmWave | -0.7% | Global, agudo en rutas entre Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema en Mercados Sensibles al Precio
El mercado de monitores de punto ciego enfrenta una adopción más lenta en aquellos mercados donde la asequibilidad del vehículo sigue siendo la principal preocupación de compra. Los sistemas instalados en fábrica pueden seguir siendo opcionales en el Sudeste Asiático, América del Sur y el África Subsahariana, incluso cuando son estándar en modelos más costosos. El marco de calificación de seguridad de India puede aumentar la atención hacia las funciones de asistencia, pero es probable que la adopción siga siendo desigual entre las distintas clases de vehículos. Los productos de posventa ofrecen un coste de entrada más bajo para algunos propietarios de vehículos y flotas. Sus resultados dependen en gran medida de una instalación, calibración y comprensión correctas por parte del conductor. Los sistemas mal integrados pueden generar advertencias no deseadas, lo que puede reducir la confianza en la función y retrasar las compras repetidas.
Degradación del Rendimiento del Sensor en Nieve y Niebla que Genera Falsas Alertas
Las funciones de radar y cámara pueden verse afectadas por las condiciones meteorológicas, la proyección de agua de la calzada, la suciedad y la obstrucción de los sensores. La nieve intensa, la niebla y las precipitaciones pueden reducir el rendimiento de detección y generar advertencias que los conductores pueden no esperar. Estas condiciones son relevantes en Canadá, el norte de Europa, Rusia y el norte de China, donde el clima estacional puede influir en la experiencia del usuario. La combinación de entradas de radar y cámara puede reducir algunas limitaciones, pero añade coste y trabajo de validación. Los entornos urbanos densos también pueden generar preocupaciones sobre la gestión del espectro y las interferencias entre vehículos equipados con radar. La presión arancelaria sobre el suministro de chips de onda milimétrica puede aumentar aún más la incertidumbre de compra para los fabricantes que dependen de cadenas de componentes internacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
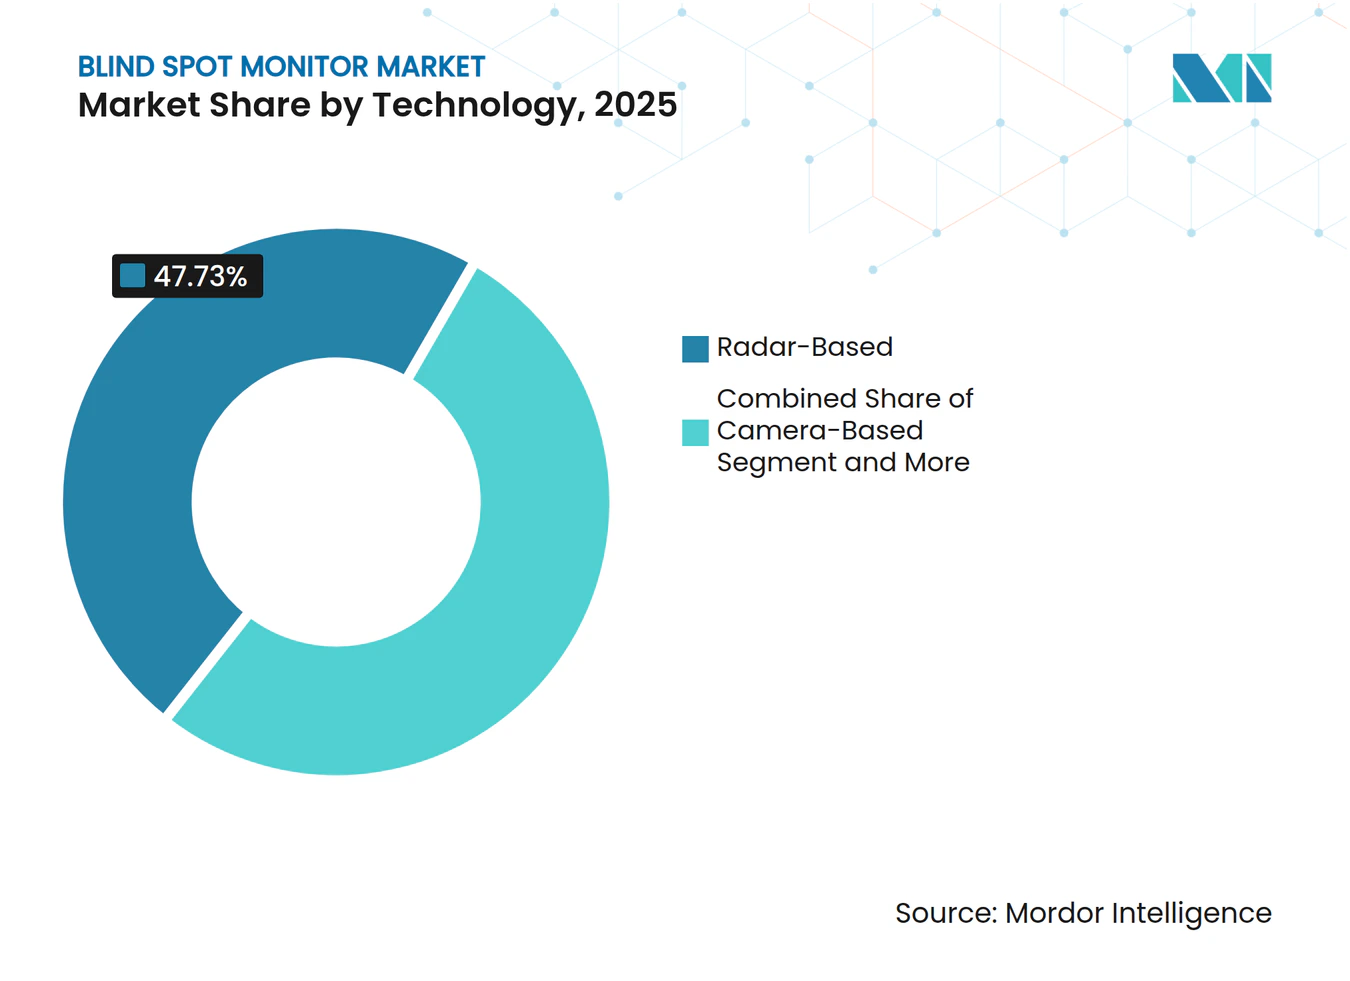
El Radar Sigue Siendo la Plataforma Principal Mientras las Cámaras Ganan Mayor UsoLos sistemas basados en radar representaron el 47,73% de la participación del mercado de monitores de punto ciego en 2025. Los radares de esquina detectan de forma fiable los vehículos que se aproximan por detrás o que circulan junto al vehículo, proporcionando advertencias de punto ciego y asistencia al cambio de carril a velocidades de circulación y en condiciones cambiantes. Los sensores ultrasónicos siguen siendo útiles para el aparcamiento y las maniobras urbanas en espacios reducidos. Los fabricantes pueden combinar radar, sensores ultrasónicos y cámaras para comparar información de movimiento y objetos antes de alertar a los conductores, especialmente en carriles con múltiples usuarios de la vía en movimiento.
Se proyecta que los sistemas basados en cámara crezcan a una CAGR del 15,78% hasta 2031. El procesamiento de imágenes mejorado permite a las cámaras distinguir vehículos, ciclistas, peatones y objetos al borde de la carretera. Las cámaras ya utilizadas para marcha atrás, aparcamiento o funciones de visión perimetral pueden reducir los requisitos de hardware independiente. El mercado de monitores de punto ciego se está orientando, por tanto, hacia la fusión de sensores. Sin embargo, los proveedores deben garantizar un rendimiento fiable con poca luz y lluvia, al tiempo que proporcionan alertas claras y no intrusivas mediante una colocación eficaz de las cámaras, el mantenimiento de las lentes y el procesamiento de imágenes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Sistemas de Detección Anclan las Suites de 360 GradosLos sistemas de detección de punto ciego representaron el 32,86% del tamaño del mercado de monitores de punto ciego en 2025. La categoría responde a la necesidad de los conductores de detectar a otros usuarios de la vía en zonas de difícil visibilidad y se alinea con las normativas de seguridad y los programas de calificación centrados en los cambios de carril y la visibilidad de la zona lateral. Soporta sistemas instalados en fábrica y sistemas de reemplazo aprobados, proporcionando advertencias claras durante los cambios de carril y las incorporaciones, al tiempo que sirve de base para las funciones avanzadas de asistencia al conductor.
Se proyecta que los sistemas de visión perimetral crezcan a una CAGR del 15,89% hasta 2031. Estos sistemas utilizan múltiples cámaras y, en algunos casos, radar para proporcionar una visión integral alrededor del vehículo. Las unidades de procesamiento compartidas pueden soportar el aparcamiento, la marcha atrás, las maniobras de corto alcance y la monitorización de puntos ciegos. A medida que los fabricantes de vehículos adoptan cada vez más plataformas de sensores integradas, los proveedores pondrán mayor énfasis en el software que coordina los datos de los sensores y permite las actualizaciones del sistema y la expansión de funciones tras el lanzamiento.
Por Canal de Ventas:
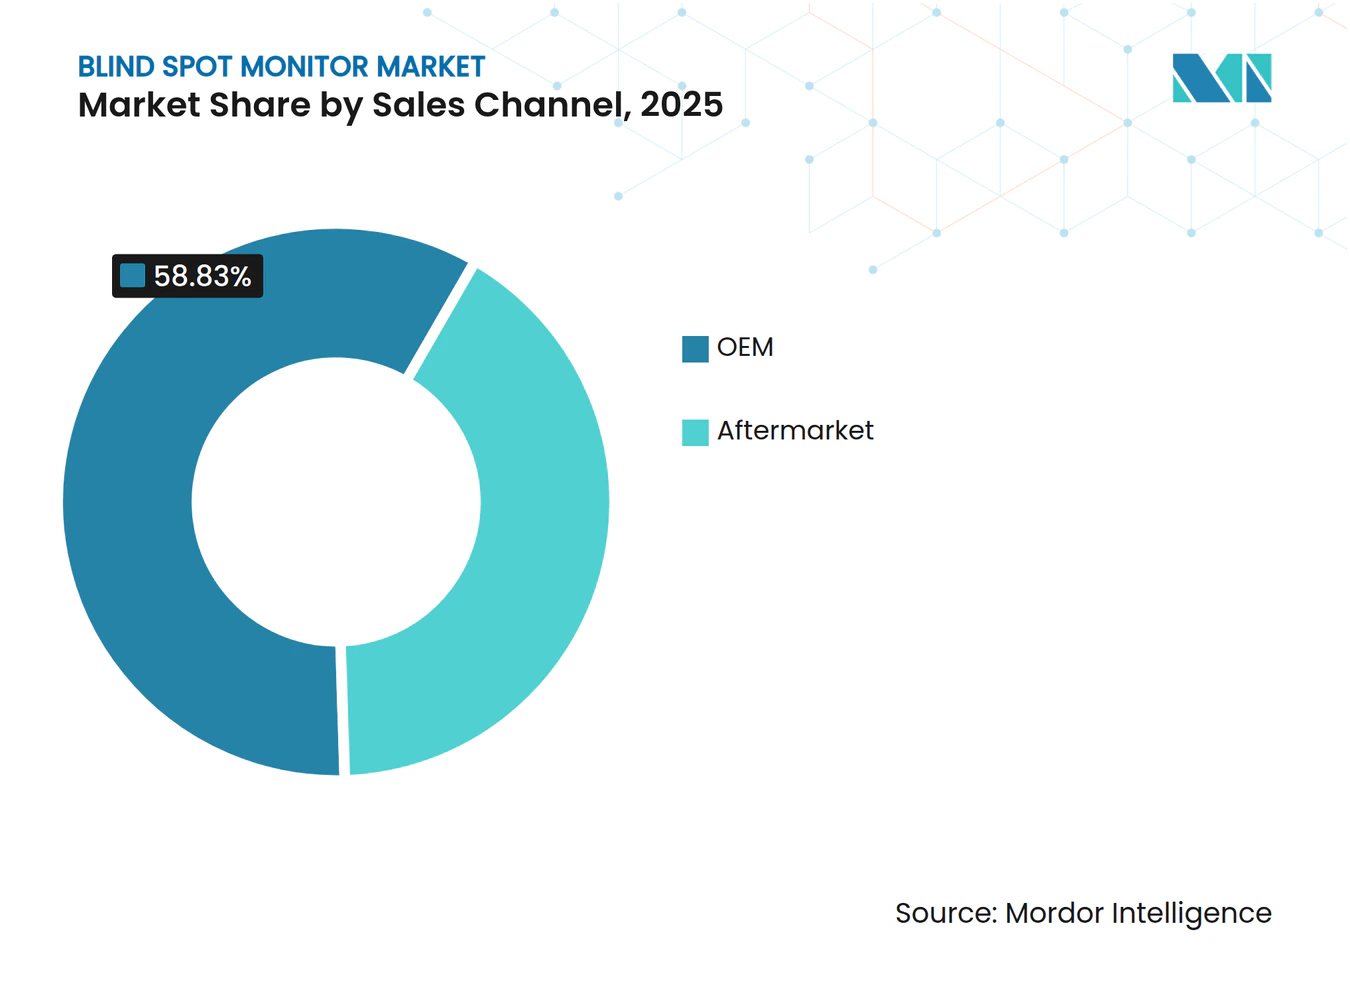
OEM Lidera, la Posventa AceleraLas instalaciones OEM representaron el 58,83% del mercado de monitores de punto ciego en 2025. La integración en fábrica otorga a los fabricantes de automóviles control sobre la colocación de los sensores, la calibración del software y los requisitos de homologación, al tiempo que permite la compatibilidad con los sistemas existentes de frenado, dirección, pantalla y advertencia. Los fabricantes suelen asegurar acuerdos de suministro antes de la producción para cumplir los calendarios de conformidad. La instalación OEM sigue siendo importante para los vehículos de pasajeros y comerciales sujetos a requisitos de seguridad, garantizando una experiencia de conducción coherente y reduciendo los riesgos de integración asociados a las adaptaciones.
Se proyecta que el mercado de posventa crezca a una CAGR del 14,31% hasta 2031. Los operadores de flotas pueden adaptar vehículos sin sistemas instalados en fábrica, especialmente a través de redes de instalación profesional con soporte de mantenimiento. Los grandes proveedores pueden atender a las flotas a través de programas de reemplazo aprobados, mientras que los proveedores independientes compiten en flexibilidad y coste inicial. Los compradores de flotas pueden priorizar sensores duraderos, advertencias claras y soporte de servicio accesible. Los sistemas fiables seguirán siendo esenciales, ya que las alertas no deseadas frecuentes pueden reducir la aceptación por parte del conductor.

Por Tipo de Vehículo:
La Escala de Vehículos de Pasajeros se Encuentra con la Urgencia ComercialLos vehículos de pasajeros representaron el 75,14% del mercado de monitores de punto ciego en 2025, impulsados por los altos volúmenes de modelos y la amplia adopción de funciones de asistencia al conductor en vehículos de segmento medio y versiones superiores. Las calificaciones de seguridad han impulsado a los fabricantes a integrar las funciones de punto ciego en paquetes de seguridad más amplios. Los altos volúmenes de producción permiten a los proveedores escalar diseños de sensores validados e introducir sensores y software mejorados durante los nuevos ciclos de modelos.
Se proyecta que los camiones de tonelaje medio y pesado crezcan a una CAGR del 15,37% hasta 2031. Su tamaño, la geometría del remolque y los entornos operativos crean importantes zonas ciegas, impulsando la demanda de soluciones de instalación y adaptación a medida que se refuerzan las normativas de seguridad para vehículos comerciales. Los autobuses y los vehículos comerciales ligeros también impulsan la demanda en entornos urbanos. Los proveedores deben adaptar la cobertura de los sensores, las advertencias y los métodos de instalación a cada clase de vehículo y validar los sistemas antes de un despliegue a gran escala.
Análisis Geográfico
Mercado de Monitores de Punto Ciego en América del Norte
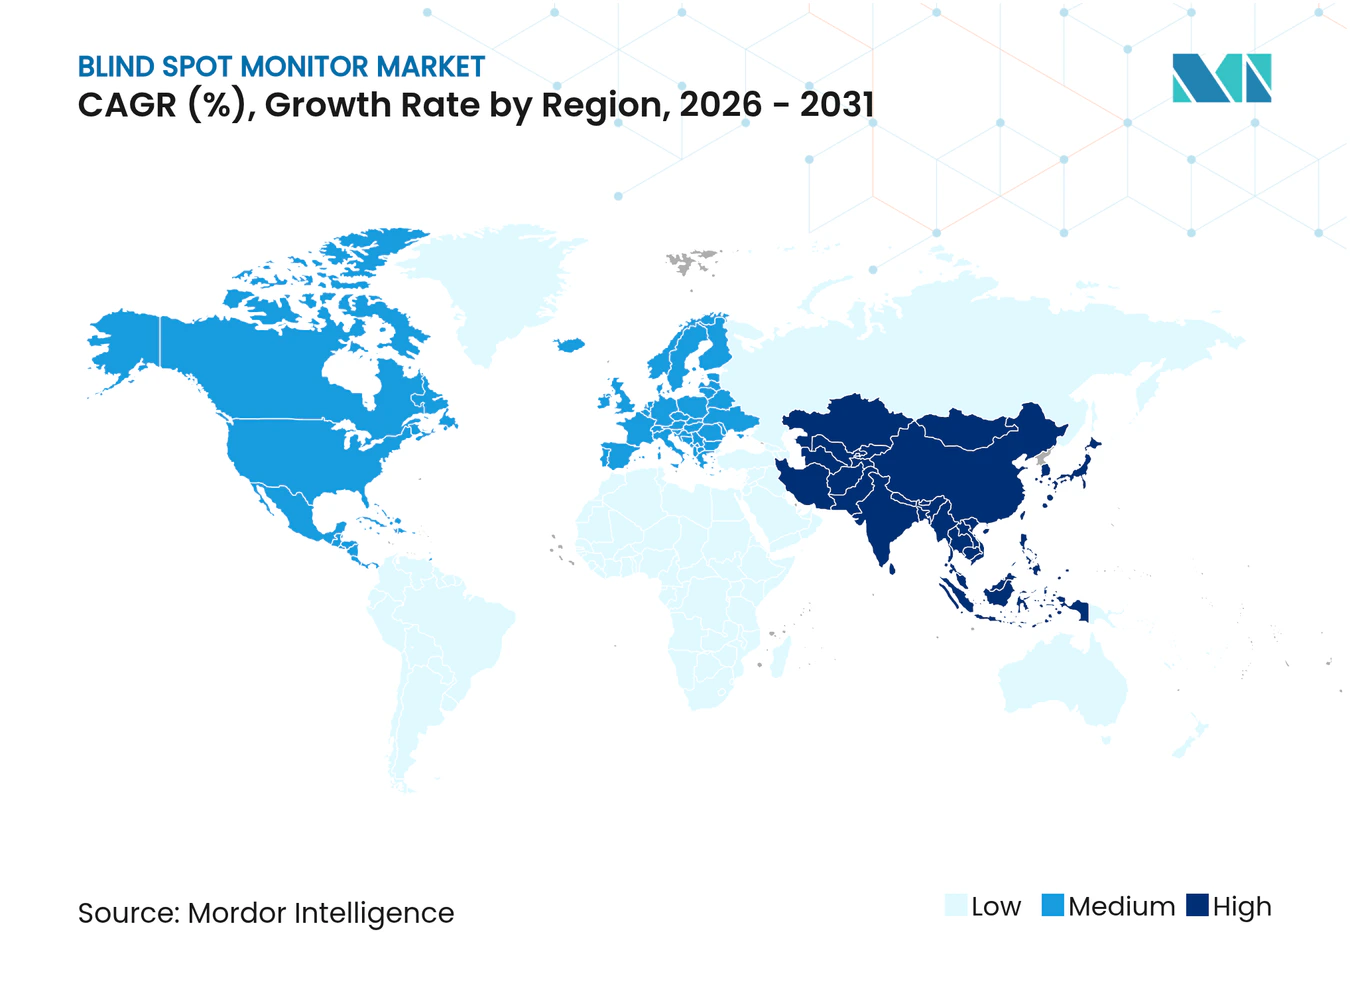
América del Norte controló el 30,16% de la cuota del mercado de monitores de punto ciego en 2024, impulsada por redes de posventa maduras y programas de seguros que monetizan los datos de reducción de colisiones. Las revisiones de las calificaciones de seguridad en los Estados Unidos ahora asignan mayor peso al rendimiento en punto ciego, lo que lleva a los fabricantes de equipos originales a incluir la función de forma predeterminada en los nuevos modelos de sedanes y SUV. Sin embargo, los aranceles sobre semiconductores incrementaron los costos de insumos, lo que obligó a los proveedores de primer nivel a asegurar silicio mmWave no chino para proteger los calendarios de entrega, un cambio que agudizó el enfoque en la resiliencia de la cadena de suministro.
Mercado de Monitores de Punto Ciego en Asia-Pacífico
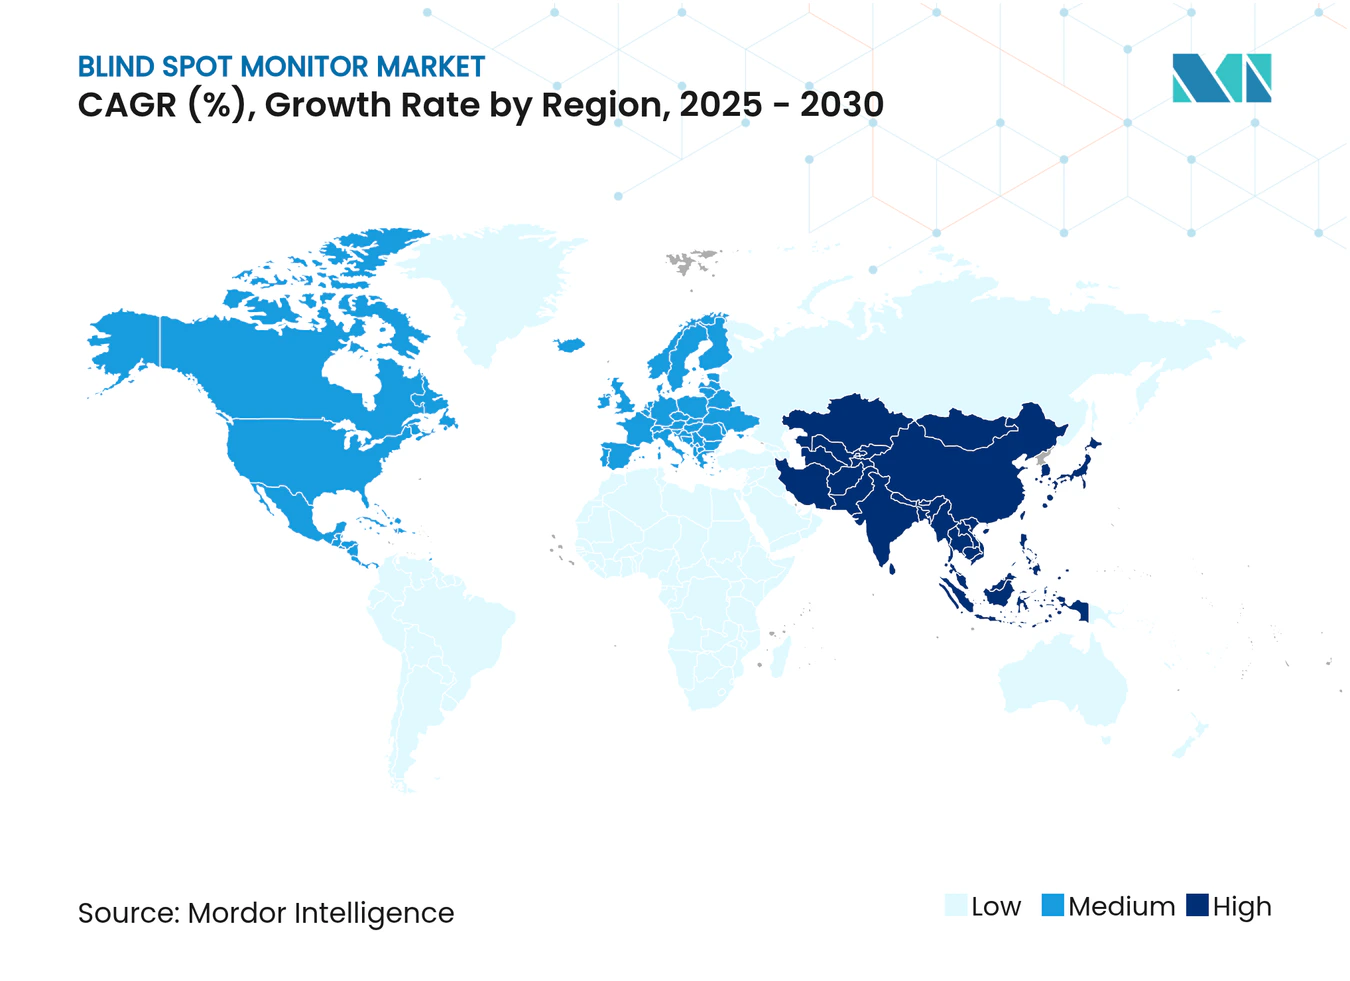
Asia-Pacífico está proyectada para el crecimiento más rápido, con una CAGR del 12,18%, dado que la norma GB 15084-2022 de China exige la capacidad de detección de punto ciego en los nuevos vehículos comerciales. La inversión de BYD en conducción inteligente y un vibrante ecosistema doméstico de vehículos eléctricos amplifican la demanda de sensores, convirtiendo a las fábricas regionales en centros de liderazgo en costos. Japón y Corea del Sur aportan experiencia avanzada en empaquetado y algoritmos de inteligencia artificial, mientras que los mercados del Sudeste Asiático adoptan gradualmente los monitores de punto ciego en importaciones de gama alta, frenados principalmente por restricciones de precio más que por indiferencia del consumidor.
Mercado de Monitores de Punto Ciego en Europa y Asia-Pacífico
Europa se beneficia del Reglamento General de Seguridad de la UE, que exige sistemas de información de punto ciego en múltiples categorías de vehículos a partir de 2026. Los centros de ingeniería de fabricantes de equipos originales en Alemania y Francia trabajan estrechamente con proveedores de primer nivel en parámetros de referencia de fusión radar-cámara, que alimentan los criterios de calificación de estrellas de Euro NCAP. Sin embargo, las ofertas competitivas en precio de los proveedores asiáticos intensifican la presión sobre los precios, lo que empuja a los proveedores europeos a anclar su diferenciación en características de software como el control adaptativo de forma de onda y el ajuste de parámetros por vía inalámbrica. En conjunto, estas fuerzas mantienen la contribución estable de Europa al mercado global de monitores de punto ciego, al tiempo que posicionan a Asia-Pacífico como el próximo motor de volumen.
Panorama Competitivo
Concentración del Mercado
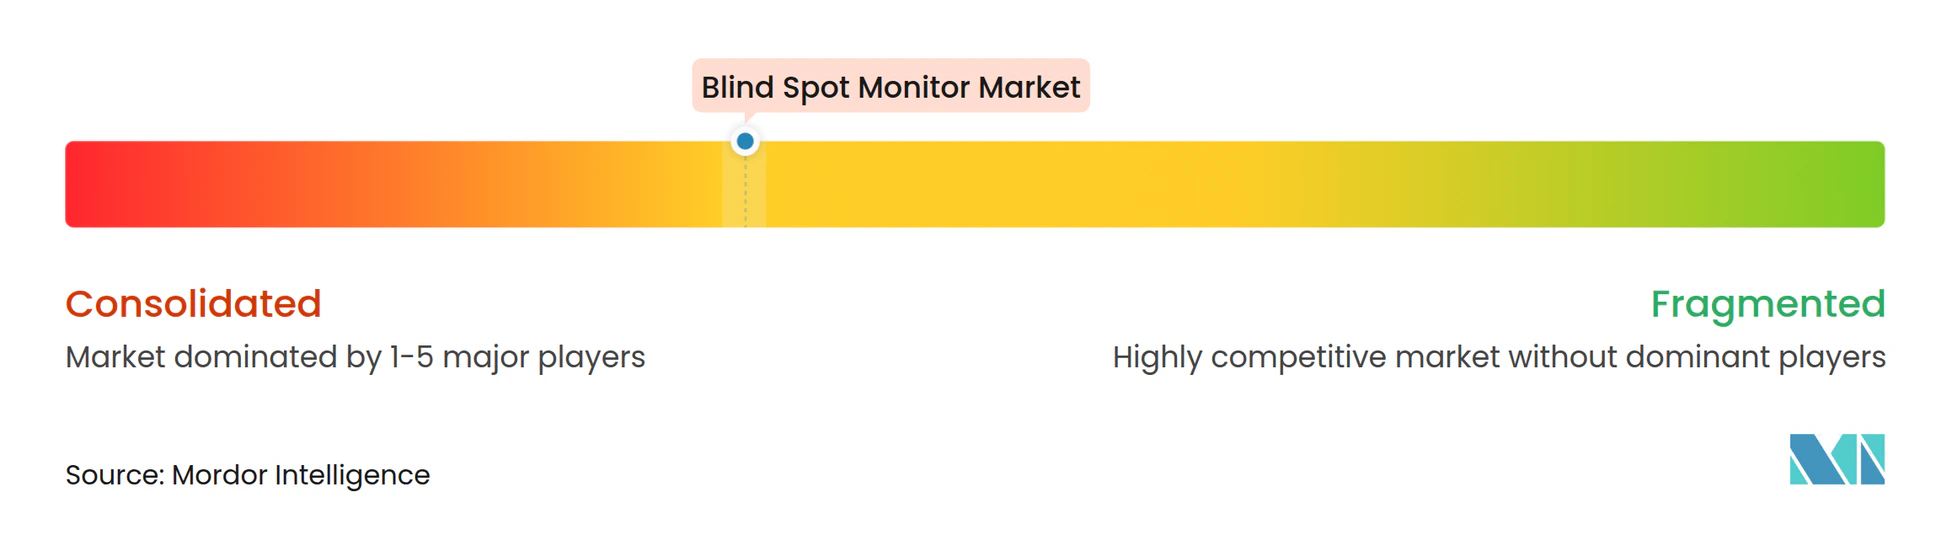
Continental, Robert Bosch, Denso, Magna International y Valeo influyen en las principales decisiones de plataforma. La competencia se centra en la capacidad de suministrar sistemas completos de detección y software en lugar de componentes de hardware individuales. Los grandes proveedores tienen relaciones establecidas con fabricantes de vehículos globales y pueden gestionar los requisitos de validación en múltiples mercados. Las empresas tecnológicas más pequeñas aún pueden ganar contratos donde la flexibilidad, el software especializado o la instalación de adaptación son más importantes que la escala OEM amplia. El mercado de monitores de punto ciego combina la competencia basada en escala con espacio para proveedores técnicos especializados, y la selección de proveedores seguirá dependiendo de las necesidades del programa de vehículos, las regulaciones regionales y las expectativas de servicio.
Los fabricantes de vehículos están consolidando varias funciones de asistencia al conductor en plataformas de computación y detección compartidas. El acuerdo de Volkswagen en 2025 con Valeo y Mobileye describió un sistema de cámara y radar de 360 grados para futuros vehículos MQB. Dichos acuerdos pueden reducir el número de unidades de control independientes al tiempo que aumentan la importancia de la validación del software. La ventaja competitiva se está desplazando hacia la integración de hardware, software y requisitos de seguridad en un sistema vehicular fiable. Los proveedores que puedan soportar actualizaciones regulares de software pueden volverse más valiosos a medida que las arquitecturas de los vehículos se vuelvan más definidas por software.
El mercado de monitores de punto ciego incluye oportunidades en radar avanzado y sistemas de adaptación para flotas. El radar de mayor resolución puede soportar funciones de asistencia al conductor más capaces en vehículos equipados con funciones de conducción de Nivel 2+. Los operadores de flotas pueden necesitar sistemas de adaptación prácticos que aborden los riesgos de la zona lateral sin requerir un rediseño completo del vehículo. El equilibrio entre los sistemas OEM validados y los productos de adaptación más flexibles seguirá siendo importante a medida que la adopción se expanda entre las diferentes flotas de vehículos. El mercado de monitores de punto ciego puede, por tanto, desarrollarse a través de canales paralelos de instalación en fábrica y adaptación.
Líderes de la Industria de Monitores de Punto Ciego
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Magna International Inc.
-
Valeo SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitores de Punto Ciego Empresas cubiertas en este informe
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Valeo SA
- Autoliv Inc.
- ZF Friedrichshafen AG
- Hyundai Mobis Co., Ltd
- Aptiv PLC
- Sensata Technologies
- HELLA GmbH & Co. KGaA (Forvia SE)
- Mobileye Global Inc.
- Aisin Corporation
- Texas Instruments Inc.
Desarrollos recientes de la industria en Mercado de Monitores de Punto Ciego
- Agosto de 2026: Aetina Corporation anunció el DeviceEdge AIE-VN34/44 y AIE-VO24/34, sus primeros sistemas de inteligencia artificial de borde para vehículos de tamaño reducido, impulsados por los módulos NVIDIA Jetson Orin NX y NVIDIA Jetson Orin Nano, con detección de punto ciego y percepción ambiental de 360 grados.
- Julio de 2026: Geotab Inc. anunció la disponibilidad de la cámara de tablero con inteligencia artificial GO Focus Pro en Australia y Nueva Zelanda, que ofrece detección de punto ciego para usuarios vulnerables de la vía mediante cámaras externas con inteligencia artificial.
- Mayo de 2026: Motive presentó AI Omnicam Plus, un sistema de cámara de 360 grados que monitoriza continuamente los puntos ciegos en todas las transmisiones de cámara conectadas, detectando peatones, ciclistas, motociclistas y vehículos alrededor del vehículo.
- Mayo de 2026: Valeo anunció la nominación de su sistema Valeo Smart Safety 360 (VSS360) por parte de uno de los principales OEM de India, que ofrece monitorización de punto ciego y funciones avanzadas de asistencia a la conducción para vehículos comerciales.
Alcance del Informe Global del Mercado de Monitores de Punto Ciego
El mercado de Monitores de Punto Ciego está segmentado por tecnología, tipo de producto, canal de ventas, tipo de vehículo y geografía. Por Tecnología, el mercado está segmentado en Basado en Cámara, Basado en Radar y Basado en Ultrasonidos. Por Tipo de Producto, el mercado está segmentado en Sistema de Detección de Punto Ciego, Sistema de Asistencia al Aparcamiento, Sistema de Cámara de Marcha Atrás y Sistema de Visión Perimetral. Por Canal de Ventas, el mercado está segmentado en OEM y Posventa. Por Tipo de Vehículo, el mercado está segmentado en Vehículos de Pasajeros, Vehículos Comerciales Ligeros, Camiones de Tonelaje Medio y Pesado, y Autobuses y Autocares. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), América del Sur (Brasil, Argentina y Resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia y Resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y Resto de Asia-Pacífico), y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y Resto de Oriente Medio y África).
Resumen de la segmentación
| Basado en Cámara |
| Basado en Radar |
| Basado en Ultrasonido |
| Sistema de Detección de Punto Ciego |
| Sistema de Asistencia al Estacionamiento |
| Sistema de Cámara de Reversa |
| Sistema de Visión Panorámica |
| OEM |
| Posventa |
| Vehículo de Pasajeros |
| Vehículo Comercial Ligero |
| Camión Mediano y Pesado |
| Autobuses y Autocares |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Basado en Cámara | |
| Basado en Radar | ||
| Basado en Ultrasonido | ||
| Por Tipo de Producto | Sistema de Detección de Punto Ciego | |
| Sistema de Asistencia al Estacionamiento | ||
| Sistema de Cámara de Reversa | ||
| Sistema de Visión Panorámica | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Tipo de Vehículo | Vehículo de Pasajeros | |
| Vehículo Comercial Ligero | ||
| Camión Mediano y Pesado | ||
| Autobuses y Autocares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas de monitorización de punto ciego?
Las calificaciones de seguridad, los requisitos para vehículos comerciales y la mayor integración de funciones de asistencia al conductor están respaldando la demanda.
¿Qué tecnología de monitorización de punto ciego se utiliza más ampliamente?
Los sistemas basados en radar representaron una participación del 47,73% en 2025 porque soportan una detección fiable de la zona lateral a velocidades de conducción.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que los sistemas de visión perimetral crezcan a una CAGR del 15,89% hasta 2031, ya que varias funciones de asistencia comparten cámaras y procesamiento.
¿Por qué son importantes las instalaciones OEM para las funciones de punto ciego?
Las instalaciones OEM representaron una participación del 58,83% en 2025 porque la instalación en fábrica favorece la integración vehicular, la calibración y el cumplimiento normativo.
¿Por qué los camiones pesados están adoptando sistemas de punto ciego?
Se proyecta que los camiones de tonelaje medio y pesado crezcan a una CAGR del 15,37% hasta 2031, respaldados por las necesidades de seguridad en la zona lateral y las normativas para vehículos comerciales.