
Tamaño y Cuota del Mercado de Radar de Matriz de Exploración Electrónica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
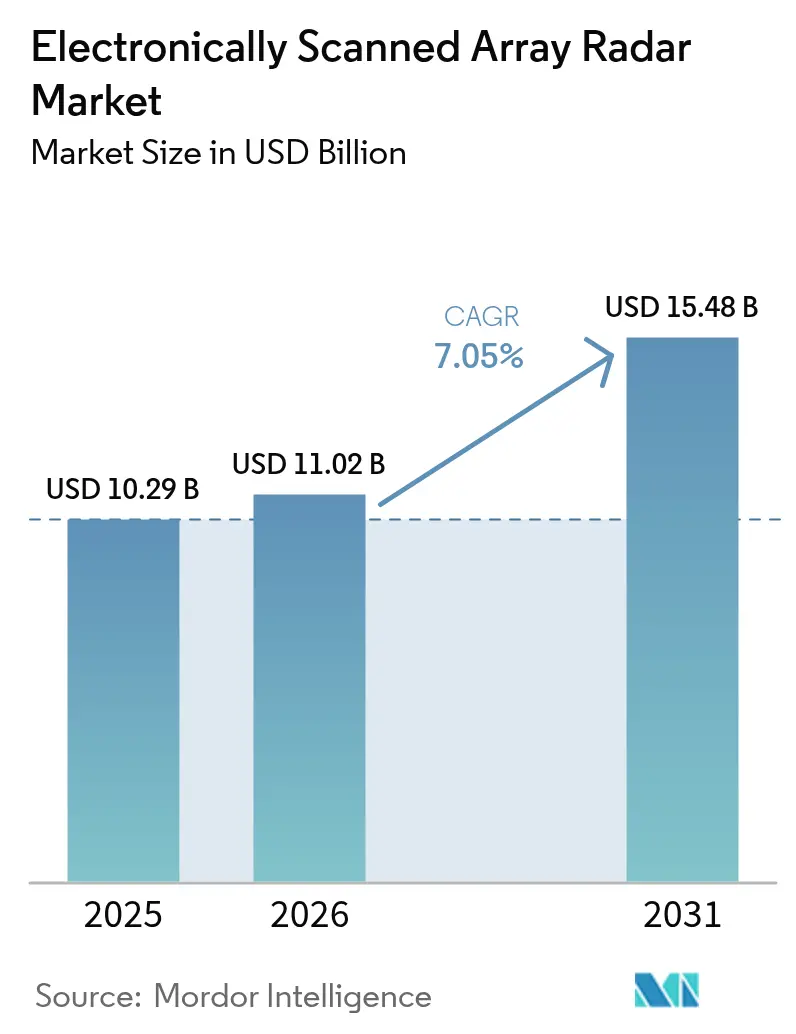
| Tamaño del Mercado (2026) | 11.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
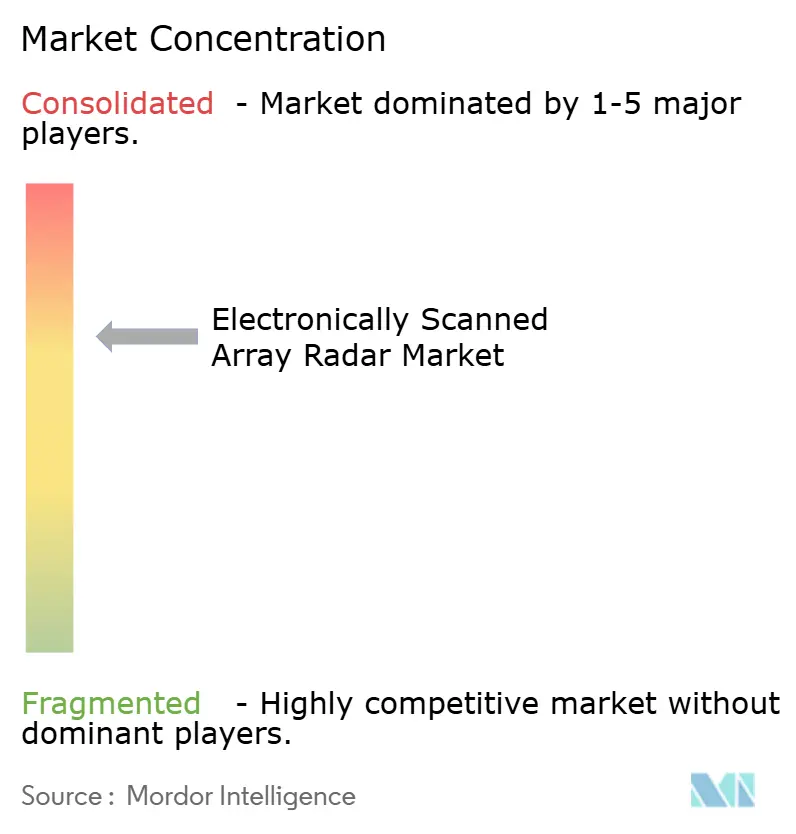
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Radar de Matriz de Exploración Electrónica por Mordor Intelligence
El tamaño del mercado de radar de matriz de exploración electrónica (ESA) fue valorado en USD 10,29 mil millones en 2025 y se estima que crecerá desde USD 11,02 mil millones en 2026 hasta alcanzar USD 15,48 mil millones en 2031, a una CAGR del 7,05% durante el período de previsión (2026-2031). El sólido gasto en defensa, especialmente en el Indo-Pacífico y Europa del Este, está acelerando la transición de unidades con dirección mecánica a arquitecturas AESA. La demanda persistente de radares de conciencia situacional 4D multifunción, la creciente adopción de módulos de transmisión/recepción de nitruro de galio (GaN) y la rápida maduración de la conformación de haz definida por software están reformulando las prioridades de adquisición. El mercado también se beneficia de la clasificación de amenazas habilitada por IA, mientras que la actividad de retroinstalación en plataformas heredadas mantiene estables los volúmenes a corto plazo. La exposición de la cadena de suministro a minerales críticos y los estrictos marcos de control de exportaciones moderan el impulso de crecimiento; sin embargo, la diversificación de plataformas y las asociaciones internacionales continúan ampliando la demanda direccionable.
Conclusiones Clave del Informe
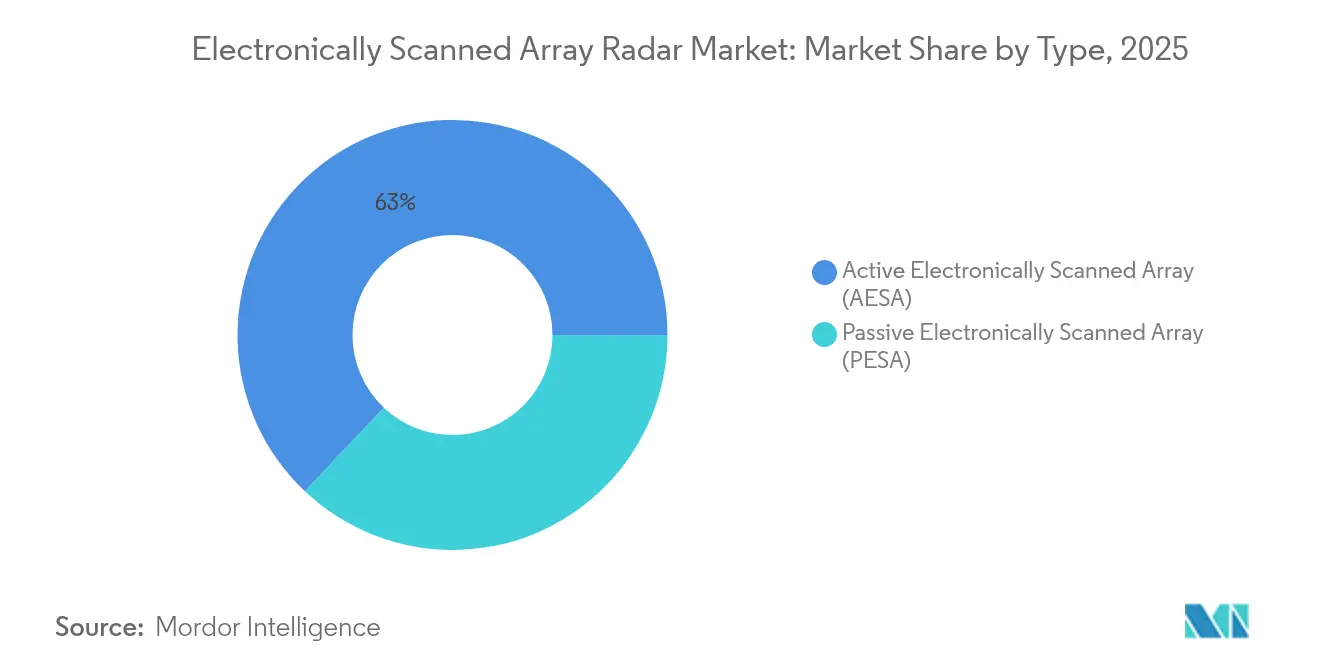
- Por tipo, los sistemas de Matriz de Exploración Electrónica Activa (AESA) lideraron con una cuota de ingresos del 62,96% en 2025, mientras que el segmento está dispuesto a expandirse a una CAGR del 9,32% hasta 2031.
- Por plataforma, los despliegues terrestres capturaron el 45,12% de la cuota del mercado de radar de matriz de exploración electrónica en 2025, mientras que las plataformas navales registraron la CAGR más rápida del 10,62% hasta 2031.
- Por instalación, las instalaciones de línea comandaron el 68,23% del tamaño del mercado de radar de matriz de exploración electrónica en 2025, mientras que las soluciones de retroinstalación crecieron a una CAGR del 10,21% desde 2026 hasta 2031.
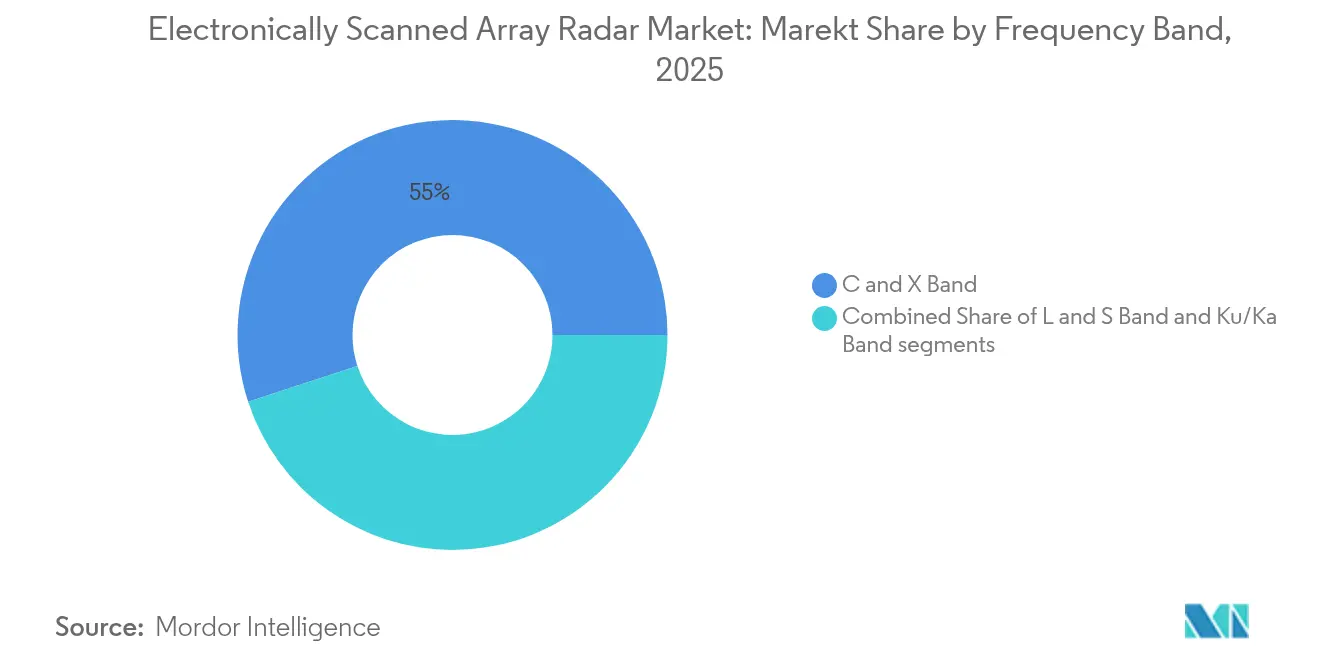
- Por banda de frecuencia, el segmento de banda C y X representó el 55,02% de la cuota del mercado en 2025, mientras que los productos de banda Ku/Ka registraron una CAGR del 8,26% hasta 2031.
- Por aplicación, la vigilancia y la alerta temprana representaron una cuota del 42,11% en 2025, y los casos de uso de guerra electrónica avanzan a una CAGR del 10,02% a lo largo del horizonte de previsión.
- Por usuario final, las fuerzas de defensa mantuvieron una cuota del 49,35% en 2025, aunque los organismos de seguridad nacional registraron una CAGR del 9,05% hasta 2031.
- Por componente, el hardware de apertura de antena y radomo contribuyó con el 38,41% de los ingresos en 2025; los procesadores de señal digital lideraron el crecimiento con una CAGR del 8,14%.
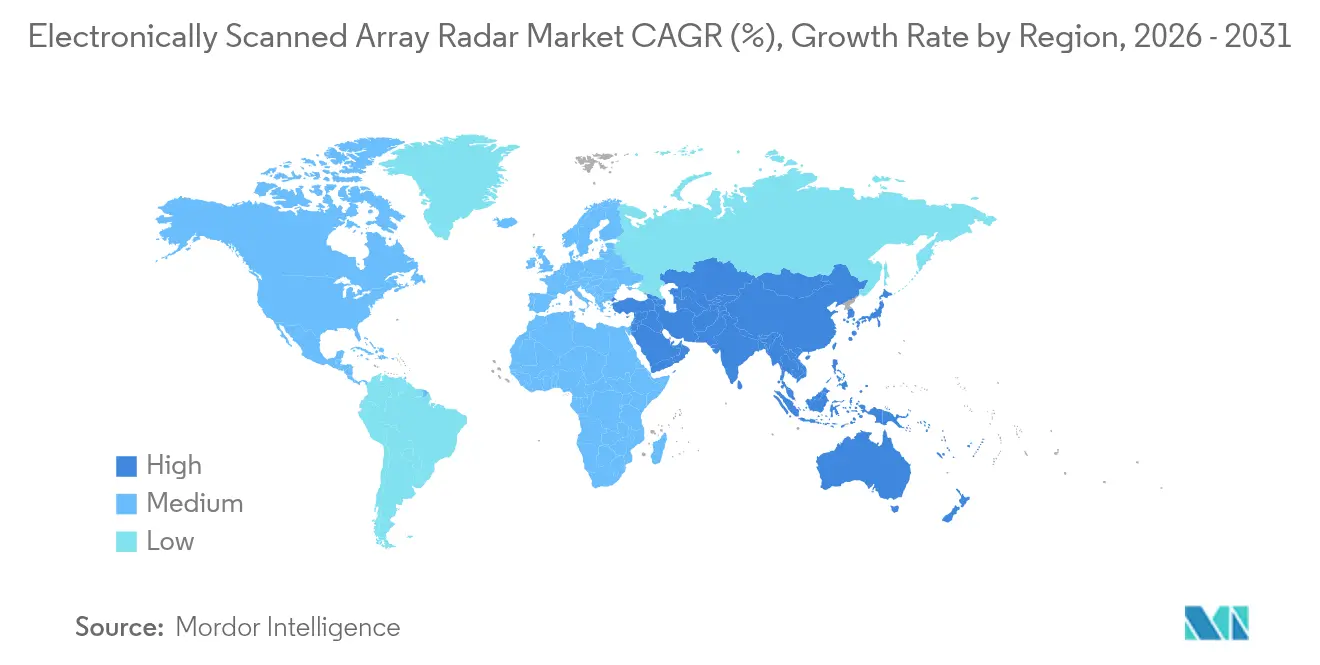
- Por geografía, América del Norte mantuvo una cuota del 35,12% en 2025, mientras que Asia-Pacífico está proyectada a registrar una CAGR del 9,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Radar de Matriz de Exploración Electrónica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Programas de modernización militar que aceleran la adquisición de AESA | +2.1% | Global; América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de radares de conciencia situacional 4D multifunción | +1.8% | Global; regiones en disputa | Largo plazo (≥ 4 años) |
| Expansión del presupuesto de defensa impulsada por la tensión geopolítica | +1.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición a módulos T/R de GaN que reducen el costo del ciclo de vida | +1.2% | Mercados de defensa avanzada | Mediano plazo (2-4 años) |
| Capacidades de conformación de haz definida por software habilitadas por IA | +0.8% | América del Norte, Europa, Asia-Pacífico seleccionada | Largo plazo (≥ 4 años) |
| Retroinstalaciones de ESA livianas para UAV y plataformas desechables | +0.6% | Todas las regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Modernización Militar que Aceleran la Adquisición de AESA
La capacidad AESA ha pasado de ser deseable a ser obligatoria para los activos de próxima generación. La Fuerza Aérea de los Estados Unidos desplegó el AN/TPS-80 G/ATOR de Northrop Grumman Corporation, que combina cinco funciones heredadas en una sola plataforma.[1]"Programa AN/TPS-80 G/ATOR," armyrecognition.com Los estados europeos siguen este ejemplo, con el Reino Unido integrando un radar Typhoon avanzado y Estonia adquiriendo sistemas Thales GM400α. La velocidad de adquisición refleja el reconocimiento de que los radares heredados de exploración mecánica no pueden apoyar las operaciones multidominio. Los modos habilitados por IA amplifican aún más el valor de la misión. En consecuencia, los organismos de defensa ahora tratan el AESA como infraestructura fundamental para la guerra centrada en la red.
Demanda de Radares de Conciencia Situacional 4D Multifunción
Los operadores requieren datos instantáneos de azimut, elevación, alcance y Doppler. El NS200 de Thales ofrece conformación de haz completamente digital hasta 400 km, a la vez que apoya la defensa contra enjambres y la guía de misiles.[2]"Radar 4D NS200," thalesgroup.com El Radar de Discriminación de Largo Alcance de Lockheed Martin Corporation rastrea objetivos más allá de 2.000 km para la defensa contra misiles balísticos.[3]"Radar de Discriminación de Largo Alcance," lockheedmartin.com El programa NextGen de la aviación civil impulsa igualmente la demanda de vigilancia avanzada. La convergencia de las necesidades militares y civiles reduce el costo por unidad. La capacidad de cubrir múltiples misiones con una sola apertura transforma la economía del diseño de plataformas.
Expansión del Presupuesto de Defensa Impulsada por la Tensión Geopolítica
Los puntos de conflicto regionales aceleran el gasto. Japón aumentó su asignación de defensa en un 16%, Alemania en un 28% en 2024 e Israel elevó sus desembolsos en un 65% en medio de un conflicto activo. China instaló radar antistealth en arrecifes del Mar del Sur de China, lo que impulsó las inversiones aliadas. Los requisitos de interoperabilidad de la OTAN refuerzan la adquisición estandarizada de AESA. Los elevados desembolsos generan efectos de volumen virtuosos, reduciendo los precios de los sistemas y ampliando el acceso al mercado.
Transición a Módulos T/R de GaN que Reducen el Costo del Ciclo de Vida
Los dispositivos de GaN ofrecen el doble de densidad de potencia que los de GaAs y toleran temperaturas de operación más elevadas. Raytheon suministró el primer AN/TPY-2 equipado con GaN a la Agencia de Defensa de Misiles en mayo de 2025.[4]"Actualización GaN del AN/TPY-2," raytheon.com El radar Uttam de India cuenta con un incremento del 25% en alcance gracias a los módulos de GaN. La mayor eficiencia térmica facilita la refrigeración y permite factores de forma más pequeños. Los volúmenes de radar automotriz comercial comprimen aún más los costos de semiconductores, aunque la dependencia del suministro de galio de China sigue siendo una preocupación estratégica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevado CAPEX de programa frente a sistemas heredados | -1.8% | Mercados emergentes | Corto plazo (≤ 2 años) |
| Restricciones de ITAR y control de exportaciones | -1.2% | Mercados de transferencia de tecnología | Largo plazo (≥ 4 años) |
| Limitaciones de gestión térmica de las matrices densas de GaN | -0.9% | Aplicaciones de alta potencia | Mediano plazo (2-4 años) |
| Fragilidad de la cadena de suministro de tierras raras para módulos T/R | -0.7% | Mercados dependientes de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX de Programa Frente a Sistemas Heredados
Las actualizaciones de AESA conllevan elevados costos iniciales. El reemplazo del radar del B-52 ha superado las estimaciones iniciales y ha retrasado los cronogramas. El contrato de USD 121,5 millones de Northrop Grumman Corporation para renovar las antenas del B-1 pone de relieve la intensidad de la inversión. Los complejos trabajos de integración en sistemas de potencia, refrigeración y buses de datos inflan los presupuestos. Los organismos de defensa más pequeños difieren la adopción, sustentando un mercado de dos niveles.
Restricciones de ITAR y Control de Exportaciones
Las normas de exportación de los Estados Unidos clasifican el radar de matriz de exploración electrónica en la Categoría XI. Las licencias, los acuerdos de asistencia técnica y las auditorías de cumplimiento extienden los plazos de los proyectos y aumentan los costos de transacción. Los aliados a menudo enfrentan demoras para reponer existencias durante las crisis. Las restricciones abren puertas a proveedores no estadounidenses, fragmentando potencialmente los estándares tecnológicos en los distintos teatros de operaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio del AESA Impulsa la Innovación
La tecnología AESA representó el 62,96% de los ingresos en 2025, ya que los módulos T/R distribuidos eliminaron los puntos únicos de falla, mientras que el segmento promete una CAGR del 9,32% hasta 2031. El mercado de radar de matriz de exploración electrónica se beneficia a medida que cada módulo escala de forma independiente, permitiendo una degradación gradual ante daños en combate. Las matrices de exploración electrónica pasiva (PESA) persisten en roles terrestres sensibles al costo, aunque la caída en los precios de los dispositivos de GaN reduce la brecha de costos. La agilidad de forma de onda impulsada por IA amplía aún más la ventaja de rendimiento del AESA.
La creciente demanda de resiliencia frente a interferencias sofisticadas favorece las configuraciones AESA que pueden saltar de frecuencia y dirigir haces en microsegundos. A medida que los volúmenes aumentan, las economías de fabricación acercan los precios unitarios a los equivalentes de PESA, reformulando el cálculo de adquisición. Las actualizaciones definidas por software prolongan la vida útil y aceleran las mejoras de capacidad. En consecuencia, se prevé que el tamaño del mercado de radar de matriz de exploración electrónica para plataformas AESA alcance los USD 9,75 mil millones en 2031, consolidando su posición como arquitectura de referencia en sistemas aerotransportados, marítimos y terrestres.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Plataforma: El Auge Naval Supera a los Dominios Tradicionales
Los sistemas terrestres mantuvieron una cuota del 45,12% en 2025, aunque las instalaciones navales están registrando una CAGR del 10,62%, la más alta entre todas las plataformas. Los nuevos destructores, fragatas y buques anfibios integran sistemas SPY-6, CERETRON y GhostEye, reemplazando las matrices de exploración mecánica. El contrato de USD 1.180 millones de la serie SPY-6 de Raytheon ejemplifica el potencial de volumen.
El ciclo de alza marítima refleja la modernización de las flotas del Indo-Pacífico y la necesidad de cobertura distribuida de defensa antimisiles. En tierra, la demanda de sistemas contra-UAV sostiene las ventas del segmento terrestre, mientras que las actualizaciones aerotransportadas del F-15EX y el Gripen E siguen siendo robustas. Los satélites de altitud espacial y pseudoaltitud añaden una demanda incremental, aunque desde una base pequeña. En conjunto, se proyecta que la cuota del mercado de radar de matriz de exploración electrónica para plataformas navales aumente cuatro puntos porcentuales para 2031, a medida que la defensa antimisiles balísticos basada en el mar se convierte en una prioridad máxima.
Por Instalación: El Mercado de Retroinstalación Acelera la Modernización
Las entregas de instalación de línea representaron el 68,23% de los ingresos de 2025 debido a las cadenas de adquisición del F-35, el Tipo 26 y la clase Constellation. La actividad de retroinstalación, sin embargo, crece más rápido con una CAGR del 10,21%, ya que las fuerzas extienden la vida útil de las flotas heredadas. La integración del APG-79 en el F/A-18 y la retroinstalación del SPY-6 en los portaaviones de la clase Nimitz ilustran la escala.
Las matrices modulares y los procesadores de interfaz común simplifican la inserción y reducen el tiempo de inactividad. Las interfaces digital a digital reducen el cableado, mientras que las placas de enfriamiento integradas disminuyen las necesidades de modificación estructural. La retroinstalación ofrece, por tanto, un rendimiento casi nuevo sin el desembolso de capital que implica el reemplazo de la plataforma, impulsando el mercado de radar de matriz de exploración electrónica hasta mediados de la década.
Por Banda de Frecuencia: La Versatilidad de la Banda C y X Prevalece
Las unidades de banda C y X generaron el 55,02% de los ingresos en 2025. Son valoradas por su flexibilidad multimisión y mínima atenuación por lluvia. Permiten la ejecución de tareas aire-aire y búsqueda de superficie con una sola apertura, optimizando el espacio disponible en cubierta.
Las matrices de banda Ku/Ka se expanden a una CAGR del 8,26% impulsadas por las imágenes de alta resolución y el seguimiento de pequeños drones. Las frecuencias más altas acortan la longitud de la antena, permitiendo soluciones montadas en mástil o en góndola en plataformas con espacio limitado. Las bandas L y S siguen siendo relevantes para la alerta temprana de largo alcance. En conjunto, el tamaño del mercado de radar de matriz de exploración electrónica para variantes de banda Ku/Ka debería superar los USD 2,17 mil millones en 2031, a medida que continúa la proliferación de UAV tácticos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: Las Capacidades de Guerra Electrónica se Disparan
La vigilancia y la alerta temprana contribuyeron con el 42,11% de los ingresos en 2025, aunque las aplicaciones de guerra electrónica (GE) registran una CAGR del 10,02% hasta 2031. El AESA permite el radar y la interferencia simultáneos, con cada módulo abordando diferentes frecuencias. Jane's informa sobre matrices multifunción que interrumpen los enlaces de datos del adversario manteniendo la capacidad de búsqueda.
Los sistemas de control de fuego adoptan el AESA para mejorar el seguimiento durante la exploración, apoyando a los tiradores en red. El control del tráfico aéreo civil transita hacia sistemas en red digitales bajo la hoja de ruta FAA NextGen. La creciente demanda de guerra electrónica asegura que el mercado de radar de matriz de exploración electrónica mantenga un crecimiento de dos dígitos a pesar de los presupuestos de defensa cíclicos.
Por Usuario Final: La Adopción en Seguridad Nacional se Acelera
Las organizaciones militares representaron el 49,35% de los ingresos en 2025, pero los actores de seguridad nacional se expandieron más rápido con una CAGR del 9,05%. Los organismos fronterizos despliegan radares de cobertura de brechas con integración no tripulada para contrarrestar amenazas lentas, bajas y pequeñas.
Las adquisiciones de doble uso aprovechan la logística común entre las autoridades de defensa y civiles, facilitando la aprobación presupuestaria. A medida que las incursiones de drones se intensifican, los operadores costeros y de infraestructura crítica adquieren unidades AESA de costo eficiente, incrementando anualmente la cuota no militar de la industria del radar de matriz de exploración electrónica.
Por Componente: El Procesamiento Digital Impulsa la Innovación
Los elementos de antena y radomo generaron el 38,41% de la facturación de 2025. Sin embargo, la demanda de procesadores de alto rendimiento posiciona el segmento de procesadores de señal digital (DSP) para una CAGR del 8,14%, lo que refleja la inserción de IA.
Los módulos T/R de GaN siguen siendo un área de inversión fundamental. Los proyectos de localización de la cadena de suministro en los Estados Unidos, Japón e India apuntan a la resiliencia a pesar de las limitaciones en materias primas. Se están desarrollando materiales de interfaz térmica mejorados y sistemas de enfriamiento directo por líquido, asegurando que el mercado de radar de matriz de exploración electrónica siga a la vanguardia de la innovación en semiconductores.
Análisis Geográfico
América del Norte retuvo una cuota del 35,12% en 2025, impulsada por el mayor presupuesto de defensa del mundo y una base industrial madura. La producción plurianual de los sistemas SPY-6 y TPY-4 sustenta la demanda regional, mientras que las actualizaciones de inteligencia artificial para radares heredados consolidan los ingresos posventa. Los programas de modernización del NORAD canadiense y de seguridad fronteriza de México proporcionan pedidos suplementarios. La inversión continua en capacidad de fabricación de GaN posiciona a la región para asegurar la competitividad exportadora a pesar de la creciente rivalidad global.
Asia-Pacífico registra la CAGR más sólida del 9,61% hasta 2031. La plataforma de alerta aerotemprana KJ-3000 de China y la cobertura de matrices en fases en los atolones reclamados del Mar del Sur de China impulsan a los países vecinos a acelerar sus adquisiciones. La transferencia de radares FPS-3ME por parte de Japón a Filipinas y Mongolia demuestra una cooperación de defensa cada vez más profunda. El radar Uttam desarrollado de forma indígena por India muestra las ambiciones de soberanía, mientras que Hanwha Systems de Corea del Sur equipa las fragatas FFX-III con matrices de GaN nacionales. Estas iniciativas combinadas elevan el mercado de radar de matriz de exploración electrónica en toda la región.
Europa continúa creciendo de manera constante a medida que la estrategia de defensa aérea e antimisiles integrada de la OTAN impone la adopción de AESA estandarizado. El carnet de pedidos de HENSOLDT AG de EUR 6.929 millones (USD 8,06 mil millones) ejemplifica la escala continental. El consorcio EISNET integra datos multisensor para el mando en tiempo real, enfatizando la interoperabilidad definida por software. Influenciados por el conflicto en Ucrania, los estados de Europa del Este priorizan el radar de defensa aérea terrestre, mientras que las actualizaciones del Eurofighter del Reino Unido anclan el gasto aerotransportado. En conjunto, las adquisiciones europeas sostienen la cuota del mercado de radar de matriz de exploración electrónica por encima del 25% durante el período de previsión.

Panorama regulatorio
Los radares de matriz de exploración electrónica operan bajo regímenes de uso dual y de control de exportaciones de defensa que condicionan los programas transfronterizos y el abastecimiento de componentes. En Estados Unidos, muchas tecnologías de radar AESA/ESA están sujetas al ITAR (USML Categoría XI) y, según la configuración, también pueden activar controles del Export Administration Regulations administrados por la Bureau of Industry and Security (BIS). Para ciertos artículos controlados por seguridad nacional, esto incluye requisitos de licencia a nivel mundial introducidos a finales de 2024 bajo el 15 CFR 742.4.
En Europa, la implementación de radares de vigilancia y la integración aviónica asociada están influenciadas por requisitos de equipamiento e interoperabilidad vinculados al marco del Cielo Único Europeo. La coordinación internacional a través de las listas de control de uso dual del Acuerdo de Wassenaar sigue orientando los enfoques de concesión de licencias para tecnologías sensibles relacionadas con radares, incluida la corrección de la lista de 2025 publicada a principios de 2026. En materia de financiación y política industrial, la perspectiva indicativa 2026-2027 del Fondo Europeo de Defensa (EDF) señala prioridades de desarrollo colaborativo para sistemas RF multifunción, reforzando las preferencias impulsadas por el cumplimiento normativo por arquitecturas soberanas e interoperables junto con configuraciones exportables.
Análisis de la cadena de valor
La cadena de valor de los radares ESA comienza con materiales y fabricación de semiconductores en fase inicial para GaN/GaAs, y luego se extiende al procesamiento de obleas, dispositivos de potencia RF, encapsulado y soluciones de interfaz térmica que alimentan la fabricación de módulos de transmisión/recepción. Los proveedores intermedios suministran microelectrónica de alta fiabilidad, PCBA especializados, unidades reemplazables en línea de fuente de alimentación y componentes de temporización/control, que los contratistas principales e integradores combinan luego en aperturas de antena/radomos, receptores/excitadores de back-end y procesamiento digital de señales para plataformas aéreas, terrestres, navales y espaciales/HAPS.
Aguas abajo, los contratistas principales entregan radares de instalación de línea a programas de OEM y de construcción naval nueva, y ejecutan kits de retroadaptación/actualización mediante integración a nivel de depósito, respaldados por un mantenimiento de larga vida que incluye repuestos, actualizaciones de software y gestión de obsolescencia. Las recientes acciones en la cadena de suministro destacan la concentración en torno al GaN y la pila de módulos: HENSOLDT firmó un acuerdo a largo plazo con United Monolithic Semiconductors (UMS) para asegurar 900.000 componentes de GaN para 2030, mientras que Neways firmó una asociación a largo plazo con Thales (duración de 10 años) para asegurar soluciones electrónicas relacionadas con radares. La localización y el abastecimiento a través de socios también se han hecho más visibles, incluida la contratación de Lockheed Martin y Fujitsu para unidades reemplazables en línea de fuente de alimentación del conjunto de subarreglos SPY-7, con el fin de respaldar una cadena de suministro con base en Japón para los buques equipados con el Aegis System de la Japan Maritime Self-Defense Force.
Panorama Competitivo
El mercado exhibe una concentración moderada. Lockheed Martin Corporation, Northrop Grumman Corporation y RTX Corporation representan conjuntamente una cuota importante de los ingresos globales a través de carteras de varias décadas y cadenas de I+D verticalmente integradas. Los algoritmos de radar cognitivo en tiempo real de Raytheon y la escala de fabricación de GaN ofrecen ventajas competitivas. Northrop Grumman Corporation aprovecha las matrices terrestres multimisión como el G/ATOR, mientras que Lockheed Martin Corporation despliega capacidad de discriminación de largo alcance y sistemas marítimos.
Los campeones regionales maduran rápidamente. HENSOLDT AG sostiene un récord de recepción de pedidos con arquitecturas definidas por software TRML-4D y CERETRON. Saab AB amplía la producción de Giraffe en el Reino Unido, mientras que ASELSAN A.Ş. y Hanwha Systems capturan programas navales domésticos. Las asociaciones como la colaboración GhostEye de Noruega con Raytheon y Kongsberg ilustran el codesarrollo como solución alternativa al control de exportaciones.
Los nuevos participantes se centran en modelos de software primero, ofreciendo infraestructuras modulares para alojar formas de onda de terceros. Esta apertura resulta atractiva para las fuerzas militares que buscan control soberano sobre las actualizaciones. Mientras tanto, la demanda de radares contra-UAV invita a empresas más pequeñas a utilizar soluciones de conformación de haz digital de costo eficiente, evitando la sobreingeniería. Los nuevos modelos de adquisición, incluidas las suscripciones de capacidad como servicio para puntos críticos de vigilancia, diversifican aún más el mercado de radar de matriz de exploración electrónica.
Líderes de la Industria del Radar de Matriz de Exploración Electrónica
Northrop Grumman Corporation
Lockheed Martin Corporation
RTX Corporation
Thales Group
Leonardo S.p.A
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe una oportunidad significativa en la modernización de plataformas heredadas, donde las retroadaptaciones AESA pueden ofrecer capacidad multimisión sin un reemplazo total de la plataforma, lo cual se alinea con el alcance del informe, que excluye las actualizaciones solo de software. La tracción de los programas incluye a Northrop Grumman, que alcanzó su entrega número 1.000 del AN/APG-83 SABR (mayo de 2026), además de contrataciones adicionales del Departamento de Defensa de EE. UU. para conjuntos AN/APG-83 destinados a los F-16 de la USAF (junio de 2026). En conjunto, estos pedidos sostienen la demanda continua de hardware AESA apto para retroadaptación y de los ecosistemas de instalación y soporte que lo rodean.
En Europa, la demanda a corto plazo está estrechamente vinculada al Typhoon y a las actualizaciones impulsadas por la interoperabilidad más amplia de la OTAN, respaldadas por actividad de producción y pruebas financiada, más que por hojas de ruta conceptuales. El Ministerio de Defensa del Reino Unido adjudicó un contrato de 453 millones de GBP para fabricar 40 radares AESA ECRS Mk2 para el Typhoon de la RAF (enero de 2026), y Indra junto con HENSOLDT iniciaron pruebas operativas en vivo del ECRS Mk1 para las flotas de Eurofighter alemana y española (junio de 2026). Esto amplía el mercado direccionable de aperturas multifunción y modos definidos por software en las flotas aliadas. India añade una vía de oportunidad paralela mediante el desarrollo indígena y la creación de radares específicos para programas, respaldada por Centum Electronics, que obtuvo un contrato de Hindustan Aeronautics Ltd para diseñar y desarrollar un radar AESA para el programa Utility Helicopter-Maritime (febrero de 2026), lo cual amplía la demanda de suministro doméstico de módulos, encapsulado y capacidad de calificación.
Desarrollos recientes del sector
- Junio de 2026: RTX (Raytheon) obtuvo un contrato de 515 millones de USD de la Marina de los Estados Unidos para la producción y el soporte de la familia de radares SPY-6. La adjudicación refuerza el rendimiento de radares de defensa aérea y antimisiles marítimos a varios años y consolida la demanda de matrices habilitadas con GaN y subconjuntos asociados en distintas clases de buques.
- Febrero de 2026: Lockheed Martin y Fujitsu firmaron un contrato inicial de adquisición para las unidades reemplazables en línea de fuente de alimentación del conjunto de subarreglos SPY-7, vinculadas al programa japonés de buques equipados con el Aegis System. El establecimiento de un abastecimiento con base en Japón para hardware crítico de fuente de alimentación respalda la participación industrial local y reduce el riesgo de ejecución del programa para la producción y el mantenimiento de radares en el país.
- Julio de 2024: Mitsubishi Electric se asoció con RTX (Raytheon) para suministrar componentes para la familia de radares SPY-6(V) destinados a buques de la Marina de los Estados Unidos. La incorporación de este proveedor amplía la base de componentes calificados para un programa AESA naval de gran volumen y refleja la continua diversificación de la cadena de electrónica ascendente.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de radares de matriz de exploración electrónica (ESA) abarca sistemas de radar en los que la dirección del haz se realiza electrónicamente a través de una matriz de antenas en fase, y el valor se capta como ingresos generados por la venta de sistemas de radar completos y actualizaciones importantes lideradas por hardware.
Exclusiones del alcance: no se cuentan los radares de exploración mecánica, los sensores RF pasivos ni las actualizaciones solo de software que no añaden nuevos módulos de transmisión/recepción.
Descripción general de la segmentación
- Por Tipo
- Matriz de Exploración Electrónica Activa (AESA)
- Matriz de Exploración Electrónica Pasiva (PESA)
- Por Plataforma
- Aerotransportada
- Terrestre
- Naval
- Espacio y Pseudosatélites de Alta Altitud (HAPS)
- Por Instalación
- Instalación de Línea (nueva construcción)
- Retroinstalación/Actualización
- Por Banda de Frecuencia
- Banda L y S
- Banda C y X
- Banda Ku/Ka
- Por Aplicación
- Vigilancia/Alerta Temprana
- Control de Fuego y Guía de Armamento
- Guerra Electrónica e Inteligencia de Señales (SIGINT)
- Meteorología y Control del Tráfico Aéreo
- Por Usuario Final
- Fuerzas de Defensa
- Organismos de Seguridad Nacional y Fronteriza
- Aviación Comercial y Control del Tráfico Aéreo
- Por Componente
- Módulo T/R
- Procesador de Señal Digital
- Apertura de Antena y Radomo
- Otros Componentes
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura base del modelo y establecer límites realistas sobre la oferta y la demanda. Revisamos documentos públicos de presupuesto de defensa y comunicados de contratación (como los libros de justificación presupuestaria del Departamento de Defensa de EE. UU.), informes parlamentarios o de auditoría sobre programas importantes, y estadísticas de comercio de defensa y aduanas cuando corresponde.
Para anclar el contexto técnico y de despliegue, también nos basamos en publicaciones de la OTAN y de ministerios de defensa nacionales, datos de reguladores de aviación y marítimos sobre flotas de plataformas, publicaciones académicas revisadas por pares sobre radar e ingeniería RF, y bases de datos de patentes para AESA y tecnologías de antena relacionadas. Los informes anuales de las empresas, los anuncios de contratos y las presentaciones a inversores se utilizaron para trazar los tiempos de los programas, las oleadas de entrega y los ciclos de actualización, y luego se verificaron cruzadamente con una base de datos de suscripción de pago para datos financieros de empresas y un feed global de contratos y licitaciones. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se realizó mediante entrevistas y encuestas estructuradas con partes interesadas orientadas a fabricantes de radares (OEM), proveedores de subsistemas, personal de contratación y mantenimiento de defensa, y expertos en el ámbito que abarcan despliegues de radares aéreos, terrestres y navales. Dado que el mercado es global, equilibramos las aportaciones entre las principales regiones compradoras, de modo que la demanda de plataformas, el ritmo de actualización y los supuestos de precios pudieran verificarse frente al comportamiento observado en los programas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 17% | APAC: 39% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 25% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 58% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo, en la que se utilizan los gastos de contratación de defensa y aeroespacial, el número de programas y los inventarios de flotas de plataformas para reconstruir el conjunto de demanda direccionable de radares por año, que luego se filtra a matrices de dirección electrónica. Cuando los datos se vuelven escasos, se aplican verificaciones selectivas de abajo hacia arriba, como valores de programas muestreados, cronogramas de envío a partir de adjudicaciones de contratos y un rango de precio de venta promedio construido a partir de indicios de configuración y contenido de actualización.
Entre los insumos clave que suelen mover los totales se encuentran la combinación de ESA activo frente a pasivo, la proporción de retroadaptación frente a construcción nueva, el número de unidades de radar por plataforma (por ejemplo, cazas y buques de combate navales), el ritmo de entrega y actualización vinculado a los planes de modernización, y los indicadores de intensidad de módulos que rastrean cuánto hardware se renueva. Para la previsión, se utiliza el análisis de escenarios para poder someter a prueba de estrés los retrasos en la contratación, las reasignaciones presupuestarias y los ciclos de reemplazo acelerados antes de fijar la trayectoria de crecimiento final. Cuando una plataforma o región carece de divulgación transparente de programas, cubrimos las brechas utilizando tamaños de flota y patrones de contratación comparables, y luego volvemos a verificar el gasto implícito frente a las líneas presupuestarias públicas.
Validación de datos y ciclo de actualización
La validación se gestiona mediante controles de varios pasos, en los que los resultados del modelo se comparan con señales independientes, como el gasto anual en contratación, los totales de adjudicaciones de contratos importantes y los cronogramas de entrega de plataformas, y luego se revisan en busca de picos interanuales que no coincidan con los cronogramas de los programas. También realizamos verificaciones de consistencia de moneda e inflación, de modo que la deriva de precios no se confunda con crecimiento real de unidades.
Antes de la aprobación final, los supuestos que modifican de forma significativa los totales se vuelven a probar mediante llamadas de seguimiento, y el libro de trabajo completo se somete a revisión por pares para detectar errores de fórmula y fugas de alcance. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando adjudicaciones importantes, cancelaciones o aprobaciones de exportación modifican de forma significativa el perfil de entrega esperado. Justo antes de la entrega, se realiza una revisión final por parte de un analista para que los clientes reciban la visión más actualizada.
Tamaño del mercado de radares de matriz de exploración electrónica de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los radares ESA a menudo difieren porque cada editor establece su propia definición de lo que cuenta como contenido ESA, y porque la visibilidad de los programas varía entre países y plataformas. Las diferencias también provienen de cómo se trata el ingreso por actualizaciones, de si los valores se expresan en dólares nominales o constantes, y de cómo se aplica el momento del tipo de cambio.
Las actualizaciones de radar solo de software quedan fuera del alcance de Mordor Intelligence, lo cual es una de las razones por las que el total de 2025 puede parecer más alto o más bajo que las estimaciones que mezclan trabajos de renovación de procesamiento de señales sin nuevo hardware de transmisión/recepción. Otras brechas suelen provenir de mezclar matrices de exploración electrónica más amplias que incluyen aplicaciones no relacionadas con radares, o del uso de supuestos agresivos de aceleración de programas que no están respaldados por documentos presupuestarios ni cronogramas de entrega.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,29 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 8,70 mil millones de USD (2024) | Utiliza un enfoque más amplio del mercado de matrices de exploración electrónica, que puede mezclar radares con usos de matrices adyacentes no relacionados con radares, y el año base es diferente, lo que hace que la comparación directa sea sensible al momento de la contratación de defensa. |
| Editor de Investigación del Sector B | 6,17 mil millones de USD (2025) | Parece centrarse en un subconjunto de radares más reducido por aplicación (aire, tierra, mar) y puede excluir despliegues espaciales y relacionados con HAPS, lo que puede reducir el conjunto de ingresos captado en años con adjudicaciones de programas activos. |
La tabla muestra que la mayor parte de la dispersión se explica por la amplitud del alcance y por lo que se considera hardware generador de ingresos frente a una actividad de matriz más amplia. Cuando se alinean el mismo año, la cobertura de plataformas y las reglas de actualización, el rango normalmente se estrecha, y la diferencia restante se debe principalmente al momento de la contratación y a las decisiones de conversión de moneda que modifican los totales específicos de cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de radar de matriz de exploración electrónica?
El mercado está valorado en USD 11,02 mil millones en 2026 y se proyecta que alcance los USD 15,48 mil millones en 2031, avanzando a una CAGR del 7,05%.
¿Qué segmento de plataforma se expandirá más rápido?
Las plataformas navales lideran el crecimiento con una CAGR del 10,62% hasta 2031, impulsadas por la modernización de flotas y las inversiones en defensa antimisiles balísticos marítimos.
¿Por qué es importante la tecnología de GaN para los radares AESA?
Los módulos de transmisión/recepción de GaN ofrecen el doble de densidad de potencia que los de GaAs, menores necesidades de refrigeración y mayor vida útil, lo que en conjunto reduce los costos del ciclo de vida y mejora el rendimiento.
¿Qué importancia tiene Asia-Pacífico para el crecimiento futuro?
Asia-Pacífico registra una CAGR del 9,61% gracias a las adquisiciones sostenidas de China, Japón e India, además de los programas de asociación regional.
¿Qué papel desempeña la inteligencia artificial en los radares de próxima generación?
La IA permite la conformación de haz en tiempo real, la priorización de amenazas y las formas de onda adaptativas, lo que aumenta la resiliencia frente a interferencias complejas y reduce la carga de trabajo del operador.
¿Cómo afectan las regulaciones de control de exportaciones a las ventas internacionales?
Las normas ITAR y otras regulaciones de exportación extienden los plazos de aprobación y restringen la transferencia de tecnología, lo que lleva a algunas naciones a abastecerse de proveedores no estadounidenses o desarrollar soluciones indígenas.
Última actualización de la página el:



