
Tamaño y Participación del Mercado de Radar Meteorológico de Aviación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 221.79 Millones de dólares |
| Tamaño del Mercado (2031) | 264.65 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
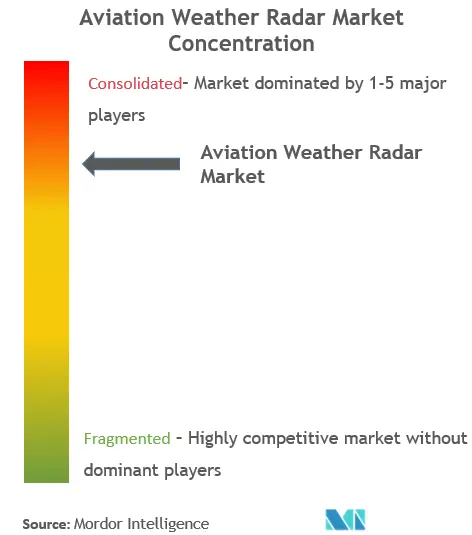
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Radar Meteorológico de Aviación por Mordor Intelligence
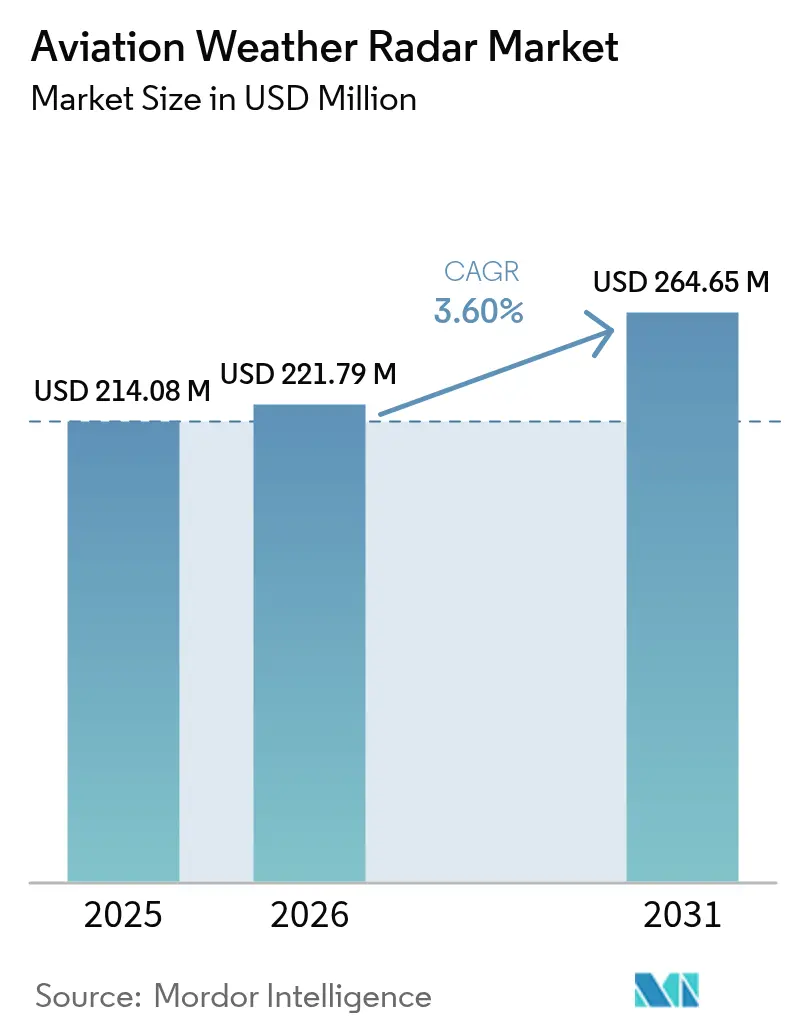
El tamaño del Mercado de Radar Meteorológico de Aviación en 2026 se estima en USD 221,79 millones, creciendo desde el valor de 2025 de USD 214,08 millones con proyecciones para 2031 que muestran USD 264,65 millones, creciendo a una CAGR del 3,60% durante 2026-2031.
La industria de la aviación está experimentando una sólida recuperación y transformación, impulsada por el aumento de las iniciativas de modernización y los desarrollos de infraestructura en todo el mundo. Según las proyecciones de la Asociación Internacional de Transporte Aéreo (IATA), se espera que el tráfico mundial de pasajeros aéreos experimente un crecimiento significativo, con pronósticos que indican incrementos del 103% para 2024 y del 111% para 2025 en comparación con los niveles previos a la pandemia. Esta recuperación está acompañada de inversiones sustanciales en infraestructura aeroportuaria, con países como Etiopía que construye el Aeropuerto Internacional de Addis Abeba por USD 4.000 millones, previsto para su finalización en 2024 y diseñado para albergar 120 millones de pasajeros. El enfoque de la industria en la modernización es evidente en la adopción creciente de sistemas avanzados de navegación y seguridad tanto en los sectores de aviación comercial como militar.
La aviación militar sigue siendo un importante motor del avance tecnológico en el sector del radar de aviación, con varias naciones que incrementan su gasto en defensa y sus esfuerzos de modernización. Entre los desarrollos destacados figura la adquisición por parte de los Emiratos Árabes Unidos de 80 aviones de combate Rafale de fabricación francesa equipados con avanzados sistemas de radar multimodal de exploración electrónica pasiva Thales RBE2. El énfasis del sector de defensa en las capacidades avanzadas de radar ha llevado a una mayor colaboración entre las organizaciones militares y los fabricantes de radar meteorológico, lo que ha dado lugar a sistemas de detección meteorológica más sofisticados y fiables.
La industria está siendo testigo de un cambio significativo hacia tecnologías de radar más avanzadas, particularmente en la implementación de amplificadores de potencia de estado sólido (SSPA) que reemplazan a los transmisores tradicionales de válvulas. Esta evolución tecnológica permite el desarrollo de sistemas de radar más compactos y eficientes que proporcionan una mayor cobertura de área y una precisión mejorada, al tiempo que requieren menos mantenimiento. En noviembre de 2022, Collins Aerospace logró un hito al recibir la certificación TSO para la Antena de Placa Plana de Radar Meteorológico del C919 de COMAC por parte de la Administración Federal de Aviación de los Estados Unidos, lo que demuestra el compromiso de la industria con el avance de la tecnología de radar.
Las iniciativas de modernización aeroportuaria están impulsando inversiones sustanciales en infraestructura de radar meteorológico en todo el mundo. La tendencia hacia la modernización de las instalaciones existentes y la construcción de nuevos aeropuertos ha generado una mayor demanda de sistemas avanzados de radar meteorológico de aviación. Por ejemplo, el Servicio Meteorológico de Baréin ha contratado a MENA Aerospace Enterprises para modernizar el sistema de radar meteorológico en el Aeropuerto Internacional de Baréin, implementando capacidades avanzadas para el pronóstico de condiciones meteorológicas adversas. Esta tendencia de modernización es particularmente evidente en los mercados emergentes, donde el rápido crecimiento del sector de la aviación está haciendo necesarios sistemas sofisticados de monitoreo meteorológico para garantizar operaciones seguras y eficientes.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
El Aumento en el Número de Viajeros Aéreos Impulsa el Crecimiento del Mercado
El incremento sustancial en el tráfico mundial de pasajeros aéreos ha generado una mayor demanda de sistemas de seguridad mejorados, en particular de tecnologías de radar meteorológico de aviación. Según las proyecciones de la Asociación Internacional de Transporte Aéreo (IATA), se espera que el número de pasajeros alcance el 111% por encima de los niveles previos a la pandemia para 2025, lo que requiere inversiones significativas en infraestructura de seguridad de la aviación. Este aumento en el transporte aéreo ha llevado a las principales aerolíneas a ampliar sus flotas con aeronaves modernas equipadas con capacidades avanzadas de radar meteorológico para aeronaves. Por ejemplo, en junio de 2024, United Airlines realizó un pedido sustancial de una combinación de 270 aeronaves de fuselaje estrecho, que incluye 200 Boeing 737 MAX y 70 Airbus A321neo, por un valor superior a los USD 30.000 millones, todos los cuales requieren sistemas de radar meteorológico de vuelo de última generación.
El crecimiento del tráfico de pasajeros también ha llevado a un aumento de los movimientos de aeronaves y las operaciones aeroportuarias, lo que exige capacidades de monitoreo meteorológico más sofisticadas. Las aerolíneas y los operadores aeroportuarios están invirtiendo fuertemente en la modernización de sus sistemas de radar meteorológico de aviación existentes para gestionar el mayor tráfico de forma segura y eficiente. Esto queda evidenciado por desarrollos recientes como el despliegue de sistemas avanzados de Radar Meteorológico Doppler Terminal (TDWR) en los principales aeropuertos de todo el mundo, que proporcionan información vital y alertas sobre condiciones peligrosas de cizalladura del viento, precipitaciones, frentes de ráfaga y microráfagas. Estos sistemas son fundamentales para gestionar el creciente número de movimientos de aeronaves, al tiempo que mantienen los más altos estándares de seguridad para el creciente volumen de pasajeros.
Creciente Adopción de Radares Meteorológicos de Aviación Avanzados para Mejorar la Seguridad de los Pasajeros
El compromiso de la industria de la aviación con la seguridad de los pasajeros ha impulsado importantes avances tecnológicos en los sistemas de radar meteorológico aerotransportado. Los radares meteorológicos de aviación modernos han evolucionado para incorporar características sofisticadas como el escaneo volumétrico en 3D, la detección predictiva de cizalladura del viento y la supresión avanzada de ecos de suelo. Por ejemplo, el más reciente sistema de radar meteorológico RDR-7000 de Honeywell, introducido para aplicaciones militares, proporciona información meteorológica y conciencia situacional sin precedentes, con la capacidad de escanear automáticamente el cielo desde el nivel del suelo hasta los 60.000 pies y detectar turbulencias con mayor precisión a distancias de hasta 320 millas náuticas. Estas mejoras tecnológicas contribuyen directamente a la mejora de la seguridad de los pasajeros al proporcionar a los pilotos datos meteorológicos de aviación más precisos y completos.
La industria también ha sido testigo de un cambio significativo hacia amplificadores de potencia de estado sólido (SSPA) en lugar de los transmisores tradicionales de válvulas, lo que permite capacidades de detección meteorológica más fiables y precisas. Este avance ha resultado en una evaluación, predicción y preparación mejoradas para condiciones meteorológicas adversas, particularmente en los alrededores de los aeropuertos. Implementaciones recientes, como los radares de movimiento en superficie SCANTER 5502 de Terma en los principales aeropuertos de la India en febrero de 2024, demuestran el compromiso de la industria con la mejora de la seguridad operacional mediante tecnología avanzada de radar meteorológico. Además, la integración de capacidades de inteligencia artificial y aprendizaje automático en los sistemas de radar meteorológico más nuevos ha mejorado la precisión de la predicción meteorológica y la detección de turbulencias, lo que contribuye aún más a la seguridad de los pasajeros al permitir a los pilotos y controladores de tráfico aéreo tomar decisiones más informadas durante condiciones meteorológicas adversas.
Análisis de Segmento: Por Usuario Final
Segmento de Aeronaves en el Mercado de Radar Meteorológico de Aviación
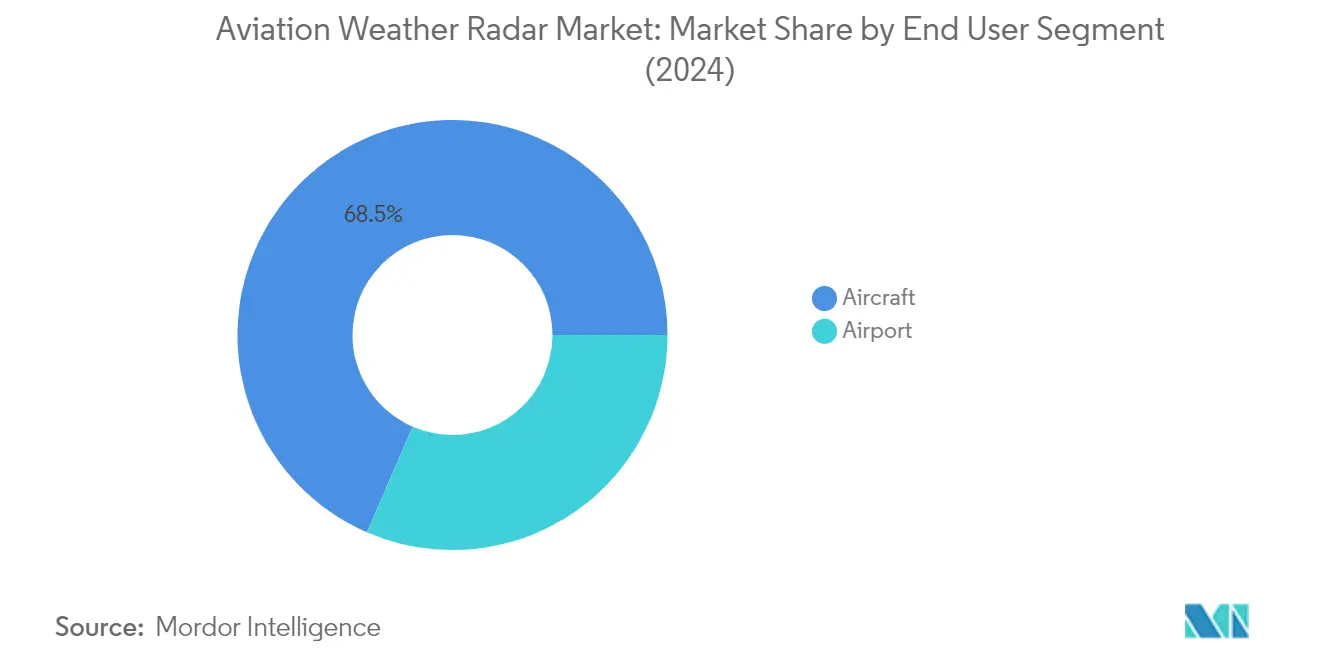
El segmento de aeronaves domina el mercado de radar meteorológico de aviación, con una participación de mercado de aproximadamente el 68,42% en 2025, impulsado por la creciente demanda de sistemas avanzados de radar meteorológico para aeronaves en los sectores de aviación comercial, militar y de aviación general. Los fabricantes modernos de aeronaves están integrando sofisticadas pantallas de radar meteorológico para aeronaves en los sistemas de navegación, con la mayoría de las aeronaves contando con antenas de radar en su nariz (radomo) que procesan y muestran datos atmosféricos en tiempo real a los pilotos. El crecimiento del segmento está impulsado además por el creciente enfoque en la seguridad de los pasajeros, con las aerolíneas invirtiendo en sistemas de radar avanzados que pueden detectar diversos fenómenos meteorológicos, incluidas turbulencias, cizalladura del viento y patrones de precipitación. Los avances tecnológicos recientes incluyen el desarrollo de sistemas de radar Doppler que pueden detectar tanto la intensidad de la precipitación como el movimiento de las gotas de lluvia, proporcionando información meteorológica más completa a los pilotos. Empresas como Vaisala, Collins Aerospace y Honeywell International continúan innovando con nuevos productos de radar meteorológico que ofrecen capacidades mejoradas, como detección de rayos, cobertura de alcance extendido y mayor precisión en condiciones meteorológicas adversas.
Segmentos Restantes del Mercado de Radar Meteorológico de Aviación por Usuario Final
El segmento de aeropuertos desempeña un papel crucial en el mercado de radar meteorológico de aviación, principalmente a través de la implementación de sistemas de Radar Meteorológico Doppler Terminal (TDWR) que mejoran la seguridad de los Sistemas de Espacio Aéreo Nacional. Estos sistemas son esenciales para los controladores de tráfico aéreo que gestionan las operaciones de llegada y salida, proporcionando información vital sobre condiciones meteorológicas peligrosas, cizalladura del viento, precipitaciones y frentes de ráfaga cerca de los corredores de aproximación y salida terminal. Los sistemas de radar meteorológico aeroportuario se están modernizando continuamente con capacidades avanzadas, incluidos rangos de detección mejorados y sofisticadas funciones de detección de turbulencias Doppler. La integración de estos sistemas ayuda a los aeropuertos a mantener operaciones eficientes al tiempo que garantiza la seguridad de las aeronaves durante las fases críticas del vuelo, especialmente en condiciones meteorológicas adversas.
Análisis de Segmento Geográfico del Mercado de Radar Meteorológico de Aviación
Mercado de Radares Meteorológicos para Aviación en América del Norte
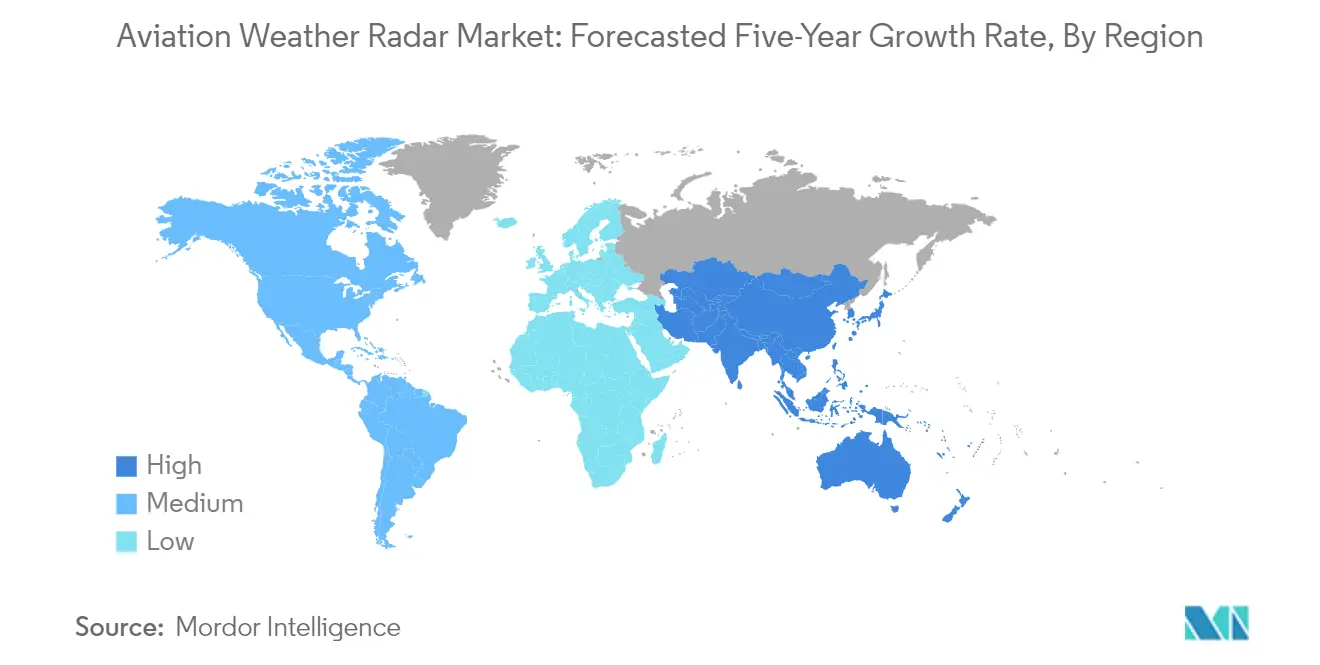
América del Norte representa una fuerza dominante en el mercado de radares meteorológicos para aviación, impulsada por su consolidada industria aeronáutica y su extensa red de aeropuertos. Los Estados Unidos y Canadá constituyen los mercados clave de esta región, con ambos países manteniendo sofisticados sistemas de control del tráfico aéreo y capacidades de monitoreo meteorológico. La posición de liderazgo de la región está respaldada por la presencia de importantes fabricantes de aeronaves, una infraestructura tecnológica avanzada y estrictas regulaciones de seguridad que exigen el uso de modernos sistemas de radar meteorológico tanto en aeronaves comerciales como militares.
Los Estados Unidos se consolidan como el mayor mercado de sistemas de radar para aviación en América del Norte, con una participación de mercado regional de aproximadamente el 88,25% en 2025. El dominio del país se atribuye a su extensa red de aeropuertos, su gran flota de aeronaves comerciales y su significativa presencia en la aviación militar. Las iniciativas en curso de la Fuerza Aérea de los Estados Unidos para mejorar las tasas de disponibilidad operativa de la flota y las sustanciales asignaciones presupuestarias de defensa para el poder aéreo han generado una fuerte demanda de sistemas avanzados de radar meteorológico. La presencia de grandes aerolíneas con importantes pedidos de aeronaves y la modernización continua de las flotas existentes consolidan aún más la posición de los Estados Unidos como mercado clave para los sistemas de radar meteorológico para aviación.
Los Estados Unidos también experimentan el crecimiento más rápido en América del Norte, con una CAGR proyectada de aproximadamente el 3,88% entre 2025 y 2031. Este crecimiento está impulsado por las crecientes inversiones en tecnologías avanzadas de radar meteorológico y la modernización de los sistemas existentes. El enfoque del país en mejorar la seguridad de los pasajeros mediante capacidades mejoradas de detección meteorológica y la integración de sofisticados sistemas de radar en las nuevas entregas de aeronaves continúa impulsando la expansión del mercado. La modernización en curso de las flotas de aeronaves militares y la creciente adopción de sistemas avanzados de radar meteorológico por parte de las aerolíneas comerciales contribuyen significativamente a esta trayectoria de crecimiento.
Mercado de Radares Meteorológicos para Aviación en Europa
Europa representa un mercado significativo para los sistemas de radar meteorológico para aviación, caracterizado por su sólida infraestructura aeronáutica y su avance tecnológico. El mercado de la región está configurado por países clave como Alemania, el Reino Unido, Francia e Italia, cada uno de los cuales contribuye de manera singular a la dinámica del mercado. La presencia de importantes fabricantes de aeronaves, sólidas actividades de investigación y desarrollo, y estrictas regulaciones de seguridad impulsan la adopción de sistemas avanzados de radar meteorológico tanto en los sectores de la aviación comercial como militar.
Alemania emerge como el mayor mercado de sistemas de radar meteorológico para aviación en Europa, con una participación de mercado regional de aproximadamente el 28,62% en 2025. La posición de liderazgo del país está respaldada por su sólida industria aeroespacial, sus importantes programas de modernización militar y su robusto sector de aviación comercial. El enfoque de Alemania en actualizar su flota existente con sistemas avanzados de radar meteorológico y las sustanciales inversiones en el desarrollo de infraestructura aeroportuaria la han consolidado como un mercado clave para las tecnologías de radar meteorológico para aviación.
El Reino Unido demuestra el mayor potencial de crecimiento en la región europea, con una CAGR proyectada de aproximadamente el 4,74% entre 2025 y 2031. El dinámico crecimiento del país está impulsado por su inversión continua en tecnologías aeronáuticas avanzadas y la modernización de las flotas de aeronaves tanto militares como comerciales. El compromiso del Reino Unido con la mejora de la seguridad aérea mediante capacidades mejoradas de detección meteorológica y su fuerte enfoque en la incorporación de sistemas de radar de última generación en las nuevas adquisiciones de aeronaves lo posicionan como un mercado de crecimiento clave en la región.
Mercado de Radares Meteorológicos para Aviación en Asia-Pacífico
La región de Asia-Pacífico representa un mercado en rápida evolución para los sistemas de radar meteorológico para aviación, caracterizado por importantes inversiones en infraestructura aeronáutica y un creciente tráfico aéreo. Países clave como China, India, Japón y Australia impulsan la expansión del mercado a través de sus respectivos programas de desarrollo aeronáutico. El dinámico crecimiento de la región está respaldado por el aumento del tráfico de pasajeros aéreos, la expansión de la infraestructura aeroportuaria y la modernización de las flotas de aeronaves militares.
China mantiene su posición como el mayor mercado de sistemas de radar meteorológico para aviación en la región de Asia-Pacífico. El dominio del país se atribuye al extenso desarrollo de su infraestructura aeronáutica, los proyectos de construcción aeroportuaria a gran escala y las importantes inversiones tanto en los sectores de la aviación comercial como militar. El compromiso de China con la mejora de sus capacidades de transporte aéreo y la modernización de su flota de aeronaves continúa impulsando la demanda de sistemas avanzados de radar meteorológico.
India emerge como el mercado de más rápido crecimiento en la región de Asia-Pacífico para los sistemas de radar meteorológico para aviación. El notable crecimiento del país está impulsado por ambiciosos planes de expansión aeroportuaria, el aumento del transporte aéreo doméstico y las importantes inversiones en capacidades de aviación militar. El enfoque de India en la modernización de su infraestructura aeronáutica y la mejora de las capacidades de monitoreo meteorológico en su creciente red de aeropuertos la posicionan como un mercado de crecimiento clave en la región.
Mercado de Radares Meteorológicos para Aviación en América Latina
América Latina representa un mercado emergente para los sistemas de radar meteorológico para aviación, con Brasil y México como principales motores de crecimiento. El sector aeronáutico de la región está experimentando una modernización significativa, con crecientes inversiones en infraestructura aeroportuaria y expansión de la flota de aeronaves. Brasil emerge como el mercado más grande y de más rápido crecimiento de la región, respaldado por su sólida industria aeroespacial y sus importantes programas de modernización militar. El enfoque de la región en mejorar la seguridad aérea mediante capacidades mejoradas de monitoreo meteorológico y la creciente demanda de sistemas de radar avanzados tanto en los sectores de la aviación comercial como militar continúan impulsando el crecimiento del mercado.
Mercado de Radares Meteorológicos para Aviación en Oriente Medio y África
La región de Oriente Medio y África demuestra un fuerte potencial en el mercado de radares meteorológicos para aviación, impulsado por importantes inversiones en infraestructura aeronáutica y programas de modernización militar. Los Emiratos Árabes Unidos y Arabia Saudita lideran el desarrollo del mercado a través de sus ambiciosos planes de expansión aeronáutica e iniciativas de modernización militar. Los Emiratos Árabes Unidos emergen como el mayor mercado de la región, mientras que Arabia Saudita muestra el mayor potencial de crecimiento. El compromiso de la región con la mejora de sus capacidades aeronáuticas mediante sistemas avanzados de monitoreo meteorológico y la continua expansión de la infraestructura aeroportuaria respaldan la trayectoria de crecimiento del mercado.
Panorama Competitivo
Principales Empresas en el Mercado de Radar Meteorológico de Aviación
El mercado de radar meteorológico de aviación se caracteriza por la sólida presencia de empresas consolidadas de tecnología aeroespacial y de defensa que están impulsando la innovación a través de sistemas de radar avanzados y tecnologías de próxima generación. Estos fabricantes de radar meteorológico se centran en desarrollar sofisticadas capacidades de detección meteorológica, sistemas de visualización mejorados y mayor precisión en la predicción de turbulencias. Los líderes del mercado están enfatizando la excelencia operacional a través de procesos de fabricación optimizados, una sólida gestión de la cadena de suministro y alianzas estratégicas con fabricantes de aeronaves y aerolíneas. Las empresas también están ampliando su presencia global a través de centros de servicio regionales, redes de distribuidores autorizados y colaboración con proveedores locales de mantenimiento. La dinámica competitiva está determinada por la inversión continua en investigación y desarrollo, particularmente en áreas como el procesamiento digital de señales, el análisis automatizado del tiempo y la integración con otros sistemas de aviónica.
Mercado Consolidado Liderado por Actores Globales
El mercado de radar meteorológico de aviación exhibe una estructura altamente consolidada dominada por grandes conglomerados aeroespaciales y fabricantes especializados de aviónica con una presencia global establecida. Estos líderes de la industria, incluidos Honeywell International, Garmin, Collins Aerospace, L3Harris Technologies y Leonardo SpA, controlan colectivamente una porción significativa de la participación del mercado de radar a través de sus completas carteras de productos y extensas redes de servicio. Las altas barreras de entrada al mercado, derivadas de los sustanciales requisitos de capital, las estrictas necesidades de cumplimiento normativo y la necesidad de capacidades tecnológicas avanzadas, han contribuido a este panorama competitivo concentrado.
El mercado demuestra una actividad limitada de fusiones y adquisiciones, con empresas que se centran en cambio en el crecimiento orgánico a través del avance tecnológico y la expansión de las líneas de productos existentes. Los principales actores suelen celebrar contratos a largo plazo con fabricantes y operadores de aeronaves, lo que crea relaciones comerciales estables que refuerzan aún más las posiciones en el mercado. El entorno competitivo se caracteriza por empresas que aprovechan su reputación de marca establecida, experiencia técnica y capacidades de soporte posventa para mantener su posición en el mercado, mientras que los actores regionales se centran en segmentos de mercado específicos o áreas geográficas para mantener su ventaja competitiva.
La Innovación y la Excelencia en el Servicio Impulsan el Éxito
El éxito en el mercado de radar meteorológico de aviación depende cada vez más de la capacidad de las empresas para innovar manteniendo altos estándares de fiabilidad y seguridad. Los líderes del mercado están fortaleciendo sus posiciones mediante la inversión continua en investigación y desarrollo, centrándose en tecnologías avanzadas como sistemas automatizados de detección meteorológica, mejores capacidades de resolución e integración con otros sistemas de la aeronave. Las empresas también están ampliando sus ofertas de servicios, incluidos programas completos de mantenimiento, servicios de formación y soporte técnico, para crear propuestas de valor adicionales para los clientes y mejorar la retención en el mercado.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y atender nichos de mercado específicos o regiones geográficas donde puedan desarrollar experiencia especializada. La alta concentración de clientes del mercado, particularmente entre las principales aerolíneas y fabricantes de aeronaves, hace necesario construir relaciones sólidas y establecer credibilidad a través de un rendimiento y una fiabilidad demostrados. Si bien la amenaza de sustitución sigue siendo baja debido a la naturaleza crítica de los sistemas de radar meteorológico en la seguridad de la aviación, las empresas deben adelantarse a los requisitos normativos en evolución y a los estándares tecnológicos para mantener su posición competitiva. El éxito futuro dependerá cada vez más de la capacidad de ofrecer soluciones integradas que aborden las crecientes demandas de mayor precisión en la detección meteorológica, menores requisitos de mantenimiento y mayor eficiencia operacional. El entorno competitivo de radar exige que los sistemas de radar de aviación estén a la vanguardia de los avances tecnológicos, garantizando que los fabricantes de radar meteorológico continúen satisfaciendo las rigurosas exigencias de la industria.
Líderes de la Industria de Radar Meteorológico de Aviación
Honeywell International, Inc.
Garmin Ltd.
L3Harris Technologies, Inc.
Collins Aerospace (RTX Corporation)
Leonardo S.p.A
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Radares Meteorológicos para Aviación
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- L3Harris Technologies Inc.
- Leonardo SpA
- Garmin Ltd
- EWR Radar Systems Inc.
- Selex ES GmbH
- Vaisala Oyj
- Telephonics Corporation
- THALES


Oportunidades de mercado y perspectivas futuras
La renovación tecnológica y la actividad de certificación están generando margen para capacidades mejoradas de radar meteorológico aerotransportado y para el crecimiento de funciones impulsadas por software. El Comité Especial 230 de RTCA está revisando las Normas Mínimas de Rendimiento Operativo (MOPS) para el radar meteorológico aerotransportado (Términos de Referencia actualizados aprobados el 26 de junio de 2025), con expectativas actualizadas y enfoques de prueba para funciones como la detección de turbulencia y la indicación de cristales de hielo a gran altitud. Al mismo tiempo, la Circular de Asesoramiento AC 20-182 de la FAA proporciona orientación de aeronavegabilidad para sistemas de radar meteorológico de aeronaves en las Partes 23, 25, 27 y 29 del 14 CFR, lo que respalda a los OEM, proveedores de aviónica y modificadores en alinear las implementaciones Doppler y de detección de peligros con las expectativas de certificación, y puede acortar los ciclos de decisión de reacondicionamiento para flotas comerciales, militares y de rotor.
Las mejoras en aeropuertos y redes también están ampliando la demanda de conciencia situacional meteorológica integrada que vincula la detección en tierra, las pantallas de cabina y la infraestructura de distribución de datos. En febrero de 2026, Honeywell amplió su tecnología de radar meteorológico 3D IntuVue RDR-7000 a una aplicación terrestre orientada a operaciones de aeropuertos de aviación general, ampliando los casos de uso más allá de las instalaciones aerotransportadas tradicionales montadas en el morro hacia el monitoreo de la superficie del aeropuerto y de baja altitud. En Estados Unidos, la FAA propuso revisiones en mayo de 2026 para mejorar la flexibilidad en los sistemas de reporte meteorológico, y hojas de ruta más amplias de modernización meteorológica del NAS continúan enfatizando la detección y difusión meteorológica resiliente, respaldando mejoras que aumentan la cobertura, la calidad de los datos y la interoperabilidad entre aeropuertos y usuarios del espacio aéreo.
Recent Industry Developments in Mercado de Radares Meteorológicos para Aviación
- Julio de 2026: La FAA otorgó a L3Harris un contrato de modernización de vigilancia del espacio aéreo enfocado en avanzar las capacidades básicas de vigilancia del Sistema Nacional del Espacio Aéreo. La adjudicación fortalece el posicionamiento de L3Harris en programas de infraestructura que respaldan cómo se gestiona y distribuye la información relacionada con el radar y el clima en todo el espacio aéreo.
- Junio de 2026: Garmin añadió Daily Weather y una nueva capa de turbulencia a la aplicación Garmin Pilot, ampliando la forma en que los pilotos acceden a las previsiones meteorológicas y de turbulencia a lo largo de las rutas planificadas en pantallas compatibles. La actualización refleja el cambio continuo hacia funciones de conciencia meteorológica centradas en software que complementan el radar a bordo mejorando la planificación previa al vuelo y el apoyo a la decisión en vuelo.
- Junio de 2024: Honeywell fue seleccionada por OMNI Air Taxi para actualizar 31 helicópteros Leonardo AW139 con el sistema de radar meteorológico IntuVue RDR-7000. Este reacondicionamiento a nivel de flota apunta a una demanda continua de mejoras de radar meteorológico 3D en operaciones de helicópteros, donde la evasión de condiciones meteorológicas adversas y la continuidad de la misión impulsan la inversión en aviónica.


Mercado de Radares Meteorológicos para Aviación Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sistemas de radar meteorológico de aviación utilizados para detectar y rastrear condiciones meteorológicas peligrosas en las operaciones de vuelo, incluyendo los equipos instalados en aeronaves y las implementaciones de radar meteorológico utilizadas en aeropuertos.
Exclusiones del alcance: No contabilizamos los radares de vigilancia aeroportuaria más amplios, los radares de seguimiento de objetivos de defensa, ni el software y los servicios meteorológicos vendidos sin un componente de hardware de radar.
Descripción general de la segmentación
- Usuario Final
- Aeropuerto
- Aeronave
- Aviación Comercial
- Aviación Militar
- Aviación General
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América Latina
- Brasil
- Resto de América Latina
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó con referencias públicas de aviación y meteorología para que el alcance se mantuviera vinculado a la demanda operativa real. Nos apoyamos en fuentes como publicaciones de la ICAO, materiales de la FAA y la EASA, referencias de la NOAA y de agencias meteorológicas nacionales, y actualizaciones de asociaciones comerciales aeroespaciales para comprender los desencadenantes de adquisición y los cronogramas de certificación.
Para respaldar la narrativa con cifras, utilizamos presentaciones públicas de empresas e informes para inversores en los que se abordan claramente indicios de ingresos de radar o aviónica, junto con coberturas de prensa creíbles sobre mejoras de flotas y programas de modernización aeroportuaria. También se utilizaron bases de datos de patentes y una suscripción de información financiera y de inteligencia empresarial para verificar las hojas de ruta de productos y dónde es probable que se reconozcan los ingresos. Estas fuentes documentales no son exhaustivas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los datos primarios se recopilaron mediante discusiones con expertos y cuestionarios estructurados con una combinación de proveedores de radar y aviónica, integradores, partes interesadas en mantenimiento y especialistas en el ámbito de la aviación. Dado que la demanda es global, garantizamos cobertura en APAC, EMEA y América para poder comparar los ciclos de adquisición regionales y las tasas de reacondicionamiento, y luego alinearlos en un solo modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% | APAC: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Jugadores más pequeños: 20% | Gerentes: 48% | América: 18% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, en la que las entregas de aeronaves, el recuento de flotas activas y los programas de infraestructura aeroportuaria se usan para reconstruir el grupo de demanda de radar direccionable por región y usuario final. Los totales se verificaron luego con aproximaciones selectivas de abajo hacia arriba, principalmente una vista de precio de venta promedio (ASP) por volumen de unidades y verificaciones de canal sobre la actividad de reacondicionamiento, lo que ayudó a ajustar los años en los que las señales públicas eran escasas.
Entre los insumos clave que movieron el modelo se incluyen las tendencias de entrega de aeronaves comerciales y militares, la penetración de reacondicionamiento en flotas existentes, los ciclos de reemplazo vinculados a la renovación de aviónica y a eventos de certificación, el ritmo de modernización del radar meteorológico aeroportuario, y las bandas de precios típicas según la clase de radar y el tipo de instalación. Cuando aparecieron vacíos de unidades (por ejemplo, divisiones de reacondicionamiento poco claras por región), utilizamos retroalimentación primaria para aplicar rangos de adopción conservadores y luego verificamos los resultados frente a patrones de adquisición conocidos.
Para la previsión, se utilizó un análisis de escenarios en torno al crecimiento de la flota, el momento de las mejoras y el gasto de capital aeroportuario, y luego se realizó una simple verificación de regresión para confirmar que la dirección del modelo se mantuviera consistente con la recuperación del tráfico y las tasas de fabricación de aeronaves. Los supuestos se actualizaron cada año para que la ejecución del próximo período pueda reproducirse con el mismo conjunto de insumos y un registro de auditoría claro.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales de demanda, comentarios de proveedores y verificaciones de coherencia sobre las unidades implícitas y los precios implícitos. Se marcan los valores atípicos cuando una región muestra un crecimiento que no coincide con la actividad de la flota, el calendario de proyectos aeroportuarios o los anuncios de adquisición, y luego se revisan y comprueban de nuevo los supuestos.
Antes de la aprobación final, el modelo y la narrativa pasan por una revisión analítica de varios pasos para garantizar que la lógica, los cálculos y la alineación del alcance sean coherentes. El estudio se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren cambios importantes de certificación, grandes oleadas de modernización aeroportuaria o cambios marcados en las entregas de aeronaves. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más reciente actualizada.
El tamaño del mercado de radares meteorológicos de aviación de Mordor Intelligence medido frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el radar meteorológico de aviación pueden parecer muy distantes entre sí, incluso cuando parecen abarcar el mismo producto. Las razones principales suelen ser las diferencias en lo que se contabiliza como sistema de radar, si se combinan los casos de uso terrestre y aerotransportado, y cómo se trata el momento de las mejoras en años con entregas irregulares.
La principal brecha proviene de si las redes de radar meteorológico aeroportuario y de control de tráfico aéreo, los servicios meteorológicos y los programas de radar de vigilancia más amplios se agrupan en un solo total, mientras que Mordor Intelligence contabiliza únicamente el hardware de radar meteorológico de aviación vinculado a usuarios finales de aeropuertos y aeronaves, y mantiene fuera del alcance el gasto adyacente en servicios meteorológicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 221,79 millones de USD (2026) | |
| Editorial del Sector A | 218,70 millones de USD (2024) | Utiliza un conjunto de segmentación más amplio (componentes, alcance y múltiples aplicaciones), y la base temporal difiere, lo que puede alterar los totales cuando el momento del reacondicionamiento y los ciclos de entrega de aeronaves son irregulares entre años. |
| Editorial de Investigación B | 1,85 mil millones de USD (2024) | Parece incluir ecosistemas de radar meteorológico más amplios, incluidos centros de control de tráfico aéreo y proveedores de servicios meteorológicos, lo que puede incorporar gasto de red y de programas más allá del equipo de radar meteorológico de aviación vendido para uso aeroportuario y de aeronaves. |
La tabla muestra que la selección de alcance y de año explica la mayor parte de la dispersión, más que cualquier supuesto de crecimiento individual. Al mantener el grupo de demanda vinculado al hardware de radar de aeronaves y aeropuertos, y al verificar las unidades implícitas y las bandas de precios frente a las señales operativas, obtenemos una cifra que es más fácil de rastrear y reproducir cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Radar Meteorológico de Aviación?
Se espera que el tamaño del Mercado de Radar Meteorológico de Aviación alcance USD 221,79 millones en 2026 y crezca a una CAGR del 3,60% para llegar a USD 264,65 millones en 2031.
¿Cuál es el tamaño actual del Mercado de Radar Meteorológico de Aviación?
En 2026, se espera que el tamaño del Mercado de Radar Meteorológico de Aviación alcance USD 221,79 millones.
¿Quiénes son los actores clave en el Mercado de Radar Meteorológico de Aviación?
Honeywell International, Inc., Garmin Ltd., L3Harris Technologies, Inc., Collins Aerospace (RTX Corporation) y Leonardo S.p.A son las principales empresas que operan en el Mercado de Radar Meteorológico de Aviación.
¿Cuál es la región de más rápido crecimiento en el Mercado de Radar Meteorológico de Aviación?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Radar Meteorológico de Aviación?
En 2026, Asia-Pacífico representa la mayor participación de mercado en el Mercado de Radar Meteorológico de Aviación.
¿Qué años cubre este Mercado de Radar Meteorológico de Aviación y cuál fue el tamaño del mercado en 2024?
En 2024, el tamaño del Mercado de Radar Meteorológico de Aviación se estimó en USD 206,27 millones. El informe cubre el tamaño histórico del Mercado de Radar Meteorológico de Aviación para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Radar Meteorológico de Aviación para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



