
Tamaño y Participación del Mercado de Servicios de Restauración ante Desastres
Análisis del Mercado de Servicios de Restauración ante Desastres por Mordor Intelligence
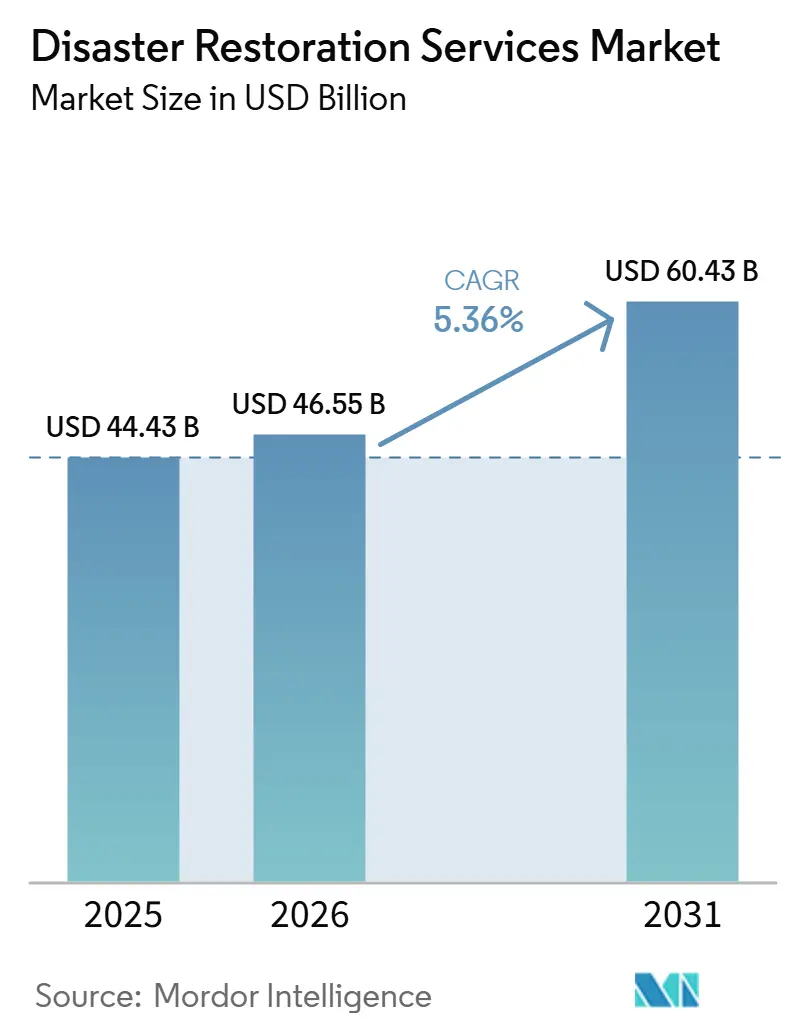
El tamaño del mercado de servicios de restauración ante desastres se estima en 46,55 mil millones de USD en 2026 y se proyecta en 49,05 mil millones de USD en 2027, alcanzando los 62,96 mil millones de USD en 2032, con un crecimiento a una CAGR del 5,12% de 2027 a 2032.
La exposición a fenómenos meteorológicos extremos genera demanda de recuperación de propiedades, mientras que los flujos de trabajo vinculados a aseguradoras condicionan el acceso a los encargos de restauración. En los Estados Unidos, los daños por humo en viviendas californianas que sobrevivieron a los incendios forestales ilustran una tarea de recuperación residencial que va más allá de la reconstrucción de propiedades destruidas. Las limitaciones de mano de obra y la presión sobre los costos de insumos pueden ralentizar la finalización de los trabajos y reducir el valor que los contratistas retienen de los encargos adicionales. Las redes regionales que absorben operadores locales pueden ampliar las capacidades de reparación disponibles a través de su huella de prestación de servicios existente. La finalización de la remediación por humo en viviendas supervivientes depende, por tanto, de coordinar el trabajo de recuperación especializado con los equipos y márgenes necesarios para sostenerlo.
Conclusiones Clave del Informe
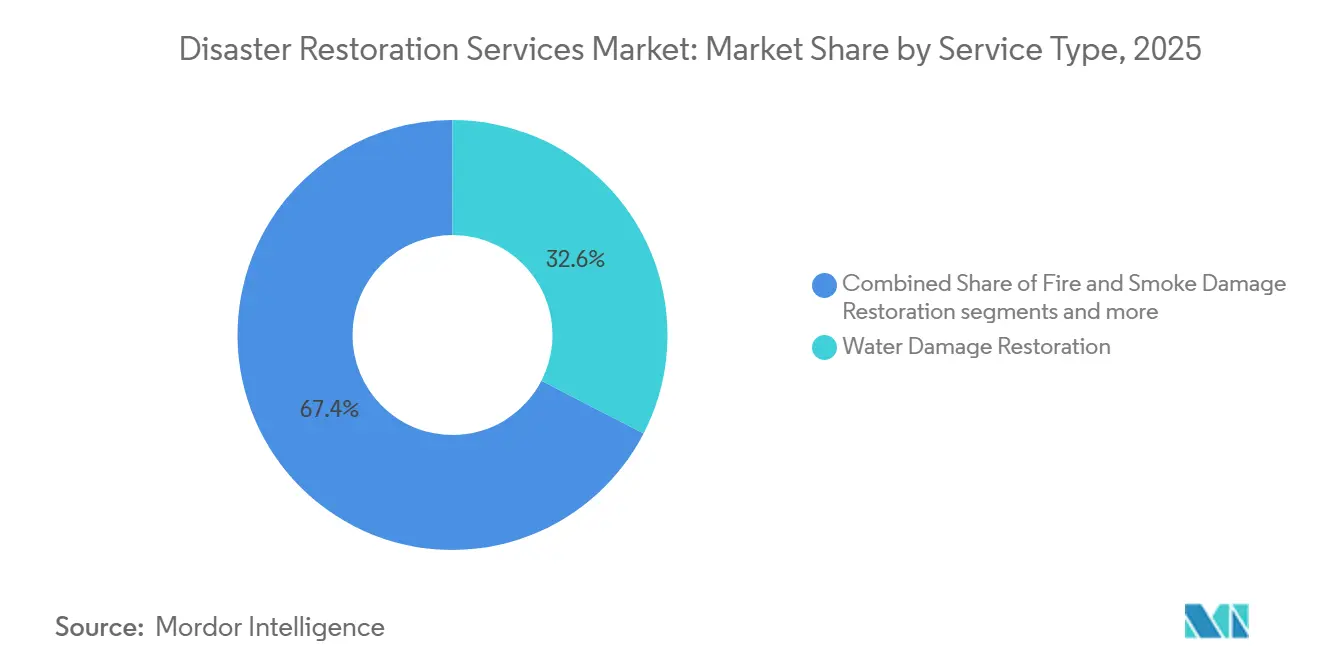
- Por tipo de servicio, la restauración por daños por agua lideró con una participación del 32,4% en el mercado de servicios de restauración ante desastres en 2026, mientras que la categoría de otros, que incluye restauración de contenidos, traslado de pertenencias, limpieza y almacenamiento, se proyecta que crecerá más rápido con una CAGR del 6,5% de 2027 a 2032.
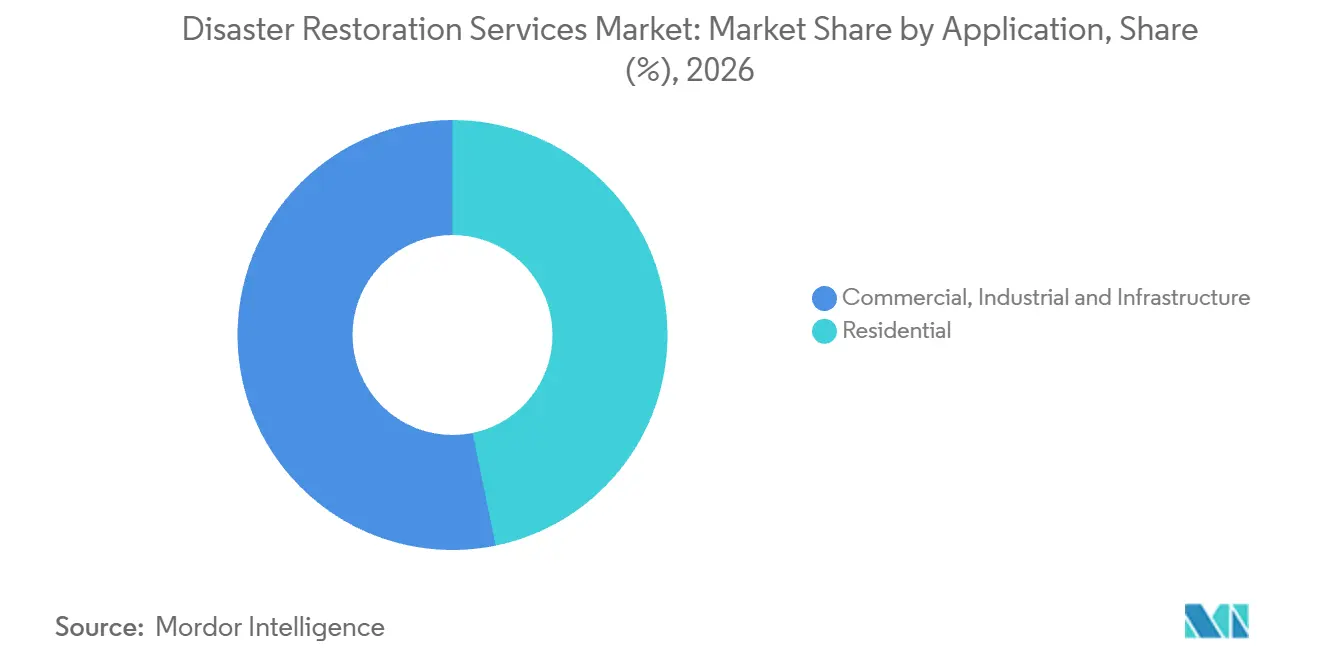
- Las aplicaciones comerciales, industriales y de infraestructura representaron el 53,22% del tamaño del mercado de servicios de restauración ante desastres en 2026, mientras que el segmento residencial se prevé que crecerá más rápido con una CAGR del 5,3% de 2027 a 2032.
- Entre los tipos de cliente/pagador, los trabajos de restauración financiados por seguros lideraron con el 51,84% del gasto en 2026, y se proyecta que los trabajos financiados por el sector público y el gobierno crecerán más rápido con una CAGR del 5,4% de 2027 a 2032.
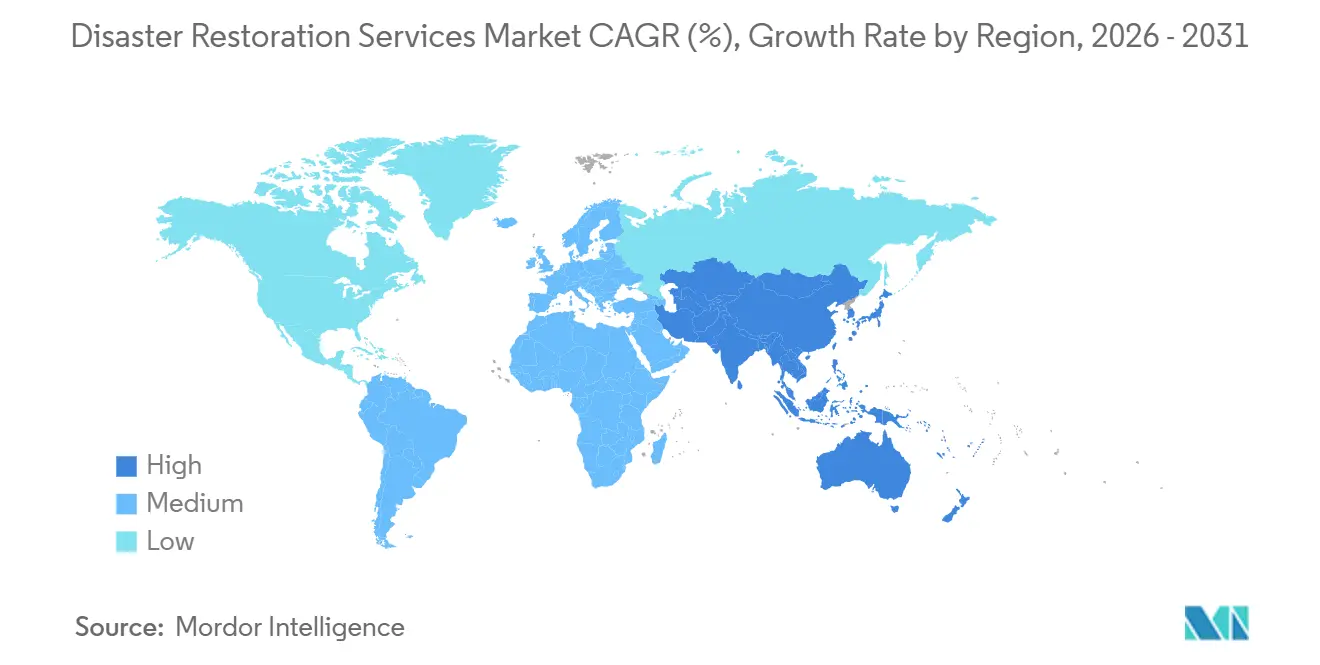
- Geográficamente, América del Norte lideró con el 44,98% del gasto en servicios en 2026, mientras que Asia-Pacífico se prevé que crecerá más rápido con una CAGR del 6,05% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Eventos Meteorológicos Extremos Impulsado por el Cambio Climático | +4% | América del Norte y el Atlántico Norte | Corto plazo (≤ 2 años) |
| Sensores IoT Predictivos Apoyan Contratos Proactivos | +0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| La Digitalización de las Plataformas de Seguros Acelera el Flujo de Clientes Potenciales | +1.4% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| La Expansión de Franquicias Atiende Ciudades Secundarias Desatendidas | +1.1% | Texas, Florida, Colorado, Ohio, Kentucky y California | Mediano plazo (2-4 años) |
| Demanda ESG de Productos Químicos Sostenibles y de Baja Toxicidad | +0.2% | Gran Bretaña e Irlanda del Norte | Largo plazo (≥ 4 años) |
| Financiamiento Gubernamental para Programas de Resiliencia y Modernización | +0.5% | Provincias y territorios de Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Eventos Meteorológicos Extremos Impulsado por el Cambio Climático
En 2025, inundaciones, tormentas convectivas severas e incendios forestales causaron pérdidas mundiales de 166 mil millones de USD, superando los promedios ajustados por inflación de 10 y 30 años.[1] Munich Re señaló que muchos eventos extremos de ese año probablemente estuvieron influenciados por el cambio climático. También informó de un amplio consenso científico en que estos riesgos se están volviendo más graves y frecuentes en muchas partes del mundo. Dichos riesgos generan encargos de recuperación diferenciados para propiedades dañadas, conectando el conjunto de pérdidas mixtas con más de una necesidad de servicio de restauración. Los proveedores pueden ampliar su trabajo potencial combinando la capacidad de recuperación por pérdidas de agua e incendios dentro de la misma cartera de servicios.
Los Sensores IoT Predictivos Respaldan Contratos Proactivos
El servicio Escape of Water de Crawford en los Estados Unidos utiliza sensores IoT para detectar fugas y conectar las alertas con el despacho de mitigación y la restauración a través de su red de contratistas. Vincular la detección con el despacho ofrece a los proveedores de restauración una vía de acceso a los encargos de daños cuando se identifica una fuga. Para el propietario de una propiedad, la conexión útil es entre la alerta y un equipo capaz de atender los daños resultantes. La oportunidad de ingresos reside en la respuesta de mitigación y restauración, siendo el monitoreo el canal de entrada. Dado que Crawford asigna contratistas de restauración de su red preferida tras una alerta, la pertenencia a la red es la vía por la que las empresas de restauración acceden a estos trabajos.
La Digitalización de las Plataformas de Seguros Acelera el Flujo de Clientes Potenciales
La infraestructura digital de asignación puede hacer que una red de restauración sea más útil para las aseguradoras al conectar el trabajo de reparación con un flujo de trabajo compartido. El 1 de junio de 2026, Crawford Contractor Connection informó que el flujo de trabajo de Helixco estaba completamente operativo en su programa de reparación gestionada comercial y se estaba expandiendo a nivel nacional en proyectos complejos de reparación y restauración comercial. Crawford gestiona el programa, mientras que Helixco suministra la plataforma tecnológica de red de contratistas. Para los contratistas, el flujo de trabajo compartido conecta la prestación de servicios de reparación con las aseguradoras y los equipos de programa involucrados en un proyecto complejo. El valor comercial de la plataforma consiste en conectar a los contratistas con los programas de reparación vinculados a aseguradoras, convirtiendo la participación en el programa en un canal de distribución para servicios de proyectos complejos.
La Expansión de Franquicias Atiende Ciudades Secundarias Desatendidas
El crecimiento de las franquicias puede hacer que los servicios de restauración sean accesibles para los propietarios de inmuebles en territorios locales adicionales. ServiceMaster Restore abrió 25 ubicaciones de franquicia en 2025 y amplió su cobertura en Texas, Florida, Colorado, Ohio, Kentucky y California. PuroClean dio la bienvenida a 16 franquiciados en el primer trimestre de 2025 para territorios de servicio planificados que incluyen Davenport, Iowa, y Lakeville, Minnesota. Las ubicaciones completadas ofrecen a los propietarios un punto de entrada local para encargar la recuperación de daños, extendiendo el alcance de la red más allá de sus puntos de venta existentes. La captación de propietarios representa una cobertura adicional potencial, con la disponibilidad del servicio condicionada a las aperturas. Las aperturas amplían el alcance geográfico de la oferta de restauración de la marca, ofreciendo a los propietarios de inmuebles en los territorios incorporados otra vía local para encargar trabajos de recuperación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Escasez de Mano de Obra Cualificada Alarga los Tiempos de Respuesta | -1.2% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| La Volatilidad en los Costos de Materiales y Combustible Comprime los Márgenes | -0.9% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| La Prevención Habilitada por IA Puede Canibalizar los Ingresos Reactivos | -0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Los Retrasos en la Liquidación de Reclamaciones de Seguros Restringen el Flujo de Caja | -0.6% | Los Ángeles, California | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra Cualificada Alarga los Tiempos de Respuesta
La escasez de mano de obra limita el rendimiento de la restauración cuando los trabajos existentes ocupan a equipos escasos durante más tiempo. La encuesta de 2026 de Contractor Connection en los Estados Unidos reveló que los desafíos del mercado laboral afectaron al 86% de los negocios de los contratistas de restauración encuestados.[2] El estudio encontró que el 73% reportó impactos operativos, con mayor frecuencia a través de ciclos de trabajo más largos. Para un operador que enfrenta esa restricción, aceptar otro encargo de propiedad dañada puede aumentar la carga de trabajo sin generar la capacidad de mano de obra necesaria para completarlo. Un mayor volumen de encargos ofrece, por tanto, un beneficio comercial limitado si los mismos equipos deben dividir su tiempo entre más reparaciones inconclusas. La restricción puede dejar a los propietarios esperando la finalización mientras los contratistas acumulan trabajos que aún no pueden convertirse en servicios de restauración entregados.
La Volatilidad en los Costos de Materiales y Combustible Comprime los Márgenes
La inflación de materiales puede limitar el trabajo de restauración que un contratista puede aceptar de forma rentable cuando los modelos de precios se retrasan respecto a sus costos. En la encuesta de 2026 de Crawford, el 19% de los contratistas de restauración de seguros en los Estados Unidos encuestados señaló el aumento de los costos de materiales como una preocupación empresarial principal. Los encuestados del sector de la restauración también informaron que los costos aumentaban más rápido que los modelos de precios de Xactimate/Cotality en la encuesta de 2026 de Cleanfax. Dicha encuesta encontró que el 19% reportaba márgenes de beneficio bruto por debajo del 20%, frente al 12% en 2025. Un contratista que enfrenta ambas presiones tiene menos margen para absorber los cambios en los precios de los insumos entre la estimación y la finalización de una reparación de propiedad dañada. El trabajo adicional puede, por tanto, consumir capacidad sin proporcionar un margen de seguridad adecuado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Canales de Entrada por Pérdidas de Agua Apoyan la EscalaLa restauración por daños por agua representó el 32,4% del tamaño del mercado de servicios de restauración ante desastres en 2026, convirtiéndola en el segmento más grande. Chemed reportó 190,2 millones de USD en ingresos por restauración de agua en 2025 para Roto-Rooter, que atiende principalmente a clientes residenciales y comerciales en los Estados Unidos. Roto-Rooter también presta servicios de plomería y limpieza de desagües, y sus trabajos de restauración de agua generalmente se derivan de llamadas iniciales de clientes por limpieza de desagües. El problema subyacente del desagüe y los daños resultantes a la propiedad pueden, por tanto, generar alcances de servicio separados dentro de una misma relación con el cliente. La capacidad de restauración permite a un operador abordar ese segundo alcance desde la llamada inicial, convirtiendo el traspaso desde el servicio de desagüe en una decisión comercial sobre quién retiene el encargo de recuperación de daños.
La categoría de otros, que abarca la restauración de contenidos, el traslado de pertenencias, la limpieza y el almacenamiento, es el segmento de mayor crecimiento, con una CAGR proyectada del 6,5% de 2027 a 2032. En la encuesta de 2025 de Cleanfax en los Estados Unidos, el 52% de los contratistas de restauración encuestados afirmó ofrecer restauración de contenidos. Una medida separada de la oferta de servicios en la misma encuesta encontró que el 59% de los encuestados ofrecía servicios de traslado o mudanza de pertenencias. Para un contratista que ofrece ambas actividades, la oportunidad comercial se extiende desde el manejo de pertenencias dañadas hasta la coordinación de su traslado durante la recuperación de la propiedad. Coordinar el traslado con la secuencia de recuperación de la propiedad mantiene el manejo de los contenidos vinculado al calendario de restauración, conectando el cuidado de las pertenencias dañadas con el trabajo en el edificio.

Por Aplicación:
La Recuperación de Sitios Operativos y la Remediación Residencial DivergenLas aplicaciones comerciales, industriales y de infraestructura representaron el 53,22% de la participación en el mercado de servicios de restauración ante desastres en 2026, conformando el segmento más grande. First Onsite Restoration, una subsidiaria de FirstService Corporation, atiende a clientes comerciales, industriales y gubernamentales a nivel mundial a través de servicios de construcción, restauración y respuesta de emergencia. El proveedor reporta más de 110 ubicaciones en América del Norte y más de 2.600 miembros de equipo en sus operaciones. Los sitios operativos dañados pueden requerir tanto respuesta de emergencia como construcción posterior, lo que hace que esa combinación sea relevante para el alcance que un proveedor puede asumir. Un proveedor que abarca esas actividades puede competir por un encargo de recuperación de instalaciones más amplio que la sola mitigación de emergencia, ofreciendo a los clientes empresariales continuidad a lo largo de las distintas etapas de la restauración de un sitio operativo.
El segmento residencial es el de mayor crecimiento, con una CAGR proyectada del 5,3% de 2027 a 2032. El Departamento de Seguros de California estimó que más de 13.000 reclamaciones derivadas de los incendios de enero de 2025 involucraban daños por humo en viviendas que no ardieron. Esas reclamaciones ilustran una necesidad de restauración residencial que va más allá de las casas que requieren reconstrucción tras daños directos por incendio. Para los propietarios cuyas estructuras sobreviven, evaluar y abordar los daños por humo puede generar igualmente un encargo de recuperación diferenciado. Los proveedores capaces de organizar ese trabajo en función del estado de las viviendas supervivientes pueden atender una necesidad del comprador diferente a la de reconstruir propiedades destruidas, ampliando la oportunidad de servicio residencial dentro del mismo esfuerzo de recuperación ante desastres.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cliente/Pagador:
Los Canales de Financiamiento Condicionan la Exposición del ContratistaLos trabajos de restauración financiados por seguros fueron el segmento más grande, representando el 51,84% del gasto total en servicios en 2026. Por separado, los trabajos de seguros representaron en promedio el 74,1% de la actividad reportada en 2025 entre las 19 empresas de restauración de seguros en los Estados Unidos incluidas en el Top 500 de 2026 de Qualified Remodeler. La combinación reportada apunta a los encargos relacionados con seguros como canal de carga de trabajo principal para estos especialistas, coherente con la posición líder del segmento. Entre las mismas 19 empresas, los ingresos de 2025 cayeron un 9,1% y los trabajos completados disminuyeron un 18,6%, por lo que una carga de trabajo mayoritariamente de seguros se mueve con el volumen de proyectos asegurados.
Los trabajos de restauración financiados por el sector público y el gobierno son el segmento de mayor crecimiento, con una CAGR proyectada del 5,4% de 2027 a 2032. California informó de la finalización sustancial de la eliminación de escombros gestionada públicamente en más de 10.000 parcelas dañadas por incendios el 7 de julio de 2025, tras los incendios de Los Ángeles de enero de 2025. La Oficina de Servicios de Emergencia del Gobernador de California y el Cuerpo de Ingenieros del Ejército de los Estados Unidos gestionaron conjuntamente el programa con socios federales y locales. Ese ejemplo conecta la demanda de recuperación pública con una tarea definida de eliminación de escombros, organizada en parcelas dañadas a través de un programa gestionado conjuntamente. El alcance basado en parcelas convierte la contratación pública en una vía diferenciada hacia la demanda de limpieza, separada de los titulares de pólizas individuales que organizan el trabajo a través de sus reclamaciones de seguros.
Análisis Geográfico
Mercado de Servicios de Restauración ante Desastres en América del Norte
América del Norte tuvo una participación del 44,98% en el mercado de servicios de restauración ante desastres en 2026, convirtiéndola en la geografía más grande. Los negocios de restauración de FirstService generaron 2,5 mil millones de USD en ventas a nivel de sistema en 2025 en su operación en toda América del Norte. Su huella de restauración comprendía 516 sucursales ese año, incluidas 144 propias y 372 franquiciadas. La mayoría de las sucursales eran franquiciadas, lo que sitúa gran parte de la presencia geográfica de la red en manos de operadores de franquicia. Para los compradores que buscan servicios de recuperación en varios sitios, la combinación de sucursales hace que los operadores de franquicia sean una parte significativa de la oferta regional de FirstService.
Mercado de Servicios de Restauración ante Desastres en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 6,05% de 2027 a 2032. Johns Lyng Group Limited reportó una huella de servicios integrados de construcción de 65 ubicaciones en Australia y Nueva Zelanda (ANZ), incluidas 39 en Australia, en el ejercicio fiscal 2025, excluyendo Bright & Duggan Strata Management y Steamatic Australia. La revisión de 2026 de la Comisión Australiana de Valores e Inversiones de 5 aseguradoras australianas de construcción de viviendas describió liquidaciones parciales que combinan efectivo con reparación o reconstrucción gestionada por la aseguradora. El componente de reparación muestra una vía de encargo comisionada por aseguradoras para trabajos de recuperación en Australia, que se sitúa junto a la huella ANZ de un grupo de servicios integrados de construcción.
En Europa, la Comisión Europea propuso apoyo del Fondo de Solidaridad en mayo de 2026 para España, Rumanía y Chipre tras los desastres de 2025, con el desembolso completo sujeto a la aprobación del Parlamento y el Consejo. Ese canal supranacional hace que el calendario de aprobación forme parte de la secuencia comercial para la recuperación de infraestructuras. En América del Sur, el estado brasileño de Rio Grande do Sul reportó 48 obras de recuperación de carreteras y puentes en curso en junio de 2026 tras las inundaciones de 2024, financiadas por el estado y ejecutadas por la agencia estatal de carreteras DAER. En Oriente Medio y África, el Centro Nacional de Gestión de Desastres de Sudáfrica transfirió subvenciones de reparación de emergencia a 5 municipios de la Ruta Jardín, según se informó en septiembre de 2026, exigiendo el gasto en un plazo de 6 meses para los daños causados por las severas condiciones meteorológicas de mayo de 2026. Los proveedores que persiguen trabajos financiados con fondos públicos se enfrentan, por tanto, a vías diferenciadas que van desde las decisiones de financiamiento regional hasta la ejecución estatal o los encargos de reparación municipal con plazo limitado.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un contratista de restauración que realiza trabajos de limpieza de materiales peligrosos o de escombros de desastres regulados. Los requisitos comerciales pertinentes se refieren a las operaciones cubiertas, incluida la limpieza de materiales peligrosos posterior a emergencias, el manejo de residuos de construcción, los residuos municipales de desastres y la remediación de sitios contaminados. El atractivo depende de la claridad con que un contratista puede acceder a ese trabajo y organizar una prestación conforme a la normativa, mientras que la orientación de las políticas refleja el marco operativo para esas actividades específicas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Brasil | Japón | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional (OSHA) | Gobiernos regionales | Autoridad ambiental municipal o agencia de licencias responsable en Minas Gerais | Ministerio de Medio Ambiente y municipios contratantes | Centro Nacional de Cumplimiento Ambiental (NCEC) |
| Instrumentos clave o dirección | Operaciones con Residuos Peligrosos y Respuesta de Emergencia (HAZWOPER), 29 CFR 1910.120(q)(11), para la limpieza posterior a emergencias cubierta | Ordenanza de Residuos Comerciales para residuos comerciales y de construcción especificados | Resolución CONAMA 307/2002 y planes de residuos de construcción para grandes generadores | Enmiendas a la Ley de Gestión de Residuos sobre residuos de desastres y normas de subcontratación vigentes desde el 16 de septiembre de 2026 | Reglamentos de rehabilitación ambiental y remediación de sitios contaminados |
| Efecto comercial | La limpieza cubierta sigue vías de cumplimiento prescritas, incluidas alternativas específicas para empleados en el sitio | Corrientes de residuos cubiertos separados o pretratamiento requerido | Los grandes generadores implementan planes; la revisión del plan en Minas Gerais sigue el estado de la licencia | La resubcontratación de residuos de emergencia municipal requiere cumplimiento de las normas de subcontratación | Los proveedores con licencia elaboran planes, con excepciones aprobadas por el NCEC, e implementan la metodología y el calendario aprobados |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La limpieza cubierta en los Estados Unidos sigue el estándar HAZWOPER mientras se propone la sustitución de las Brigadas de Bomberos de la OSHA, lo que respalda un atractivo medio, mientras que las normas japonesas de resubcontratación de residuos de emergencia municipal condicional, vigentes desde el 16 de septiembre de 2026, aclaran la entrada bajo un marco operativo. Los deberes de recogida separada o pretratamiento de Alemania para residuos comerciales y de construcción especificados respaldan un atractivo medio, con una supervisión más estricta propuesta pero retirada de la agenda del Bundesrat en el verano de 2025. Los grandes generadores de residuos de construcción de Brasil implementan planes, con la revisión de Minas Gerais según el estado de la licencia, lo que respalda un atractivo medio, mientras que la amplia revisión de la Resolución 307 de la CONAMA está archivada con las últimas sesiones registradas en 2011. El trabajo en sitios contaminados en Arabia Saudita tiene un bajo atractivo de entrada porque la elaboración de planes requiere proveedores con licencia, sujetos a excepciones aprobadas por el NCEC, mientras que la licencia de implementación requiere equipos adecuados, personal capacitado y planes de calidad y seguridad.
Etapas de la Cadena de Valor
Esta comparación sigue el trabajo del proveedor de restauración desde la evaluación de daños hasta la mitigación, la recuperación de contenidos y la reconstrucción. Los contratistas de mitigación como Servpro Industries LLC y BELFOR Holdings Inc. proporcionan extracción y secado, creando una etapa de servicio previa a la reparación del edificio. Los contratistas de restauración de contenidos como ServiceMaster Restore y Servpro Industries LLC proporcionan traslado de pertenencias y recuperación de contenidos, vinculando el manejo de las pertenencias con el calendario del sitio. Los proveedores de reconstrucción como BELFOR pueden secuenciar el trabajo de construcción en función de la preparación para la limpieza, haciendo que la mitigación inconclusa sea una restricción sobre cuándo puede proceder la siguiente etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Evaluación de daños | Evaluadores de daños a la propiedad como ServiceMaster Restore | Trabajo de evaluación dentro de los cargos de restauración | Brechas de alcance trasladadas a trabajos posteriores | Llevar un alcance de daños documentado a la mitigación |
| Mitigación de emergencia y secado | Contratistas de mitigación como Servpro Industries LLC y BELFOR Holdings Inc. | Ingresos por servicios de mitigación y secado | Capacidad de secado comprometida en trabajos simultáneos | Secuenciar los recursos de extracción y secado según la preparación del trabajo |
| Manejo y restauración de contenidos | Contratistas de restauración de contenidos como Servpro Industries LLC y ServiceMaster Restore | Ingresos por servicios de traslado de pertenencias y restauración de contenidos | Capacidad de traslado de pertenencias desajustada con el calendario de reconstrucción | Coordinar el manejo de contenidos con el calendario del sitio |
| Reconstrucción | Contratistas de reconstrucción de propiedades como Servpro Industries LLC, ServiceMaster Restore y BELFOR Holdings Inc. | Ingresos por contratos de reconstrucción | Equipos de construcción comprometidos antes de que la limpieza esté lista | Liberar capacidad de reconstrucción en función de los hitos de mitigación |
| Fuente: Mordor Intelligence | ||||
La distribución de los ingresos por servicios puede cambiar cuando un contratista retiene la restauración de contenidos dentro de su propia oferta en lugar de derivar esa actividad a un proveedor separado. Combinar el traslado de pertenencias con la reconstrucción, como ofrece Servpro Industries LLC en los Estados Unidos, puede dar a ese contratista un papel en una mayor parte del encargo de recuperación. El alcance de los contenidos afecta, por tanto, a cómo se divide el ingreso por restauración entre el contratista de reparación de la propiedad y un especialista independiente.
Panorama Competitivo
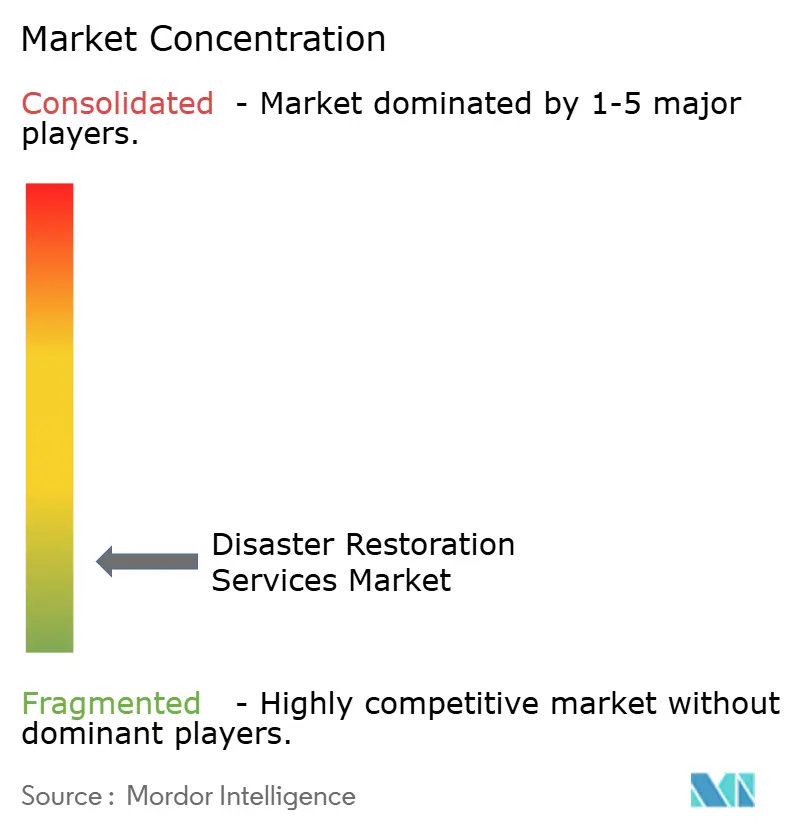
La industria combina redes de marca con negocios operativos locales, siendo Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore y Paul Davis Restoration los principales competidores. En los Estados Unidos, Servpro proporciona extracción de agua de emergencia, secado estructural, traslado y restauración de contenidos, y reconstrucción. ServiceMaster Restore presta servicios de evaluación, mitigación, restauración, reconstrucción y traslado de pertenencias residenciales y comerciales en los Estados Unidos a través de franquicias de propiedad y operación independiente o una sucursal de propiedad corporativa. BELFOR reportó 2,24 mil millones de USD en ingresos por remodelación en 2025 en 258.901 trabajos, ocupando el puesto n.º 2 en el Top 500 de 2026 de Qualified Remodeler, lo que muestra la escala de proyectos de una red nacional.
Las adquisiciones pueden ampliar el alcance geográfico de un grupo de restauración o involucrar a un operador individual dentro de una red de franquicias. El 27 de mayo de 2025, Polygon Group anunció la adquisición de ATR Group (All Trades Response Group Ltd), con sede en Dublín, una empresa de restauración de daños a la propiedad.[3] El aviso del 2 de octubre de 2026 de Polygon confirmó la adquisición de ATR por parte de Polygon Ireland en 2025 y su integración completada. El 28 de mayo de 2025, Justin Graham, presidente de Paul Davis Restoration de Portland/Vancouver, anunció su adquisición de la franquicia Paul Davis Restoration del Gran Seattle. La adquisición de Polygon y la compra de franquicia de Graham muestran que la expansión territorial puede ocurrir en diferentes niveles de propiedad dentro de las redes de restauración de marca.
El Instituto de Certificación en Inspección, Limpieza y Restauración (IICRC) publicó la norma ANSI/IICRC S700 en enero de 2025 para daños por incendio y humo distintos de los incendios forestales, abordando las calificaciones del contratista y la documentación. La norma también aborda el cumplimiento con las autoridades que tienen jurisdicción. Los servicios de restauración por incendios comerciales de BELFOR en los Estados Unidos abarcan mitigación, eliminación de humo y hollín, extracción de agua, restauración de contenidos y reconstrucción. Un marco compartido de recuperación por incendios puede ofrecer a los compradores un criterio común para comparar el alcance de las propuestas de redes y operadores locales. Para un comprador comercial, la distinción resultante es entre el rango de servicios anunciado por un contratista y el plan de trabajo documentado para la pérdida particular por incendio no forestal.
Líderes de la Industria de Servicios de Restauración ante Desastres
-
Servpro Industries LLC
-
BELFOR Holdings Inc.
-
Polygon Group
-
ServiceMaster Restore
-
Paul Davis Restoration
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Restauración ante Desastres Empresas cubiertas en este informe
- BELFOR Holdings Inc.
- Servpro Industries LLC
- Polygon Group
- ServiceMaster Restore
- Paul Davis Restoration
- Rainbow Restoration
- PuroClean
- First Onsite Restoration
- DKI Services
- BluSky Restoration
- ATI Restoration
- BMS CAT
- Steamatic
- Restoration
- Duraclean Corporation
- Bio-One Inc.
- Restoration 1
- RestorePro Reconstruction
- Signal Restoration Services
- United Water Restoration Group
- COIT Services
- Johns Lyng Group Limited
Oportunidades Clave para los Participantes del Mercado
Esta comparación separa tres necesidades de servicio de restauración derivadas del enfoque de California para la recuperación de viviendas con daños por humo que califican en zonas de incendios forestales. El paquete firmado el 15 de septiembre de 2026 establece los deberes de cobertura de las aseguradoras para las pruebas y remediación de plomo y asbesto, junto con la limpieza completa y la restauración a las condiciones previas al siniestro, con normas en desarrollo para futuros incendios. BELFOR Holdings Inc. proporciona limpieza estructural, eliminación de humo y hollín, restauración y reconstrucción en el área metropolitana de Los Ángeles. La apertura comercial consiste en conectar esas tareas de recuperación en ofertas que aborden la condición específica de cada vivienda dañada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/cliente potencial | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Remediación de contaminantes que califican | El paquete firmado incluye deberes de cobertura para pruebas y remediación de plomo y asbesto | Propietarios de viviendas con daños por humo que califican en zonas de incendios forestales | Coordinar las pruebas con equipos de remediación debidamente cualificados | Integrar los hallazgos de los especialistas en el alcance de la limpieza | Contratistas de remediación de plomo y asbesto cualificados |
| Limpieza integral de daños por humo | El paquete contempla la limpieza completa hasta las condiciones previas al siniestro | Propietarios de viviendas que requieren limpieza por humo que califica | Combinar la limpieza estructural con la eliminación de humo y hollín | Coordinar las tareas de limpieza en toda la propiedad dañada | Proveedores de limpieza estructural como BELFOR Holdings Inc. |
| Reparación vinculada a la remediación | El paquete conecta la limpieza que califica con la restauración a las condiciones previas al siniestro | Propietarios de viviendas que requieren reparación como parte de la restauración que califica | Alinear el trabajo de reconstrucción con el alcance de remediación completado | Transferir los hallazgos de remediación a un encargo de reparación coherente | Proveedores de reconstrucción como BELFOR Holdings Inc. |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es un servicio de recuperación de viviendas que conecta el trabajo de descontaminación con la limpieza y reparación necesarias para restaurar la propiedad. Un proveedor puede organizar esas tareas en torno a un alcance de recuperación único, utilizando capacidad especializada donde el encargo lo requiera. Los deberes de pago de las aseguradoras del paquete firmado hacen que la elegibilidad de cobertura sea central para el financiamiento de las pruebas y remediación de plomo y asbesto que califican.
Desarrollos recientes de la industria en Mercado de Servicios de Restauración ante Desastres
- Agosto de 2026: Liberty Restoration Group, un franquiciado de ServiceMaster Restore en múltiples mercados, completó la adquisición de ServiceMaster Restoration Services by KRS, añadiendo oficinas en Peoria y Bloomington, Illinois, y Milwaukee, Wisconsin.
- Mayo de 2026: Aviva completó la adquisición de DisasterCare Group, incluidas CJN Holdings Limited, Disaster Care Limited y The Flood School Limited. La transacción incorporó al grupo de la aseguradora del Reino Unido una red que conecta a aseguradoras y clientes con proveedores locales de restauración, junto con un proveedor de formación en restauración por inundaciones.
Mercado de Servicios de Restauración ante Desastres Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios de restauración ante desastres mide el gasto anual de los clientes en trabajos de restauración y limpieza contratados a nivel mundial. El trabajo atiende propiedades residenciales, comerciales, industriales y de infraestructura, y se financia a través de seguros, directamente por los clientes o mediante financiamiento del sector público y del gobierno.
Exclusiones del alcance: Se excluyen las ventas independientes de equipos de restauración, productos químicos y otros suministros; los servicios independientes de prevención, monitoreo, mitigación o modernización; la gestión independiente de reclamaciones de seguros y la administración de reclamaciones; y los trabajos de nueva construcción y renovación general.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Restauración por Daños de Agua (secado/deshumidificación, respaldo de aguas residuales)
- Restauración por Daños de Incendio y Humo
- Remediación de Moho
- Restauración por Tormentas y Catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas)
- Limpieza de Materiales Peligrosos Biológicos y Trauma (escena del crimen, muerte desatendida, limpieza de infecciones)
- Otros (restauración de contenidos, embalaje y traslado, limpieza, almacenamiento, etc.)
- Servicios Especializados y de Tormentas
- Por Aplicación
- Residencial
- Comercial e Industrial
- Por Tipo de Cliente/Pagador
- Trabajos de Restauración Financiados por Seguros
- Trabajos de Restauración Autofinanciados / de Pago Directo
- Trabajos de Restauración Financiados por el Sector Público / Gobierno
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las cifras anuales de desastres naturales de Munich Re y el conjunto de datos archivado de Desastres Climáticos y Meteorológicos de Miles de Millones de Dólares de la NOAA hasta 2024 ayudan a caracterizar las pérdidas actuales por riesgos y proporcionan una línea de base histórica de eventos para patrones y exposición geográfica que pueden generar demanda de restauración. El material S700 del IICRC y la guía de respuesta en el lugar de trabajo de la OSHA informan el límite del servicio y el contexto técnico para la restauración por incendio y humo y la limpieza de materiales peligrosos.
Los archivos de empresas, informes anuales, materiales para inversores, avisos de contratación pública y prensa de reputación pueden ayudar a verificar las combinaciones de servicios de los proveedores, el alcance geográfico, los canales de contratación y los trabajos de recuperación financiados con fondos públicos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a ejecutivos y líderes funcionales de proveedores de restauración, junto con gerentes responsables de operaciones, relaciones con reclamaciones, líneas de servicio y prestación regional. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre la combinación de servicios, los canales de pago, el calendario de proyectos y la capacidad local, mientras que las diferencias no resueltas se registrarían para seguimiento. Las estimaciones se triangularían con las divulgaciones de las empresas, los contratos públicos de recuperación y los indicadores independientes de riesgos y seguros.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estimaría el gasto anual global en trabajos de restauración contratados, para luego conciliar las participaciones por tipo de servicio, aplicación, pagador y región con las divulgaciones de los proveedores y verificaciones selectivas como resúmenes de ingresos de proveedores muestreados y verificaciones de canales locales. Los indicadores clave incluirían la ocurrencia y gravedad de pérdidas por desastres para delimitar el conjunto de propiedades dañadas, la exposición de viviendas y propiedades comerciales para reflejar el stock potencial, la actividad de reclamaciones y recuperación de seguros para indicar los encargos financiados, los contratos públicos de recuperación para rastrear el trabajo financiado por el gobierno, y las condiciones laborales y de costos de insumos para informar la capacidad de servicio y el valor facturado del proyecto. El análisis de escenarios trasladaría la volatilidad impulsada por eventos a la previsión, con vías alternativas para la actividad catastrófica, los encargos vinculados a seguros, el gasto público en recuperación y la capacidad del proveedor. Las participaciones se construirían a partir de las ofertas de servicios reportadas, las descripciones de clientes y pagadores, las operaciones regionales y la evidencia de proyectos, con cada eje conciliado con su total de mercado completo. Los encuestados primarios verificarían la dirección y la plausibilidad práctica de los impulsores individuales y los supuestos de previsión. Cuando los ingresos del proveedor o los datos del proyecto sean incompletos, el modelo retendría divulgaciones comparables, acotar la estimación con indicadores independientes y registraría el insumo no resuelto para revisión.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían las divulgaciones de los proveedores, la actividad pública de recuperación, los registros de riesgos y las señales de seguros, e investigarían las diferencias materiales en cobertura, calendario o unidades antes de la aprobación. Una segunda revisión comprobaría los totales, las participaciones de los segmentos, la coherencia regional y los cambios inusuales frente a períodos anteriores e indicadores independientes, con el recontacto de los encuestados activado por cambios inexplicables o descripciones contradictorias de la cobertura del servicio o del pagador. Los datos se actualizarían anualmente, se revisarían entre ciclos cuando un desastre material, una política o un evento de la industria cambie la actividad esperada, y se verificarían nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Servicios de Restauración ante Desastres de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de servicios de restauración ante desastres mide el gasto anual de los clientes en trabajos de restauración y limpieza contratados a nivel mundial.
Los principales factores de diferencia incluyen el alcance definido del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluirían la ocurrencia y gravedad de pérdidas por desastres para delimitar el conjunto de propiedades dañadas, la exposición de viviendas y propiedades comerciales para reflejar el stock potencial, la actividad de reclamaciones y recuperación de seguros para indicar los encargos financiados, los contratos públicos de recuperación para rastrear el trabajo financiado por el gobierno, y las condiciones laborales y de costos de insumos para informar la capacidad de servicio y el valor facturado del proyecto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,05 mil millones de USD (2027) | |
| Banco de Inversión Global A | 70 mil millones de USD (2024) | Con su base de 2024, esta estimación supera en un 42,7% el valor de este informe para 2027 de 49,05 mil millones de USD, 3 años después. Su alcance de servicio declarado incluye consultoría de protección de propiedades, mientras que este informe contabiliza el trabajo de restauración orientado al cliente y excluye los servicios independientes de prevención y mitigación. |
| Empresa Global de Investigación de Mercados B | 45,2 mil millones de USD (2025) | Con su base de 2025, esta estimación se sitúa un 7,8% por debajo del valor de este informe para 2027 de 49,05 mil millones de USD, 2 años después. Su año base anterior sitúa la estimación antes de la observación de 2027 de este informe, lo que respalda una comparación más baja. |
Los analistas de Mordor Intelligence triangularían las divulgaciones de los proveedores, la actividad pública de recuperación, los registros de riesgos y las señales de seguros, e investigarían las diferencias materiales en cobertura, calendario o unidades antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de restauración ante desastres y sus perspectivas de crecimiento?
El tamaño se estima en 46,55 mil millones de USD en 2026 y se proyecta en 49,05 mil millones de USD en 2027, alcanzando los 62,96 mil millones de USD en 2032 con una CAGR del 5,12% de 2027 a 2032.
¿Qué impulsa la demanda de servicios de restauración ante desastres?
Los impulsores incluyen la exposición a fenómenos meteorológicos extremos, los flujos de trabajo digitales de reparación gestionada y la expansión de franquicias. ServiceMaster Restore abrió 25 ubicaciones de franquicia en 2025.
¿Qué tipo de servicio de restauración tiene la mayor participación?
La restauración por daños por agua lideró con el 32,4% del gasto en servicios en 2026.
¿Qué empresas son los principales proveedores de servicios de restauración ante desastres?
Los principales proveedores incluyen Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore y Paul Davis Restoration.
¿Cuál es el principal desafío operativo para los contratistas de restauración?
En la encuesta de 2026 de Contractor Connection, el 73% de los contratistas de restauración encuestados reportó impactos operativos derivados de los desafíos del mercado laboral, con mayor frecuencia a través de ciclos de trabajo más largos.
¿Qué región tiene la mayor participación en servicios de restauración y cuál crece más rápido?
América del Norte lideró con el 44,98% del gasto en servicios en 2026. Se proyecta que Asia-Pacífico crecerá más rápido, con una CAGR del 6,05% de 2027 a 2032.