
Tamaño y Participación del Mercado de Gestión de Residuos Peligrosos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 56.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Peligrosos por Mordor Intelligence
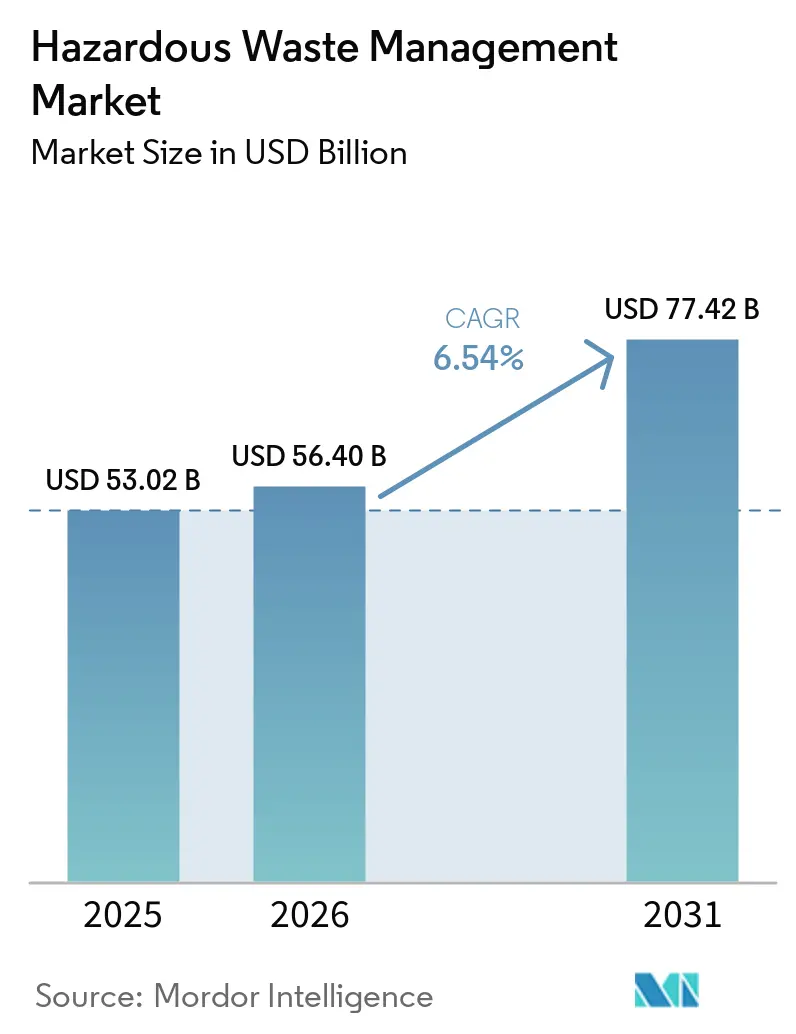
El tamaño del Mercado de Gestión de Residuos Peligrosos fue valorado en 53.020 millones de USD en 2025 y se estima que crecerá desde 56.400 millones de USD en 2026 hasta alcanzar los 77.420 millones de USD en 2031, a una CAGR del 6,54% durante el período de previsión (2026-2031), lo que refleja un mayor cumplimiento normativo global en materia de residuos electrónicos, baterías y regulaciones de coprocesamiento. Las corrientes líquidas, de lodos y químicas dominan los volúmenes actuales, aunque los segmentos de electrónica, biomédico y recuperación de recursos se están acelerando a medida que se endurecen los objetivos de economía circular. Los generadores están pasando de la dependencia de los vertederos hacia rutas avanzadas de tratamiento térmico, reciclaje y estabilización in situ en respuesta al escrutinio ESG y al aumento de los costes de seguros para cargas de alto riesgo. Asia-Pacífico lidera las adiciones de capacidad mediante el coprocesamiento en hornos de cemento y la clasificación habilitada por IA, mientras que América del Norte y Europa adoptan tecnologías de plasma y supercríticas para cumplir con las directivas sobre PFAS y baterías. Las multinacionales continúan consolidando flotas de recolección, plataformas de análisis y tecnologías de destrucción para asegurar materias primas a largo plazo y permisos ambientales.[1]
Conclusiones Clave del Informe
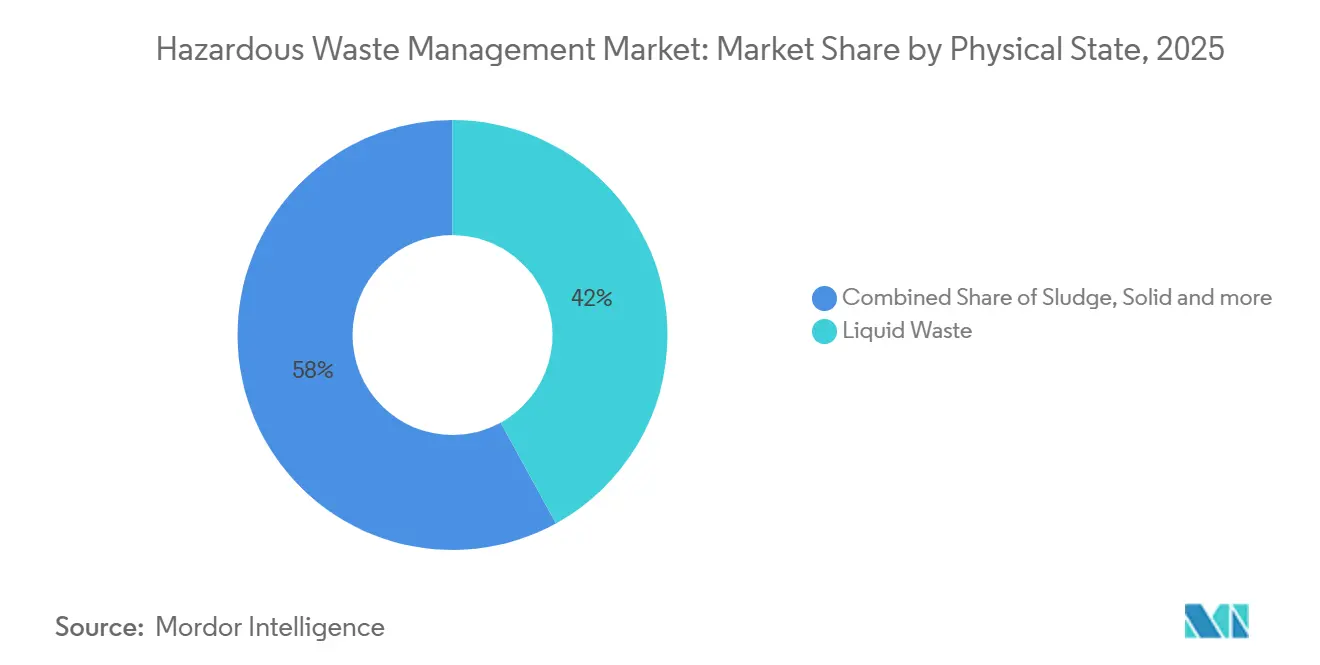
- Por estado físico, los residuos líquidos representaron el 42% de la participación del mercado de Gestión de Residuos Peligrosos en 2025, mientras que las corrientes de lodos avanzan a una CAGR del 6,8% hasta 2031.
- Por categoría de residuos, las corrientes químicas representaron el 41% de la composición en 2025, mientras que los residuos biomédicos están en camino de alcanzar una CAGR del 8,7% hasta 2031.
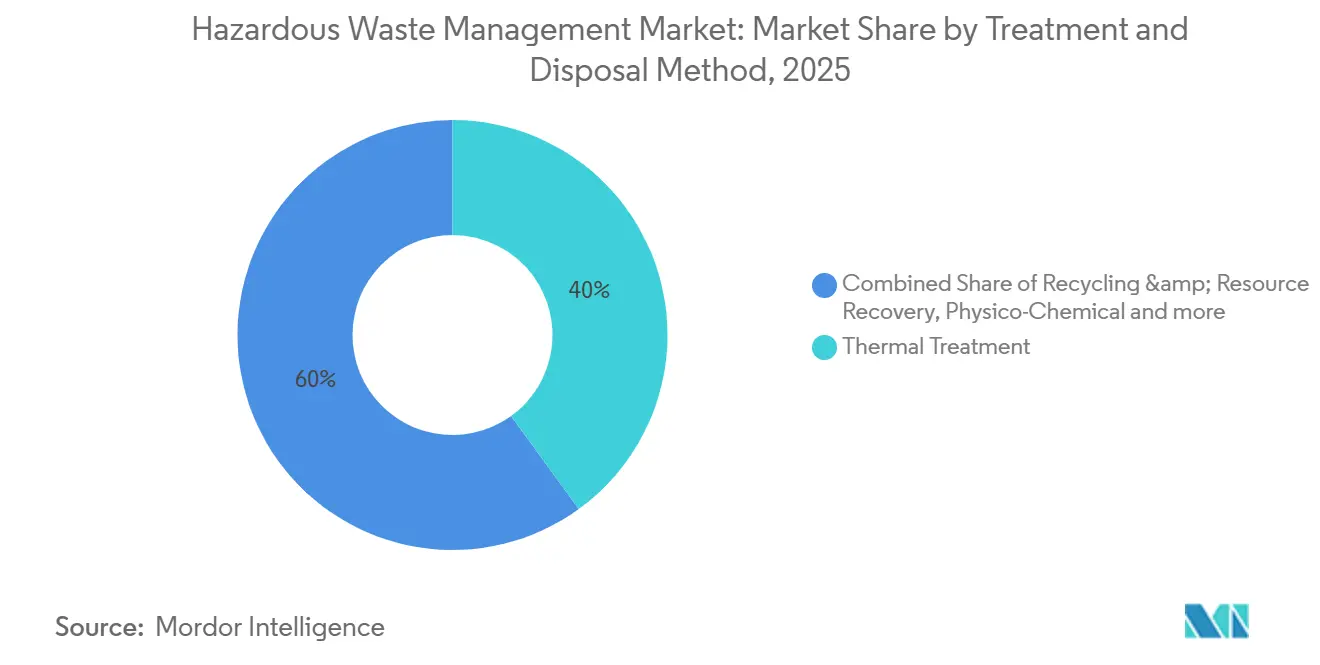
- Por método de tratamiento, los procesos térmicos representaron el 40% de los ingresos en 2025; el reciclaje y la recuperación de recursos es el de mayor crecimiento con una CAGR del 10,9%.
- Por servicio, la recolección y el transporte capturaron el 32% en 2025, aunque los servicios de consultoría, auditoría y formación están aumentando a una CAGR del 8,9%.
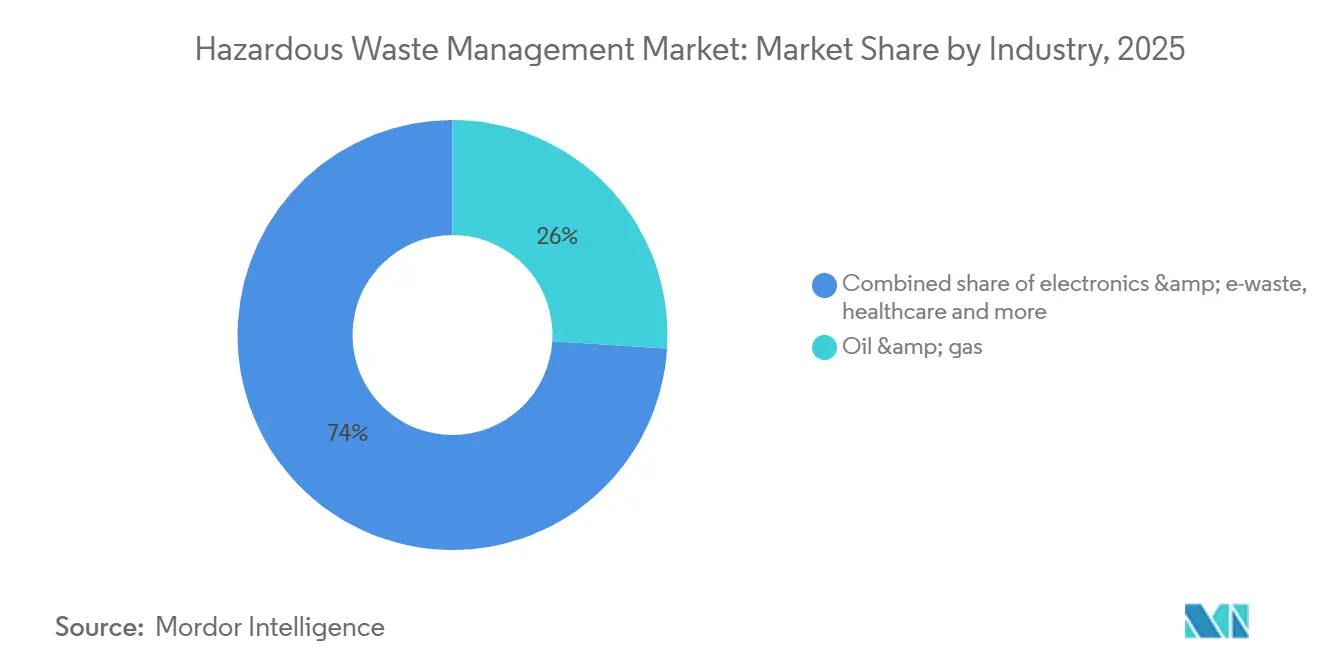
- Por industria, el petróleo y el gas generaron el 26% de la demanda en 2025, y los generadores de electrónica son los de mayor crecimiento con una CAGR del 10,3%.
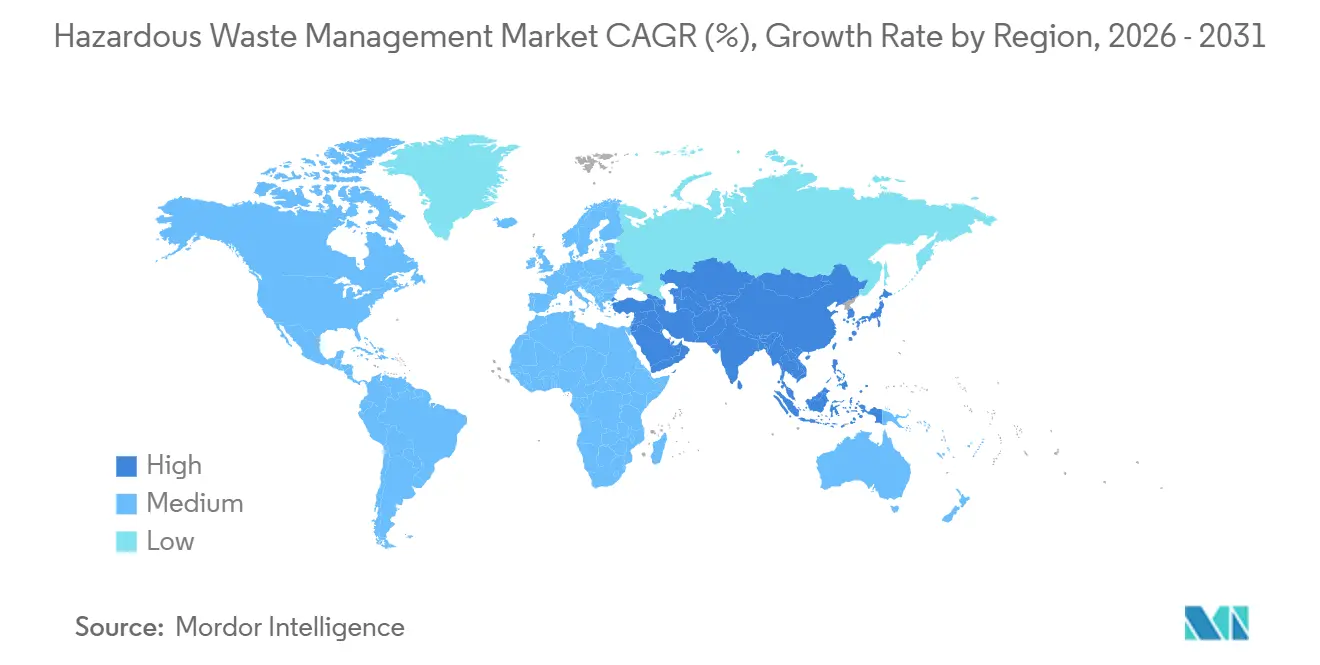
- Por geografía, Asia-Pacífico contribuyó con el 40,24% en 2025 y mantendrá una CAGR del 6,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos de Contenido Reciclado del Pacto Verde de la UE para Baterías y Electrónica (2025) | +1.2% | Núcleo de la UE, con repercusión en el Reino Unido y los estados de la AELC | Mediano plazo (2-4 años) |
| Incentivos del 15.º Plan Quinquenal de China para el Coprocesamiento de Residuos Peligrosos (2026-2030) | +1.0% | China, proyectos piloto en Vietnam e Indonesia | Largo plazo (≥4 años) |
| Aplicación de las Enmiendas sobre Residuos Plásticos del Convenio de Basilea (2025) | +0.8% | Global con mayor cumplimiento en la UE, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Monetización de Créditos de Carbono para Proyectos de Residuos a Energía | +0.7% | Global, ganancias tempranas en Japón, Suiza y Singapur | Mediano plazo (2-4 años) |
| Clasificación Espectral Impulsada por IA en Sitios de Fabricación Asiáticos | +0.6% | China, India, Tailandia, Malasia | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contenido Reciclado del Pacto Verde de la UE para Baterías y Electrónica (2025)
El Reglamento 2023/1542 obliga a que las baterías industriales y para vehículos eléctricos vendidas en la UE contengan un 16% de cobalto, un 6% de litio y un 6% de níquel procedentes de fuentes recicladas para 2031. Por ello, los fabricantes de automóviles ubican líneas de desmantelamiento en las gigafábricas y financian proyectos piloto hidrometalúrgicos que preservan la química del cátodo. Los umbrales de recolección aumentan al 63% en 2027 y al 73% en 2030, lo que impulsa a las empresas de logística a instalar rastreo GPS en las rutas de recogida. El Reino Unido y los estados de la AELC están armonizando las normas para mantenerse dentro de las cadenas de suministro europeas, mientras que los fabricantes por contrato asiáticos sienten la presión ascendente para cumplir objetivos paralelos.[2]
Incentivos del 15.º Plan Quinquenal de China para el Coprocesamiento de Residuos Peligrosos (2026-2030)
Pekín ofrece rebajas fiscales y permisos acelerados a las plantas de cemento que modernizan sus hornos para la sustitución de combustible por residuos peligrosos, con el objetivo de alcanzar una tasa del 20% para 2030. Los disolventes, lodos y suelos contaminados se incorporan a 1.450 °C, desplazando al carbón y reduciendo el uso de vertederos. Las incineradoras independientes enfrentan presión en las tarifas, ya que los hornos ofrecen precios más bajos en las tasas de vertido. Vietnam e Indonesia están importando diseños chinos para estrategias similares de coprocesamiento en zonas de exportación.[3]
Aplicación de las Enmiendas sobre Residuos Plásticos del Convenio de Basilea (2025)
La enmienda de 2025 reclasificó los plásticos mezclados y contaminados como peligrosos, exigiendo consentimiento previo informado para los envíos transfronterizos. Los países exportadores están aumentando su capacidad de clasificación doméstica y reciclaje químico para evitar el rechazo en los puertos del Sudeste Asiático. Japón y Corea del Sur ya han puesto en marcha nuevas líneas de pirólisis adyacentes a centros petroquímicos. Los clasificadores de infrarrojo cercano equipados con IA reducen ahora las tasas de contaminación por debajo del 5% a velocidades de cinta de dos metros por segundo. Los pequeños generadores agrupan cada vez más sus volúmenes a través de agregadores externos para reducir las tarifas de manipulación por tonelada.[4]
Monetización de Créditos de Carbono para Proyectos de Residuos a Energía
Los acuerdos bilaterales del Artículo 6 permiten a los operadores obtener entre 20 y 40 USD por tonelada de CO₂e por la energía procedente de residuos que desplace la generación de combustibles fósiles. Japón y Suiza aprobaron los primeros créditos en 2025, añadiendo dos o tres puntos porcentuales a los rendimientos de los proyectos. Las incineradoras de residuos biomédicos, ya exigidas por los códigos sanitarios, monetizan ahora su combustión inevitable. El Reino Unido planea incorporar la energía procedente de residuos a su régimen de comercio de emisiones para 2028.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Costes Impulsado por la Inflación en Revestimientos Especiales y Absorbentes | -0.5% | Global, agudo en América del Norte y la UE | Corto plazo (≤2 años) |
| Escrutinio ESG que Limita las Exportaciones de Residuos al Exterior | -0.4% | Núcleo de la OCDE, presión sobre las terminales de importación de la ASEAN | Mediano plazo (2-4 años) |
| Riesgo de Incendio de Baterías de Iones de Litio que Eleva las Primas de Seguros | -0.3% | Global, concentrado en corredores de alto volumen | Corto plazo (≤2 años) |
| Disponibilidad Comercial Limitada de Tecnologías de Destrucción de PFAS | -0.3% | América del Norte, UE, Australia | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Costes Impulsado por la Inflación en Revestimientos Especiales y Absorbentes
Los precios de los revestimientos de polietileno, la arcilla de bentonita y el carbón activado aumentaron entre un 15% y un 25% en 2024-2025 debido a la volatilidad de las materias primas. Estos materiales representan entre el 10% y el 15% de los costes totales de tratamiento, lo que presiona a los operadores de vertederos de nivel medio en América del Norte y Europa. Los actores más grandes aprovechan los contratos de compra al por mayor y las cláusulas de traslado de costes, mientras que las empresas más pequeñas prueban sustitutos de base biológica pendientes de aprobaciones regulatorias. El aumento de costes acelera las fusiones, ya que los independientes con dificultades financieras buscan economías de escala.
Escrutinio ESG que Limita las Exportaciones de Residuos al Exterior
Los inversores exigen ahora transparencia sobre el fin de vida útil en los informes de sostenibilidad, lo que desincentiva los envíos desde puertos de la OCDE hacia destinos de menor coste en la ASEAN. Róterdam, Hamburgo y Los Ángeles enfrentan acumulaciones de carga porque la capacidad local de incineración y estabilización no ha seguido el ritmo. Los generadores responden instalando unidades de tratamiento in situ y formando centros regionales que cumplen con los estándares de la OCDE, reduciendo las distancias de transporte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estado Físico:
Dominio de los Líquidos en Medio de la Aceleración de los LodosLos flujos líquidos representaron el 42% del mercado de Gestión de Residuos Peligrosos en 2025, impulsados por los efluentes petroquímicos y farmacéuticos que requieren incineración o tratamiento fisicoquímico. Los volúmenes de lodos están aumentando a una CAGR del 6,8% hasta 2031, a medida que las plantas de tratamiento de aguas residuales se modernizan bajo códigos de descarga más estrictos en Estados Unidos y la UE. Los operadores están actualizando los sistemas de membranas y las unidades de electrocoagulación para reducir los volúmenes de líquidos antes del envío fuera de las instalaciones, aliviando los costes de transporte.
Los inversores en lodos se centran en secadores térmicos, digestores anaeróbicos y líneas de pirólisis que convierten los biosólidos en biocarbón y gas de síntesis, creando subproductos comercializables. Las enmiendas al Marco de Residuos de la UE adoptadas en 2024 priorizan la recuperación energética para los lodos no reciclables. Los proveedores de servicios de residuos líquidos, por su parte, añaden equipos de filtración móviles para las paradas de refinerías, impulsando los ingresos de respuesta a emergencias de alto margen. Esta doble vía mantiene la industria de Gestión de Residuos Peligrosos flexible ante perfiles de residuos variables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Residuos:
Las Corrientes Químicas Lideran, los Biomédicos SurgenLos residuos químicos retuvieron el 41% de los ingresos por categoría en 2025, lo que refleja el uso intensivo de disolventes, ácidos y reactivos en el procesamiento industrial. Los residuos biomédicos y clínicos son los de mayor crecimiento con una CAGR del 8,7%, impulsados por las normas de control de infecciones pospandemia y el crecimiento de los dispositivos de un solo uso. Las principales redes hospitalarias de India y China instalaron líneas de autoclave con rastreo GPS para cumplir con las normas de residuos actualizadas de 2024.
Los proyectos piloto de reciclaje directo de residuos electrónicos se intersectan con las estrategias de residuos químicos cuando la lixiviación hidrometalúrgica extrae metales preciosos. Los residuos que contienen patógenos requieren desinfección térmica antes del triturado, y los reguladores ahora insisten en el rastreo por código de barras para garantizar el tratamiento completo. Estos protocolos aumentan los costes de cumplimiento, pero fomentan la confianza entre los inversores institucionales que exigen alineación ESG de la industria de Gestión de Residuos Peligrosos.
Por Método de Tratamiento/Eliminación:
El Tratamiento Térmico Lidera, el Reciclaje Gana ImpulsoLas rutas térmicas contribuyeron con el 40% de los ingresos de 2025, valoradas por su reducción de volumen del 90% y la destrucción de orgánicos a 1.200 °C. El reciclaje y la recuperación de recursos crecen a una CAGR del 10,9% a medida que los productores de baterías y electrónica persiguen los mandatos de contenido reciclado. Los equipos de gasificación por plasma y pirólisis en Japón y Corea del Sur operan ahora plantas que exportan electricidad y escoria vitrificada.
Los límites de calidad del aire impulsan a los operadores a añadir depuradores y monitores continuos, aumentando el gasto de capital en 5 a 15 millones de USD por chimenea. Las plantas de recuperación de recursos compensan los mayores costes mediante créditos de carbono del Artículo 6 y ventas premium de metales secundarios. Esa dinámica sustenta la expansión sostenida del tamaño del mercado de Gestión de Residuos Peligrosos en este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Servicio:
La Recolección Domina, la Consultoría se AceleraLa recolección y el transporte aseguraron el 32% de los ingresos de 2025 con cisternas especializadas y rastreo GPS. La consultoría, auditoría y formación crecerán a una CAGR del 8,9% a medida que los fabricantes globales incorporen métricas ESG en los contratos con proveedores. Las tendencias de externalización favorecen a los proveedores integrados que combinan camiones, laboratorios y equipos de asesoramiento bajo acuerdos plurianuales.
La optimización digital de rutas reduce los kilómetros en vacío y recorta las huellas de carbono, mejorando las puntuaciones en las licitaciones municipales. Las divisiones de asesoramiento certifican la norma ISO 14001 y realizan evaluaciones del ciclo de vida, ayudando a los clientes a evitar multas mientras impulsan al Mercado de Gestión de Residuos Peligrosos hacia servicios de conocimiento de mayor margen.
Por Industria:
Petróleo y Gas Lidera, Electrónica SurgeLos productores de petróleo y gas generaron el 26% de la demanda en 2025 a través de lodos de perforación y lodos de refinería. Los fabricantes de electrónica están en camino de alcanzar una CAGR del 10,3% hasta 2031 a medida que los volúmenes de baterías se disparan con la adopción de vehículos eléctricos. Los ciclos de reemplazo de teléfonos inteligentes se han acortado a dos o tres años, alimentando mercados secundarios crecientes para baterías reutilizadas.
Los clientes de refinerías adoptan unidades de desorción térmica para recuperar hidrocarburos, mientras que los generadores de electrónica contratan desmanteladores que extraen cobalto, litio y tierras raras. Los proveedores de logística están innovando con cajas de enfriamiento pasivo para reducir las primas de seguros en los envíos de iones de litio. Estos movimientos diversifican los ingresos y amplían la huella de la industria de Gestión de Residuos Peligrosos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Gestión de Residuos Peligrosos en Asia-Pacífico
Asia-Pacífico concentró el 40,24% de los ingresos del mercado en 2025 y se proyecta que crezca a una tasa compuesta del 6,80% hasta 2031, impulsada por los incentivos de coprocesamiento de China, los mandatos de Responsabilidad Extendida del Productor de India y las inversiones de la ASEAN en instalaciones de conversión de residuos en energía. Los hornos de cemento chinos sustituyen actualmente hasta una quinta parte del combustible fósil con residuos peligrosos, reduciendo tanto las emisiones como las tarifas de vertido. India amplió en 2025 los centros de desmantelamiento de equipos electrónicos y los vinculó a refinerías hidrometalúrgicas que cumplen con las especificaciones de producción de calidad para baterías.
Mercado de Gestión de Residuos Peligrosos en América del Norte y Europa
América del Norte y Europa endurecen los límites de vertedero y las normativas sobre PFAS, lo que impulsa la instalación de sistemas de plasma y de oxidación supercrítica del agua en las propias instalaciones. Estados Unidos estableció en 2024 límites de 4 ppt para el PFOA y el PFOS, lo que obliga a las empresas de servicios públicos y a los fabricantes a asegurar capacidad de destrucción. La UE actualizó en 2024 su Marco de Residuos para priorizar la prevención, la reutilización y el reciclaje sobre la eliminación, con estados miembros que están pilotando manifiestos en cadena de bloques para los envíos intracomunitarios con el fin de reducir la carga administrativa a la mitad.
Mercado de Gestión de Residuos Peligrosos en Oriente Medio y África
Oriente Medio y África, aunque representan un mercado más pequeño, están acelerando su desarrollo. Arabia Saudita, los Emiratos Árabes Unidos y Qatar aprobaron complejos integrados que combinan incineración, vertedero y recuperación de energía bajo esquemas de asociación público-privada. EnviroServ de Sudáfrica amplió su capacidad para tratar residuos mineros y sanitarios, mientras que Nigeria y Egipto obtuvieron fondos de bancos de desarrollo para estudios de viabilidad. Estas iniciativas amplían el acceso regional a la eliminación conforme a la normativa y contribuyen al crecimiento del Mercado de Gestión de Residuos Peligrosos a nivel mundial.
Nota: Las participaciones de segmento de todas las regiones individuales están disponibles con la compra del informe
Panorama Competitivo
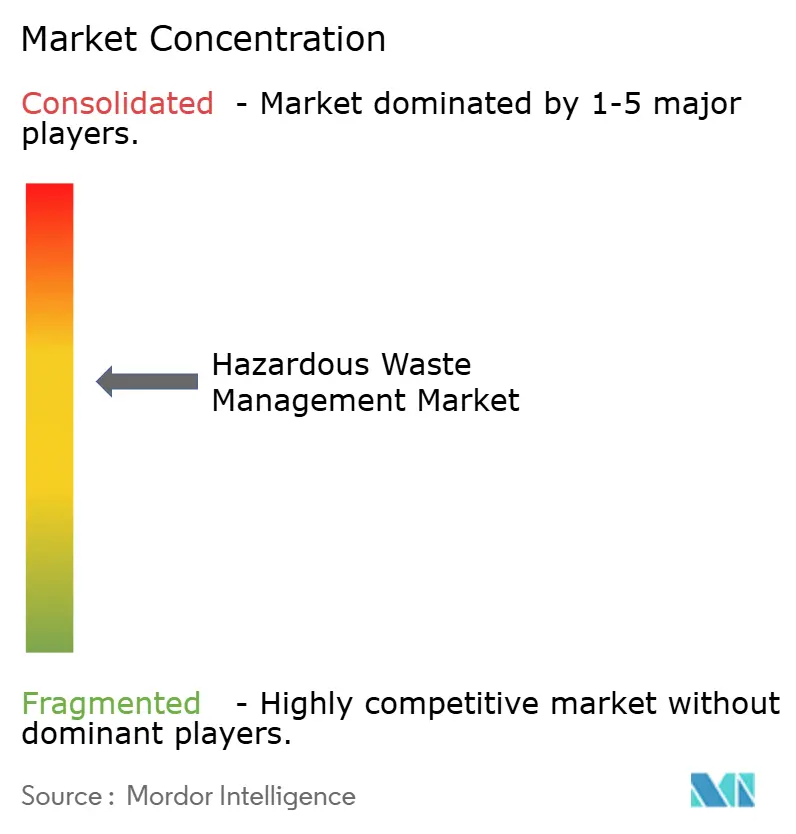
El Mercado de Gestión de Residuos Peligrosos está moderadamente concentrado. Las cinco principales empresas, Veolia, Suez, Waste Management Inc., Clean Harbors y Republic Services, controlan aproximadamente el 30% de los ingresos globales, dejando espacio para especialistas regionales. La integración vertical sigue siendo la estrategia central: Veolia absorbió recientemente los activos europeos de Suez, añadiendo incineradoras y vertederos que aseguran materias primas y posiciones de permisos. Los competidores responden adquiriendo flotas de recolección o asegurando acuerdos de compra de energía a largo plazo para plantas de residuos a energía.
Las alianzas estratégicas aceleran la adopción tecnológica. Las gigafábricas de baterías se asocian con empresas de residuos para ubicar líneas de desmantelamiento conjuntamente, y los productores de cemento firman contratos de suministro plurianuales para residuos peligrosos que reemplazan al carbón. Los proveedores de IA integran sensores e identificadores de cadena de bloques en los contenedores, ofreciendo a los clientes generadores prueba de custodia. Las solicitudes de patentes en antorchas de plasma y oxidación electroquímica aumentaron un 15% interanual en 2025, lo que señala una rivalidad en I+D cada vez más intensa.
Los nuevos participantes en espacios vacíos persiguen nichos de dolor como la destrucción de PFAS y la mitigación de incendios de iones de litio. Las empresas respaldadas por capital de riesgo prueban la oxidación en agua supercrítica con garantías de rendimiento, mientras que los fabricantes de contenedores prueban compuestos de enfriamiento pasivo que reducen el riesgo de fuga térmica. Los mercados digitales agrupan las cargas de pequeños generadores, mejorando la utilización de la flota y otorgando a los clientes remotos acceso a tratamientos premium. Estas innovaciones amplían los menús de servicios e impulsan el crecimiento orgánico en el Mercado de Gestión de Residuos Peligrosos.
Líderes de la Industria de Gestión de Residuos Peligrosos
-
Veolia Environnement SA
-
Waste Management Inc.
-
Clean Harbors Inc.
-
Suez SA
-
Republic Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Residuos Peligrosos Empresas cubiertas en este informe
- Veolia Environnement SA
- Waste Management Inc.
- Clean Harbors Inc.
- Suez SA
- Republic Services Inc.
- Stericycle Inc.
- Covanta Holding Corp.
- Biffa plc
- GFL Environmental Inc.
- Valicor Environmental Services
- Remondis SE & Co. KG
- Urbaser S.A.U.
- Daiseki Co. Ltd.
- Hitachi Zosen Corp.
- Beijing Capital Eco-Environment Protection Group
- SOS Waste Management (Turkey)
- Sharps Compliance Inc.
- Sims Lifecycle Services
- Westinghouse Electric Company LLC
- Heritage-Crystal Clean LLC
- EnviroServ Waste Management (Pty) Ltd
Desarrollos recientes de la industria en Mercado de Gestión de Residuos Peligrosos
- Enero de 2025: General Atomics comenzó a demostrar su sistema industrial de oxidación en agua supercrítica en el sitio de Clean Earth en Carolina del Norte bajo un contrato del Departamento de Defensa, logrando una eficiencia de destrucción de PFAS del 99,99%.
- Enero de 2025: Las enmiendas del Convenio de Basilea sobre residuos electrónicos entraron en vigor, reclasificando los residuos electrónicos contaminados como peligrosos y obligando a la expansión del tratamiento doméstico.
- Diciembre de 2024: Redwood Materials se comprometió a invertir 1.000 millones de USD para ampliar su planta de reciclaje de baterías en Nevada hasta una capacidad de 100 GWh para 2026.
- Noviembre de 2024: Veolia finalizó la compra de los activos de residuos europeos de Suez por 14.300 millones de USD, consolidando su posición como el mayor proveedor integrado de la región.
Mercado de Gestión de Residuos Peligrosos Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de gestión de residuos peligrosos como los ingresos mundiales obtenidos cuando los residuos regulados que son tóxicos, inflamables, corrosivos, reactivos, infecciosos o radiactivos son recolectados, almacenados, transportados, tratados, eliminados o reciclados a través de instalaciones seguras. Realiza un seguimiento de los flujos sólidos, líquidos y de lodos gestionados por flotas de recolección, estaciones de transferencia, plantas fisicoquímicas, incineradores de alta temperatura, unidades de biotratamiento, hornos de recuperación energética y vertederos controlados.
Exclusión del alcance: los residuos sólidos urbanos de rutina y los escombros de construcción inertes que quedan fuera de las clasificaciones de peligrosidad no se contabilizan.
Descripción General de la Segmentación
- Por Estado Físico
- Sólido
- Líquido
- Lodos
- Por Categoría de Residuos
- Residuos Químicos (Industriales)
- Residuos Electrónicos (baterías, etc.)
- Residuos Biomédicos / Clínicos
- Residuos Radiactivos
- Otros (Residuos Inflamables y Explosivos, Residuos Corrosivos y Oxidantes)
- Por Método de Tratamiento/Eliminación
- Tratamiento Fisicoquímico (Neutralización, Precipitación, Estabilización, Solidificación, Oxidación, etc.)
- Tratamiento Térmico (Incineración, Arco de Plasma, Pirólisis)
- Tratamiento Biológico (Anaeróbico, Compostaje)
- Vertedero
- Reciclaje y Recuperación de Recursos
- Otros (Encapsulación, Inyección en Pozos Profundos, etc.)
- Por Servicio
- Recolección y Transporte
- Almacenamiento in Situ
- Tratamiento y Eliminación
- Consultoría, Auditoría y Formación
- Por Industria
- Petróleo y Gas
- Fabricación Química y Petroquímica
- Atención Sanitaria y Productos Farmacéuticos
- Minería y Metalurgia
- Generación de Energía (Carbón, Nuclear)
- Construcción y Demolición
- Automoción y Fabricación General
- Electrónica y Reciclaje de Residuos Electrónicos
- Otros (marino, municipal, agricultura, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam)
- Australia
- Resto de Asia-Pacífico
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Turquía
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las llamadas quincenales y las encuestas estructuradas con reguladores, operadores de tratamiento, gestores de flotas y responsables de EHS industriales en América del Norte, Europa, China, India y el Golfo validaron las bandas de precios, el uso de la capacidad y la regulación planificada, lo que permitió precisar los supuestos que la literatura por sí sola no podía resolver.
Investigación Documental
Comenzamos con datos abiertos de la Agencia de Protección Ambiental de EE. UU., Eurostat, la base de datos de envíos del Convenio de Basilea, las Estadísticas Medioambientales de la OCDE y el Banco Mundial, y luego ampliamos la cobertura a boletines de organismos sectoriales como la ISWA y los ministerios de medio ambiente nacionales. Los expedientes regulatorios, los informes 10-K de las empresas, las presentaciones para inversores, los archivos de patentes y las revistas científicas de prestigio cubrieron las lagunas técnicas. Para elaborar el perfil financiero y de noticias, accedimos a D&B Hoovers y Dow Jones Factiva; esta lista es ilustrativa y se complementa con varias otras fuentes que contribuyeron a la verificación de datos y al contexto.
Dimensionamiento del Mercado y Previsión
Reconstruimos la línea de base de 2025 de forma descendente: los residuos peligrosos generados por país (en toneladas) se multiplicaron por los cargos medios de gestión conforme a la normativa y se ajustaron por el comercio transfronterizo. Las verificaciones ascendentes sobre los ingresos de los operadores, los valores de las licitaciones y los pares de precio de venta promedio × volumen muestreados sirvieron de ancla para los totales. Los insumos clave incluyen la producción industrial, la producción de baterías y productos farmacéuticos, las ampliaciones de capacidad de incineración, los índices de escalada de tarifas y los datos de permisos de envío. Una regresión multivariante, sometida a pruebas de estrés mediante análisis de escenarios, proyecta la demanda hasta 2030, mientras que las brechas en las regiones de baja visibilidad se cubren con ratios de proxy calibrados a partir de economías comparables.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por dos revisiones de analistas; los umbrales de varianza activan el recontacto con las fuentes, y los modelos se actualizan cada año, con actualizaciones intermedias cuando se producen cambios materiales en políticas o capacidad.
Por Qué la Línea de Base de Gestión de Residuos Peligrosos de Mordor Intelligence Genera Confianza en los Responsables de la Toma de Decisiones
Las estimaciones publicadas suelen divergir porque las empresas segmentan el mercado de manera diferente y aplican tasas de actualización desiguales.
Los principales factores que generan estas brechas incluyen una cobertura de servicios más limitada, la exclusión de los flujos comerciales y los supuestos de tarifas estáticas utilizados por algunos editores, mientras que nosotros reportamos la cadena de valor completa de principio a fin y actualizamos anualmente.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Brecha |
|---|---|---|
| 52,94 mil millones de USD (2025) | Mordor Intelligence | Línea de Base |
| 17,64 mil millones de USD (2024) | Consultora Global A | Contabiliza únicamente el tratamiento y omite los ingresos por recolección y asesoría |
| 41,56 mil millones de USD (2024) | Consultora Regional B | Utiliza precios de venta promedio estáticos e ignora las exportaciones transfronterizas de residuos |
Estos contrastes demuestran que los analistas de Mordor Intelligence ofrecen una línea de base equilibrada y transparente, vinculada a variables claras y pasos reproducibles, proporcionando a las partes interesadas una cifra en la que pueden confiar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gestión de residuos peligrosos?
El mercado está valorado en 56.400 millones de USD en 2026.
¿A qué velocidad crecerá el mercado hasta 2031?
Se proyecta que registre una CAGR del 6,54%, alcanzando los 77.420 millones de USD.
¿Qué región lidera en participación de mercado?
Asia-Pacífico representa el 40,24% de los ingresos globales y mantendrá una CAGR del 6,80% hasta 2031.
¿Qué método de tratamiento se está expandiendo más rápidamente?
El reciclaje y la recuperación de recursos están aumentando a una CAGR del 10,9% entre 2026 y 2031.
¿Qué segmento industrial muestra el crecimiento más rápido?
Se prevé que los generadores de electrónica y residuos electrónicos crezcan a una CAGR del 10,3% hasta 2031.
¿Qué tecnologías enfrentan escasez de oferta?
Los sistemas de destrucción de PFAS a escala comercial siguen siendo escasos, con menos de diez plantas en operación en todo el mundo.