
Tamaño y Participación del Mercado de Educación Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 98.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 26.57 % |
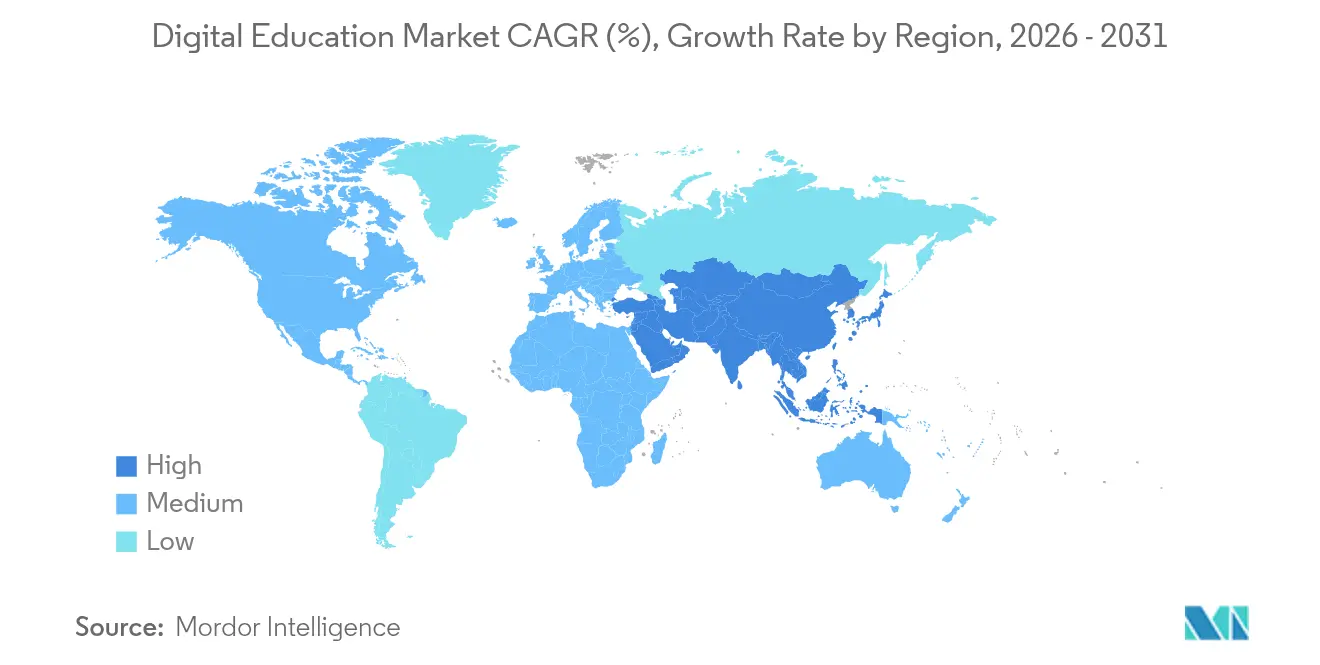
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
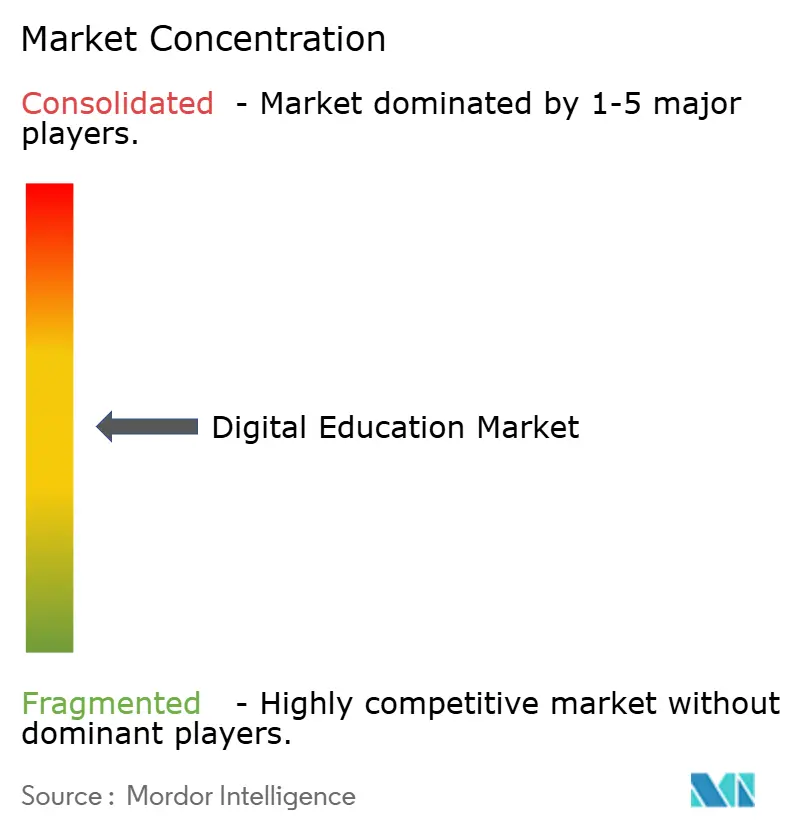
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación Digital por Mordor Intelligence
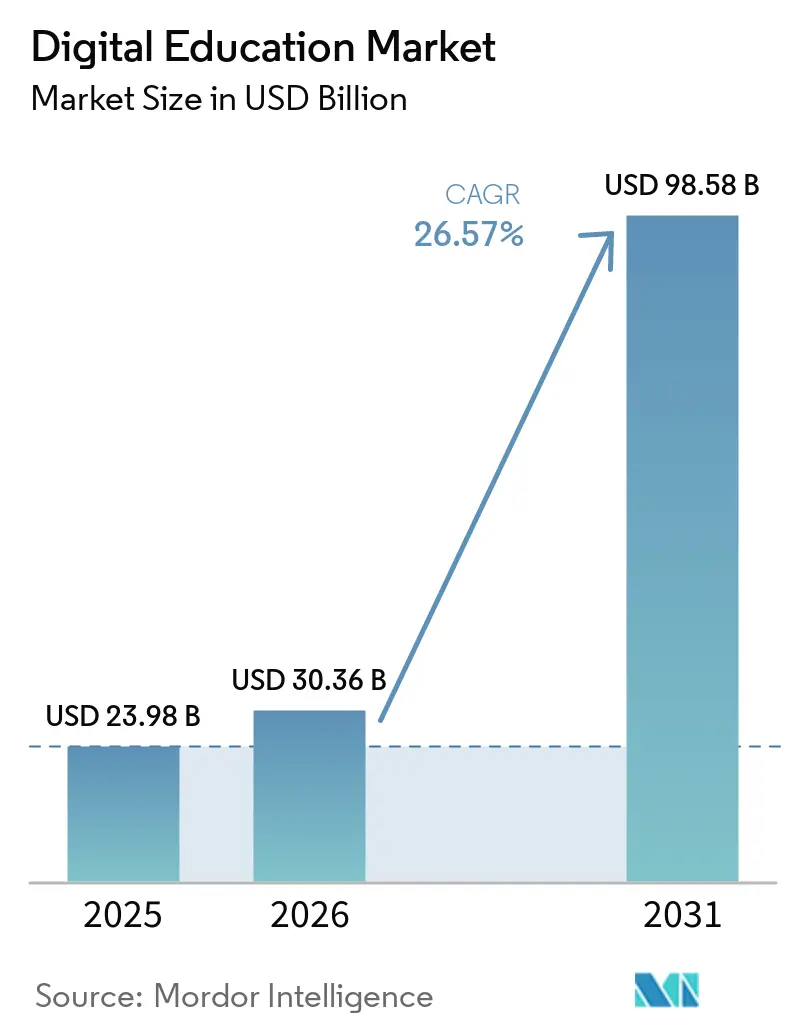
El tamaño del Mercado de Educación Digital se valoró en 23,98 mil millones de USD en 2025 y se estima que crecerá desde 30,36 mil millones de USD en 2026 hasta alcanzar 98,58 mil millones de USD en 2031, a un CAGR del 26,57% durante el período de pronóstico (2026-2031).
El sólido crecimiento se debe a la personalización impulsada por IA, el aumento de la conectividad móvil y los programas de alfabetización digital respaldados por el gobierno que amplían el grupo de estudiantes. Los proveedores que combinan análisis en tiempo real con contenido adaptativo acortan ahora los ciclos de adquisición de habilidades tanto para usuarios corporativos como académicos. Los precios por suscripción dominan los ingresos, aunque los modelos freemium amplían el alcance en segmentos sensibles al precio. La intensidad competitiva aumenta a medida que la financiación de capital de riesgo se ajusta y las plataformas pivotan hacia la rentabilidad, utilizando el cumplimiento de la privacidad de datos como diferenciador de servicio en medio de una aplicación más estricta de FERPA, COPPA y GDPR.
Conclusiones Clave del Informe
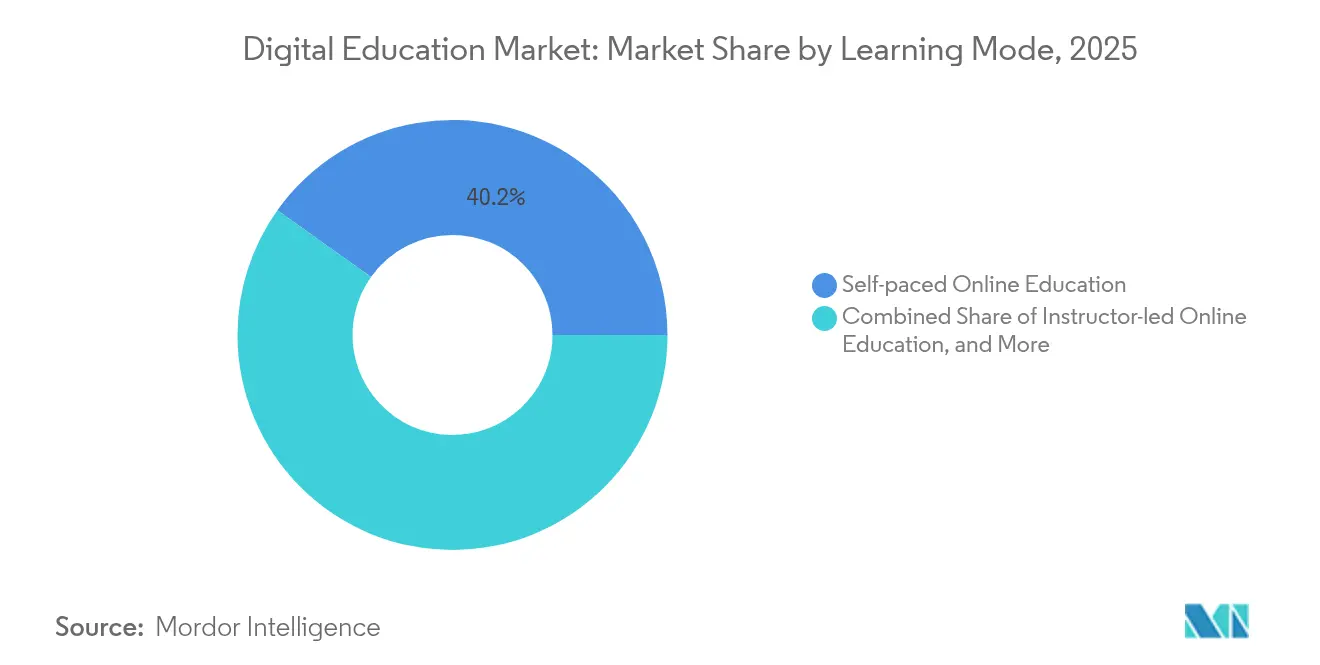
- Por modalidad de aprendizaje, la educación en línea a ritmo propio representó el 40,15% de la cuota del mercado de educación digital en 2025, mientras que se proyecta que el aprendizaje híbrido combinado se expanda a un CAGR del 29,10% hasta 2031.
- Por tipo de curso, STEM capturó el 37,42% del tamaño del mercado de educación digital en 2025; el aprendizaje de idiomas avanza a un CAGR del 28,92% hasta 2031.
- Por usuario final, las instituciones académicas y los individuos mantuvieron el 45,05% de la cuota del tamaño del mercado de educación digital en 2025, mientras que el segmento de gobierno y organizaciones sin fines de lucro registra el CAGR más rápido del 27,07% hasta 2031.
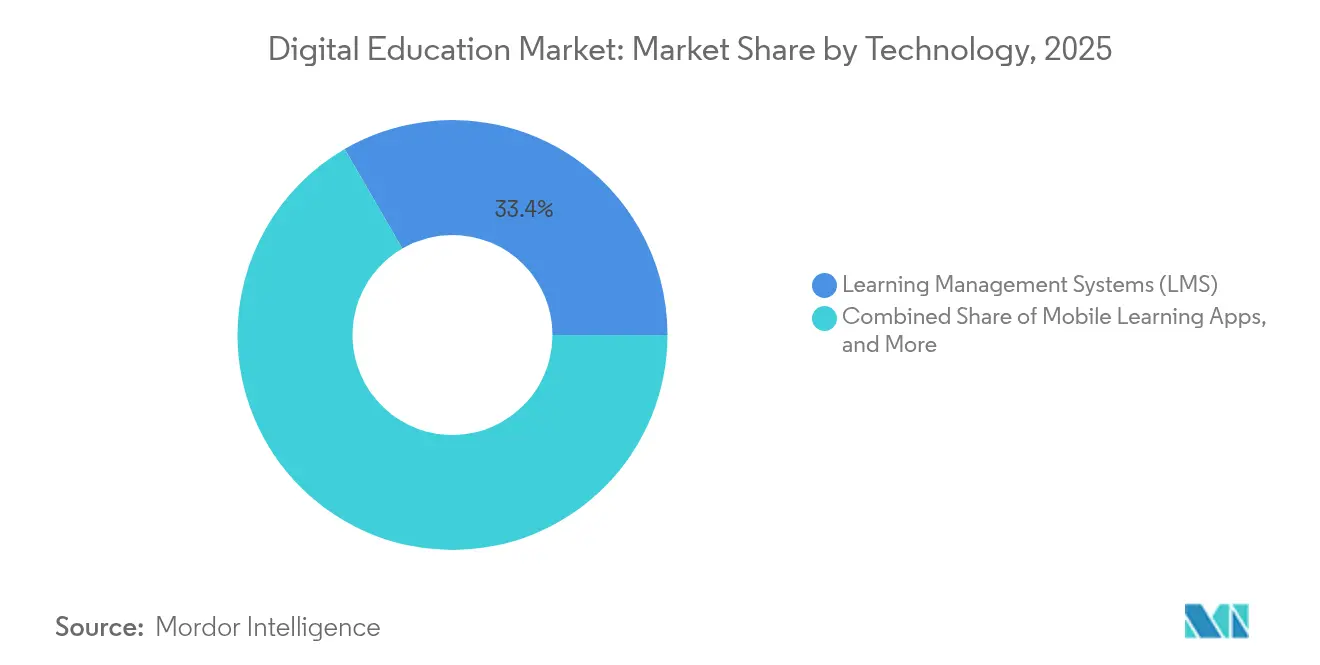
- Por tecnología, los Sistemas de Gestión del Aprendizaje lideraron con el 33,36% de la cuota del mercado de educación digital en 2025, y el aprendizaje adaptativo impulsado por IA crece a un CAGR del 30,05%.
- Por modelo de ingresos, las suscripciones generaron el 50,88% de los ingresos de 2025; se prevé que los modelos freemium y con publicidad registren un CAGR del 27,98% hasta 2031.
- Por geografía, América del Norte concentró el 31,28% del tamaño del mercado de educación digital en 2025, mientras que Asia-Pacífico está en camino de alcanzar un CAGR del 27,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de aprendizaje flexible | +4.2% | Global, liderado por América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales y financiación para la alfabetización digital | +3.8% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Creciente penetración de internet móvil | +5.1% | Asia-Pacífico, Oriente Medio y África, América Latina | Corto plazo (≤ 2 años) |
| Aceptación de microcredenciales | +2.9% | América del Norte y la Unión Europea, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Mejora de competencias laborales corporativas impulsada por ESG | +3.6% | Global | Mediano plazo (2-4 años) |
| Resultados de aprendizaje personalizado impulsados por inteligencia artificial | +6.8% | Global, adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Aprendizaje Flexible
Los modelos de trabajo híbrido hacen que la formación presencial sincrónica sea poco práctica, por lo que las empresas buscan plataformas que ofrezcan instrucción coherente en distintas zonas horarias y dispositivos. En 2025, el 72% de las escuelas públicas de Estados Unidos integraron enfoques mixtos para mantener la continuidad durante interrupciones en los horarios [1]. Los motores adaptativos personalizan los itinerarios formativos en función de los datos de rendimiento en tiempo real, lo que permite a los profesionales adquirir nuevas competencias sin interrumpir las operaciones cotidianas. Sectores intensivos en conocimiento, como las finanzas y el desarrollo de software, priorizan ahora el aprendizaje flexible para mitigar la rápida obsolescencia de habilidades. Las universidades rurales y las de mercados emergentes acceden ahora a analíticas de nivel empresarial sin grandes desembolsos de capital, lo que amplía el mercado de software educativo total direccionable. Las eficiencias de escala resultantes ayudan a las empresas multinacionales a desplegar formación global manteniendo estable la calidad instruccional.
Iniciativas Gubernamentales y Financiación para la Alfabetización Digital
La inversión pública focalizada acelera el despliegue de infraestructura y la adopción de plataformas. El Banco Asiático de Desarrollo destinó USD 15 mil millones para mejoras educativas regionales que incluyen formación docente, adquisición de dispositivos y entrega de contenido localizado [2]. En los Estados Unidos, la subvención para la Implementación Avanzada de Tecnología desembolsó USD 400.000 para impulsar programas digitales inclusivos en 2024. La preferencia ahora se inclina hacia los proveedores que pueden documentar los resultados de aprendizaje a través de paneles de análisis, lo que otorga ventaja a los proveedores establecidos. La contratación pública con preferencia doméstica en mercados como India e Indonesia también crea reservas regionales que alteran el mapa competitivo.
Creciente Penetración de Internet Móvil
Los servicios móviles añadieron USD 6,5 billones en valor económico global durante 2024, con una penetración de teléfonos inteligentes que supera la propiedad de computadoras personales en muchas economías emergentes. Más de quinientos operadores están desplegando 5G, desbloqueando ancho de banda para video inmersivo, laboratorios de realidad virtual y pizarras colaborativas que antes eran poco prácticos. Las plataformas optimizadas para el consumo en pantallas pequeñas llegan a los estudiantes en zonas rurales donde la banda ancha fija es escasa, cerrando las brechas de acceso históricas. A medida que la cobertura 5G se expande, las aulas virtuales sincrónicas se vuelven más confiables, apoyando la evaluación en tiempo real y los ciclos de retroalimentación instantánea.
Resultados de Aprendizaje Personalizado Impulsados por Inteligencia Artificial
Las organizaciones están asignando presupuestos más amplios a tecnologías adaptativas que aumentan el retorno de la inversión en formación. Los cursos habilitados con inteligencia artificial elevan la retención del conocimiento y reducen el tiempo de formación, generando ahorros anuales promedio de USD 1,3 millones por cliente empresarial. Los análisis predictivos identifican a los estudiantes en riesgo de manera temprana, permitiendo a los tutores intervenir antes de que el rendimiento disminuya. La detección del estado emocional refina aún más el momento y el formato, manteniendo el compromiso y reduciendo las tasas de abandono.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos de implementación y brecha digital | -2.8% | Global, agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Localización de contenido y barreras idiomáticas | -1.9% | Asia-Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| Creciente escrutinio de la privacidad de datos en plataformas de tecnología educativa | -2.3% | Global, más estricto en la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Inflación de credenciales que diluye el valor percibido | -1.6% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Brecha Digital
Las implementaciones de nivel empresarial pueden costar entre USD 50.000 y USD 200.000 en integración, personalización e incorporación de usuarios. Las empresas más pequeñas en América Latina y África a menudo retrasan la adopción porque los retornos esperados son inciertos cuando los presupuestos son ajustados. Las brechas de conectividad dificultan aún más la eficacia: donde la confiabilidad de la banda ancha es baja, los módulos interactivos se interrumpen o fallan, socavando la confianza del estudiante. El obstáculo del costo amplía la brecha de rendimiento entre las corporaciones bien financiadas y las pequeñas y medianas empresas.
Creciente Escrutinio de la Privacidad de Datos en Plataformas de Tecnología Educativa
Los reguladores de todo el mundo refuerzan la supervisión de los datos de los estudiantes. La Comisión Federal de Comercio está revisando las normas COPPA para reforzar los requisitos de consentimiento y divulgación para las plataformas de educación primaria y secundaria. En la Unión Europea, las acciones de cumplimiento del GDPR contra los proveedores de tecnología educativa aumentaron en 2024, lo que generó gastos adicionales de cumplimiento en minimización y localización de datos. Las normas más estrictas pueden reducir los datos disponibles para los motores de inteligencia artificial, debilitando potencialmente la personalización algorítmica hasta que maduren las vías de consentimiento legítimas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Aprendizaje:
Los Modelos Híbridos Cierran la Brecha Digital-FísicaLos módulos a ritmo propio mantuvieron el 40,15% de la cuota del tamaño del mercado de educación digital en 2025, demostrando una preferencia duradera por el acceso en cualquier momento. El modelo combinado escala más rápido con un CAGR del 29,10%, ya que las empresas combinan cursos digitales con proyectos presenciales para perfeccionar las habilidades aplicadas. Las sesiones de video con instructor complementan la lectura a ritmo propio, brindando a los estudiantes la estructura de puntos de contacto programados sin costos de desplazamiento. La adopción del modelo híbrido es particularmente fuerte en ingeniería y atención médica, donde los laboratorios de simulación complementan la teoría. Esta configuración equilibra la eficiencia de costos con el refuerzo social del aprendizaje en cohortes, por lo que los proveedores que admiten ambas modalidades aumentan la fidelización y el valor de vida del cliente.
Los estudiantes esperan una transición fluida entre los módulos asíncronos y los talleres en vivo. Las plataformas ahora incorporan herramientas de programación, análisis y paneles de credenciales que abarcan ambos contextos. A medida que la infraestructura 5G y en la nube madura, los laboratorios inmersivos que utilizan realidad virtual o realidad aumentada se convierten en parte de los programas híbridos, acercando la resolución de problemas táctil a las audiencias remotas.

Por Tipo de Curso:
El Dominio de STEM Enfrenta el Auge del Aprendizaje de IdiomasLas disciplinas STEM representaron el 37,42% de la cuota del mercado de educación digital en 2025, ya que las empresas continúan priorizando las competencias en ciencia de datos, IA y ciberseguridad. La globalización y las fuerzas de trabajo distribuidas impulsan un CAGR del 28,92% en las ofertas de idiomas, ya que los proyectos multinacionales requieren colaboración multilingüe. El contenido de gestión empresarial se mantiene estable, abasteciendo las líneas de liderazgo, mientras que las artes y las humanidades atraen a profesionales creativos de nicho. Las trayectorias de microcredenciales en computación en la nube y DevOps permiten una actualización rápida de habilidades sin compromisos de titulación completa.
Las plataformas de idiomas integran reconocimiento de voz y ejercicios de gramática adaptativa para comprimir los plazos de dominio. Algunos proveedores combinan el aprendizaje técnico y de idiomas para que los desarrolladores de software puedan adquirir tanto competencias de programación como dominio del inglés en una sola trayectoria, lo que refleja la demanda de profesionales con múltiples habilidades.
Por Usuario Final:
El Sector Gubernamental Emerge como Motor de CrecimientoLas instituciones académicas y los estudiantes individuales representaron el 45,05% de la cuota del tamaño del mercado de educación digital en 2025. Sin embargo, el segmento de gobierno y organizaciones sin fines de lucro se expande a un CAGR del 27,07%, ya que los organismos modernizan los conjuntos de habilidades del servicio público. Los ministerios financian ahora cursos de alfabetización digital a gran escala para empleados y ciudadanos, asegurando contratos de volumen para las plataformas líderes. Las empresas continúan representando un flujo de ingresos importante, pero los ciclos de adquisición se alargan a medida que los directores financieros examinan el retorno de la inversión en un entorno de financiación más ajustado.
Los organismos públicos prefieren soluciones que cumplan con las normas nacionales de soberanía de datos, lo que impulsa a los proveedores a abrir centros de datos locales. La integración con los sistemas de recursos humanos de la función pública es otro criterio de selección, lo que otorga a los proveedores con enfoque en API una ventaja competitiva en este segmento en crecimiento.
Por Tecnología:
El Aprendizaje Adaptativo con Inteligencia Artificial Disrumpe los Sistemas de Gestión del Aprendizaje TradicionalesLos Sistemas de Gestión del Aprendizaje generaron el 33,36% de los ingresos en 2025, constituyendo aún la columna vertebral para el alojamiento de contenidos y la generación de informes. Sin embargo, los motores adaptativos impulsados por IA crecen a un CAGR del 30,05% y se integran cada vez más dentro o sobre las plataformas de gestión del aprendizaje heredadas. Las aplicaciones móviles aceleran la adopción de microlecciones, mientras que las aulas de realidad virtual ganan terreno en la formación en seguridad y la simulación médica.
Los proveedores que combinan IA con flujos de datos compatibles con xAPI crean información detallada sobre la progresión del estudiante, que los compradores corporativos utilizan ahora para vincular la formación con los indicadores clave de rendimiento. Las herramientas de cadena de bloques para el almacenamiento de credenciales a prueba de manipulaciones se encuentran en fase piloto, pero podrían generalizarse a medida que los empleadores busquen la verificación instantánea de habilidades.
Por Modelo de Ingresos:
Las Estrategias Freemium Ganan TerrenoLas suscripciones generaron el 50,88% de los ingresos de 2025 gracias al flujo de caja predecible y las actualizaciones de contenido permanentes. Los niveles freemium y con publicidad avanzan a un CAGR del 27,98%, ya que reducen las barreras de entrada para los usuarios sensibles al precio y crean grandes embudos para la venta adicional. El pago por curso sigue siendo popular para necesidades de credenciales a corto plazo, mientras que las licencias corporativas para todo el sitio a menudo incluyen cláusulas basadas en resultados que vinculan las tarifas con las puntuaciones de evaluación.
La segmentación publicitaria sofisticada ofrece ahora promociones relevantes para el empleo dentro de las interfaces de los cursos, generando ingresos incrementales sin compromiso de suscripción. Los proveedores refinan los algoritmos de conversión para trasladar a los usuarios gratuitos activos a trayectorias premium una vez que se demuestran las competencias base.
Análisis Geográfico
Mercado de Educación Digital de América del Norte
América del Norte retuvo el 31,28% de los ingresos de 2025, lo que refleja presupuestos maduros de formación empresarial y una adopción temprana de motores de personalización basados en inteligencia artificial. La región también pilota marcos regulatorios que dan forma a las mejores prácticas globales, convirtiendo la experiencia en cumplimiento normativo en una ventaja comercial para los proveedores.
Mercado de Educación Digital de Asia-Pacífico
Se proyecta que Asia-Pacífico registre un CAGR del 27,74% hasta 2031, impulsado por 1.800 millones de suscriptores móviles y objetivos de alfabetización digital liderados por el Estado. El Plan de Modernización de la Educación de China y la iniciativa India Digital de India destinan financiación significativa a la infraestructura de aprendizaje electrónico. Los mercados con predominio de teléfonos inteligentes permiten superar los modelos centrados en el escritorio, lo que permite a las plataformas llegar a los estudiantes rurales a un costo incremental bajo.
Mercado de Educación Digital de EMEA y LATAM
Europa muestra un crecimiento sostenido a medida que las empresas integran la formación dentro de las agendas de cumplimiento ESG y de transición de la fuerza laboral. Los requisitos de localización de datos y de contenido multilingüe añaden complejidad, pero también protegen a los proveedores nacionales. América Latina, Oriente Medio y África se encuentran en una etapa temprana, aunque presentan un potencial alcista una vez que mejore la densidad de banda ancha y disminuyan los costes de los dispositivos.
Panorama Competitivo
La concentración del mercado es moderada, con cientos de plataformas que abordan nichos desde la educación primaria y secundaria hasta la recualificación de adultos. La financiación se redujo a USD 2.400 millones en 2024, el nivel más bajo en una década, lo que impulsó un cambio del crecimiento a cualquier costo hacia la disciplina de márgenes. Los actores más grandes utilizan reservas de efectivo para adquirir proveedores de contenido especializados, como lo evidencia la compra de Generation Genius por parte de Newsela por USD 100 millones en febrero de 2025.
La diferenciación se centra en la profundidad de la inteligencia artificial, la experiencia de usuario móvil y la medición de resultados. Coursera integró paneles de señales de habilidades que vinculan la finalización de cursos con el cambio salarial, apoyando las renovaciones empresariales. Blackboard y Moodle se centran en la extensibilidad de código abierto para retener a los clientes académicos. Los nuevos participantes experimentan con insignias de cadena de bloques y tutoría entre pares para destacarse en segmentos de consumidores saturados.
Los modelos de asociación ganan peso a medida que las empresas exigen vínculos fluidos con sistemas de gestión de recursos humanos, gestión de relaciones con clientes y gestión del talento. Los proveedores con interfaces de programación de aplicaciones publicadas y conectores de bajo código ganan contratos porque acortan los ciclos de implementación. El cumplimiento de las leyes de privacidad se convierte en un argumento de venta, por lo que las plataformas invierten en certificaciones de auditoría como ISO 27001 y SOC 2.
Líderes de la Industria de Educación Digital
-
Coursera, Inc.
-
BYJU'S (Think & Learn Pvt Ltd)
-
Udemy, Inc.
-
LinkedIn Learning (Microsoft Corporation)
-
2U, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Educación Digital Empresas cubiertas en este informe
- Coursera, Inc.
- 2U, Inc.
- Udemy, Inc.
- LinkedIn Learning (Microsoft Corporation)
- BYJU'S (Think and Learn Pvt Ltd)
- Udacity, Inc.
- Khan Academy, Inc.
- DataCamp, Inc.
- Intellipaat Software Solutions Pvt Ltd
- FutureLearn Limited
- Pluralsight, Inc.
- edX LLC
- Chegg, Inc.
- Skillshare Inc.
- Teachable, Inc.
- Simplilearn Solutions Pvt Ltd
- Codecademy (Skillsoft Corp.)
- Skillsoft Corp.
- Alison
- OpenSesame Inc.
- Moodle Pty Ltd
- Blackboard Inc.
- Docebo Inc.
- SAP Litmos
- Instructure Inc.
Desarrollos recientes de la industria en Mercado de Educación Digital
- Abril de 2025: El Distrito Escolar Unificado de Los Ángeles lanzó "Ed", una plataforma impulsada por inteligencia artificial construida con AllHere para brindar apoyo de aprendizaje personalizado fuera del horario escolar.
- Abril de 2025: Coursera reportó ingresos de USD 179,3 millones en el primer trimestre de 2025, un aumento del 6% interanual, y alcanzó 175 millones de estudiantes registrados.
- Febrero de 2025: Newsela adquirió Generation Genius por USD 100 millones para ampliar las ofertas de contenido de ciencias para educación primaria y secundaria.
- Octubre de 2024: Perlego recaudó EUR 18,1 millones (USD 19,3 millones) en una Serie B para escalar el acceso a libros de texto académicos mejorados con inteligencia artificial.
Mercado de Educación Digital Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de educación digital como todos los contenidos de aprendizaje, plataformas y servicios de pago entregados principalmente a través de redes de internet públicas o privadas a estudiantes académicos, corporativos e individuales, ya sea a ritmo propio, en modalidad virtual en vivo o mixta. Los ingresos incluyen tarifas de cursos, suscripciones a plataformas y pagos de licencias registrados a nivel de proveedor en 2025, año en que Mordor Intelligence valora el mercado en 23,98 mil millones de USD.
Exclusiones del alcance: Las ventas de hardware puro, como ordenadores portátiles, visores de realidad virtual y pizarras interactivas, quedan fuera del dimensionamiento, al igual que los centros de tutoría presencial.
Descripción General de la Segmentación
- Por Modo de Aprendizaje
- Educación en Línea a Ritmo Propio
- Educación en Línea con Instructor
- Aprendizaje Combinado / Híbrido
- Por Tipo de Curso
- STEM
- Gestión Empresarial
- Artes y Humanidades
- Aprendizaje de Idiomas
- Otros Cursos
- Por Usuario Final
- Instituciones Académicas e Individuos
- Empresas
- Gobierno y Organizaciones sin Fines de Lucro
- Centros de Formación Profesional
- Por Tecnología
- Sistemas de Gestión del Aprendizaje (SGA)
- Aplicaciones de Aprendizaje Móvil
- Realidad Virtual y Aumentada (XR)
- Inteligencia Artificial y Aprendizaje Adaptativo
- Otros
- Por Modelo de Ingresos
- Basado en Suscripción
- Pago por Curso
- Freemium y con Soporte Publicitario
- Licencias Corporativas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las entrevistas estructuradas y encuestas breves con ejecutivos de EdTech, responsables de Aprendizaje y Desarrollo, administradores universitarios y especialistas en políticas regionales nos proporcionan precios en tiempo real, tasas de abandono y barreras de adopción en América del Norte, Asia-Pacífico, Europa y mercados emergentes, lo que ayuda a refinar las sensibilidades del modelo y a contrastar los hallazgos de gabinete.
Investigación de Gabinete
Nuestros analistas mapean primero el universo utilizando fuentes de acceso abierto como el Instituto de Estadística de la UNESCO, la Unión Internacional de Telecomunicaciones, el portal EdStats del Banco Mundial, la publicación Panorama de la Educación de la OCDE y los ministerios nacionales de educación. Las señales de mercado se enriquecen con presentaciones de empresas, materiales para inversores, prensa de referencia y datos extraídos de herramientas de pago, incluidas D&B Hoovers para ingresos de proveedores y Dow Jones Factiva para el seguimiento de operaciones. Estas referencias aportan recuentos de matriculaciones, referencias de precios, penetración de banda ancha e hitos de política que anclan cada supuesto. Las fuentes mencionadas ilustran la combinación; se consultaron muchas otras publicaciones para contrastar hechos y cubrir lagunas.
Dimensionamiento del Mercado y Elaboración de Pronósticos
Una construcción descendente comienza con los grupos de estudiantes potenciales por región, multiplicados por las tasas de participación digital verificadas y el gasto anual promedio. Las consolidaciones de proveedores y las verificaciones muestreadas de precio de venta promedio por curso proporcionan una comprobación de razonabilidad ascendente antes de cerrar los totales. Variables clave como la penetración de teléfonos inteligentes, las tendencias de precios de banda ancha, los presupuestos digitales institucionales, los gastos corporativos en mejora de competencias y las subvenciones gubernamentales para el aprendizaje electrónico alimentan una regresión multivariante que proyecta los ingresos hasta 2030. Cualquier país donde los datos ascendentes sean escasos se ajusta utilizando proxies regionales validados con los entrevistados.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por alertas de varianza automatizadas, revisión por pares y aprobación de analistas sénior. Los informes se actualizan cada año, con actualizaciones intermedias activadas por impactos en la financiación, cambios importantes en las políticas o fusiones y adquisiciones relevantes, de modo que los clientes reciban la visión más actualizada.
Por Qué la Línea de Base de Educación Digital de Mordor Ofrece Fiabilidad
Los valores publicados suelen divergir porque los proveedores eligen diferentes flujos de ingresos, combinaciones geográficas y cadencias de actualización.
Los principales factores de divergencia aquí incluyen paquetes de contenido más amplios contabilizados por algunos editores, variaciones en los escaladores de precios de cursos asumidos y el hecho de que Mordor reporta una línea de base del año calendario 2025 mientras que otros citan instantáneas fiscales o de mediados de año.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 23,98 mil millones de USD | Mordor Intelligence | - |
| 32,36 mil millones de USD | Consultora Global A | Incluye tarifas de arrendamiento de dispositivos y utiliza una inflación de precios agresiva |
| 34,02 mil millones de USD | Asociación Sectorial B | Aplica tasas de adopción uniformes y actualiza los datos bienalmente |
En conjunto, la comparación muestra que nuestra rigurosa selección del alcance, la actualización anual y la validación en dos capas producen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta variables claras y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de educación digital en 2026?
El mercado está valorado en USD 30,36 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesta (CAGR) se pronostica para el mercado de educación digital hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 26,57% entre 2026 y 2031.
¿Qué modo de aprendizaje se está expandiendo más rápido?
El aprendizaje híbrido combinado avanza a un CAGR del 29,10% hasta 2031.
¿Con qué rapidez está creciendo el segmento de aprendizaje adaptativo impulsado por inteligencia artificial?
Las tecnologías de IA y aprendizaje adaptativo se expanden a un CAGR del 30,05%.
¿Cuál es la barrera relacionada con los costos más significativa para la adopción?
Los altos costos de implementación, que a menudo oscilan entre 50.000 y 200.000 USD para despliegues empresariales, siguen siendo una restricción principal, especialmente para las pymes.