
Tamaño y Participación del Mercado de Productos Lácteos
Análisis del Mercado de Productos Lácteos por Mordor Intelligence
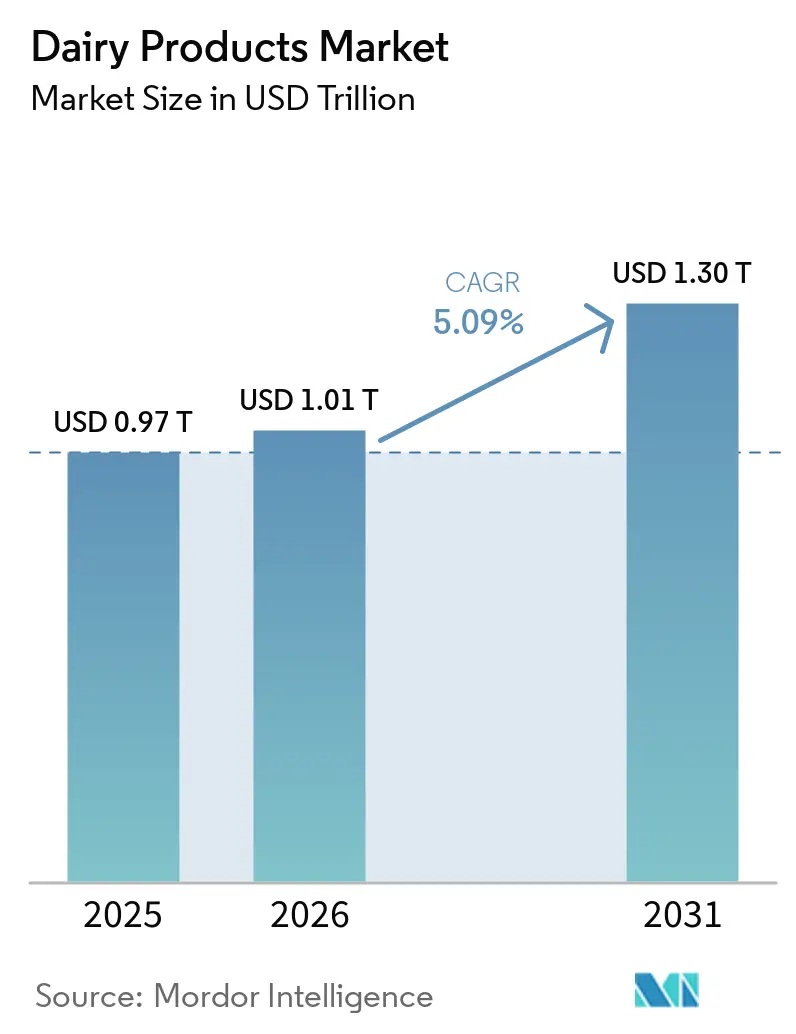
El tamaño del mercado de productos lácteos se estima en 1,01 billones de USD en 2026 y se proyecta en 1,06 billones de USD en 2027, alcanzando 1,34 billones de USD en 2032, con un crecimiento a una CAGR del 4,85% de 2027 a 2032.
El crecimiento depende de los productos lácteos que combinan un posicionamiento nutricional con la atención a las necesidades digestivas. En los Estados Unidos, la leche sin lactosa ofrece una vía de expansión en las ventas minoristas físicas. La demanda de alimentos fermentados y los ingredientes lácteos en los alimentos envasados crean salidas adicionales más allá de la leche de consumo convencional. Los procesadores pueden responder mediante producción especializada, experiencia en servicios de alimentación y adquisiciones de marcas, aunque la volatilidad de la leche cruda complica la economía del suministro adicional. Los procesadores que llevan formatos con lactosa ajustada al comercio minorista pueden perseguir el crecimiento de las ventas físicas incluso cuando la aversión a los lácteos limita la demanda potencial de leche fluida convencional.
Conclusiones Clave del Informe
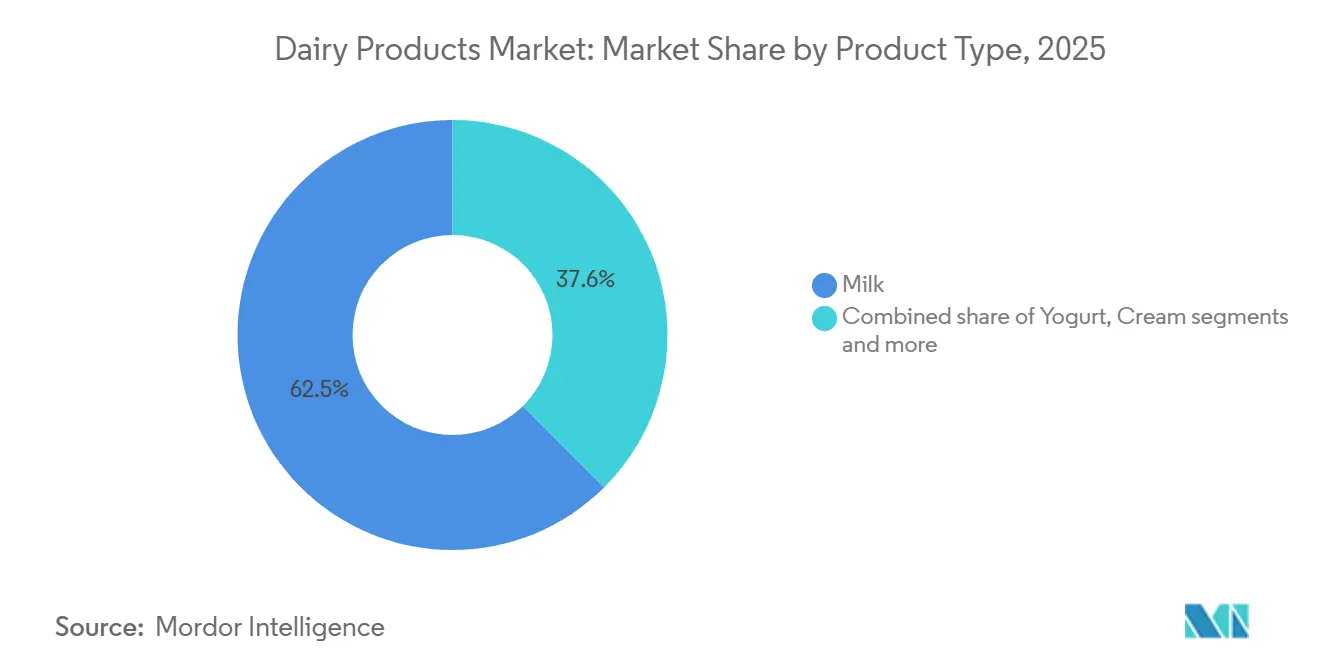
- Por tipo de producto, la leche lideró con una participación del 62,39% en el mercado de productos lácteos en 2026, mientras que se prevé que el yogur sea el segmento de mayor crecimiento con una CAGR del 5,6% de 2027 a 2032.
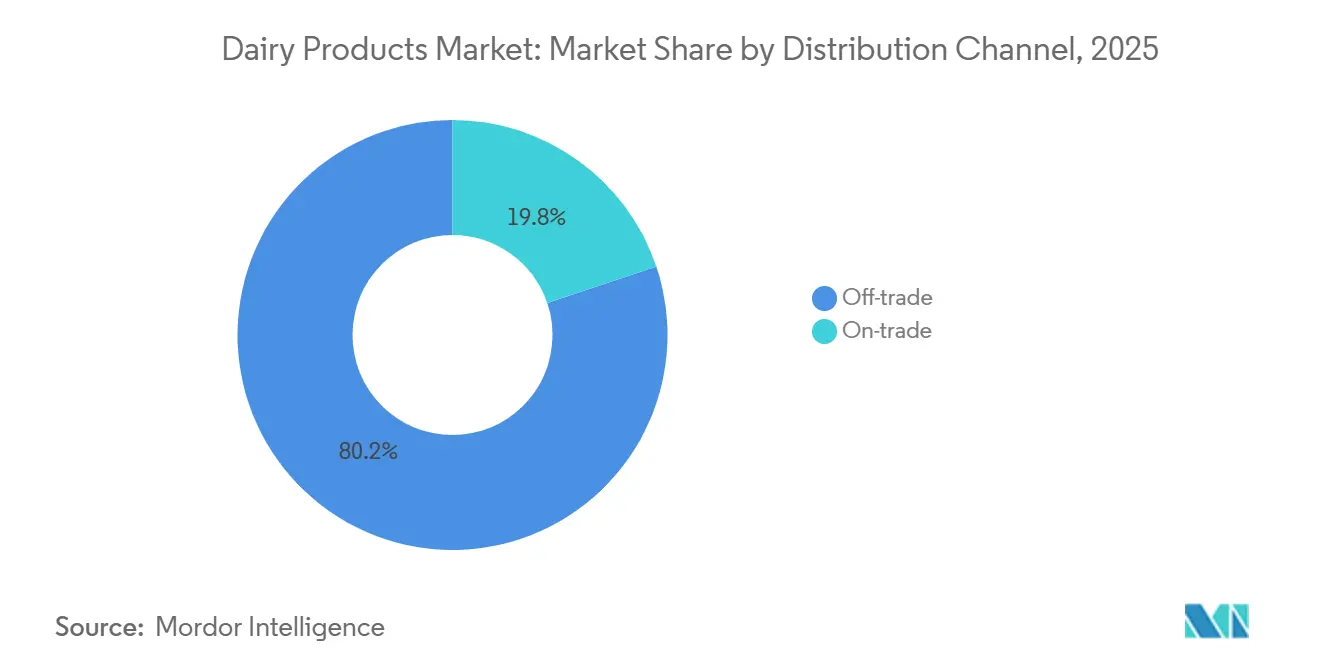
- En los canales de distribución, el canal fuera del local representó una participación del 80,02% del tamaño del mercado de productos lácteos en 2026, y se proyecta que el canal en el local sea el segmento de mayor crecimiento con una CAGR del 5,65% de 2027 a 2032.
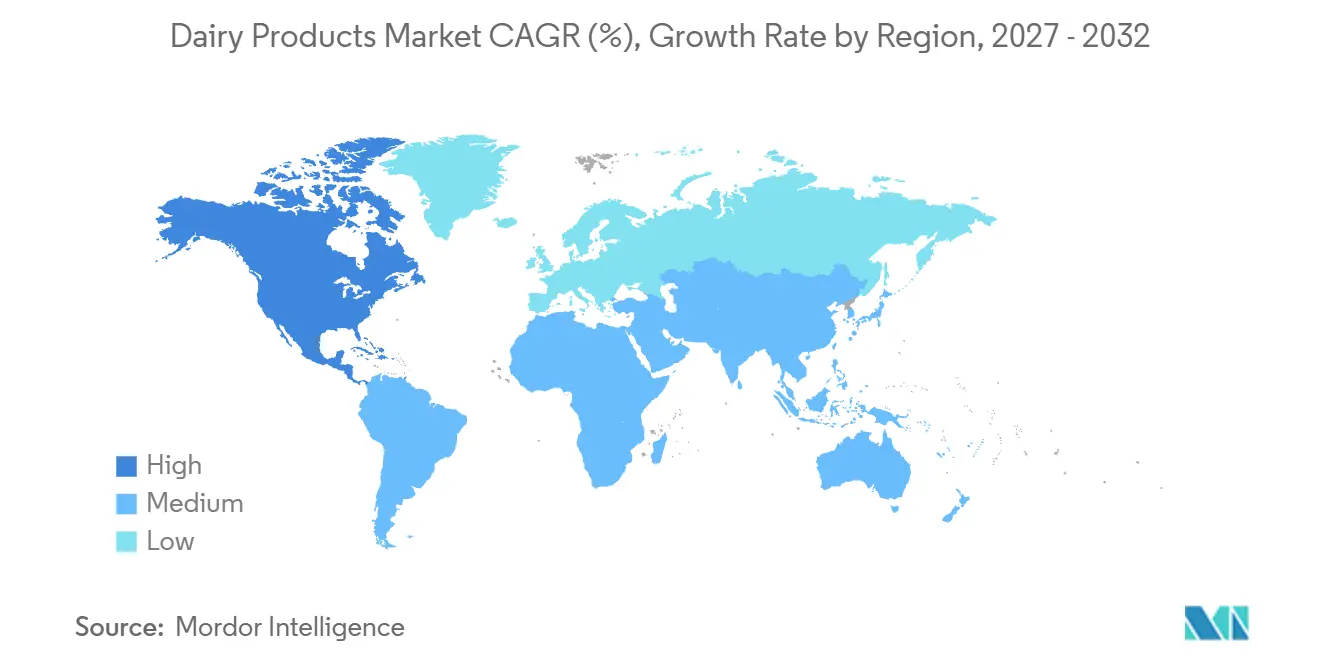
- Geográficamente, Asia-Pacífico tuvo la mayor participación de mercado con un 36,77% en 2026, mientras que se prevé que América del Norte sea la región de mayor crecimiento con una CAGR del 5,85% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos lácteos probióticos y funcionales | +2% | Mercados en los Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente disponibilidad de variantes lácteas para necesidades dietéticas | +1.6% | Mercados minoristas en los Estados Unidos | Mediano plazo (2-4 años) |
| Mayor uso de ingredientes lácteos en alimentos envasados | +1.5% | Regiones productoras de alimentos de los Estados Unidos | Mediano plazo (2-4 años) |
| Apoyo gubernamental al desarrollo lácteo y la estabilidad del suministro | +1.2% | Regiones productoras de leche de India | Largo plazo (≥ 4 años) |
| Creciente adopción de opciones lácteas sostenibles y éticas | +0.6% | Estados Unidos y Gran Bretaña | Mediano plazo (2-4 años) |
| Expansión de ayudas digestivas para la lactosa que apoyan el consumo de lácteos | +0.3% | Mercados en México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de productos lácteos probióticos y funcionales
Los alimentos fermentados probióticos pueden respaldar la escala especializada cuando las ventas físicas acompañan el crecimiento de los ingresos. Lifeway Foods, un proveedor estadounidense de kéfir y alimentos fermentados probióticos, reportó un crecimiento de las ventas netas a nivel de toda la empresa del 24,1% en el segundo trimestre de 2026 en comparación con el segundo trimestre de 2025. Describió ese desempeño como impulsado por el volumen y reportó su 27.º trimestre consecutivo de crecimiento interanual. El crecimiento repetido impulsado por el volumen le da a un procesador un historial operativo con el que dimensionar una expansión, porque los requisitos de producción siguen a las unidades vendidas en lugar de únicamente a los precios de venta. El resultado a nivel de toda la empresa de Lifeway muestra el impulso comercial de un proveedor especializado en kéfir y alimentos fermentados probióticos.
Creciente disponibilidad de variantes lácteas para necesidades dietéticas
Las variantes dietéticas pueden ampliar las ventas de lácteos al tiempo que permiten a los proveedores diferenciarse dentro del mismo requisito dietético. El volumen de leche sin lactosa en el comercio minorista de los Estados Unidos aumentó de 208,2 millones de galones en 2021 a 282,4 millones en las 52 semanas que finalizaron en diciembre de 2025. Dentro de esa población, la variante de alto contenido proteico aumentó de 60,1 millones de galones a 98,1 millones durante el mismo período. Estos volúmenes respaldan una distinción comercial entre simplemente eliminar la lactosa y combinar ese ajuste con una formulación orientada a las proteínas. Los datos de Circana reportados por FoodNavigator en julio de 2026 mostraron que las ventas de leche sin lactosa en los Estados Unidos aumentaron un 7,3% en valor y un 4,1% en volumen respecto al año anterior, mientras que el volumen de leche convencional cayó un 0,4%.
Mayor uso de ingredientes lácteos en alimentos envasados
La reformulación con mayor contenido proteico ofrece a los procesadores lácteos una vía de entrada en los alimentos envasados más allá de los productos vendidos principalmente como lácteos. Un informe de junio de 2026 describió a empresas alimentarias que introducen alimentos con mayor contenido proteico y la proteína de suero de leche como un ingrediente destacado en esa tendencia. Por separado, el uso doméstico estadounidense de concentrado de proteína de suero de leche aumentó un 30,1% en el primer semestre de 2025 en comparación con el primer semestre de 2024 en todas las aplicaciones. Estos desarrollos respaldan la inversión en el suministro de ingredientes lácteos concentrados a los fabricantes de alimentos. Para los procesadores, las capacidades de separación y concentración pueden capturar valor de procesamiento al convertir los componentes de la leche en ingredientes adecuados para las formulaciones de alimentos envasados de los fabricantes.
Apoyo gubernamental al desarrollo lácteo y la estabilidad del suministro
El apoyo público puede ampliar la base de suministro al reducir la carga de capital de la recolección organizada de leche. A partir de agosto de 2026, el Programa Nacional para el Desarrollo Lácteo (NPDD) de India proporcionó una asistencia en forma de subvención del 50% para fortalecer la infraestructura de adquisición, enfriamiento y garantía de calidad de la leche.[1] El programa había organizado 36.611 nuevas sociedades cooperativas lácteas para junio de 2026, extendiendo su intervención a las estructuras de recolección a nivel de aldea. También había creado aproximadamente 16,8 millones de litros por día de capacidad de enfriamiento de leche para esa fecha. En conjunto, esas medidas pueden hacer más viable la inversión en redes de recolección para las cooperativas participantes. Al apuntar a aumentar la adquisición organizada, la subvención puede ampliar la base de leche a partir de la cual los procesadores indios construyen volúmenes de productos lácteos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la intolerancia a la lactosa y las sensibilidades lácteas | -0.9% | Ciudades seleccionadas de Perú | Largo plazo (≥ 4 años) |
| Alta volatilidad en los precios de la leche cruda | -0.8% | Unión Europea y China | Corto plazo (≤ 2 años) |
| Creciente competencia de alternativas de origen vegetal | -0.4% | Mercados minoristas en los Estados Unidos | Mediano plazo (2-4 años) |
| Problemas frecuentes de calidad y adulteración | -0.3% | Mercados en India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la intolerancia a la lactosa y las sensibilidades lácteas
La intolerancia digestiva percibida puede alejar a los compradores de la categoría de lácteos antes de que los proveedores compitan por los atributos de los productos individuales. En una encuesta realizada a adultos en ciudades seleccionadas de Perú entre abril y junio de 2026, 203 de 1.619 participantes reportaron no consumir lácteos. Entre esos no consumidores, el 46,8% citó la intolerancia a la lactosa percibida como razón para evitarlos. Para los productores, la aversión a toda la categoría elimina simultáneamente múltiples ventas potenciales de productos, lo que convierte la preocupación en una restricción para la adquisición de clientes en todos los formatos lácteos. Ampliar el surtido por sí solo puede, por tanto, dividir el gasto lácteo existente sin traer de vuelta a estos no consumidores a la base de clientes.
Alta volatilidad en los precios de la leche cruda
Las reversiones en el precio de la leche cruda pueden dificultar comercialmente el suministro más barato para los procesadores que mantienen inventario. En la Unión Europea excluyendo el Reino Unido, los precios mensuales pagados a los productores de leche cruda de vaca variaron un -5,9% en enero de 2026, un +2,3% en agosto y un estimado de +0,9% en septiembre.[2] Ese cambio de dirección complica la relación entre el momento de la adquisición y la fijación de precios de los productos. En su informe anual de 2025, el Grupo Macqueer de China advirtió que la volatilidad de la leche cruda podría deteriorar el inventario de leche si la recuperación de la demanda no alcanzaba las expectativas o los precios se mantenían bajos. Para un productor integrado, los precios de insumos más bajos pueden, por tanto, coexistir con la exposición al valor del stock existente. Este riesgo puede limitar los compromisos de suministro adicional incluso cuando el último precio de la leche parece favorable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Leche y Expansión de Lácteos CultivadosLa leche representó una participación del 62,39% del tamaño del mercado de productos lácteos en 2026, convirtiéndola en el segmento más grande. Almarai reportó una posición de primer lugar y una participación de valor del 67,5% en el negocio de leche fresca de Arabia Saudita en 2025, ilustrando una posición establecida de proveedor nacional. La empresa también señaló que las expansiones de su línea de lácteos de larga vida de 2024 le permitieron traer de vuelta el 22% de los volúmenes de producción de proveedores externos en 2025. Internalizar la producción cambia quién realiza la fabricación en lugar de establecer compras adicionales por parte del consumidor. La posición de leche fresca de Almarai y la internalización de lácteos juntas muestran cómo un proveedor nacional de leche puede combinar el alcance al consumidor con el control sobre el valor de fabricación.
Se prevé que el yogur sea el segmento de mayor crecimiento, con una CAGR del 5,6% de 2027 a 2032. La producción estadounidense de yogur natural y con sabores totalizó 5,29 mil millones de libras en 2025, un 8,5% por encima de 2024. Las bebidas de leche fermentada mostraron un desarrollo minorista distinto en Noruega, donde el volumen de ventas de kéfir en el comercio minorista de alimentación y servicios aumentó un 40,8% de 2023 a 2025, en comparación con el 7,2% para la leche fermentada en general. Ese contraste da a los proveedores noruegos una razón para priorizar el kéfir dentro de su oferta de bebidas de leche fermentada. Para los procesadores de yogur, el aumento de la producción en los Estados Unidos incrementa el volumen que debe encontrar compradores a través de los canales minoristas y de servicios de alimentación.

Por Canal de Distribución:
Alcance Minorista y Aplicaciones en Servicios de AlimentaciónEl canal fuera del local representó una participación del 80,02% en el mercado de productos lácteos en 2026, convirtiéndolo en el segmento más grande por canal de distribución. Las compras de los hogares del Reino Unido promediaron 1.462 mililitros de leche, incluidos los productos lácteos, y 129 gramos de queso por persona por semana en el año fiscal que finalizó en 2025. En noviembre de 2025, Lifeway Foods reportó que su Queso de Granjero estaba disponible en 2.000 tiendas Walmart en todo el territorio de los Estados Unidos. Las compras de los hogares del Reino Unido muestran las compras semanales de comestibles que sostienen el volumen de lácteos fuera del local en ese país. En los Estados Unidos, la relación de Lifeway con Walmart le da a un especialista acceso a los compradores minoristas a través de una cadena nacional.
Se prevé que el canal en el local sea el segmento de mayor crecimiento, con una CAGR del 5,65% de 2027 a 2032. El canal de Servicios de Alimentación de Fonterra reportó un volumen de ventas externas de 240 millones de kilogramos de sólidos de leche en el año finalizado el 31 de julio de 2026, un 2,1% más que el año fiscal anterior. Fonterra describió la combinación de experiencia láctea con capacidad de aplicación liderada por chefs y asociaciones con clientes en el Gran China y el Sudeste Asiático. Para los proveedores de servicios de alimentación, las relaciones con clientes basadas en aplicaciones ofrecen una vía para expandir el volumen de lácteos, vinculando el apoyo culinario al crecimiento de volumen físico ilustrado por los resultados de Fonterra.
Análisis Geográfico
Mercado de Productos Lácteos de Asia-Pacífico
Asia-Pacífico representó una participación del 36,77% del tamaño del mercado de productos lácteos en 2026, convirtiéndola en el mayor mercado regional. El Departamento de Agricultura de los Estados Unidos pronosticó el consumo interno de leche fluida de India en 221,4 millones de toneladas métricas en el año calendario 2026. La producción de leche a nivel de granja en China alcanzó 40,91 millones de toneladas métricas en 2025, proporcionando una base de insumos sustancial para el procesamiento lácteo. El pronóstico para India es más de un 2% superior a su nivel de 2025 de 216,5 millones de toneladas métricas, mientras que la producción de leche en granja de China aumentó un 0,3% en 2025. Para los procesadores que buscan ventas adicionales de leche fluida, el aumento previsto en el consumo de India proporciona una señal comercial más directa que la escala de la producción de leche en granja de China.
Mercado de Productos Lácteos de América del Norte
Se prevé que América del Norte sea el mercado regional de mayor crecimiento, con una CAGR del 5,85% de 2027 a 2032. La desaparición doméstica de los Estados Unidos, un indicador aproximado del consumo, aumentó de 2014 a 2025 tanto en bases de equivalente de leche en grasa de leche como en sólidos descremados. En mayo de 2026, Hiland Dairy comenzó la producción en su instalación ampliada en Tyler, Texas, añadiendo capacidades de procesamiento lácteo y llenado con ejecuciones iniciales, verificaciones finales y aumento de producción en curso. Para los proveedores regionales, el uso doméstico y la capacidad adicional de llenado y almacenamiento en Tyler proporcionan una vía para atender a los clientes en Texas y los mercados circundantes.
La base de procesamiento de Europa incluye la Unión Europea, que produjo 10,8 millones de toneladas métricas de queso y 2,7 millones de toneladas métricas de leche en polvo en 2025. Esas salidas pueden dar a los proveedores de leche más de una vía hacia los productos lácteos terminados. En América del Sur, las cadenas de suministro de leche UHT (ultra alta temperatura), leche en polvo, yogur y queso de Brasil están estrechamente interconectadas. En Oriente Medio y África, las cantidades y los precios minoristas de Sudáfrica aumentaron en los 9 productos lácteos evaluados de abril de 2025 a marzo de 2026.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de los procesadores lácteos establecidos que operan bajo inspección formal. Las obligaciones difieren entre la licencia de entrada, la aprobación del establecimiento, las verificaciones de credenciales de proveedores o de leche, y las normas específicas de los productos. Esas diferencias afectan si la expansión requiere una autorización adicional, una base de suministro conforme o la adaptación de un producto terminado.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | India | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Agencia Canadiense de Inspección de Alimentos para los requisitos federales | Autoridades de inspección de alimentos y veterinarias de los Länder | Autoridad de Inocuidad y Normas Alimentarias de India y autoridades de aplicación centrales y estatales | Departamento de Inspección de Productos de Origen Animal (DIPOA), bajo la Secretaría de Defensa Agropecuaria del Ministerio de Agricultura y Ganadería | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos o directrices clave | Reglamento de Alimentos Seguros para los Canadienses para actividades lácteas interprovinciales | Reglamento (CE) N.º 853/2004, Artículo 4 | Circular de verificación de credenciales de productores y vendedores de leche de marzo de 2026 | Decreto 9.013/2017, Instrucciones Normativas 76 y 77/2018 y Portaria 783/2025 sobre leche UHT | Normas de leche UHT y leche de camella pasteurizada, más Requisitos de Higiene Alimentaria |
| Efecto comercial | El procesamiento interprovincial requiere una licencia, controles preventivos y planes, y trazabilidad | Registro del establecimiento, con aprobación cuando sea necesario | Verificaciones de registro/licencia para vendedores y productores de leche, excepto los miembros de cooperativas lácteas registradas que venden toda su leche a su sociedad | Al menos análisis mensual de leche cruda para los productores que abastecen a establecimientos oficialmente inspeccionados, más cumplimiento de la identidad UHT | Conformidad con las normas del producto y manejo regulado de la leche cruda |
| Atractivo actual de la política | Media | Media | Media | Media | Media |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los controles interprovinciales establecidos de Canadá y el marco operativo de aprobación de establecimientos de Alemania respaldan calificaciones Medias y la continuidad en los deberes básicos de entrada al mercado. La calificación Media de India y la continuidad reflejan la verificación de marzo de 2026 de un deber de registro existente, preservando la exención para los miembros de cooperativas lácteas registradas que venden toda su leche a su sociedad y aconsejando inspecciones periódicas de las instalaciones de enfriamiento. La calificación Media de Brasil y la continuidad reflejan al menos pruebas mensuales de leche cruda en su cadena de suministro inspeccionada junto con una norma de identidad UHT ya vigente en abril de 2025. La calificación Media de Arabia Saudita y la continuidad reflejan los deberes de manejo de leche cruda y las enmiendas a las normas de productos vigentes desde su adopción, manteniendo la carga comercial dentro de los controles operativos de recolección y productos.
Etapas de la Cadena de Valor
Esta comparación sigue la recolección, el procesamiento y la distribución de leche para mostrar dónde los proveedores obtienen ingresos y dónde puede fallar la continuidad. Los agricultores propietarios de Fonterra suministran leche y reciben pagos medidos en kilogramos de sólidos de leche recolectados, junto con dividendos anuales. Ese modelo de propiedad vincula los retornos de la granja tanto a la leche suministrada como al desempeño de la cooperativa.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Adquisición y recolección de leche | Cooperativas de recolección de leche como Fonterra Co-operative Group | Ventas de leche cruda a procesadores | El número de establecimientos rurales que venden leche cruda a la industria o la procesan en agroindustrias con licencia en Rio Grande do Sul cayó un 12,3% de 2023 a 2025 | Ampliar las relaciones de recolección y asegurar el acceso a la leche a más largo plazo |
| Procesamiento y ventas de productos | Productores lácteos como Almarai Company y propietarios de negocios de consumo como Groupe Lactalis | Ventas de productos lácteos procesados | Desajuste entre el acceso a la leche y la capacidad de llenado de productos | Coordinar la expansión del llenado con el suministro de leche asegurado |
| Distribución | Distribuidores lácteos integrados como Almarai Company | Ventas de productos lácteos entregados | Alcance limitado de depósitos y transporte con control de temperatura | Añadir depósitos y rutas, con refrigeración adaptada al producto |
| Fuente: Mordor Intelligence | ||||
En marzo de 2026, los acuerdos de Fonterra para suministrar a Lactalis especificaron plazos mínimos de 10 años para la leche cruda y 6 años para los ingredientes y otros productos, ambos con renovación automática hasta su rescisión. Estos acuerdos pueden preservar las ventas de proveedores upstream a través de un cambio en la propiedad del negocio de consumo. La línea de llenado aséptico de Almarai para botellas de proteínas y lácteos de larga vida alcanzó la capacidad máxima de producción de 40 millones de litros en 2025 tras la inversión realizada en 2024. Fonterra puede capturar el valor del suministro upstream sin ser propietaria del negocio de consumo, mientras que el llenado y la distribución integrados de Almarai sitúan las oportunidades de margen de procesamiento y entrega dentro de una sola empresa.
Panorama Competitivo
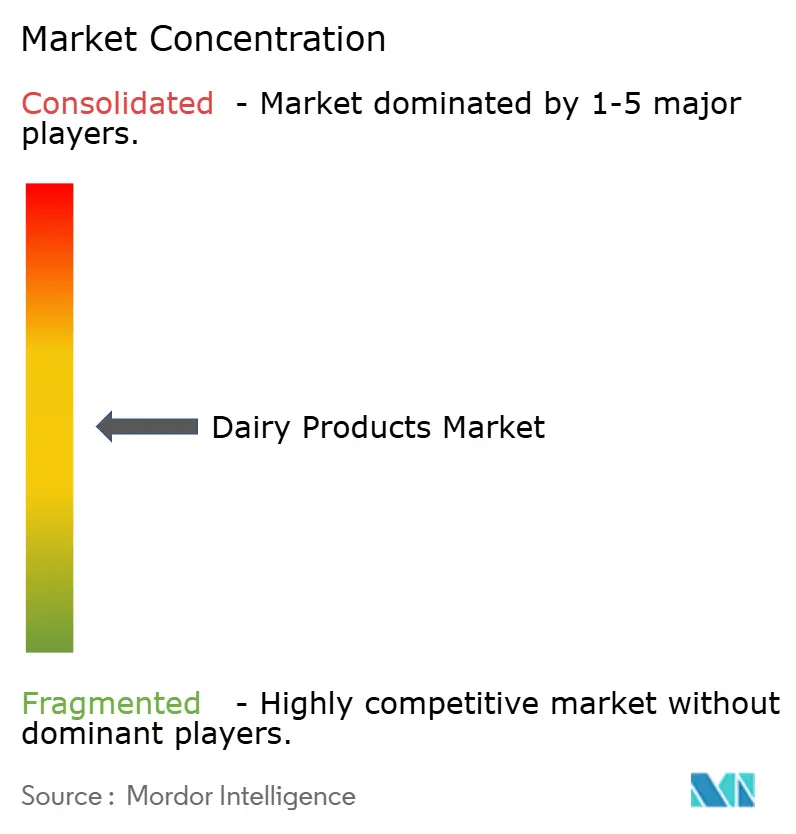
La industria combina grupos de marcas diversificadas, procesadores de propiedad de agricultores y operadores lácteos de múltiples categorías en un amplio campo de proveedores. Danone SA reportó un crecimiento comparable del 4,5% en las ventas a nivel de grupo en 2025, con una cartera que incluye productos lácteos, productos de origen vegetal, aguas y nutrición especializada. Nestlé SA vende productos lácteos y helados, mientras que Dairy Farmers of America mueve la leche de sus miembros y fabrica productos lácteos. Fonterra Co-operative Group es una cooperativa de propiedad de agricultores de Nueva Zelanda, mientras que Groupe Lactalis opera en categorías lácteas que incluyen leche, queso y yogur. Estos diferentes modelos de propiedad y cartera crean competencia a través de marcas de consumo, capacidad de procesamiento y relaciones de suministro empresarial especializadas.
El 31 de marzo de 2026, Fonterra vendió Mainland Group a Groupe Lactalis, transfiriendo sus negocios de consumo globales fuera del Gran China más las operaciones especificadas de Servicios de Alimentación e Ingredientes asociadas. Fonterra retuvo la marca Anchor en el Gran China y continuó como proveedor lácteo de empresa a empresa de propiedad de agricultores de Nueva Zelanda. Groupe Lactalis también integró las actividades de yogur de General Mills en los Estados Unidos en su división Midwest Yogurt en 2025, añadiendo 2 sitios de producción y un negocio con 1,2 mil millones de USD en ingresos. Los adquirentes pueden obtener marcas establecidas y activos de producción conjuntamente, mientras que un vendedor puede concentrar las actividades lácteas retenidas en torno a los clientes empresariales.
En marzo de 2026, la autoridad de competencia de Nueva Caledonia autorizó la compra de ese negocio Mainland por parte de B.S.A., empresa matriz de Lactalis, sujeta a compromisos de 3 años renovables una vez. Para las importaciones de crema y leche de consumo de Mainland, B.S.A. debe evitar al importador o distribuidor que importa principalmente productos lácteos de Lactalis. También debe evitar concentrar la mayor parte de las ventas de esos productos en un solo importador o distribuidor y no puede condicionar las compras o los descuentos a la adquisición de otros productos de Lactalis o Mainland. En octubre de 2025, Dairy Farmers of America reportó que su planta Jasper Products en Joplin alcanzó 1.000 millones de bebidas en cartones y botellas en un año, entre bebidas a base de lácteos y no lácteas. La expansión liderada por adquisiciones de Lactalis contrasta con el enfoque de suministro empresarial de Fonterra, pero los compromisos de Nueva Caledonia restringen los canales de importación y la agrupación del negocio adquirido.
Líderes de la Industria de Productos Lácteos
-
Danone SA
-
Nestlé SA
-
Dairy Farmers of America
-
Fonterra Co-operative Group
-
Groupe Lactalis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Lácteos Empresas cubiertas en este informe
- Almarai Company
- Arla Foods Amba
- China Mengniu Dairy Co.
- Dairy Farmers of America
- Danone SA
- Fonterra Co-operative Group
- Groupe Lactalis
- Gujarat Cooperative Milk Marketing Federation Ltd.
- Tillamook County Creamery Association
- Nestlé SA
- Saputo Inc.
- The Magnum Ice Cream Company N.V.
- Royal FrieslandCampina N.V.
- Vinamilk
- Agropur Cooperative
- Meiji Co., Ltd.
- Bel SA
- Unternehmensgruppe Theo Müller
- DMK Group
- Grupo Lala, S.A.B. de C.V.
Desarrollos recientes de la industria en Mercado de Productos Lácteos
- Sep 2026: Schreiber Foods anunció una inversión de más de 267 millones de USD en una nueva instalación de queso procesado en Carthage, Misuri, con apertura prevista para 2028 y ampliación de su capacidad de producción en los Estados Unidos.
- Ago 2026: Gay Lea Foods anunció la expansión de su instalación láctea en Toronto para añadir capacidad de queso cottage y otros lácteos de alto contenido proteico, con finalización prevista para 2028.
- Jun 2026: Arla Foods Amba y DMK Group completaron su fusión, combinando las cooperativas lácteas bajo el nombre Arla con un grupo de leche reportado de aproximadamente 20 mil millones de kilogramos.
Alcance y Metodología
Resumen de la segmentación
| Mantequilla | Mantequilla con Sal | |
| Mantequilla sin Sal | ||
| Queso | Queso Natural | Cheddar |
| Requesón | ||
| Feta | ||
| Parmesano | ||
| Otros | ||
| Queso Procesado | ||
| Crema | Crema Fresca | |
| Crema de Cocinar | ||
| Crema para Montar | ||
| Otros | ||
| Postres Lácteos | Helado | |
| Tartas de Queso | ||
| Postres Congelados | ||
| Otros | ||
| Leche | Leche Condensada | |
| Leche Saborizada | ||
| Leche Fresca | ||
| Leche UHT (Leche a Temperatura Ultraalta) | ||
| Leche en Polvo | ||
| Otros | ||
| Yogur | Para Beber | |
| De Cuchara | ||
| Bebidas de Leche Fermentada | ||
| Otros | ||
| Canal Horeca | |
| Canal Minorista | Tiendas de Conveniencia |
| Minoristas Especializados | |
| Supermercados/Hipermercados | |
| Comercio Minorista en Línea | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Mantequilla | Mantequilla con Sal | |
| Mantequilla sin Sal | |||
| Queso | Queso Natural | Cheddar | |
| Requesón | |||
| Feta | |||
| Parmesano | |||
| Otros | |||
| Queso Procesado | |||
| Crema | Crema Fresca | ||
| Crema de Cocinar | |||
| Crema para Montar | |||
| Otros | |||
| Postres Lácteos | Helado | ||
| Tartas de Queso | |||
| Postres Congelados | |||
| Otros | |||
| Leche | Leche Condensada | ||
| Leche Saborizada | |||
| Leche Fresca | |||
| Leche UHT (Leche a Temperatura Ultraalta) | |||
| Leche en Polvo | |||
| Otros | |||
| Yogur | Para Beber | ||
| De Cuchara | |||
| Bebidas de Leche Fermentada | |||
| Otros | |||
| Canal de Distribución | Canal Horeca | ||
| Canal Minorista | Tiendas de Conveniencia | ||
| Minoristas Especializados | |||
| Supermercados/Hipermercados | |||
| Comercio Minorista en Línea | |||
| Otros | |||
| Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Resto de América del Norte | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Países Bajos | |||
| Polonia | |||
| Bélgica | |||
| Suecia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Australia | |||
| Indonesia | |||
| Corea del Sur | |||
| Tailandia | |||
| Singapur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Colombia | |||
| Chile | |||
| Perú | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Sudáfrica | ||
| Arabia Saudita | |||
| Emiratos Árabes Unidos | |||
| Nigeria | |||
| Egipto | |||
| Marruecos | |||
| Turquía | |||
| Resto de Oriente Medio y África | |||
Definición de mercado
- Mantequilla - La mantequilla es una emulsión sólida de color amarillo a blanco compuesta de glóbulos de grasa, agua y sales inorgánicas, producida mediante el batido de la crema de leche de vaca
- Lácteos - Los productos lácteos incluyen la leche y todos los alimentos elaborados a partir de ella, como la mantequilla, el queso, el helado, el yogur y la leche condensada y en polvo.
- Postres Congelados - El postre lácteo congelado designa e incluye productos que contienen leche o crema y otros ingredientes que se congelan o semicongelan antes de su consumo, como la leche helada o el sorbete, incluidos los postres lácteos congelados para fines dietéticos especiales y el sorbete
- Bebidas de Leche Fermentada - La leche fermentada es leche espesa y cuajada, de sabor ácido, obtenida por fermentación de la leche. En el estudio se han considerado bebidas de leche fermentada como el kéfir, el laban y el suero de leche
| Palabra clave | Definición |
|---|---|
| Mantequilla Madurada | La mantequilla madurada se elabora sometiendo la mantequilla cruda a un procesamiento químico al que se le han añadido ciertos emulsionantes e ingredientes externos. |
| Mantequilla No Madurada | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera |
| Queso Natural | El tipo de queso en su forma más natural. Se elabora a partir de productos e ingredientes naturales y sencillos, incluidas sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso Procesado | El queso procesado sigue los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchos tipos diferentes de ingredientes. La elaboración del queso procesado implica fundir el queso natural, emulsionarlo y añadir conservantes y otros ingredientes o colorantes artificiales. |
| Crema Simple | La crema simple contiene alrededor del 18% de grasa. Es una capa única de crema que aparece sobre la leche hervida. |
| Crema Doble | La crema doble contiene un 48% de grasa, más del doble de la cantidad de grasa de la crema simple. Es más pesada y espesa que la crema simple |
| Crema para Montar | Tiene un porcentaje de grasa mucho mayor que la crema simple (36%). Se utiliza para decorar tartas, pasteles y pudines, y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres destinados a consumirse en estado congelado. Por ejemplo, sorbetes, helados de agua y yogures congelados |
| Leche UHT (Leche a temperatura ultraalta) | Leche calentada a una temperatura muy elevada. El procesamiento a temperatura ultraalta (UHT) de la leche implica calentarla durante 1 a 8 segundos a 135-154 °C, lo que elimina el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla no láctea / Mantequilla de origen vegetal | Mantequilla elaborada a partir de aceite de origen vegetal, como el de coco, palma, etc. |
| Yogur no lácteo | Yogur elaborado generalmente a partir de frutos secos, como almendras, anacardos, cocos, y también de otros alimentos como la soja, los plátanos, la avena y los guisantes |
| Canal Horeca | Se refiere a restaurantes, establecimientos de comida rápida y bares. |
| Canal Minorista | Se refiere a supermercados, hipermercados, canales en línea, etc. |
| Queso Neufchâtel | Uno de los quesos más antiguos de Francia. Es un queso de corteza enmohecida y florida, suave y ligeramente desmenuzable, elaborado en la región de Neufchâtel-en-Bray, en Normandía. |
| Flexitariano | Se refiere a un consumidor que prefiere una dieta semivegetariana, centrada en alimentos de origen vegetal con una inclusión limitada u ocasional de carne. |
| Intolerancia a la Lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso Crema | El queso crema es un queso fresco suave y cremoso con un sabor ligeramente ácido, elaborado a partir de leche y crema. |
| Sorbetes | El sorbete es un postre congelado elaborado con hielo combinado con zumo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sherbet | El sherbet es un postre congelado endulzado elaborado con frutas y algún tipo de producto lácteo, como leche o crema. |
| Estable en estante | Alimentos que pueden almacenarse de forma segura a temperatura ambiente, o «en el estante», durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La Entrega Directa a Tienda es el proceso en la gestión de la cadena de suministro mediante el cual el producto se entrega directamente desde la planta de fabricación al minorista. |
| OU Kosher | Orthodox Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El gelato es un postre cremoso congelado elaborado con leche, crema espesa y azúcar. |
| Vacas alimentadas con pasto | Las vacas alimentadas con pasto tienen permitido pastar en praderas, donde consumen una variedad de hierbas y trébol. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de previsión sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de previsión se expresan en términos nominales. La inflación no forma parte de la fijación de precios y el precio de venta promedio (PVP) se mantiene constante a lo largo del período de previsión para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una visión holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




