
Tamaño y Participación del Mercado de Bombas Criogénicas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.10 % |
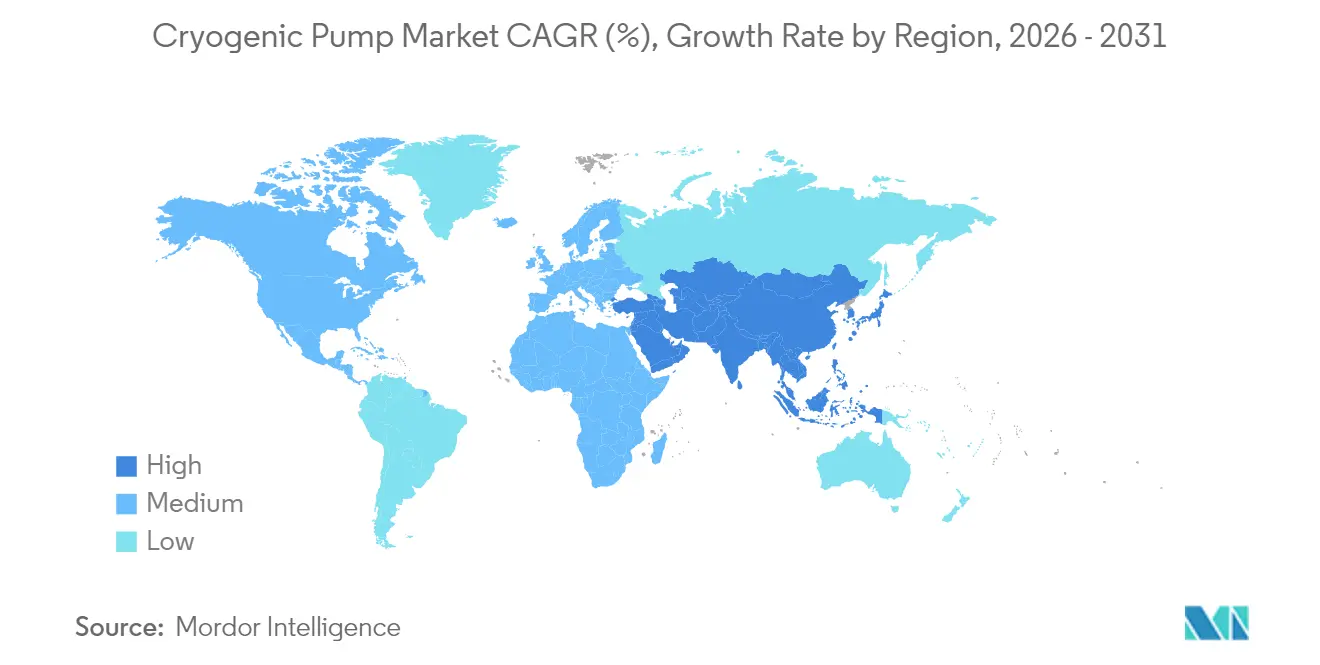
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
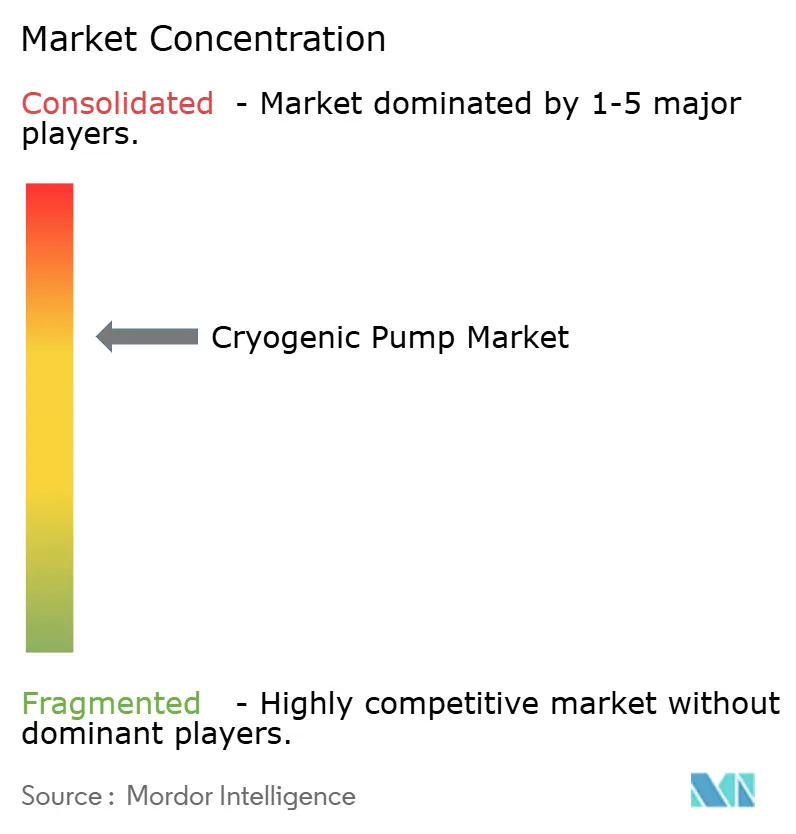
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas Criogénicas por Mordor Intelligence
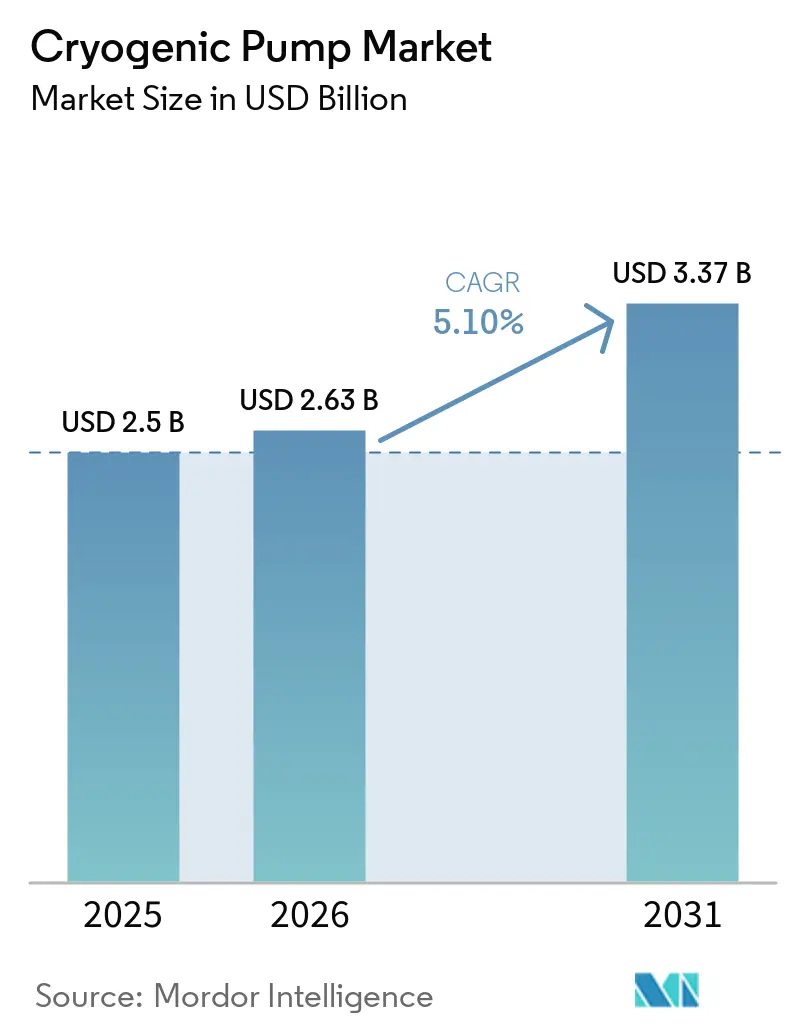
El tamaño del Mercado de Bombas Criogénicas en 2026 se estima en USD 2,63 mil millones, creciendo desde el valor de 2025 de USD 2,5 mil millones con proyecciones para 2031 que muestran USD 3,37 mil millones, creciendo a una CAGR del 5,10% durante 2026-2031.
La aceleración de la construcción de terminales de GNL, la infraestructura de la economía del hidrógeno y las aplicaciones de tecnología avanzada como la computación cuántica y los vuelos espaciales comerciales refuerzan la demanda de equipos. El creciente apoyo político a los combustibles más limpios y las mejoras tecnológicas que reducen la evaporación y aumentan la eficiencia del caudal están impulsando a los usuarios finales a reemplazar las bombas heredadas antes de sus ciclos de vida programados. Los proveedores responden con diseños de impulsores más grandes, monitorización integrada de condiciones y módulos de skid modulares posicionados para una instalación rápida en sitios de remodelación y de nueva construcción. Al mismo tiempo, las adquisiciones corporativas están concentrando la propiedad intelectual, ayudando a los proveedores globales a ofrecer paquetes completos de manejo de fluidos criogénicos en las cadenas de valor de GNL, hidrógeno líquido y gases especiales.
Conclusiones Clave del Informe
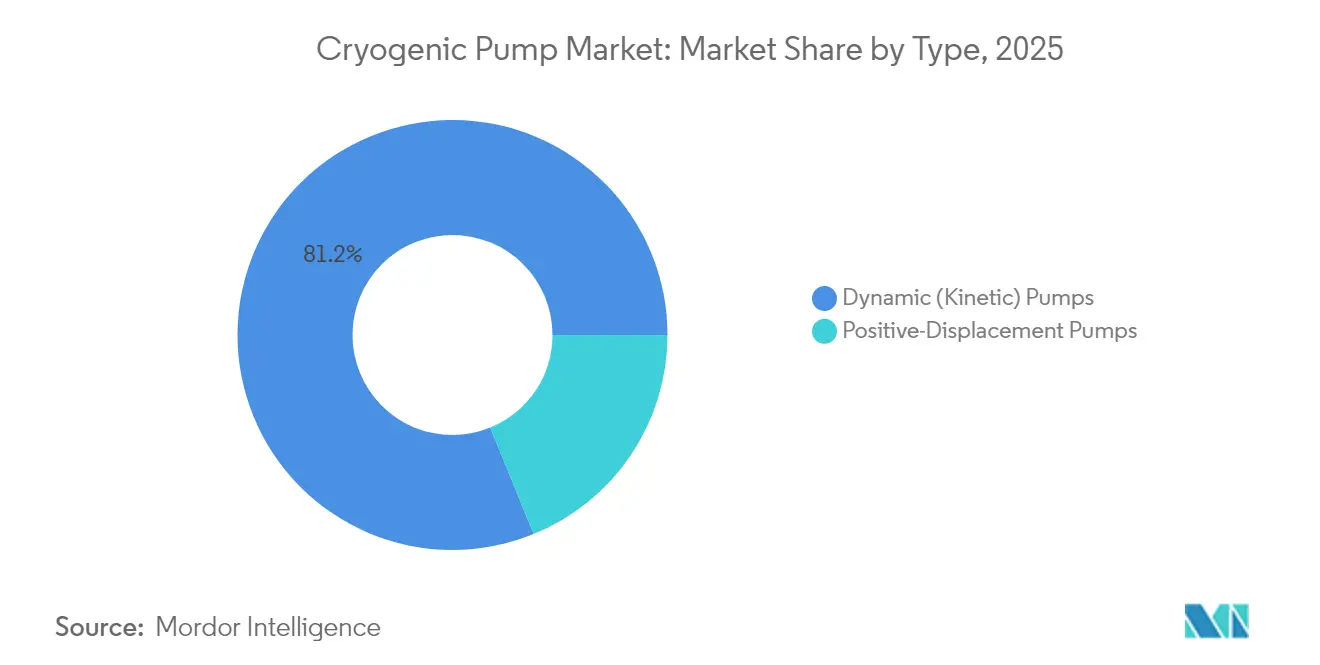
- Por tipo, los diseños dinámicos cinéticos representaron el 81,16% de la participación del mercado de bombas criogénicas en 2025, mientras que las unidades de desplazamiento positivo avanzan a una CAGR del 5,62% hasta 2031.
- Por gas criogénico, el GNL representó el 26,95% del tamaño del mercado de bombas criogénicas en 2025; se proyecta que el hidrógeno se expanda a una CAGR del 8,55% hasta 2031.
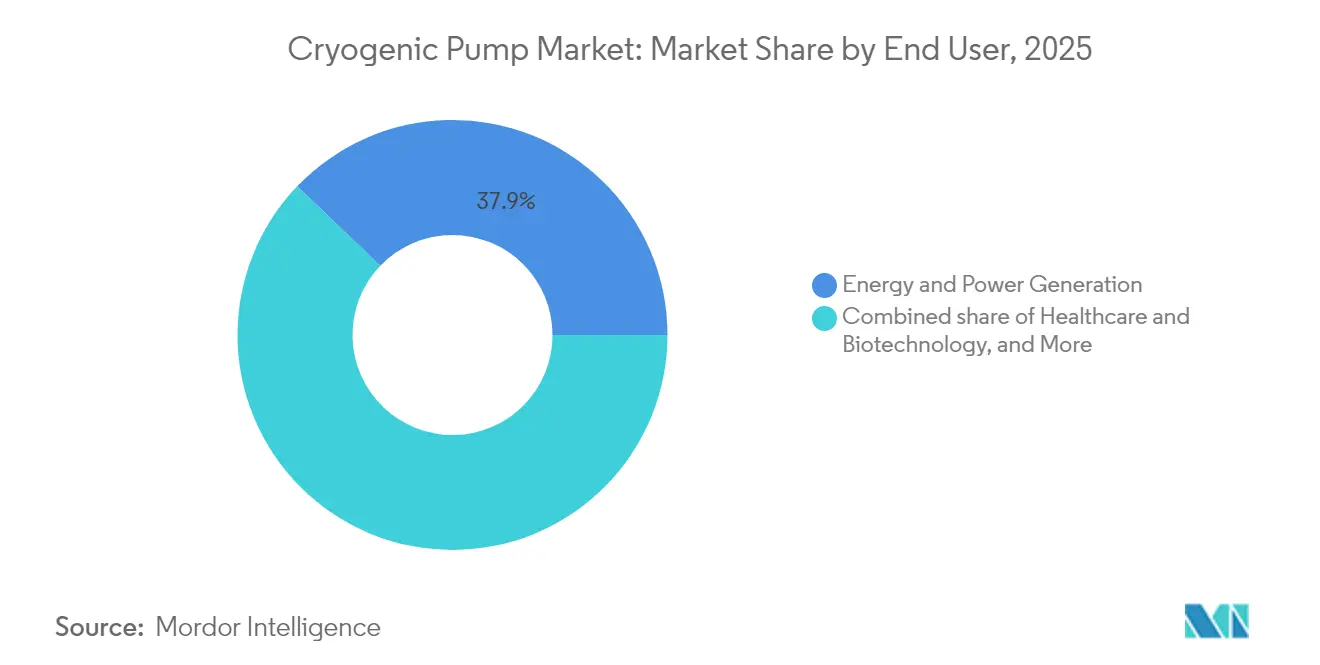
- Por usuario final, la generación de energía y electricidad lideró con una participación de ingresos del 37,85% en 2025; se prevé que la atención médica y la biotecnología crezcan a una CAGR del 6,32% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 37,92% de la participación del mercado de bombas criogénicas en 2025 y avanza a una CAGR del 5,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en las inversiones en infraestructura de GNL | 1.2% | Global, con ganancias tempranas en Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de gas industrial proveniente de la atención médica y fábricas de semiconductores | 0.9% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la UE | Corto plazo (≤ 2 años) |
| Expansión de la economía global del hidrógeno | 1.1% | Global, con concentración en la UE, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Reemplazo de unidades de separación de aire envejecidas en países de la OCDE | 0.7% | América del Norte y la UE, mercados selectivos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Bombas criogénicas para centros de datos de computación cuántica a hiperescala | 0.6% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Requisitos de manejo de propelente para lanzamiento espacial comercial | 0.5% | América del Norte, UE, India, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Inversiones en Infraestructura de GNL
Casi 290 mil millones de m³ por año de nueva capacidad de exportación de GNL está previsto que entre en funcionamiento entre 2025 y 2030, la mayor oleada en la historia de la industria. Proyectos como Plaquemines, Corpus Christi Etapa 3 y el Campo Norte Este de Qatar sustentan la demanda masiva de bombas clasificadas hasta −162 °C. En Europa, la terminal de Stade alberga dos tanques de almacenamiento de 240.000 m³ que requieren unidades centrífugas multietapa dimensionadas para una transferencia rápida de barco a tierra. Los proveedores, incluido Nikkiso, han abierto centros de servicio europeos para acortar los ciclos de revisión, mientras que los licenciantes de procesos integran variadores de velocidad variable para reducir el consumo de energía hasta en un 7%. Las acumulaciones de contratos se están consolidando bajo acuerdos de servicio a largo plazo que garantizan umbrales de disponibilidad superiores al 99% [1].
Aumento de la Demanda de Gas Industrial Proveniente de la Atención Médica y Fábricas de Semiconductores
Se prevé que la demanda de helio se duplique para 2035, impulsada por las instalaciones de resonancia magnética y las transiciones a nodos de semiconductores de 2 nm que requieren entornos de ultra alta pureza. La Ley CHIPS de los Estados Unidos canaliza USD 30 mil millones en nuevas fábricas, motivando a las empresas de ingeniería, adquisición y construcción a agrupar sistemas de suministro de nitrógeno, argón y helio con módulos de bomba criogénica llave en mano. Las bombas de diafragma de precisión garantizan una entrega sin aceite que cumple con los estándares de sala limpia ISO 14644-1 Clase 1. En Asia, las adiciones de capacidad de obleas en Taiwán, Corea del Sur y China continental están impulsando pedidos de bombas reciprocantes de alta presión que reciclan helio a 25 bar de presión de descarga, reduciendo las pérdidas de gas en un 15% en comparación con los circuitos heredados [2].
Expansión de la Economía Global del Hidrógeno
La ventaja de densidad del hidrógeno líquido sobre el gas comprimido está atrayendo a los desarrolladores de movilidad pesada y almacenamiento de energía de larga duración. La capacidad global de licuefacción alcanzó 358,9 t/día en 2024, con Estados Unidos y Canadá acaparando el 85% de la producción. Ebara de Japón está invirtiendo USD 16 mil millones en el primer centro de pruebas de bombas de LH₂ a escala completa del mundo, validando componentes a −253 °C según las normas ISO 21013-1. Al mismo tiempo, China ha emitido tres normas nacionales de LH₂ desde 2020 y ha desplegado 128 estaciones de combustible, acelerando la demanda local de bombas verticales en línea de pequeña huella que encajan en densos patios de servicio urbanos. Los centros de hidrógeno respaldados por el gobierno en los Estados Unidos destinan USD 7 mil millones para infraestructura, garantizando una oferta de varios años que reduce el riesgo del gasto de capital en bombas [3].
Reemplazo de Unidades de Separación de Aire Envejecidas en Países de la OCDE
Más del 40% de las unidades de separación de aire en Europa y América del Norte fueron comisionadas antes de 2005. Los programas de modernización como el FLEXASU de Alemania demuestran cómo paredes de tuberías más gruesas, aislamiento mejorado y bombas criogénicas adicionales pueden reducir la potencia específica en un 8%. Los mercados eléctricos de precios variables recompensan las plantas flexibles, por lo que los operadores instalan variadores de motor de dos velocidades y software de mantenimiento predictivo para desplazar la producción hacia las horas de menor consumo. La reciente inversión de Linde de EUR 100 millones en una unidad de separación de aire en China refleja este enfoque, integrando gemelos digitales que reducen el tiempo de inactividad no planificado en un 30% y prolongan el tiempo medio entre revisiones de las bombas sumergidas a 60.000 horas [4].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto CAPEX y complejidad de mantenimiento | -0.8% | Global | Corto plazo (≤ 2 años) |
| Volatilidad del precio del GNL que retrasa proyectos | -0.6% | Global, con concentración en Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Escasez en la cadena de suministro de aleaciones especiales | -0.4% | Global, con impacto agudo en América del Norte, UE | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria sobre el amoníaco como combustible marino | -0.3% | Global, con foco en las principales rutas marítimas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX y Complejidad de Mantenimiento
Un módulo de bomba criogénica sumergida puede representar entre el 4% y el 6% del costo instalado de un tren de GNL, mientras que los soldadores certificados conforme a la Sección IX de la Sociedad Americana de Ingenieros Mecánicos han exigido primas salariales superiores al 20% desde 2021. Los retrasos del proyecto Golden Pass LNG, provocados por la insolvencia del contratista, ponen de manifiesto la exposición presupuestaria. Además, las ventanas de reparación de bombas requieren herramientas especializadas que solo poseen un puñado de centros de servicio en todo el mundo, lo que extiende los intervalos de entrega. Los aranceles sobre el acero criogénico e Inconel, agravados por las tensiones geopolíticas, inflan las listas de materiales, lo que lleva a los operadores a negociar programas de inventario gestionado por el proveedor que amortiguan el riesgo de suministro.
Volatilidad del Precio del GNL que Retrasa Proyectos
El GNL spot asiático superó los USD 52/MMBtu durante los picos de 2024, frenando las decisiones de inversión final para nueva licuefacción en la Costa del Golfo de los Estados Unidos. La pausa de Europa en las aprobaciones de exportación fuera del Tratado de Libre Comercio introduce incertidumbre en la programación que socava la visibilidad de los pedidos de bombas, empujando a los posibles compradores a aplazar las adquisiciones hasta que las señales del mercado se estabilicen. Una hesitación similar afecta a los megaproyectos de Oriente Medio, donde los contratos de offtake ahora incluyen cláusulas de revisión de precios que desincentivan la movilización temprana de empresas de ingeniería, adquisición y construcción. Los fabricantes de bombas están ampliando la validez de las cotizaciones y añadiendo cláusulas de cobertura cambiaria para salvaguardar los márgenes, aunque los ciclos de reserva siguen siendo prolongados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Bombas Dinámicas Dominan Gracias a las Ventajas de EficienciaLos diseños cinéticos dinámicos, principalmente los modelos centrífugos, controlaron el 81,16% del mercado de bombas criogénicas en 2025, ya que ofrecen un alto caudal volumétrico con un número limitado de piezas móviles. Las terminales de GNL prefieren bombas de proceso criogénico con diseños centrífugos entre cojinetes, cuya arquitectura de voluta abierta minimiza los requisitos de NPSH a −162 °C. Se prevé que el segmento mantenga el liderazgo a medida que la capacidad de regasificación se acelera en Asia y Europa. La tecnología de desplazamiento positivo, por el contrario, atiende la dosificación de precisión y el servicio de hidrógeno a alta presión, donde la estabilidad del caudal supera a la capacidad. Se proyecta que estas unidades registren una CAGR del 5,62%, impulsadas por el crecimiento de las redes de distribución de hidrógeno líquido para movilidad y generación de energía distribuida.
Los modelos centrífugos integran líneas de retorno de vapor que reducen la cavitación, extendiendo los intervalos de revisión más allá de las 60.000 horas. Las variantes de flujo axial se orientan al envío de GNL de carga máxima de nivelación de picos, donde las presiones diferenciales se mantienen moderadas. Las bombas de flujo mixto ofrecen un rendimiento híbrido para unidades flotantes de almacenamiento y regasificación. Las bombas alternativas dentro de la categoría de desplazamiento positivo emplean aros de pistón sin aceite que limitan la contaminación por hidrocarburos, una métrica clave para el hidrógeno de grado para celdas de combustible. Las bombas de tornillo soportan servicio continuo en aplicaciones de argón metalúrgico, mientras que las bombas de diafragma ofrecen un flujo libre de partículas para bancos húmedos de semiconductores de 3 nm. La diversificación de los puntos de servicio garantiza que cada modalidad encuentre su nicho, manteniendo una competencia saludable entre los paradigmas de diseño. La división del segmento también sustenta los ingresos del mercado posventa, ya que las diferentes arquitecturas requieren kits de sellos y rotores de repuesto distintos, lo que refuerza el compromiso del ciclo de vida del fabricante de equipos originales con los operadores de planta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Gas Criogénico:
El Hidrógeno Emerge como Motor de CrecimientoEl GNL retuvo el 26,95% del tamaño del mercado de bombas criogénicas en 2025, respaldado por activos de licuefacción y regasificación instalados que integran bombas multietapa. Sin embargo, se proyecta que el segmento del hidrógeno se expanda a una CAGR del 8,55%, impulsado por las hojas de ruta nacionales orientadas a objetivos de cero emisiones netas. Las ventajas de densidad energética gravimétrica del hidrógeno líquido fomentan su adopción en bancos de pruebas de transporte pesado y aviación, estimulando pedidos de bombas capaces de 120 bar de descarga. Mientras tanto, el nitrógeno y el oxígeno mantienen una demanda estable para aplicaciones de siderurgia y médicas, requiriendo centrífugas sumergidas de servicio estándar.
El papel especializado pero de rápido crecimiento del helio en la computación cuántica y el escaneo por resonancia magnética impulsa la demanda de bombas especializadas de baja pérdida que resisten operaciones por debajo de 2 K. Las unidades de recuperación diseñadas con frenado regenerativo recuperan hasta el 14% de la energía del motor, demostrando las mejoras de eficiencia incorporadas en los nuevos diseños. El argón continúa sirviendo a los mercados de manufactura aditiva y soldadura de alta pureza, donde el control de contaminación supera el caudal volumétrico. En todos los tipos de gas, las ofertas de paquetes multipropósito —que combinan bomba, vaporizador y controles— permiten a los proveedores adaptar configuraciones rápidamente, alineándose con las variadas propiedades termodinámicas y las especificaciones de pureza del usuario final.
Por Usuario Final:
La Atención Médica y la Biotecnología Impulsan la InnovaciónLa generación de energía y electricidad concentró el 37,85% del tamaño del mercado de bombas criogénicas en 2025, reflejando los flujos comerciales de GNL arraigados y el consumo de gas industrial en refinerías y plantas siderúrgicas integradas. Sin embargo, la atención médica y la biotecnología son los segmentos de más rápido crecimiento, con una CAGR del 6,32% hasta 2031. La expansión de la flota de resonancia magnética, el despliegue de terapia de protones y los dispositivos de crioblación se están proliferando, requiriendo bombas que mantengan un suministro constante de helio o nitrógeno con vibración mínima para proteger la resolución de imagen. Los proveedores de equipos están colaborando con los fabricantes de equipos originales de dispositivos médicos para integrar bombas compactas en circuitos de enfriamiento llave en mano que se adaptan a la infraestructura hospitalaria.
Los conglomerados petroquímicos continúan desplegando bombas de oxígeno y nitrógeno para el craqueo oxidativo y el blanketing inerte, aunque el crecimiento es moderado. Los sitios metalúrgicos, en particular las plantas de hierro de reducción directa, demandan oxígeno impulsado por bombas criogénicas para alcanzar la estequiometría del reactor, apoyando la conversión hacia una siderurgia más ecológica. Las fábricas de electrónica dependen del argón y el nitrógeno para la litografía, y aquí las bombas de diafragma herméticas aseguran que ninguna contaminación por aceite comprometa el rendimiento de obleas. Los complejos de lanzamiento aeroespacial y los bancos de pruebas de propulsión se destacan en la base de clientes, abasteciendo de bombas de gran diámetro de LH₂ y LOX certificadas según los códigos de tuberías ASME B31.3 para una fiabilidad rigurosa. La diversificación entre segmentos amortigua a los proveedores de la ciclicidad en cualquier uso final único, reforzando la resiliencia en el mercado más amplio de bombas criogénicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Bombas Criogénicas de Asia Pacífico
Asia Pacífico lideró el mercado de bombas criogénicas en 2025 con una participación de ingresos del 37,92%, impulsada por los 27 terminales de GNL en curso de China y el agresivo despliegue de estaciones de hidrógeno. Se proyecta que el CAGR regional alcanzará el 5,38% hasta 2031, a medida que India, Japón y Corea del Sur aceleran las importaciones de combustibles limpios y la capacidad de semiconductores. Los fabricantes de equipos originales locales están ampliando el ensamblaje local para reducir los costos logísticos, mientras que las multinacionales otorgan licencias de propiedad intelectual a socios de empresas conjuntas para cumplir con las normas de adquisición. El terminal Tangshan II de China, con un almacenamiento de 584,4 bcf, ejemplifica los enormes puntos de demanda que impulsan la necesidad de bombas multietapa. Simultáneamente, el centro de GNL a pequeña escala de Xi'an añade 1.400 ktpa de licuefacción, impulsando los pedidos de bombas montadas en bastidor desplegables en parques industriales remotos.
Mercado de Bombas Criogénicas de América del Norte
América del Norte mantiene un sólido impulso respaldado por una base de exportación de GNL de 11,4 Bcf/d, con previsión de alcanzar los 24,4 Bcf/d para 2028. El liderazgo en hidrógeno líquido, con 15 instalaciones que producen 326 t/día, posiciona a la región como incubadora tecnológica. Los proveedores estadounidenses aprovechan la proximidad a los principales contratistas aeroespaciales y las subvenciones para centros de hidrógeno, integrando análisis avanzados de diagnóstico de vibraciones en sus ofertas de bombas. Los corredores emergentes de hidrógeno líquido de Canadá conectan Prince Rupert con las flotas de camiones del interior, impulsando la demanda de bombas de escala media optimizadas para la descarga de remolques. La expansión de gases industriales de México en los clústeres aeroespaciales amplía aún más las oportunidades regionales.
Mercado de Bombas Criogénicas de EMEA y América del Sur
Europa está pivotando hacia la infraestructura de importación para contrarrestar el déficit de gas ruso. El terminal de Stade en Alemania integra bombas de carga base preparadas para amoníaco, garantizando la adaptabilidad ante la transición energética. Los astilleros escandinavos están probando el abastecimiento de combustible de hidrógeno líquido, lo que requiere módulos de bombas portátiles con acoplamientos de desconexión rápida. Los exportadores de Oriente Medio continúan aprovechando el gas de alimentación con ventaja de costos, pero las nuevas plantas de hidrógeno azul en Arabia Saudita y los Emiratos Árabes Unidos están incorporando cadenas logísticas de hidrógeno líquido que requieren bombas de temperatura ultrabajas. África y América del Sur siguen siendo mercados incipientes, aunque avanzan en el GNL a pequeña escala para la generación de energía fuera de la red, sentando las bases para una demanda incremental de bombas.
Panorama regulatorio
El diseño, la instalación y el cumplimiento del transporte de bombas criogénicas se rigen por una combinación de normas internacionales y códigos de seguridad específicos de cada jurisdicción. Los pilares clave incluyen la norma ISO 24490:2025 para bombas centrífugas en servicio criogénico y la serie ISO 21013 para accesorios de alivio de presión, incluida la ISO 21013-1:2021+A1:2024 para dispositivos recerrables y la ISO 21013-2:2025 para dispositivos no recerrables, que se referencian en las normas de interfaz de skids y tanques.
Para ubicaciones peligrosas y fluidos de alta consecuencia, los operadores y las EPC alinean las instalaciones de bombas con códigos y directivas como NFPA 2, NFPA 55, NFPA 59A y la Directiva ATEX 2014/34/UE, en consonancia con la guía EIGA Doc 244/23 para bombas criogénicas alternativas utilizadas en servicio de hidrógeno y GNL. En Estados Unidos, los requisitos relacionados con el transporte bajo la norma 49 CFR 178.338-17 abarcan la protección de las bombas criogénicas de tanques de carga e incluyen consideraciones sobre el tratamiento de materiales, por ejemplo, requisitos de anodizado vinculados a la norma ASTM B 580 para piezas de aluminio. Las normas de eficiencia más amplias del 10 CFR Part 431 Subpart Y también pueden influir en los marcos de adquisición, incluso cuando el equipo específico criogénico no está cubierto por los procedimientos de prueba estándar de bombas de agua.
Panorama Competitivo
La industria exhibe una concentración moderada debido a las altas barreras técnicas y los largos ciclos de calificación. Nikkiso controla aproximadamente el 50% de la participación en determinados nichos de entrega de GNL, capitalizando diseños de inductor espiral patentados que suprimen la cavitación bajo alto caudal. La fusión de acciones completa de 2025 entre Chart Industries y Flowserve crea una entidad de USD 19 mil millones con el 42% de las ventas provenientes de servicios posventa, señalando un giro hacia modelos de ingresos por ciclo de vida que fidelizan a los clientes. La adquisición de EUR 200 millones de Fives Energy Cryogenics por parte de Alfa Laval amplía su paquete de transferencia de calor más bomba, mientras que la división PSG de Dover integra Cryogenic Machinery Corp. para profundizar la capacidad de bombas centrífugas.
Los competidores se diferencian a través de la metalurgia, los gemelos digitales y la ingeniería de módulos de skid empaquetados. El centro de pruebas de LH₂ de USD 16 mil millones de Ebara valida componentes para 10.000 horas de servicio a −253 °C, otorgando una ventaja de primer movedor. Flowserve aprovecha los centros de servicio globales que acortan los ciclos de revisión a menos de 14 días, una ventaja competitiva donde el tiempo de inactividad es punitivo. Las empresas emergentes apuntan a los espacios en blanco en la computación cuántica, ofreciendo micro-bombas de levitación magnética adaptadas para refrigeradores de dilución. El énfasis estratégico está pasando de las ventas de componentes a soluciones de plataforma que acoplan bombas con vaporizadores, controles y análisis predictivos, fomentando relaciones más sólidas con los clientes e ingresos recurrentes.
Líderes de la Industria de Bombas Criogénicas
-
Nikkiso Co., Ltd.
-
Ebara Corporation
-
Flowserve Corporation
-
Cryostar SAS
-
Sumitomo Heavy Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas Criogénicas Empresas cubiertas en este informe
- Nikkiso Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Sumitomo Heavy Industries, Ltd.
- Cryostar SAS
- Weir Group PLC
- Fives Group
- KSB SE & Co. KGaA
- Beijing Long March Tianmin Hi-Tech
- PHPK Technologies
- Atlas Copco (Leybold)
- Dover (PSG & Cryo-Mach)
- Chart Industries
- Ruhrpumpen Group
- Technex Ltd.
- Shinko NSE
- Cryomec AG
- CYY Energy
- Zhejiang Sanhuan Hi-Tech
- Barber-Nichols
- Trillium Flow Technologies
Oportunidades de mercado y perspectivas futuras
La comercialización de la cadena de suministro de LH2 está abriendo espacio para paquetes especializados de bombas y manejo de gas de evaporación. En abril de 2026, Ebara Elliott Energy informó un pedido de Kawasaki Heavy Industries para bombas de refuerzo de hidrógeno líquido y un soplador de gas de retorno de hidrógeno criogénico para el proyecto Liquefied Hydrogen Supply Chain Commercialization Demonstration, lo que destaca la demanda a corto plazo de un rendimiento validado a temperaturas ultrabajas. La misma línea de desarrollo respalda inversiones de calificación, incluido el centro de pruebas comerciales a gran escala y desarrollo de bombas de LH2 de Ebara Corporation en la ciudad de Futtsu, prefectura de Chiba, cuya finalización está programada para el verano de 2026.
En el manejo de GNL y combustibles limpios adyacentes, los compradores están ampliando las adquisiciones en torno a la modularización, la facilidad de mantenimiento y las plataformas multifluido. El contrato de Nikkiso de abril de 2026 para suministrar 29 bombas criogénicas de motor sumergido para la terminal de GNL Hanseatic Energy Hub en Stade, Alemania, señala la continua actividad de construcción de terminales en Europa, mientras que nuevas direcciones de producto como el SMP 34 de Nikkiso (anunciado en julio de 2026) buscan ampliar la versatilidad de la plataforma en GNL y otros fluidos. El GNL a pequeña escala y el bunkering marítimo también abren espacios en blanco para arquitecturas de bombas sumergidas removibles, respaldados por la demostración en vivo de Vanzetti Engineering en junio de 2026 de su serie de bombas criogénicas sumergidas removibles ESK-IMO para GNL a pequeña escala y bunkering marítimo, que apunta a un despliegue más rápido y un mayor tiempo de actividad en sitios distribuidos.
Desarrollos recientes de la industria en Mercado de Bombas Criogénicas
- Julio de 2026: Nikkiso Clean Energy & Industrial Gases Group lanzó el SMP 34, una bomba de motor sumergido de próxima generación diseñada para manejar múltiples fluidos criogénicos, incluidos hidrógeno líquido, GNL, amoníaco y nitrógeno. Posicionar una plataforma en varios puntos de servicio criogénico favorece la estandarización para las EPC y los operadores, al tiempo que amplía la base instalada abordable para el servicio y los repuestos de los OEM.
- Julio de 2025: Alfa Laval finalizó la adquisición de Fives Energy Cryogenics por 200 millones de EUR. El acuerdo reforzó las ofertas criogénicas empaquetadas que combinan conjuntos de equipos complementarios en torno al manejo de la cadena de frío, lo que ha influido en la dinámica competitiva de los skids empaquetados para proyectos de GNL y gases industriales.
- Julio de 2024: Flowserve adquirió propiedad intelectual y desarrollo de I+D en curso relacionado con la tecnología, los sistemas y el empaquetado de bombas sumergidas criogénicas de GNL de NexGen Cryogenic Solutions, Inc. La adquisición acelera el acceso de Flowserve al conocimiento técnico de bombas sumergidas de GNL y amplía su capacidad para suministrar sistemas de bombeo criogénico integrados a través de su presencia global de servicios existente. También permite a Flowserve escalar el despliegue de soluciones de bombeo modulares y llave en mano en terminales de GNL y aplicaciones de bunkering marítimo, ampliando su alcance en empaquetados criogénicos de GNL en múltiples regiones.
Mercado de Bombas Criogénicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por bombas criogénicas que mueven, presurizan o transfieren gases licuados a temperaturas muy bajas, en usos industriales y médicos, contabilizados en el punto de venta del equipo.
Exclusiones del alcance: Se excluyen las bombas industriales de uso general que no están diseñadas para servicio criogénico, así como el valor de los servicios de construcción e ingeniería, procura y construcción (EPC) aguas abajo vinculados a las instalaciones.
Descripción General de la Segmentación
- Por Tipo
- Bombas Dinámicas (Cinéticas)
- Centrífuga
- Flujo Axial
- Flujo Mixto
- Bombas de Desplazamiento Positivo
- Reciprocante
- Tornillo
- Diafragma
- Bombas Dinámicas (Cinéticas)
- Por Gas Criogénico
- Nitrógeno
- Oxígeno
- Argón
- GNL
- Hidrógeno
- Helio
- Por Usuario Final
- Generación de Energía y Electricidad
- Productos Químicos y Petroquímicos
- Atención Médica y Biotecnología
- Metalurgia y Procesamiento de Metales
- Semiconductores y Electrónica
- Servicios Aeroespaciales y de Lanzamiento Espacial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con investigación documental para delimitar el mercado, las configuraciones típicas de bombas y el conjunto de demanda por gas criogénico y uso final. Se utilizaron fuentes públicas y oficiales para establecer los niveles de actividad y la dirección del cambio, incluyendo las estadísticas energéticas de la EIA de EE. UU., los datos de materiales del Servicio Geológico de EE. UU., las estadísticas comerciales de UN Comtrade, los informes energéticos de la AIE, y los materiales de referencia de la NOAA/NIST para el manejo criogénico, además de bases de datos de patentes que indican el enfoque tecnológico.
A continuación, traducimos estas señales en insumos de dimensionamiento mediante el mapeo de indicadores de producción y consumo de líquidos criogénicos, anuncios de proyectos de GNL y gas industrial, y patrones de inversión de capital en energía, productos químicos, atención médica, metales, electrónica y aeroespacial. También revisamos presentaciones de empresas, presentaciones para inversores, catálogos de productos y cobertura de prensa de reputación para comprender las combinaciones de productos y los ciclos de reemplazo, y luego complementamos las brechas con suscripciones de pago enfocadas en finanzas e inteligencia empresarial, noticias y datos financieros, registros de patentes y seguimiento de importaciones y exportaciones a nivel de envíos donde fue pertinente. Las fuentes de investigación documental aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias para la recopilación, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos que son difíciles de observar en los datos públicos, especialmente las bandas de precios típicas, los plazos de entrega de pedidos y cómo se divide la demanda entre GNL, gases industriales y usos especializados. Hablamos con fabricantes de bombas, proveedores de componentes, distribuidores, compradores vinculados a EPC y usuarios finales, y la cobertura se equilibró entre APAC, EMEA y las Américas para que la utilización regional y el calendario de proyectos pudieran verificarse con respecto a sus ciclos de planificación reportados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 15% | APAC: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 36% | EMEA: 29% |
| Actores menores: 15% | Gerentes: 49% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que las necesidades de producción, distribución y manejo de los principales gases criogénicos se traducen en demanda de equipos, y luego se filtran según la intensidad de aplicación por uso final. En la práctica, el modelo se ancla en indicadores como las adiciones de licuefacción y regasificación de GNL, la construcción de plantas de gas industrial, los patrones de uso de oxígeno líquido en atención médica y la expansión de capacidad en electrónica y metalurgia, que se convierten en demanda de bombas utilizando supuestos de adopción y reemplazo.
Para mantener los resultados realistas, corroboramos los totales con verificaciones ascendentes selectivas, incluyendo rangos de precio de venta promedio (ASP) muestreados por tipo de bomba, retroalimentación del canal sobre volúmenes de envío anuales y estimaciones de mezcla del lado del proveedor entre diseños centrífugos, alternativos, de tornillo y de diafragma. Otras variables de trabajo incluyen los ciclos de servicio típicos de las bombas, los intervalos de servicio y reemplazo, la intensidad de acero inoxidable o aleación especial para el servicio criogénico, y la proporción de la demanda vinculada a nuevos proyectos frente a reemplazos impulsados por mantenimiento. Cuando la visibilidad ascendente es incompleta, las brechas se manejan aplicando rangos conservadores de las entrevistas y luego ajustándolos mediante recuentos de proyectos regionales y la dirección de los flujos comerciales.
Para el pronóstico, se utiliza el análisis de escenarios para que la demanda pueda flexibilizarse con el calendario de proyectos de GNL, los ciclos de inversión en hidrógeno y helio, y los cambios en la producción industrial, tras lo cual los supuestos se alinean con lo que los encuestados primarios describieron como caso base. El pronóstico final se revisa entonces para verificar su coherencia con señales macroeconómicas como las tendencias de inversión de capital en energía y la dirección de la producción industrial regional.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican en varios pasos para detectar errores evidentes de doble conteo o de calendario de manera temprana. Comparamos los totales del modelo con señales independientes, como las carteras de proyectos regionales, los movimientos comerciales de las categorías de bombas criogénicas y el gasto implícito por tipo de instalación, y luego investigamos cualquier desviación pronunciada antes de la aprobación.
Un segundo analista completa la revisión de la lógica de los insumos, las verificaciones matemáticas y el movimiento interanual, seguido de recontactos selectivos si un supuesto clave se mueve fuera de los rangos esperados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican las perspectivas, como retrasos importantes en proyectos energéticos o cambios repentinos en los planes de capacidad de gas industrial. Antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Bombas Criogénicas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para bombas criogénicas pueden variar porque diferentes estudios no siempre contabilizan los mismos tipos de bombas, gases o conjuntos de demanda de usuarios finales, y el año utilizado para la conversión de divisas también puede modificar el total. La tabla ayuda a mostrar cuánta dispersión puede aparecer incluso cuando múltiples estudios describen la misma industria en términos generales.
Los principales factores de brecha en este mercado suelen provenir de las elecciones de alcance que o bien incorporan equipos criogénicos más amplios, o bien se centran estrictamente en un único uso como la transferencia de GNL, y luego aplican una curva de precios diferente para las unidades centrífugas frente a las de desplazamiento positivo. La tabla de referencia muestra un valor de año en curso más ajustado porque, en el modelo de Mordor Intelligence, solo se contabilizan las bombas de servicio criogénico en los gases y usuarios finales definidos, y los elementos adyacentes como tanques, vaporizadores y bastidores de sistema completo no se añaden a los ingresos del equipo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,63 mil millones de USD (2026) | |
| Editor de Investigación Industrial A | 2,88 mil millones de USD (2025) | Utiliza un año base diferente y frecuentemente combina una demanda de bombeo vinculada a equipos criogénicos y de vacío más amplios, lo que puede elevar los totales cuando se comparan en una base de un solo año. |
| Editor de Investigación Industrial B | 2,43 mil millones de USD (2025) | Tiende a aplicar supuestos de ASP y reemplazo más conservadores, y puede subestimar la demanda de reemplazo de gas industrial menor y de atención médica debido a verificaciones de canal limitadas. |
En conjunto, las diferencias se remontan en gran medida a qué se incluye como ingresos de bombas, cómo se promedia el precio entre los tipos de bombas y cómo se trata el calendario de proyectos. Nuestro enfoque se mantiene rastreable a indicadores de demanda claros como la actividad de GNL y gas industrial, con verificaciones cruzadas de precios basados en entrevistas y verificaciones de realidad de volumen, para que los usuarios puedan replicar la lógica y comprender cada supuesto.
Preguntas Clave Respondidas en el Informe
¿Cuál será el valor del mercado de bombas criogénicas para 2031?
Se proyecta que el tamaño del mercado de bombas criogénicas alcance USD 3,37 mil millones para 2031, creciendo a una CAGR del 5,10%.
¿Qué región está creciendo más rápido en el mercado de bombas criogénicas?
Asia-Pacífico ostenta la mayor participación del 37,92% y también es la región de más rápido crecimiento con una CAGR del 5,38%.
¿Por qué son importantes las bombas criogénicas para la economía del hidrógeno?
El hidrógeno líquido debe transportarse a −253 °C, y las bombas criogénicas especializadas permiten una transferencia segura y eficiente a las altas presiones requeridas para aplicaciones de movilidad e industriales.
¿Qué tipo de bomba domina el servicio de GNL?
Las bombas centrífugas dinámicas dominan gracias a su alta capacidad de caudal y bajo mantenimiento, asegurando el 81,16% de la participación total del mercado en 2025.
¿Cómo influye la atención médica en la demanda de bombas criogénicas?
La expansión de las instalaciones de resonancia magnética y los centros de terapia de protones impulsa el segmento de atención médica y biotecnología, que se espera que crezca a una CAGR del 6,32% hasta 2031.
¿Qué impacto tendrá la fusión entre Chart Industries y Flowserve en el mercado?
La fusión de USD 19 mil millones crea un proveedor de línea completa con una amplia cobertura de servicios, lo que probablemente intensificará la competencia y acelerará la integración tecnológica en todas las líneas de productos.