
Tamaño y Participación del Mercado de Bombas
Análisis del Mercado de Bombas por Mordor Intelligence
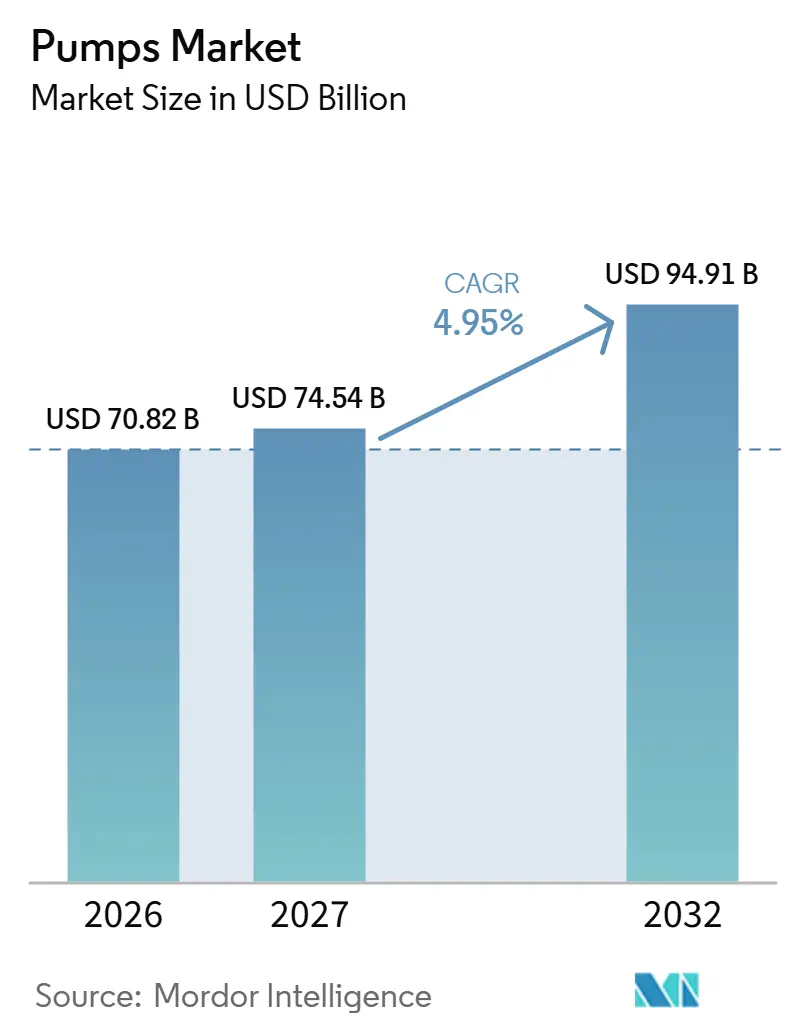
Se proyecta que el tamaño del mercado de bombas se expanda desde 70,82 mil millones de USD en 2026 y 74,54 mil millones de USD en 2027 hasta 94,91 mil millones de USD para 2032, registrando un CAGR del 4,95% entre 2027 y 2032.
La construcción de plantas de desalinización en India vincula la capacidad de tratamiento con las necesidades de transmisión, sosteniendo la demanda a lo largo de la ruta de distribución de agua. Las normas de reutilización y la expansión de la energía de distrito añaden funciones de ingeniería, mientras que el riego solar crea oportunidades para convertir instalaciones existentes. Los proveedores pueden diferenciarse mediante la integración hidráulica, la tecnología de contención y el servicio local, más allá del equipamiento en sí. Los costos de aleaciones y la competencia de precios bajos limitan la captura de valor, favoreciendo las ofertas específicas por aplicación que resuelven un problema operativo definido para compradores de servicios públicos e industriales.
Conclusiones Clave del Informe
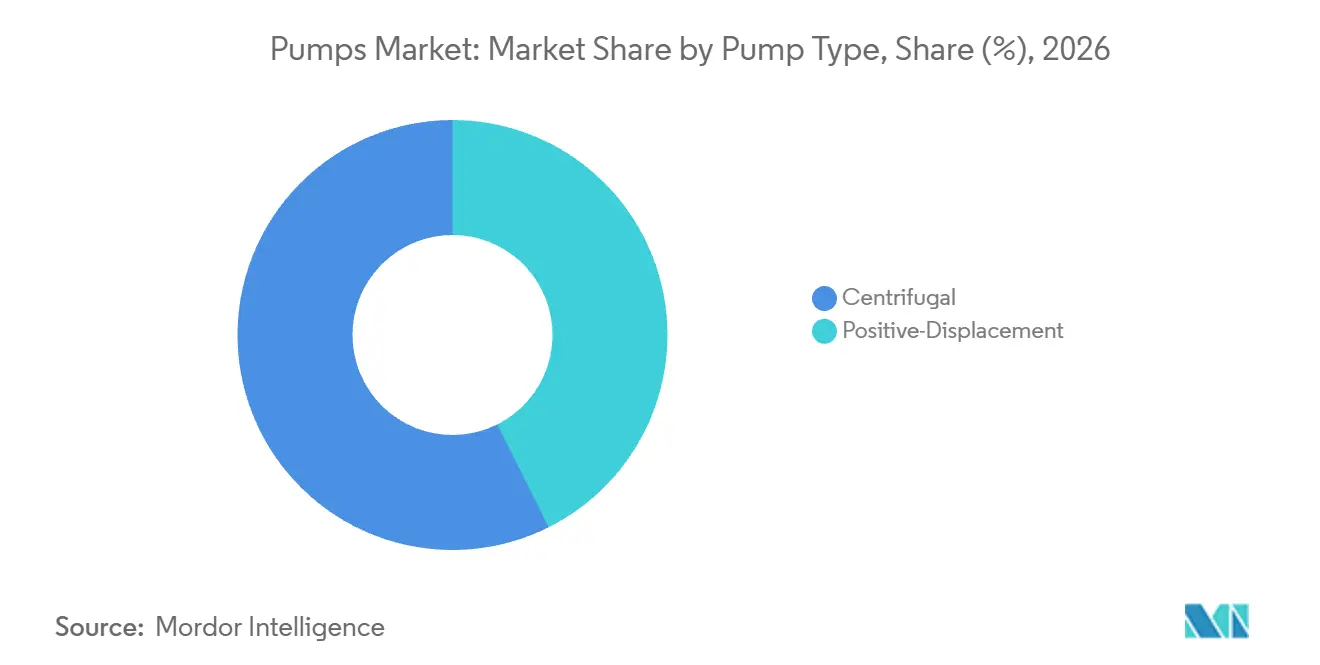
- Por tipo de bomba, las bombas centrífugas lideraron con una participación del 57,38% del mercado de bombas en 2026 y se prevé que sean el segmento de mayor crecimiento con un CAGR del 5,75% entre 2027 y 2032.
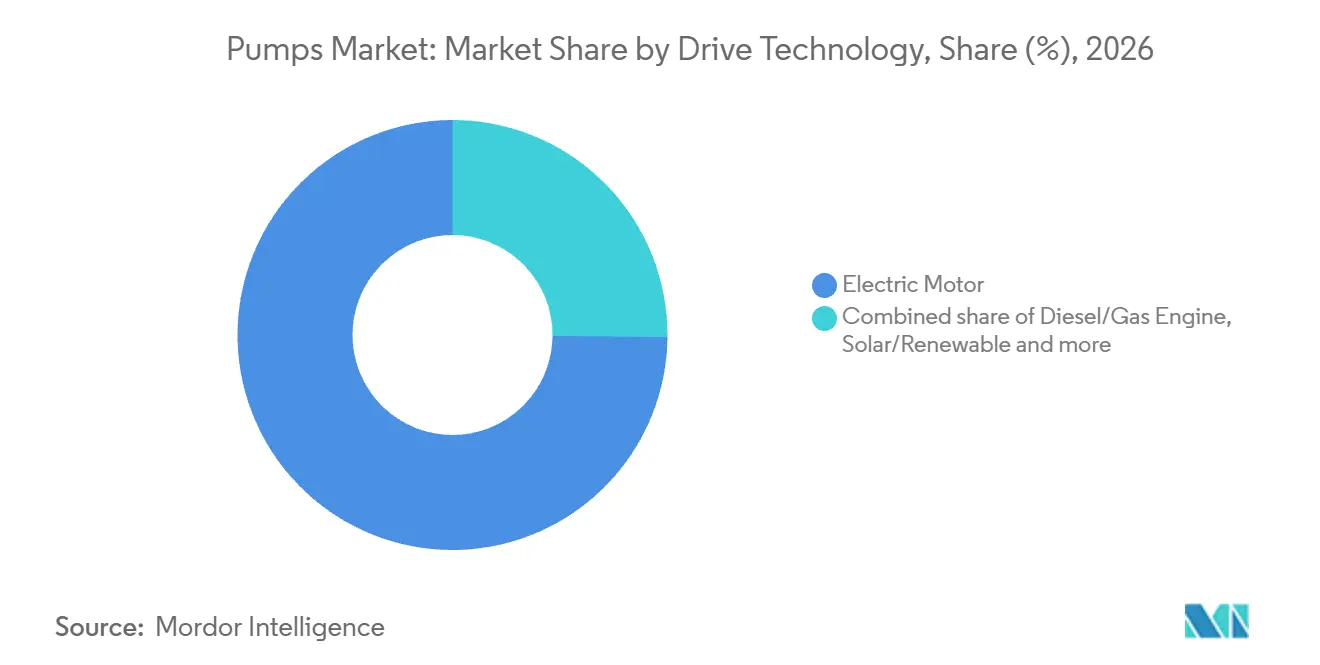
- Los accionamientos por motor eléctrico lideraron la tecnología de accionamiento con una participación del 74,84% del tamaño del mercado de bombas en 2026, mientras que se prevé que las bombas solares/renovables sean las de mayor crecimiento con un CAGR del 9% entre 2027 y 2032.
- Entre las posiciones de instalación, las bombas de superficie lideraron con el 57,14% de los ingresos en 2026, mientras que se prevé que las bombas sumergibles sean el segmento de mayor crecimiento con un CAGR del 8% entre 2027 y 2032.
- La aplicación de agua y aguas residuales lideró con el 52,39% de los ingresos en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 5,55% entre 2027 y 2032.
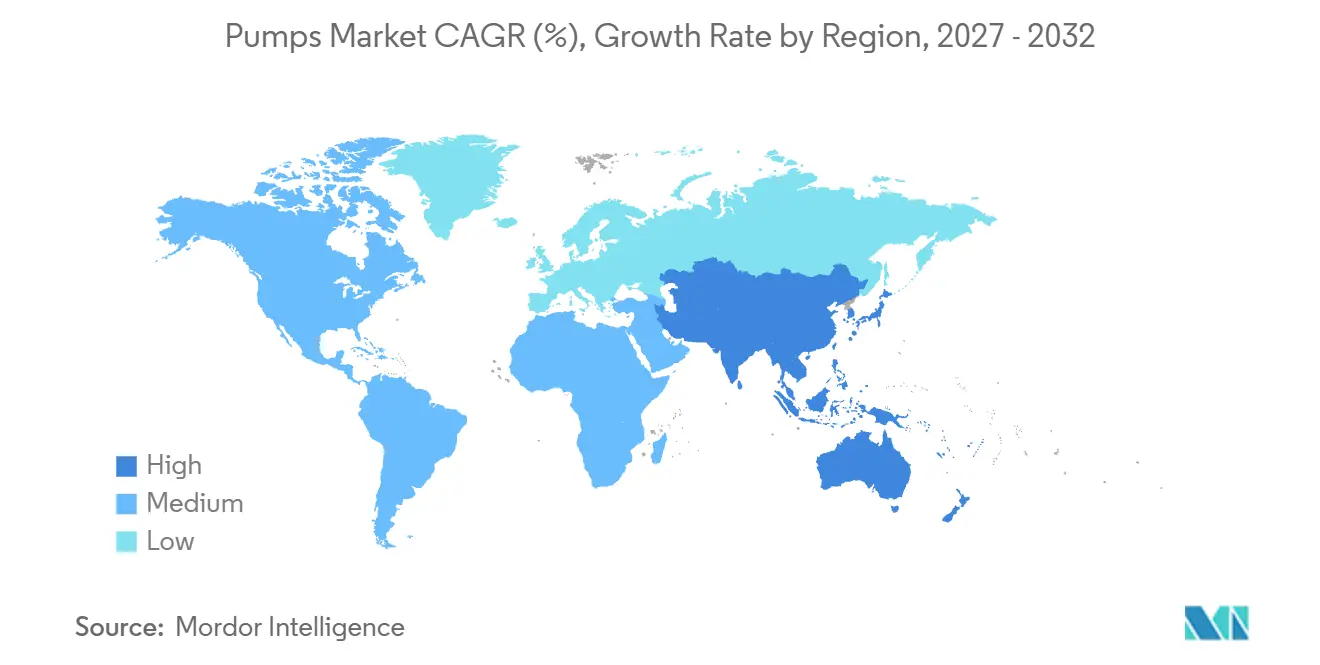
- Por geografías, Asia-Pacífico lideró con el 53,49% de los ingresos en 2026 y se prevé que crezca más rápido con un CAGR del 5,4% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente CAPEX en Proyectos de Desalinización en MENA y APAC | +2.2% | Arabia Saudita e India | Mediano plazo (2-4 años) |
| Estrictas Regulaciones de Reutilización de Aguas Residuales en Europa y América del Norte | +1.8% | Unión Europea y Colorado | Mediano plazo (2-4 años) |
| Rápida Expansión de Proyectos de Petróleo y Gas en Aguas Profundas y Esquisto en el Golfo de EE. UU. y Brasil | +1.3% | Golfo de EE. UU., Cuenca Pérmica y Brasil | Corto plazo (≤ 2 años) |
| Auge de Instalaciones de Refrigeración y Calefacción de Distrito en los Países Nórdicos y Oriente Medio | +1% | Suecia y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Electrificación del Riego Agrícola (Bombas Solares) en India y África | +0.6% | Regiones agrícolas de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente CAPEX en Proyectos de Desalinización en MENA y Asia-Pacífico
La inversión en desalinización genera una demanda vinculada de equipos de tratamiento y la infraestructura que transporta el agua resultante a los usuarios. En marzo de 2025, el Banco Asiático de Inversión en Infraestructura (BAII) aprobó 300 millones de USD en financiamiento no soberano para contribuir parcialmente a la reconstrucción de las instalaciones Jubail 1 y Khobar 2 de Arabia Saudita.[1] La construcción de las 2 plantas sauditas y las instalaciones asociadas está completa, lo que convierte las reconstrucciones en evidencia del capital ya comprometido. El acuerdo de préstamo de la Agencia de Cooperación Internacional del Japón de marzo de 2025 para Chennai cubrió una nueva planta de desalinización y estaciones de bombeo relacionadas, un embalse y tuberías de transmisión. En septiembre de 2026, la planta de Perur, cerca de Nemmeli, estaba en construcción, con puesta en marcha prevista para octubre de 2027. El proyecto firmado de Chennai amplía la oportunidad de equipamiento hacia la transmisión de agua, mientras que el calendario de construcción de Perur proporciona un horizonte de inversión en desalinización más prolongado.
Estrictas Regulaciones de Reutilización de Aguas Residuales en Europa y América del Norte
La regulación de reutilización convierte la selección de bombas en parte de una configuración de tratamiento y distribución autorizada. Desde el 26 de junio de 2023, las normas de la Unión Europea han sometido la producción y el suministro de agua regenerada para riego agrícola a un régimen de autorización. Los operadores de instalaciones de regeneración deben garantizar que el agua regenerada para riego agrícola cumpla los requisitos mínimos de calidad en el punto de cumplimiento.[2] La norma de reutilización potable directa de Colorado, vigente desde el 14 de enero de 2023, exigía a los proveedores de agua obtener la aprobación escrita previa del Departamento antes de iniciar el proceso. Su proceso de aprobación requería una solicitud, una evaluación de capacidad y planos y especificaciones de construcción, vinculando las propuestas de equipamiento a una configuración de reutilización definida. Para los proyectos de reutilización que avanzan, la aprobación de las especificaciones de construcción ofrece a los proveedores una oportunidad temprana para establecer los requisitos de bombeo para la ruta de tratamiento autorizada.
Rápida Expansión de Proyectos de Petróleo y Gas en Esquisto y Aguas Profundas en el Golfo de EE. UU. y Brasil
El crecimiento de la producción en alta mar y el inicio de nuevas plataformas amplían la base operativa relevante para los proveedores de bombas industriales. La producción de petróleo crudo en el Golfo de América de la Federación aumentó un 10% en el primer semestre de 2026 respecto al primer semestre de 2025. Petrobras puso en operación las plataformas Almirante Tamandaré y Alexandre de Gusmão en la zona presal de la Cuenca de Santos de Brasil en 2025. La producción de petróleo presal de Brasil promedió 3 millones de barriles por día en 2025, aproximadamente el 80% de la producción nacional de petróleo, según informó la Agencia Nacional del Petróleo, Gas Natural y Biocombustibles. Las nuevas plataformas brasileñas ingresan, por tanto, a una región presal que ya domina la producción nacional de petróleo, concentrando la oportunidad en alta mar en una base productora consolidada.
Creciente Instalación de Sistemas de Refrigeración y Calefacción Urbana en los Países Nórdicos y Oriente Medio
La demanda de energía de distrito ofrece a los proveedores de bombas 2 rutas comerciales: atender a los edificios conectados y preparar equipos para la expansión contratada. Stockholm Exergi reportó 70,1 GWh de nuevas ventas de calefacción de distrito y 7,6 GWh de nuevas ventas de refrigeración de distrito en Estocolmo en 2025. Empower firmó 186 nuevos contratos de refrigeración de distrito en Dubái en 2025. Sus servicios de refrigeración de distrito alcanzaron 1.747 edificios ese año, un 7% más que en 2024. Estas cifras apuntan tanto a funciones de red en operación como a una cartera contractual, que puede requerir diferentes calendarios de entrega de equipos. La capacidad contratada de Empower aumentó un 11% de 2024 a aproximadamente 2 millones de toneladas de refrigeración en 2025, pero se trataba de capacidad contratada y no conectada, por lo que la demanda de instalación de bombas se materializa a medida que esas cargas se conectan.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Níquel y el Acero Inoxidable que Incrementa el Costo de los Materiales | -0.8% | Europa y las Américas | Corto plazo (≤ 2 años) |
| Proliferación de Fabricantes Chinos de Bajo Costo que Comprimen los Márgenes | -0.6% | Regiones industriales de China | Mediano plazo (2-4 años) |
| Reducción de la Cartera de Proyectos de Energía Térmica de Carbón en la OCDE que Limita las Bombas de Circulación | -0.3% | Turquía y Australia | Largo plazo (≥ 4 años) |
| Largos Ciclos de Reposición Municipal que Limitan las Ventas Anuales | -0.2% | Áreas de servicio municipal de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Níquel y el Acero Inoxidable que Inflan el Costo de los Materiales
Las variaciones en el precio de las aleaciones exponen a los fabricantes de bombas a cambios en el costo de los insumos de acero inoxidable de grado específico. El productor de acero voestalpine AG reportó precios estables del níquel durante los primeros 3 trimestres del año comercial 2025/26, seguidos de un aumento de aproximadamente el 20% a finales de 2025 tras el anuncio de Indonesia de recortes de producción planificados. El precio de referencia del níquel había retrocedido por debajo de ese máximo para marzo de 2026. Outokumpu utiliza recargos de aleación específicos por producto para trasladar los cambios de costo a los precios del acero inoxidable, con períodos de cálculo que pueden variar según el grado. Gorman-Rupp identifica las materias primas y la energía como factores de costo de fabricación de bombas sustanciales y frecuentemente impredecibles. Los aumentos en el costo de las aleaciones pueden llegar a los fabricantes de bombas de acero inoxidable a través de recargos generalmente mensuales, dejando los pedidos intensivos en aleaciones con cotizaciones más altas o márgenes más reducidos.
Proliferación de Fabricantes Chinos de Bajo Costo que Comprimen los Márgenes
La competencia de precios bajos limita los ingresos que los proveedores pueden capturar de bombas técnicamente similares. Nanfang Pump Industry describió a muchas empresas chinas como enfocadas en productos de gama media y baja con diferenciación de rendimiento limitada en su informe de 2025. Asoció la intensa competencia de precios en medio de una demanda más lenta en los mercados tradicionales con una rentabilidad generalmente baja en la industria china de bombas. La restricción recae sobre el precio de venta y sobre el gasto en ingeniería y servicio que ese precio puede financiar. Cuando los clientes perciben poca diferencia de rendimiento, la presión sobre los precios hace más difícil recuperar el costo adicional de una oferta más capaz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Redes de Agua Sostienen la Demanda de Bombas CentrífugasLas bombas centrífugas fueron el segmento más grande y de mayor crecimiento, representando el 57,38% de los ingresos en 2026 y con previsión de crecer a un CAGR del 5,75% entre 2027 y 2032. LEO Pump Industry ganó un contrato, reportado en diciembre de 2025, para 25 conjuntos de bombas centrífugas de doble aspiración de una etapa GS en Guangdong, China. El contrato cubrió 4 estaciones de bombeo en el ramal Zhanjiang de un proyecto hídrico. El suministro de varias estaciones bajo un mismo contrato hace que el rendimiento hidráulico consistente en toda la red sea una parte relevante de la oferta del proveedor.
Las bombas de desplazamiento positivo incluyen diseños de dosificación de volumen controlado que sirven a un propósito comercial diferente al de suministrar múltiples estaciones de transferencia de agua. El estándar 2023 del Instituto Hidráulico describe este subtipo como bombas alternativas utilizadas para la inyección de aditivos químicos, la mezcla proporcional o la transferencia dosificada de un único líquido. Estas aplicaciones requieren un caudal preciso, repetible y ajustable, situando el control de dosificación en el centro de la contribución del equipo.

Por Tecnología de Accionamiento:
La Escala Eléctrica se Encuentra con la Conversión SolarLas bombas de motor eléctrico representaron una participación del 74,84% del tamaño del mercado de bombas en 2026. La exposición municipal del segmento más grande incluye el proyecto West Point del Condado de King, planificado para aumentar la capacidad de bombeo firme de 330 a 440 millones de galones por día mediante la sustitución de bombas de motor de biogás por bombas de motor eléctrico. El condado reportó 74,2 millones de USD en gastos de capital del proyecto en 2025, incluyendo mejoras sísmicas, trabajos de cumplimiento de las normas NFPA 820 y sustitución de calderas. La finalización sustancial está prevista para diciembre de 2029. Dado que las nuevas unidades desplazarían a las bombas de motor de biogás, el proyecto muestra cómo los accionamientos eléctricos pueden sustituir una base instalada previamente atendida por motores.
Se prevé que las bombas solares/renovables sean el segmento de mayor crecimiento, con un CAGR del 9% entre 2027 y 2032. El programa PM-KUSUM de India registró 1,39 millones de bombas agrícolas instaladas o solarizadas durante el año fiscal 2025-26. El programa apoya bombas agrícolas solares autónomas y la solarización de bombas agrícolas conectadas a la red existentes, por lo que el recuento reportado combina nuevas instalaciones con conversiones de bombas existentes.
Por Posición:
Recuperación de Ventas de Superficie y Adquisición Municipal de Bombas SumergiblesLas bombas de superficie representaron una participación del 57,14% del mercado de bombas en 2026. Las ventas de "todos los demás equipos de bombeo de superficie" de Franklin Electric en los Estados Unidos y Canadá aumentaron un 17% en el primer trimestre de 2026 frente al primer trimestre de 2025. Franklin Electric también señaló que su negocio de bombeo de superficie se había recuperado en el primer trimestre de 2026 tras una reducción previamente comentada del inventario en el canal.
Se prevé que las bombas sumergibles sean el segmento de mayor crecimiento, con un CAGR del 8% entre 2027 y 2032. El Concejo Municipal de Houston adjudicó a Hahn Equipment Co., Inc. un contrato de 634.255 USD para bombas sumergibles de pozo seco Flygt y servicios de instalación el 4 de febrero de 2026. Obras Públicas de Houston fue el receptor municipal, vinculando la adjudicación del equipo al requisito combinado de equipo y servicio de un departamento.
Por Aplicación:
La Capacidad de Aguas Residuales y la Resiliencia Refuerzan la DemandaEl agua y las aguas residuales fue el segmento más grande y de mayor crecimiento, representando el 52,39% de los ingresos en 2026 y con previsión de expandirse a un CAGR del 5,55% entre 2027 y 2032. La estación Tysons del Condado de Fairfax estaba en construcción en agosto de 2026, con una capacidad planificada de hasta 17 millones de galones por día para el norte del Condado de Fairfax. El condado estaba desarrollando la instalación más grande para acomodar el crecimiento planificado y mantener el servicio continuo. La capacidad de conducción de aguas residuales se convierte, en consecuencia, en una condición habilitante para el área de servicio planificada, haciendo de estos proyectos de bombas parte de la infraestructura de desarrollo en lugar de simples reemplazos de servicios públicos aislados.
La inversión en resiliencia añade un disparador de compra diferente dentro de la misma aplicación, combinando la protección contra interrupciones con la modernización de la capacidad. Miami-Dade Water and Sewer inició las obras de mejora de la Estación de Bombeo 848 en noviembre de 2025, incluyendo impermeabilización contra inundaciones y modernización eléctrica y mecánica. El servicio público señaló que el trabajo aumentaría la capacidad del sistema para atender a su creciente población y al desarrollo futuro. Dado que la misma mejora añade capacidad además de protección contra inundaciones, la modernización mecánica y eléctrica de la estación sirve a un requisito de caudal mayor que el de la estación existente.
Análisis Geográfico
Mercado de Bombas de Asia-Pacífico
Asia-Pacífico representó el 53,49% del tamaño del mercado de bombas en 2026 y se prevé que se expanda a un CAGR del 5,4% entre 2027 y 2032, convirtiéndose en la geografía más grande y de mayor crecimiento. En China, las bombas y otras 5 categorías clave de maquinaria general de uso general registraron un crecimiento interanual de la producción en 2025, aunque el crecimiento se desaceleró trimestre a trimestre. Una carta de la Autoridad de Desarrollo de Agua y Energía de Pakistán del 5 de agosto de 2025 describió 2 estaciones de bombeo de agua en masa de la Fase I del proyecto K-IV en construcción en el Distrito de Thatta de Pakistán. El Programa de Beneficios de Riego Acelerado de India creó 409.000 hectáreas de potencial de riego entre 2023-24 y 2025-26, y la estrategia de modernización de áreas de comando de India para 2025-26 contempló la distribución de agua de riego a través de redes de tuberías presurizadas. Junto con el continuo crecimiento de la producción en China en 2025, estos programas de construcción y riego otorgan a Asia-Pacífico tanto una cartera de proyectos como una base manufacturera.
En América del Norte, la empresa de servicios públicos de Carolina del Sur ReWa inició su proyecto de estación de bombeo y colector de impulsión Conestee en marzo de 2026 para apoyar la gestión de capacidad y la respuesta a caudales elevados. En Europa, Aqualia estaba completando una estación en Dénia, España, en mayo de 2025, con espacio para 2 bombas y conexiones de alcantarillado planificadas para aproximadamente 120 viviendas. El proyecto de calefacción de distrito Żerań de Polonia, planificado para 2026-2029, incluye 2 bombas de calor que extraen calor de las aguas residuales brutas en la estación de bombeo Białołęka de MPWiK en Varsovia. La estación Conestee de ReWa y la estación de Dénia representan inversiones en capacidad de transferencia de aguas residuales, mientras que las bombas de calor planificadas de Żerań recuperarían calor de la infraestructura de alcantarillado existente y quedan fuera de la demanda de equipos de bombeo.
La logística del agua en minería vincula los requisitos de equipamiento con la fuente de agua elegida y el esquema de tratamiento en América del Sur y en Oriente Medio y África. En Chile, las minas Centinela y Antucoya de Antofagasta utilizaron agua de mar cruda bombeada con electricidad renovable en 2025. La planta de desalinización Los Pelambres de Antofagasta operó a su capacidad de diseño de 400 litros por segundo ese año. En Marruecos, el sitio Benguerir de OCP comenzó a utilizar aguas residuales tratadas transportadas desde Marrakech a través de una línea de 80 kilómetros el 15 de junio de 2025. Para los proveedores de equipos, la distinción radica en la función de transferencia de agua dentro de la estrategia de fuente elegida por cada sitio, más que en una especificación uniforme de bombas para minería.
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un fabricante que vende bombas de agua limpia, centrífugas y eléctricas cubiertas por la normativa. Compara los requisitos de eficiencia de las bombas con las vías de conformidad utilizadas para dichos productos. Las pruebas, la información del producto y la certificación generan diferentes tipos de trabajo de preparación, por lo que el atractivo comercial depende de la vía requerida para el equipo que se ofrece.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Departamento de Energía | Autoridades de vigilancia del mercado alemanas | Administración Estatal para la Regulación del Mercado y Administración de Normalización de China | Inmetro | Organización Saudita de Normas, Metrología y Calidad |
| Instrumentos clave o dirección | 10 CFR 431.465 y procedimientos de prueba de conformidad especificados | Reglamento (UE) N.º 547/2012 para bombas rotativas de agua limpia cubiertas | GB 19762-2025 para grados de eficiencia de bombas centrífugas | Registro de motobombas centrífugas Portaria 319/2021 | Documentación de certificación IECEE para bombas de agua eléctricas |
| Efecto comercial | Demostrar la eficiencia del modelo cubierto mediante pruebas prescritas | Cumplir los requisitos de eficiencia, información y conformidad de las bombas hidráulicas | Diseñar las bombas centrífugas cubiertas conforme a la norma de eficiencia vigente | Registro de conformidad por familia de productos, ilustrado por Dancor | Proporcionar licencia de importador, declaraciones del fabricante/importador e informe de prueba requerido para la certificación |
| Atractivo comercial actual | Alto | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo comercial | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos obtienen una calificación Alta por su vía de pruebas definida por el Departamento de Energía, con continuidad basada en el estándar de índice de energía vigente y las pruebas prescritas para las bombas cubiertas. La calificación Media de Alemania equilibra los deberes de eficiencia, información y conformidad frente a las vías de evaluación establecidas, mientras que la calificación Media de China refleja el cumplimiento de los grados de eficiencia para bombas centrífugas ya vigente desde el 1 de marzo de 2026, haciendo de la continuidad el escenario base en ambos casos. Arabia Saudita obtiene una calificación Baja por la documentación requerida al importador y al fabricante, más la evidencia de pruebas de terceros, con continuidad vinculada a la vía de reconocimiento IECEE para bombas eléctricas de 5 hp o menos. La calificación Media de Brasil refleja una vía de registro de familia de productos en funcionamiento ilustrada por Dancor, y la continuidad refleja que la agenda 2026-2027 de Inmetro programa una evaluación de la Portaria 319/2021 para 2027 en lugar de un ajuste adoptado.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación, la distribución, la instalación y el servicio posventa según las capacidades que vende cada etapa y las restricciones que debe resolver. KSB reportó una red mundial de 37 plantas de producción en 2025, que según indicó respaldaba plazos de entrega cortos. Esa presencia ilustra cómo la capacidad de entrega puede sustentar las ventas de equipos, mientras que los especialistas en la cadena descendente capturan valor al colocar, poner en marcha y mantener el equipo a lo largo de su vida operativa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de equipos | Fabricantes de bombas como Xylem Inc. y KSB SE & Co. KGaA | Ventas de equipos | Posibles retrasos en piezas y materias primas en el negocio más amplio de Xylem | Calificar componentes alternativos antes de la producción |
| Distribución | Distribuidores de bombas y repuestos como AxFlow A/S en Dinamarca | Reventa de bombas y repuestos | Brechas en el acceso local a productos y repuestos | Establecer cobertura de distribución local |
| Instalación y puesta en marcha | Especialistas en instalación de bombas como PumpsPro del Grupo Wilo en los Emiratos Árabes Unidos | Honorarios de instalación, arranque y puesta en marcha | Traspasos entre instalación y pruebas de aceptación | Combinar la instalación con las pruebas y la puesta en marcha |
| Servicio operativo y repuestos | Proveedores de servicio de bombas como KSB SupremeServ y PumpsPro del Grupo Wilo | Servicios de mantenimiento y ventas de repuestos | Adecuación del servicio y los repuestos al equipo instalado | Combinar mantenimiento, monitoreo y repuestos originales |
| Fuente: Mordor Intelligence | ||||
KSB identifica a los fabricantes de equipos originales que integran sistemas y a los distribuidores de productos estándar como canales distintos, haciendo que la ruta hacia el usuario dependa de los requisitos de integración de la bomba. El nombramiento de AxFlow para las bombas Lowara y repuestos en Dinamarca entró en vigor el 1 de diciembre de 2025, ilustrando un canal que abarca tanto el equipo inicial como la demanda posterior de repuestos. Las ventas recurrentes de repuestos y mantenimiento otorgan valor comercial a la cobertura de servicio local incluso cuando la bomba original fue fabricada en otro lugar.
Panorama Competitivo
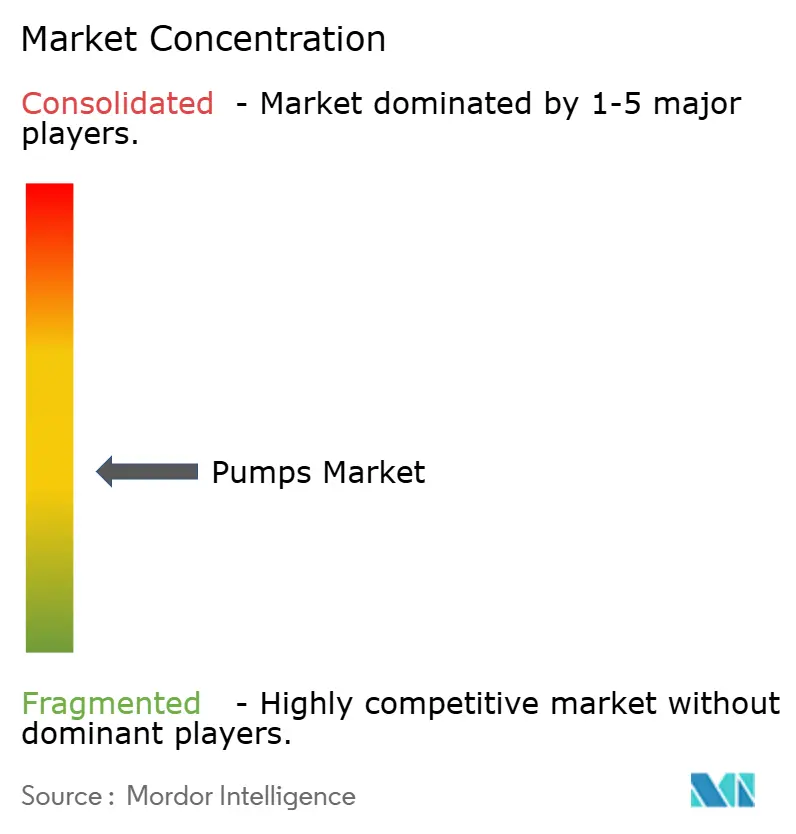
La competencia combina grandes productores internacionales con especialistas por aplicación, permitiendo la rivalidad tanto en torno a la capacidad del equipo como al soporte necesario para operarlo. Los principales participantes incluyen Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. y Xylem Inc., abarcando la producción de bombas y actividades relacionadas con el manejo de fluidos. Grundfos inició la construcción de una nueva instalación de producción en Brookshire, Texas, el 24 de junio de 2026, una expansión destinada a aumentar su capacidad de producción. Las operaciones de bombas y válvulas de KSB y el negocio de transporte y tratamiento de agua de Xylem muestran la amplitud de la cartera, mientras que la inversión de Grundfos en manufactura en los Estados Unidos añade una dimensión de suministro local a la competencia con los especialistas por aplicación.
Los acuerdos con clientes pueden fortalecer la posición de un proveedor al conectar su cartera de equipos con un comprador que tiene varios requisitos de manejo de fluidos. El acuerdo marco de 2025 de Sulzer con Veolia cubrió bombas, mezcladores y turbocompresores, estableciendo a Sulzer como proveedor asociado en esas categorías. Para un comprador que combina estas tecnologías, esa relación puede simplificar la coordinación entre la función de bombeo y el proceso de tratamiento circundante. El marco global a 5 años también permite que las filiales de Veolia y las empresas con participación de Veolia se beneficien, extendiendo la relación de proveedor de Sulzer más allá de una única entidad compradora. Los especialistas conservan una apertura cuando una función hidráulica particular ofrece suficiente diferenciación para justificar una relación de proveedor separada dentro de un proyecto más amplio.
La tecnología de contención añade una base diferente para la rivalidad en el procesamiento químico, donde las consecuencias de una fuga de fluido otorgan importancia comercial a los detalles de diseño. En marzo de 2025, Flowserve lanzó el INNOMAG TB-MAG Dual Drive, describiéndolo como la única bomba de accionamiento magnético con doble sellado hermético y contención secundaria independiente. Esa distinción definida ofrece a los operadores sensibles a la contención una capacidad específica para comparar con los diseños de la competencia. La ventaja competitiva en estas funciones puede, por tanto, derivarse de resolver un requisito preciso de contención de fallos, dejando a los competidores la tarea de igualar el diseño o establecer una ventaja diferente específica por aplicación.
Líderes de la Industria de Bombas
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Xylem Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas Empresas cubiertas en este informe
- Flowserve Corporation
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- ITT Inc.
- Sulzer Ltd.
- Ebara Corporation
- Weir Group plc
- Xylem Inc.
- Wilo SE
- Pentair plc
- Tsurumi Manufacturing Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Baker Hughes Company
- SLB Limited
- Celeros Flow Technology LLC
- Atlas Copco AB
- Kirloskar Brothers Ltd.
- Ruhrpumpen Group
- Desmi A/S
- Zoeller Pump Co.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la expansión de capacidad municipal, los proyectos de saneamiento financiados y la construcción de plantas de desalinización según cómo cada uno puede traducirse en una adjudicación de equipos de bombeo. High Point emitió su licitación de mejora de la Estación de Bombeo Riverdale el 20 de octubre de 2026, cubriendo nuevas bombas y trabajos eléctricos, de instrumentación y de SCADA, con propuestas con vencimiento el 2 de diciembre de 2026.[3] El aumento propuesto de 30 a 45 millones de galones por día convierte a Riverdale en una oportunidad de expansión de capacidad con un requisito de mayor caudal definido.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Mejoras integrales de estaciones de aguas residuales | La licitación abierta de Riverdale incluye nuevas bombas y trabajos eléctricos relacionados | Servicios públicos municipales de aguas residuales | Ofrecer un paquete coordinado de bombas y controles | Coordinación del alcance mecánico, eléctrico y de instrumentación | Proveedores de bombas para aguas residuales e integradores de estaciones |
| Paquetes de bombas para proyectos de alcantarillado financiados | La selección de saneamiento de Brasil en 2026 ofrece financiamiento de proyectos reembolsable | Promotores públicos de saneamiento urbano | Desarrollar las funciones de bombeo dentro de proyectos de recolección y tratamiento financiables | Contratación de préstamos y cargos de financiamiento | Proveedores de bombas para aguas residuales y contratistas de saneamiento |
| Equipos para la construcción de plantas de desalinización | La segunda ronda de financiamiento de construcción en los Estados Unidos cierra el 27 de agosto de 2027 | Solicitantes de proyectos de desalinización | Preparar especificaciones de bombas junto con las solicitudes de financiamiento de construcción | Convertir las solicitudes de financiamiento en paquetes listos para la construcción | Proveedores de bombas para desalinización y contratistas de construcción |
| Fuente: Mordor Intelligence | |||||
Los proponentes seleccionados de Brasil deben gestionar préstamos con un agente financiero elegido, utilizando financiamiento de saneamiento reembolsable que conlleva cargos de financiamiento. Esa condición convierte la capacidad de financiamiento en parte de la ruta hacia la demanda de equipos, ya que la selección por sí sola no produce un contrato de construcción. La apertura central es la mejora de Riverdale, donde una licitación abierta ya especifica nuevas bombas dentro de una expansión de estación definida.
Desarrollos recientes de la industria en Mercado de Bombas
- Oct 2026: ITT Goulds Pumps anunció planes para invertir 31 millones de USD y crear 57 empleos en un centro de fabricación y distribución en Memphis, su primera ubicación en Tennessee.
- Sep 2026: Franklin Electric completó la adquisición de Cat Pumps Corporation el 4 de septiembre por 350 millones de USD en efectivo más un posible pago adicional basado en el rendimiento de hasta 50 millones de USD en acciones de Franklin Electric. Cat Pumps fabrica bombas de émbolo y pistón de alta presión para aplicaciones comerciales e industriales.
- Ago 2026: Xylem acordó adquirir los negocios Cornell Pump y Roper Pump de Indicor por 1,46 mil millones de USD. El acuerdo del 11 de agosto estaba sujeto a las aprobaciones regulatorias requeridas y a las condiciones de cierre habituales, con cierre previsto entonces para el cuarto trimestre de 2026.
Mercado de Bombas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de bombas mide los ingresos anuales de primera venta de unidades de bombas completas vendidas para el movimiento de líquidos en el mercado global. Cubre equipos de bombeo en los diseños aceptados, tecnologías de accionamiento, posiciones, aplicaciones y regiones.
Exclusiones del alcance: Se excluyen los repuestos para el mercado posventa, el alquiler de bombas, las bombas de infusión médica y microfluídica, los circuladores de HVAC de baja potencia, y las válvulas, motores y bombas de calor independientes.
Descripción General de la Segmentación
- Por Tipo de Bomba
- Centrífuga
- Desplazamiento Positivo
- Por Tecnología de Accionamiento
- Motor Eléctrico
- Motor Diésel/Gas
- Solar/Renovable
- Accionamiento Magnético/Sin Sello
- Por Posición
- Superficie
- Sumergible
- Vertical en Línea
- Por Aplicación
- Agua y Aguas Residuales
- Química y Petroquímica
- Climatización y Servicios de Edificios
- Petróleo y Gas (Aguas Arriba, Intermedio, Aguas Abajo)
- Alimentos y Bebidas
- Minería y Metales
- Generación de Energía (Térmica, Nuclear, Renovables)
- Productos Farmacéuticos y Biotecnología
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Turquía
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Nigeria
- Qatar
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes públicas y oficiales, como la página de bombas del Departamento de Energía de los Estados Unidos, que proporciona una definición regulatoria y los requisitos de prueba actuales, y los programas de envíos de bombas de la Oficina del Censo de los Estados Unidos, que muestran las clasificaciones de productos y distinguen las cantidades enviadas del valor de los envíos. La base de datos de Participación Privada en Infraestructura del Banco Mundial proporciona indicadores a nivel de proyecto para la inversión en agua y alcantarillado, y el reglamento de reutilización de agua de la Unión Europea ayuda a identificar los requisitos de tratamiento y distribución que pueden influir en la adquisición de bombas.
Los archivos de empresas, informes anuales, presentaciones para inversores, avisos de licitación y prensa especializada de renombre pueden añadir ventas, pedidos, combinación de productos, capacidad y calendario de proyectos específicos de bombas, con cuidado de separar las ventas completas de bombas de los ingresos por servicio, repuestos y equipos adyacentes. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas breves con fabricantes de bombas, distribuidores, integradores de sistemas y compradores de agua, servicios de edificios e industriales permitirían contrastar la evidencia secundaria sobre la combinación de productos, los valores de transacción, los plazos de reposición y la demanda del usuario final. Los encuestados en roles ejecutivos, funcionales y operativos revisarían los supuestos detrás de las previsiones regionales y por segmento, explicarían las brechas entre las señales de envíos, proyectos e ingresos reportados, y ayudarían a reconciliar esas diferencias mediante preguntas de seguimiento y verificaciones de fuentes independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales del fabricante por unidades completas de bombas de líquidos, luego prevé el total global y lo distribuye entre los tipos de bombas aceptados, las tecnologías de accionamiento, las posiciones, las aplicaciones y las regiones. Un modelo de escenarios combinaría cinco indicadores observables: inversión en proyectos de agua y aguas residuales, producción industrial y gasto de capital en la industria de procesos, actividad en proyectos de petróleo y gas, inversión en servicios de edificios y energía de distrito, y volúmenes de envíos de bombas y precios de venta reportados. En conjunto, estos indicadores muestran cómo la demanda de infraestructura, los ciclos industriales y la combinación de productos afectan los ingresos anuales de bombas. Los analistas derivarían las participaciones por segmento de las divulgaciones de productos de los fabricantes de bombas, los requisitos de los proyectos y la evidencia de demanda por uso final y región, y luego verificarían los totales seleccionados con resúmenes de ingresos de proveedores, verificaciones de distribuidores o el precio de venta promedio muestreado multiplicado por estimaciones de unidades. Las observaciones faltantes se completarían con la serie de envíos, empresa o proyecto más cercana y consistente, y se probarían bajo supuestos de crecimiento alternativos, mientras que las entrevistas examinarían los supuestos de previsión a nivel de variable y explicarían las diferencias materiales antes de revisar los insumos del modelo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, los indicadores de envíos y proyectos, y la evidencia de entrevistas, y luego investigaron los valores atípicos, las rupturas interanuales, las discrepancias de moneda o unidades, y las diferencias materiales entre fuentes antes de la aprobación. Una segunda revisión verifica las definiciones, las participaciones por segmento, los insumos de previsión y la aritmética, con recontacto activado cuando una fuente no puede explicar una inconsistencia material o cambia un supuesto de previsión. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de infraestructura o de la industria de importancia material, y se somete a una nueva revisión de evidencia y cálculos antes de la entrega.
Tamaño del Mercado de Bombas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de bombas mide los ingresos anuales de primera venta de unidades de bombas completas vendidas para el movimiento de líquidos en el mercado global.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Un modelo de escenarios combinaría cinco indicadores observables: inversión en proyectos de agua y aguas residuales, producción industrial y gasto de capital en la industria de procesos, actividad en proyectos de petróleo y gas, inversión en servicios de edificios y energía de distrito, y volúmenes de envíos de bombas y precios de venta reportados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 74,54 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercados A | 65 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 12,8% inferior al valor de 2027 de este informe de 74,54 mil millones de USD, 2 años después. Su base publicada y trayectoria de previsión implican un valor inferior al año de medición del informe. |
| Editorial Global de Investigación de Mercados B | 61,9 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 17,0% inferior al valor de 2027 de este informe de 74,54 mil millones de USD, 2 años después. Su estimación reportada para 2026 y la trayectoria de previsión más larga permanecen por debajo del valor del informe en el año comparable. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, los indicadores de envíos y proyectos, y la evidencia de entrevistas, y luego investigaron los valores atípicos, las rupturas interanuales, las discrepancias de moneda o unidades, y las diferencias materiales entre fuentes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bombas y la previsión de crecimiento?
Se proyecta que el tamaño aumente de 74,54 mil millones de USD en 2027 a 94,91 mil millones de USD para 2032, con un CAGR del 4,95% entre 2027 y 2032.
¿Qué fuerzas respaldan la demanda de bombas?
La inversión en desalinización, las normas de reutilización y la expansión de la energía de distrito respaldan la demanda. La planta de Perur, cerca de Nemmeli en Chennai, estaba en construcción en septiembre de 2026, con puesta en marcha prevista para octubre de 2027.
¿Qué tipo de bomba tiene la mayor participación de ingresos?
Las bombas centrífugas representaron el 57,38% de los ingresos en 2026 y se prevé que crezcan a un CAGR del 5,75% entre 2027 y 2032.
¿Qué empresas son los principales proveedores de bombas?
Los principales proveedores incluyen Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. y Xylem Inc. El acuerdo marco de 2025 de Sulzer con Veolia cubrió bombas, mezcladores y turbocompresores.
¿Cuál es un desafío clave para los fabricantes de bombas?
La competencia de precios bajos limita la captura de valor. Nanfang Pump Industry vinculó la intensa competencia entre fabricantes chinos de productos similares de gama media y baja en medio de una demanda tradicional más lenta con una rentabilidad generalmente baja de la industria en 2025.
¿Qué región tiene la mayor participación de ingresos en bombas?
Asia-Pacífico tuvo el 53,49% de los ingresos en 2026 y se prevé que crezca a un CAGR del 5,4% entre 2027 y 2032, el ritmo regional más rápido.