
Tamaño y Participación del Mercado de Dispositivos de Crioablación Cardíaca
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.30 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Crioablación Cardíaca por Mordor Intelligence
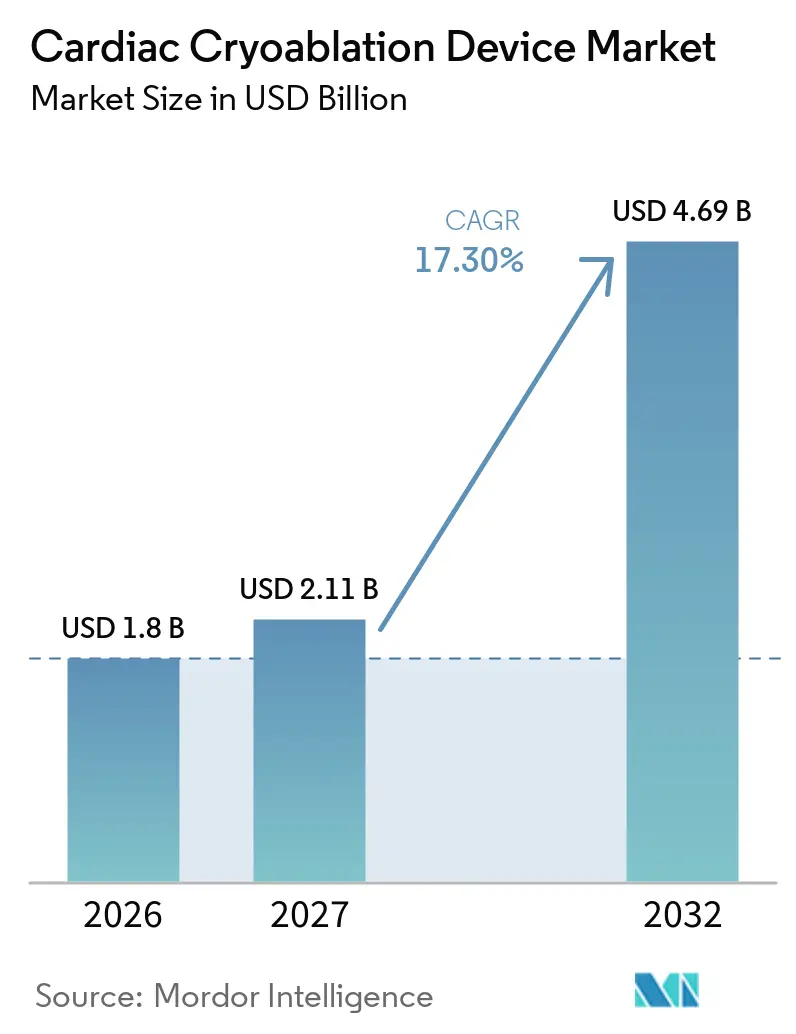
Se espera que el tamaño del Mercado de Dispositivos de Crioablación Cardíaca crezca de 1,8 mil millones de USD en 2026 a 2,11 mil millones de USD en 2027 y se prevé que alcance los 4,69 mil millones de USD en 2032 a una CAGR del 17,30% durante el período 2027-2032.
Una confluencia de liberalización del reembolso, actualizaciones tecnológicas como los criobalones expandibles, y evidencia clínica de intervención temprana está impulsando los volúmenes de procedimientos, incluso cuando la ablación por campo pulsado (PFA) plantea un riesgo de sustitución a corto plazo. Las acciones regulatorias, especialmente la norma de pago de los Centros de Cirugía Ambulatoria (CCA) de EE. UU. de 2026, están orientando los casos simples de fibrilación auricular (FA) hacia entornos ambulatorios, mientras que la crioterapia a temperatura ultrabajas está abriendo un nicho de taquicardia ventricular (TV) que los balones estándar de −88 °C no pueden alcanzar. Los sistemas de nitrógeno líquido de competidores chinos están añadiendo dinámicas de precio y sostenibilidad, y las bases instaladas de consolas en hospitales terciarios se están defendiendo mediante mejoras incrementales en el flujo de trabajo que reducen el tiempo de procedimiento y los intercambios de dispositivos. El posicionamiento competitivo ahora depende de la rapidez con que los proveedores puedan combinar mapeo, crío y PFA en una sola plataforma sin perder la reproducibilidad de disparo único que originalmente diferenció a la crioablación.
Conclusiones Clave del Informe
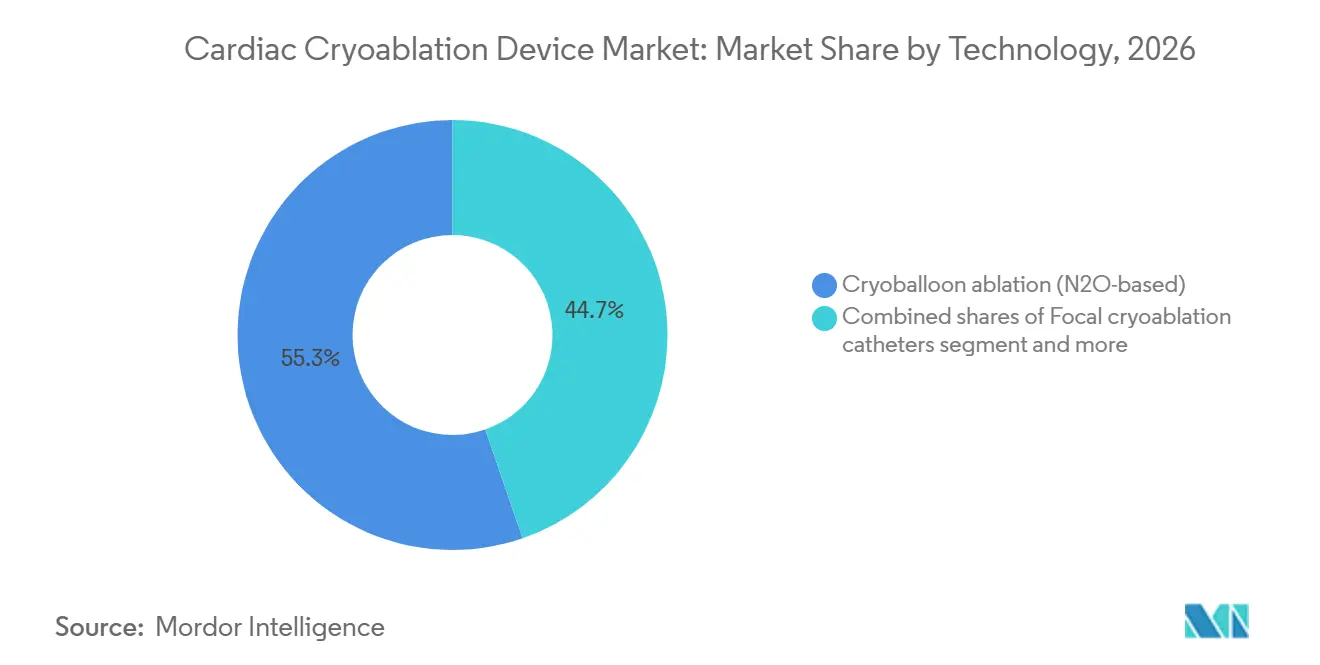
- Por tecnología, los criobalones de óxido nitroso lideraron con el 55,30% de la participación del mercado de dispositivos de crioablación cardíaca en 2026, mientras que se prevé que la crioterapia de temperatura ultrabajas crezca a una CAGR del 17,95% hasta 2032.
- Por producto, los catéteres y balones representaron el 62,18% del tamaño del mercado de dispositivos de crioablación cardíaca en 2026 y avanzan a una CAGR del 17,86% hasta 2032.
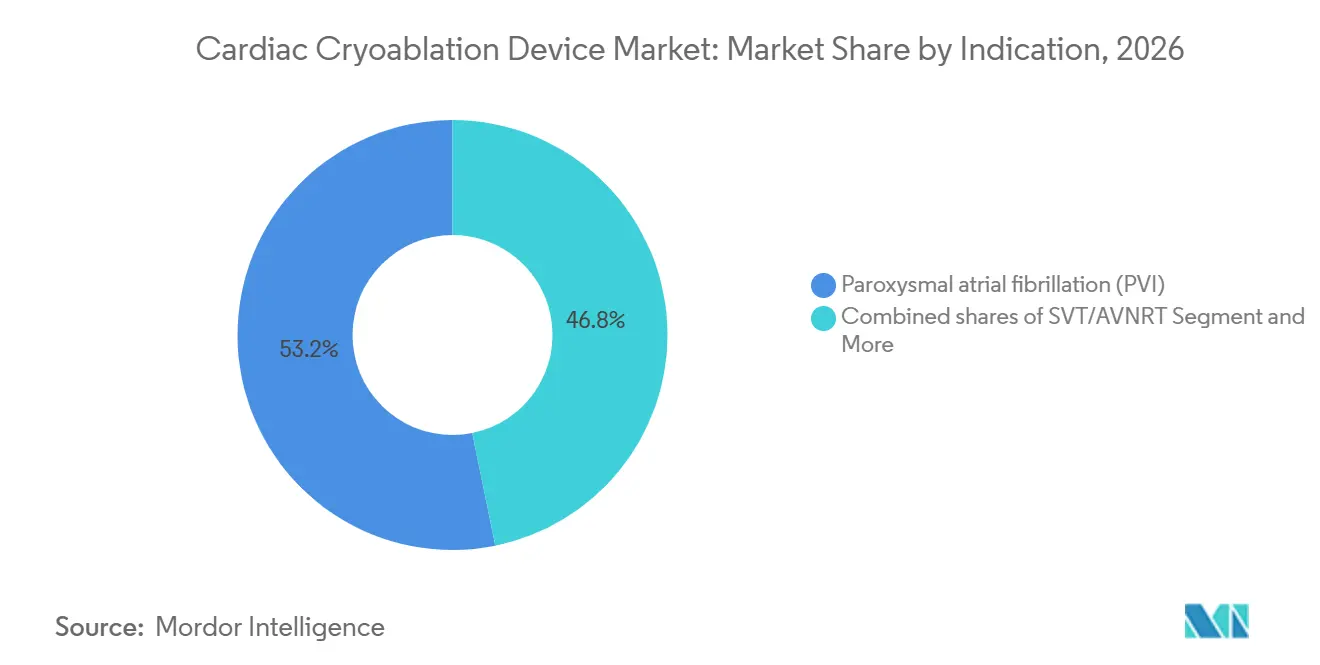
- Por indicación, la FA paroxística representó el 53,18% de los ingresos en 2026, mientras que se proyecta que la ablación de TV se expanda a una CAGR del 17,81% hasta 2032.
- Por usuario final, los hospitales terciarios mantuvieron una participación del 57,18% en 2026, mientras que los centros de cirugía ambulatoria registraron la CAGR pronosticada más alta, del 17,88%, hasta 2032.
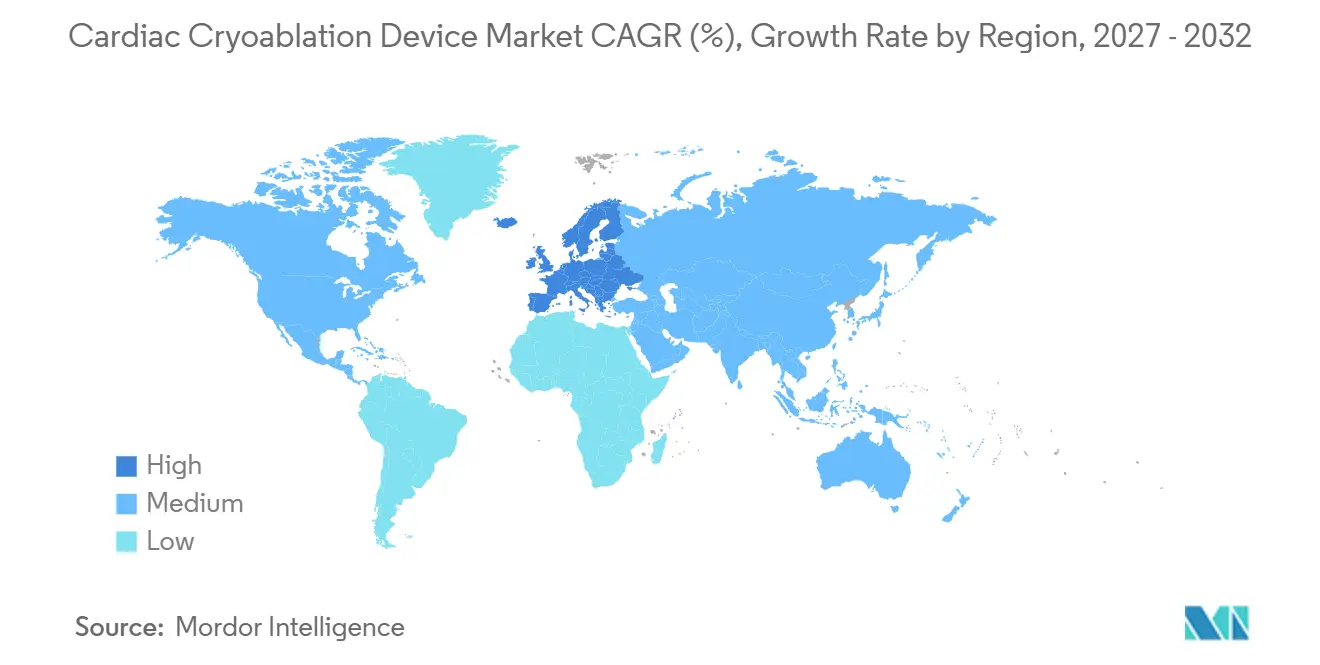
- Por geografía, América del Norte dominó con una participación del 46,17% en 2026, aunque se prevé que Europa supere a todas las regiones con una CAGR del 17,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cobertura de CCA, cambio hacia atención ambulatoria en EE. UU. | +3.2% | Estados Unidos, programas piloto de Canadá, algunos pagadores de la UE | Corto plazo (≤ 2 años) |
| Evidencia de ablación de primera línea, atención más temprana | +4.1% | América del Norte, Europa Occidental, Japón | Mediano plazo (2-4 años) |
| Nuevas aprobaciones de sistemas de crío, crecimiento de consolas | +2.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Eficiencia del flujo de trabajo de disparo único | +1.9% | Centros de electrofisiología de alto volumen en todo el mundo | Corto plazo (≤ 2 años) |
| Oportunidad de TV con crioterapia a temperatura ultrabajas | +2.5% | Inicialmente América del Norte y Europa | Largo plazo (≥ 4 años) |
| Competidores chinos, precio y sostenibilidad | +2.0% | China con efecto expansivo hacia mercados emergentes sensibles al costo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cobertura de CCA y Cambio hacia Atención Ambulatoria en los Estados Unidos
La norma final del CMS de noviembre de 2025 incorporó el código de ablación integral de FA CPT 93656 en la lista de CCA con un pago de instalación de USD 24.532, superando el arancel hospitalario y catalizando un auge ambulatorio. Los procedimientos con criobalón promedian 122 minutos, en comparación con 160 minutos para la radiofrecuencia (RF), lo que reduce las horas extra y se alinea con los modelos de rendimiento de los CCA [1]. Los datos de programación de principios de 2026 muestran que los CCA están reservando dos casos de crío adicionales por laboratorio por día, expandiendo los ingresos de los CCA a una CAGR proyectada del 17,88%. Las provincias canadienses y varios pagadores de Europa Occidental están pilotando vías similares de FA en régimen de día, lo que sugiere una exportación del modelo norteamericano.
Evidencia de Ablación de Primera Línea e Intervención Más Temprana
La autorización de primera línea de la FDA para el balón Arctic Front Advance, junto con los resultados de STOP-AF First y EARLY-AF que muestran una supervivencia libre de arritmia del 75-82%, desplazó la ablación de un tratamiento de rescate a una atención inicial [2]. Las aurículas más jóvenes y estructuralmente intactas producen mayor durabilidad en un solo procedimiento, reduciendo las costosas reintervenciones y adelantando la demanda. Un modelo alemán de costo-utilidad de 2024 estimó un costo-efectividad incremental de EUR 1.037 por AVAC, muy por debajo de los umbrales regionales de disposición a pagar, lo que refuerza la apertura de los pagadores a la ablación en etapas tempranas de la vía terapéutica.
Nuevas Aprobaciones de Sistemas de Crío y Expansión de la Base Instalada
La aprobación de la FDA de Boston Scientific en febrero de 2026 para el POLARx FIT introdujo un balón expandible de 28-31 mm que reduce los intercambios de catéteres, un refinamiento que logró una supervivencia libre de eventos del 96% a los 12 meses en el ensayo FROZEN-AF IDE. Con más de 25.000 casos globales registrados antes del lanzamiento en EE. UU., la plataforma está posicionada para erosionar el dominio de consolas que Medtronic ha mantenido durante mucho tiempo. Los suplementos de marcado CE paralelos y las aprobaciones japonesas están expandiendo la flota global, con instalaciones de consolas en aumento en los CCA a pesar de un costo inicial de USD 150.000-200.000.
Eficiencia del Flujo de Trabajo y Reproducibilidad del Crío de Disparo Único
Los estudios de simulación de la cohorte FREEZE de Alemania muestran que los días de horas extra con criobalón son del 25,7% frente al 70,7% con RF, lo que se traduce en una dotación de personal eficiente y una programación de laboratorio predecible. La creación uniforme de lesiones con dosificación de tiempo hasta el aislamiento ha reducido la variabilidad entre operadores, impulsando la acreditación cruzada y favoreciendo la adopción en sistemas de salud con múltiples centros.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de sustitución por PFA para la ablación de FA | -4.8% | América del Norte, Europa Occidental | Corto plazo (≤ 2 años) |
| Eventos de seguridad (lesión esofágica, parálisis del nervio frénico) | -1.7% | Global con mayor supervisión en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Requisitos de evidencia del mundo real de la FDA | -1.2% | Estados Unidos con efectos secundarios para los aspirantes al marcado CE | Mediano plazo (2-4 años) |
| Infrautilización de la ablación quirúrgica | -0.9% | Centros de cirugía cardíaca comunitaria en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Sustitución por PFA para la Ablación de FA
El ensayo SINGLE SHOT CHAMPION del NEJM de enero de 2025 reportó una recurrencia del 37,1% para PFA frente al 50,7% para crío, impulsando a los hospitales a acelerar la compra de consolas de PFA incluso a un costo de dispositivo un 23% mayor [3]. Las encuestas a médicos en EE. UU. indican que la penetración de PFA se acerca al 68% de las ablaciones de FA en 2026, reduciendo la ventana para que los proveedores de crío defiendan su participación. Europa refleja la tendencia a medida que los catéteres de PFA con marcado CE demuestran cero lesiones esofágicas en más de 17.000 casos del mundo real, agudizando el contraste médico-legal con el crío.
Eventos de Seguridad (Lesión Esofágica, Parálisis del Nervio Frénico) y Actualizaciones de las Instrucciones de Uso
La incidencia de parálisis del nervio frénico con crío se sitúa cerca del 2%, con casi la mitad de los casos persistiendo más allá de los 12 meses, lo que motivó revisiones de las instrucciones de uso de la FDA en 2024 que redujeron el tiempo de congelación de 240 s a 180 s y requieren estimulación diafragmática continua. Aunque el riesgo de fístula atrio-esofágica sigue siendo mucho menor que con RF, el historial de cero lesiones de PFA está desplazando la preferencia por las lesiones en la pared posterior. Tanto los reguladores de EE. UU. como los de la UE ahora requieren seguimiento clínico poscomercialización para los catéteres de crío de Clase III, lo que extiende los plazos de lanzamiento y aumenta los costos de generación de evidencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Criobalón de N₂O Defiende el Volumen Mientras la TV con Temperatura Ultrabajas Gana TerrenoEn 2026, los sistemas de criobalón de óxido nitroso representaron el 55,30% de la participación del mercado de dispositivos de crioablación cardíaca, respaldados por el sistema basado en consola de Medtronic, con una década de trayectoria, que permite un aislamiento reproducible de venas pulmonares con un solo disparo. Se espera que el mercado de dispositivos de crioablación cardíaca para la tecnología de criobalón crezca de manera constante a medida que los centros de cirugía ambulatoria adquieran consolas para los flujos de trabajo de FA paroxística. Se proyecta que la crioterapia de temperatura ultrabajas para TV, que opera a −196 °C, registre la CAGR más rápida del 17,95%, abriendo un nuevo canal de ingresos para poblaciones con enfermedades cardíacas estructurales desatendidas.
Los fabricantes de consolas están incorporando software incremental y mapeo integrado para contener la canibalización por parte de la ablación por campo pulsado. Los balones de nitrógeno líquido chinos aportan una imagen de sostenibilidad que resuena con los comités de "quirófano verde" de los hospitales. Los catéteres de crioterapia focal conservan una utilidad de nicho para la taquicardia supraventricular; sin embargo, su modesto volumen, combinado con los avances en la fuerza de contacto de la radiofrecuencia, limita el potencial de crecimiento. La crioterapia quirúrgica sigue respaldada por las guías clínicas, pero con una penetración insuficiente, frenada por la inercia en los flujos de trabajo del quirófano y las penalizaciones por pinzamiento cruzado.


Por Producto:
Los Catéteres/Balones Impulsan los Ingresos Mientras las Consolas Siguen la Expansión de los CCALos catéteres y balones representaron el 62,18% de los ingresos de 2026 y continuarán superando a las consolas a una CAGR del 17,86%, ya que el crecimiento de los procedimientos escala directamente el consumo de desechables. Los balones expansibles como el POLARx FIT reducen los intercambios de dispositivos, añadiendo valor económico y ergonómico. El tamaño del mercado de dispositivos de crioablación cardíaca vinculado a las ventas de consolas aumentará en paralelo con la migración hacia los centros de cirugía ambulatoria, aunque los presupuestos de capital siguen siendo sensibles a la incertidumbre en torno a las plataformas multienergía. Los introductores auxiliares y los catéteres de mapeo se incluyen cada vez más en códigos de reembolso únicos, lo que comprime los precios individuales pero consolida la fidelización al proveedor.
Las mangueras de scavenging desechables, las líneas de presión y las fundas estériles generan ingresos predecibles pero de bajo margen; el escrutinio medioambiental sobre las emisiones de óxido nitroso puede impulsar rediseños adicionales de los accesorios. Las plataformas integradas que alinean los datos de crioterapia con sistemas de mapeo 3D externos reducen la carga cognitiva de los electrofisiólogos y es probable que den forma a las futuras hojas de ruta de productos.
Por Indicación:
La FA Paroxística Ancla el Volumen, la TV Es el Motor de CrecimientoLa FA paroxística constituyó el 53,18% de la facturación de 2026 y, respaldada por las aprobaciones de primera línea, sigue siendo la columna vertebral del volumen de procedimientos. Los resultados duraderos con un solo disparo en aurículas mínimamente remodeladas sostienen un alto rendimiento en los laboratorios. Se prevé que la ablación de TV, aprovechando la profundidad de la temperatura ultrabajas, registre una CAGR del 17,81% a medida que los datos clínicos maduren; el tamaño del mercado de dispositivos de crioablación cardíaca para TV podría aproximarse al segmento de FA persistente a finales de la década si se aseguran los códigos de reembolso. Los casos de uso de FA persistente enfrentan una competencia más intensa de la ablación por campo pulsado, dadas las lesiones más amplias y las ventajas de seguridad en la pared posterior.
La taquicardia supraventricular y la taquicardia por reentrada nodal auriculoventricular siguen siendo nichos, abordados por sondas focales de pequeño diámetro. Su baja complejidad y las soluciones de radiofrecuencia establecidas pueden expandirse con crioterapia, pero proporcionan volúmenes estables y repetibles en poblaciones pediátricas y adultos jóvenes, donde el menor riesgo de bloqueo auriculoventricular de la crioterapia tiene un peso significativo.
Por Usuario Final:
El Canal de CCA se Acelera Bajo la Nueva Economía del CMSLos hospitales terciarios generaron aún el 57,18% del gasto de 2026, aprovechando los ecosistemas integrales de electrofisiología, las salas de operaciones híbridas y los programas multidisciplinarios de TV. No obstante, los centros de cirugía ambulatoria están destinados a ser los de mayor crecimiento, con una CAGR del 17,88%, ya que la normativa de 2026 iguala los pagos y recompensa los flujos de trabajo eficientes con un solo disparo. La participación del mercado de dispositivos de crioablación cardíaca atribuible a los centros de cirugía ambulatoria podría alcanzar un tercio para 2032 si los proyectos piloto de los pagadores en Canadá y Europa Occidental institucionalizan los modelos de cirugía de día.
Los hospitales comunitarios siguen siendo participantes en volumen para los casos paroxísticos sencillos, pero carecen de la profundidad de personal necesaria para TV compleja o FA persistente con mapeo intensivo. El comportamiento de compra se bifurca en consecuencia: los centros de cirugía ambulatoria suelen adoptar consolas de crioterapia de energía única, mientras que los centros académicos se inclinan por plataformas multienergía que integran crioterapia, radiofrecuencia y ablación por campo pulsado para gestionar una cartera de lesiones más amplia.
Análisis Geográfico
Mercado de Dispositivos de Crioablación Cardíaca en América del Norte
América del Norte aportó el 46,17% de los ingresos de 2026, impulsada por la resolución de pacientes ambulatorios de los Centros de Servicios de Medicare y Medicaid y la consolidada flota de consolas de Medtronic. Los laboratorios estadounidenses están acelerando las conversiones a centros de cirugía ambulatoria, favorecidos por los tiempos predecibles de la crioterapia que se adaptan a bloques de medio día. La adopción canadiense está limitada por las variaciones presupuestarias provinciales; los centros especializados en Ontario y Quebec muestran impulso, aunque la uniformidad a nivel nacional está ausente. México se rezaga debido al predominio de los pagadores privados y la infraestructura limitada de electrofisiología.
Mercado de Dispositivos de Crioablación Cardíaca en Europa
Europa es la región de mayor crecimiento, con una CAGR del 17,76%. El acceso temprano al marcado CE para POLARx FIT y los datos favorables de costo-efectividad provenientes de Alemania y el Reino Unido han mantenido la crioablación competitiva incluso con la entrada de la ablación por campo pulsado. El modelado de flujos de trabajo en Alemania demuestra eficiencias tangibles en la dotación de personal, mientras que el Servicio Nacional de Salud del Reino Unido pondera el mayor costo del dispositivo frente a las menores tasas de reablación. Los mercados del sur de Europa se expanden gracias a los programas regionales de redes cardíacas, aunque la heterogeneidad en el reembolso modera el ritmo de crecimiento.
Mercado de Dispositivos de Crioablación Cardíaca en Asia-Pacífico
Asia-Pacífico presenta un panorama heterogéneo. Japón, con aprobaciones de la PMDA para las indicaciones de fibrilación auricular paroxística y persistente, actúa como plataforma de lanzamiento global para los perfeccionamientos incrementales del balón. Los sistemas de nitrógeno líquido recientemente aprobados en China introducen competencia en precio y credenciales ecológicas, ampliando el acceso en ciudades de segundo nivel. Australia y Corea del Sur muestran una demanda estable en hospitales terciarios, aunque la infraestructura de centros de cirugía ambulatoria es incipiente. India y gran parte del Sudeste Asiático siguen limitados por los modelos de pago directo, lo que restringe la penetración a los centros de referencia urbanos.

Panorama Competitivo
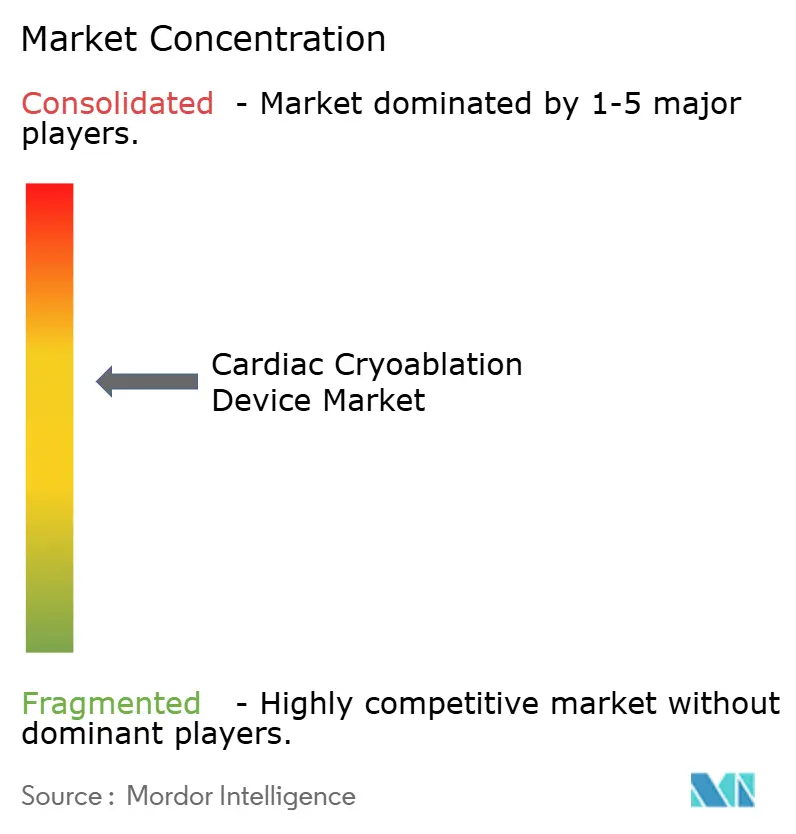
El panorama competitivo está moderadamente concentrado. Medtronic mantiene la mayor base instalada, aunque el POLARx FIT de Boston Scientific está erosionando su participación al resolver los desafíos de ajuste anatómico sin intercambios de catéteres. AtriCure domina la crioterapia quirúrgica, pero reportó una caída en los ingresos de ablación cardíaca mínimamente invasiva a medida que la ablación por campo pulsado absorbe los casos de catéter. El predominio global de Johnson & Johnson en ablación se ve moderado por una pausa temporal en el ensayo Varipulse, lo que ofrece a la crioterapia una breve ventana defensiva. Los competidores chinos están forjando propuestas de valor ecológicas a través del refrigerante de nitrógeno líquido y ventajas de costos, mientras que Adagio Medical está siendo pionera en la terapia de TV de temperatura ultrabajas con el impulso del programa de Dispositivos de Innovación Revolucionaria de la FDA.
Estratégicamente, los actores establecidos están integrando el mapeo y la ablación en consolas unificadas para contener el avance de la ablación por campo pulsado. Philips y Abbott suministran sistemas de mapeo que se integran perfectamente con las consolas de crioterapia, fomentando la fidelización al ecosistema. El endurecimiento regulatorio en torno a la evidencia poscomercialización y las evaluaciones de sostenibilidad puede favorecer a los actores diversificados con una sólida infraestructura de cumplimiento normativo. El éxito hasta 2032 dependerá de defender el volumen de FA paroxística en los centros de cirugía ambulatoria, monetizar la expansión en TV e integrar la crioterapia dentro de arquitecturas multienergía antes de que la ablación por campo pulsado logre un dominio irreversible.
Líderes de la Industria de Dispositivos de Crioablación Cardíaca
-
Medtronic Plc
-
Boston Scientific Corporation
-
AtriCure, Inc.
-
Abbott Laboratories
-
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Crioablación Cardíaca
- Abbott Laboratories
- Adagio Medical
- APT Medical
- AtriCure
- Biosense Webster
- Boston Scientific
- Cryofocus Medtech
- Hejeya (Beijing) Medical Device
- Japan Lifeline
- Koninklijke Philips
- Medtronic
- MicroPort EP
- Shanghai Antec Medical Technology

Recent Industry Developments in Mercado de Dispositivos de Crioablación Cardíaca
- Enero de 2026: Abbott obtuvo la autorización de marcado CE para el catéter de ablación TactiFlex Duo, proporcionando a los clínicos europeos otra herramienta para restaurar el ritmo cardíaco normal en pacientes con arritmias difíciles de tratar.
- Enero de 2026: Medtronic obtuvo su propio marcado CE para el catéter de ablación por campo pulsado Sphere-360, subrayando el plan de la empresa de combinar años de experiencia en crioterapia con la fuente de energía no térmica emergente favorecida para procedimientos cardíacos rápidos y selectivos para el tejido.
- Abril de 2025: Adagio Medical obtuvo la designación de Dispositivo Innovador de la FDA de EE. UU. para su sistema de crioablación vCLAS, una terapia diseñada para congelar y deshabilitar rápidamente los cortocircuitos que desencadenan la taquicardia ventricular potencialmente mortal.


Alcance del Informe Global del Mercado de Dispositivos de Crioablación Cardíaca
Según el alcance del informe, un dispositivo de crioablación cardíaca es una herramienta médica especializada utilizada para tratar trastornos del ritmo cardíaco, más comúnmente la fibrilación auricular, mediante la aplicación de frío extremo para deshabilitar el tejido cardíaco que genera señales eléctricas irregulares. A diferencia de la ablación por radiofrecuencia tradicional, que utiliza calor, estos dispositivos utilizan un refrigerante —típicamente óxido nitroso— para congelar el tejido objetivo a temperaturas tan bajas como -30 grados Celsius a -80 grados Celsius.
El mercado de dispositivos de crioablación cardíaca está segmentado por tecnología, producto, indicación, usuario final y geografía. Por tecnología, el mercado está segmentado en ablación con criobalón (basada en N2O), catéteres de crioablación focal, crioablación quirúrgica (sondas/pinzas; N2O/Argón) y crioterapia a temperatura ultrabajas para TV (emergente). Por industria de usuarios finales, el mercado está segmentado en catéteres/balones de crioablación, consolas/generadores de crío, vainas/introductores dirigibles, catéteres de mapeo circular de luz interior y desechables auxiliares. Por indicación, el mercado está segmentado en fibrilación auricular paroxística, fibrilación auricular persistente, TSV/TRNAV y taquicardia ventricular. Por usuarios finales, el mercado está segmentado en hospitales terciarios/académicos y laboratorios de electrofisiología, hospitales comunitarios y centros de cirugía ambulatoria (CCA).
Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Ablación con criobalón (basada en N2O) |
| Catéteres de crioablación focal |
| Crioablación quirúrgica (sondas/pinzas; N2O/Argón) |
| Crioterapia a temperatura ultrabajas para TV (emergente) |
| Catéteres/balones de crioablación |
| Consolas/generadores de crío |
| Vainas/introductores dirigibles |
| Catéteres de mapeo circular de luz interior (flujos de trabajo de crío) |
| Desechables auxiliares |
| Fibrilación auricular paroxística (aislamiento de venas pulmonares) |
| Fibrilación auricular persistente (centrada en aislamiento de venas pulmonares) |
| TSV/TRNAV (crío focal) |
| Taquicardia ventricular (crioterapia a temperatura ultrabajas) |
| Hospitales terciarios/académicos y laboratorios de electrofisiología |
| Hospitales comunitarios |
| Centros de cirugía ambulatoria (CCA) |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tecnología | Ablación con criobalón (basada en N2O) | |
| Catéteres de crioablación focal | ||
| Crioablación quirúrgica (sondas/pinzas; N2O/Argón) | ||
| Crioterapia a temperatura ultrabajas para TV (emergente) | ||
| Por Producto | Catéteres/balones de crioablación | |
| Consolas/generadores de crío | ||
| Vainas/introductores dirigibles | ||
| Catéteres de mapeo circular de luz interior (flujos de trabajo de crío) | ||
| Desechables auxiliares | ||
| Por Indicación | Fibrilación auricular paroxística (aislamiento de venas pulmonares) | |
| Fibrilación auricular persistente (centrada en aislamiento de venas pulmonares) | ||
| TSV/TRNAV (crío focal) | ||
| Taquicardia ventricular (crioterapia a temperatura ultrabajas) | ||
| Por Usuario Final | Hospitales terciarios/académicos y laboratorios de electrofisiología | |
| Hospitales comunitarios | ||
| Centros de cirugía ambulatoria (CCA) | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos de crioablación cardíaca en 2026?
Se proyecta que el tamaño del Mercado de Dispositivos de Crioablación Cardíaca sea de 1,8 mil millones de USD en 2026, 2,11 mil millones de USD en 2027, y alcance los 4,69 mil millones de USD en 2032, creciendo a una CAGR del 17,30% de 2027 a 2032.
¿Qué tipo de producto contribuye más a los ingresos?
Los catéteres y balones generaron el 62,18% de las ventas de 2026 y siguen siendo el principal impulsor de ingresos, ya que cada procedimiento consume un nuevo desechable.
¿Desplazará la ablación por campo pulsado al crío en la fibrilación auricular?
Se espera que la penetración de PFA alcance el 68% de las ablaciones de FA en EE. UU. en 2026, aunque el crío conserva una ventaja de costo y disponibilidad de consolas en muchos CCA, preservando su participación en los casos paroxísticos.
¿Qué impulsa el auge en los procedimientos de taquicardia ventricular?
Los sistemas de temperatura ultrabajas que crean lesiones transmurales de 8-10 mm abordan el tejido cicatricial ventricular grueso, proporcionando una CAGR pronosticada del 17,81% en los ingresos específicos de TV.


 Sus datos están seguros y nunca se venden ni se comparten.
