
Tamaño y Participación del Mercado de Células Competentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
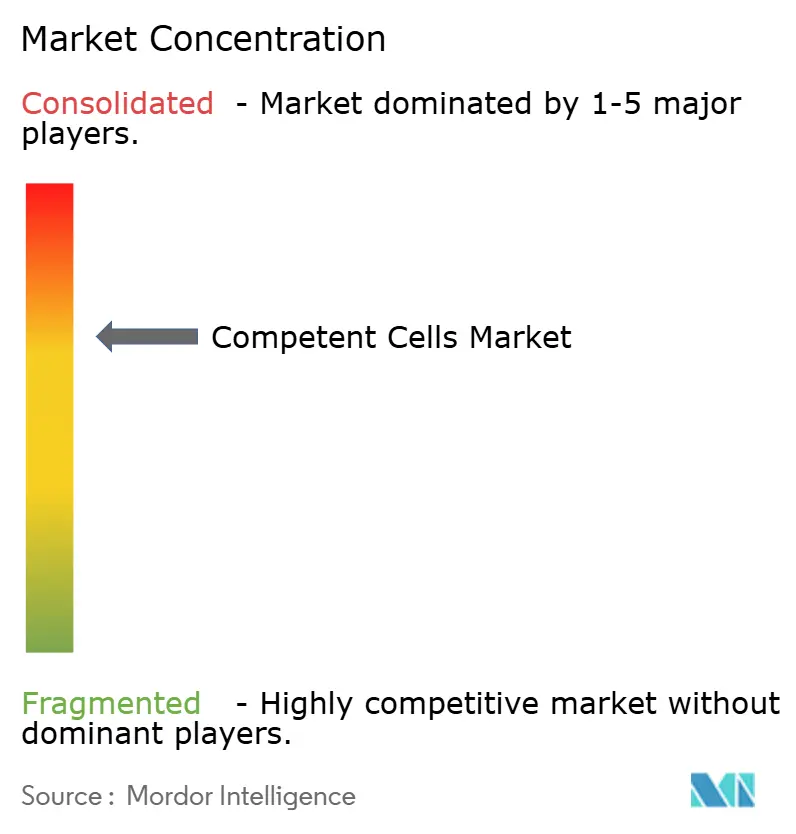
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Células Competentes por Mordor Intelligence
Se espera que el tamaño del mercado de células competentes crezca de USD 2,45 mil millones en 2025 a USD 2,65 mil millones en 2026 y se prevé que alcance USD 3,91 mil millones en 2031 a una CAGR del 8,12% durante 2026-2031. La creciente dependencia de la biología sintética, las plataformas de edición génica y los procesos de bioproducción automatizados posicionan a las células competentes como una clase fundamental de reactivos. El crecimiento se ve reforzado por la expansión a una CAGR del 28,3% del sector global de biología sintética, que amplifica directamente la demanda de sistemas de transformación de ultra alta eficiencia capaces de manejar construcciones de plásmidos de gran tamaño. Las inversiones paralelas en terapéuticos con CRISPR-Cas9, biofoundrys financiadas por el gobierno y los continuos avances en la síntesis de proteínas sin células amplían el alcance de las aplicaciones que requieren formatos de células competentes personalizados. A medida que los laboratorios transicionan de procedimientos manuales de banco a entornos de alto rendimiento totalmente automatizados, los proveedores con envases compatibles con la automatización y rendimiento de cepas validado obtienen una ventaja estratégica en el mercado de células competentes.
Conclusiones Clave del Informe
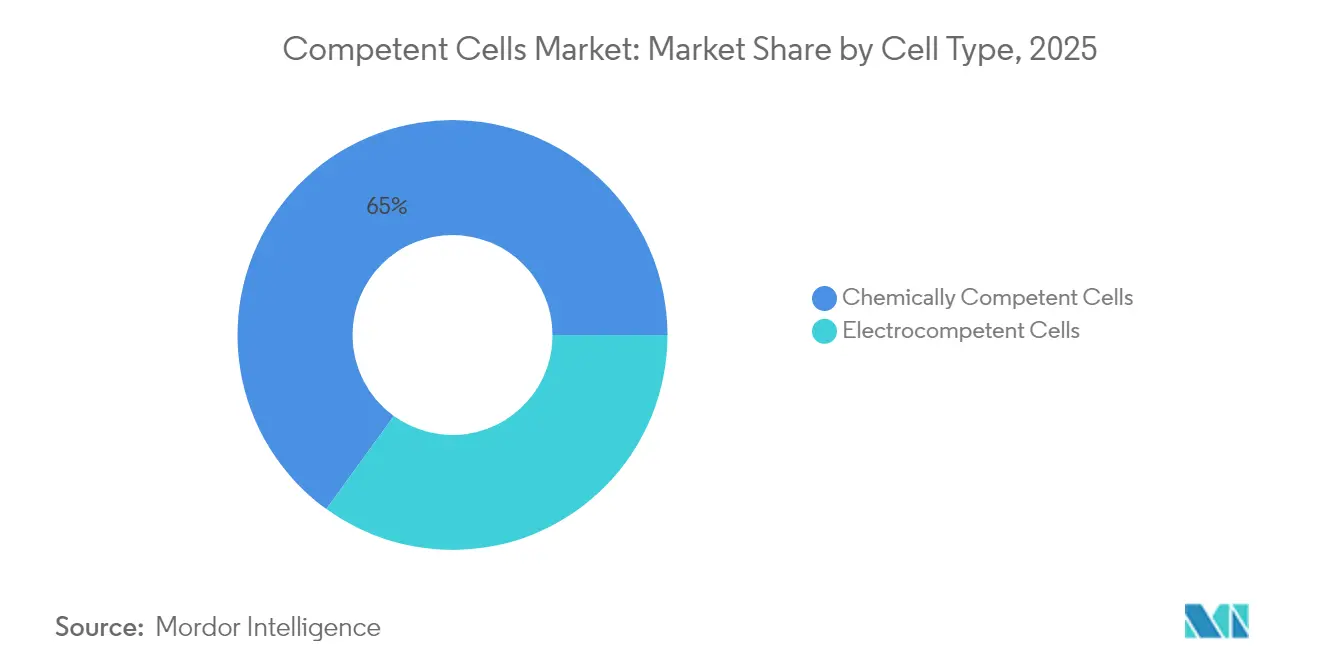
- Por tipo de célula, las células competentes químicamente lideraron con el 65,02% de la participación del mercado de células competentes en 2025, mientras que se proyecta que las células electrocompetentes se expandan a una CAGR del 8,87% hasta 2031.
- Por aplicación, la expresión de proteínas representó el 49,35% de la participación del mercado de células competentes en 2025; se prevé que la clonación y sub-clonación crezca más rápido a una CAGR del 8,76% hasta 2031.
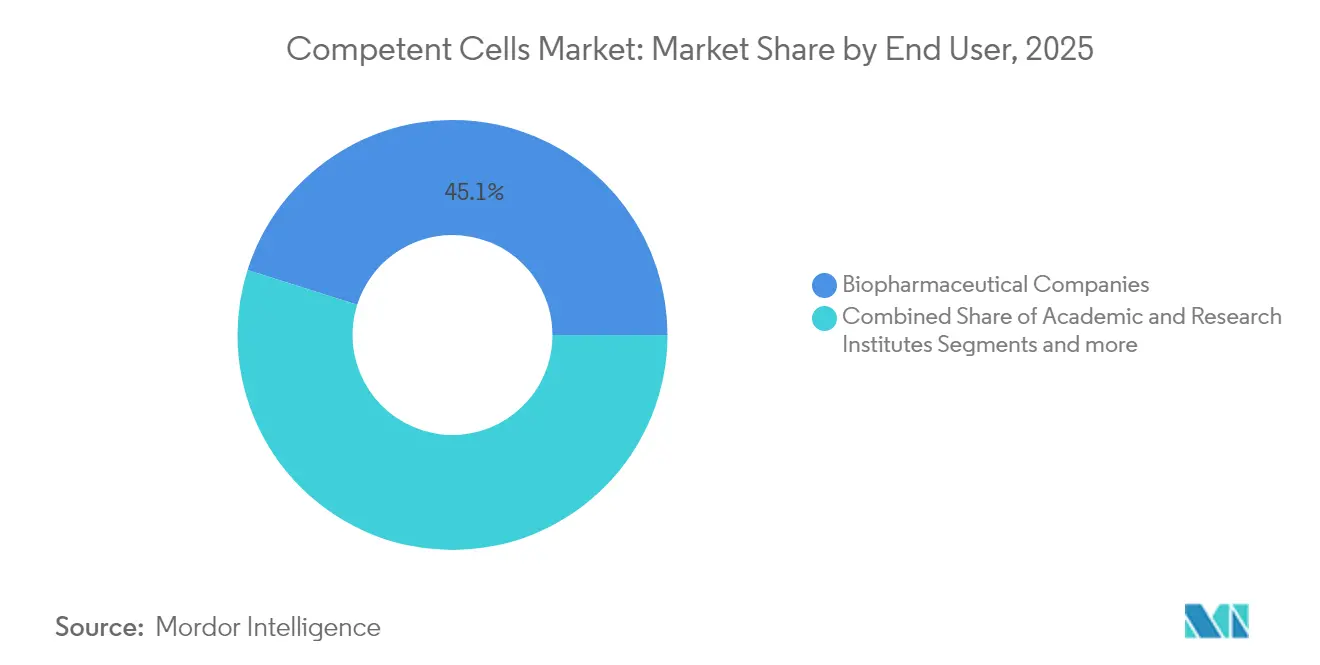
- Por usuario final, las empresas biofarmacéuticas mantuvieron el 45,12% de los ingresos en 2025, mientras que se prevé que los institutos académicos y de investigación registren la CAGR más alta del 9,02%.
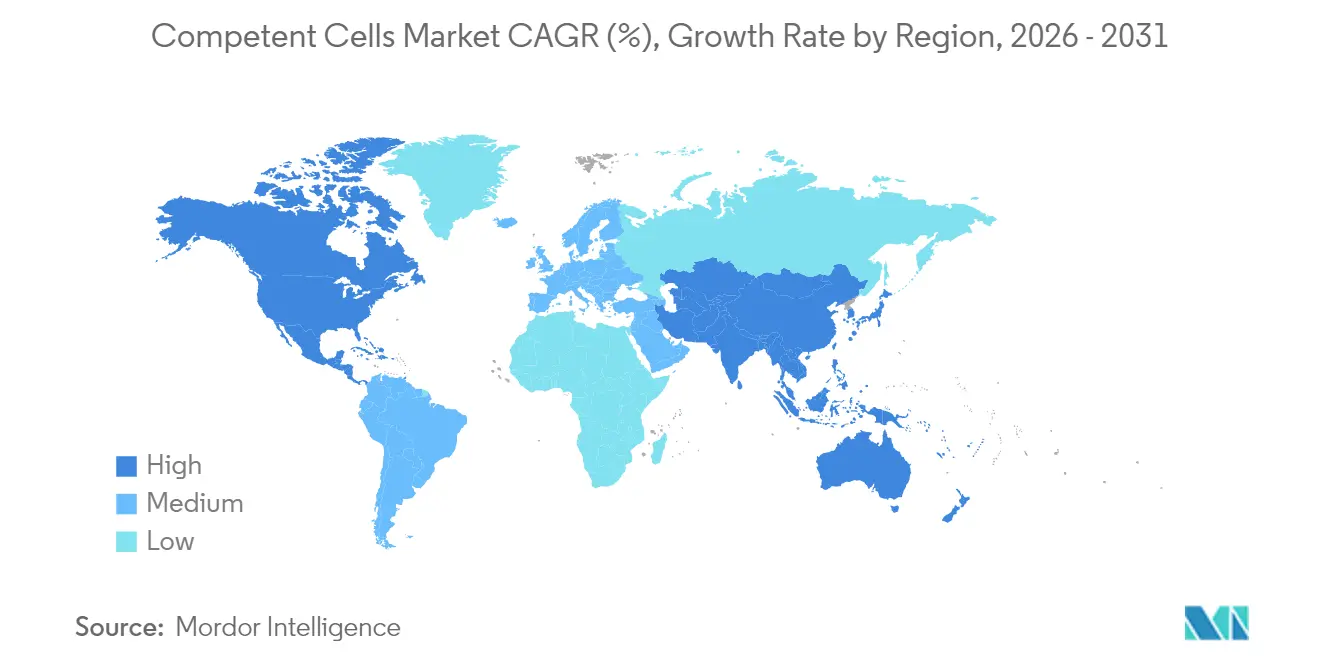
- Por geografía, América del Norte dominó con una participación del 41,74% en 2025, pero Asia-Pacífico está posicionada para el crecimiento más rápido con una CAGR del 9,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Células Competentes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Comercial y Apoyo Académico/Gubernamental Continuo | +2.1% | Global, con concentración en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de Tuberías de Biológicos y Proteínas Recombinantes | +1.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Formatos de Alto Rendimiento Compatibles con la Automatización | +1.5% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Flujos de Trabajo de Edición Génica con CRISPR en Aumento que Requieren Células de Ultra Alta Eficiencia | +1.4% | Global, liderado por centros de investigación de América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la Biología Sintética y los Sistemas Sin Células | +1.2% | América del Norte y la UE, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fondos Regionales de Desarrollo de Capacidades para la Fabricación de Ciencias de la Vida | +0.9% | Núcleo de Asia-Pacífico, con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda comercial y apoyo académico o gubernamental
Los programas de infraestructura respaldados por el gobierno han asegurado el gasto en reactivos durante varios años, otorgando al mercado de células competentes volúmenes de referencia predecibles. La asignación de USD 75 millones de la Fundación Nacional de Ciencias a cinco biofoundrys equipa a las instituciones con instalaciones permanentes de alta capacidad que deben almacenar lotes estandarizados de células competentes para flujos de trabajo automatizados [1]Fundación Nacional de Ciencias, "La Fundación Nacional de Ciencias invierte USD 75 millones en Biofoundrys," nsf.gov . Los Institutos Nacionales de Salud añaden un flujo anual focalizado de USD 2 millones para terapéuticos de edición del genoma, estimulando la adopción de cepas de ultra alta eficiencia adecuadas para tuberías de CRISPR [2]Institutos Nacionales de Salud, "Oportunidad de Financiación para Terapéuticos de Edición del Genoma," nih.gov . El testimonio de política ante la Comisión de Revisión Económica y de Seguridad entre Estados Unidos y China proyecta que la bioeconomía podría sustentar el 60% de los insumos económicos globales a mediados de siglo, subrayando el financiamiento público continuo que favorece la demanda de reactivos a largo plazo.
Expansión de tuberías de biológicos y proteínas recombinantes
Las organizaciones de desarrollo y fabricación por contrato (CDMOs) están escalando para satisfacer una tubería de biológicos que creció de USD 19,89 mil millones en 2023 hacia USD 31,92 mil millones en 2032. Dado que el desarrollo de líneas celulares en la fase inicial a menudo dicta los rendimientos en fases posteriores, los fabricantes especifican células competentes de alto título capaces de soportar construcciones de expresión de plásmidos complejos. La plataforma CHO Edge de Asimov garantiza títulos de anticuerpos monoclonales ≥ 5 g/L, lo que señala un cambio en la industria hacia un rendimiento de cepa predecible que depende de una eficiencia de transformación consistente para los plásmidos molde. Los sistemas de expresión sin células llevados a una escala de 4.500 L por Sutro Biopharma amplían aún más el mercado direccionable para células competentes especializadas ajustadas para la síntesis de proteínas in vitro.
Adopción de formatos de alto rendimiento compatibles con la automatización
Los manipuladores de líquidos robóticos son ahora habituales en el cribado de líneas celulares, lo que obliga a replantear el envasado. La plataforma Cydem VT de Beckman Coulter procesa 96 clones simultáneamente, lo que obliga a los proveedores a suministrar células competentes en formatos de placa o tubo en tira con homogeneidad lote a lote verificada [3]Beckman Coulter Life Sciences, "Sistema Automatizado de Cribado de Clones Cydem VT," beckman.com . Los algoritmos predictivos de cadena de frío basados en modelos SARIMA y Prophet permiten a los distribuidores optimizar las posiciones de inventario a −80 °C, reduciendo los incidentes de pérdida para los viales de células competentes sensibles a la temperatura. La adopción más amplia de la logística de torre de control virtual es fundamental para estabilizar el suministro en regiones con infraestructura de cadena de frío deficiente.
Flujos de trabajo de edición génica con CRISPR en aumento
Los métodos de CRISPR de grado terapéutico empaquetan ARN guía, plantillas de reparación y proteínas Cas en plásmidos de gran tamaño que exigen un rendimiento de transformación ≥ 1 × 10¹⁰ ufc/µg. Trabajos recientes en células HEK293T mostraron un aumento del 40% en el rendimiento de proteínas de membrana tras la edición de ATF6B, lo que ilustra los vínculos directos entre la edición eficiente y la producción de proteínas en fases posteriores. Los kits de herramientas de CRISPR para Komagataella phaffii industrial han llevado las eficiencias de integración sin marcadores a niveles suficientemente altos para la producción comercial de enzimas, ampliando la base de clientes que requiere cepas ultra-competentes especializadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de I+D y Producción | -1.2% | Global, más agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Consolidación del Mercado y Difícil Entrada para Nuevas Empresas | -0.8% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragilidad de la Cadena de Frío en Naciones Emergentes | -0.6% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Cambio Hacia Circuitos Génicos Sintéticos que Evitan la Transformación | -0.4% | Centros de investigación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de I+D y producción
Una sola aprobación biofarmacéutica conlleva un precio de desarrollo medio de USD 2,3 mil millones, lo que obliga a los patrocinadores a eliminar ineficiencias en cada clase de reactivo. Para los anticuerpos monoclonales, la cromatografía de captura por sí sola puede absorber el 25% del costo total de los bienes; por lo tanto, la elección de la cepa en la fase inicial recibe un escrutinio intenso. Las líneas celulares productoras estables que reducen la demanda de plásmidos de grado GMP de cuatro a uno proporcionan evidencia clara del apalancamiento económico vinculado al diseño de células competentes. Estas condiciones económicas ejercen presión sobre los márgenes de los proveedores más pequeños que no pueden amortizar los costos de desarrollo en volúmenes globales.
Fragilidad de la cadena de frío en naciones emergentes
Más del 85% de los biológicos requieren almacenamiento en frío estricto, y la logística a −80 °C sigue siendo escasa fuera de los centros metropolitanos de primer nivel. Los ensayos de campo de cajas de frío anticongelantes en zonas rurales de Nepal confirmaron la viabilidad técnica, pero introdujeron problemas de volumen y peso que restringen su uso en rutas montañosas. La expansión de China hacia el Sudeste Asiático expone brechas similares, ya que los distribuidores locales carecen de capital para el seguimiento habilitado por IoT que garantiza el cumplimiento de temperatura para las células competentes de alto valor. Sin inversión a gran escala, las redes de suministro fragmentadas pueden socavar el rendimiento de la transformación, elevando las barreras para los laboratorios académicos en economías en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Célula: El dominio químico enfrenta el desafío de la automatización
Las cepas preparadas químicamente contribuyeron con el 65,02% de los ingresos en 2025, respaldadas por una fabricación rentable y protocolos de cloruro de calcio sencillos que se adaptan a los laboratorios de enseñanza con equipos de capital limitados. Los productos estándar ofrecen una eficiencia de 1 × 10⁶ ufc/µg suficiente para la clonación molecular rutinaria, preservando la sólida base de volumen del mercado de células competentes. Sin embargo, los formatos electrocompetentes registran la CAGR más rápida del 8,87%, impulsados por plataformas de electroporación automatizadas que necesitan alícuotas consistentes de sub-microlitro. Para las tuberías de CRISPR de ultra alta demanda, las principales ofertas electrocompetentes certifican eficiencias superiores a 5 × 10⁹ ufc/µg, lo que supera el límite máximo de la mayoría de sus contrapartes químicas. Se prevé que el tamaño del mercado de células competentes para productos electrocompetentes añada USD 680 millones hasta 2031 a medida que los laboratorios automatizan los pasos de transformación para igualar el rendimiento de la manipulación de líquidos robótica.
La innovación dentro de los métodos químicos continúa. Escherichia coli BW25113, una cepa recA⁺, logra mejoras de 100 veces en la transformación sobre XL1-Blue MRF′ utilizando un protocolo químico optimizado, y registra aumentos de 440 a 1.267 veces en el éxito de clonación para plásmidos de gran tamaño. Tal rendimiento erosiona la brecha de eficiencia tradicional con la electroporación y atrae a los institutos que carecen de electroporadores. El mercado de células competentes, por lo tanto, equilibra la arraigada ventaja de costo de los formatos químicos con el creciente atractivo de rendimiento y automatización de las líneas electrocompetentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: La expresión de proteínas lidera a pesar de la aceleración de la clonación
La expresión de proteínas mantuvo una participación de ingresos del 49,35% en 2025 porque los proyectos de proteínas terapéuticas exigen cepas bien caracterizadas que eviten la degradación proteolítica. El sistema de expresión T7 domina debido al control de la polimerasa inducible por IPTG, y los derivados de BL21 con eliminaciones de lon y ompT restringen la actividad proteasa no deseada. Para las proteínas ricas en disulfuro, el citoplasma oxidante de la línea SHuffle T7 y su eficiencia de 1 × 10⁶ ufc/µg responden a una necesidad de fabricación persistente. En conjunto, estas características mantienen al subsegmento de expresión de proteínas como un gran consumidor de lotes de reactivos de alta pureza.
Las aplicaciones de clonación y sub-clonación crecerán más rápido a una CAGR del 8,76% hasta 2031. Se espera que el tamaño del mercado de células competentes para flujos de trabajo de clonación registre USD 1,18 mil millones al cierre de la década, a medida que CRISPR, el ensamblaje Golden Gate y los circuitos génicos sintéticos a escala de kilobases inunden las tuberías de investigación. Las transformaciones de alto rendimiento en placas de 96 pocillos apoyan el ensamblaje de bibliotecas combinatorias, y los proveedores registran una demanda creciente de cepas que toleran insertos tóxicos o repeticiones en tándem. La mutagénesis, impulsada por la PCR propensa a errores y la mutagénesis de saturación puntual, todavía ocupa una porción menor, pero se beneficia de tamaños de biblioteca que escalan directamente con la eficiencia de transformación.
Por Usuario Final: Las instituciones académicas aceleran más allá de la biofarmacéutica
Las empresas biofarmacéuticas controlaron el 45,12% de los ingresos de 2025, aprovechando las células competentes validadas para reducir los plazos de desarrollo de procesos. Las CDMOs que sirven a estas empresas dependen de la reproducibilidad lote a lote que cumple con la documentación de cGMP, impulsando los niveles de ventas premium. La participación del mercado de células competentes para los institutos académicos y de investigación es menor hoy en día, pero crecerá rápidamente a una CAGR del 9,02% ayudada por el despliegue de biofoundrys que reduce las barreras para los experimentos avanzados de biología sintética.
El impulso académico está vinculado a flujos de financiación dirigidos directamente a los terapéuticos de edición génica. Los Institutos Nacionales de Salud destinan USD 2 millones anuales para proyectos traslacionales basados en CRISPR, asegurando compras predecibles de cepas de ultra alta eficiencia. Las asociaciones universidad-industria incorporan flujos de trabajo de grado industrial en laboratorios académicos, reduciendo la brecha de rendimiento con las operaciones comerciales. Las organizaciones de investigación por contrato y las CDMOs que amplían sus menús de servicios capitalizan en estos graduados capacitados, reforzando la continuidad de la demanda en toda la cadena de valor de la industria de células competentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte ancla el 41,74% de los ingresos de 2025 gracias a los profundos fondos de capital en ciencias de la vida, la sólida claridad regulatoria y una densa red de instalaciones GMP. El compromiso de Thermo Fisher Scientific de invertir USD 2 mil millones en 64 sitios de fabricación en 37 estados asegura la capacidad de bioprocesamiento local que garantiza grandes pedidos de lotes premium de células competentes. La guía de la Administración de Alimentos y Medicamentos sobre la caracterización de sustratos celulares estandariza aún más los puntos de referencia de calidad, reduciendo el riesgo de rechazo de lotes y favoreciendo a los proveedores nacionales con cadenas de suministro trazables. Se proyecta que el tamaño del mercado de células competentes en América del Norte supere los USD 1,63 mil millones en 2031 a medida que los terapéuticos con CRISPR entren en ensayos en fase tardía.
Asia-Pacífico es el motor de crecimiento, avanzando a una CAGR del 9,08% hasta 2031. Japón tiene como objetivo triplicar su producción biotecnológica a 15 billones de yenes en 2030, apoyando rondas de capital de riesgo locales que financian cepas de plataforma personalizadas para flujos de trabajo de mamíferos y bacterias. El giro de China hacia los corredores de fabricación del Sudeste Asiático mitiga los riesgos geopolíticos, vinculando a 600 millones de pacientes potenciales con fábricas de biológicos de menor costo. La hoja de ruta de biológicos de India apunta a un valor de USD 12 mil millones en 2025, y los incentivos de política para los biosimilares energizan a las CDMOs locales que adquieren células competentes listas para la automatización a escala.
Europa mantiene una adopción constante a través de los arraigados centros farmacéuticos en Alemania, Irlanda y Suiza. La empresa conjunta de Hovione e iBET, ViSync Technologies, demuestra cómo los formuladores por contrato se asocian con institutos académicos para resolver los obstáculos de estabilidad y entrega de biológicos complejos. Las directrices de la Agencia Europea de Medicamentos sobre medicamentos de terapia avanzada se alinean con los estándares de la Administración de Alimentos y Medicamentos, facilitando la calificación de proveedores transatlánticos. Los proyectos Horizonte financiados por la UE fomentan la participación universitaria en la biofabricación industrial, elevando la demanda de referencia de células competentes de grado de investigación. En conjunto, la cooperación regional mantiene al mercado de células competentes en Europa en una trayectoria equilibrada a pesar del menor crecimiento demográfico subyacente.

Panorama regulatorio
Los requisitos regulatorios que afectan a las células competentes están impulsados principalmente por el uso final, en particular cuando las células, plásmidos o materiales de partida microbianos respaldan la biofabricación regulada y los medicamentos de terapia avanzada (ATMP). En la Unión Europea, la fabricación para el suministro clínico de ATMP se vincula con las expectativas de BPF de la UE (EudraLex Volumen 4, Parte IV) y con la guía de la EMA sobre calidad, no clínica y clínica para ATMP en investigación, lo que elevan el nivel exigido en trazabilidad, control de contaminación y caracterización de materiales de partida en toda la cadena de suministro.
En los Estados Unidos, las guías de la FDA sobre terapias celulares y génicas y las expectativas relacionadas con las pruebas de potencia determinan cómo se justifican los insumos previos y los controles de proceso en las presentaciones regulatorias, lo que aumenta la presión por sistemas de transformación consistentes y bien caracterizados dentro de flujos de trabajo calificados. Los movimientos transfronterizos también son relevantes: los materiales biológicos importados a los Estados Unidos deben cumplir con los requisitos de documentación, embalaje, etiquetado y declaración según el 42 CFR 71.54. Los cambios en el control de exportaciones pueden afectar a las tecnologías de laboratorio habilitantes, incluida la medida del Departamento de Comercio de los Estados Unidos vigente a partir del 16 de enero de 2025 que añade controles sobre determinados equipos de laboratorio y tecnología relacionada vinculados a preocupaciones de doble uso. Las normas utilizadas para formalizar los controles operativos también influyen en la preparación para adquisiciones y auditorías, incluida la ISO 24088-1:2022 sobre biobancos de bacterias y arqueas y la ISO/TS 5441:2024 sobre los requisitos de competencia para los asesores de gestión de riesgos biológicos en laboratorios que manipulan materiales biológicos peligrosos.
Panorama Competitivo
El mercado de células competentes revela una consolidación moderada. Thermo Fisher Scientific, Merck KGaA y New England Biolabs aprovechan la logística global y las amplias carteras de reactivos para proteger su posición establecida. La adquisición de USD 4,1 mil millones de Thermo Fisher del negocio de purificación y filtración de Solventum amplía un canal integrado de la fase inicial a la fase final que captura valor más allá de los reactivos de transformación celular. Merck amplía sus cepas heredadas de Sigma-Aldrich con ofertas optimizadas para CRISPR calibradas para plásmidos de alto peso molecular, y New England Biolabs impulsa la diversificación de cepas para la mutagénesis de nicho y las secuencias difíciles de clonar.
La competencia gira en torno a la eficiencia de transformación y la compatibilidad con la automatización más que en el precio. Los proveedores validan presentaciones en placas de 96 pocillos que se integran con robots de Beckman, Hamilton y Tecan, reduciendo los pasos manuales de descongelación y alicuotado en cribados de alto rendimiento. Las hojas de datos de productos destacan la consistencia de ufc/µg entre pocillos, una métrica que ahora influye en las decisiones de compra con tanta fuerza como los números de eficiencia bruta. Los proveedores sin opciones de formato automatizado corren el riesgo de perder licitaciones ante las unidades de compra centralizadas de las instalaciones centrales universitarias.
Los disruptores entran a través de vías de biología sintética. Los algoritmos CHO Edge guiados por inteligencia artificial de Asimov eliminan la optimización iterativa en el laboratorio húmedo, reduciendo las barreras para el desarrollo de líneas celulares y potencialmente evitando el uso tradicional de células competentes para ciertas aplicaciones. La plataforma sin células de gran volumen de Sutro Biopharma desafía el concepto de que se requieren células vivas para la expresión de proteínas, introduciendo una demanda paralela de consumibles que podría desviar presupuesto de los reactivos de transformación clásicos basados en bacterias. El éxito a largo plazo dependerá de si estas alternativas igualan la versatilidad y el perfil de costo de la competencia tradicional basada en bacterias.
Líderes de la Industria de Células Competentes
Thermo Fisher
Merck KGaA
New England Biolabs
Takara Bio
Agilent Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio blanco de producto se está ampliando más allá de las ofertas tradicionales de catálogo de E. coli, ya que los programas de biología sintética impulsan chasis no modelo y aceleran los ciclos de desarrollo. El trabajo académico de 2026 apunta a esta dirección, con una competencia natural mejorada en Bacillus subtilis mediante promotores inducibles que reporta un aumento de 45 veces en el rendimiento de transformantes frente a los métodos convencionales. En paralelo, se presentó en 2026 una cepa modificada (NBx CyClone) derivada de Vibrio natriegens como alternativa de crecimiento más rápido para flujos de trabajo de clonación. En conjunto, estas señales respaldan una oportunidad para que los proveedores comercialicen células competentes listas para usar y protocolos validados para hospedadores no tradicionales, incluidas presentaciones en placa y tira de tubos compatibles con el manejo automatizado de líquidos.
Una segunda oportunidad se encuentra en la intersección entre el bioprocesamiento regulado y la seguridad del suministro. A medida que el desarrollo de CRISPR y ATMP aumenta el escrutinio de los materiales de partida, los compradores distinguen cada vez más entre reactivos de grado de investigación y bancos celulares y lotes de células competentes documentados y calificados que puedan adaptarse a entornos controlados. Esto se alinea con el cambio de mercado ya visible en laboratorios de alto rendimiento que adoptan formatos compatibles con la automatización, y con infraestructura respaldada por el gobierno, como la asignación de 75 millones de USD de la National Science Foundation a cinco biofundiciones, que institucionaliza flujos de trabajo de transformación estandarizados y repetibles y sostiene la compra de reactivos a gran escala.
Desarrollos recientes del sector
- Febrero de 2026: los investigadores reportaron la cepa modificada NBx CyClone derivada de Vibrio natriegens como un chasis alternativo de crecimiento más rápido para flujos de trabajo de clonación. El trabajo destaca un cambio hacia hospedadores no modelo, creando un espacio blanco para que los proveedores ofrezcan productos de células competentes y protocolos de transformación validados más allá de las cepas estándar de E. coli.
- Febrero de 2025: Thermo Fisher Scientific acordó adquirir la unidad de purificación y filtración de Solventum por 4.100 millones de USD para fortalecer los flujos de trabajo de bioproducción de extremo a extremo. La adquisición amplía las ofertas combinadas desde el desarrollo inicial hasta el final, aumentando la presión competitiva sobre los proveedores independientes de reactivos que dependen principalmente de los consumibles de transformación.
- Mayo de 2024: Hovione e iBET formaron ViSync Technologies para desarrollar sistemas de administración para biológicos complejos, incluidas terapias génicas y celulares. El aumento de la actividad en modalidades avanzadas respalda la demanda de flujos de trabajo de biología molecular de mayor calidad en las etapas iniciales, reforzando el valor de los insumos trazables utilizados en la construcción de plásmidos y en los pasos de transformación relacionados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de células competentes abarca células microbianas listas para usar que se fabrican y venden específicamente para la captación de ADN en flujos de trabajo de laboratorio, y los ingresos contabilizados corresponden al valor del producto obtenido por los proveedores en todas las regiones.
Exclusiones del alcance: los servicios, instrumentos de laboratorio, ADN plasmídico y reactivos generales de cultivo celular que no se venden como células competentes quedan excluidos del valor de mercado.
Descripción general de la segmentación
- Por Tipo de Célula
- Células Competentes Químicamente
- Células Electrocompetentes
- Por Aplicación
- Expresión de Proteínas
- Clonación y Sub-Clonación
- Mutagénesis
- Otros
- Por Usuario Final
- Empresas Biofarmacéuticas
- Organizaciones de Investigación/Fabricación por Contrato (CROs/CDMOs)
- Institutos Académicos y de Investigación
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la visión inicial de la oferta y la demanda, y para establecer supuestos realistas sobre la evolución del trabajo de clonación y expresión de proteínas en universidades, laboratorios de biotecnología y entornos de CRO. Revisamos fuentes públicas como estadísticas de financiación del NIH y la NSF, indicadores de I+D de la OCDE y el Banco Mundial, y estadísticas comerciales y aduaneras donde los flujos de reactivos de laboratorio pueden verificarse de forma orientativa. También se utilizaron referencias regulatorias y normativas, como las páginas de orientación de la FDA y la EMA y la documentación ISO sobre sistemas de calidad de laboratorio, para comprender dónde suele ser mayor la adopción.
Por el lado de la oferta, nos basamos en informes anuales, presentaciones para inversores, catálogos de productos y comunicados de prensa para mapear lo que se está vendiendo y cómo se posicionan los formatos de producto. Los artículos revisados por pares indexados en fuentes como PubMed ayudaron a rastrear las cepas huésped y los métodos de transformación más comunes, lo que posteriormente respaldó nuestra prueba de estrés de los supuestos de mezcla y eficiencia. Cuando la divulgación financiera pública era limitada, utilizamos suscripciones de pago para obtener datos financieros e inteligencia de empresas, bases de datos de patentes y, de manera selectiva, una base de datos a nivel de envíos de importación o exportación para validar la exposición y la direccionalidad. Las fuentes enumeradas anteriormente son ilustrativas, y verificamos muchas otras referencias públicas y de pago durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en profesionales y responsables de la toma de decisiones que participan en la compra y el uso de células competentes, incluidos proveedores, distribuidores, equipos de adquisiciones de laboratorio y usuarios de banco en laboratorios académicos y biofarmacéuticos. Utilizamos estas conversaciones para validar supuestos prácticos de segmentación, como la frecuencia con la que se elige células electrocompetentes para necesidades de alta eficiencia, y cómo se comporta la variación de precios entre distintos tamaños de envase y eficiencias. Dado que se trata de un mercado global, garantizamos la cobertura de los principales centros de uso en Asia-Pacífico, EMEA y América, de modo que se reflejaran las diferencias regionales en intensidad de investigación y presupuestos de laboratorio.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos ejecutivos: 12% | Asia-Pacífico: 52% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 54% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el conjunto de demanda se reconstruye utilizando la intensidad de I+D en ciencias de la vida e indicadores de carga de trabajo activa en biología molecular, y luego se reduce a la proporción de flujos de trabajo que suelen consumir células competentes. Esos totales se dividen luego por las principales geografías y se ajustan mediante comprobaciones prácticas de adopción recopiladas en entrevistas, incluido dónde los laboratorios muestran preferencia por métodos químicos frente a electroporación según el tipo de laboratorio. Para mantener los totales realistas, ejecutamos en paralelo aproximaciones selectivas de abajo hacia arriba, utilizando puntos de precio muestreados por eficiencia celular y formato de envase, junto con comentarios de proveedores y canales sobre volúmenes, y luego ajustamos el modelo cuando las dos vistas no coinciden.
Los insumos utilizados en el modelo incluyen la dirección del gasto público en I+D, señales de financiación vinculadas a la actividad de ingeniería genética y biología sintética, la combinación de usos de clonación frente a expresión de proteínas, las unidades promedio consumidas por ciclo de proyecto y las diferencias de precios observadas según la eficiencia de transformación. Cuando aparecen vacíos en los insumos de abajo hacia arriba, algo común en proveedores más pequeños y marcas privadas, utilizamos supuestos basados en rangos anclados a precios de catálogo comparables y comentarios de distribuidores, y luego limitamos el impacto mediante topes de participación conservadores. La previsión se lleva a cabo mediante análisis de escenarios respaldado por opiniones de expertos sobre cómo probablemente evolucionarán la financiación de la investigación, el rendimiento de los laboratorios y los ciclos de reemplazo, seguido de una progresión de precios anualizada que se somete a prueba frente a las expectativas basadas en entrevistas.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasadas, en las que los totales se comparan con señales independientes, como la dirección de la financiación de la investigación, la intensidad de publicaciones en métodos relevantes y los comentarios de los proveedores sobre la demanda. Si una región o segmento muestra un salto inusual, se vuelven a comprobar los factores impulsores, se revisan los supuestos y se activan recontactos específicos para confirmar si el cambio es real o está inducido por el modelo. Antes de la aprobación final, otro analista revisa los insumos clave, los pasos de conversión y los cálculos para detectar errores evitables y doble contabilización.
El estudio se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden modificar la demanda, los precios o la disponibilidad del suministro. Justo antes de la entrega, el contenido y las cifras se vuelven a validar con un nuevo rastreo de actualizaciones públicas para que los clientes reciban la visión más reciente disponible en ese momento.
Comparación del tamaño del mercado de células competentes de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para células competentes pueden parecer muy distantes entre sí, incluso cuando el tema parece el mismo, porque cada editor elige sus propios años de referencia, límites de producto y lógica de precios. También surgen diferencias cuando los modelos suponen una aceleración más rápida para las necesidades de clonación avanzada frente a un entorno de presupuesto de laboratorio más estable, lo que luego se refleja en la curva de previsión.
La principal brecha proviene de si se incluyen los ingresos fuera de los productos de células competentes listas para usar. En los cálculos de Mordor Intelligence, el total se limita a las células competentes vendidas como productos para flujos de trabajo de transformación, con precios normalizados a los rangos habituales de catálogo y canal para el año indicado, en lugar de canastas combinadas de reactivos de laboratorio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2.65 B (2026) | |
| Editorial de Investigación Global A | USD 2.25 B (2024) | Utiliza un año base anterior y puede combinar consumibles de biología molecular adyacentes en el conjunto de ingresos, lo que puede alejar el valor de 2024 de un recuento exclusivo de productos de células competentes. |
| Grupo de Investigación Industrial B | USD 2.24 B (2024) | Ancla el dimensionamiento a 2024 y puede aplicar una curva de crecimiento más alta basada en la actividad biotecnológica en general, sin mostrar siempre cómo se validaron por región las tasas de uso exclusivas de transformación y los niveles de precios. |
La comparación muestra que la mayor parte de la dispersión se explica por la selección del año y por lo que se incluye como parte del conjunto de ingresos, seguido de la rapidez con la que se supone que evolucionan los precios y el uso. Al mantener el modelo vinculado a la adopción observable de flujos de trabajo y a niveles de precios prácticos, obtenemos un tamaño de mercado que resulta más fácil de rastrear hasta insumos claros y de volver a verificar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de células competentes?
El mercado se sitúa en USD 2,65 mil millones en 2026 y se proyecta que alcance USD 3,91 mil millones en 2031.
¿Qué segmento regional lidera el mercado de células competentes?
América del Norte tiene la mayor participación del 41,74% debido a la madura infraestructura de biofabricación y el financiamiento público sostenido.
¿Qué aplicación crecerá más rápido hasta 2031?
Se espera que la clonación y sub-clonación registre la CAGR más alta del 8,76% a medida que las bibliotecas de CRISPR y biología sintética se expandan.
¿Por qué las células electrocompetentes están ganando terreno?
Ofrecen eficiencias de transformación superiores a 5 × 10⁹ ufc/µg y vienen en formatos de placa compatibles con la automatización que se adaptan a los laboratorios de alto rendimiento.
¿Cómo influyen los altos costos de I+D en la demanda de células competentes?
Los patrocinadores buscan cepas que maximicen el rendimiento para controlar los costos de producción, elevando el estándar en eficiencia de transformación y consistencia de lotes.
¿Qué movimiento corporativo importante remodeló el panorama competitivo en 2025?
La adquisición de USD 4,1 mil millones del negocio de purificación de Solventum por parte de Thermo Fisher Scientific integró las capacidades de la fase inicial y la fase final, señalando una mayor consolidación.
Última actualización de la página el:



