
Tamaño y Participación del Mercado de Robots de Limpieza
Visión General del Mercado
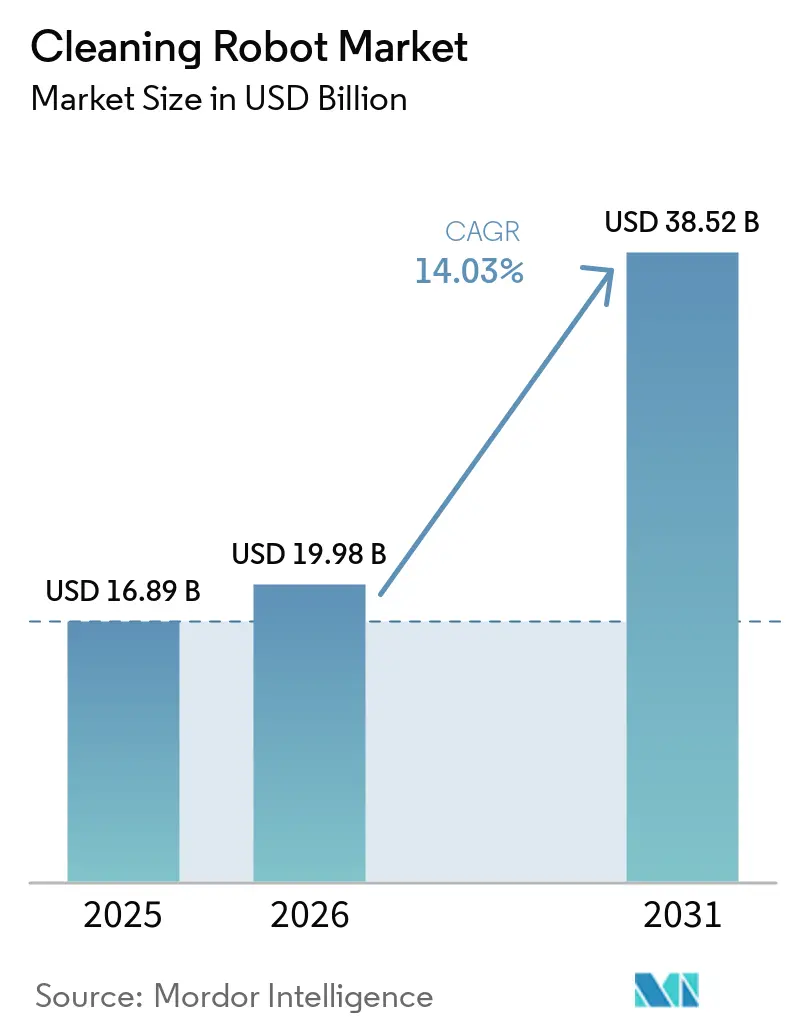
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.03 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
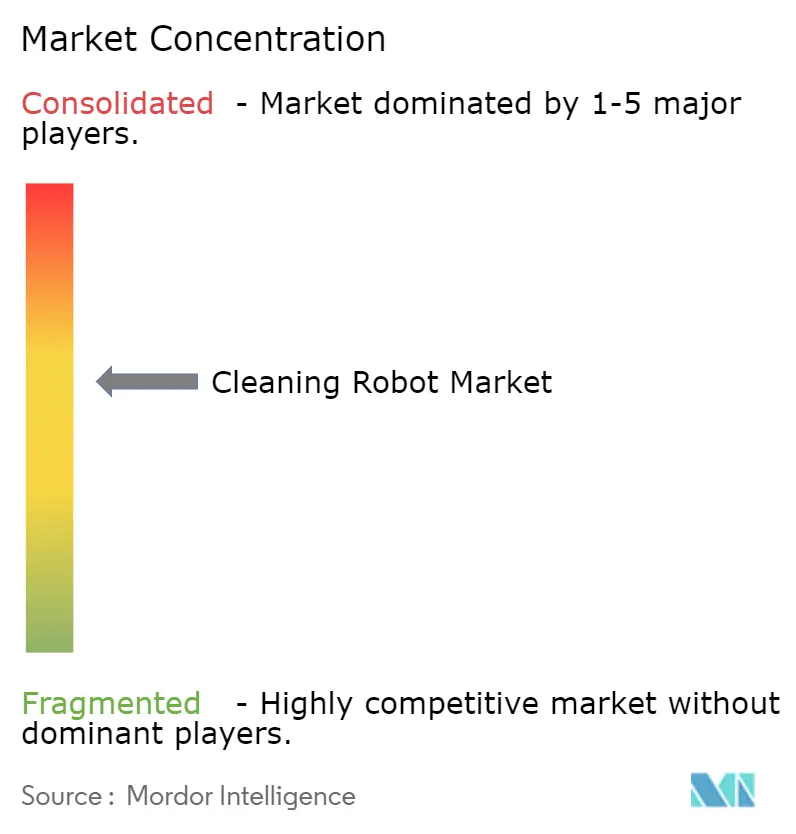
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots de Limpieza por Mordor Intelligence
El tamaño del Mercado de Robots de Limpieza se proyecta en 16,89 mil millones de USD en 2025, 19,98 mil millones de USD en 2026, y alcanzará los 38,52 mil millones de USD para 2031, creciendo a una CAGR del 14,03% entre 2026 y 2031.
La escasez estructural de mano de obra, los mandatos de higiene posteriores a la pandemia y la rápida adopción del hogar inteligente mantienen elevada la demanda tanto de robots residenciales como profesionales. La caída de los precios de venta promedio de los sensores LiDAR y de visión comprime los costos de materiales, lo que permite a los modelos de gama media ofrecer funciones de navegación premium y atraer a compradores sensibles al precio hacia el mercado de robots de limpieza. Las empresas de gestión de instalaciones están recurriendo a los robots como servicio para reclasificar el gasto en limpieza como arrendamiento operativo, liberando margen presupuestario para sistemas autónomos. La intensidad competitiva aumenta a medida que los fabricantes chinos integrados verticalmente socavan a los actores establecidos en precio mientras igualan la paridad de características, ejerciendo una presión sostenida sobre los márgenes brutos en todo el mercado de robots de limpieza.
Conclusiones Clave del Informe
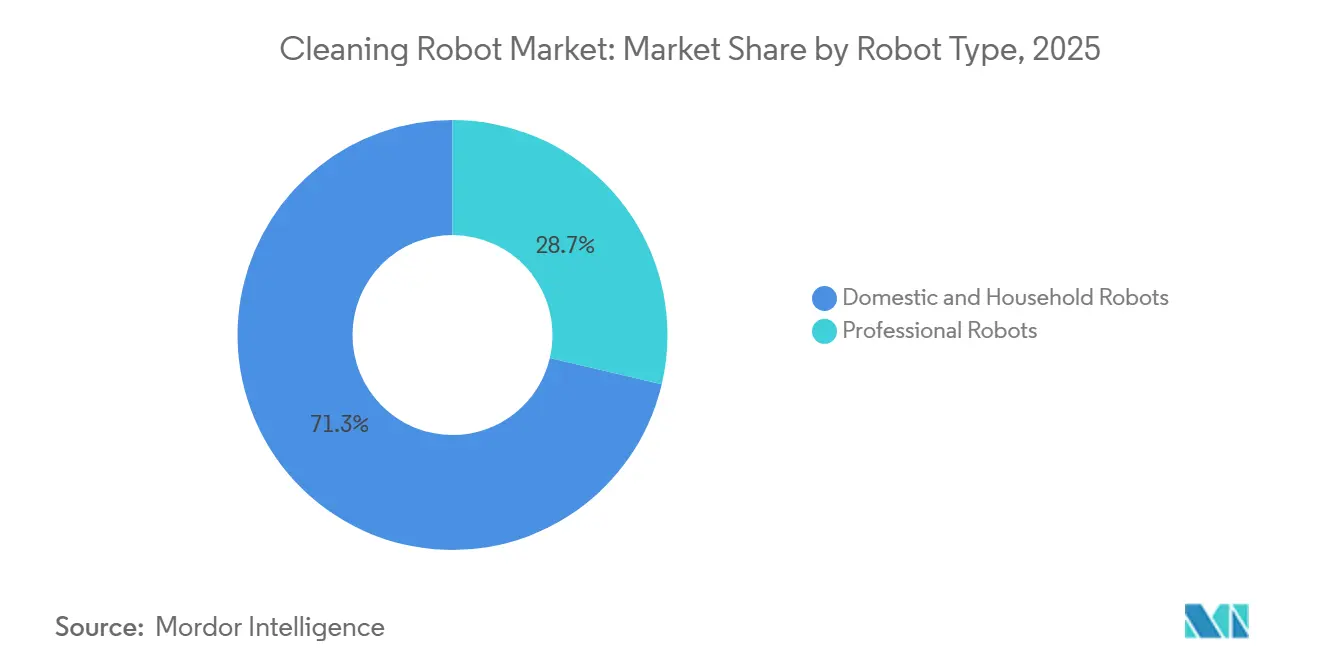
- Por tipo de robot, las unidades domésticas lideraron con el 71,32% de la participación del mercado de robots de limpieza en 2025, mientras que se prevé que los robots profesionales avancen a una CAGR del 15,23% hasta 2031.
- Por usuario final, el segmento residencial representó una participación del 57,46% del tamaño del mercado de robots de limpieza en 2025, mientras que se proyecta que el segmento comercial se expanda a una CAGR del 14,87% durante 2026-2031.
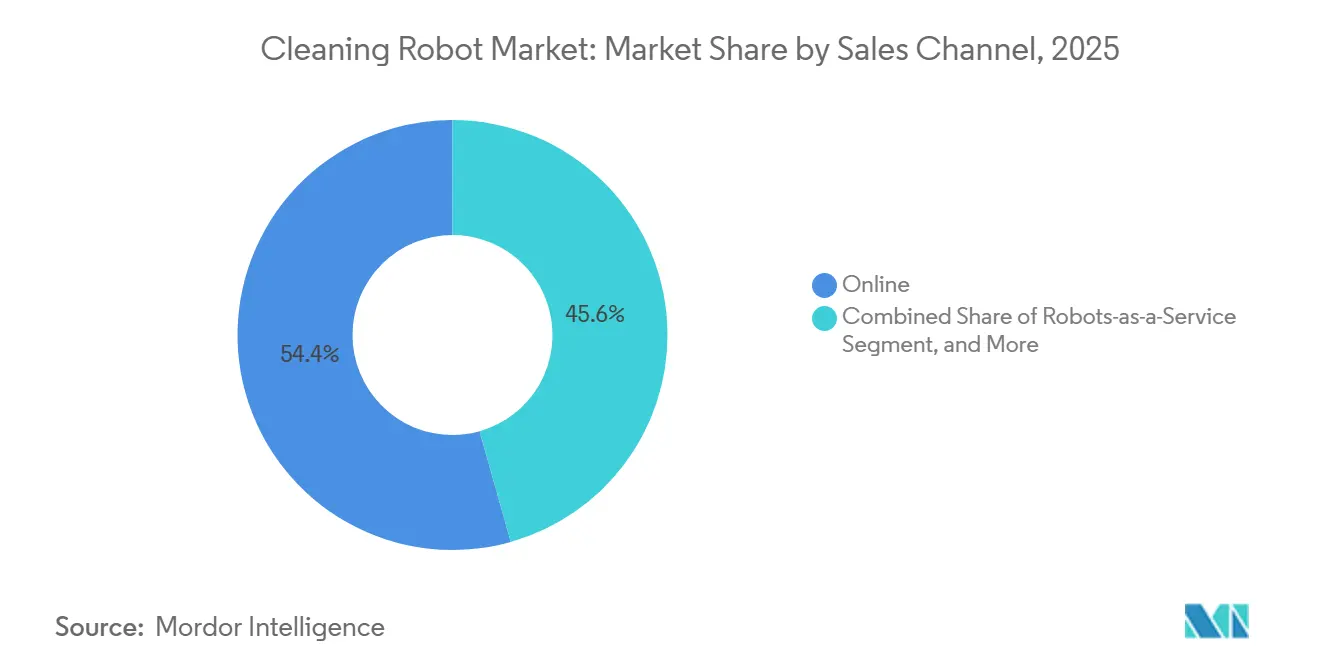
- Por canal de ventas, los puntos de venta en línea capturaron una participación de ingresos del 54,37% en 2025; los robots como servicio es el canal de más rápido crecimiento con una CAGR del 15,76% durante el período de previsión.
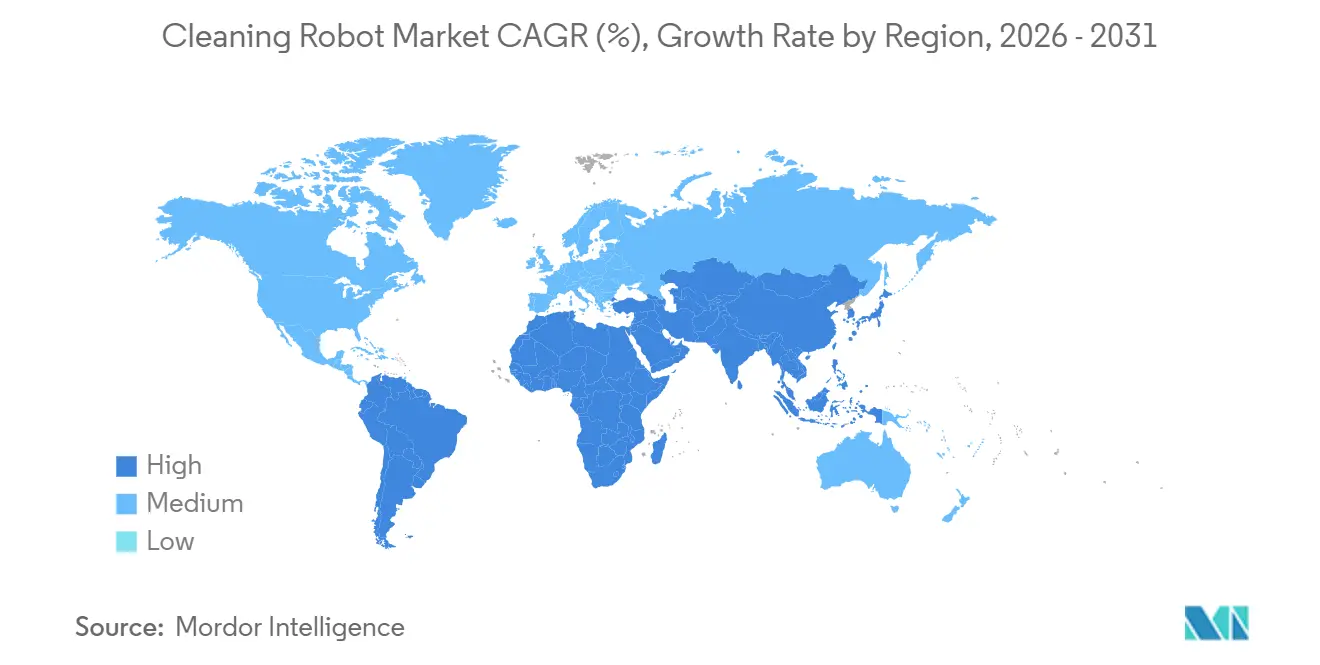
- Por geografía, América del Norte tuvo una participación de ingresos del 39,41% en 2025, aunque se espera que Asia-Pacífico registre la CAGR regional más alta del 15,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Estándares de Higiene Pospandemia en Espacios Comerciales | +3.2% | Global, más visible en propiedades de salud y hostelería de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida Penetración del Hogar Inteligente y Crecimiento de la Renta Disponible | +2.8% | Mercados maduros de América del Norte y Europa, clase media emergente de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Caída de los Precios de Venta Promedio de LiDAR y Conjuntos de Sensores Reduce el Costo de la Lista de Materiales | +2.5% | Global, con concentración de fabricación en China | Corto plazo (≤ 2 años) |
| Contratos de Gestión de Instalaciones que Migran hacia Robots como Servicio | +2.1% | Bienes raíces comerciales de América del Norte y Europa, extendiéndose a Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| La Expansión del Canal de Comercio Electrónico Acelera el Alcance Global | +1.9% | Global, mayor penetración en zonas urbanas de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición Gubernamental de Robots de Desinfección UV para Infraestructura Pública | +1.3% | Asia-Pacífico (Singapur, Japón, Corea del Sur) y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Estándares de Higiene Pospandemia en Espacios Comerciales
Los aeropuertos, hoteles y hospitales ahora tratan la limpieza continua y altamente visible como una comodidad innegociable. En el Aeropuerto de Heathrow de Londres, 50 fregadoras autónomas desplegadas en 2025 lograron una reducción del 40% en las horas de trabajo al tiempo que permitían la sanitización del suelo las 24 horas del día, los 7 días de la semana.[1] Los gestores de instalaciones consideran los registros de desinfección listos para auditoría y las métricas de eliminación de patógenos como elementos diferenciadores al pujar por inquilinos corporativos. La prima que exigen los robots de limpieza profesionales, con precios típicamente entre USD 30.000 y USD 120.000, está cada vez más justificada por períodos de recuperación de la inversión inferiores a 18 meses en lugares de alto tráfico. Los elevados estándares de control de infecciones consolidan la demanda recurrente de variantes de rayos UV-C y pulverización electrostática, garantizando un crecimiento sostenido en el mercado de robots de limpieza. Los proveedores que integran los informes de cumplimiento directamente en el panel de gestión de flotas refuerzan su propuesta de valor ante los operadores reacios al riesgo.
Rápida Penetración del Hogar Inteligente y Crecimiento de la Renta Disponible
Los robots aspiradores han pasado de ser una novedad a una necesidad en los hogares de América del Norte y Europa Occidental, un cambio que se refleja en el aumento de la propiedad en los centros urbanos de China y el Sudeste Asiático. En IFA 2025, el 94% de los nuevos lanzamientos de productos de limpieza para el hogar inteligente fueron aspiradoras robóticas.[2] Parks Associates informó que el 42% de los hogares estadounidenses poseían al menos un dispositivo de hogar inteligente en 2024, con los robots aspiradores ocupando el tercer lugar en adopción. La innovación en características, la evasión de obstáculos mediante inteligencia artificial, las bases de vaciado automático y la capacidad combinada de aspiración y fregado, fomenta las compras de reemplazo cada tres o cuatro años. Los aumentos de la renta disponible en Asia-Pacífico amplían el grupo de compradores, con unidades con precios entre USD 300 y USD 800 ahora al alcance de la creciente clase media. Este viento de cola demográfico sostiene un crecimiento de unidades de dos dígitos para el mercado de robots de limpieza incluso cuando las regiones maduras se estabilizan.
Caída de los Precios de Venta Promedio de LiDAR y Sensores Reduce el Costo de la Lista de Materiales
La inversión automotriz en LiDAR de estado sólido ha derrumbado los precios de los componentes para aplicaciones de robótica adyacentes. Hesai Technology redujo los costos de LiDAR en un 99,5% en ocho años, con el objetivo de alcanzar USD 200 por módulo a finales de 2025. La investigación del IEEE demostró un LiDAR SLAM de bajo costo capaz de lograr una lista de materiales inferior a USD 50.[3] Estos ahorros permiten que los robots domésticos de menos de USD 500 incorporen sensores de calidad cartográfica que antes estaban reservados para las unidades de referencia de gama alta, nivelando el campo de juego competitivo. Para los modelos profesionales, la misma curva de costos permite conjuntos de doble LiDAR más visión que navegan por grandes espacios de venta al por menor y almacenes sin costosas modificaciones de infraestructura. La reducción de los diferenciales de hardware desplaza la competencia hacia la inteligencia de software y el servicio posventa, intensificando la carrera por algoritmos de navegación de inteligencia artificial propietarios dentro del mercado de robots de limpieza.
Contratos de Gestión de Instalaciones que Migran hacia Robots como Servicio
Las empresas tratan cada vez más la limpieza como una suscripción en lugar de una compra de capital. En 2025, SoftBank Robotics y HITEK AI lanzaron paquetes de arrendamiento en Oriente Medio a partir de USD 1.200 al mes, que incluyen hardware, mantenimiento y garantías de rendimiento.[4] El proveedor australiano Intelliclean reveló que el 35% de los nuevos contratos en 2024 incluían cláusulas de robots como servicio, casi el triple del nivel de 2022.[5] El modelo desbloquea la adopción entre las pequeñas y medianas empresas que carecen de presupuestos iniciales, ampliando así el mercado de robots de limpieza potencial. Los gastos operativos predecibles atraen a los fondos de inversión inmobiliaria que cotizan en bolsa, ansiosos por proteger el EBITDA de la inflación salarial. Los fabricantes se benefician de las tarifas recurrentes de software, lo que aumenta el valor de vida del cliente y suaviza la ciclicidad de los ingresos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial Frente al Equipo Convencional | -1.8% | Global, particularmente en América del Sur, África y el Sudeste Asiático, donde los precios son sensibles | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la Privacidad de Datos en el Mapeo por Cámara y VSLAM | -0.9% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragilidad de la Cadena de Suministro para Componentes de LiDAR de Estado Sólido | -0.6% | Global, concentración en fábricas de Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Aranceles Comerciales Emergentes sobre las Exportaciones de Robots Chinos | -1.1% | Mercados de importación de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial Frente al Equipo Convencional
Los robots profesionales suelen tener precios entre diez y cuarenta veces superiores a los de las fregadoras manuales, lo que genera un impacto negativo en los operadores con presupuesto limitado. Si bien los robots como servicio distribuyen los pagos a lo largo del tiempo, los gastos ocultos, consumibles, suscripciones de software y recalibración periódica, añaden hasta un 25% anual al costo total de propiedad. El obstáculo es más agudo en América del Sur y África, donde el poder adquisitivo de los hogares y las empresas está por detrás de las regiones desarrolladas. Los proveedores agrupan financiación y garantías de mantenimiento predictivo para suavizar el impacto, pero muchas instalaciones retrasan la adopción hasta que los costos de los componentes caigan más, moderando el crecimiento a corto plazo en el mercado de robots de limpieza.
Preocupaciones sobre la Privacidad de Datos en el Mapeo por Cámara y VSLAM
El mapeo basado en visión genera señales de alerta regulatorias en jurisdicciones con regímenes de privacidad estrictos. El documento técnico de Brain Corp de 2024 describió la anonimización en el dispositivo para cumplir con el RGPD, pero muchos competidores aún transmiten video sin procesar a la nube.[6] La Oficina del Comisionado de Información del Reino Unido aclaró en 2025 que los robots aspiradores equipados con cámara están sujetos a las regulaciones de vigilancia, lo que requiere consentimiento explícito. Una filtración de datos en 2024 que involucró imágenes interiores filtradas erosionó la confianza de los consumidores y desencadenó un acuerdo de demanda colectiva. Los fabricantes ahora promocionan diseños exclusivos de LiDAR o procesamiento en el dispositivo como diferenciadores centrados en la privacidad, aunque la mayor complejidad de ingeniería puede elevar el costo de la lista de materiales, restringiendo los márgenes dentro del mercado de robots de limpieza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Robot:
El Dominio del Hogar Enmascara el Auge ProfesionalLos robots domésticos representaron el 71,32% de los ingresos en 2025, lo que refleja su condición arraigada como elementos básicos del hogar inteligente, pero se prevé que las unidades profesionales las superen con una CAGR del 15,23% hasta 2031. El subsegmento de aspiradoras sigue siendo la piedra angular, beneficiándose de las bases de vaciado automático y la evasión de obstáculos mediante inteligencia artificial que impulsan los ciclos de actualización. Los limpiadores de piscinas forman un nicho de alto margen a medida que los diseños solares reducen el consumo de electricidad hasta en un 80%. ECOVACS ha vendido 1,5 millones de unidades de limpieza de ventanas de forma acumulada y posee 278 patentes en succión y detección de bordes. Los robots cortacésped equipados con GPS RTK están escalando en los mercados suburbanos, con modelos comerciales como el Husqvarna CEORA con precios entre EUR 15.000 y 20.000 (USD 16.950-22.600).
Los robots profesionales, aunque menores en volumen de unidades, ofrecen mayores ingresos por dispositivo y una integración de flujo de trabajo más profunda. Las flotas de fregadoras de suelos se conectan a los paneles de instalaciones, cubriendo 20.000 pies cuadrados por carga y enviando métricas de utilización en tiempo real. Las unidades de desinfección UV-C, ahora habituales en hospitales japoneses y surcoreanos, logran una reducción del 99,9% de patógenos en ciclos de 15 minutos. Los robots de limpieza de tanques con precios entre USD 50.000 y USD 200.000 minimizan los riesgos de entrada en espacios confinados en servicios de petróleo, productos químicos y agua. Los modelos de suscripción están acelerando la adopción: la Federación Internacional de Robótica registró un salto del 31% en las flotas de robots como servicio en 2024, lo que subraya el cambio estructural hacia la economía de pago por uso.


Por Usuario Final:
La Velocidad Comercial Desafía el Dominio ResidencialLos compradores residenciales representaron el 57,46% del mercado de robots de limpieza en 2025, impulsados por la penetración en América del Norte y Europa, pero se espera que la demanda comercial aumente rápidamente a una CAGR del 14,87% hasta 2031. Los hoteles pilotaron robots de limpieza de pasillos que redujeron las horas de trabajo en un 30% al tiempo que aumentaron la satisfacción de los huéspedes, según ensayos de campo de Marriott International. Los centros comerciales despliegan fregadoras nocturnas para mantener superficies brillantes vinculadas a un mayor tiempo de permanencia de los compradores. Las instalaciones sanitarias integran robots UV-C en los protocolos de limpieza terminal, reduciendo las infecciones adquiridas en el hospital en un 22% en estudios controlados.
Aeropuertos como Heathrow ahora operan flotas las 24 horas del día, aprovechando la navegación multisensor que evita pasajeros y carritos. Las oficinas corporativas aceleraron la adopción a medida que las vacantes del personal de limpieza alcanzaron entre el 20% y el 30% en las principales áreas metropolitanas, lo que obligó a las instalaciones a cubrir las brechas con automatización. Las plantas industriales despliegan unidades reforzadas que se integran con los sistemas de gestión de almacenes para evitar carretillas elevadoras y robots móviles autónomos, creando un entorno cooperativo de múltiples robots. En el lado residencial, los productos de próxima generación presentados en CES 2026, el Roborock Saros 20 con un brazo retráctil y el Dreame X60 Max Ultra con capacidad para subir escaleras, apuntan a puntos de dolor específicos, sosteniendo los ciclos de reemplazo incluso cuando el crecimiento de las primeras compras se modera.
Por Canal de Ventas:
La Supremacía en Línea se Encuentra con la Disrupción de los Robots como ServicioEl comercio electrónico capturó el 54,37% de los ingresos de 2025 a medida que los compradores se inclinaron por la transparencia de precios y la entrega a domicilio. Parks Associates encontró que el 70% de las compras de robots aspiradores en Estados Unidos se realizaron en línea en 2024. Las marcas de venta directa al consumidor aprovechan los videos explicativos y las reseñas de influenciadores para comprimir el embudo de ventas, mientras que las plataformas chinas ofrecen entrega el mismo día y planes de cuotas que democratizan el acceso a los modelos de gama media. Los minoristas de grandes superficies fuera de línea siguen siendo importantes para las demostraciones prácticas, pero cedieron tres puntos porcentuales de participación entre 2023 y 2025.
Los robots como servicio es el canal de más rápido crecimiento, aumentando a una CAGR del 15,76% a medida que las empresas convierten el gasto de capital en gasto operativo. El lanzamiento de SoftBank Robotics y HITEK AI en Oriente Medio ilustra el apetito regional por las garantías de rendimiento agrupadas. Intelliclean triplicó su combinación de contratos de robots como servicio en dos años, lo que evidencia el impulso en Asia-Pacífico desarrollada. Los fabricantes monetizan las suscripciones de software recurrentes para la gestión de flotas y el mantenimiento predictivo, elevando el margen bruto de por vida más allá de las ventas de hardware únicas. Para los compradores profesionales, los distribuidores como Tennant y Nilfisk continúan agregando valor a través de la integración en el sitio, la capacitación de operadores y el soporte técnico las 24 horas del día, los 7 días de la semana.

Análisis Geográfico
Mercado de Robots de Limpieza en América del Norte
América del Norte generó el 39,41% de los ingresos de 2025, respaldada por la adopción temprana del hogar inteligente y estrictos códigos de seguridad laboral. Estados Unidos lidera, con una penetración del hogar inteligente del 42% en 2024 y los robots aspiradores ocupando el tercer lugar en propiedad, mientras que los códigos de control de infecciones en edificios de Canadá impulsan la adopción de robots UV. El sector manufacturero orientado a la exportación de México instala fregadoras autónomas para cumplir con la norma ISO 14001. Sin embargo, los aranceles crecientes sobre robots chinos elevan los precios minoristas, presionando la elasticidad y empujando a algunos compradores hacia unidades reacondicionadas o modelos de suscripción.
Mercado de Robots de Limpieza en Asia-Pacífico
Se espera que Asia-Pacífico registre el CAGR más rápido del 15,07%, impulsado por la urbanización y el aumento de los ingresos disponibles. Los gigantes chinos Ecovacs y Roborock registraron ingresos combinados en 2024 que superaron los 1,09 mil millones de USD a los tipos de cambio vigentes, lo que subraya la escala doméstica. Japón destinó 5 mil millones de JPY (45,5 millones de USD) en subsidios para la compra de robots UV hospitalarios en 2025. El crecimiento del comercio electrónico en India abre ciudades de segundo nivel, mientras que el programa ROBIN de Singapur mostró una reducción del 60% en el recuento de patógenos en los centros de transporte público. Corea del Sur y Australia cuentan con una alta propiedad per cápita, favorecida por espacios de vida compactos y consumidores con conocimientos tecnológicos.
Mercado de Robots de Limpieza en EMEA y América del Sur
Europa, América del Sur, Oriente Medio y África completan el mercado de robots de limpieza. El RGPD de Europa impulsa la demanda de mapeo en el dispositivo, un beneficio para los sistemas híbridos de LiDAR más visión de los líderes regionales. El segmento de robots para ventanas del Reino Unido alcanzó los 64,21 millones de GBP (73,2 millones de USD) en 2025. Los fabricantes de automóviles alemanes y franceses despliegan robots en plantas de producción para el cumplimiento de la seguridad laboral. América del Sur sigue siendo muy sensible al precio, lo que lleva a los distribuidores a importar modelos chinos de gama media con financiamiento en cuotas. Los fondos soberanos de Oriente Medio financian flotas para espacios públicos, mientras que la incipiente adopción en África es visible en centros comerciales de Sudáfrica y aeropuertos de Nigeria a pesar de los desafíos de infraestructura.

Panorama regulatorio
Los robots de limpieza se encuentran en la intersección de los requisitos de maquinaria y la gobernanza relacionada con la IA, lo que está empujando a los proveedores hacia el doble cumplimiento en los principales mercados. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) y las vías de conformidad de seguridad de maquinaria introducen requisitos en torno a la gestión de riesgos, la documentación y los controles del comportamiento autónomo, particularmente cuando se utiliza navegación por cámara y fusión de sensores en entornos públicos o laborales. Las normas de seguridad para robots de consumo y de servicio también se están endureciendo, incluida la ANSI/CAN/UL 3300:2024 (publicada en mayo de 2024) y las especificaciones de rendimiento y seguridad de robots domésticos como la EN IEC/ASTM 62885-7:2021/A1:2023.
En Estados Unidos, la aplicación de la seguridad de productos y la actividad de fijación de normas ha aumentado el enfoque en los riesgos relacionados con baterías e interacción física en productos robóticos. La Comisión de Seguridad de Productos de Consumo de EE. UU. (CPSC) ha emitido retiradas de aspiradoras robóticas inalámbricas para piscinas vinculadas a riesgos de sobrecalentamiento e incendio, incluidas Wybotics en abril de 2026 y Aiper en marzo de 2025, lo que subraya la necesidad de una gestión de baterías, controles de carga y trazabilidad más sólidos. China continúa avanzando en la estandarización nacional de robots de servicio a través de los requisitos GB/T, apoyando la preparación para la adquisición y empujando a los fabricantes a alinear la documentación, las pruebas y las prácticas de ciberseguridad para implementaciones comerciales reguladas.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes (LiDAR y sensores de visión, motores BLDC, baterías/BMS, ruedas y trenes de transmisión, bombas y fluídica para el fregado, y computación embebida), fabricación ODM/OEM y ensamblaje final, capas de software (navegación, evitación de obstáculos, gestión de flotas, ciberseguridad) y canales posteriores, incluidos el D2C en línea, el comercio minorista y distribuidores fuera de línea, y proveedores de robots como servicio para flotas comerciales. El costo y la disponibilidad de los conjuntos de sensores y los subsistemas de baterías influyen sustancialmente en la lista de materiales y la fiabilidad, mientras que los contratos recurrentes de software y servicios (paneles de control de flotas, registros de desinfección, mantenimiento predictivo y soporte remoto) son cada vez más centrales para la economía del ciclo de vida en los robots profesionales.
La fabricación y el abastecimiento están muy concentrados en clústeres industriales chinos, con el corredor Suzhou-Shenzhen-Shanghái respaldando ciclos de iteración rápidos y una producción a escala. Al mismo tiempo, esta concentración aumenta la exposición a aranceles y a cuellos de botella específicos de componentes, como el LiDAR de estado sólido. La distribución de unidades profesionales a menudo pasa por ecosistemas de equipos de limpieza ya establecidos para la capacitación, la integración y la cobertura de servicio, mientras que los volúmenes residenciales se mueven en gran medida a través del comercio electrónico con renovaciones rápidas de modelos. Del lado de los proveedores, la reestructuración entre los actores establecidos ha desplazado la dinámica de proveedores y canales, destacada por la solicitud de protección del Capítulo 11 por parte de iRobot en diciembre de 2025, mientras que las marcas chinas continúan dependiendo de cadenas de suministro verticalmente integradas que comprimen el tiempo de comercialización y los puntos de precio.
Panorama Competitivo
Los cinco principales proveedores, iRobot, Ecovacs, Roborock, Dreame y SharkNinja, controlan aproximadamente el 60% del mercado de robots de limpieza doméstico, lo que indica una concentración moderada. La fallida venta de iRobot a Amazon en 2024 desencadenó una reestructuración, recortes de personal y una caída de ingresos del 20%, lo que pone de relieve la exposición a la demanda occidental madura. Los competidores chinos explotan la integración vertical, desde la fabricación de LiDAR hasta el diseño de conjuntos de chips de inteligencia artificial, para comprimir los puntos de precio y erosionar los márgenes de los titulares. Los ingresos del tercer trimestre de 2024 de Roborock crecieron un 26% interanual a medida que se diversificó en las categorías de corte de césped y limpieza de ventanas.
La innovación se está inclinando hacia la diferenciación de software. El Flow 2 de Narwal rota agua fresca cada 10 minutos, resolviendo las quejas de higiene sobre los depósitos de fregona estancados. El X60 Max Ultra de Dreame añade la capacidad de subir escaleras para abordar las residencias de varios niveles. Friendly Robots introdujo una suscripción de USD 29 al mes, intercambiando unidades cada dos años para mantener las características actualizadas, un modelo dirigido a los consumidores sensibles al precio.
Los clientes empresariales exigen cada vez más la certificación ISO 27001 y el cumplimiento del RGPD, reduciendo la lista de proveedores a empresas con ciberseguridad sólida. Los especialistas regionales como Avidbots y Gaussian Robotics capturan nichos verticales, concesiones de aeropuertos, grandes superficies de venta al por menor, agrupando estudios de sitio y servicios de integración. Las fusiones y asociaciones se están acelerando a medida que los actores buscan escala y datos para refinar los algoritmos de navegación, preparando el escenario para una mayor consolidación dentro del mercado de robots de limpieza.
Líderes de la Industria de Robots de Limpieza
-
iRobot Corporation
-
Ecovacs Robotics Co., Ltd.
-
Roborock Technology Co., Ltd.
-
Neato Robotics Inc.
-
SharkNinja Operating LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots de Limpieza
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Neato Robotics Inc.
- Dreame Technology (Suzhou) Co., Ltd.
- Narwal Robotics Inc.
- SharkNinja Operating LLC
- ILIFE Innovation Ltd.
- Cecotec Innovaciones S.L.
- bObsweep Inc.
- Proscenic Technology Co., Ltd.
- Anker Innovations Ltd. (Eufy)
- SoftBank Robotics Corp.
- Tennant Company
- Alfred Karcher SE and Co. KG
- Nilfisk A/S
- Avidbots Corp.
- Gaussian Robotics Co., Ltd. (Gausium)
- Midea Group Co., Ltd. (Eureka)
- Tineco Intelligent Technology Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Los robots de limpieza comercial se están moviendo hacia una mayor autonomía y una operación de menor intervención, creando espacio en blanco en el rendimiento definido por software y la optimización de flotas en lugar de la pura diferenciación de hardware. El lanzamiento de Brain Corp de BrainOS Clean 2.0 con SelfPath AI (marzo de 2026) para los robots de limpieza de pisos de Tennant Company apunta a la demanda de sistemas que generan rutas de forma autónoma y reducen la configuración manual, especialmente en entornos dinámicos como el comercio minorista y los centros de transporte. La expansión de Tennant de sus carteras autónomas con el X16 SWEEP (abril de 2026) refuerza las oportunidades en torno al barrido industrial de múltiples turnos, el acoplamiento automatizado y el análisis que traduce la limpieza en resultados operativos medibles.
En el ámbito residencial y comercial ligero, las hojas de ruta de productos se están ampliando más allá de la aspiración básica hacia flujos de trabajo integrados de limpieza húmeda y seca y tratamiento de manchas, lo que respalda la premiumización y la entrada en nuevas categorías. La entrada de Dyson en la limpieza robótica de pisos húmedos y secos con Spot+Scrub Ai (marzo de 2026) y la introducción por parte de ECOVACS del DEEBOT X12 OmniCyclone con predisolución de manchas FocusJet y una estación OMNI (abril de 2026) muestran una inversión activa en la automatización integral del mantenimiento y en el rendimiento de limpieza especializado. También es visible un espacio en blanco adicional en la automatización específica para áreas de higiene de alta frecuencia, ejemplificado por Primech Holdings, que prepara Hytron para la producción en masa tras las demostraciones en el CES 2026 y ha asegurado un compromiso de flota de 200 unidades para Hong Kong y Macao, lo que respalda la demanda de robots dedicados a la limpieza de baños combinados con modelos de servicio desplegables.
Recent Industry Developments in Mercado de Robots de Limpieza
- Julio de 2026: iRobot anunció el Roomba Electro Plus, un limpiador de pisos duros desinfectante 5 en 1, junto con una nueva generación de robots Roomba. El lanzamiento amplió el ecosistema de cuidado de pisos de iRobot más allá de las ofertas solo de robots y aumentó el énfasis en flujos de trabajo de limpieza combinados y desinfección compatible con consumibles en el segmento doméstico.
- Mayo de 2026: ECOVACS se expandió al cuidado de piscinas con el limpiador robótico de piscinas ULTRAMARINE P1. Esto amplió el alcance de limpieza direccionable de la empresa más allá del cuidado de pisos interiores y profundizó su estrategia de cartera multicategoría en aplicaciones de limpieza doméstica.
- Febrero de 2026: iRobot anunció una asociación de distribución estratégica con un importante minorista para expandir la adopción de Roomba y Braava en América del Norte y Europa, permitiendo un servicio postventa más estrecho y paquetes integrados. El acuerdo fortalece el alcance de los canales y acelera el despliegue de ecosistemas de limpieza conectados.


Mercado de Robots de Limpieza Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por robots de limpieza que automatizan tareas de limpieza con una intervención humana limitada en entornos domésticos, comerciales e industriales. Incluye productos utilizados para suelos, piscinas, ventanas, jardines y limpieza profesional especializada, donde el robot es el dispositivo de limpieza que se vende o se entrega como servicio.
Exclusiones del alcance: Se excluyen los robots de uso general y los equipos de limpieza no robóticos, junto con los repuestos vendidos por separado y los servicios de instalaciones no relacionados en los que no se despliega ningún robot de limpieza.
Descripción General de la Segmentación
- Por Tipo de Robot
- Robots Domésticos y del Hogar
- Aspiradora de Suelos
- Limpieza de Piscinas
- Limpieza de Ventanas
- Limpieza de Césped
- Otra Limpieza Doméstica y del Hogar
- Robots Profesionales
- Limpieza de Suelos
- Limpieza de Tanques, Tubos y Tuberías
- Robots de Desinfección
- Otra Limpieza Profesional
- Robots Domésticos y del Hogar
- Por Usuario Final
- Residencial
- Comercial
- Hostelería
- Centros Comerciales y de Compras
- Instalaciones Sanitarias
- Aeropuertos y Centros de Transporte
- Oficinas e Instalaciones Corporativas
- Otras Instalaciones Comerciales
- Industrial (Fabricación y Almacenamiento)
- Por Canal de Ventas
- En Línea
- Fuera de Línea
- Robots como Servicio
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Singapur
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama básico de oferta y demanda antes de fijar cualquier modelo. Se extrajo contexto de fuentes públicas como publicaciones de la Federación Internacional de Robótica, materiales de la Administración Internacional de Comercio y portales estadísticos nacionales seleccionados (por ejemplo, la Oficina del Censo de los Estados Unidos y Eurostat) para obtener señales de gasto de hogares y empresas vinculadas a la adopción de la limpieza automatizada.
También se revisaron referencias de normas de productos y seguridad (como páginas de ISO e IEC), estadísticas de aduanas y comercio donde resultaron pertinentes, y revistas especializadas en robótica y automatización revisadas por pares para comprender la dirección tecnológica y el movimiento típico de precios. Además, se utilizaron presentaciones de empresas, presentaciones para inversores, transcripciones de resultados y prensa empresarial de confianza para mapear los cambios en los canales, como las ventas en línea y los Robots como Servicio. Algunos estados financieros de empresas y suscripciones de inteligencia de patentes se emplearon para verificar la exposición a ingresos y la actividad de innovación. Estas fuentes son meramente ilustrativas, y se utilizaron referencias públicas adicionales para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, participantes del ecosistema de componentes y software, distribuidores, proveedores de servicios y grandes usuarios en entornos residenciales, instalaciones comerciales y sitios industriales. Los aportes de APAC, EMEA y las Américas se utilizaron para contrastar los supuestos de envíos de unidades, los precios de venta promedio, las tarifas de servicio y el calendario de adopción con lo que describieron compradores y vendedores, y luego ajustar el modelo donde surgieron brechas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 12% | APAC: 49% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 47% | Américas: 19% |
Dimensionamiento del Mercado y Previsión
Para el dimensionamiento, comenzamos con una construcción descendente en la que el gasto general en robótica y automatización, la penetración por categoría según el entorno del usuario final y las señales de ventas a nivel de canal se utilizan para reconstruir el conjunto de ingresos de robots de limpieza. Una vez formado ese total, se somete a pruebas de estrés con aproximaciones selectivas ascendentes, principalmente envíos de unidades muestreados por tipo de robot multiplicados por rangos de precios de venta promedio observados, seguidos de verificaciones de canal para las divisiones de ingresos en línea, fuera de línea y de Robots como Servicio.
Se utilizaron insumos clave para mantener el modelo fundamentado, incluido el cambio en la combinación entre robots domésticos y profesionales, el ritmo de adopción en entornos residenciales, instalaciones comerciales y sitios industriales, la progresión del precio de venta promedio para las categorías clave de robots, y las tasas de incorporación de contratos de servicio y suscripciones en Robots como Servicio. Los indicadores de demanda regional también se vincularon a las restricciones de mano de obra y los presupuestos de automatización de instalaciones. Donde el volumen de los actores más pequeños no podía verse claramente en fuentes públicas, se utilizaron supuestos basados en rangos anclados en los comentarios de los distribuidores y los patrones de importación y exportación, y luego se revisó el impacto en los totales.
Las previsiones se desarrollaron mediante análisis de escenarios respaldado por una regresión multivariante ligera sobre algunos factores estables, como el crecimiento de la base instalada, la dirección de la tendencia de precios y el calendario de adopción por parte del usuario final. Los resultados de los escenarios se alinearon luego con las opiniones de expertos recopiladas en las discusiones primarias. Donde un factor se comportó de manera inusual por región, los pesos de los escenarios se ajustaron para que los resultados coincidieran con los ciclos de compra reales y el comportamiento de almacenamiento en los canales.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación a partir de señales independientes, incluidas la dirección de los envíos, las verificaciones de precios, los comentarios sobre la adopción por parte del usuario final y la exposición reportada por las empresas a la robótica de limpieza. Las variaciones se investigan mediante verificaciones paso a paso del mapeo del alcance, los supuestos de unidades, las conversiones de divisas y la alineación de años, y luego se revisan internamente antes de la aprobación.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en los ciclos de productos, reajustes significativos de precios o cambios regulatorios que afectan el despliegue en instalaciones públicas. Antes de la entrega, se completa un pase final del analista para que los números y la narrativa reflejen los insumos verificados más recientes.
Estimación del Mercado de Robots de Limpieza de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para robots de limpieza pueden parecer muy dispares incluso cuando el nombre del tema es el mismo, porque los tipos de robots incluidos, los canales de ventas y los entornos del usuario final no siempre se contabilizan de manera consistente. Las diferencias también aparecen cuando una estimación se ancla en una instantánea de un único año base, mientras que otra avanza utilizando supuestos de adopción más rápidos o un enfoque diferente para los cambios de precios.
Los principales factores de brecha en este mercado suelen provenir de si se incluyen los ingresos de Robots como Servicio, cómo se tratan los robots de desinfección profesional y limpieza industrial, y si se mezclan robots de servicio doméstico adyacentes. Otra fuente común de dispersión es la forma en que se modela el movimiento del precio de venta promedio entre las categorías de robots, ya que los modelos de entrada y los modelos premium no disminuyen a la misma tasa, y el momento de la divisa puede desplazar el valor final en USD cuando las participaciones regionales son grandes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,89 mil millones de USD (2025) | |
| Consultora Global A | 5,98 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más corto, y el enfoque publicado parece inclinarse más hacia un conjunto de ingresos contabilizados más estrecho en ese año, lo que puede subestimar los ingresos profesionales y liderados por servicios que escalan más adelante. |
| Grupo de Investigación de la Industria B | 18,17 mil millones de USD (2025) | Muestra un valor de 2025 más alto que puede resultar cuando se agrupan un conjunto más amplio de aplicaciones de robots de limpieza y cuando se aplica una progresión más rápida de precios y adopción de manera uniforme entre los tipos de robots. |
La tabla muestra que la mayor parte de la diferencia proviene de la selección del año base y de lo que se contabiliza como ingresos de robots de limpieza, especialmente en torno a la limpieza profesional y los Robots como Servicio. Al separar la demanda de robots domésticos y profesionales y contabilizar los ingresos por servicios únicamente cuando existe un contrato de despliegue de robots, la estimación se mantiene rastreable a variables claras, una elección aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de robots de limpieza en 2031?
Se proyecta que el tamaño del mercado de robots de limpieza sea de 16,89 mil millones de USD en 2025, 19,68 mil millones de USD en 2026, y alcance los 38,52 mil millones de USD en 2031, creciendo a una CAGR del 14,03% de 2026 a 2031.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico registre la CAGR más alta del 15,07% gracias a la urbanización, el crecimiento de los ingresos y la escala de fabricación local.
¿Qué impulsa la adopción comercial de robots de limpieza?
Los mercados laborales ajustados, los estándares de higiene pospandemia y el cambio hacia las suscripciones de robots como servicio aceleran la adopción en hoteles, aeropuertos y hospitales.
¿Por qué son importantes los precios del LiDAR para el sector de robots de limpieza?
Una caída del 99,5% en el costo del LiDAR de estado sólido permite funciones de navegación avanzadas en unidades de menos de USD 500, ampliando la asequibilidad e intensificando la competencia.
¿Qué importancia tiene la regulación de privacidad para los robots equipados con cámara?
El RGPD y normas similares requieren consentimiento explícito y minimización de datos, lo que lleva a muchos fabricantes a adoptar diseños exclusivos de LiDAR o de procesamiento en el dispositivo para evitar riesgos de cumplimiento.
¿Qué son los robots como servicio y por qué están creciendo?
Los robots como servicio permiten a las empresas arrendar limpiadores autónomos con mantenimiento y actualizaciones de software incluidos, convirtiendo el gasto de capital en gasto operativo predecible y reduciendo las barreras de adopción.


 Sus datos están seguros y nunca se venden ni se comparten.
