
Tamaño y Participación del Mercado de Robots Personales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
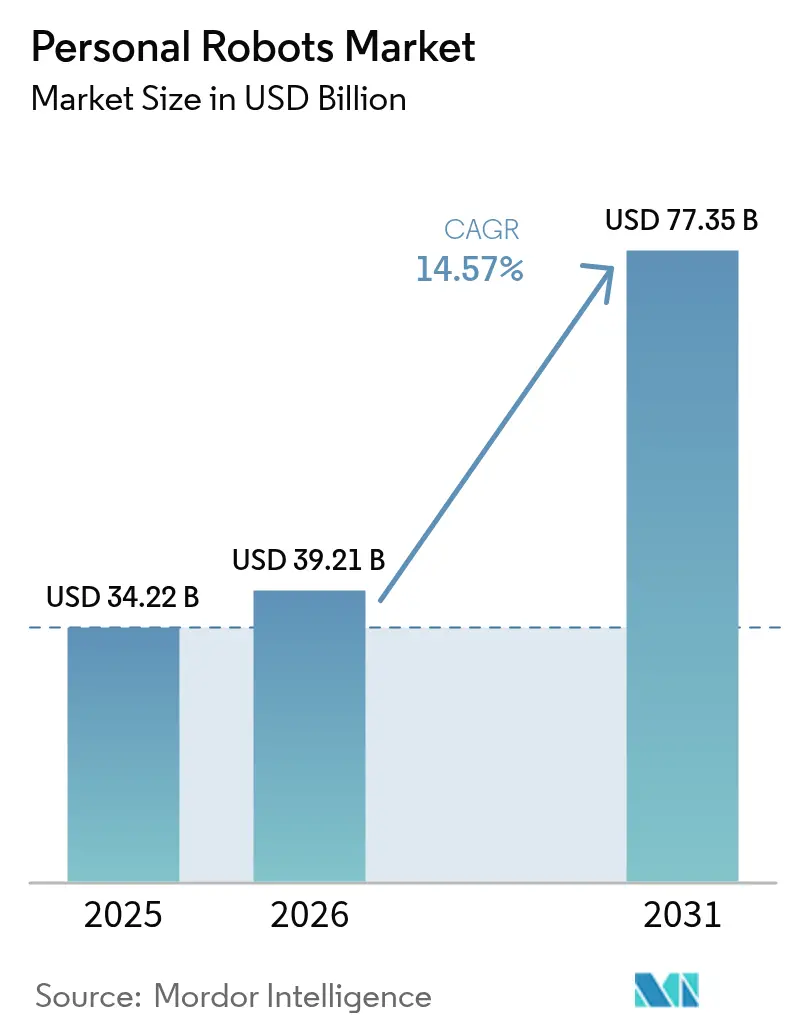
| Tamaño del Mercado (2026) | 39.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.57 % |
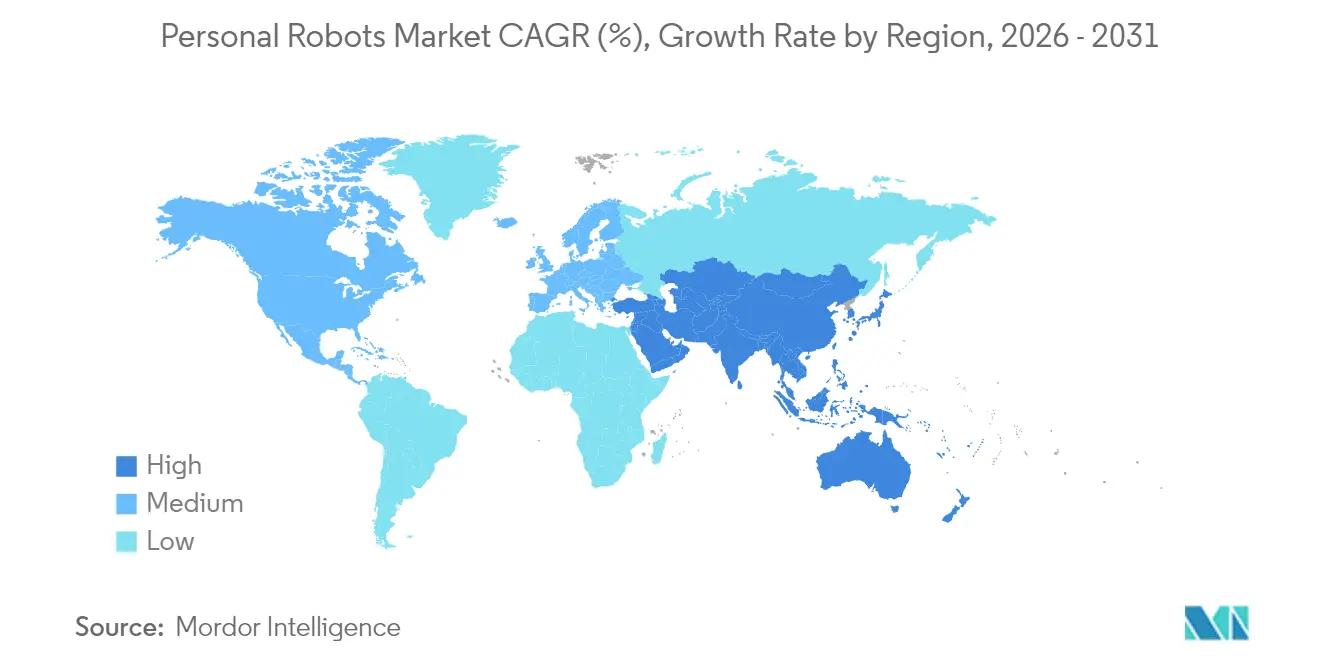
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
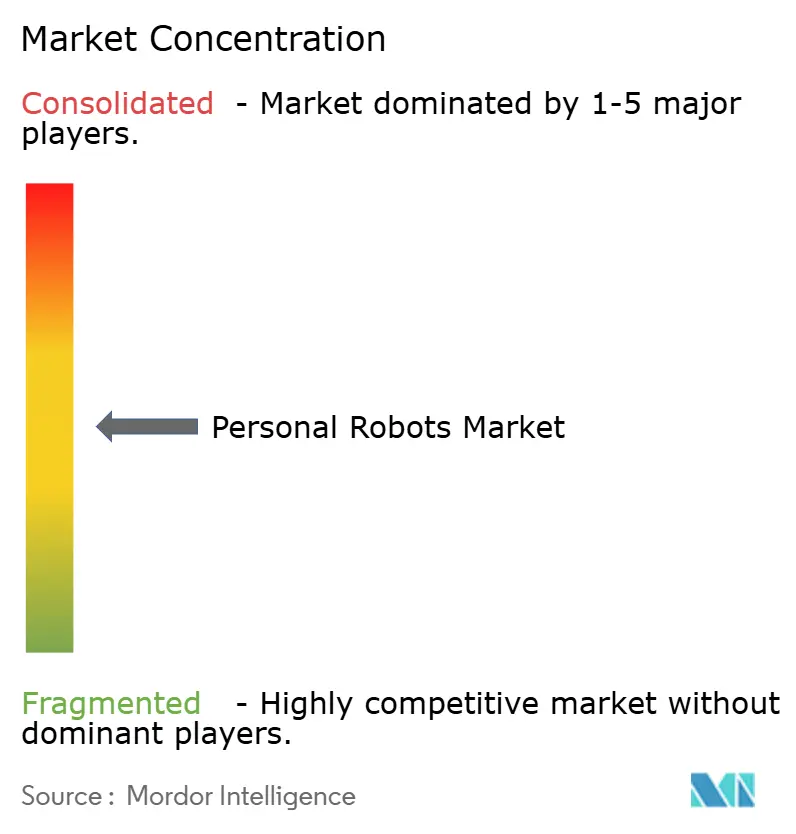
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Personales por Mordor Intelligence
El tamaño del mercado de robots personales fue valorado en USD 34.220 millones en 2025 y se estima que crecerá desde USD 39.210 millones en 2026 hasta alcanzar USD 77.350 millones en 2031, a una CAGR del 14,57% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por tres fuerzas convergentes: inteligencia artificial asequible en dispositivo, sociedades envejecidas que necesitan asistencia para el cuidado, y software de navegación que permite a los robots moverse de manera segura en hogares con espacios reducidos. Las aspiradoras siguen siendo el principal motor de ingresos, lo que demuestra que los consumidores confían en los dispositivos autónomos y están dispuestos a dejarlos circular libremente. Los fabricantes asiáticos dominan el suministro de componentes, otorgando a la región ventajas de costo que aceleran la adopción global. Mientras tanto, el software basado en la nube y los complementos de suscripción han comenzado a reformar los modelos de ingresos, convirtiendo las ventas únicas de hardware en flujos de ingresos recurrentes.
Conclusiones Clave del Informe
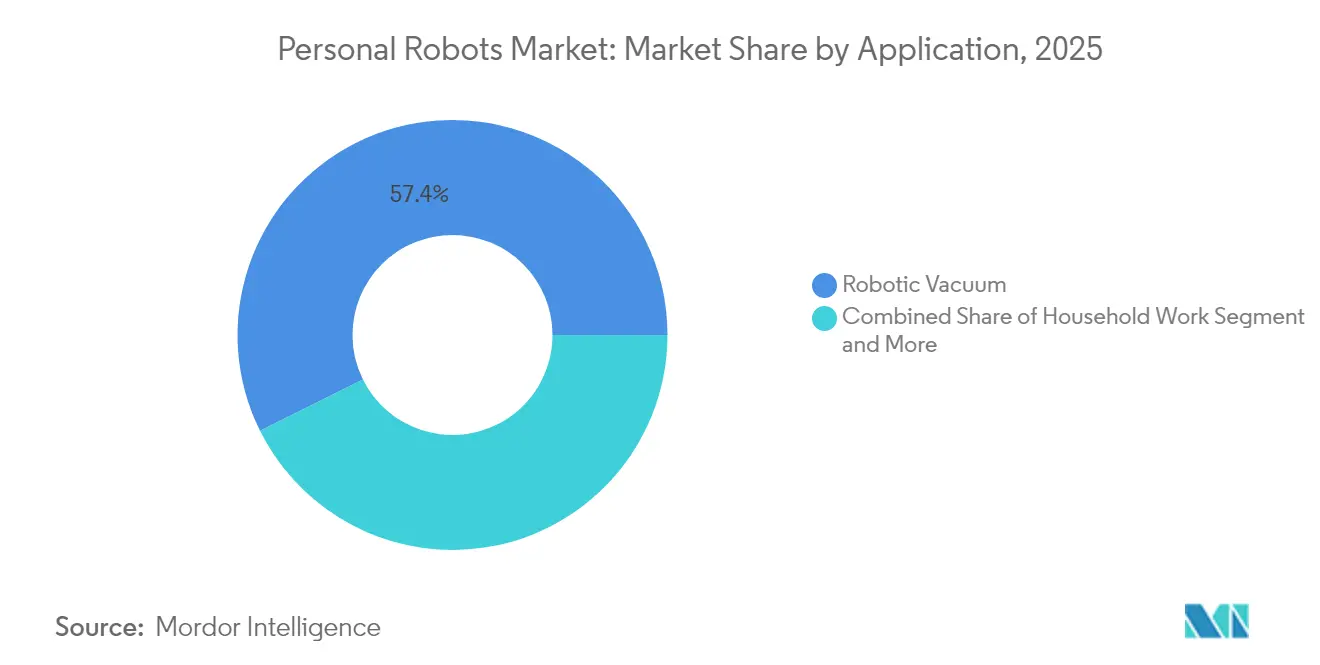
- Por aplicación, el trabajo del hogar aún representó el 57,35% de la participación del mercado de robots personales en 2025, pero se prevé que la asistencia a personas mayores y con discapacidad registre la mayor CAGR del 23,2% hasta 2031.
- Por movilidad, los diseños de ruedas móviles mantuvieron una participación de ingresos del 66,20% en 2025; los sistemas bípedos humanoides están preparados para el crecimiento más rápido con una CAGR del 28,4% hasta 2031.
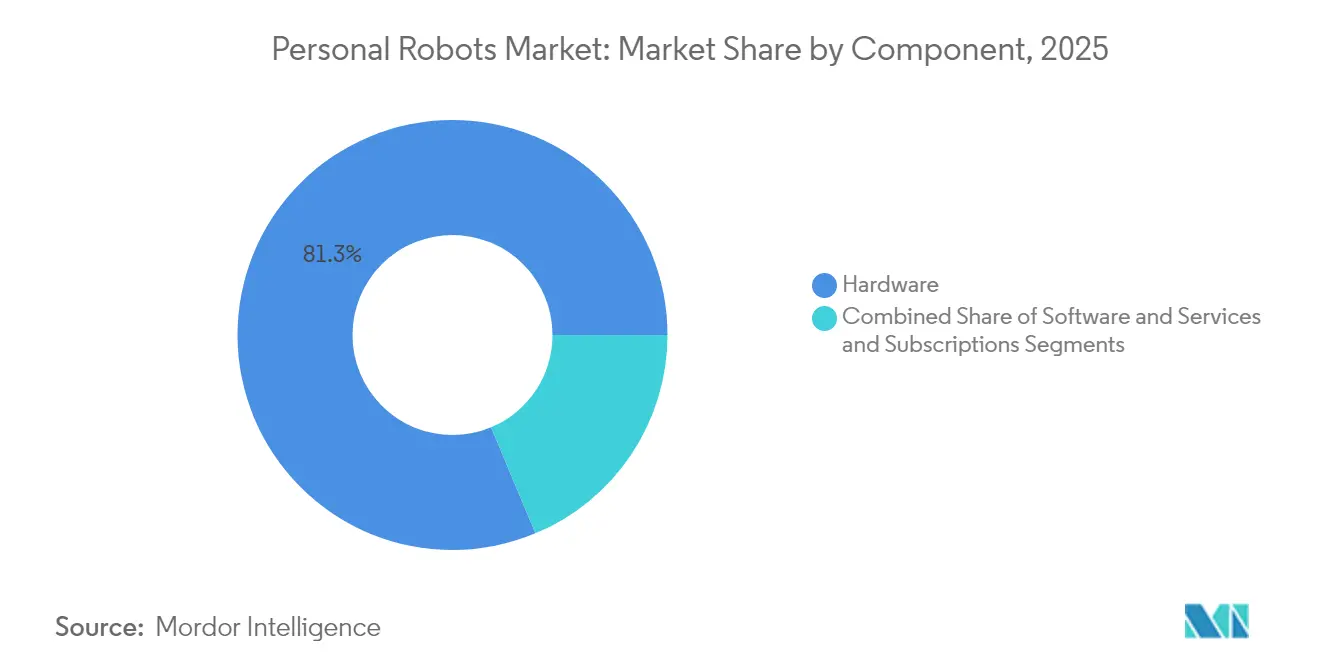
- Por componente, el hardware representó el 81,30% del tamaño del mercado de robots personales en 2025, mientras que los servicios y suscripciones se están expandiendo a una CAGR del 21,6%.
- Por interfaz de control, las unidades controladas por aplicación lideraron con una participación del 43,40% en 2025, aunque los robots totalmente autónomos se están acelerando a una CAGR del 26,9%.
- Por geografía, Asia-Pacífico aseguró una participación de ingresos del 34,60% en 2025; Oriente Medio es la región de más rápido crecimiento con una CAGR del 19,1% hasta 2031.
- Ecovacs, Roborock e iRobot captaron conjuntamente casi un tercio de los envíos de 2024, aunque los ingresos del cuarto trimestre de 2024 de iRobot cayeron un 45%, lo que señala una intensificación de la presión sobre los precios.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Auge en la adopción de aspiradoras robóticas para el hogar | 3.2% | Global, con mayor penetración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mayor disponibilidad de procesadores de inteligencia artificial de bajo costo | 2.8% | APAC como núcleo de fabricación, con expansión a mercados globales | Mediano plazo (2-4 años) |
| Integración con ecosistemas de hogar inteligente | 2.1% | América del Norte y la UE a la vanguardia, expandiéndose a centros urbanos de APAC | Mediano plazo (2-4 años) |
| Iniciativas de envejecimiento en el hogar en países de la OCDE | 3.5% | Países de la OCDE, con ganancias tempranas en Japón, Alemania y Corea del Sur | Largo plazo (≥ 4 años) |
| Programas piloto hospitalarios para entrega en habitaciones | 1.4% | Sistemas de atención sanitaria de América del Norte y la UE | Mediano plazo (2-4 años) |
| Plataformas de código abierto basadas en ROS que reducen las barreras de entrada | 1.8% | Global, con concentración en centros tecnológicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Adopción de Aspiradoras Robóticas para el Hogar
Las aspiradoras robóticas normalizaron la idea de permitir que un dispositivo autónomo circule por espacios privados, reduciendo las barreras psicológicas y técnicas para asistentes más complejos. Los proveedores chinos escalaron la producción y recortaron los precios, llevando a iRobot a una caída de ingresos del 45% en el cuarto trimestre de 2024, mientras que Ecovacs registró ventas de RMB 16.540 millones[1]Dyson, "Aspiradora robótica Dyson 360 Vis Nav," dyson.com y Roborock RMB 11.950 millones en el mismo año. Los jugadores premium mantuvieron los márgenes destacando el rendimiento; el modelo Dyson 360 Vis Nav se comercializa con una succión seis veces superior a la de la competencia a un precio de USD 799,99, lo que demuestra que los nichos de alta especificación pueden coexistir con la adopción masiva.
Mayor Disponibilidad de Procesadores de Inteligencia Artificial de Bajo Costo
Los chips especializados de Qualcomm y NVIDIA están reduciendo a la mitad los costos de los componentes principales, recortando la lista de materiales de un humanoide de USD 35.000 en 2025 a tan solo USD 13.000 para 2030-35.[2]Instituto Bank of America, "Transformación: Robots Humanoides 101," institute.bankofamerica.com La nueva economía permite a startups como Figure AI adelantar proyectos piloto domésticos en dos años, mientras que UBTech de China prepara la producción en masa de unidades Walker S2 para finales de 2025.
Integración con Ecosistemas de Hogar Inteligente
Los robots ahora sirven como nodos móviles en un hogar con múltiples dispositivos. El hito del millón de robots de Amazon y la participación de USD 180 millones de Samsung Electronics Co., Ltd. en Rainbow Robotics demuestran que las grandes empresas tecnológicas compiten por integrar los robots en los marcos IoT existentes. El K20 Plus Pro de SwitchBot puede convertirse de aspiradora a purificador de aire o carrito de entrega mediante complementos modulares,[3]SwitchBot, "Robot Modular K20 Plus Pro," switch-bot.com lo que subraya un cambio de las especificaciones de hardware al rendimiento integrado del ecosistema.
Iniciativas de Envejecimiento en el Hogar en Países de la OCDE
Los gobiernos enfrentan una reducción en los grupos de cuidadores y facturas médicas en aumento. El Ministerio de Economía, Comercio e Industria de Japón (METI) y la Agencia Médica para la Investigación y el Desarrollo (AMED) financian despliegues piloto, mientras que las investigaciones indican que solo las caídas hospitalarias cuestan USD 50.000 millones cada año, un gasto que la robótica preventiva puede reducir de manera significativa. Los estudios de campo en residencias de ancianos de Australia confirman que el personal acepta los robots una vez que se implementan la capacitación y los cambios en los flujos de trabajo.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Preocupaciones sobre la privacidad de datos en el mapeo del hogar | -2.3% | Entornos regulatorios de la UE y América del Norte | Corto plazo (≤ 2 años) |
| Alto costo de reposición de baterías y sensores | -1.8% | Global, con mayor impacto en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Estándares de seguridad globales fragmentados | -1.5% | Global, con variaciones de cumplimiento regional | Largo plazo (≥ 4 años) |
| Precisión limitada de SLAM en apartamentos asiáticos con espacios reducidos | -0.9% | Centros urbanos de APAC, particularmente mercados de viviendas densas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre la Privacidad de Datos en el Mapeo del Hogar
Los regímenes estrictos como el RGPD (Reglamento General de Protección de Datos) requieren consentimiento explícito para los mapas y los datos de comportamiento que recopilan los robots. Una encuesta de YouGov de enero de 2025 encontró que la privacidad se clasificó como la principal barrera para el 48% de los estadounidenses que consideraban adquirir un robot doméstico, justo por delante de las preocupaciones de fiabilidad con el 49%. Las empresas ahora invierten fuertemente en procesamiento en el dispositivo, localización de datos y uso compartido controlado por el usuario para satisfacer a los reguladores.
Alto Costo de Reposición de Baterías y Sensores
Los consumibles pueden equivaler al 20-40% del costo de vida útil de una unidad. Las baterías de iones de litio cuestan entre USD 200 y USD 800, y los sensores LiDAR entre USD 1.000 y USD 3.000, lo que obliga a los propietarios a realizar costosas renovaciones a mitad de vida útil. El mantenimiento anual suele añadir entre el 5% y el 12% del precio de compra, lo que impulsa a los proveedores hacia diseños modulares y mantenimiento predictivo para suavizar el impacto del precio, aunque esas medidas elevan el gasto inicial en I+D.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El Dominio de la Limpieza Cede Ante la Innovación en CuidadosLos robots de trabajo del hogar generaron la mayor porción del 57,35% en el mercado de robots personales en 2025. Las aspiradoras ofrecen claros ahorros de tiempo y resultados predecibles, lo que mantiene la confianza del usuario y una alta intención de recompra. Los robots de entretenimiento, como el Romi de Mixi, ganador del CES, han ampliado la visibilidad de la categoría. Mientras tanto, la asistencia a personas mayores y con discapacidad está escalando más rápido con una CAGR del 23,2%, a medida que los hospitales implementan proyectos piloto de entrega en habitaciones y las familias buscan apoyo confiable para el aseo personal, la medicación y las alertas de caídas.
El cambio de ingresos ilustra una categoría en maduración que pasa de la conveniencia a la necesidad. A medida que las tareas unitarias se diversifican, el software de suscripción para mapeo, actualizaciones de inteligencia artificial y diagnósticos expande aún más el tamaño del mercado de robots personales para los proveedores de servicios.


Por Movilidad:
Los Sistemas de Ruedas Móviles Sirven de Puente hacia un Futuro BípedoEn 2025, los diseños de ruedas móviles captaron el 66,20% del valor total gracias a su eficiente consumo de energía y sus componentes asequibles. Los modelos estacionarios siguen siendo un nicho, centrado en seguridad o telepresencia local.
Las formas bípedas humanoides son la historia de crecimiento, escalando a una CAGR del 28,4% hasta 2031. La valoración de USD 2.600 millones de Figure AI y la ronda semilla de USD 105 millones de Genesis AI destacan la confianza de los inversores en que las máquinas bípedas navegarán por espacios construidos para humanos con modificaciones mínimas, elevando en última instancia la participación del mercado de robots personales para los sistemas bípedos a medida que maduran el control de equilibrio y el razonamiento de inteligencia artificial.
Por Componente:
La Base de Hardware Habilita la Innovación en SoftwareEl hardware aún representó el 81,30% de los desembolsos de 2025, lo que refleja la intensidad de capital de los motores, sensores y estructuras. La caída de los precios de los sensores y los chips de inteligencia artificial han ampliado los casos de uso direccionables, aunque los requisitos de seguridad, estética y tacto mantienen elevadas las listas de materiales.
Los servicios y suscripciones —mapeo, firmware, inteligencia artificial en la nube, diagnóstico remoto— están creciendo a una CAGR del 21,6%. Los paquetes recurrentes prolongan la vida útil del producto, crean marcas más fidelizadas y hacen crecer incrementalmente el tamaño del mercado de robots personales sin grandes inversiones nuevas en hardware.
Por Interfaz de Control:
La Autonomía Avanza a Pesar del Dominio de las AplicacionesEl control centrado en aplicaciones lideró con el 43,40% en 2025, aprovechando los patrones familiares de la experiencia de usuario en teléfonos inteligentes. Las interfaces de voz aumentaron una vez que Alexa y Google Assistant habilitaron la integración de habilidades sin configuración adicional.
La plena autonomía ahora registra la CAGR más rápida del 26,9%. La percepción multimodal y los modelos de lenguaje de gran escala permiten a los robots interpretar solicitudes informales, un requisito previo para el cuidado de personas mayores donde los usuarios pueden carecer de fluidez técnica. La alianza de Toyota con Boston Dynamics de Hyundai para aplicar inteligencia artificial generativa muestra a los fabricantes convergiendo hacia la operación sin intervención manual.
Análisis Geográfico
Mercado de Robots Personales de Asia-Pacífico
Asia-Pacífico concentró el 34,60% de los ingresos de 2025, impulsado por la escala de componentes de China y los proyectos piloto de atención a personas mayores en Japón. El mercado chino de robots humanoides alcanzó los 2,9 mil millones de USD en 2024 y se proyecta que supere los 46 mil millones de USD para 2031 con una CAGR del 48,6%, eclipsando las tasas de crecimiento globales. Los subsidios gubernamentales, las cadenas de suministro maduras y la afinidad cultural con la robótica sostienen el liderazgo. La infraestructura 5G de Corea del Sur respalda aplicaciones con alto componente visual, mientras que la clase media urbana de India representa un potencial de volumen a largo plazo una vez que los precios desciendan.
Mercado de Robots Personales de América del Norte
América del Norte sigue siendo influyente en investigación de inteligencia artificial, financiamiento de capital de riesgo y segmentos premium. Estados Unidos registró 0,56 mil millones de USD en ventas de robots humanoides en 2024, y la región concentra actualmente el 47,5% de los ingresos globales por robots humanoides. El nivel de interés es saludable —el 38% de los estadounidenses valora positivamente la idea de un robot doméstico—, aunque el 32% aún limita su presupuesto a menos de 500 USD, lo que evidencia desafíos de elasticidad que los fabricantes deben abordar mediante paquetes de funcionalidades o planes de financiamiento.
Mercado de Robots Personales de Oriente Medio
Oriente Medio es la región de más rápido crecimiento, con una CAGR del 19,1% hasta 2031. Los programas de diversificación financiados con ingresos petroleros, la expansión del comercio minorista hasta 386,9 mil millones de USD para 2028 y una población joven orientada a la tecnología sustentan la demanda. Los Emiratos Árabes Unidos y Arabia Saudita han establecido zonas de prueba para la robótica, mientras que el ecosistema de startups de Israel aporta talento en inteligencia artificial. El gasto de Turquía en robótica doméstica de 20 mil millones de USD en 2024 confirma el apetito en economías fuera del Golfo, reforzando el papel de la región como destino prioritario para ofertas premium y con alto valor de servicio.

Panorama regulatorio
Los robots personales enfrentan una doble carga de cumplimiento que combina normas de seguridad de producto con la gobernanza emergente de la IA, con un enfoque destacado en la UE y Estados Unidos. En Europa, el Reglamento de Máquinas (UE) 2023/1230 se vuelve obligatorio a partir del 20 de enero de 2027, y aborda explícitamente las funciones de seguridad habilitadas por IA y la ciberseguridad para maquinaria comercializada. Esto afecta la forma en que los proveedores diseñan el control relacionado con la seguridad, las vías de actualización de software y la seguridad desde el diseño para robots domésticos conectados.
La estandarización también se está reforzando en torno al rendimiento en uso doméstico y la interacción humano-robot. La norma EN IEC 62849:2026 (publicada el 16 de enero de 2026) añade métodos de evaluación de rendimiento para robots de uso doméstico y similar, respaldando una comparación más coherente y requisitos de adquisición más consistentes. En Estados Unidos, la Comisión de Seguridad de Productos de Consumo (CPSC) ha aumentado la atención sobre los peligros de consumo relacionados con la robótica, incluida una recomendación del personal en abril de 2025 al comité ASTM F15.22 para desarrollar requisitos de seguridad para juguetes robóticos, lo que apunta a mayores expectativas para robots con capacidades de interacción física en entornos de consumo.
Análisis de la cadena de valor
La cadena de valor de los robots personales va desde los proveedores de componentes (sensores, motores, actuadores, baterías y chips de cómputo/IA) hasta la integración de subsistemas (pilas de navegación, electrónica de control y software de seguridad), seguida del ensamblaje por parte de los OEM y canales posteriores como el comercio electrónico, la venta minorista de electrónica y la venta directa al consumidor. Los ingresos posventa están cada vez más vinculados a servicios y suscripciones, incluidas actualizaciones de mapeo, diagnósticos y desbloqueo de funciones. Asia-Pacífico se mantiene central en cuanto a costo y disponibilidad porque una gran proporción de los componentes clave se produce e integra en la región, lo que refuerza la observación del informe de que los fabricantes asiáticos dominan el suministro de componentes e influyen en los precios globales.
A medida que los robots se amplían de limpiadores de tarea única a plataformas móviles y humanoides más capaces, la escalabilidad depende de los cuellos de botella en componentes especializados y de los socios de fabricación que puedan eliminarlos. Las actividades ascendentes están muy concurridas por proveedores de componentes y tecnología, mientras que los OEM de productos terminados son menos numerosos. Elementos mecánicos críticos como los reductores de precisión y las cajas de engranajes suelen actuar como nodos limitantes para robots con mayores grados de libertad. Para pasar de prototipos a producciones de mayor volumen, el abastecimiento se orienta cada vez más hacia bases de suministro multirregionales certificadas ISO y fabricantes por contrato capaces de manejar el ensamblaje electromecánico y los sistemas de calidad, mientras que la diferenciación de los OEM se centra en el software, la autonomía y las integraciones de ecosistema que pueden monetizarse como servicios recurrentes.
Panorama Competitivo
La estructura del mercado está moderadamente fragmentada: los cinco principales proveedores controlan poco menos del 50% de los envíos. La pronunciada caída de ingresos del 45% de iRobot en el cuarto trimestre de 2024 reveló la rapidez con que la participación puede cambiar cuando los rivales de menor costo igualan las características. Ecovacs y Roborock aprovecharon las cadenas de suministro a escala en RMB para hacer crecer las ventas de 2024 a RMB 16.540 millones y RMB 11.950 millones respectivamente. Samsung Electronics Co., Ltd. aseguró una posición de USD 180 millones en Rainbow Robotics, un indicador de que los gigantes de la electrónica de consumo prefieren la adquisición sobre la I+D desde cero.
La estrategia se divide en tres vías. Primera, rendimiento premium ilustrado por el Dyson 360 Vis Nav que utiliza una succión seis veces superior a la de la competencia. Segunda, integración de ecosistemas ejemplificada por el Astro de Amazon.com, Inc. (Astro) vinculado a la seguridad Ring y la voz Alexa. Tercera, liderazgo en costos, dominado por empresas chinas que iteran a un ritmo vertiginoso.
El espacio en blanco emergente es visible en logística y atención sanitaria. GXO Logistics firmó un contrato plurianual con Agility Robotics para bípedos de almacén, el primer despliegue comercial de envergadura. El software es la nueva frontera: la valoración de Figure AI depende de su modelo de inteligencia artificial Helix, no de los actuadores, mientras que Apptronik se asocia con Google DeepMind para fusionar el razonamiento Gemini en sus robots Apollo.
Líderes de la Industria de Robots Personales
Sony Corporation
Honda Motor Company, Ltd.
Ecovacs Robotics Inc.
iRobot Corporation
Samsung Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Personales
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Samsung Electronics Co., Ltd.
- Dyson Technology Limited
- Honda Motor Co., Ltd.
- Sony Group Corporation
- Amazon.com, Inc. (Astro)
- Neato Robotics Inc. (Vorwerk)
- UBTECH Robotics Corp.
- Temi USA Inc.
- Segway Inc. (Ninebot)
- FandP Robotics AG
- Gecko Systems International Corp.

Oportunidades de mercado y perspectivas futuras
Las capas recurrentes de software, servicios y suscripciones crean un espacio en blanco claro para los proveedores que históricamente han dependido de las ventas únicas de hardware, particularmente en el trabajo doméstico donde las aspiradoras ya sirven como un punto de entrada confiable. Los datos del informe indican que los servicios y las suscripciones crecen más rápido que el hardware dentro de la categoría. Al mismo tiempo, las preocupaciones de los consumidores en torno a la privacidad y el mapeo del hogar respaldan una segunda oportunidad: vender robots que reduzcan la dependencia de la nube mediante IA en el dispositivo, opciones de localización de datos y compartición controlada por el usuario, sin dejar de ofrecer navegación premium e integración con el hogar inteligente.
Una segunda oportunidad es expandirse más allá de los dispositivos meramente utilitarios hacia la compañía y la interacción centrada en el ser humano, respaldada por movimientos de producto visibles de actores establecidos. ECOVACS lanzó LilMilo en mayo de 2026 como un robot compañero de IA emocional, mostrando que las principales marcas de robots domésticos están probando categorías más allá de la limpieza. En paralelo, las normas formales de evaluación y seguridad para robots domésticos, como la EN IEC 62849:2026, ofrecen un camino más claro para que los proveedores comercialicen un rendimiento y una seguridad diferenciados, lo que puede mejorar el acceso a la distribución en mercados maduros donde el cumplimiento y la confianza determinan las decisiones de compra.
Recent Industry Developments in Mercado de Robots Personales
- Julio de 2026: iRobot presentó el Roomba Electro Plus junto con una nueva generación de robots Roomba, ampliando su línea de cuidado de pisos y sus funciones. Esta actualización responde a la presión competitiva de rivales de menor costo mediante la actualización de la plataforma y ofreciendo a los consumidores rutas de actualización más claras dentro de la marca.
- Enero de 2026: Se publicó la norma EN IEC 62849:2026, que establece métodos actualizados de evaluación de rendimiento para robots utilizados en entornos domésticos. Esto respalda una comparación más coherente y criterios de adquisición más consistentes en mercados maduros.
- Noviembre de 2024: Honda anunció la comercialización de su cortadora de césped robótica autónoma bajo la marca Honda ProZision. La comercialización de la robótica doméstica para exteriores añade una vía adyacente para la adopción de robots personales e impulsa a los proveedores a extender las capacidades de navegación y seguridad más allá de los entornos interiores.


Mercado de Robots Personales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de robots personales abarca los robots comprados o utilizados principalmente por individuos para tareas cotidianas, aprendizaje, entretenimiento, asistencia a la movilidad y ayuda básica en el hogar. El valor del mercado se mide como los ingresos por hardware, software integrado y componentes de robots relacionados vendidos para casos de uso personal.
Exclusiones de alcance: excluimos los robots industriales utilizados en plantas de fabricación, y los robots que están estrictamente diseñados para instalaciones comerciales y flujos de trabajo institucionales.
Descripción general de la segmentación
- Por Aplicación
- Trabajo del Hogar
- Entretenimiento y Compañero Social
- Asistencia a Personas Mayores y con Discapacidad
- Seguridad y Vigilancia del Hogar
- Educación e Investigación
- Por Movilidad
- Estacionario
- Ruedas Móviles
- Bípedo Humanoide
- Por Componente
- Hardware
- Software
- Servicios y Suscripciones
- Por Interfaz de Control
- Controlado por Aplicación
- Controlado por Voz
- Controlado por Gestos / Visión
- Totalmente Autónomo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el panorama de la demanda y el contexto tecnológico, ya que los robots personales abarcan múltiples formatos y niveles de precio. Nos basamos principalmente en fuentes públicas como los informes de la Federación Internacional de Robótica (IFR), las series comerciales de la Oficina de Estadísticas Laborales de EE. UU. y el Censo de EE. UU., los indicadores comerciales y de hogares de Eurostat, los datos demográficos y de hogares de la OCDE, y las publicaciones de patentes de las principales oficinas de patentes.
Para convertir este contexto en insumos del modelo, también revisamos materiales públicos como informes anuales de empresas, presentaciones a inversores, manuales de producto y avisos regulatorios relacionados con la seguridad inalámbrica y de baterías, además de cobertura de prensa creíble sobre lanzamientos e hitos de envíos. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, búsquedas de patentes y seguimiento de importaciones y exportaciones a nivel de envíos para verificar volúmenes y precios. Estas fuentes son ilustrativas, y utilizamos referencias adicionales para verificaciones cruzadas, aclaraciones y validación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que implican los hallazgos documentales en el comportamiento real de compra y el movimiento de canales, especialmente para aspiradoras robóticas, robots de compañía y dispositivos asistenciales. Hablamos con una combinación de líderes del lado de los OEM, proveedores de componentes, distribuidores y minoristas, y socios de servicio para confirmar las escalas de precios, los cambios de mix y las barreras de adopción en las distintas regiones. Trianguamos los insumos entre APAC, EMEA y América para que ninguna geografía impulsara el modelo global por accidente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 20% | APAC: 46% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 34% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 46% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que la penetración en los hogares y los ciclos de reemplazo se mapean a una base de dispositivos direccionable, que luego se traduce en demanda anual de unidades antes de derivar el valor. Para mantenerlo fundamentado, los totales se corroboraron con verificaciones selectivas de abajo hacia arriba, como el muestreo de las bandas de precios de los productos líderes, verificaciones de canal sobre la intensidad promocional y consolidaciones parciales de proveedores para componentes clave.
Los insumos clave del modelo incluyen la base instalada y el momento de reemplazo para robots de limpieza, las tendencias del precio de venta promedio (ASP) por principales categorías de robots, la proporción de modelos conectados y controlados por aplicación, el movimiento de costos de baterías y sensores que influye en los puntos de precio de entrada, y los indicadores de hogares y envejecimiento poblacional a nivel regional que afectan la demanda asistencial. La previsión se basa en un análisis de escenarios respaldado por opiniones de expertos, donde la adopción se acelera o se suaviza según la asequibilidad, las mejoras de funciones (navegación e IA en el dispositivo) y el ritmo de nuevos lanzamientos. Cuando los datos de unidades eran escasos para categorías más pequeñas, cubrimos las brechas vinculando la demanda a curvas de adopción de electrónica de consumo comparables, y luego revisamos el precio y el mix implícitos con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones, de modo que las cifras finales no dependan de un solo supuesto. Comparamos los resultados con señales independientes como los flujos comerciales, las divulgaciones de ingresos de las empresas y la relación esperada entre unidades, ASP y niveles de adopción regional, y luego investigamos las variaciones antes de la aprobación final.
Si se encuentra una anomalía, revisamos los insumos y volvemos a contactar a los expertos pertinentes para confirmar si refleja un cambio real del mercado o un artefacto del modelo. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios abruptos en los precios, retiradas importantes de productos o shocks de demanda. Antes de la entrega, se completa una revisión final de analistas para que los clientes reciban la visión más actualizada.
Tamaño del mercado de robots personales de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para robots personales a menudo varían porque el límite del producto no es consistente, y algunas fuentes mezclan el uso personal con los ingresos más amplios de la robótica de servicios. Las diferencias también provienen de la rapidez con la que se supone que caen los precios, qué año se utiliza como ancla, y si las previsiones se construyen a partir de señales de adopción de unidades o de fondos de gasto más amplios.
La tabla comparativa muestra un valor de 2026 más alto que las cifras de 2024 de otras fuentes, y en el modelo de Mordor Intelligence el alcance se centra en actividades personales como el trabajo doméstico, la educación y el entretenimiento, con los robots de limpieza como motor clave de ingresos. Esto evita mezclar casos de uso comerciales más amplios o listas de dispositivos más restringidas en la definición de robots personales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 39,21 mil millones de USD (2026) | |
| Publicación Especializada A | 11,16 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque por tipo y usuario final que puede subestimar categorías de rápido crecimiento cuando el mix cambia rápidamente, y la progresión de precios de año a año no está claramente vinculada a los ciclos de reemplazo. |
| Consultora Global A | 8,75 mil millones de USD (2024) | Se muestran etiquetas de categoría más amplias, pero la inclusión de clases de robots adyacentes y las divisiones residencial versus comercial no son totalmente transparentes, lo que puede alterar lo que se contabiliza como robots personales y cambiar el total. |
En conjunto, la dispersión se explica principalmente por la selección del año y por lo que se cuenta como robot personal frente a una categoría adyacente de robot de servicio. Al vincular el modelo al comportamiento de adopción y reemplazo, y luego verificar el ASP y el mix implícitos con retroalimentación real de los canales, el dimensionamiento se mantiene rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de robots personales?
Está valorado en USD 39.210 millones en 2026 y se proyecta que alcance USD 77.350 millones en 2031.
¿Qué aplicación domina el gasto hoy?
Los robots de trabajo del hogar, principalmente aspiradoras, representaron el 57,35% de los ingresos de 2025.
¿Qué tipo de movilidad está creciendo más rápido?
Los robots bípedos humanoides lideran el crecimiento con una CAGR del 28,4% hasta 2031 a medida que maduran el control de equilibrio y el razonamiento de inteligencia artificial.
¿Por qué Asia-Pacífico está por delante en la adopción?
La región combina escala de fabricación, apoyo gubernamental y aceptación cultural, otorgándole un liderazgo de ingresos del 34,60% en 2025.
¿Qué frena una adopción más rápida en América del Norte y Europa?
Las preocupaciones de los consumidores sobre la privacidad en torno al mapeo del hogar y el manejo de datos imponen costos regulatorios y de diseño que ralentizan el despliegue.
¿Cómo están cambiando los modelos de ingresos los proveedores?
Las empresas ahora ofrecen mapeo en la nube, actualizaciones de inteligencia artificial y mantenimiento predictivo como suscripciones, impulsando flujos de ingresos recurrentes junto con las ventas de hardware.
Última actualización de la página el:



