
Tamaño y Participación del Mercado de Fibra de Cítricos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
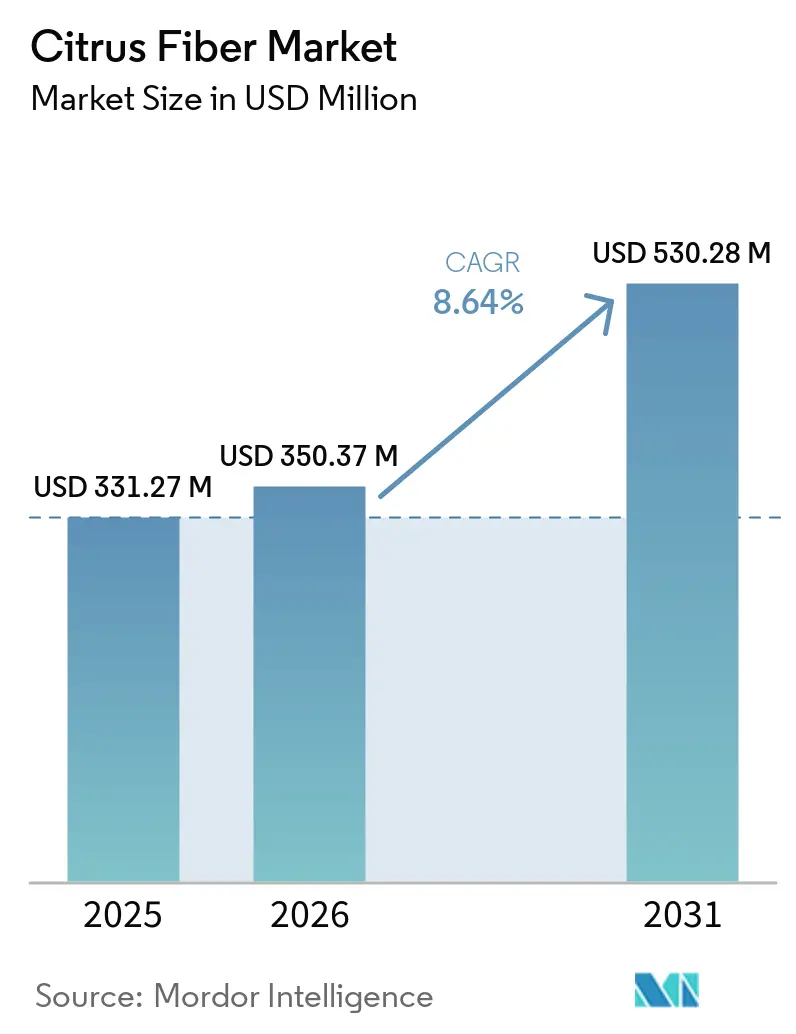
| Tamaño del Mercado (2026) | 350.37 Millones de dólares |
| Tamaño del Mercado (2031) | 530.28 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.64 % |
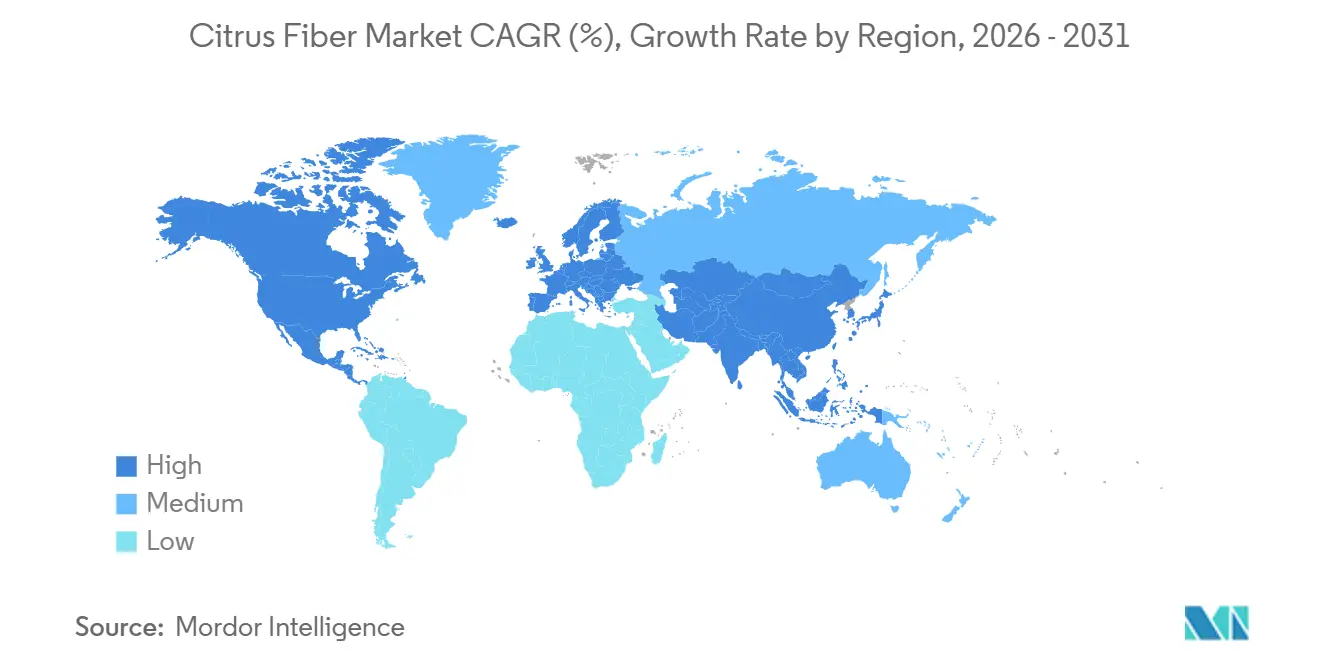
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
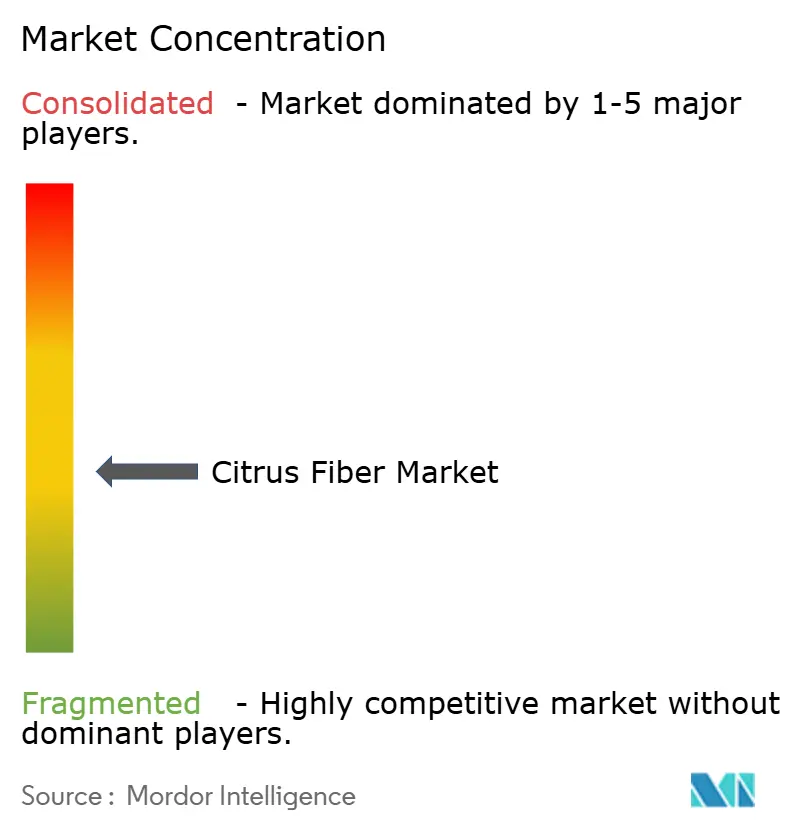
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Cítricos por Mordor Intelligence
Se proyecta que el tamaño del mercado de fibra de cítricos alcance 331,27 millones de USD en 2025, 350,37 millones de USD en 2026, y llegue a 530,28 millones de USD en 2031, creciendo a una CAGR del 8,64% entre 2026 y 2031. El mercado de fibra de cítricos avanza impulsado por la reformulación de etiqueta limpia, ya que las empresas de alimentos y bebidas se encuentran bajo una presión constante para eliminar aditivos sintéticos sin sacrificar la textura, la retención de humedad ni la estabilidad. El mercado de fibra de cítricos también se beneficia del aprovechamiento de los subproductos de la cáscara de naranja, limón, lima y pomelo, lo que favorece tanto la recuperación de materias primas como la transparencia de ingredientes para los fabricantes que trabajan con estándares de abastecimiento más estrictos. Europa se mantuvo como el mayor centro regional en 2025, dado que la normativa sobre aditivos alimentarios continúa favoreciendo declaraciones de ingredientes más simples, mientras que América del Norte se expande más rápidamente a medida que el enriquecimiento con fibra y el desarrollo de productos relacionados con GLP-1 ganan mayor atención en los procesos de formulación de alimentos. La competencia en el mercado de fibra de cítricos sigue siendo fragmentada, pero la adquisición de CP Kelco por parte de Tate & Lyle ha incrementado la ventaja de escala de los mayores proveedores y ha aumentado la atención sobre la capacidad, el servicio técnico y la especialización de productos. El mercado de fibra de cítricos también continúa atrayendo oportunidades en cosmética, cadenas de suministro con certificación orgánica y formatos en gránulos, donde los proveedores pueden resolver problemas de formulación que los hidrocoloides estándar no abordan con la misma eficacia
Conclusiones Clave del Informe
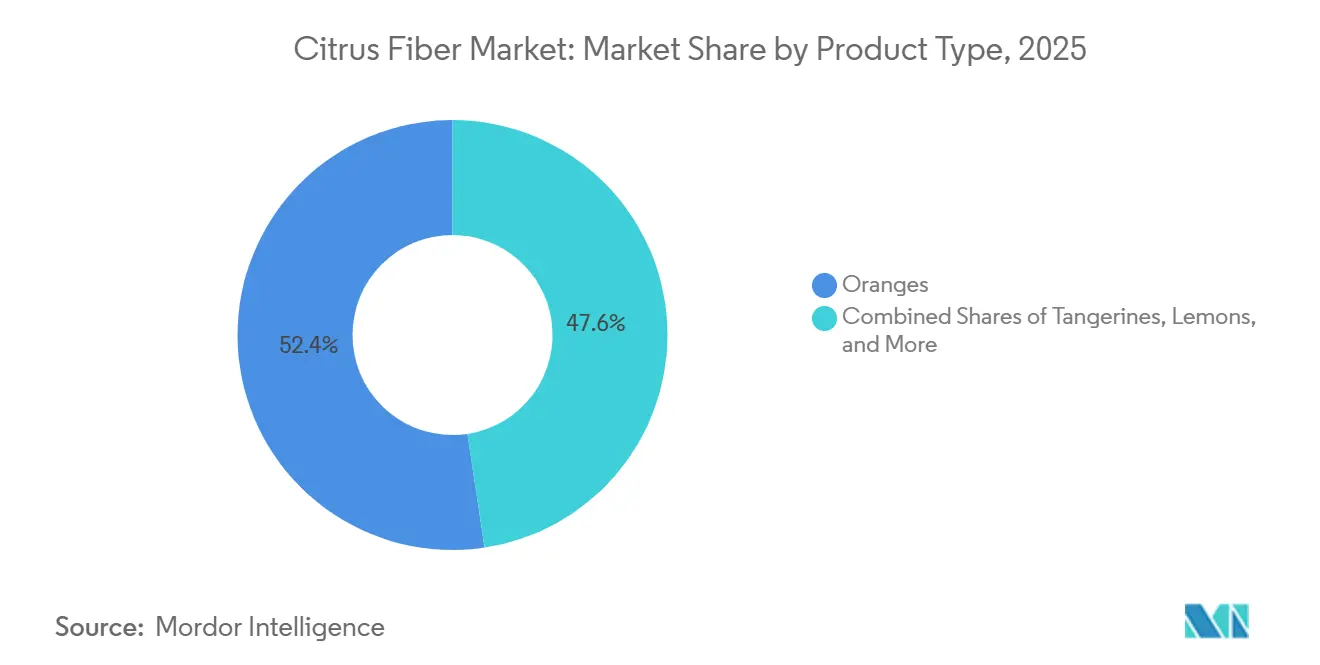
- Por fuente, las naranjas representaron el 52,38% de la participación del mercado de fibra de cítricos en 2025, mientras que los limones y las limas registraron la CAGR proyectada más alta, del 9,78%, hasta 2031.
- Por forma, el polvo representó el 45,38% del tamaño del mercado de fibra de cítricos en 2025, mientras que se prevé que los gránulos se expandan a una CAGR del 9,89% hasta 2031.
- Por naturaleza, el segmento natural representó el 65,78% de la participación en 2025, mientras que se proyecta que el orgánico crezca a una CAGR del 9,68% hasta 2031.
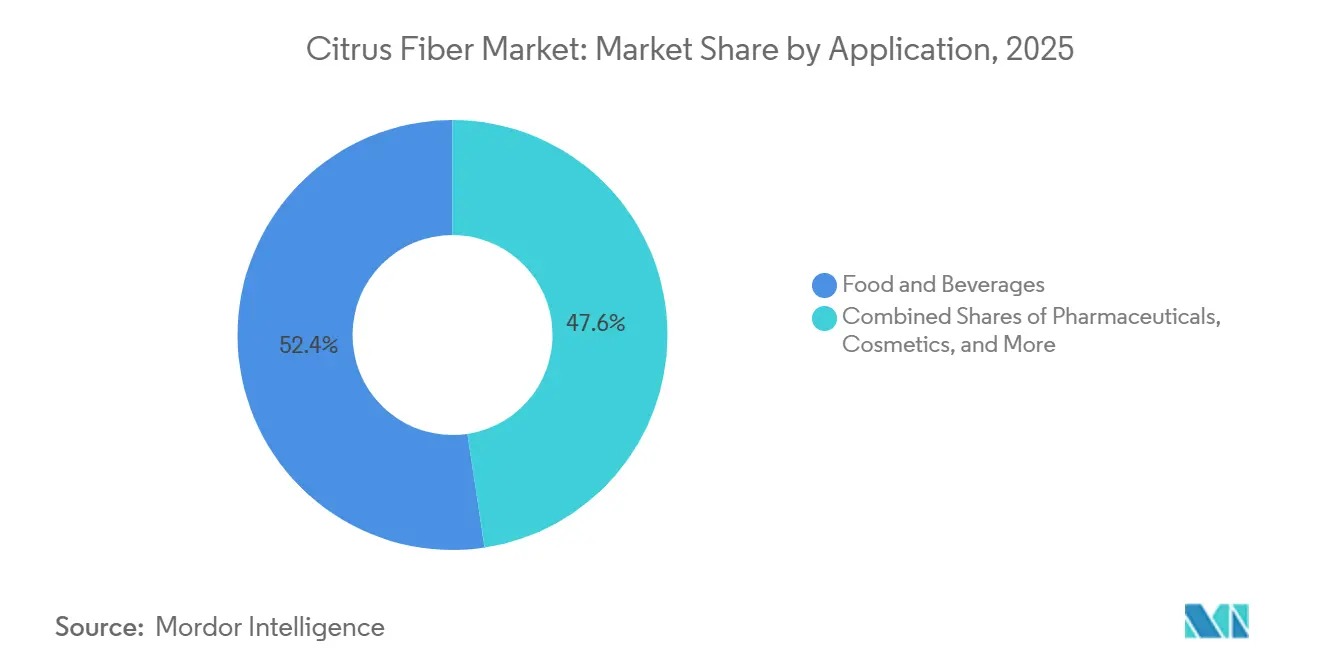
- Por aplicación, alimentos y bebidas lideró con una participación de ingresos del 52,38% en 2025, mientras que se prevé que cosmética y cuidado personal avance a una CAGR del 9,89% hasta 2031.
- Por geografía, Europa lideró con una participación del 38,28% en 2025, mientras que América del Norte registró la CAGR proyectada más alta, del 8,62%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Ingredientes de Etiqueta Limpia | +1.8% | Global | Corto plazo (≤ 2 años) |
| Creciente Enfoque en el Enriquecimiento con Fibra Dietética | +1.5% | Global | Mediano plazo (2-4 años) |
| Creciente Demanda de Soluciones para la Reducción de Grasas y Calorías | +1.2% | América del Norte y UE | Mediano plazo (2-4 años) |
| Crecimiento de las Industrias de Panadería y Alimentos Procesados | +1.1% | Núcleo APAC, expansión hacia MEA | Largo plazo (≥ 4 años) |
| Apoyo Regulatorio para Ingredientes Naturales | +0.8% | América del Norte y UE | Mediano plazo (2-4 años) |
| Avances Tecnológicos Crecientes en la Fabricación de Fibra | +0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Ingredientes de Etiqueta Limpia
La reformulación de etiqueta limpia se ha convertido en un requisito práctico para muchos lanzamientos de alimentos envasados, y eso está elevando el papel de la fibra de cítricos en los sistemas de ingredientes modernos. Ingredion amplió la fibra de cítricos FIBERTEX en toda la región EMEA en julio de 2024 y en Asia-Pacífico en septiembre de 2024, lo que demostró que los grandes proveedores estaban viendo una demanda amplia en lugar de un interés regional aislado. La fibra de cítricos es atractiva porque puede apoyar la unión de agua, la emulsificación, la gelificación y el control de textura en un solo ingrediente, por lo que los fabricantes a menudo pueden reducir el número de elementos enumerados en la etiqueta. La Administración de Alimentos y Medicamentos de los Estados Unidos ya ha emitido cartas de respuesta GRAS que respaldan el uso de fibra de cítricos en aplicaciones alimentarias, lo que ofrece a los desarrolladores de productos una vía regulatoria más clara cuando reemplazan aditivos sintéticos o gomas[1]. En Europa, el escrutinio de los aditivos alimentarios sigue siendo estricto bajo el Reglamento (CE) N.º 1333/2008, y eso mantiene firme la demanda de ingredientes que ayudan a las marcas a mantenerse más cerca de una declaración libre de números E.
Creciente Enfoque en el Enriquecimiento con Fibra Dietética
La ingesta de fibra dietética sigue estando por debajo de los niveles recomendados en muchos mercados importantes, y esa brecha continúa apoyando el mercado de fibra de cítricos. La Organización Mundial de la Salud recomienda al menos 25 gramos de fibra dietética de origen natural por día para adultos, y la literatura de salud pública sigue señalando un consumo persistentemente insuficiente en grandes poblaciones[2]. El Comité Asesor de Guías Dietéticas de los Estados Unidos también confirmó en diciembre de 2024 que la fibra dietética sigue siendo uno de los nutrientes más subconsuidos por los estadounidenses de 1 año en adelante. La fibra de cítricos se adapta a esta necesidad porque aporta fracciones tanto solubles como insolubles, lo que permite a los fabricantes mejorar las declaraciones nutricionales mientras gestionan la textura, la humedad y la estabilidad. Esa combinación hace que el mercado de fibra de cítricos sea relevante en los alimentos de consumo diario, donde la fortificación solo funciona cuando el ingrediente puede añadirse sin crear problemas sensoriales.
Creciente Demanda de Soluciones para la Reducción de Grasas y Calorías
La fibra de cítricos puede retener grandes cantidades de agua y niveles significativos de aceite, lo que le ayuda a actuar como mimético de grasa en formulaciones de panadería y afines. Trabajos revisados por pares citados mostraron que los subproductos de cítricos pueden apoyar la reducción de grasa en sistemas de panadería mientras ayudan a preservar la sensación en boca y la estructura, lo que explica el uso continuo de fibra de cítricos en el desarrollo de productos con grasa reducida. Las normas europeas sobre declaraciones nutricionales y de propiedades saludables también respaldan el uso de ingredientes funcionales cuando los fabricantes desean fundamentar declaraciones de grasa reducida y relacionadas con la fibra de manera conforme. Esto importa más ahora porque los desarrolladores de productos están tratando de crear alimentos que se alineen con el control calórico, la saciedad y una mejor densidad nutricional sin hacer la etiqueta más compleja. El mercado de fibra de cítricos, por tanto, se beneficia tanto de la necesidad técnica como de la necesidad de etiquetado en el mismo ciclo de formulación.
Crecimiento de las Industrias de Panadería y Alimentos Procesados
La panadería sigue siendo uno de los anclajes de demanda más claros para el mercado de fibra de cítricos porque el ingrediente ayuda con la retención de humedad, la estructura de la miga, la vida útil y la sustitución de grasa. El mercado de productos de panadería se sitúa en USD 524,99 mil millones en 2026 y se prevé que alcance USD 647,68 mil millones en 2031 a una CAGR del 4,29%, lo que mantiene una gran base de uso final para los proveedores de fibra de cítricos. La fibra de cítricos también es útil en la panadería sin gluten, donde puede apoyar la distribución del agua y mejorar la cohesión en sistemas que no pueden depender de la funcionalidad del gluten. A medida que las líneas de producción de alimentos se automatizan más, los procesadores prestan más atención a la fluidez, dispersión y precisión de dosificación de los ingredientes. Ese cambio ayuda a explicar por qué el mercado de fibra de cítricos está viendo un mayor interés en los gránulos, que se adaptan mejor a los sistemas de alto rendimiento que los polvos finos en algunas aplicaciones.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo en Comparación con los Hidrocoloides Convencionales | -1.2% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Formulación Durante la Sustitución de Ingredientes | -0.9% | América del Norte y UE | Mediano plazo (2-4 años) |
| Disponibilidad de Ingredientes de Fibra Alternativos | -0.7% | Global | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro por Riesgos Climáticos y de Enfermedades | -0.8% | América del Sur, MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo en Comparación con los Hidrocoloides Convencionales
La fibra de cítricos todavía conlleva una prima de costo frente a texturizantes más simples como la goma xantana, la goma de algarrobo o los almidones modificados en muchas formulaciones. Los métodos de procesamiento que implican homogeneización, secado y control estricto de partículas elevan los costos de fabricación, especialmente cuando los proveedores apuntan a una funcionalidad alta y consistente en lugar de una producción de tipo básico. La presión sobre las materias primas agrava este problema, porque la temporada de procesamiento de naranja 2024/25 en Brasil cayó a 194,8 millones de cajas de 40,8 kg, lo que redujo la disponibilidad de cáscara en la mayor cadena de procesamiento de naranja. Aun así, los proveedores continúan argumentando que un ingrediente de fibra de cítricos puede reemplazar varios aditivos monofuncionales, lo que puede mejorar la economía total de la formulación incluso cuando el precio unitario parece más alto en una primera revisión. La restricción sigue siendo real, especialmente en líneas de productos sensibles al precio donde los equipos de compras todavía se centran más en el costo directo del ingrediente que en el costo total del sistema.
Complejidad de Formulación Durante la Sustitución de Ingredientes
Reemplazar los hidrocoloides tradicionales con fibra de cítricos a menudo requiere cambios en la velocidad de mezcla, la secuencia, el cizallamiento o el control de hidratación, lo que ralentiza la adopción en las plantas existentes. La fibra de cítricos no siempre se comporta como un sustituto directo 1:1, y una activación insuficiente puede dejar el producto terminado con una textura más débil o una viscosidad inconsistente. Esto alarga el ciclo de desarrollo para los fabricantes que no cuentan con experiencia dedicada en texturización o un sólido apoyo del proveedor. Proveedores como Ingredion y JRS intentan cerrar esa brecha con orientación técnica y apoyo en aplicaciones, lo que se ha convertido en un diferenciador comercial importante en el mercado de fibra de cítricos. El problema es más visible en las empresas más pequeñas, donde la capacidad limitada de planta piloto y los menores recursos de reformulación pueden retrasar la conversión comercial incluso cuando el ingrediente es atractivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
El Dominio de la Naranja Enfrenta la Disrupción del Limón y la LimaLas naranjas representaron el 52,38% de la participación del mercado de fibra de cítricos en 2025, lo que reflejó la amplia base de materias primas creada por la cadena mundial de procesamiento de jugo de naranja. Brasil se mantuvo como pieza central de esa estructura, y los datos de CitrusBR mostraron que las empresas miembro procesaron alrededor de 171,0 millones de cajas en la temporada 2024/25, incluso tras una marcada caída respecto al año anterior. Esa misma dependencia también genera riesgos, ya que la enfermedad del enverdecimiento de los cítricos y las perturbaciones climáticas redujeron la temporada de procesamiento brasileña 2024/25 en un 27,3% interanual, lo que restringió la disponibilidad de cáscara para la extracción de ingredientes. El mercado de fibra de cítricos, por tanto, sigue estando fuertemente respaldado por la cáscara de naranja, pero ya no resulta cómodo depender de una única fuente dominante. Los equipos de aprovisionamiento prestan más atención a la resiliencia de las fuentes, no solo a la disponibilidad de volumen.
Se proyecta que los limones y las limas crezcan a una CAGR del 9,78% hasta 2031, lo que los convierte en el segmento de fuente de más rápido crecimiento en el mercado de fibra de cítricos. Este cambio refleja un movimiento claro por parte de los proveedores hacia flujos de cáscara menos restringidos y un modelo de abastecimiento más equilibrado. La adquisición en enero de 2026 por parte de CEAMSA de la línea de fibra Finix de PeelPioneers apoyó directamente esa dirección y le dio a la empresa acceso a una plataforma centrada en la cáscara de limón y lima que puede escalarse en España. Los pomelos, las mandarinas y las clementinas siguen siendo fuentes menores y se utilizan de forma más selectiva en cadenas de suministro regionales o en formulaciones donde el perfil de sabor y las características sensoriales son más relevantes. La línea FiberDesign™ Citrus de Cargill, que utiliza cáscara de limón y lima para formulaciones de belleza, también demuestra que la selección de fuentes se está volviendo más específica según la aplicación a medida que el mercado de fibra de cítricos se amplía más allá de los alimentos.

Por Forma:
El Polvo Lidera Mientras los Gránulos Capitalizan las Tendencias de AutomatizaciónEl polvo representó el 45,38% del tamaño del mercado de fibra de cítricos en 2025 y se mantuvo como la forma líder, dado que la mayoría de las plantas de panadería y lácteos ya trabajan con sistemas de ingredientes secos diseñados para polvos. El tamaño de partícula estandarizado y el control de humedad también se adaptan a las rutinas existentes de seguridad alimentaria y calidad, lo que ayuda a explicar la presencia continua de líneas de polvo consolidadas de JRS e Ingredion. El polvo sigue siendo, por tanto, la opción predeterminada en el mercado de fibra de cítricos donde la familiaridad, la infraestructura y la compatibilidad con los flujos de trabajo son más importantes. Funciona bien en premezclas de panadería, bases lácteas y sistemas secos formulados que dependen de una manipulación predecible. Estas ventajas contribuyen a proteger la base instalada incluso cuando otras formas ganan atención.
Sin embargo, se proyecta que los gránulos se expandan a una CAGR del 9,89% hasta 2031, lo que los convierte en la forma de más rápido crecimiento en el mercado de fibra de cítricos. Su atractivo está vinculado al rendimiento en el proceso, ya que los gránulos pueden reducir el polvo, mejorar el flujo a través de los sistemas de dosificación y dispersarse de manera más uniforme en algunas aplicaciones de alta humedad. Esto los hace atractivos para los grandes procesadores que están modernizando la automatización y desean menos interrupciones en entornos de producción continua. Una investigación publicada en Sustainable Food Technology también demostró que el procesamiento térmico y mecánico puede modificar la estructura y la funcionalidad de la fibra, lo que respalda ofertas de gránulos más personalizadas para usuarios industriales. El cambio de forma no debilita al polvo hoy en día, pero sí demuestra que el mercado de fibra de cítricos se está orientando cada vez más hacia el proceso, a medida que los clientes solicitan ingredientes diseñados en torno al rendimiento en planta, no solo a la composición.
Por Naturaleza:
El Segmento Natural Ancla el Volumen Mientras el Orgánico Impulsa el Crecimiento PremiumEl segmento natural representó el 65,78% del mercado de fibra de cítricos en 2025, lo que reflejó el amplio uso de la fibra de cáscara de cítricos no orgánica estándar en formulaciones convencionales de etiqueta limpia. El segmento natural se beneficia de un acceso más amplio a materias primas, una gestión de suministro más sencilla y una gran base instalada de productos como NUTRAVA, Citri-Fi y HERBACEL que ya se adaptan al posicionamiento sin OGM y de etiqueta limpia. En la práctica, esto significa que muchos fabricantes de alimentos pueden obtener los beneficios de etiquetado que desean sin asumir la carga adicional de trazabilidad que implica el abastecimiento orgánico certificado. Esto mantiene al segmento natural como eje central del movimiento de volumen en aplicaciones de panadería, lácteos, productos salados y alternativas cárnicas. También significa que el mercado de fibra de cítricos sigue dependiendo de los grados estándar para su alcance comercial más amplio.
Se prevé que el segmento orgánico crezca a una CAGR del 9,68% hasta 2031, lo que lo mantiene cerca del ritmo general del mercado de fibra de cítricos. El crecimiento está siendo impulsado por los canales minoristas premium en Europa y América del Norte, donde la certificación orgánica aún conserva poder de fijación de precios y un posicionamiento más sólido en los lineales. La oferta sigue siendo más limitada aquí, ya que la superficie de cítricos orgánicos es reducida y la recolección de cáscara certificada requiere segregación y documentación desde el campo hasta el ingrediente terminado. Fiberstar abordó esa oportunidad con su serie Citri-Fi 400 con Certificación Orgánica del USDA, que ofreció a las marcas una vía directa hacia la reformulación orgánica sin renunciar a la funcionalidad de la fibra de cítricos. El resultado es un segmento más pequeño hoy en día, pero con características premium más sólidas y una economía de suministro más disciplinada.
Por Aplicación:
Alimentos y Bebidas Domina pero los Cosméticos Reconfiguran el Perfil de CrecimientoLos alimentos y bebidas representaron el 52,38% de la participación del mercado de fibra de cítricos en 2025, lo que convirtió a este en el segmento de aplicación más grande con amplia diferencia. La panadería y la confitería se mantuvieron como el principal ancla, ya que la fibra de cítricos ayuda a retener la humedad, apoyar la textura de la miga, prolongar la vida útil y reducir la grasa en panes, galletas, magdalenas, cruasanes y rellenos. Los lácteos y las alternativas lácteas también se mantuvieron importantes, ya que la fibra de cítricos funciona bien en sistemas que necesitan una textura estable durante el procesamiento térmico y el almacenamiento en frío. Los usos farmacéuticos y en alimentación animal añadieron una demanda constante, con JRS destacando aplicaciones en sistemas de comprimidos y formulaciones para alimentación animal que valoran el alto contenido de fibra dietética total y un perfil limpio. Esta amplia base de usos finales mantiene al mercado de fibra de cítricos estrechamente vinculado a las necesidades de formulación de alimentos, incluso cuando las aplicaciones más nuevas comienzan a crecer más rápidamente.
Se prevé que la cosmética y el cuidado personal se expandan a una CAGR del 9,89% hasta 2031, lo que le otorga al mercado de fibra de cítricos uno de sus nichos de crecimiento premium más claros. El atractivo proviene del papel de la fibra de cítricos en la estabilización de emulsiones y la construcción de textura, especialmente en formulaciones que buscan evitar emulsionantes derivados de PEG y otros ingredientes sintticos bajo un escrutinio más estricto por parte de consumidores y reguladores. La línea FiberDesign Citrus de Cargill y la Fibra de Cítricos KELCOSENS PiEL de Tate & Lyle demuestran que los proveedores ya no tratan la belleza como un canal secundario para material de grado alimentario. En cambio, están construyendo portafolios dedicados en torno a la certificación, el rendimiento de textura y el soporte de formulación. Esto eleva el perfil de crecimiento del mercado de fibra de cítricos, ya que las aplicaciones cosméticas pueden respaldar precios más sólidos y una mezcla de productos más especializada.
Análisis Geográfico
Mercado Europeo de Fibra de Cítricos
Europa mantuvo el 38,28% de la cuota del mercado de fibra de cítricos en 2025, lo que la consolidó como el mayor segmento regional. La región se beneficia de una infraestructura avanzada de ingredientes y de un escrutinio consolidado de los aditivos alimentarios en virtud del Reglamento (CE) n.º 1333/2008[3]. Ese marco regulatorio impulsa la demanda de ingredientes que simplifican las declaraciones y, al mismo tiempo, mantienen su rendimiento en productos de panadería, lácteos, cárnicos y salados. Alemania siguió siendo un centro de demanda activo, dado que los productos alimenticios con etiquetado transparente han ganado mayor relevancia en los lineales de las categorías envasadas. Italia y España también son relevantes porque el procesamiento de cítricos mediterráneo favorece la disponibilidad local de cáscaras y una integración más estrecha entre la recuperación de materias primas y la producción de ingredientes. La posición de CEAMSA en España refleja ese vínculo de suministro regional y demuestra cómo Europa combina la demanda del mercado con la capacidad de procesamiento en la propia región.
Mercado de Fibra de Cítricos en América del Norte
Se proyecta que América del Norte crecerá a una CAGR del 8,26% hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de fibra de cítricos. El crecimiento está impulsado por la reformulación con etiqueta limpia, el creciente interés en productos enriquecidos con fibra y la continua expansión de las categorías de uso respaldadas por el estatus GRAS en los Estados Unidos. La presentación suplementaria de GRAS de julio de 2024 vinculada a GRN 943 amplió los niveles de uso aprobados en carnes procesadas y aves de corral, productos horneados, bebidas de reemplazo de comidas sin lácteos y cereales de desayuno listos para consumir, lo que amplió la base de aplicación para los formuladores según la FDA.GOV. El Comité Asesor de las Guías Alimentarias de los Estados Unidos también reforzó el argumento nutricional en diciembre de 2024 al reafirmar que la fibra dietética sigue siendo insuficientemente consumida en todos los grupos de edad. Canadá y México aportan apoyo adicional a través del crecimiento de los alimentos procesados, pero los Estados Unidos sigue siendo el principal motor debido a su escala, claridad regulatoria y un sólido canal de innovación.
Mercado de Fibra de Cítricos en EMEA, las Américas y APAC
Asia-Pacífico es el tercer grupo regional en importancia en el mercado de fibra de cítricos y continúa ganando terreno a través de China, Japón e India. El interés histórico de Japón en ingredientes orientados a la salud favorece la adopción en bebidas, lácteos y confitería. China combina una producción citrícola a gran escala con una base creciente de usuarios de ingredientes alimentarios, lo que otorga a la región ventajas tanto de oferta como de demanda a lo largo del tiempo. América del Sur desempeña un papel diferenciado, ya que no es solo una región de demanda, sino también una importante base de materias primas y producción, especialmente a través del corredor de procesamiento de cítricos de Brasil. Oriente Medio y África sigue siendo el grupo regional más pequeño, pero la demanda está mejorando en los mercados del Golfo, donde los alimentos envasados premium y los ingredientes naturales importados son cada vez más visibles. Estos patrones indican que el mercado de fibra de cítricos sigue liderado por Europa en la actualidad, pero su próxima ola de crecimiento se está distribuyendo de manera más amplia entre América del Norte y determinados países de Asia-Pacífico.
Panorama Competitivo
El mercado de fibra de cítricos sigue siendo fragmentado, con un pequeño grupo de grandes proveedores de ingredientes especializados y una larga lista de participantes regionales. Tate & Lyle, Ingredion, Cargill, Fiberstar, CEAMSA y JRS se encuentran entre las empresas más visibles porque combinan la producción de ingredientes con soporte de aplicaciones, conocimiento regulatorio y un alcance comercial más amplio. Esta estructura significa que la escala importa, pero el servicio técnico y la adecuación de la aplicación todavía determinan muchas victorias con los clientes. También significa que el mercado de fibra de cítricos es lo suficientemente activo para la consolidación, pero todavía lo suficientemente abierto para que los actores más pequeños compitan en posiciones lideradas por precio o por región.
El movimiento estratégico más importante de los últimos años fue la adquisición de CP Kelco por parte de Tate & Lyle por USD 1.800 millones en noviembre de 2024. Ese acuerdo combinó la capacidad de fibra de cítricos y las líneas de productos de CP Kelco con la infraestructura comercial más amplia y la profundidad de I+D de Tate & Lyle. Otro movimiento notable se produjo en enero de 2026, cuando CEAMSA adquirió la línea de fibra de cítricos Finix de PeelPioneers y la propiedad intelectual relacionada, lo que fortaleció su diversificación de suministro y sus planes de producción en España. Ingredion también amplió su despliegue de fibra de cítricos FIBERTEX® en EMEA y Asia-Pacífico en 2024, lo que demostró que la expansión geográfica sigue siendo una vía práctica para ganar participación. Estos movimientos muestran que el crecimiento en el mercado de fibra de cítricos se está persiguiendo a través de adquisiciones, despliegue regional y especialización de productos al mismo tiempo.
Todavía existen oportunidades claras en fibra de cítricos de grado cosmético, cadenas de suministro con certificación orgánica y formatos en gránulos adaptados para plantas de alimentos automatizadas. Cargill y Tate & Lyle ya han desarrollado ofertas específicas para cosméticos, lo que sugiere que el diseño de portafolios orientado a aplicaciones puede crear un mayor poder de fijación de precios que los volúmenes estándar de grado alimentario por sí solos. Los proveedores regionales como Yantai Andre Pectin, Hebei Lemont Biotechnology y Nans Products siguen siendo relevantes porque pueden competir en proximidad y precio en cuentas seleccionadas de Asia-Pacífico. Aun así, el mercado de fibra de cítricos recompensa cada vez más a las empresas que pueden combinar un abastecimiento seguro de cáscara, procesamiento escalable, credibilidad regulatoria y soporte de formulación práctico. Ese equilibrio mantiene el campo competitivo, pero también le da a los proveedores integrados más grandes una ventaja más clara a medida que los requisitos se vuelven más técnicos.
Líderes de la Industria de Fibra de Cítricos
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Ingredion Inc.
-
Fiberstar, Inc.
-
CEAMSA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Cítricos Empresas cubiertas en este informe
- Cargill, Incorporated
- CP Kelco U.S., Inc.
- Fiberstar, Inc.
- Ingredion Incorporated
- Tate and Lyle PLC
- CEAMSA
- Herbafood Ingredients GmbH
- J. Rettenmaier and Söhne GmbH + Co KG
- Naturex S.A.
- Kerry Group plc
- DuPont de Nemours, Inc.
- SunOpta Inc.
- Florida Food Products, Inc.
- Quadra Chemicals Ltd.
- Yantai Andre Pectin Co., Ltd.
- Hebei Lemont Biotechnology Co., Ltd.
- Carolina Ingredients, Inc.
- Cifal Herbal Pvt. Ltd.
- Lemont Chemical Co., Ltd.
- Nans Products Private Limited
Desarrollos recientes de la industria en Mercado de Fibra de Cítricos
- Febrero de 2026: Fiberstar lanzó Citri-Fi Pro, un ingrediente de fibra de cítricos natural diseñado para reemplazar hasta el 75% de la goma arábiga o el almidón alimentario modificado en emulsiones de bebidas. El producto aborda los riesgos éticos y de cadena de suministro asociados con la goma arábiga proveniente de regiones afectadas por conflictos, y fue desarrollado en respuesta a la aceleración de la demanda de reformulación de bebidas de etiqueta limpia señalada en Fi Europe 2025.
- Enero de 2026: CEAMSA (Compañía Española de Algas Marinas) adquirió la línea de fibra de cítricos Finix y la propiedad intelectual asociada de la empresa holandesa de ingredientes circulares PeelPioneers, tras la quiebra de esta última en diciembre de 2025. La adquisición amplía la gama CEAMFIBRE de CEAMSA y permite el aumento planificado de la producción en sus instalaciones españolas, reforzando la estrategia de crecimiento internacional de la empresa en texturizantes de fibra natural.
- Noviembre de 2024: Tate & Lyle completó la adquisición de CP Kelco de J.M. Huber Corporation por una contraprestación total de USD 1.800 millones, liquidada mediante la emisión de 75 millones de nuevas acciones ordinarias de Tate & Lyle y USD 1.150 millones en efectivo neto. Las líneas de productos de fibra de cítricos NUTRAVA y KELCOSENS de CP Kelco, junto con una instalación de producción de 5.000 toneladas métricas en Brasil, fueron integradas en la entidad combinada, que comenzó a operar como un negocio unificado a partir de abril de 2025.
Alcance del Informe Global del Mercado de Fibra de Cítricos
Resumen de la segmentación
| Naranja |
| Mandarinas y Clementinas |
| Pomelos |
| Limones y Limas |
| Polvo |
| Gránulos |
| Natural |
| Orgánico |
| Alimentos y Bebidas | Panadería y Confitería |
| Bebidas | |
| Lácteos y Alternativas Lácteas | |
| Alternativas Cárnicas | |
| Otros | |
| Farmacéuticos | |
| Cosméticos y Cuidado Personal | |
| Alimentación Animal | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Por Fuente | Naranja | |
| Mandarinas y Clementinas | ||
| Pomelos | ||
| Limones y Limas | ||
| Por Forma | Polvo | |
| Gránulos | ||
| Por Naturaleza | Natural | |
| Orgánico | ||
| Por Aplicación | Alimentos y Bebidas | Panadería y Confitería |
| Bebidas | ||
| Lácteos y Alternativas Lácteas | ||
| Alternativas Cárnicas | ||
| Otros | ||
| Farmacéuticos | ||
| Cosméticos y Cuidado Personal | ||
| Alimentación Animal | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de valor para 2031 de la fibra de cítricos?
Se proyecta que el mercado de fibra de cítricos alcance 530,28 millones de USD en 2031, partiendo de 350,37 millones de USD en 2026, a una CAGR del 8,64%.
¿Qué región lidera la demanda de fibra de cítricos hoy en día?
Europa lideró en 2025 con una participación del 38,28%, respaldada por una fuerte demanda de etiqueta limpia y normas más estrictas sobre aditivos alimentarios.
¿Qué región se está expandiendo más rápido hasta 2031?
Se proyecta que América del Norte crezca a una CAGR del 8,62% hasta 2031, impulsada por la actividad de reformulación y las categorías de uso más amplias respaldadas por la FDA.
¿Qué segmento de fuente está creciendo más rápido?
Los limones y las limas son el segmento de fuente de más rápido crecimiento, con una CAGR proyectada del 9,78% hasta 2031, a medida que los proveedores diversifican el abastecimiento de cáscara.