
Tamaño y Participación del Mercado de Pulpa de Cítricos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
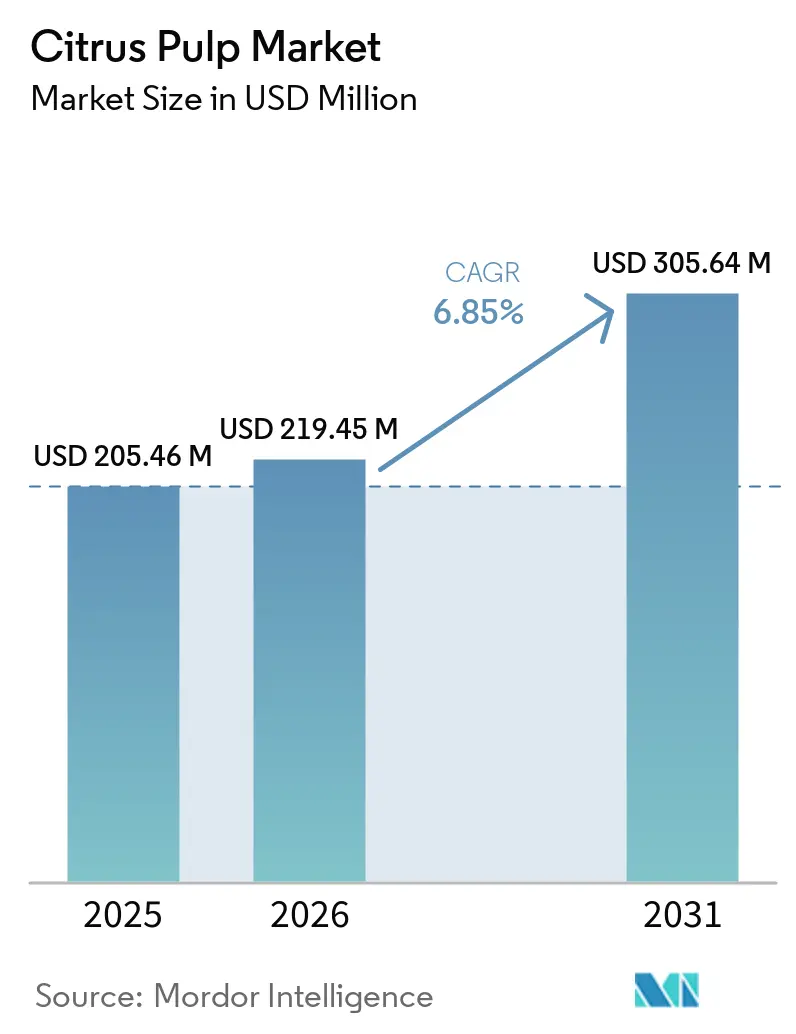
| Tamaño del Mercado (2026) | 219.45 Millones de dólares |
| Tamaño del Mercado (2031) | 305.64 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.85 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pulpa de Cítricos por Mordor Intelligence
El tamaño del mercado de pulpa de cítricos fue valorado en 205,46 millones de USD en 2025 y se estima que crecerá desde 219,45 millones de USD en 2026 hasta alcanzar los 305,64 millones de USD en 2031, a una CAGR del 6,85% durante el período de pronóstico (2026-2031). El mercado de pulpa de cítricos está superando su condición de residuo de bajo valor, dado que los procesadores de jugos pueden recuperar ingredientes alimentarios, fibra de grado farmacéutico y alimentos para animales a partir de residuos que representan entre el 50% y el 70% de la masa del fruto cítrico. La atención regulatoria al desperdicio de alimentos y la demanda de ingredientes de etiqueta limpia respaldan este cambio hacia usos de mayor valor. Los procesadores integrados mantienen una ventaja competitiva al controlar el suministro de fruta, los activos de secado y la recuperación inicial de pulpa. Los usos especializados en nutracéuticos, productos farmacéuticos y alimentos formulados generan precios más sólidos que los canales de productos básicos, mientras que las pérdidas de cultivos relacionadas con enfermedades representan un riesgo de suministro continuo. El mercado de pulpa de cítricos también tiene margen de expansión a través de métodos de extracción eficientes y un uso más amplio de la pulpa en aplicaciones de alimentación animal, alimentos funcionales y energía.
Conclusiones Clave del Informe
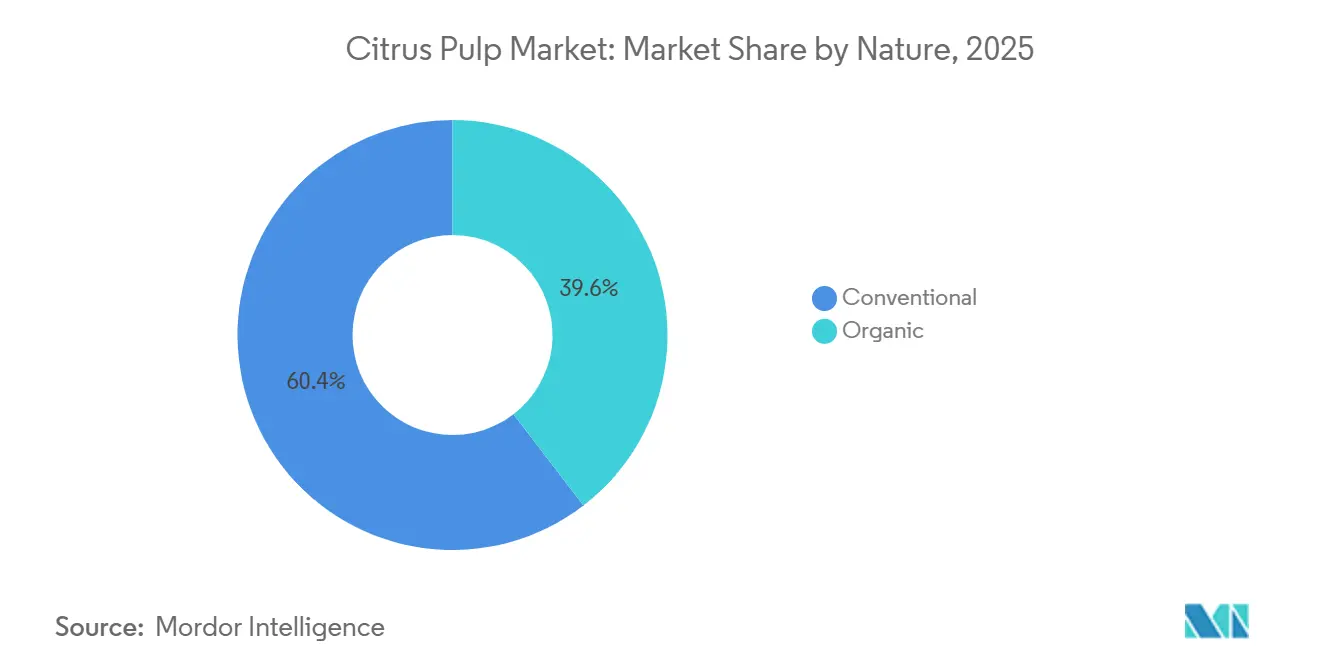
- Por naturaleza, la pulpa de cítricos convencional representó el 60,42% de la participación del mercado de pulpa de cítricos en 2025, mientras que se prevé que la pulpa de cítricos orgánica crezca a una CAGR del 9,25% hasta 2031.
- Por fuente, la pulpa derivada de naranja representó el 53,48% de los ingresos en 2025, mientras que se prevé que la pulpa derivada de limón y lima crezca a una CAGR del 9,12% hasta 2031.
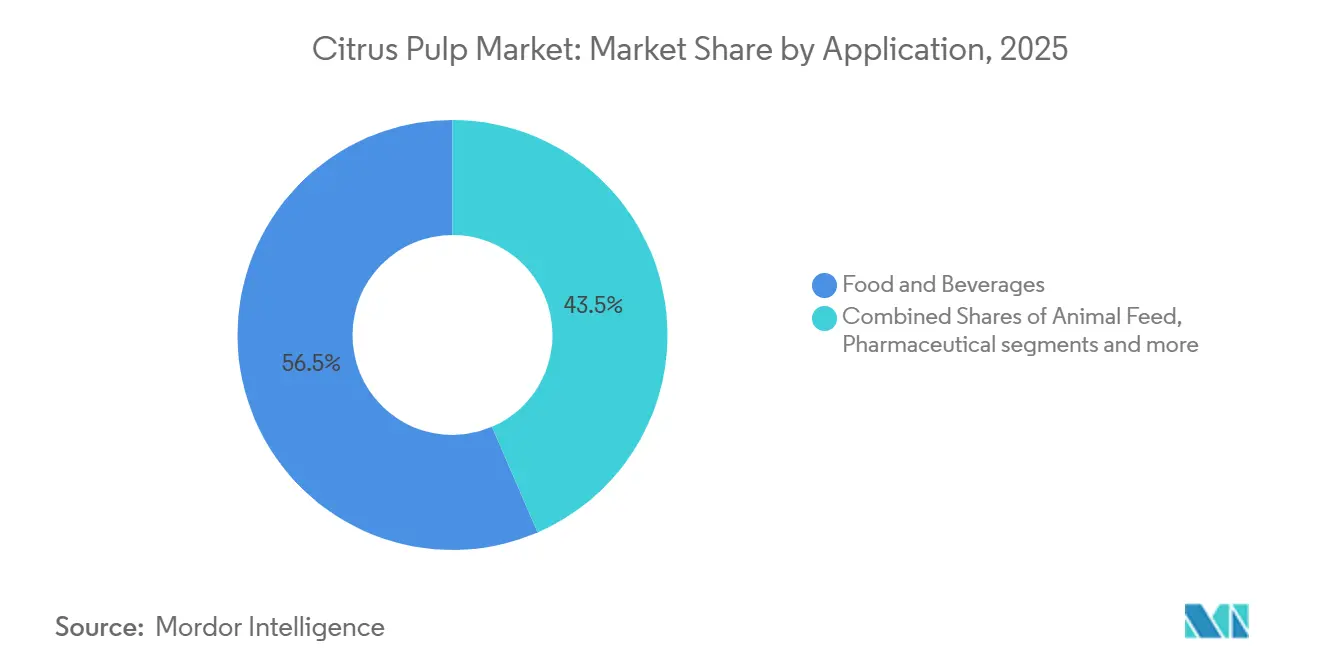
- Por aplicación, los alimentos y bebidas representaron una participación del 56,48% en 2025, mientras que se prevé que la alimentación animal crezca a una CAGR del 8,76% hasta 2031.
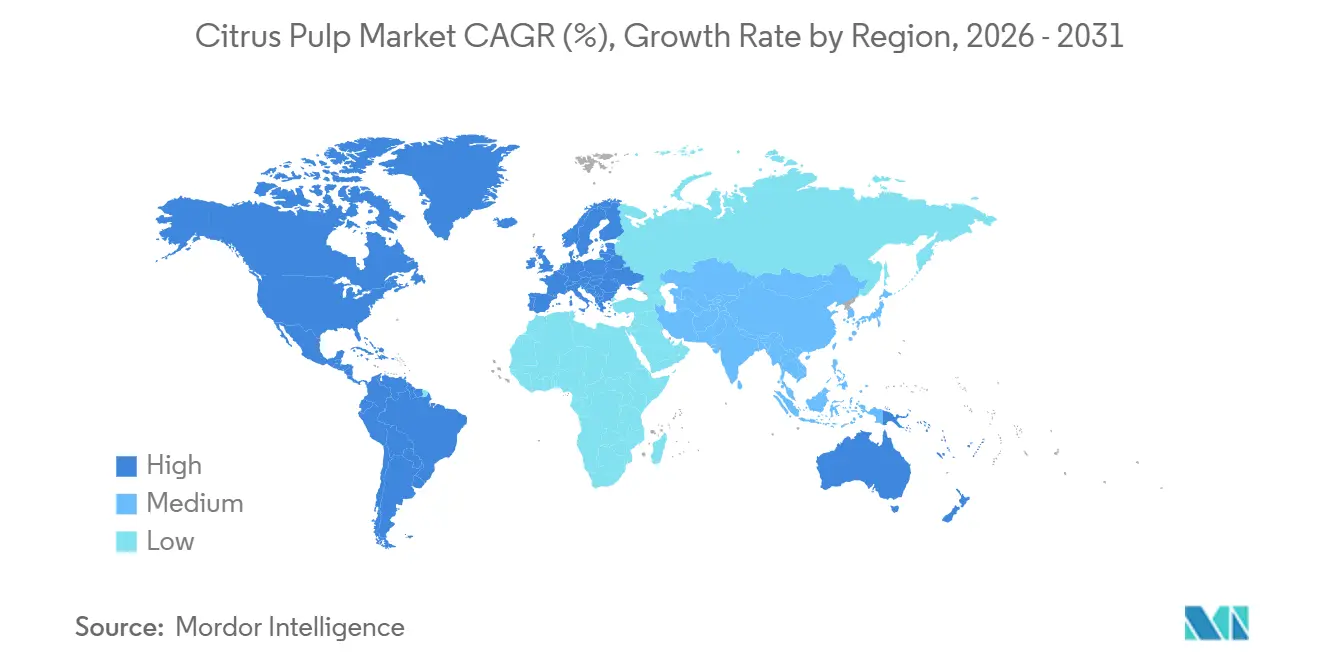
- Por geografía, América del Sur representó una participación del 49,67% en 2025, mientras que se prevé que Asia Pacífico crezca a una CAGR del 8,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~)% de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración creciente de la pulpa de cítricos en alimentos funcionales | +1.2% | Global, con América del Norte y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Auge en el lanzamiento de productos de etiqueta limpia y de base vegetal | +0.9% | América del Norte, Europa, centros urbanos de APAC | Corto plazo (≤ 2 años) |
| Creciente demanda de alimentación animal sostenible y ecológica | +0.8% | Global, más fuerte en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Avances en la extracción y procesamiento de pulpa de cítricos | +0.7% | Global, concentrado en los principales centros de procesamiento | Mediano plazo (2-4 años) |
| Creciente preferencia del consumidor por fibra dietética, antioxidantes y suplementos prebióticos | +1.1% | Global, mercados premium en economías desarrolladas | Mediano plazo (2-4 años) |
| Expansión de aplicaciones de biocombustibles y energía verde utilizando pulpa de cítricos | +0.6% | Brasil, UE, mercados seleccionados de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración Creciente de la Pulpa de Cítricos en Alimentos Funcionales
La pulpa de cítricos está incorporándose a más formulaciones alimentarias porque puede aportar fibra, emulsificación y retención de humedad sin aditivos sintéticos. Ingredion informó que FIBERTEX CF 100, elaborado a partir de cáscara de cítricos revalorizada, permitió una reducción del 15% en grasa en aderezos vertibles conservando la textura de boca de los productos con grasa completa. La fibra de cítricos puede sustituir a los mono y diglicéridos, el agar, la goma gelana y la pectina de alto metoxilo en determinadas aplicaciones. Esta capacidad puede simplificar la lista de ingredientes para los fabricantes que necesitan más de una función a partir de un único insumo. La investigación de consumidores de Ingredion encontró que el 85% de los encuestados aprobó la fibra de cítricos en las etiquetas de los productos. Un estudio de 2025 encontró que la extracción asistida por microondas mejoró la recuperación de fibra soluble y la estabilidad térmica en comparación con el procesamiento convencional[1].
Auge en el Lanzamiento de Productos de Etiqueta Limpia y de Base Vegetal
Los requisitos de etiqueta limpia están reforzando la posición de la fibra de cítricos en la formulación de alimentos. La pulpa de cítricos orgánica certificada puede cumplir los requisitos orgánicos del Programa Nacional Orgánico del USDA y del marco orgánico de la UE cuando se cumplen las condiciones requeridas. Fiberstar declaró que Citri-Fi puede utilizarse a una inclusión inferior al 1%, frente al 3–4% de los almidones alimentarios modificados en el contexto de aplicación citado. La empresa también informó de un 80% de fibra dietética total, una capacidad de retención de agua de 9 a 10 veces su peso y una capacidad de fijación de aceite de 3 veces su peso. Estas propiedades pueden permitir a los formuladores sustituir varios aditivos convencionales por un único ingrediente. En las alternativas lácteas de origen vegetal, la fibra de cítricos puede ayudar a limitar la agregación de proteínas y la sedimentación en bebidas de almendra y avena.
Creciente Demanda de Alimentación Animal Sostenible y Ecológica
La alimentación animal ofrece una gran salida comercial para la pulpa de cítricos seca porque conecta la economía del pienso con la recuperación de subproductos. Un estudio de 2026 con vacas lecheras informó que la pulpa de cítricos seca podía reemplazar el 60% de la harina de maíz sin un cambio significativo en la eficiencia de conversión de alimento a leche[2]. El mismo estudio reportó una reducción del 4,2% en los costos diarios de alimentación por animal bajo la dieta evaluada. La pulpa de cítricos es rica en pectina, y la investigación citada vincula su perfil de fermentación con cambios en los ácidos grasos volátiles ruminales. Linasson incorporó pulpa de cítricos a su cartera de piensos en mayo de 2025 para rumiantes y cerdos, presentando el producto mediante argumentos de economía circular y rendimiento nutricional. Una evaluación del ciclo de vida de 2025 examinó la valorización de residuos de cáscara de naranja para alimentación animal y respaldó el interés continuo en alternativas a la eliminación de residuos.
Creciente Preferencia del Consumidor por Fibra Dietética, Antioxidantes y Suplementos Prebióticos
La demanda de fibra está cada vez más vinculada a la salud digestiva y a los productos orientados al microbioma. La pulpa de cítricos contiene pectina, que oscila entre el 22% y el 42% de la materia seca según la especie de fruta. La fracción de pectina está asociada con el apoyo selectivo a las cepas beneficiosas de Bifidobacterium en la base de investigación suministrada. La Universidad de Biotecnología de Gujarat desarrolló un suplemento prebiótico en polvo a partir de cáscara de cítricos y presentó una patente provisional para su uso por personas en recuperación tras el uso de antibióticos que no pueden consumir fibra dietética. Esta aplicación extiende el mercado de pulpa de cítricos hacia un caso de uso orientado a los productos farmacéuticos. Las condiciones de procesamiento certificadas y la documentación de fuente orgánica pueden limitar el número de proveedores calificados para fibra de cítricos de grado farmacéutico.
Análisis del Impacto de las Restricciones*
| Restricciones | (~)% de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Suministro variable debido a las fluctuaciones en el rendimiento de los cítricos | -1.1% | Global, agudo en Florida, Brasil, Mediterráneo | Corto plazo (≤ 2 años) |
| Regulaciones estrictas de sostenibilidad, seguridad alimentaria y certificación orgánica | -0.8% | UE, América del Norte, mercados desarrollados de APAC | Mediano plazo (2-4 años) |
| Mayor competencia de fibras vegetales alternativas | -0.6% | Global, concentrado en aplicaciones alimentarias | Mediano plazo (2-4 años) |
| Desafíos de Control de Calidad | -0.4% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Suministro Variable Debido a las Fluctuaciones en el Rendimiento de los Cítricos
El riesgo de materia prima sigue siendo estructural para el mercado de pulpa de cítricos porque la disponibilidad de pulpa depende de los volúmenes de cosecha de cítricos. Los datos suministrados informaron que el HLB afectó al 47,63% de los árboles en el cinturón São Paulo–Minas Gerais de Brasil en 2025, con una gravedad de la enfermedad que aumentó del 19% en 2024 al 22,7% en 2025. También se informó que la enfermedad redujo el potencial productivo en un 35% y recortó el pronóstico de cosecha 2025/26 a 306,74 millones de cajas. El borrador también informó que la producción de naranja de Florida había disminuido un 92,5% respecto a los niveles previos al enverdecimiento y que la superficie cultivada cayó un 24% en 1 año. Se ha descrito que los precios de la pulpa de cítricos siguen los precios del maíz con una paridad del 80%, lo que puede debilitar la ventaja de costo de la pulpa de cítricos seca cuando los suministros de ambos cultivos se ajustan. La perspectiva inicial de recuperación del 36,2% para la temporada 2025/26 de Brasil se redujo a medida que las revisiones relacionadas con el enverdecimiento alteraron las expectativas de cosecha.
Regulaciones Estrictas de Sostenibilidad, Seguridad Alimentaria y Certificación Orgánica
El mercado de pulpa de cítricos se enfrenta a sistemas de cumplimiento orgánico separados en la Unión Europea y en los Estados Unidos. El marco orgánico de la UE y el Programa Nacional Orgánico del USDA no ofrecen reconocimiento mutuo automático en el borrador suministrado. Los procesadores más pequeños de América del Sur y el Mediterráneo pueden, por tanto, enfrentar costos de doble certificación, controles de procesamiento y sistemas de trazabilidad. Una enmienda de la UE emitida en diciembre de 2025 añadió auxiliares tecnológicos autorizados para la producción de jugo de frutas orgánico, lo que afecta a la clasificación de los auxiliares tecnológicos derivados de la pulpa de cítricos en aplicaciones certificadas. Ambos marcos exigen un período de conversión de tierras de 36 meses antes de la primera cosecha orgánica certificada. Este período hace que el suministro de fuente certificada sea menos sensible a la demanda y puede preservar las primas al tiempo que aumenta la vulnerabilidad durante el estrés de los cultivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Naturaleza:
Las Variedades Orgánicas Superan el Crecimiento ConvencionalLa pulpa de cítricos convencional representó el 60,42% de la participación del mercado de pulpa de cítricos en 2025. Los procesadores integrados de Brasil y España han establecido activos de secado y peletización que respaldan el suministro convencional. Citrosuco, Cutrale y Louis Dreyfus pueden recuperar pulpa a un costo marginal bajo porque surge de las operaciones de jugo existentes, lo que respalda precios competitivos frente a los nuevos proveedores orgánicos. El material convencional sigue siendo importante donde los compradores priorizan el volumen constante y el costo. Esta base establecida vincula la disponibilidad de pulpa a las grandes operaciones de procesamiento de jugo.
Se proyecta que la pulpa de cítricos orgánica crezca a una CAGR del 9,25% de 2026 a 2031. Los formuladores de nutracéuticos y productos farmacéuticos a menudo requieren documentación de fuente certificada antes de poder adquirir el material. Las normas orgánicas de la UE y el Programa Nacional Orgánico del USDA condicionan la entrada, mientras que el período de conversión de 36 meses mantiene el suministro menos flexible que la demanda. Los requisitos orgánicos del USDA en el borrador suministrado exigen un 95% de abastecimiento orgánico certificado para la pectina orgánica de grado farmacéutico. Los procesadores con cadenas de suministro totalmente certificadas pueden, por tanto, mantener una posición más defendible en una parte especializada del mercado de pulpa de cítricos.


Por Fuente:
El Volumen de Naranja Respalda el Crecimiento de los Cítricos EspecializadosLa pulpa derivada de naranja representó el 53,48% del mercado de pulpa de cítricos en 2025. La escala de procesamiento de Brasil respalda esta posición, y el borrador suministrado situó la perspectiva del cinturón de São Paulo para 2025/26 en 306,74 millones de cajas de 40,8 kg. La pulpa de naranja proporciona un volumen fiable para usos alimentarios y de piensos a través de sistemas establecidos de secado y logística. La escala del segmento de fuente la convierte en el eje del mercado más amplio de pulpa de cítricos. Sin embargo, la pulpa de naranja de mayor volumen tiende a operar con un poder de fijación de precios más limitado que los flujos especializados.
Se proyecta que la pulpa derivada de limón y lima crezca a una CAGR del 9,12% de 2026 a 2031. Los productores de bebidas funcionales valoran las características de pectina-metoxilo del limón, mientras que los compradores farmacéuticos pueden recuperar d-limoneno junto con la fibra. Una revisión de 2025 describió la extracción con dióxido de carbono supercrítico como una forma de reducir el uso de disolventes orgánicos en un 80% y lograr una recuperación de dióxido de carbono superior al 95%. La pulpa derivada de pomelo se utiliza para extractos ricos en naringenina, mientras que el borrador suministrado informó que la fibra de cáscara de mandarina Huyou redujo el índice glucémico estimado del pan de 78,3 a 68,6 con una sustitución inferior al 5%. Las pulpas de limón, lima y variedades especializadas obtienen primas del 15% al 30% en los canales farmacéuticos y nutracéuticos según el material proporcionado.
Por Aplicación:
La Alimentación Animal Añade una Base de Demanda de Crecimiento más RápidoLos alimentos y bebidas representaron el 56,48% del tamaño del mercado de pulpa de cítricos en 2025. La panadería y confitería, las bebidas y las alternativas lácteas son los principales canales de volumen en este grupo de aplicaciones. La fibra de cítricos puede sustituir parcialmente a la pectina en formulaciones de mermeladas y conservas, al tiempo que aumenta el contenido de fibra soluble. En las alternativas lácteas, una inclusión inferior al 1% puede reducir la agregación y la sedimentación en bebidas de almendra y avena. Las aplicaciones farmacéuticas son menores en volumen, pero pueden generar mayor valor porque los oligosacáridos de pectina de grado farmacéutico tienen un precio por kilogramo más elevado que los materiales de grado alimentario.
Se proyecta que la alimentación animal crezca a una CAGR del 8,76% de 2026 a 2031. La pulpa de cítricos seca tiene un contenido de nutrientes digestibles totales del 74% en el borrador suministrado y puede desplazar entre el 40% y el 45% del maíz molido en raciones para ganado lechero sin deteriorar la eficiencia de conversión de alimento a leche. La investigación sobre el nivel de sustitución del 60% de harina de maíz refuerza el argumento técnico para un uso más amplio en sistemas lecheros. Las escaseces de naranja relacionadas con el HLB y los precios más altos del maíz pueden cambiar la comparación de costos que enfrentan los productores ganaderos tropicales. El cambio reportado en la fermentación ruminal hacia el butirato añade una consideración de rendimiento animal al argumento del costo del pienso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Sur representó el 49,67% de las ventas globales en 2025. El estatus de Brasil como importante exportador de jugo de naranja e ingredientes cítricos proporciona la base de suministro regional. Louis Dreyfus Company inició la construcción de una instalación de biogás a partir de efluentes cítricos en Bebedouro, São Paulo, en marzo de 2025, diseñada para tratar 390 metros cúbicos por hora, satisfacer el 100% de las necesidades energéticas del sitio y reducir las emisiones de dióxido de carbono equivalente en un 20%[3]. Citrosuco incorporó a PSP Investments como accionista estratégico en diciembre de 2025 para respaldar la expansión de huertos y la fiabilidad del suministro para su negocio de ingredientes Evera. El borrador suministrado informó que la cosecha de naranja de Brasil en 2024/25 cayó un 21,8% hasta 230,9 millones de cajas, lo que aumenta la necesidad de recuperar más valor de menores volúmenes de fruta.
Europa es el segundo mercado regional de pulpa de cítricos más grande. España, Italia y los Países Bajos sirven como centros de procesamiento, mientras que Alemania y el Reino Unido son los principales destinos de importación. El cinturón mediterráneo de España suministra variedades de limón y mandarina utilizadas por los procesadores europeos de alimentos y productos farmacéuticos, y el tratamiento con campo eléctrico pulsado puede aumentar la fibra dietética soluble en el bagazo de naranja hasta un 65% según el material suministrado. América del Norte sigue siendo importante para los ingredientes especializados de Fiberstar e Ingredion, a pesar de que la superficie cultivada de Florida cayó a 208.183 acres en 2025/26, su nivel más bajo en 105 años y un 24% por debajo del año anterior.
Se proyecta que Asia Pacífico crezca a una CAGR del 8,23% de 2026 a 2031. China e India son los principales motores de crecimiento regional para el mercado de pulpa de cítricos. Patanjali inauguró una unidad de procesamiento de naranja en Nagpur en 2025 con capacidad para 800 toneladas de jugo de naranja por día y una inversión de INR 1.500 crore, equivalente a 176 millones de USD. La instalación añade volúmenes de subproductos para uso doméstico en piensos e ingredientes, mientras que la demanda de ingredientes funcionales de China respalda las bebidas, las alternativas lácteas y los productos de panadería. India y China también ofrecen demanda de suplementos prebióticos, mientras que Oriente Medio y África sigue siendo el grupo regional más pequeño, con Marruecos, Egipto y Turquía dirigiendo más subproductos hacia aplicaciones de alimentación animal.
Panorama Competitivo
Concentración del Mercado
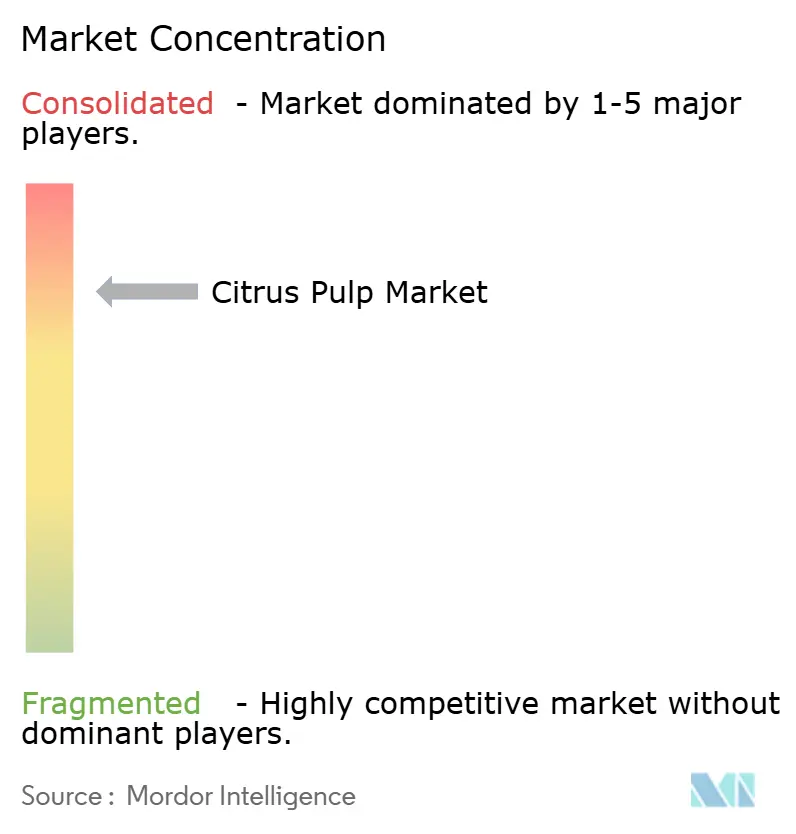
El mercado de pulpa de cítricos tiene una alta concentración porque el acceso a la materia prima y la recuperación de pulpa en la primera etapa están en manos de un pequeño grupo de procesadores integrados. Louis Dreyfus, Citrosuco, Cutrale, Cargill y Bunge procesan una parte sustancial de la cosecha de naranja de Brasil según el borrador suministrado. Sus sistemas de secado, el abastecimiento de múltiples orígenes y las redes logísticas crean barreras para las empresas que solo venden ingredientes especializados. Estas empresas pueden optimizar los ingresos a través del jugo, la pulpa, los aceites y otros subproductos cítricos. Los proveedores de ingredientes buscan diferenciación a través de fibra con identidad preservada, pectina de grado farmacéutico y flujos orgánicos certificados.
Ingredion utiliza su plataforma FIBERTEX CF para abordar formulaciones lácteas, cárnicas y de bebidas con la funcionalidad de la fibra de cítricos. El borrador suministrado vinculó esta plataforma a la Patente de EE. UU. 12610973, que cubre las fibras de cítricos y las aplicaciones relacionadas. Fiberstar compite a través de los productos Citri-Fi, que se centran en la retención de agua, la fijación de aceite y el contenido de fibra. CEAMSA añade suministro de fibra de cítricos para aplicaciones de etiqueta limpia, mientras que la certificación orgánica restringe el grupo de proveedores calificados.
IFF vendió su negocio de Ingredientes Alimentarios a CVC Capital Partners por 4,3 mil millones de USD en mayo de 2026, transfiriendo las capacidades de investigación en cítricos e ingredientes de textura a una nueva estructura de propiedad. La transacción puede impulsar una mayor actividad de adquisición entre los proveedores medianos de ingredientes cítricos. La pulpa orgánica certificada, la extracción de limón y lima, y la pectina prebiótica de grado farmacéutico siguen siendo áreas donde el borrador suministrado identificó un suministro fragmentado. La expansión de huertos de Citrosuco y el proyecto de biogás de Louis Dreyfus muestran inversión en fiabilidad del suministro y recuperación de recursos. El mercado de pulpa de cítricos está concentrado en la etapa de procesamiento, mientras que los formatos de productos más especializados siguen abiertos a proveedores diferenciados.
Líderes de la Industria de la Pulpa de Cítricos
-
Louis Dreyfus Company
-
Cargill Inc.
-
Bunge Limited
-
Ingredion Incorporated
-
SunOpta Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pulpa de Cítricos Empresas cubiertas en este informe
- Roquette Frères
- PURIS
- Ingredion Incorporated
- NutriPea
- COSUCRA Groupe Warcoing S.A.
- Axiom Foods, Inc.
- Burcon NutraScience Corporation
- AGT Food and Ingredients Inc.
- A&B Ingredients, Inc.
- Cargill, Incorporated
- Glanbia plc
- International Flavors and Fragrances Inc.
- Louis Dreyfus Holding B.V.
- The Scoular Company
- Norben Company, Inc.
- Agro Solvent Products Pvt Ltd. (Sun Nutrafoods)
- Aloja-Starkelsen SIA
- Farbest Brands
- Emsland Group
- Amitex Agro Product Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Pulpa de Cítricos
- Abril de 2026: Vita-Pakt Citrus Products Company presentó sus Células de Pulpa de Naranja, Producto N.º 142, como un ingrediente de origen natural elaborado a partir de naranjas cultivadas en California. El ingrediente está destinado a bebidas, jugos, batidos y helados, aportando sabor, textura y pulpa de cítricos. La empresa también destaca el uso de naranjas revalorizadas y un procesamiento mínimo.
- Febrero de 2026: Fiberstar lanzó Citri-Fi Pro, un ingrediente de fibra de cítricos natural diseñado como alternativa a la goma arábiga y al almidón alimentario modificado en formulaciones de bebidas. Derivado de fruta cítrica revalorizada, el ingrediente puede reemplazar hasta el 75% de la goma arábiga o el almidón alimentario modificado, al tiempo que respalda la estabilidad de la emulsión y la textura en boca. Puede declararse como fibra de cítricos, pulpa de cítricos seca o harina de cítricos, lo que lo hace relevante para el mercado de ingredientes alimentarios derivados de cítricos.
- Mayo de 2025: Linasson anunció un producto de pulpa de cítricos para nutrición animal, producido a partir de residuos de fruta cítrica generados durante la extracción de jugo. El producto utiliza frutas cítricas secas, incluyendo lima, limón, naranja, mandarina y pomelo. Sus beneficios declarados incluyen alta digestibilidad, palatabilidad y aptitud como alternativa a los ingredientes de cereales convencionales en formulaciones de alimentación animal.
Alcance del Informe Global del Mercado de Pulpa de Cítricos
El mercado de pulpa de cítricos está segmentado por naturaleza, fuente, aplicación y geografía. Por naturaleza, el mercado se categoriza en pulpa de cítricos orgánica y convencional. Por fuente, el mercado incluye pulpa de naranja, pomelo, limón y lima, y mandarina/tangerina. Por aplicación, el mercado se divide en alimentos y bebidas, productos farmacéuticos, alimentación animal y otras aplicaciones. El segmento de alimentos y bebidas se categoriza además en panadería y confitería, mermeladas, jaleas y conservas, aperitivos y productos de cereales, bebidas, productos lácteos y alternativas, y otras aplicaciones de alimentos y bebidas. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África.
Resumen de la segmentación
| Orgánica |
| Convencional |
| Naranja |
| Pomelo |
| Limón y Lima |
| Mandarina/Tangerina |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Alimentación Animal |
| Otras Aplicaciones |
| América del Norte |
| Europa |
| Asia Pacífico |
| América del Sur |
| Oriente Medio y África |
| Por Naturaleza | Orgánica |
| Convencional | |
| Por Fuente | Naranja |
| Pomelo | |
| Limón y Lima | |
| Mandarina/Tangerina | |
| Por Aplicación | Alimentos y Bebidas |
| Productos Farmacéuticos | |
| Alimentación Animal | |
| Otras Aplicaciones | |
| Por Geografía | América del Norte |
| Europa | |
| Asia Pacífico | |
| América del Sur | |
| Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de pulpa de cítricos?
Se proyecta que el mercado crecerá desde 219,45 millones de USD en 2026 hasta 305,64 millones de USD en 2031, a una CAGR del 6,85%.
¿Qué segmento por naturaleza crece más rápido?
Se prevé que la pulpa de cítricos orgánica crezca a una CAGR del 9,25% hasta 2031, respaldada por la demanda de ingredientes de fuente certificada.
¿Qué región lidera la demanda y el suministro de pulpa de cítricos?
América del Sur representó una participación del 49,67% en 2025, respaldada por la gran base de procesamiento de cítricos de Brasil.
¿Qué fuente de cítricos tiene las mejores perspectivas de crecimiento?
Se prevé que la pulpa derivada de limón y lima crezca a una CAGR del 9,12% hasta 2031, respaldada por usos en bebidas y productos farmacéuticos.