
Tamaño y Participación del Mercado de Chocolate
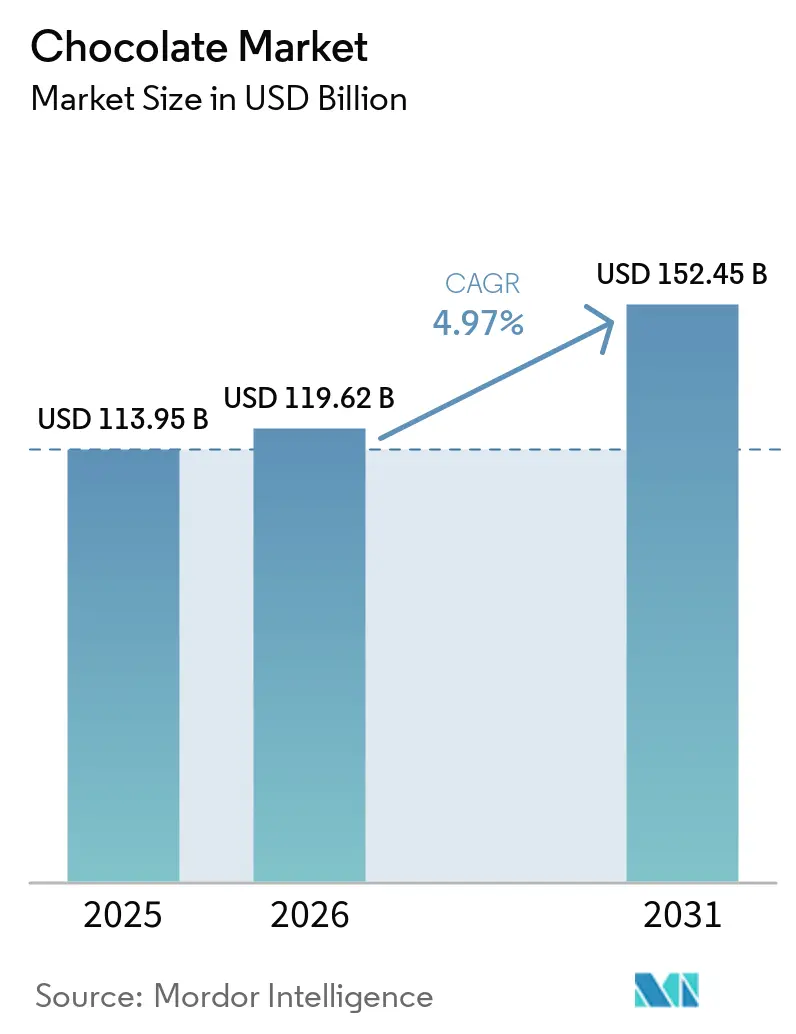
Análisis del Mercado de Chocolate por Mordor Intelligence
El tamaño del mercado del chocolate se estima en 119,6 mil millones de USD en 2026 y se proyecta en 125,6 mil millones de USD en 2027, alcanzando 158,4 mil millones de USD para 2032, con un crecimiento a una CAGR del 4,75% de 2027 a 2032. El volumen del mercado se estima en 8,11 millones de toneladas en 2026 y se proyecta en 8,3 millones de toneladas en 2027, alcanzando 9,3 millones de toneladas para 2032, con un crecimiento a una CAGR del 2,3% de 2027 a 2032.
Los formatos premium y los obsequios de temporada sostienen el gasto en los Estados Unidos a pesar de la presión para limitar el azúcar. Los costos del cacao comprimen los márgenes, mientras que las restricciones dietéticas y regulatorias reducen las opciones para impulsar la demanda de barras de consumo diario. La innovación en sabores apoya la diferenciación, y los programas de abastecimiento conectan la producción de chocolate con la adquisición ética. Para los minoristas, las barras premium y las cajas de regalo ofrecen razones de compra que no dependen de descuentos por volumen.
Conclusiones Clave del Informe
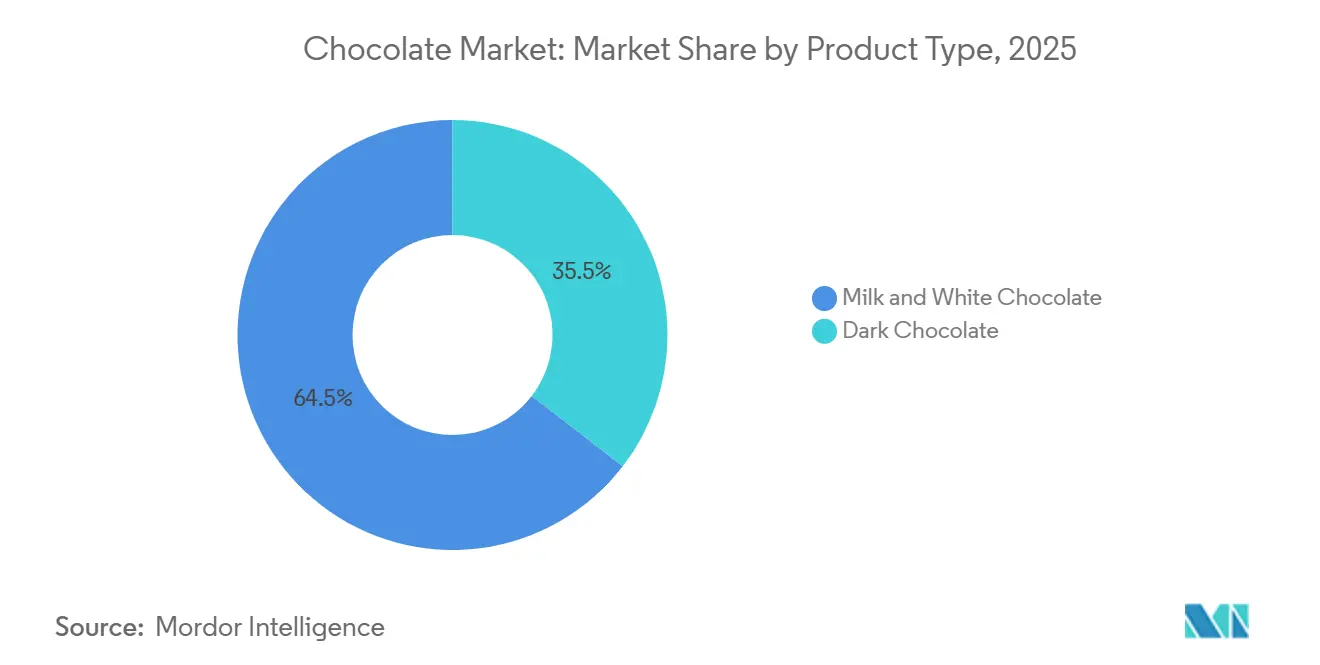
- Por tipo de producto, el chocolate con leche y el chocolate blanco lideraron con una participación del 64,41% en el mercado del chocolate en 2026, mientras que se proyecta que el chocolate negro crezca más rápido con una CAGR del 5,15% de 2027 a 2032.
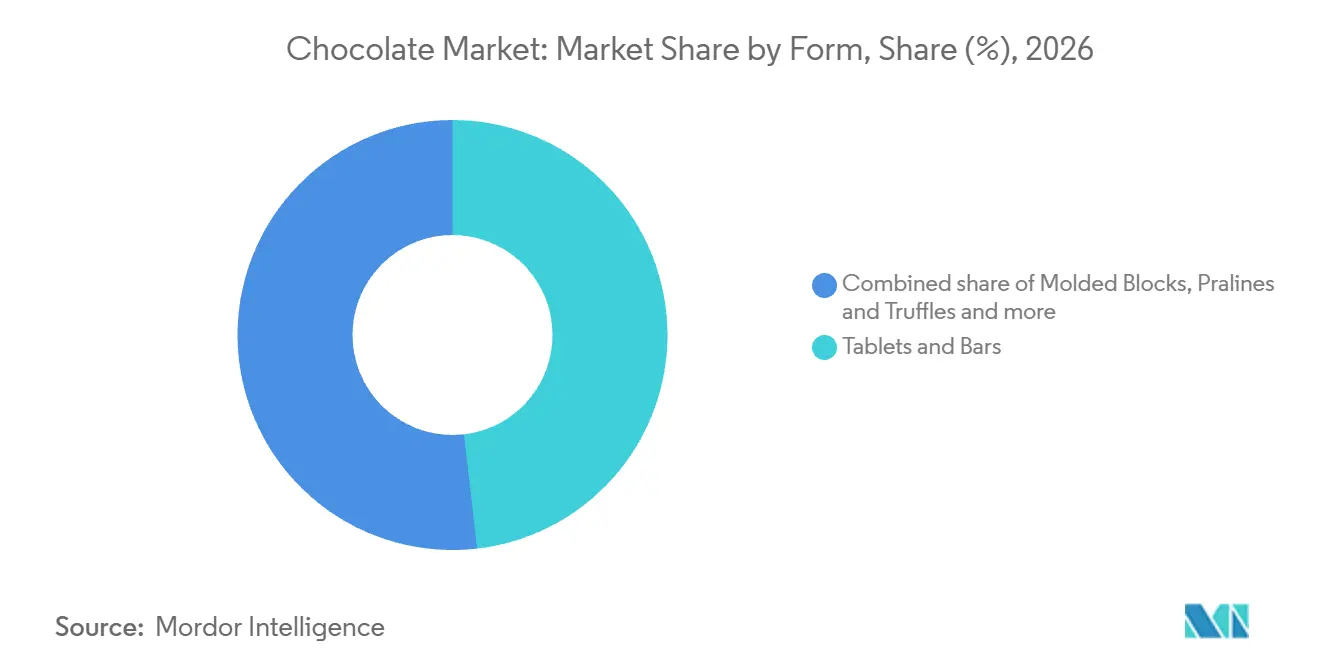
- Las tabletas y barras lideraron la categoría de forma con una participación del 48,17% del tamaño del mercado del chocolate en 2026, y se prevé que los pralinés y trufas crezcan más rápido con una CAGR del 4,8% de 2027 a 2032.
- Dentro de la categoría de rango de precio, el chocolate masivo representó el 76,61% de los ingresos en 2026, con el chocolate premium proyectado para crecer más rápido con una CAGR del 5,65% de 2027 a 2032.
- La categoría de ingredientes estuvo liderada por el chocolate a base de lácteos, que representó el 80,92% de los ingresos en 2026, mientras que se prevé que el chocolate a base de plantas crezca más rápido con una CAGR del 5,9% de 2027 a 2032.
- Los supermercados/hipermercados lideraron la distribución con el 43,69% de los ingresos en 2026, y se proyecta que las tiendas minoristas en línea crezcan más rápido con una CAGR del 6,85% de 2027 a 2032.
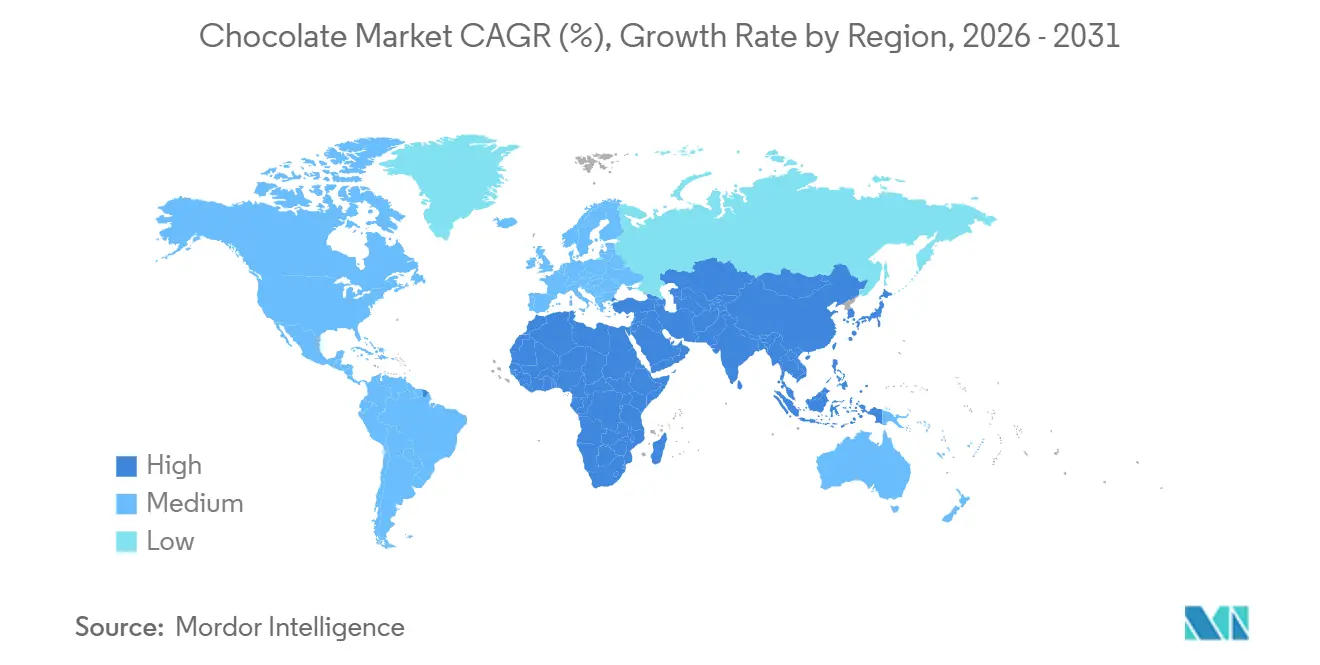
- Por geografía, Europa representó el 43,46% de los ingresos en 2026, mientras que se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 5,75% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y Movimiento del Chocolate Artesanal | +1.8% | En los Estados Unidos | Corto plazo (≤ 2 años) |
| Innovación en Sabores y Exploración de Gustos Globales | +1.4% | Estados Unidos, Brasil, India y Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento de las Ocasiones de Obsequio y Consumo Estacional | +1.6% | En los Estados Unidos | Corto plazo (≤ 2 años) |
| Demanda Creciente de Abastecimiento Sostenible y Ético de Cacao | +1.2% | Costa de Marfil, Ghana, Indonesia, Brasil y Ecuador | Largo plazo (≥ 4 años) |
| Reformulación con Etiqueta Limpia e Ingredientes Naturales | +0.7% | China, Indonesia, Australia y Japón | Mediano plazo (2-4 años) |
| Avances en el Procesamiento del Chocolate | +0.5% | En los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y Movimiento del Chocolate Artesanal
La premiumización apoya los ingresos del chocolate al crear espacio para productos más diferenciados dentro del gasto discrecional en confitería. Las ventas en dólares de chocolate premium en los Estados Unidos crecieron un 9,8% en 2025, mientras que las ventas en dólares de chocolate súper premium crecieron un 16,7%, según datos de NielsenIQ reportados por FoodNavigator.[1] El resultado más sólido en el segmento superior da a los fabricantes una razón para desarrollar distinciones dentro de las propias ofertas premium. El informe de tendencias de chocolate 2026 de Barry Callebaut también describió a los consumidores que esperan formatos que justifiquen los precios premium. Los datos de Mintel reportados por ConfectioneryNews muestran afirmaciones premium en el 7% de los lanzamientos mundiales de confitería de chocolate en 2025, frente al 5% en 2020, por lo que la actividad de lanzamiento se está orientando hacia el posicionamiento premium junto con las ganancias en ventas.
Innovación en Sabores y Exploración de Gustos Globales
La exploración de sabores ofrece a las marcas de chocolate una forma de competir a través de diferencias sensoriales dentro de una categoría de confitería establecida. La encuesta de Barry Callebaut de septiembre de 2025 abarcó consumidores en 24 mercados que habían comprado confitería de chocolate en los 12 meses anteriores, y el 42% consideró muy relevantes los chocolates dulces y salados. Su perspectiva para 2026 también describió a los consumidores más jóvenes que buscan ingredientes asiáticos como matcha, calamansi y yuzu. Estas preferencias apoyan la innovación basada en un sabor reconociblemente diferente, dando a los fabricantes una propuesta más clara que un sabor adicional indiferenciado. Una oferta de chocolate dulce-salado y una oferta con matcha podrían atender diferentes preferencias declaradas, dando a los desarrolladores de productos 2 rutas específicas para una extensión de gama.
Crecimiento de las Ocasiones de Obsequio y Consumo Estacional
Las ocasiones estacionales crean una demanda concentrada de chocolate que puede apoyar productos diseñados en torno a una celebración particular. Las ventas de dulces de chocolate navideños de temporada en los Estados Unidos superaron los 1,31 mil millones de USD durante las 8 semanas que finalizaron el 28 de diciembre de 2025.[2] Los dulces de chocolate relacionados con la Pascua registraron un incremento semanal en ventas de 214 millones de USD durante el 13 al 20 de abril de 2025, convirtiéndose en la categoría líder relacionada con la Pascua en los Estados Unidos. En conjunto, estas cifras muestran un fondo de ingresos festivos consolidado y un aumento de gasto separado y con un momento preciso. Para las marcas, esto apoya la adecuación de las ofertas de chocolate al significado y al momento de cada celebración, en lugar de depender únicamente del consumo habitual. Atender la Navidad y la Pascua distribuye la demanda estacional de chocolate a lo largo de ventanas de venta separadas por meses, reduciendo la dependencia de un único período festivo.
Demanda Creciente de Abastecimiento Sostenible y Ético de Cacao
El abastecimiento ético orienta la demanda de adquisición hacia el cacao alineado con programas cuando un gran comprador de chocolate incorpora este enfoque en sus compras. Mondelēz International informó que Cocoa Life cubrió aproximadamente el 100% del volumen de cacao adquirido para su negocio de chocolate en 2025. Cocoa Horizons utilizó una prima fija por kilogramo de cacao entregado en el ejercicio 2024/25, con pagos vinculados a las compras de Barry Callebaut y acuerdos que varían según el origen. Ese vínculo de entrega otorga al compromiso de abastecimiento un mecanismo financiero concreto para los agricultores y grupos de agricultores participantes. El pago que llega a esos agricultores sube y baja con el cacao que adquieren los compradores del programa, por lo que es el volumen de compra, y no solo el compromiso, lo que financia la prima.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión Regulatoria Creciente sobre el Azúcar y los Productos de Confitería | -0.9% | En el Reino Unido | Corto plazo (≤ 2 años) |
| Alergias y restricciones dietéticas en aumento | -0.7% | En el Reino Unido | Mediano plazo (2-4 años) |
| Cambio del consumidor hacia estilos de vida bajos en azúcar y calorías | -0.4% | En los Estados Unidos | Largo plazo (≥ 4 años) |
| Volatilidad del precio del cacao y disrupciones en la cadena de suministro | -0.5% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión Regulatoria Creciente sobre el Azúcar y los Productos de Confitería
Las restricciones a la publicidad y a los precios promocionales reducen las herramientas disponibles para estimular las compras de chocolate. El 5 de enero de 2026, las normas del Reino Unido restringieron la publicidad televisiva antes de las 9 p.m. y la publicidad en línea de pago en cualquier momento para los productos menos saludables que cumplan los criterios, incluido el chocolate blanco, con leche y negro.[3] Las restricciones de Inglaterra sobre las promociones de precio por volumen de los minoristas cubiertos para los productos menos saludables que cumplan los criterios entraron en vigor el 1 de octubre de 2025, incluidas las ofertas de 3 por el precio de 2. Las normas publicitarias reducen las oportunidades de crear conciencia de producto a través de los medios afectados. Los límites a los incentivos por volumen también restringen la forma en que los minoristas cubiertos fomentan unidades adicionales en una transacción. Los proveedores de chocolate que cumplan los criterios deben diseñar campañas en torno a los canales y ofertas que las normas permiten.
Alergias y restricciones dietéticas en aumento
La incertidumbre sobre alérgenos puede excluir a los compradores alérgicos de determinadas ofertas de chocolate, haciendo de un etiquetado fiable una condición de compra. El 16 de junio de 2025, la Agencia de Normas Alimentarias aconsejó a los consumidores con alergias alimentarias que no compraran ciertos chocolates importados de estilo Dubai a menos que pudieran confirmar que estaban destinados a la venta en el Reino Unido. La vigilancia específica de 45 muestras de chocolate de pistacho de estilo Dubai compradas en Inglaterra, Gales e Irlanda del Norte entre julio y octubre de 2025 encontró cacahuete o sésamo no declarados en 18 de ellas, pertenecientes a 14 marcas. Todas las muestras fueron analizadas para detectar cacahuete, mientras que 42 tenían resultados de sésamo reportados. La agencia señaló que la mayoría del chocolate de estilo Dubai vendido en tiendas del Reino Unido era seguro. Sin confirmación del destino de venta en el Reino Unido, se aconsejó a los compradores alérgicos que evitaran estas importaciones, dejando a los vendedores sin poder contar con ese grupo de compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Amplio Atractivo del Chocolate con Leche e Interés Específico por el Chocolate NegroEl chocolate con leche y el chocolate blanco representaron una participación del 64,41% del tamaño del mercado del chocolate en 2026, siendo el segmento más grande. En su estudio sobre los patrones de consumo de 2025, la Asociación Nacional de Confiteros identificó el chocolate con leche como la confección más querida de América entre generaciones de compradores. Esa preferencia abarca grupos de edad, por lo que la porción de chocolate con leche del segmento no depende de una sola generación estrecha de compradores en los Estados Unidos.
El chocolate negro es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,15% de 2027 a 2032. Las búsquedas en Ocado.com de huevos de Pascua de chocolate negro aumentaron un 247% del 15 de diciembre de 2025 al 8 de marzo de 2026, en comparación con el 16 de diciembre de 2024 al 9 de marzo de 2025. Ese término de búsqueda une un tipo de chocolate con un formato estacional, dando a un minorista un problema de selección más definido que una solicitud general de chocolate. Las búsquedas medidas dan a un minorista en línea una razón para incluir recetas de chocolate negro en su surtido de huevos de Pascua.

Por Forma:
Escala de Producción de Barras y Desarrollo de Pralinés PremiumLas tabletas y barras representaron una participación del 48,17% en el mercado del chocolate en 2026, siendo el segmento más grande por forma. La nueva línea de Nestlé en la Fábrica de Chocolate de Sofía produjo 420 barras KitKat por minuto en 2026. Una línea dedicada con ese rendimiento ilustra el potencial de producción industrial de esta forma, con la oferta comercial construida en torno a unidades repetidas de un producto de chocolate de marca terminado. El folleto 2026 de la Cámara de Comercio Búlgaro-Suiza indica que la expansión de Sofía fue impulsada por la creciente demanda de KitKat en Europa y a nivel mundial, y que la producción de la nueva línea llega a 30 mercados internacionales.
Los pralinés y trufas son el segmento de más rápido crecimiento, con una CAGR proyectada del 4,8% de 2027 a 2032. Lindt & Sprüngli informó que su nueva gama de pralinés Signature contribuyó a impulsar el crecimiento de 2025 en su categoría premium francesa. Otras formas incluyen los conejos de chocolate, que la Asociación Nacional de Confiteros reportó que desempeñan un papel central junto con los dulces de temporada en las celebraciones de Pascua en los Estados Unidos, dando a esta forma un uso vinculado a la celebración. Lindt enumeró Excellence, la innovación en envases y una mayor visibilidad en tienda junto con sus nuevas líneas de pralinés como impulsores de ese crecimiento en Francia.
Por Rango de Precio:
Acceso Rural y Venta Minorista Premium en ViajesEl chocolate masivo representó el 76,61% del valor de mercado en 2026, siendo el segmento más grande por rango de precio. En abril de 2026, el vicepresidente de marketing de Mondelēz India identificó a Cadbury Dairy Milk como su marca de chocolate líder en el mercado rural y describió una cartera de chocolate a precios unitarios bajos para apoyar la penetración de la categoría en ese segmento. El enfoque convierte el desembolso por una compra de chocolate en una vía para llegar a un grupo de compradores rurales definido, manteniendo la propuesta vinculada a una marca establecida. La misma entrevista señaló que los precios del chocolate han migrado hacia precios más altos a lo largo de las décadas, mientras que los precios más bajos siguen siendo fundamentales para la penetración de las galletas.
El chocolate premium es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,65% de 2027 a 2032. En 2025, el negocio de Viajes Minoristas Globales de Lindt & Sprüngli, que vendía productos Lindt a través de tiendas libres de impuestos, creció un 19,6%. Lindt atribuyó el resultado al éxito del Chocolate Estilo Dubai de Lindt, que, según indicó, resonó entre los viajeros de todo el mundo.
Por Tipo de Ingrediente:
Identidad de Formulación y Diferenciación Basada en el OrigenEl chocolate a base de lácteos fue el segmento más grande, con el 80,92% del valor de mercado en 2026. Una encuesta de YouGov de junio de 2025 realizada a 18.951 participantes en Alemania encontró que el 48% prefería más el chocolate con leche entera, midiendo la preferencia declarada. La planta West Hershey de The Hershey Company produce más de 70 millones de Hershey's Kisses Chocolates con Leche cada día en Hershey, Pensilvania. Esa planta también fabrica barras de chocolate con leche y barras de chocolate con leche con almendras.
El chocolate a base de plantas es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,9% de 2027 a 2032. La alternativa de chocolate blanco rubio a base de plantas de Ombar estuvo disponible en las tiendas Tesco Extra en todo el Reino Unido el 21 de abril de 2025. Esa colocación en el comercio minorista dio a una alternativa sin lácteos acceso a los compradores de supermercados convencionales. En su análisis europeo del cacao, CBI informa que el interés de los consumidores en el origen y la calidad de los ingredientes está impulsando la creciente popularidad del chocolate de origen único por sus perfiles de sabor distintivos.
Por Canal de Distribución:
Surtidos Minoristas y Ofertas en Línea EspecíficasLos supermercados/hipermercados fueron el segmento más grande, con el 43,69% del valor de mercado en 2026. Un supermercado puede colocar varios tipos, precios y formatos de chocolate dentro de un entorno minorista compartido, permitiendo a los proveedores desarrollar roles distintos para los productos en una misma gama. Durante las últimas 52 semanas cubiertas en el análisis de agosto de 2026 de Circana, los supermercados de distribución alimentaria del Reino Unido ganaron participación en las categorías de confitería, incluido el chocolate. Un proveedor de chocolate que se concentre únicamente en tiendas independientes perdería el canal que gana terreno en esa comparación del Reino Unido.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR proyectada del 6,85% de 2027 a 2032. Ocado Retail reportó un crecimiento interanual del 355% en ventas de su Huevo de Pascua Guinness Rugby Ball en Ocado.com, comparando el 15 de diciembre de 2025 al 8 de marzo de 2026 con el 16 de diciembre de 2024 al 9 de marzo de 2025. El tema del rugby y la formulación de chocolate con infusión de alcohol dan a la oferta una identidad específica dentro de una gama de Pascua.
Análisis Geográfico
Mercado de Chocolate en Europa
Europa representó una participación del 43,46% del tamaño del mercado del chocolate en 2026, siendo la geografía más grande. CBI valoró el mercado europeo del chocolate en 49,3 mil millones de USD en 2025, la base de gasto detrás del liderazgo de la región. La industria chocolatera de Suiza, que abarca productos terminados y semiterminados incluido el polvo, exportó 136.829 toneladas métricas en 2025, una caída del 9,3% respecto a 2024. Las exportaciones representaron el 71,1% del volumen de ventas de la industria suiza ese año. Siendo las exportaciones el canal de mayor peso, la caída en el volumen exportado afectó al canal principal de esta base de suministro suiza.
Mercado del Chocolate en Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR proyectada del 5,75% de 2027 a 2032. Dubai Duty Free vendió chocolate de estilo Dubai de 13 marcas en 2025 a través de su negocio de venta minorista en aeropuertos. Arabia Saudita exportó por separado casi 12.000 toneladas métricas de chocolate en 2025. El chocolate de estilo Dubai impulsó el desempeño de confitería de Dubai Duty Free, mostrando cómo un estilo de producto apoyó las ventas en múltiples marcas. Las exportaciones sauditas muestran chocolate saliendo del país en volumen comercial.
En América del Norte, el 82% de los consumidores de los Estados Unidos deseaban artículos de confitería específicos para las festividades con envases, formas y sabores especiales en 2025, destacando una oportunidad de producto orientada a las ocasiones. La oportunidad del chocolate importado en Asia-Pacífico se ilustra con el aumento reportado del 134,3% en el gasto de China en dulces de chocolate italiano durante el Festival de Primavera de 2025. En América del Sur, la producción de huevos de chocolate de Pascua en Brasil aumentó de 45 millones de unidades en 2025 a 46 millones en 2026, con la producción comenzando el agosto anterior. Dado que la producción de huevos de Pascua en Brasil comienza el agosto anterior, los productores se comprometen con su gama estacional meses antes de la ventana de ventas.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores que venden chocolate preenvasado, centrándose en la composición y el etiquetado. La columna del Reino Unido cubre las normas de composición de Inglaterra, mientras que las demás columnas utilizan los marcos nacionales indicados. Las normas vigentes establecen la línea base de diseño del producto, mientras que los nuevos requisitos adoptados y las propuestas pendientes marcan la dirección de la preparación comercial.
Tabla Regulatoria
| Factor de decisión | Canadá | Reino Unido | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Agencia Canadiense de Inspección de Alimentos | Autoridades alimentarias locales en Inglaterra | Administración Estatal para la Regulación del Mercado | Agência Nacional de Vigilância Sanitária (Anvisa) | Departamento de Salud y Profesionales Municipales de Salud Ambiental |
| Instrumentos clave o dirección | Requisitos de etiquetado nutricional del Reglamento de Alimentos y Medicamentos | Reglamento de Productos de Cacao y Chocolate (Inglaterra) de 2003 | Norma de calidad recomendada GB/T 19343-2025; medidas de etiquetado de alimentos a partir del 16 de marzo de 2027 | RDC 723/2022; RDC 429/2020; Ley 15.404/2026 a partir del 6 de mayo de 2027 | R146 y enmiendas; propuesta de etiquetado nutricional borrador R3337 |
| Efecto comercial | Símbolos para alimentos que cumplen los criterios; los bienes importados, fabricados en Canadá o envasados en el comercio minorista antes de 2026 pueden seguir vendiéndose | Descripciones reservadas y composición; declaraciones de sólidos de cacao y, cuando corresponda, de sólidos de leche para los productos cubiertos | Referencia de calidad recomendada; cambios de etiqueta con fecha prospectiva y texto obligatorio | Composición del producto y etiquetas nutricionales activadas por umbrales; declaraciones de cacao de 2027 sujetas a implementación complementaria | Etiquetado del nombre del producto y de la composición; propuesta de etiquetas nutricionales en el frente del envase por encima de los límites especificados si se adoptan |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
La transición completada de Canadá para los símbolos nutricionales en el frente del envase permite la venta continua de bienes importados, fabricados en Canadá o envasados en el comercio minorista antes del 1 de enero de 2026, mientras que la vigilancia de la Agencia de Normas Alimentarias en Inglaterra, Gales e Irlanda del Norte en 2025/26 encontró que 22 de 40 productos de chocolate sólido preenvasado muestreados no cumplían los requisitos del Reglamento de Productos de Cacao y Chocolate, lo que señala un escrutinio activo de la composición y el etiquetado para los proveedores. Los cambios del 16 de marzo de 2027 en China elevan las alturas mínimas de fuente y la prominencia de la información de fecha, creando una tarea de rediseño de etiquetas para los productos preenvasados afectados. La categoría de chocolate definida de Brasil pasa del 25% al 35% mínimo de sólidos totales de cacao el 6 de mayo de 2027, con al menos un 18% de manteca de cacao, un 14% de sólidos de cacao sin grasa y como máximo un 5% de otras grasas vegetales autorizadas. El borrador R3337 de Sudáfrica, en consideración en octubre de 2026, añadiría etiquetas nutricionales en el frente del envase para los productos que superen los límites especificados si se adopta, haciendo que la trayectoria de la política sea más exigente.
Etapas de la Cadena de Valor
La cadena de valor compara la adquisición de cacao, el procesamiento de ingredientes, la fabricación de chocolate terminado y la venta al por mayor según la actividad que genera la venta de un proveedor. Mondelēz International trabajó con más de 257.000 agricultores registrados en Cocoa Life en 2025. El programa Cocoa Life cubrió aproximadamente el 100% del volumen de cacao que Mondelēz adquirió para su negocio de chocolate, y coordinar ese programa de compras es una actividad diferente a gestionar una planta de productos terminados, razón por la cual la tabla separa las etapas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Coordinación de la adquisición de cacao | Compradores de cacao que operan programas de abastecimiento como Mondelēz International Inc. | Ventas de cacao por proveedores upstream | Coordinación de la participación en el programa y el cacao adquirido | Vincular los registros de proveedores a los lotes de cacao adquiridos |
| Procesamiento de ingredientes de cacao | Procesadores de ingredientes de cacao como Guan Chong Berhad | Ventas de ingredientes de cacao y chocolate industrial | Adecuación de las especificaciones de ingredientes a los requisitos del producto terminado | Acordar especificaciones de ingredientes con los fabricantes downstream |
| Fabricación de chocolate terminado | Fabricantes de chocolate como Chocoladefabriken Lindt & Sprüngli AG | Ventas de chocolate terminado de marca | Alineación de la ejecución de la planta con la cartera de productos | Asignar gamas de productos estables a la capacidad de producción adecuada |
| Venta al por mayor de marca | Vendedores al por mayor de chocolate como Chocoladefabriken Lindt & Sprüngli AG | Ventas al por mayor de chocolate | Dependencia del acceso a clientes mayoristas | Ampliar las relaciones con clientes mayoristas |
| Fuente: Mordor Intelligence | ||||
El negocio de Lindt & Sprüngli en 2025 combinó 11 plantas de fabricación, 6 en Europa y 5 en los Estados Unidos, con la venta al por mayor como su mayor canal de ventas. El grupo vendía principalmente en Europa y América del Norte, lo que hace que el acceso comercial en esas regiones sea un complemento importante de la capacidad de fabricación. Ser propietario de la producción deja, por tanto, la captura de valor downstream dependiente de la capacidad del fabricante para llegar a los compradores a través de sus canales de ventas.
Panorama Competitivo
El núcleo de marca establecido incluye a Mars, Incorporated, a través de las marcas Mars Wrigley Snickers, Twix y M&M's, y a Nestlé S.A., cuya categoría de confitería está liderada por KitKat. Ferrero International S.A., la matriz del Grupo Ferrero, participa a través de una cartera de grupo que incluye Ferrero Rocher y Kinder, mientras que The Hershey Company suministra Hershey's y Reese's y Mondelēz International Inc. comercializa Cadbury Dairy Milk, Milka y Toblerone. Mondelēz International reportó 19,43 mil millones de USD en ingresos netos en toda su cartera corporativa durante los 6 meses finalizados el 30 de junio de 2026. Mars informó el 23 de septiembre de 2025 que sus 10 fábricas europeas de Mars Wrigley producían aproximadamente 900.000 toneladas métricas anuales en marcas que incluyen Snickers, Twix, M&M's y chicle Freedent/Extra.
La inversión upstream de los productos terminados proporciona una forma de apoyar varias marcas desde una plataforma compartida de procesamiento de chocolate. The Hershey Company inauguró la instalación de Procesamiento de Chocolate Reese en Hershey, Pensilvania, el 16 de abril de 2025, como extensión de su planta Reese existente. La instalación fue construida para proporcionar chocolate para marcas que incluyen Reese's, Kit Kat y Hershey's. Hershey describe la planta como su primera planta de fabricación digital totalmente integrada, con tecnología diseñada para mayor velocidad, mayor capacidad y máxima agilidad. Denomina a la instalación la culminación de una inversión de 1 mil millones de USD a lo largo de una década en su red de cadena de suministro.
Mars Wrigley, el negocio de confitería de Mars, también informó en septiembre de 2025 que las 10 fábricas utilizaban energía renovable. Mars adquirió garantías de origen para la electricidad renovable restante y el biometano equivalente a la electricidad y el gas utilizados en sus operaciones directas de confitería en Europa. Las medidas de la UE aplicables a partir del 27 de septiembre de 2026 prohíben las afirmaciones medioambientales genéricas sin un rendimiento medioambiental excelente reconocido y relevante. El considerando de la directiva excluye las afirmaciones clara y prominentemente especificadas del 100% de energía renovable para la producción de envases de esta prohibición cuando se especifican en el mismo soporte, mientras que se aplican otras normas de protección al consumidor. Un fabricante de chocolate que busque la exclusión de la afirmación específica debe declarar el alcance de su afirmación de energía renovable de forma clara y prominente, y el relato de Mars sobre la energía cubierta por garantías de origen ilustra el detalle que ello implica.
Líderes de la Industria del Chocolate
-
Mars, Incorporated
-
Nestlé S.A.
-
Ferrero International S.A.
-
The Hershey Company
-
Mondelēz International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
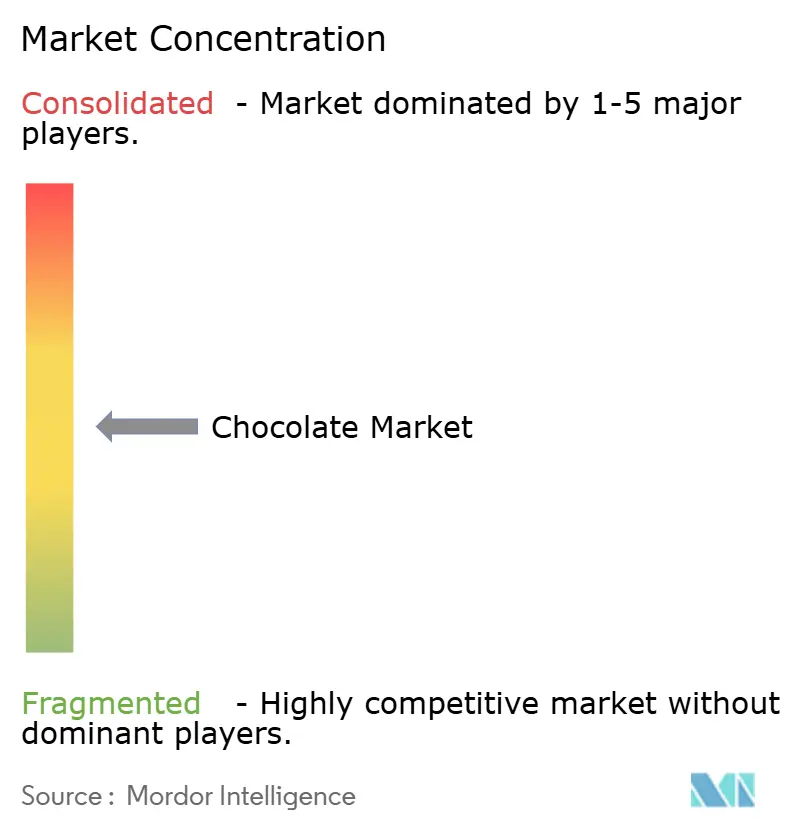
Mercado del Chocolate Empresas cubiertas en este informe
- Mars, Incorporated
- Mondelēz International Inc.
- Nestlé S.A.
- Ferrero International S.A.
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprüngli AG
- Yıldız Holding (Godiva / Ülker)
- Lotte Wellfood Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport (Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
Desarrollos recientes de la industria en Mercado del Chocolate
- Sep 2026: Mondelēz International anunció Toblerone Diamond Truffles con Biscoff, incluida una caja premium de 495 gramos exclusiva para Costco en 10 mercados, con disponibilidad en algunas tiendas Costco en el momento del anuncio.
- Sep 2026: Meiji Co., Ltd. anunció Chocolate Kouka Cacao 72% Cacao Flavanol Plus, un chocolate con etiqueta funcional que contiene flavanol de cacao, con el 29 de septiembre establecido como fecha de lanzamiento nacional planificada en Japón.
- Sep 2026: The Hershey Company anunció Hershey's Creme Bars, barras de chocolate con leche con rellenos de crema en variedades de Caramelo Salado y Affogato.
Alcance y Metodología
Resumen de la segmentación
| Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco |
| Tabletas y Barras |
| Bloques Moldeados |
| Pralinés y Trufas |
| Otras Formas |
| Masivo |
| Premium |
| Base Láctea |
| Base Vegetal |
| Origen Único |
| Supermercados/Hipermercados |
| Tiendas Minoristas en Línea |
| Tiendas de Conveniencia |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Chocolate Negro | |
| Chocolate con Leche y Chocolate Blanco | ||
| Por Forma | Tabletas y Barras | |
| Bloques Moldeados | ||
| Pralinés y Trufas | ||
| Otras Formas | ||
| Por Rango de Precio | Masivo | |
| Premium | ||
| Por Tipo de Ingrediente | Base Láctea | |
| Base Vegetal | ||
| Origen Único | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Minoristas en Línea | ||
| Tiendas de Conveniencia | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Chocolate con Leche y Chocolate Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco está elaborado con manteca de cacao y leche y no contiene sólidos de cacao en absoluto. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar.
- Toffees y Turrones - Los toffees incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas de toffee o confitería similar al toffee. El turrón es una confección masticable con almendra, azúcar y clara de huevo como ingrediente básico; y se originó en Europa y los países de Oriente Medio.
- Barras de Cereales - Un aperitivo compuesto de cereal de desayuno que ha sido comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barras de aperitivo elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un jarabe aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales para aperitivo o barras de granos.
- Chicle - Es una preparación para masticar, generalmente elaborada con chicle aromatizado y endulzado u otros sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son chicles con azúcar y chicles sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate Negro | El chocolate negro es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, típicamente alrededor o por encima del 30 por ciento. |
| Chocolate con Leche | El chocolate con leche está elaborado a partir de chocolate negro con bajo contenido de sólidos de cacao y mayor contenido de azúcar, más un producto lácteo. |
| Caramelo Duro | Un caramelo elaborado con azúcar y jarabe de maíz hervido sin cristalizar. |
| Toffees | Un dulce duro, masticable y a menudo marrón que se elabora con azúcar hervida con mantequilla. |
| Turrones | Un dulce masticable o quebradizo que contiene almendras u otros frutos secos y a veces frutas. |
| Barra de Cereales | Una barra de cereales es un producto alimenticio en forma de barra, elaborado prensando cereales y generalmente frutas secas o bayas, que en la mayoría de los casos se mantienen unidos con jarabe de glucosa. |
| Barra de Proteínas | Las barras de proteínas son barras nutricionales que contienen una alta proporción de proteínas en relación con los carbohidratos y las grasas. |
| Barra de Frutas y Frutos Secos | Estas suelen estar elaboradas a base de dátiles con otras adiciones de frutas secas y frutos secos y, en algunos casos, aromatizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los caramelos, el chicle y las mentas, así como las empresas que fabrican estos productos. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de un estándar prescrito de cualquier manera. |
| IG | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la rapidez o lentitud con que se digieren y aumentan los niveles de glucosa en sangre a lo largo del tiempo. |
| Leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por pulverización. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero de leche: la sustancia obtenida mediante la eliminación de suficientes constituyentes no proteicos del suero de leche pasteurizado, de modo que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteína de baja densidad: el colesterol malo. |
| HDL | Lipoproteína de alta densidad: el colesterol bueno. |
| BHT | El hidroxitolueno butilado es un producto químico de síntesis que se añade a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo utilizado para espesar, emulsionar y conservar alimentos y bebidas. |
| Libre de | Que no contiene ciertos ingredientes, como gluten, lácteos o azúcar. |
| Manteca de cacao | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la fabricación de confitería. |
| Pastellies | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Pequeños caramelos redondos recubiertos de una capa dura de azúcar. |
| CHOPRABISCO | Asociación Real Belga de la industria del chocolate, pralinés, galletas y confitería: una asociación comercial que representa a la industria del chocolate belga. |
| Directiva Europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimenticios. |
| Kakao-Verordnung | La ordenanza alemana del chocolate, un conjunto de regulaciones que definen lo que puede etiquetarse como "chocolate" en Alemania. |
| FASFC | Agencia Federal para la Seguridad de la Cadena Alimentaria. |
| Pectina | Una sustancia natural derivada de frutas y verduras. Se utiliza en confitería para crear una textura gelatinosa. |
| Azúcares invertidos | Un tipo de azúcar compuesto de glucosa y fructosa. |
| Emulsionante | Una sustancia que ayuda a mezclar dos líquidos que no se mezclan entre sí. |
| Antocianinas | Un tipo de flavonoide responsable de los colores rojo, púrpura y azul de la confitería. |
| Alimentos Funcionales | Alimentos que han sido modificados para proporcionar beneficios adicionales para la salud más allá de la nutrición básica. |
| Certificado Kosher | Esta certificación verifica que los ingredientes, el proceso de producción incluida toda la maquinaria y/o el proceso de servicio de alimentos cumple con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| DDR | Dosis diaria recomendada. |
| Gominolas | Un caramelo masticable a base de gelatina que a menudo se aromatiza con frutas. |
| Nutracéuticos | Alimentos o suplementos dietéticos que se afirma tienen beneficios para la salud. |
| Barras Energéticas | Barras de aperitivo con alto contenido de carbohidratos y calorías diseñadas para proporcionar energía en movimiento. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




