
Tamaño y Participación del Mercado de Chocolate del Reino Unido
Análisis del Mercado de Chocolate del Reino Unido por Mordor Intelligence
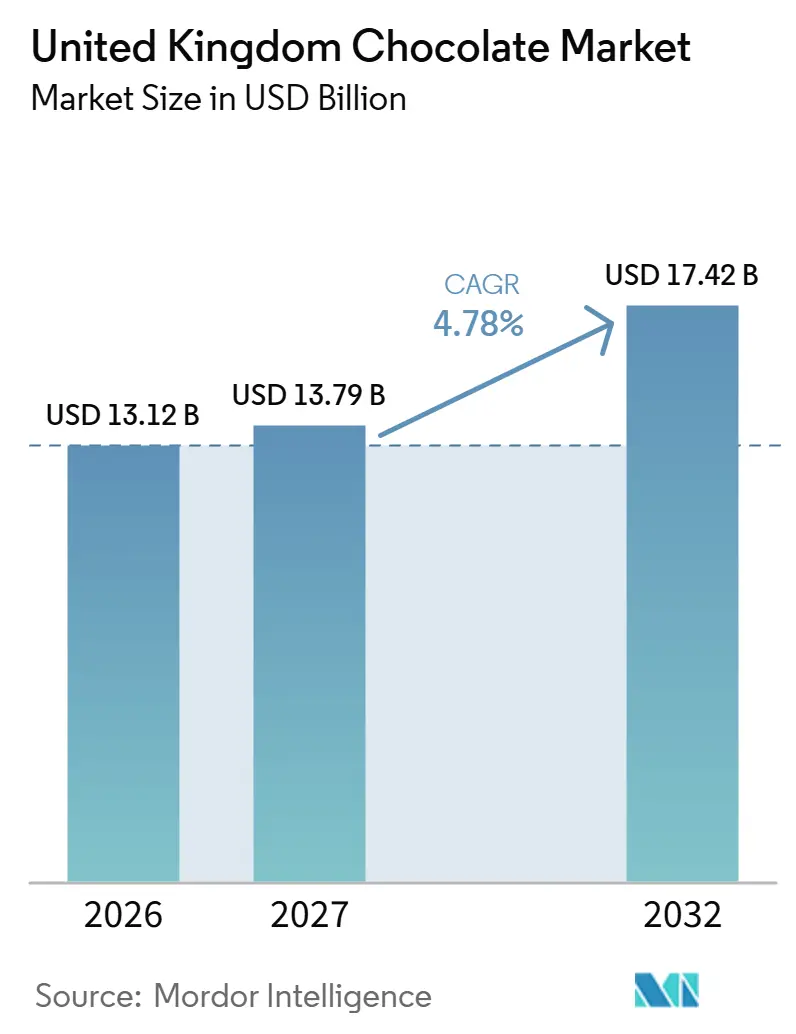
El tamaño del mercado de chocolate del Reino Unido se valoró en 13,12 mil millones de USD en 2026 y se estima que crecerá desde 13,79 mil millones de USD en 2027 hasta alcanzar 17,42 mil millones de USD en 2032, con una CAGR del 4,78% durante el período de previsión (2027-2032). El volumen del mercado se valoró en 520,3 miles de toneladas en 2026 y se estima que crecerá desde 526 miles de toneladas en 2027 hasta alcanzar 555,6 miles de toneladas en 2032, con una CAGR del 1,1% durante el período de previsión (2027-2032).
Los proveedores de chocolate del Reino Unido equilibran la demanda de huevos de Pascua con la presión de precios impulsada por el cacao. Los formatos distintivos y el acceso directo al comercio minorista ofrecen vías para competir por compras de mayor valor. En Inglaterra, las restricciones a las promociones hacen que la propuesta de producto sea más determinante para el crecimiento de las ventas. Por lo tanto, los fabricantes necesitan diferenciación que sostenga las compras mientras los costes de insumos y los incentivos limitados restringen la expansión del volumen.
Conclusiones Clave del Informe
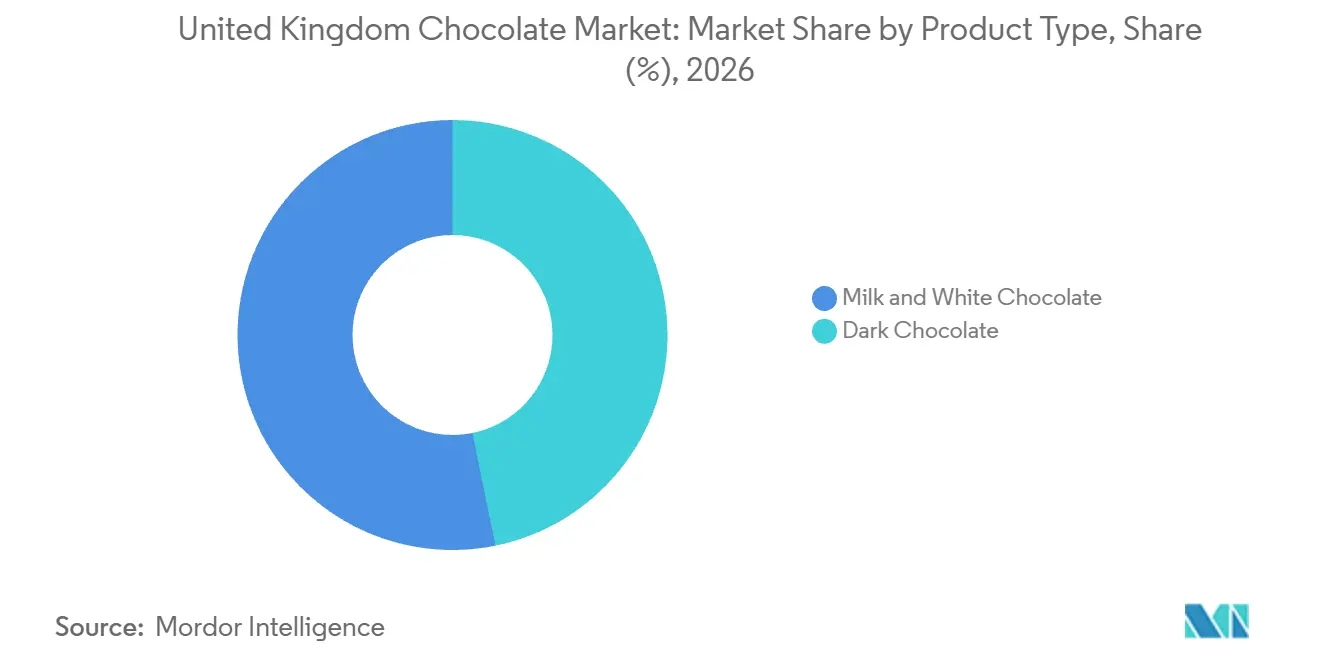
- Por tipo de producto, el chocolate con leche y el chocolate blanco lideraron con el 53,2% del valor de mercado en 2026, mientras que se prevé que el chocolate negro crezca más rápido con una CAGR del 5,75% durante 2027-2032.
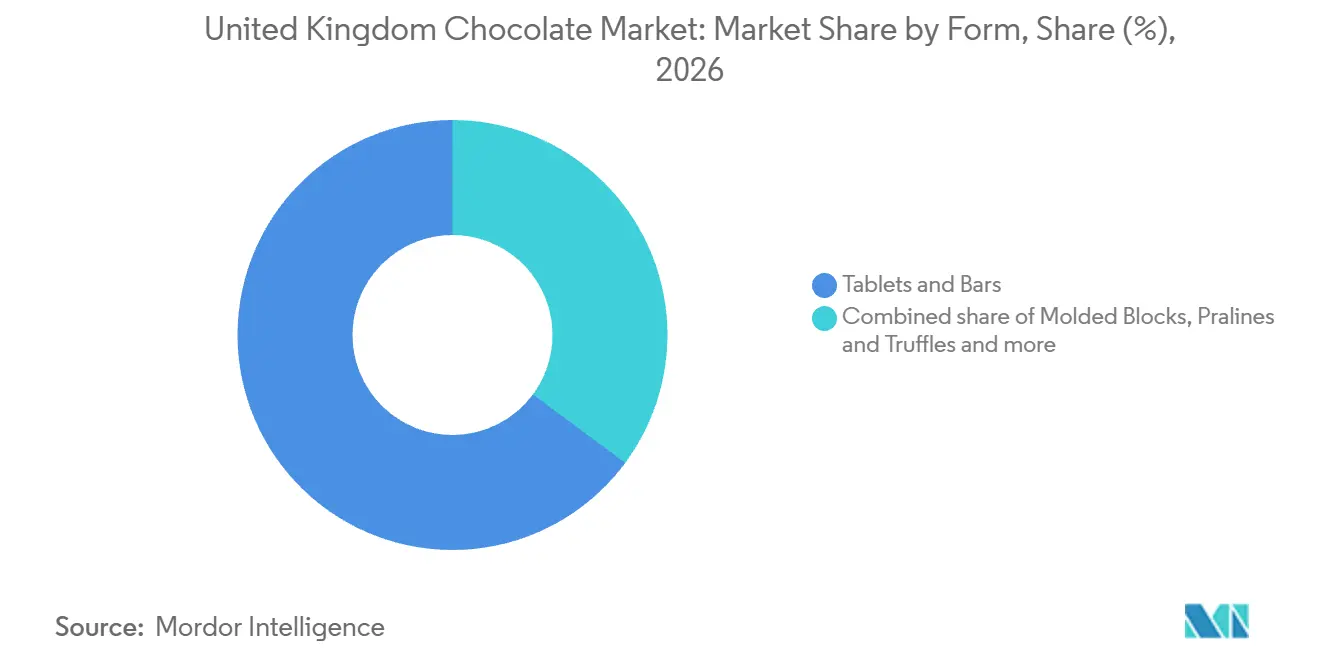
- Las tabletas y barras lideraron la categoría de forma con una participación del 64,86% en el mercado de chocolate del Reino Unido en 2026, y se proyecta que los pralinés y trufas crezcan más rápido con una CAGR del 5,55% durante 2027-2032.
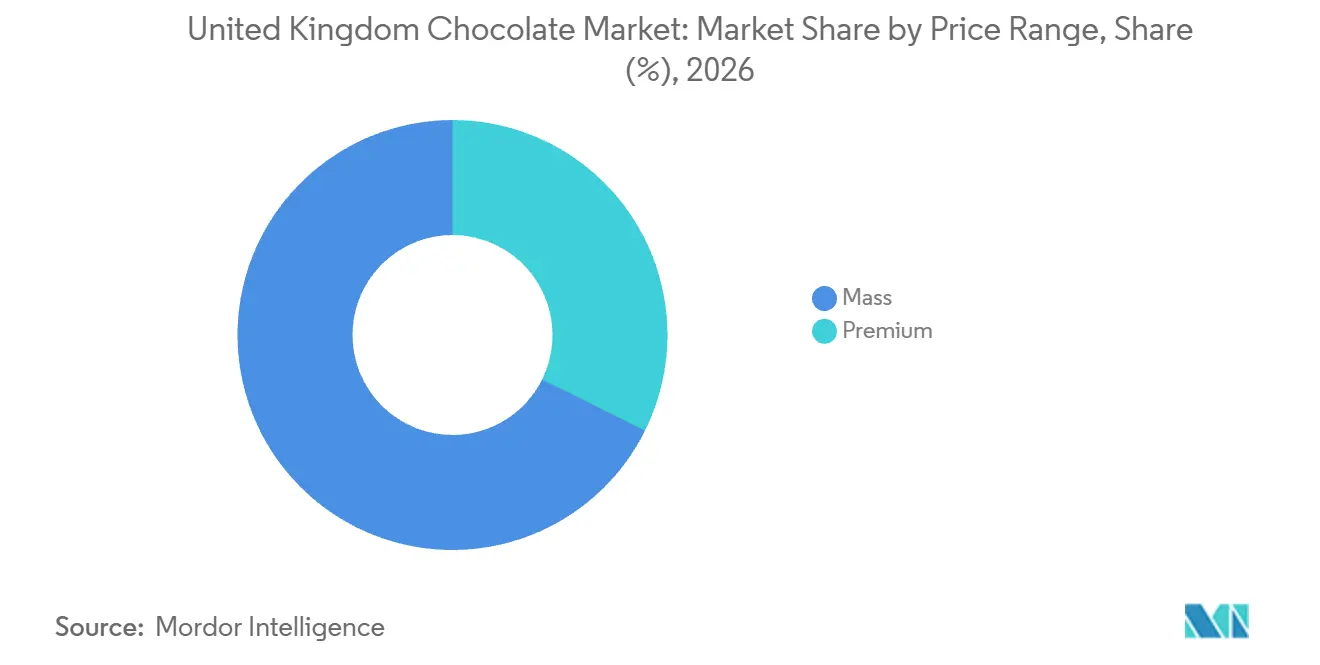
- En los rangos de precio, el chocolate masivo mantuvo una participación del 67,66% del tamaño del mercado de chocolate del Reino Unido en 2026, con el chocolate premium previsto para crecer más rápido con una CAGR del 6,15% durante 2027-2032.
- Por tipo de ingrediente, el chocolate de base láctea representó el 79,89% del valor de mercado en 2026, mientras que se proyecta que el chocolate de base vegetal crezca más rápido con una CAGR del 5,85% durante 2027-2032.
- El desglose por categoría estuvo liderado por el chocolate convencional con el 64,9% del valor de mercado en 2026, y se prevé que el chocolate de origen único crezca más rápido con una CAGR del 6,45% durante 2027-2032.
- La distribución estuvo liderada por supermercados e hipermercados con el 68,53% del valor de mercado en 2026, mientras que se proyecta que las tiendas minoristas en línea crezcan más rápido con una CAGR del 6,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de los chocolates premium y artesanales | +1.9% | Londres, incluido Piccadilly | Mediano plazo (2-4 años) |
| Crecimiento en alternativas de chocolate de base vegetal y vegano | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Innovación en sabores y formatos | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Picos de demanda estacional durante las festividades | +1.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Demanda de opciones libres de alérgenos | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Avances en el Procesamiento del Chocolate | +0.6% | Slough en Berkshire | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de los chocolates premium y artesanales
Los productores premium pueden generar demanda mediante una combinación de chocolate diferenciado y acceso directo a los compradores. En 2025, Chocoladefabriken Lindt & Sprüngli AG informó que su negocio en el Reino Unido e Irlanda superó al mercado y ganó participación. Lindt atribuyó estas ganancias al Chocolate Estilo Dubái de Lindt y al lanzamiento récord de Lindor Pistacho, mostrando la respuesta de los compradores a nuevos sabores y formatos dentro de su gama premium. Su rápida expansión directa al consumidor incluyó la apertura de una tienda insignia en Piccadilly, en Londres. Lindt puede, por tanto, capturar la venta minorista además de suministrar el chocolate, convirtiendo la expansión de tiendas en una oportunidad de ingresos en el canal descendente.
Crecimiento en alternativas de chocolate de base vegetal y vegano
Las alternativas de base vegetal pueden ampliar la oferta de chocolate a los compradores que buscan un perfil de ingredientes de origen vegetal. Zertus UK & Ireland informó que NOMO mantuvo una participación del 19% en valor en la categoría de marcas de chocolate de base vegetal y sin alérgenos durante las 52 semanas que finalizaron el 1 de noviembre de 2025, citando datos de Nielsen Scantrack y Homescan. Para los minoristas que amplían estas gamas de chocolate, la posición de NOMO hace que la selección de marcas especializadas sea determinante junto con la idoneidad de los ingredientes.
Innovación en sabores y formatos
Los formatos de chocolate distintivos pueden crear una razón específica de compra dentro de una ocasión de regalo consolidada. Ocado Retail informó que las ventas del Huevo de Pascua Guinness Rugby Ball en Ocado.com aumentaron un 355% en el período del 15 de diciembre de 2025 al 8 de marzo de 2026, en comparación con el período del 16 de diciembre de 2024 al 9 de marzo de 2025. La señal comercial se refiere a un producto de Pascua claramente diferenciado con ventas minoristas realizadas. Los fabricantes pueden utilizar dicha especificidad para ampliar los regalos de chocolate disponibles para una ocasión definida. El rendimiento de ventas a nivel de producto proporciona entonces una base para decidir qué variaciones de formato merecen un papel más importante en los surtidos estacionales. Para los proveedores, la oportunidad reside en el desarrollo selectivo de formatos en torno a un uso de regalo reconocible, con la expansión comercial vinculada a las compras demostradas del producto individual.
Picos de demanda estacional durante las festividades
Los regalos en festividades concentran la demanda de chocolate en períodos de venta que pueden respaldar compras más allá de las ocasiones de consumo ordinarias. NIQ informó que las ventas unitarias de huevos de Pascua en el Reino Unido aumentaron un 6,6% en las 4 semanas que finalizaron el 21 de marzo de 2026, en comparación con el mismo período de preparación para Pascua de 2025.[1] Las ventas unitarias de confitería de chocolate en general aumentaron un 7,9% en comparación con el mismo período del año anterior, cuando la Pascua cayó más tarde. NIQ vinculó el aumento general a los regalos del Día de la Madre y a las promociones de Pascua que aparecieron antes en línea y en tienda ese año. Los huevos de Pascua ofrecieron a los fabricantes una ventana de venta con fecha en la que la demanda unitaria superó la preparación para la Pascua anterior, respaldando los surtidos y las promociones programadas para la ocasión de regalo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuación de los precios del cacao debido al cambio climático | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crecientes preocupaciones de salud por el contenido de azúcar y la obesidad | -0.9% | Puntos de venta minorista en Inglaterra | Corto plazo (≤ 2 años) |
| Intensa competencia de marcas multinacionales | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Presiones regulatorias sobre la seguridad alimentaria | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación de los precios del cacao debido al cambio climático
La presión en los costes del cacao relacionada con el clima llega a los consumidores a través de precios más altos, limitando el margen de los fabricantes para recuperar aumentos adicionales. El ECIU informó que los precios medios antes de promoción de los chocolates de Pascua más populares en los supermercados del Reino Unido aumentaron dos tercios entre 2023 y enero-marzo de 2026. El ECIU atribuyó ese aumento de precios de Pascua principalmente a los costes del cacao tras los fenómenos meteorológicos extremos impulsados por el clima en África Occidental.[2] Por separado, las ventas en valor de confitería de chocolate en el Reino Unido aumentaron un 9,2% en 2025, mientras que las ventas en volumen cayeron un 2,6% en medio de aumentos en los costes de materias primas. Para los fabricantes del Reino Unido, estas condiciones hacen que el crecimiento de ingresos basado en precios sea una base deficiente para asumir que los consumidores pueden absorber nuevos aumentos de costes. Los proveedores se enfrentan, por tanto, a una elección entre absorber la volatilidad de los costes de insumos y arriesgarse a una presión adicional sobre las cantidades vendidas al elevar los precios en estantería.
Crecientes preocupaciones de salud por el contenido de azúcar y la obesidad
La política de salud restringe las herramientas promocionales disponibles para los vendedores de chocolate, aumentando la dificultad de estimular compras de mayor volumen. Inglaterra restringió las promociones de precio por volumen en alimentos menos saludables que cumplan los criterios, incluida la confitería de chocolate, a partir del 1 de octubre de 2025. La cobertura depende de los criterios de categoría de producto y perfil nutricional, junto con las condiciones de negocio que califican y otras exenciones. Los minoristas especializados en chocolate están exentos de las restricciones de ubicación, pero siguen sujetos a las restricciones de precio por volumen aplicables. Para los proveedores afectados, el atractivo de regalo de un producto no puede, por tanto, reforzarse automáticamente mediante ofertas como 3 por el precio de 2. La restricción comercial restante es un conjunto más reducido de incentivos basados en cantidad para los productos cubiertos, especialmente cuando los vendedores buscan aumentar el número de artículos comprados en una sola transacción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Chocolate con Leche Industrial y Descubrimiento del Chocolate NegroEl chocolate con leche y el chocolate blanco representaron una participación del 53,2% del tamaño del mercado de chocolate del Reino Unido en 2026. El 19 de octubre de 2026, el responsable de fabricación de Bournville de Mondelēz International Inc. informó de una producción de más de 1,5 millones de tabletas de Cadbury Dairy Milk diarias. Dado que esta cifra se refiere a una única tableta de marca, ilustra cuánta capacidad de fabricación puede concentrarse detrás de un solo producto de chocolate con leche. Igualar el rendimiento físico de esa línea requeriría un compromiso de fabricación sustancial por parte de un competidor.
El chocolate negro es el segmento de mayor crecimiento, con una CAGR proyectada del 5,75% durante 2027-2032. Ocado Retail informó que las búsquedas de huevos de Pascua de chocolate negro en Ocado.com aumentaron un 247% en el período del 15 de diciembre de 2025 al 8 de marzo de 2026, en comparación con el período del 16 de diciembre de 2024 al 9 de marzo de 2025. La actividad de búsqueda ofrece a los minoristas una señal directa del interés en una oferta estacional de chocolate negro precisamente definida. Eso hace que el vínculo entre la descripción del producto y su descubrimiento sea comercialmente relevante cuando los compradores buscan una versión de chocolate negro de un formato de regalo existente. Los minoristas que listan huevos de Pascua de chocolate negro bajo nombres buscables pueden satisfacer ese interés donde los compradores están buscando el producto.



Por Forma:
La Fabricación de Barras y los Regalos de Trufas Crean Diferentes Rutas de VentaLas tabletas y barras representaron una participación del 64,86% en el mercado de chocolate del Reino Unido en 2026. En mayo de 2026, Mars, Incorporated indicó que su fábrica de Slough producía barras Mars y barras Snickers para la demanda del Reino Unido. El mismo establecimiento también producía chocolate para su distribución en Irlanda y los Países Bajos. Las decisiones sobre la capacidad de la planta deben tener en cuenta la demanda de barras en el Reino Unido junto con la distribución de chocolate en el extranjero.
Los pralinés y trufas son el segmento de mayor crecimiento, con una CAGR proyectada del 5,55% durante 2027-2032. Las Trufas Lindt Lindor de 200 g figuraron entre los productos más vendidos de confitería de regalo de Unitas Wholesale por ventas en valor en el canal de conveniencia durante las 52 semanas que finalizaron el 18 de mayo de 2025, junto con los Pralinés Ferrero Rocher de 200 g. Los minoristas pueden posicionar las líneas de trufas y pralinés como opciones para los compradores que buscan regalos de confitería. Una nueva línea de estuches de regalo que entra en las tiendas de conveniencia compite por espacio en estantería frente a las ofertas consolidadas de Lindor y Ferrero Rocher.

Por Rango de Precio:
La Asequibilidad y la Resiliencia Premium Requieren Diferentes Elecciones de ProductoEl chocolate masivo fue el segmento más grande, con el 67,66% del valor de mercado en 2026. El ECIU encontró que los precios por 100 g en el Reino Unido de Quality Street, Celebrations, Roses y Heroes aumentaron entre un 23% y un 47% en los 2 años anteriores a diciembre de 2025, en comparación con una inflación general del 6%. Los precios más altos por un peso fijo ejercen presión sobre la cantidad que un comprador sensible al precio puede obtener de estos surtidos convencionales. Reducir el precio del envase mediante una cantidad menor puede proteger la asequibilidad de la transacción mientras se mantiene intacto el aumento por peso. Los proveedores de la gama masiva deben conciliar un precio de compra alcanzable con la cantidad de chocolate ofrecida, haciendo del tamaño del envase una respuesta determinante a la presión de precios documentada.
El chocolate premium es el segmento de mayor crecimiento, con una CAGR proyectada del 6,15% durante 2027-2032. Las ventas de chocolate premium en tiendas independientes del Reino Unido cayeron un 4,1% en las 12 semanas que finalizaron el 25 de enero de 2025, en comparación con una caída del 9,9% para el chocolate convencional. Forecourt Trader interpretó la menor caída como compradores que, al darse un capricho, elegían marcas premium sobre las convencionales en ese canal y período. Dentro de las tiendas independientes, los proveedores premium pueden perseguir compras de mayor valor incluso cuando el entorno general de ventas de chocolate es más débil.
Por Tipo de Ingrediente:
La Formulación Láctea Domina y el Diseño de Gamas de Base VegetalEl chocolate de base láctea fue el segmento más grande, representando el 79,89% del valor de mercado en 2026. En Inglaterra, los productos que utilizan la denominación reservada chocolate con leche deben cumplir los requisitos mínimos de sólidos lácteos y las restricciones sobre ingredientes adicionales. La base de receta definida otorga a estos productos una identidad composicional clara, vinculando la elección de ingredientes con el nombre que puede utilizarse en la venta. Los fabricantes deben, por tanto, considerar la descripción del producto además de la formulación al modificar una receta. Una receta que ya no cumpla los requisitos de la denominación reservada también necesitaría una descripción de venta diferente en Inglaterra.
El chocolate de base vegetal es el segmento de mayor crecimiento, con una CAGR proyectada del 5,85% durante 2027-2032. En un informe de mayo de 2025, NOMO indicó que su línea de chocolate de base vegetal Cookie Dough había crecido un 26% en ventas interanuales. El aumento de ventas de la línea sugiere que los compradores de base vegetal responden a los sabores de confitería además de a la declaración de ingredientes.
Por Categoría:
Escala del Productor Convencional e Identidad de Abastecimiento de Origen ÚnicoEl chocolate convencional fue el segmento más grande, representando el 64,9% del valor de mercado en 2026. El CBI informó que el chocolate convencional en el Reino Unido era producido principalmente por grandes empresas multinacionales de chocolate en 2025. Nestlé S.A. indicó en 2025 que su fábrica de York podía producir hasta 4 millones de barras KitKat por día, ilustrando la capacidad detrás de un producto de marca convencional. Las marcas convencionales más pequeñas compiten, por tanto, contra productos respaldados por una capacidad de fabricación a esa escala.
El chocolate de origen único es el segmento de mayor crecimiento, con una CAGR proyectada del 6,45% durante 2027-2032. En mayo de 2025, Cocoa Sisters llevó chocolate de origen único elaborado con cacao de las Islas Salomón a los consumidores británicos mediante el abastecimiento directo de granjas lideradas por mujeres. Las granjas suministran el cacao, mientras que el fabricante británico convierte ese origen nombrado en un producto de consumo terminado. Cocoa Sisters puede competir sobre la base de una relación identificable de la granja al producto, otorgando a su posicionamiento de origen único una base más específica que una declaración ética amplia.
Por Canal de Distribución:
Escala de los Supermercados y Ocasiones Integradas en LíneaLos supermercados e hipermercados fueron el segmento más grande, representando el 68,53% del valor de mercado en 2026. Los datos de Circana publicados en marzo de 2025 mostraron un crecimiento del 11,6% en las ventas en valor de chocolate en los principales supermercados de cadena durante las 52 semanas anteriores. Para la categoría de chocolate en general, Circana atribuyó el crecimiento durante los 12 meses anteriores al precio, con las ventas en volumen y en unidades a la baja. Un proveedor sin presencia en esas tiendas está ausente del canal que concentra la mayor parte del valor del chocolate en el Reino Unido.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR proyectada del 6,8% durante 2027-2032. Ocado Retail informó un aumento interanual del 56% en las ventas de chocolate en su pasillo de Todo para San Valentín en Ocado.com entre febrero de 2025 y febrero de 2026. El pasillo también reunió chocolate con tarjetas, regalos y artículos de desayuno. Ese entorno permite a las marcas de chocolate participar en una oferta más amplia de San Valentín, conectando una compra de confitería con varios productos para la misma ocasión. Un pasillo estacional integrado puede hacer del chocolate parte de una compra de ocasión más amplia, ampliando el papel de merchandising disponible para el vendedor en línea.
Análisis Geográfico
Londres y Mánchester ilustran cómo el comercio minorista especializado en chocolate puede competir a través de conceptos de tienda distintivos. Barnaby abrió una tienda en Mount Street en Mayfair en 2026, vendiendo barras artesanales y ofreciendo un servicio de elaboración de barras personalizadas en tienda. Hotel Chocolat, adquirida por Hive Bidco, Inc., filial indirecta de propiedad total de Mars, Incorporated, el 25 de enero de 2024, abrió su tienda más grande hasta la fecha en Mánchester el 24 de julio de 2025. Estos formatos pueden hacer del entorno parte de la oferta de chocolate, añadiendo un servicio o un destino dedicado al producto envasado. Las ciudades ofrecen diferentes vías físicas hacia la diferenciación, con la personalización como elemento distintivo del ejemplo londinense y la escala de una tienda dedicada al chocolate como elemento diferenciador de la apertura de Mánchester dentro de la propia red de Hotel Chocolat.
La actividad chocolatera de Escocia combina el comercio minorista de destino con negocios que pueden llegar a clientes más allá de su ciudad de origen. Hotel Chocolat abrió su tienda de Glasgow Silverburn en 2025, combinando regalos de chocolate con una cafetería que sirve chocolate para beber Velvetised. La atracción de tours de chocolate de Edimburgo, The Chocolatarium, lanzó una tienda de chocolate en línea a nivel nacional el 5 de junio de 2025, vendiendo tabletas de chocolate y trufas, incluidas sus propias cajas de trufas con infusión de frambuesa e inspiradas en el whisky. Estos modelos vinculan la presencia local con diferentes alcances comerciales, permitiendo que un negocio combine chocolate envasado y consumo en el lugar mientras otro extiende una oferta con base en Edimburgo al comercio minorista en línea a nivel nacional.
En Gales, el sureste de Inglaterra y Birmingham, la producción y el comercio minorista al consumidor crean diferentes huellas comerciales. En 2025, Mr Holt's amplió la producción de chocolate en una fábrica recién reformada en Llangefni, Anglesey. La tienda de Hotel Chocolat en Horsham, West Sussex, combina regalos de chocolate con una cafetería que vende chocolate caliente y otras bebidas de cacao. El responsable de fabricación de Bournville informó en octubre de 2026 que la fábrica de Birmingham producía botones Cadbury, Creme Eggs y otros productos de chocolate. La distinción regional en estos ejemplos radica en la actividad, con capacidad de producción en Gales y Birmingham y una tienda y cafetería orientadas al consumidor en el sureste de Inglaterra.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas contrasta el marco para Inglaterra, Gales e Irlanda del Norte con los requisitos de producto y aplicación de Escocia desde la perspectiva de un fabricante de chocolate. La Agencia de Normas Alimentarias (FSA, por sus siglas en inglés) supervisa la seguridad alimentaria en Inglaterra, Gales e Irlanda del Norte, mientras que Normas Alimentarias Escocia (FSS, por sus siglas en inglés) es el organismo público equivalente en Escocia. Las autoridades alimentarias locales realizan la aplicación, haciendo que la jurisdicción sea relevante para cómo los fabricantes gestionan los deberes de seguridad e información sobre el producto. El Reglamento de Productos de Cacao y Chocolate (Escocia) de 2003 establece los requisitos de composición y etiquetado para los productos de cacao y chocolate destinados al consumo humano.
Tabla Regulatoria
| Factor de decisión | Reino Unido | Escocia |
|---|---|---|
| Autoridad principal | FSA en Inglaterra, Gales e Irlanda del Norte; FSS en Escocia; autoridades alimentarias locales | Autoridades alimentarias locales bajo la supervisión de la FSS y su código de aplicación |
| Instrumentos o directrices clave | Deber de seguridad del Artículo 14 de la Ley General de Alimentos en Inglaterra, Gales e Irlanda del Norte | Reglamento de Productos de Cacao y Chocolate de 2003; medidas de notificación de la Ley de Alimentos (Escocia) de 2015 |
| Efecto comercial | Los alimentos no seguros no pueden comercializarse en Inglaterra, Gales e Irlanda del Norte | Controles de composición y etiquetado; notificación obligatoria de infracciones de información alimentaria |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Inglaterra, Gales e Irlanda del Norte reciben una calificación Media bajo la supervisión de la FSA y la prohibición de alimentos no seguros del Artículo 14 de la Ley General de Alimentos, mientras que el descubrimiento de septiembre de 2026 sobre una posible extensión posterior del modelo planificado para grandes minoristas no ha adoptado nuevas obligaciones de fabricación. La propuesta de diligencia debida de Defra de septiembre de 2026 para las empresas calificadas de Gran Bretaña, incluidas las de Escocia, está pendiente de consulta sin fecha de entrada en vigor y, por tanto, no modifica las obligaciones operativas de los fabricantes. Sin cambios describe la posición del fabricante antes de la fase relevante del Reglamento de la UE sobre Deforestación para Irlanda del Norte, con la aplicación para el cacao y el chocolate cubiertos programada para comenzar el 30 de diciembre de 2026, en lugar de que todos los requisitos comiencen simultáneamente. La calificación Media de Escocia refleja los controles de composición del chocolate y la notificación de infracciones de información alimentaria desde abril de 2015, mientras que Sin cambios refleja que la estrategia de modernización 2026-2031 de la FSS y el desarrollo de opciones de recuperación de costes no han modificado esas obligaciones ni adoptado un calendario de tarifas.
Etapas de la Cadena de Valor
Esta comparación sigue el chocolate terminado desde la fabricación, pasando por la distribución, hasta la venta minorista orientada al consumidor. Mondelēz International Inc. fabrica chocolate Cadbury en Bournville. Waitrose proporciona la etapa minorista a través de sus barras de chocolate de marca propia, productos estacionales y bombones en caja.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de chocolate | Fabricantes de chocolate como Mondelēz International Inc. y Mars, Incorporated | Ventas de productos de chocolate terminado | Coordinación de la producción entre los distintos formatos de chocolate | Ajustar las tiradas de producción específicas por formato a los requisitos del canal descendente |
| Distribución del producto | Distribuidores de productores como Mondelēz International Inc. | Ventas mayoristas de productos | Coordinación de las condiciones de almacenamiento con el despacho minorista | Alinear el almacenamiento refrigerado y los calendarios de despacho con las necesidades de suministro del minorista |
| Comercio minorista al consumidor | Minoristas de chocolate como Waitrose | Ventas minoristas de chocolate | Comunicar las diferencias entre los distintos productos de chocolate | Clarificar la cantidad del envase y el tipo de producto en el punto de compra |
| Fuente: Mordor Intelligence | ||||
Booker suministra a los minoristas productos de alimentación y confitería a través de su negocio mayorista en el Reino Unido, situando un intermediario de reventa entre la producción y la venta minorista. Mondelēz International Inc. opera Minworth como uno de sus principales centros de distribución en el Reino Unido y un gran almacén refrigerado, ilustrando una capacidad logística operada por el propio productor. Estos roles ubican la captura de valor de manera diferente: a través de la reventa de productos a los minoristas para el mayorista, y a través de las ventas de productos terminados respaldadas por una distribución interna para el fabricante.
Panorama Competitivo
Concentración del Mercado
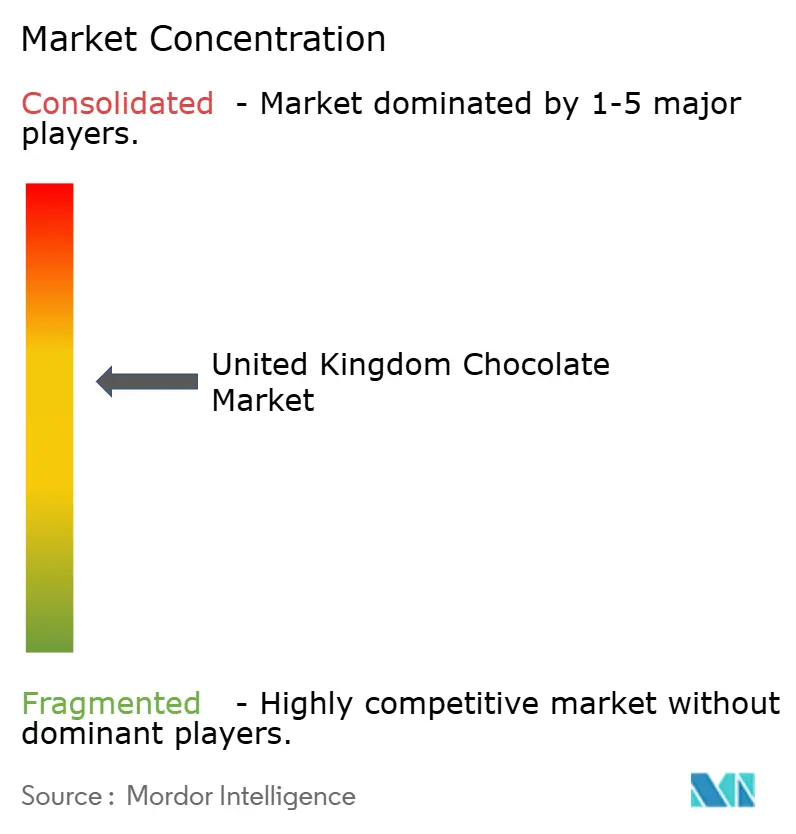
Los grandes grupos de marcas anclan la competencia, con Mars, Incorporated, Ferrero International SA, Nestlé S.A., Chocoladefabriken Lindt & Sprüngli AG y Mondelēz International Inc. entre los principales participantes. Cadbury de Mondelēz International Inc. ocupó el primer lugar entre las marcas de alimentación del Reino Unido por ventas en valor para el año que finalizó el 31 de diciembre de 2025. En mayo de 2026, Mars, Incorporated informó que las líneas mejoradas en su fábrica de Slough podían producir hasta 5 millones de barras de chocolate diarias, el doble de su producción de 2025. Los grandes actores de marca establecidos fijan un exigente punto de referencia de entrada al combinar el gasto consolidado de los consumidores con una capacidad de suministro industrial.
Mondelēz International Inc. lanzó Cadbury Dairy Milk Lotus Biscoff en el Reino Unido en marzo de 2025, y el producto se convirtió en una de las líneas de mayor crecimiento de Cadbury ese año. La oferta de marca compartida combina las identidades del chocolate y la galleta, otorgando a la extensión una propuesta específica dentro de un portafolio de chocolate consolidado. Su rendimiento reportado muestra tracción comercial dentro de la propia gama de Cadbury, creando un desafío competitivo más concreto que la mera actividad de lanzamiento. Un actor establecido puede renovar su oferta a través de una asociación mientras mantiene su identidad de marca, presionando a los rivales para que definan una razón igualmente específica para elegir sus extensiones.
Más allá de la inversión en fábricas, los actores establecidos también desarrollan sabores de edición limitada. Nestlé S.A. introdujo los sabores de edición limitada KitKat Chunky Funky y KitKat Chunky Duo Caramelo Salado en el Reino Unido en junio de 2025. Para los competidores, una oferta de sabor distintiva proporciona un punto de competencia más acotado que igualar la huella de producción de un actor establecido. En Inglaterra, Gales e Irlanda del Norte, las empresas alimentarias deben identificar a los proveedores inmediatos y a los clientes empresariales, mientras que las ventas directas al consumidor están generalmente exentas de las obligaciones de registro prospectivo. Esa distinción hace que la expansión mayorista sea una decisión sobre los sistemas de registro de clientes empresariales además de sobre la distribución de chocolate.
Líderes de la Industria del Chocolate del Reino Unido
-
Mars, Incorporated
-
Ferrero International SA
-
Nestlé S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
-
Mondelēz International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chocolate del Reino Unido Empresas cubiertas en este informe
- Mars, Incorporated
- Ferrero International SA
- Nestlé S.A.
- Chocoladefabriken Lindt & Sprüngli AG
- Mondelēz International Inc.
- The Hershey Company
- Barry Callebaut AG
- The London Chocolate Company
- Yıldız Holding A.Ş. (Godiva / Ülker)
- Lotte Corporation
- Arcor S.A.I.C.
- Whitakers Chocolates Ltd
- Artisan du Chocolat Ltd
- Morinaga & Co., Ltd.
- Tony's Chocolonely UK Ltd
- Divine Chocolate Ltd
- Pecan Deluxe Candy Company
- Land Chocolate Ltd
- Fazer Group
- Green & Black's Organic
Desarrollos recientes de la industria en Mercado de Chocolate del Reino Unido
- Sep 2026: Waitrose anunció la ampliación del abastecimiento a través de Tony's Open Chain para el chocolate estacional y en caja, con más de la mitad de su chocolate estacional utilizando balance de masa, que permite la mezcla de cacao tras el procesamiento inicial.
- Sep 2026: Nestlé S.A. anunció su gama de confitería navideña para el Reino Unido, que incluye KitKat Santas, barras Milkybar Caramel Crunch y After Eight Chocolate Oranges, con disponibilidad nacional en el momento del anuncio.
- May 2026: Mars, Incorporated indicó que su programa de inversión en la fábrica de Slough había comenzado en 2023 y estaba previsto que continuara hasta 2028, incluyendo una inversión adicional planificada para 2027-2028.
Alcance y Metodología
| Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco |
| Tabletas y Barras |
| Bloques Moldeados |
| Pralinés y Trufas |
| Otras Formas |
| Masivo |
| Premium |
| Base Láctea |
| Base Vegetal |
| Chocolate de Origen Único |
| Chocolate Convencional |
| Supermercados/Hipermercados |
| Tiendas Minoristas en Línea |
| Tienda de Conveniencia |
| Otros Canales de Distribución |
| Por Tipo de Producto | Chocolate Negro |
| Chocolate con Leche y Chocolate Blanco | |
| Por Forma | Tabletas y Barras |
| Bloques Moldeados | |
| Pralinés y Trufas | |
| Otras Formas | |
| Por Rango de Precios | Masivo |
| Premium | |
| Por Tipo de Ingrediente | Base Láctea |
| Base Vegetal | |
| Por Categoría | Chocolate de Origen Único |
| Chocolate Convencional | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas Minoristas en Línea | |
| Tienda de Conveniencia | |
| Otros Canales de Distribución |
Definición de mercado
- Chocolate con Leche y Chocolate Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco está elaborado con manteca de cacao y leche y no contiene sólidos de cacao en absoluto. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar
- Toffees y Turrones - Los toffees incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas de toffee o confitería similar al toffee. El turrón es una confección masticable con almendras, azúcar y clara de huevo como ingrediente básico; y se originó en Europa y los países de Oriente Medio.
- Barras de Cereales - Un aperitivo compuesto de cereal de desayuno que ha sido comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barras de aperitivo elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un jarabe aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales especiales o barras de granos.
- Chicle - Es una preparación para masticar, generalmente elaborada con chicle aromatizado y endulzado o sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son chicles con azúcar y chicles sin azúcar
| Palabra clave | Definición |
|---|---|
| Chocolate Negro | El chocolate negro es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, típicamente alrededor o por encima del 30 por ciento. |
| Chocolate con Leche | El chocolate con leche está elaborado a partir de chocolate negro que tiene un bajo contenido de sólidos de cacao y un mayor contenido de azúcar, más un producto lácteo. |
| Caramelo Duro | Un caramelo elaborado con azúcar y jarabe de maíz hervido sin cristalizar. |
| Toffees | Un dulce duro y masticable, a menudo de color marrón, elaborado con azúcar hervida con mantequilla. |
| Turrones | Un caramelo masticable o crujiente que contiene almendras u otros frutos secos y a veces frutas. |
| Barra de Cereales | Una barra de cereales es un producto alimenticio en forma de barra, elaborado prensando cereales y generalmente frutas secas o bayas, que en la mayoría de los casos se mantienen unidos con jarabe de glucosa. |
| Barra de Proteínas | Las barras de proteínas son barras nutricionales que contienen una alta proporción de proteínas en relación con los carbohidratos y las grasas. |
| Barra de Frutas y Frutos Secos | Estas suelen estar elaboradas a base de dátiles con otras adiciones de frutas secas y frutos secos y, en algunos casos, aromatizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los dulces, el chicle y las mentas, y las empresas que fabrican estos productos. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de un estándar prescrito de cualquier manera. |
| IG | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la rapidez o lentitud con que se digieren y aumentan los niveles de glucosa en sangre a lo largo del tiempo |
| Leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por pulverización. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero: la sustancia obtenida mediante la eliminación de suficientes constituyentes no proteicos del suero pasteurizado de modo que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteína de baja densidad: el colesterol malo |
| HDL | Lipoproteína de alta densidad: el colesterol bueno |
| BHT | El hidroxitolueno butilado es un producto químico fabricado en laboratorio que se añade a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo utilizado para espesar, emulsionar y conservar alimentos y bebidas. |
| Sin ingredientes específicos | No contiene ciertos ingredientes, como gluten, lácteos o azúcar. |
| Manteca de cacao | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la fabricación de confitería. |
| Pastellies | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Pequeños caramelos redondos recubiertos con una capa dura de azúcar |
| CHOPRABISCO | Asociación Real Belga de la industria del chocolate, pralinés, galletas y confitería: una asociación comercial que representa a la industria del chocolate belga. |
| Directiva Europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimenticios |
| Kakao-Verordnung | La ordenanza alemana del chocolate, un conjunto de regulaciones que definen qué puede etiquetarse como "chocolate" en Alemania. |
| FASFC | Agencia Federal para la Seguridad de la Cadena Alimentaria |
| Pectina | Una sustancia natural derivada de frutas y verduras. Se utiliza en confitería para crear una textura gelatinosa. |
| Azúcares invertidos | Un tipo de azúcar compuesto de glucosa y fructosa. |
| Emulsionante | Una sustancia que ayuda a mezclar dos líquidos que no se mezclan entre sí. |
| Antocianinas | Un tipo de flavonoide responsable de los colores rojo, morado y azul de la confitería. |
| Alimentos Funcionales | Alimentos que han sido modificados para proporcionar beneficios adicionales para la salud más allá de la nutrición básica. |
| Certificado Kosher | Esta certificación verifica que los ingredientes, el proceso de producción incluida toda la maquinaria y/o el proceso de servicio de alimentos cumple con los estándares de la ley dietética judía |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato |
| DDR | Dosis diaria recomendada |
| Gomitas | Un caramelo masticable a base de gelatina que a menudo se aromatiza con frutas. |
| Nutracéuticos | Alimentos o suplementos dietéticos que se afirma tienen beneficios para la salud. |
| Barras Energéticas | Barras de aperitivo con alto contenido de carbohidratos y calorías diseñadas para proporcionar energía en movimiento. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




