
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
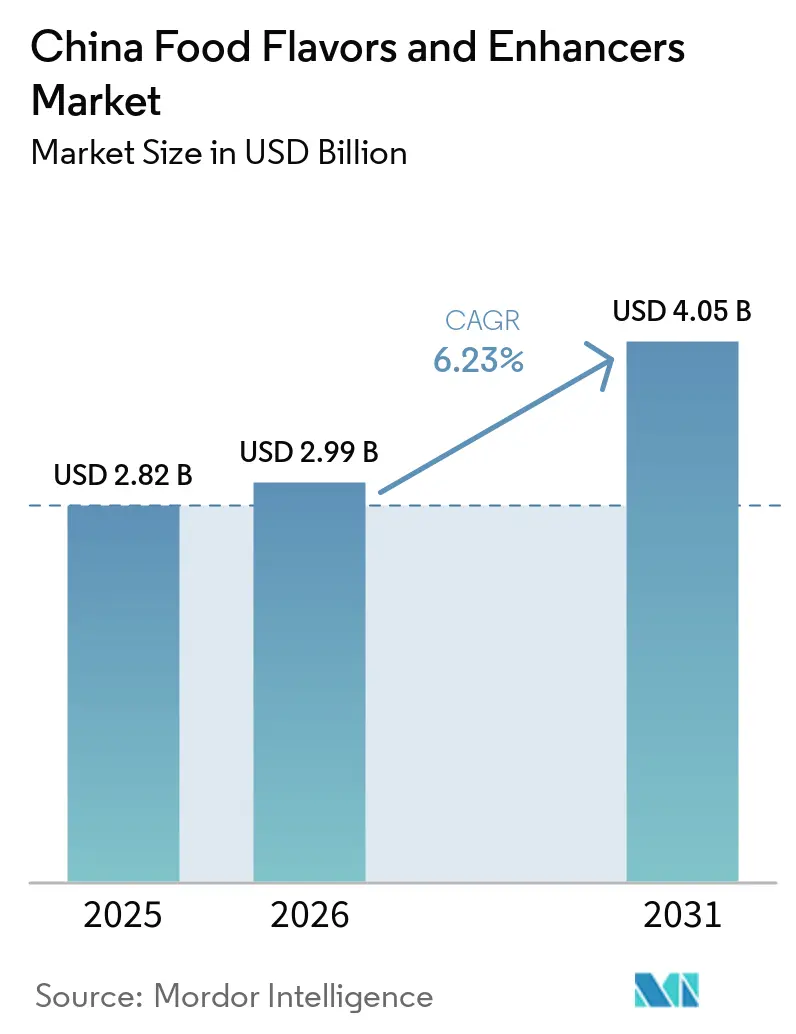
| Tamaño del mercado en el año base (2025) | 2.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sabores y Potenciadores de Sabor para Alimentos de China por Mordor Intelligence
Se espera que el tamaño del mercado de sabores y potenciadores de alimentos de China crezca de 2,82 mil millones de USD en 2025 a 2,99 mil millones de USD en 2026, y se prevé que alcance los 4,05 mil millones de USD para 2031, con una CAGR del 6,23% durante el período 2026-2031. Esta trayectoria refleja cambios estructurales más allá del simple crecimiento en volumen: la urbanización ha comprimido el tiempo de preparación de comidas, impulsando a los procesadores a ofrecer perfiles sensoriales consistentes en millones de porciones diarias, mientras que el endurecimiento regulatorio bajo la norma GB 2760-2024, vigente desde el 8 de febrero de 2025, obliga a la reformulación hacia etiquetas más limpias [1]. La interacción entre el dominio sintético orientado a la reducción de costos y la creciente adopción de ingredientes naturales crea un escenario competitivo bifurcado donde las economías de escala chocan con las estrategias de premiumización. El mercado de sabores alimentarios también navega una marcada división: las formulaciones sintéticas siguen siendo líderes en costos, pero las variantes naturales capturan el crecimiento en valor a medida que los exportadores buscan la aceptación de etiquetas limpias en la Unión Europea y los Estados Unidos. El escalado de sistemas de umami derivados de la fermentación permite a los actores nacionales reducir los costos de extracción vegetal, mientras que las multinacionales invierten en laboratorios sensoriales habilitados por inteligencia artificial para defender nichos premium.
Conclusiones Clave del Informe
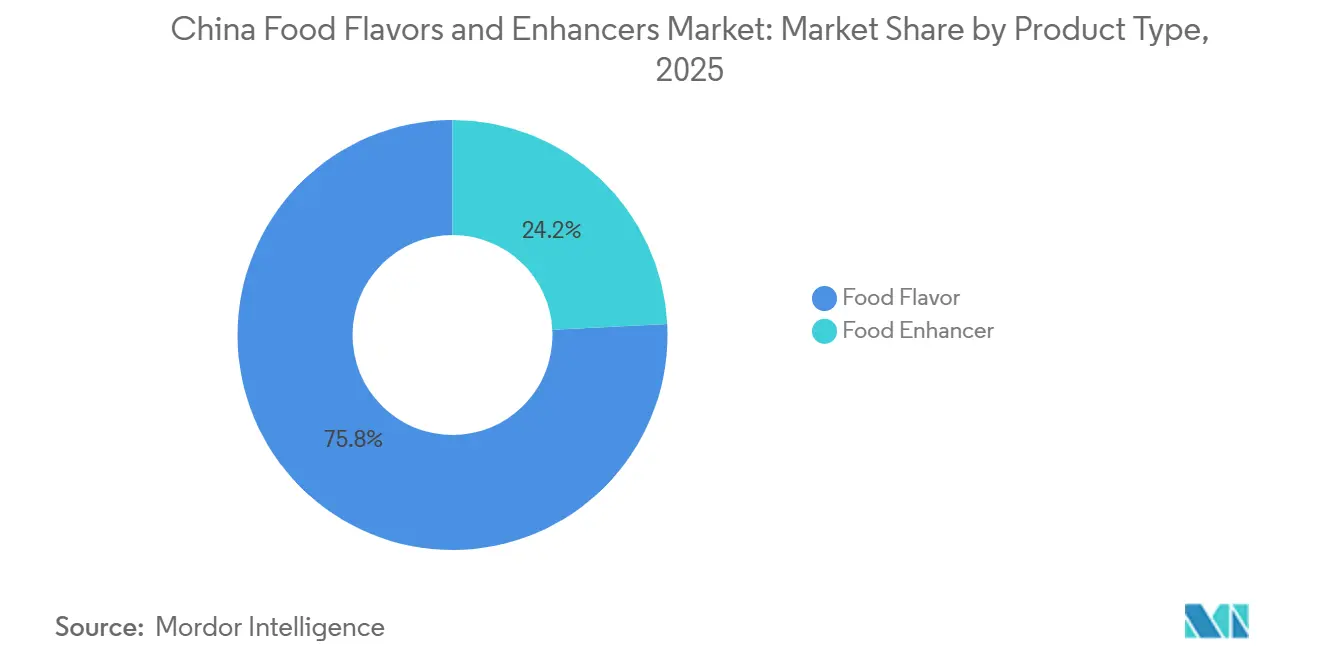
- Por tipo de producto, los saborizantes alimentarios representaron el 75,82% de la participación en ingresos en 2025, mientras que los potenciadores de sabor alimentario se expanden a una CAGR del 6,61% hasta 2031.
- Por categoría, las variantes sintéticas mantuvieron el 71,98% de la participación del mercado de saborizantes alimentarios en 2025, aunque los saborizantes naturales crecen a una CAGR del 6,79% hasta 2031.
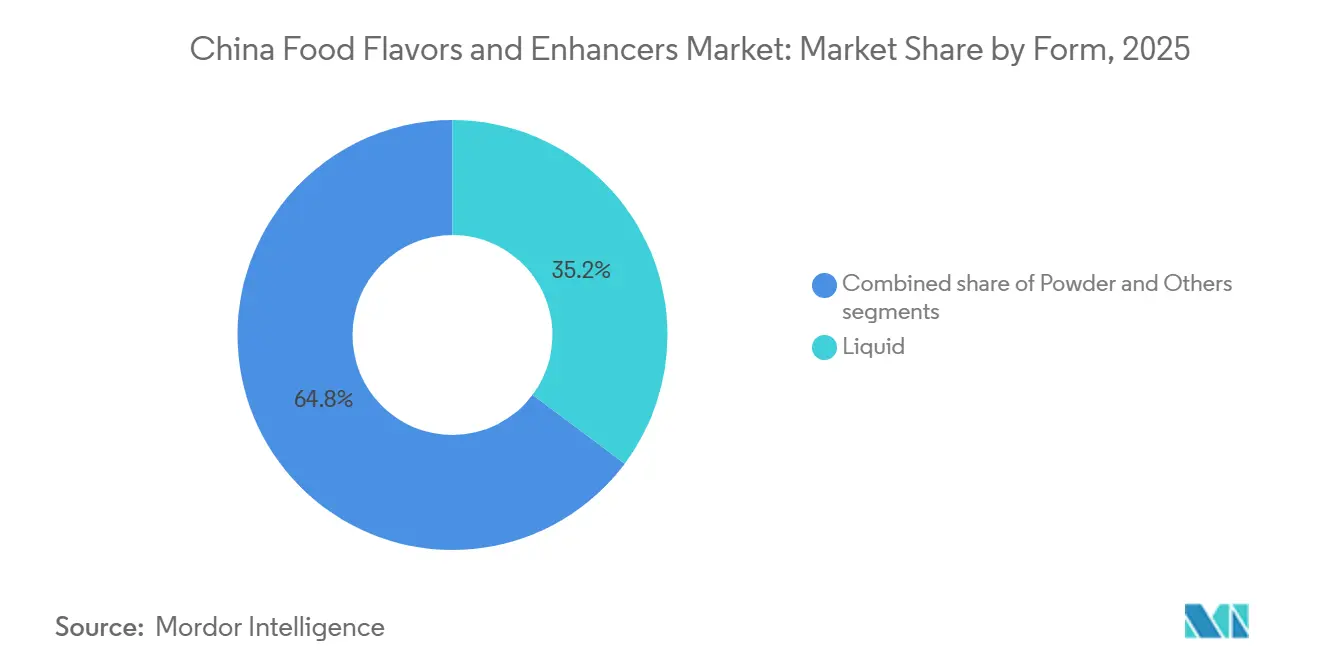
- Por forma, los saborizantes líquidos contribuyeron con el 35,21% de las ventas en 2025, mientras que los formatos en polvo tienen previsto alcanzar una CAGR del 7,12% gracias a las eficiencias logísticas.
- Por aplicación, los aperitivos salados lideraron con el 23,35% de los ingresos en 2025, mientras que las bebidas mantienen la trayectoria más rápida con una CAGR del 7,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Sabores y Potenciadores de Sabor para Alimentos de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y de conveniencia | +1.2% | Nacional, concentrado en ciudades de primer y segundo nivel | Mediano plazo (2-4 años) |
| Consumidores que buscan sabores novedosos, exóticos y diversos | +0.8% | Nacional, con segmentos premium en provincias costeras | Corto plazo (≤ 2 años) |
| Procesadores de alimentos que necesitan sabor consistente en sus productos | +0.7% | Nacional, especialmente fabricantes a gran escala | Largo plazo (≥ 4 años) |
| Demanda de ingredientes de etiqueta limpia y naturales/orgánicos | +1.1% | Nacional, los procesadores orientados a la exportación priorizan el cumplimiento normativo | Mediano plazo (2-4 años) |
| Avances tecnológicos en formulación y extracción de saborizantes | +0.9% | Nacional, centros de I+D en Shanghái, Pekín, Guangzhou | Largo plazo (≥ 4 años) |
| Diversidad culinaria e influencias de la gastronomía global que impulsan la innovación | +0.6% | Nacional, centros urbanos con alto ingreso disponible | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Procesados y de Conveniencia
La urbanización y los hogares con doble ingreso han comprimido los tiempos de preparación de alimentos, impulsando el sector de alimentos procesados de China un 2,2% interanual [2]. La estandarización del sabor se vuelve de importancia crítica cuando una sola marca de fideos distribuye 10 millones de paquetes diarios en 30 provincias; incluso una variación mínima entre lotes genera quejas de los consumidores y penalizaciones por parte de los minoristas. Las comidas listas para consumir y las empanadillas congeladas representan ahora una proporción creciente de la dieta urbana, lo que requiere sistemas de saborizantes que soporten ciclos de congelación-descongelación y recalentamiento en microondas sin degradación sensorial. Esta complejidad técnica favorece las tecnologías de saborizantes encapsulados y microencapsulados, que protegen los compuestos aromáticos volátiles durante el procesamiento térmico. Los procesadores también están adoptando plataformas modulares de saborizantes, bases premezcladas que permiten la proliferación de unidades de mantenimiento de existencias sin tiempos de reformulación, acelerando el tiempo de comercialización para lanzamientos de edición limitada vinculados a festividades o respaldos de celebridades.
Procesadores de Alimentos que Necesitan Sabor Consistente en sus Productos
Los fabricantes a gran escala enfrentan una paradoja: el abastecimiento de ingredientes de docenas de provincias introduce variabilidad natural, pero el valor de marca exige perfiles sensoriales idénticos desde Harbin hasta Shenzhen. Los concentrados de saborizantes estandarizados resuelven esto desacoplando el sabor de las fluctuaciones de las materias primas; un productor de salsa de soja puede mantener la intensidad de umami incluso cuando los lotes de fermentación varían en composición de aminoácidos. Este imperativo de consistencia se extiende a los acuerdos de co-fabricación, donde una sola marca puede abastecerse de 5 plantas regionales, cada una de las cuales requiere protocolos idénticos de dosificación de saborizantes. Los laboratorios de control de calidad ahora emplean cromatografía de gases-espectrometría de masas (GC-MS) para identificar perfiles de saborizantes, detectando desviaciones antes de que los productos lleguen a la distribución. El auge del comercio electrónico amplifica el riesgo reputacional; un solo lote con sabor defectuoso puede generar miles de reseñas negativas en 48 horas, convirtiendo la consistencia del sabor en un factor directo de ingresos en lugar de una preocupación técnica secundaria.
Demanda de Ingredientes de Etiqueta Limpia y Naturales/Orgánicos
La norma GB 2760-2024, vigente desde el 8 de febrero de 2025, endureció los requisitos de divulgación de aditivos, obligando a las marcas a listar números E específicos en lugar de categorías genéricas de "aromatizantes". Este impulso hacia la transparencia coincide con las preocupaciones de salud de los consumidores: el 46,37% de los compradores de latiao citan los aditivos excesivos como un factor disuasorio, mientras que el 48% de los consumidores encuestados busca activamente declaraciones de saborizantes naturales en el empaque. Los procesadores orientados a la exportación enfrentan una doble carga de cumplimiento normativo: satisfacer las normas GB de China en el mercado interno y adherirse al Reglamento UE 1334/2008 o a los protocolos GRAS de la FDA para los envíos al exterior. Los costos de producción de saborizantes naturales siguen siendo de 3 a 5 veces superiores a los de los equivalentes sintéticos, pero las estrategias de premiumización están absorbiendo estos márgenes; las marcas de yogur que cobran entre CNY 15 y 20 por taza pueden justificar el uso de extracto de vainilla natural en lugar de vainillina. Los compuestos "idénticos al natural" derivados de fermentación ocupan una zona regulatoria gris: químicamente idénticos a los extractos vegetales pero biosintetizados, ofrecen una vía intermedia de costo-rendimiento que satisface la estética de etiqueta limpia sin los costos plenos de la extracción natural.
Avances Tecnológicos en Formulación y Extracción de Saborizantes
La fermentación de precisión está trasladando la producción de saborizantes de la agricultura a los biorreactores; la adquisición de Wing Biotechnology en China por parte de Symrise subraya este giro hacia plataformas microbianas que producen vainillina, nootkatona y otros compuestos de alto valor a costos que se aproximan a la paridad sintética. El lanzamiento en octubre de 2024 por parte de IFF de su Centro Creativo de Shanghái de 16.000 metros cuadrados integra predicción sensorial impulsada por inteligencia artificial, lo que permite a los especialistas en saborizantes modelar grupos de preferencias de los consumidores antes de la creación de prototipos físicos. Las tecnologías de hidrólisis enzimática están liberando péptidos de umami a partir de proteínas vegetales, fundamentales para enmascarar notas indeseadas en alternativas cárnicas a base de guisante y soja. La microencapsulación extiende la vida útil de los compuestos volátiles y permite perfiles de liberación controlada: notas cítricas superiores que se despliegan al masticar, o sensaciones refrescantes que persisten durante 30 segundos tras el consumo. Estas capacidades no son meras curiosidades técnicas; permiten la expansión de márgenes al reducir las tasas de dosificación de saborizantes (la encapsulación aumenta la potencia de 2 a 3 veces) y la diferenciación de unidades de mantenimiento de existencias en categorías saturadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio regulatorio y estrictas regulaciones sobre aditivos | -0.4% | Nacional, con mayor aplicación en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Preocupaciones de salud de los consumidores sobre los aditivos sintéticos | -0.3% | Nacional, pronunciado entre los grupos generacionales millennial y Generación Z | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas | -0.5% | Nacional, las cadenas de suministro dependientes de importaciones son las más expuestas | Corto plazo (≤ 2 años) |
| Alto costo de producción de potenciadores de sabor naturales/de etiqueta limpia | -0.4% | Nacional, afecta a procesadores pequeños y medianos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio Regulatorio y Estrictas Regulaciones sobre Aditivos
La implementación de la norma GB 2760-2024 el 8 de febrero de 2025 exige la divulgación explícita de todos los componentes de sabor, eliminando el término genérico "aromatizante natural" que anteriormente ocultaba los detalles de formulación. La aplicación se está intensificando: la Fiscalía Suprema del Pueblo de China presentó 5.126 demandas de interés público en materia de seguridad alimentaria solo en el primer trimestre de 2024, lo que señala una tolerancia cero ante el incumplimiento[3]. Una campaña de seguridad de productos cárnicos de 8 meses lanzada en 2024 examinó el uso de aditivos en más de 200.000 instalaciones, resultando en miles de citaciones por potenciadores de sabor no declarados. Este endurecimiento regulatorio eleva los costos de cumplimiento —reformulación, pruebas de laboratorio y rediseño de etiquetas—, lo que afecta de manera desproporcionada a los pequeños procesadores que carecen de equipos internos de asuntos regulatorios. Los proveedores multinacionales se benefician de una infraestructura de cumplimiento global; los cuatro centros de I+D de DSM-Firmenich en China pueden adaptar rápidamente las formulaciones para cumplir con los estándares GB en evolución, mientras que las empresas locales de sabores suelen rezagarse entre 6 y 12 meses respecto a las actualizaciones regulatorias.
Preocupaciones de Salud de los Consumidores sobre los Aditivos Sintéticos
La creciente conciencia de los consumidores sobre las posibles implicaciones para la salud de los aditivos sintéticos está frenando la demanda de sabores y potenciadores alimentarios artificiales en China. Los consumidores examinan cada vez más las etiquetas de ingredientes y prefieren productos percibidos como naturales, de etiqueta limpia y mínimamente procesados. Las preocupaciones sobre el consumo excesivo de ciertos agentes aromatizantes y potenciadores artificiales están impulsando a los fabricantes de alimentos a reformular sus productos. Esta tendencia es particularmente evidente en alimentos procesados, aperitivos, bebidas y productos listos para consumir. Como resultado, los fabricantes exploran cada vez más sabores naturales y extractos botánicos como alternativas. Sin embargo, el mayor costo y los desafíos de formulación asociados con los ingredientes naturales pueden limitar su adopción generalizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Potenciadores Ganan Terreno a Medida que las Plataformas de Umami Maduran
Se prevé que los segmentos de potenciadores de alimentos crezcan a una tasa del 6,61% hasta 2031, superando la CAGR general del mercado del 6,23%, a medida que los extractos de levadura y los compuestos de umami derivados de la fermentación desplazan al glutamato monosódico (MSG) tradicional en aplicaciones premium. Angel Yeast, con una capacidad global de extracto de levadura de 310.000 toneladas, reportó ingresos por extracto de levadura de 3,81 mil millones de CNY en 2023, un aumento del 4,75%, lo que subraya cómo los péptidos potenciadores de kokumi y umami están penetrando en los snacks salados, sopas y carne de origen vegetal. La adquisición por parte de Meihua Bio en noviembre de 2024 del negocio de aminoácidos alimentarios y farmacéuticos de Kyowa Hakko por aproximadamente 500 millones de CNY señala una consolidación en el espacio de nucleótidos, donde las mezclas de inosinato disódico y guanilato (I+G) ofrecen entre 5 y 10 veces la potencia del MSG a tasas de dosificación más bajas.
Los sabores alimentarios, que representan el 75,82% de los ingresos de 2025, siguen siendo el motor de volumen, impulsados por aplicaciones en panadería, confitería y bebidas donde la diferenciación sensorial es primordial. Sin embargo, las presiones sobre los márgenes derivadas de la volatilidad de las materias primas y los costos de reformulación hacia etiquetas limpias están comprimiendo la rentabilidad en los segmentos de sabores de consumo masivo. La inauguración en octubre de 2024 por parte de IFF de su Centro Creativo de Shanghái, con una inversión de 100 millones de USD, que abarca 16.000 metros cuadrados y alberga a más de 200 especialistas en sabores, ejemplifica la intensidad de capital necesaria para mantener la profundidad de la biblioteca de sabores y las capacidades de creación rápida de prototipos en un mercado donde los ciclos de vida de los SKU se han comprimido de 18 meses a 6 meses. El giro estratégico apunta hacia plataformas de sabores modulares que permiten a los procesadores lanzar extensiones de línea sin una reformulación completa, reduciendo el tiempo de comercialización y la amortización de I+D por SKU.


Por Categoría: Los Naturales Ganan Terreno a Pesar de la Ventaja de Costo de los Sintéticos
Los saborizantes naturales se expanden al 6,79% hasta 2031, la tasa más rápida entre los segmentos de Tipo, impulsados por los mandatos de transparencia de la norma GB 2760-2024 y las preocupaciones de salud de los consumidores que el 46,37% de los compradores de latiao cita como factores disuasorios de compra. La adquisición de Quantum Hi-Tech por parte de Tate & Lyle en junio de 2022 por USD 238 millones incorporó capacidades de fructooligosacáridos (FOS) y galactooligosacáridos (GOS), permitiendo la mejora natural del dulzor y la sensación en boca sin aditivos sintéticos. El programa de agricultura de stevia en Jiangsu de la empresa logró una reducción del 74% en fertilizantes y una reducción del 56% en emisiones de gases de efecto invernadero, demostrando que las credenciales de sostenibilidad pueden justificar precios premium en cadenas de suministro orientadas a la exportación. Los compuestos "idénticos al natural" derivados de fermentación ocupan un terreno regulatorio intermedio: químicamente indistinguibles de los extractos botánicos pero biosintetizados, ofrecen ventajas de costo-rendimiento que están reduciendo la brecha de precios entre naturales y sintéticos.
Las formulaciones sintéticas, que representan el 71,98% de la participación en 2025, mantienen el dominio en aplicaciones sensibles al costo donde el rendimiento sensorial y el cumplimiento normativo superan el posicionamiento de etiqueta limpia. China produce de 2 a 2,5 millones de toneladas de MSG anualmente, el 70% del suministro global, anclando un ecosistema maduro de umami sintético que incluye la capacidad de 1 millón de toneladas de Fufeng Group. Sin embargo, la erosión de la participación de los sintéticos es estructural más que cíclica: el cumplimiento en los mercados de exportación (Reglamento UE 1334/2008, GRAS de la FDA) exige cada vez más declaraciones naturales, forzando estrategias de doble formulación donde las unidades de mantenimiento de existencias para el mercado interno usan sintéticos mientras que las variantes de exportación emplean alternativas naturales. Los compuestos Idénticos al Natural, aunque son un segmento más pequeño, están creciendo a medida que escala la fermentación de precisión; la adquisición de Wing Biotechnology por parte de Symrise en China apunta a la producción de vainillina y terpenos cítricos mediante plataformas microbianas que alcanzan costos a nivel sintético con etiquetado equivalente al natural.
Por Forma: Ventaja Logística del Polvo frente a la Potencia del Líquido
Se prevé que los formatos en polvo crezcan al 7,12% hasta 2031, la tasa más alta entre los segmentos de Forma, impulsados por la economía de distribución en ciudades de segundo y tercer nivel donde la infraestructura de cadena de frío sigue siendo deficiente. Los polvos secados por atomización y encapsulados eliminan los requisitos de refrigeración, reduciendo los costos logísticos entre un 15 y un 25% y extendiendo la vida útil de 6 meses (líquido) a entre 18 y 24 meses. Esta ventaja de durabilidad es fundamental para el cumplimiento de pedidos en comercio electrónico, donde el almacenamiento a temperatura ambiente y la distribución en múltiples etapas favorecen el polvo sobre el líquido. Las tecnologías de microencapsulación están mejorando el rendimiento del polvo; los recubrimientos de liberación controlada protegen los compuestos volátiles durante el procesamiento térmico y permiten la liberación escalonada del saborizante: notas cítricas superiores al masticar, seguidas de profundidad de umami, creando una complejidad sensorial anteriormente alcanzable solo con sistemas líquidos.
Los saborizantes líquidos, que representan el 35,21% de la participación en 2025, mantienen el dominio en aplicaciones de bebidas y lácteos donde la solubilidad acuosa y la precisión de dosificación son innegociables. El mercado de bebidas de China superó los USD 170.000 millones en 2024, creciendo un 6% interanual, con bebidas funcionales expandiéndose al 10,6% y aguas de bienestar sin azúcar proyectadas para lograr crecimiento hasta 2028. Estas categorías demandan sistemas de saborizantes líquidos que se dispersan uniformemente en matrices de bajo pH y bajo contenido de azúcar sin precipitación ni formación de turbidez. Las innovaciones de Yili Group en 2024 en modificación enzimática de grasas para lácteos, mejorando la liberación del saborizante y la sensación en boca, ilustran cómo las formulaciones líquidas permiten sinergias de tecnología de ingredientes inalcanzables con el polvo. La categoría "Otros", que abarca pastas, geles y emulsiones, sirve a aplicaciones de nicho como rellenos de panadería y centros de confitería donde la textura y el saborizante deben entregarse conjuntamente; estos formatos crecen modestamente pero alcanzan precios premium debido a la complejidad de formulación.


Por Aplicación: Las Bebidas se Aceleran a Medida que los Aperitivos Salados Maduran
Las bebidas se expanden a un 7,03% hasta 2031, superando la CAGR del mercado del 6,23%, ya que la proliferación de bebidas funcionales y los mandatos de reducción de azúcar crean demanda de sistemas de sabor que enmascaran el amargor de la stevia y amplían los perfiles afrutados. Las aguas de bienestar sin azúcar, proyectadas para lograr crecimiento hasta 2028, dependen de concentrados de sabor natural para ofrecer satisfacción sensorial sin carga calórica, impulsando a los proveedores a desarrollar sistemas de ultrabaja dosificación (0,01–0,05% en peso) que mantienen la intensidad del sabor. Las innovaciones de procesamiento lácteo de Tetra Pak en 2024 para aplicaciones de panadería y confitería demuestran la transferencia de tecnología entre categorías, donde las técnicas de encapsulación de sabores para bebidas se adaptan a matrices de alimentos sólidos.
Los aperitivos salados, que representan el 23,35% de la participación en 2025, siguen siendo la aplicación más grande, pero enfrentan vientos en contra de madurez; el mercado de latiao de 83.480 millones de CNY en 2024 tiene una previsión de crecimiento de solo el 5,5% anual hasta 2026, por debajo de la tasa general del mercado. La fatiga del consumidor con los perfiles de sabor existentes —el 38,07% cita innovación insuficiente— impulsa la demanda de autenticidad de cocina regional (mala de Sichuan, agripicante de Hunan) y variantes de fusión global (gochugaru coreano, yuzu japonés). Este cambio hacia la premiumización favorece a las empresas de sabores con laboratorios sensoriales localizados; la plataforma TasteEssentials de Givaudan y el Centro Creativo de Shanghai de IFF permiten la creación rápida de prototipos de perfiles específicos por región que pueden validarse con paneles de consumidores en 4 a 6 semanas. Las aplicaciones lácteas aprovechan los extractos de levadura para la profundidad umami en quesos y productos fermentados, mientras que los segmentos de panadería y confitería experimentan con osmanthus, jazmín y lichi para diferenciar los SKU de yogur y pastelería en categorías saturadas. Las aplicaciones cárnicas, aunque más pequeñas, son fundamentales para las alternativas de origen vegetal, donde el enmascaramiento del sabor de las notas indeseadas de guisante y soja determina la aceptación del consumidor; la hidrólisis enzimática y los precursores de la reacción de Maillard están permitiendo análogos de pollo y cerdo que superan pruebas de cata a ciegas frente a proteínas animales.
Panorama Competitivo
Concentración del Mercado
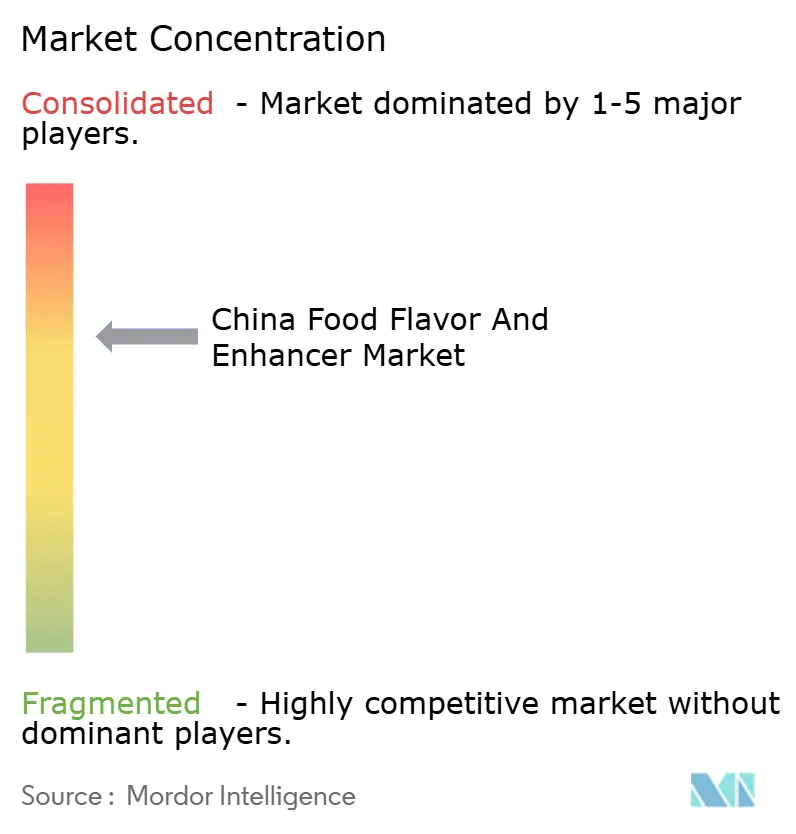
El mercado de sabores y potenciadores de alimentos de China exhibe una puntuación de concentración moderada, lo que refleja una dinámica de duopolio en la que los conglomerados multinacionales de ingredientes (IFF, DSM-Firmenich, Givaudan, Symrise) controlan los segmentos premium a través de bibliotecas de sabores protegidas por propiedad intelectual y redes globales de I+D, mientras que los líderes nacionales (Angel Yeast, Huabao International, Meihua Bio) dominan las categorías sensibles al costo y derivadas de la fermentación mediante manufactura a escala y ventajas de abastecimiento local. El lanzamiento en octubre de 2024 por parte de IFF de su Centro Creativo de Shanghái, con una inversión de 100 millones de USD, 16.000 metros cuadrados que albergan a más de 200 especialistas en sabores y predicción sensorial impulsada por inteligencia artificial, ejemplifica la intensidad de capital necesaria para mantener ventajas competitivas en un mercado donde los ciclos de vida de los SKU se han comprimido a 6 meses. La expansión en julio de 2024 por parte de Symrise de su instalación de mezcla de polvos en Shanghái Jinqiao y la actualización en agosto de 2024 de su centro de I+D en Pekín (1,5 millones de EUR, 800 metros cuadrados) señalan una carrera de localización en la que la proximidad a los clientes de marca y la velocidad de creación de prototipos superan a los modelos de innovación centralizados.
Las oportunidades se concentran en torno a la fermentación de precisión, plataformas microbianas que producen vainillina, nootkatona y péptidos de umami a costos que se aproximan a la paridad sintética, y el enmascaramiento de sabores en carne de origen vegetal, donde las tecnologías de supresión de notas indeseadas alcanzan primas del 20 al 30% sobre los sistemas de sabores de consumo masivo. La bifurcación estratégica es evidente: las multinacionales persiguen la premiumización a través de la reformulación hacia etiquetas limpias y la diferenciación en ciencias sensoriales, mientras que los actores nacionales aprovechan la integración vertical y la economía de las plataformas de fermentación para defender su participación en volumen. La capacidad global de extracto de levadura de 310.000 toneladas de Angel Yeast y sus ingresos de segmento de 3,81 mil millones de CNY en 2023 ilustran cómo la escala en biofabricación crea estructuras de costos inalcanzables mediante la extraccin botánica. La adquisición por parte de Meihua Bio en noviembre de 2024 del negocio de aminoácidos de Kyowa Hakko por aproximadamente 500 millones de CNY consolida el suministro de nucleótidos (I+G), posicionando a la empresa para capturar la expansión de márgenes a medida que se acelera la adopción de alternativas al MSG.
Los disruptores emergentes incluyen startups de biología de precisión que se asocian con actores establecidos —la adquisición de Wing Biotechnology por parte de Symrise apunta a terpenos cítricos derivados de la fermentación— e híbridos de tecnología de ingredientes como la modificación enzimática de grasas (Yili Group) que difuminan los límites entre sabor, textura y nutrición. El cumplimiento de la norma GB 2760-2024 y los estándares de inocuidad alimentaria ISO 22000 es un requisito básico, pero los líderes se diferencian a través de certificaciones de sostenibilidad (el programa de reducción del 74% de fertilizantes en stevia de Tate & Lyle) y plataformas de trazabilidad que satisfacen la debida diligencia de los mercados de exportación.
Líderes de la Industria de Sabores y Potenciadores de Sabor para Alimentos de China
-
International Flavors & Fragrances Inc.
-
DSM-Firmenich AG
-
Givaudan SA
-
Symrise AG
-
Kerry Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: la filial china de T. Hasegawa Co. Ltd., Hasegawa Perfumery (Suzhou) Co., Ltd., inició la construcción de un proyecto de expansión para sabores en polvo de uso alimentario. El proyecto añade una línea de producción automatizada de sabores en polvo, equipos de microencapsulación, envasado automatizado y sistemas digitales de gestión de la producción, con una capacidad anual planificada de 620 toneladas tras su finalización.
- Octubre de 2024: IFF inauguró su Centro Creativo de Shanghai de 16.000 metros cuadrados. La instalación es el mayor centro de I+D de IFF en Asia y apoya la investigación y el desarrollo en sabores, ingredientes alimentarios, fragancias, ingredientes funcionales y biociencias.
Alcance del Informe del Mercado de Sabores y Potenciadores de Sabor para Alimentos de China
El mercado de sabores y potenciadores de alimentos de China está segmentado por tipo de producto, categoría, forma y aplicación. Por tipo de producto, el mercado se segmenta en sabores alimentarios y potenciadores de alimentos. Por tipo, el mercado se segmenta en natural, sintético y análogo a la naturaleza. Por forma, el mercado se segmenta en polvo, líquido y otros. Por aplicación, el mercado se segmenta en lácteos, panadería, confitería, snacks salados, carne, bebidas y otras aplicaciones. Las previsiones del mercado se presentan en términos de valor (USD).
Por Tipo de Producto
| Saborizante Alimentario |
| Potenciador de Sabor Alimentario |
Por Categoría
| Natural |
| Sintético |
| Idéntico al Natural |
Por Forma
| Polvo |
| Líquido |
| Otros |
Por Aplicación
| Lácteos |
| Panadería |
| Confitería |
| Aperitivos Salados |
| Carne |
| Bebidas |
| Otras Aplicaciones |
| Por Tipo de Producto | Saborizante Alimentario |
| Potenciador de Sabor Alimentario | |
| Por Categoría | Natural |
| Sintético | |
| Idéntico al Natural | |
| Por Forma | Polvo |
| Líquido | |
| Otros | |
| Por Aplicación | Lácteos |
| Panadería | |
| Confitería | |
| Aperitivos Salados | |
| Carne | |
| Bebidas | |
| Otras Aplicaciones |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de saborizantes alimentarios en China en 2026?
El tamaño del mercado de saborizantes alimentarios es de USD 2.990 millones en 2026.
¿A qué velocidad crecerá el sector para 2031?
Se prevé que se expanda a una CAGR del 6,23%, alcanzando USD 4.050 millones.
¿Qué segmento crece más rápido, los saborizantes o los potenciadores?
Los potenciadores de sabor alimentario lideran con una CAGR del 6,61% hasta 2031, superando a los saborizantes principales.
¿Qué aplicación está creciendo más rápido?
Las bebidas están preparadas para la expansión más rápida con una CAGR del 7,03% hasta 2031.