
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.82 Milliarden US-Dollar |
| Marktgröße (2026) | 2.99 Milliarden US-Dollar |
| Marktgröße (2031) | 4.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China Markt für Lebensmittelaromen und -verstärker Analyse von Mordor Intelligence
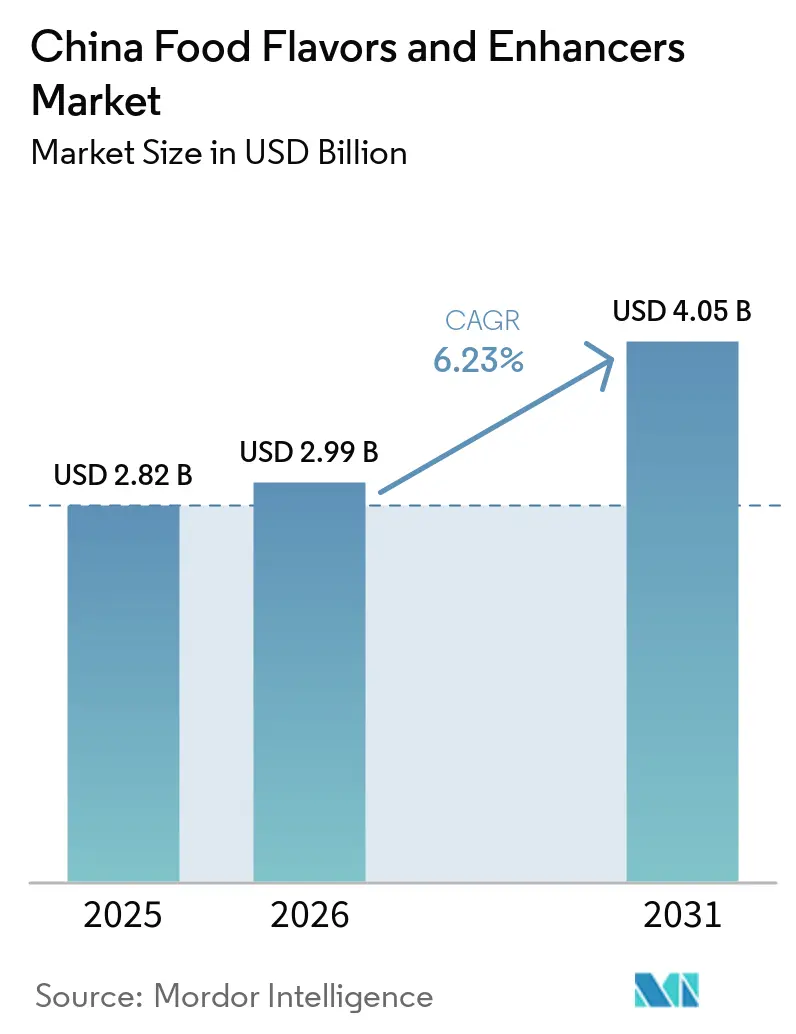
Die Marktgröße des chinesischen Marktes für Lebensmittelaromen und -verstärker wird voraussichtlich von 2,82 Milliarden USD im Jahr 2025 auf 2,99 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,23 % über den Zeitraum 2026–2031 einen Wert von 4,05 Milliarden USD erreichen. Diese Entwicklung spiegelt strukturelle Veränderungen wider, die über einfaches Mengenwachstum hinausgehen: Die Urbanisierung hat die Zeit für die Mahlzeitenzubereitung verkürzt und zwingt Verarbeiter dazu, konsistente sensorische Profile über Millionen von täglichen Portionen hinweg zu liefern, während die regulatorische Verschärfung durch GB 2760-2024, die am 8. Februar 2025 in Kraft tritt, eine Neuformulierung hin zu saubereren Etiketten erzwingt [1]. Das Zusammenspiel zwischen der kostenorientierten Dominanz synthetischer Produkte und der zunehmenden Akzeptanz natürlicher Zutaten schafft ein zweigeteiltes Wettbewerbsumfeld, in dem Skaleneffekte auf Premiumisierungsstrategien treffen. Der Markt für Lebensmittelaromen navigiert zudem eine deutliche Kluft: Synthetische Formulierungen bleiben Kostenführer, aber natürliche Varianten gewinnen an Wert, da Exporteure eine Clean-Label-Akzeptanz in der Europäischen Union und den Vereinigten Staaten anstreben. Die Skalierung fermentationsbasierter Umami-Systeme ermöglicht es inländischen Akteuren, die Kosten der Pflanzenextraktion zu unterbieten, während multinationale Unternehmen in KI-gestützte Sensoriklabore investieren, um Premium-Nischen zu verteidigen.
Wichtigste Erkenntnisse des Berichts
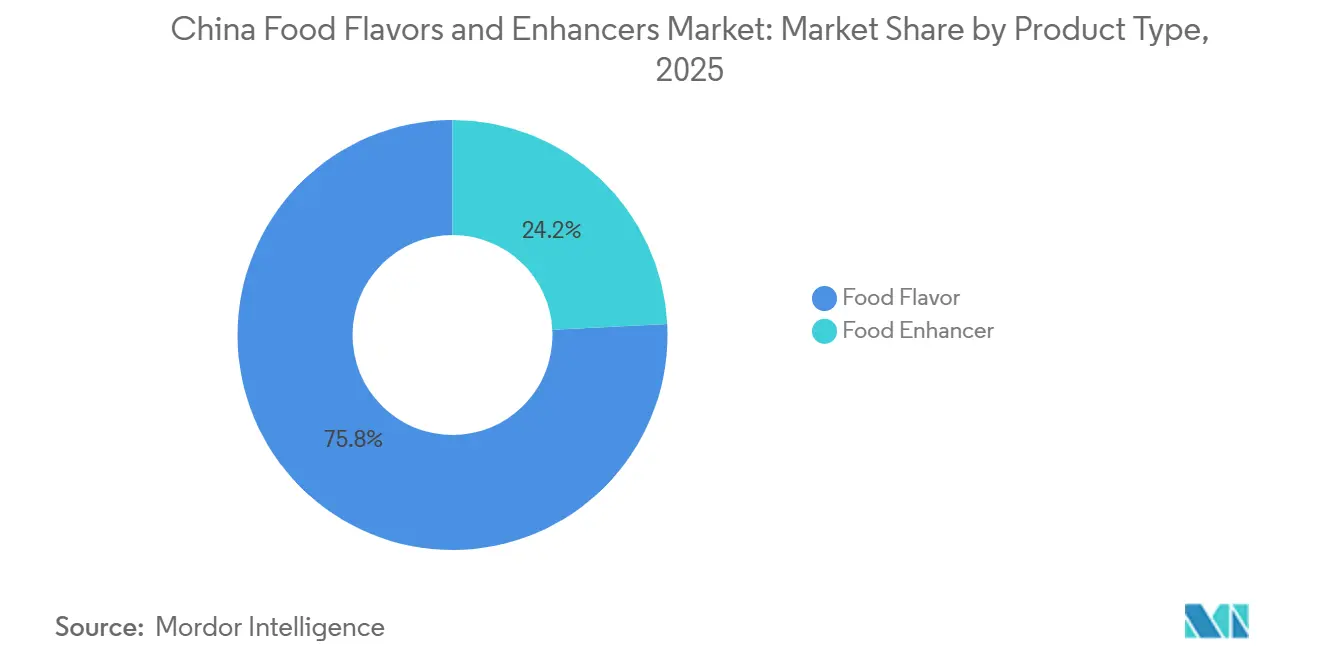
- Nach Produkttyp entfiel im Jahr 2025 ein Umsatzanteil von 75,82 % auf Lebensmittelaromen, während Lebensmittelgeschmacksverstärker bis 2031 mit einer CAGR von 6,61 % wachsen.
- Nach Kategorie hielten synthetische Varianten im Jahr 2025 einen Anteil von 71,98 % am Lebensmittelaromamarkt, während natürliche Aromen bis 2031 mit einer CAGR von 6,79 % wachsen.
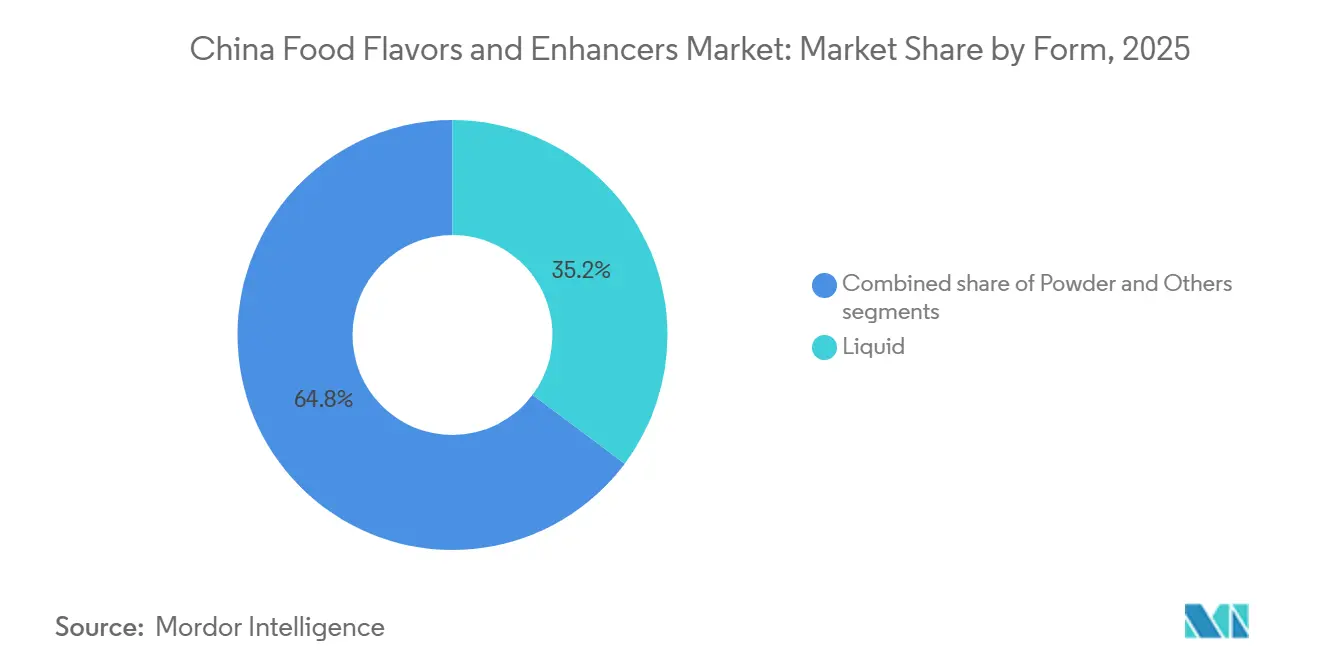
- Nach Form trugen flüssige Aromen im Jahr 2025 mit 35,21 % zum Umsatz bei, während Pulverformate aufgrund von Logistikeffizienzen eine CAGR von 7,12 % erzielen sollen.
- Nach Anwendung führten herzhafte Snacks mit einem Anteil von 23,35 % am Umsatz 2025, während Getränke mit einer CAGR von 7,03 % bis 2031 die schnellste Wachstumsdynamik aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
China Markt für Lebensmittelaromen und -verstärker Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +1.2% | National, konzentriert in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Verbraucher, die neuartige, exotische und vielfältige Aromen suchen | +0.8% | National, mit Premiumsegmenten in Küstenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelverarbeiter, die konsistenten Geschmack über Produkte hinweg benötigen | +0.7% | National, insbesondere Großserienhersteller | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Clean-Label- und natürlichen/biologischen Zutaten | +1.1% | National, exportorientierte Verarbeiter priorisieren Compliance | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Aromaformulierung und -extraktion | +0.9% | National, Forschungs- und Entwicklungszentren in Shanghai, Peking, Guangzhou | Langfristig (≥ 4 Jahre) |
| Kulinarische Vielfalt und globale Kücheneinflüsse als Innovationstreiber | +0.6% | National, städtische Zentren mit hohem verfügbarem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Urbanisierung und Doppelverdiener-Haushalte haben die Zeitfenster für die Mahlzeitenzubereitung verkürzt und Chinas Sektor für verarbeitete Lebensmittel um 2,2 % im Jahresvergleich angetrieben [2]. Aromastandardisierung wird geschäftskritisch, wenn eine einzelne Nudelmarke täglich 10 Millionen Packungen in 30 Provinzen versendet; selbst geringfügige Chargenabweichungen lösen Verbraucherbeschwerden und Händlerstrafen aus. Fertiggerichte und gefrorene Teigtaschen machen nun einen wachsenden Anteil der städtischen Ernährung aus und erfordern Aromasysteme, die Gefrier-Tau-Zyklen und Mikrowellenerwärmung ohne sensorische Beeinträchtigung überstehen. Diese technische Komplexität begünstigt eingekapselte und mikroverkapselte Aromastofftechnologien, die flüchtige Aromaverbindungen während der thermischen Verarbeitung schützen. Verarbeiter setzen auch auf modulare Aromaplattformen – vorgemischte Basen, die eine SKU-Proliferation ohne Neuformulierungsvorlaufzeiten ermöglichen – und beschleunigen so die Markteinführungszeit für limitierte Auflagen, die an Feste oder Prominentenempfehlungen geknüpft sind.
Lebensmittelverarbeiter, die konsistenten Geschmack über Produkte hinweg benötigen
Großserienhersteller stehen vor einem Paradoxon: Die Beschaffung von Zutaten aus Dutzenden von Provinzen führt zu natürlicher Variabilität, während der Markenwert identische sensorische Profile von Harbin bis Shenzhen erfordert. Standardisierte Aromakonzentrate lösen dieses Problem, indem sie den Geschmack von Rohstoffschwankungen entkoppeln; ein Sojasoßenhersteller kann die Umami-Intensität auch dann aufrechterhalten, wenn Fermentationschargen in der Aminosäurezusammensetzung variieren. Dieser Konsistenzimperativ erstreckt sich auf Lohnfertigungsvereinbarungen, bei denen eine einzelne Marke möglicherweise aus 5 regionalen Werken bezieht, von denen jedes identische Aromadosierungsprotokolle erfordert. Qualitätskontrolllabore setzen nun Gaschromatographie-Massenspektrometrie (GC-MS) ein, um Aromastoffprofile zu charakterisieren und Abweichungen zu erkennen, bevor Produkte in den Vertrieb gelangen. Der Aufstieg des E-Commerce verstärkt das Reputationsrisiko; eine einzige Charge mit abweichendem Geschmack kann innerhalb von 48 Stunden Tausende negativer Bewertungen generieren, was Aromakonsistenz zu einem direkten Umsatzhebel statt zu einem technischen Hintergrundthema macht.
Nachfrage nach Clean-Label- und natürlichen/biologischen Zutaten
GB 2760-2024, das am 8. Februar 2025 in Kraft tritt, verschärfte die Anforderungen an die Offenlegung von Zusatzstoffen und verpflichtet Marken dazu, spezifische E-Nummern anstelle generischer „Aromastoff”-Kategorien aufzuführen. Dieser Transparenzdruck fällt mit gesundheitlichen Bedenken der Verbraucher zusammen: 46,37 % der Latiao-Käufer nennen übermäßige Zusatzstoffe als Abschreckungsfaktor, während 48 % der befragten Verbraucher aktiv nach Angaben zu natürlichen Aromen auf der Verpackung suchen. Exportorientierte Verarbeiter stehen vor doppelten Compliance-Anforderungen: Sie müssen im Inland Chinas GB-Standards erfüllen und gleichzeitig die EU-Verordnung 1334/2008 oder die FDA-GRAS-Protokolle für Auslandslieferungen einhalten. Die Produktionskosten für natürliche Aromen bleiben 3- bis 5-mal höher als für synthetische Äquivalente, aber Premiumisierungsstrategien absorbieren diese Margen; Joghurtmarken, die 15–20 CNY pro Becher verlangen, können natürlichen Vanilleextrakt gegenüber Vanillin rechtfertigen. Fermentationsbasierte „naturidentische” Verbindungen nehmen eine regulatorische Grauzone ein – chemisch identisch mit Pflanzenextrakten, aber biosynthetisiert –, und bieten einen kostenleistungsoptimierten Mittelweg, der Clean-Label-Ästhetik erfüllt, ohne die vollständige Wirtschaftlichkeit der natürlichen Extraktion zu erfordern.
Technologische Fortschritte bei der Aromaformulierung und -extraktion
Präzisionsfermentation verlagert die Aromaproduktion von der Landwirtschaft in Bioreaktoren; Symrises Übernahme von Wing Biotechnology in China unterstreicht diesen Schwenk hin zu mikrobiellen Plattformen, die Vanillin, Nootkaton und andere hochwertige Verbindungen zu Kosten nahe der synthetischen Parität produzieren. Die Eröffnung von IFFs 16.000 Quadratmeter großem Shanghai Creative Center im Oktober 2024 integriert KI-gestützte sensorische Vorhersage und ermöglicht es Aromatikern, Verbraucherpräferenzcluster vor der physischen Prototypenentwicklung zu modellieren. Enzymatische Hydrolysetechnologien erschließen Umami-Peptide aus pflanzlichen Proteinen, was für die Maskierung von Fehlaromen in erbsen- und sojabasierten Fleischalternativen entscheidend ist. Mikroverkapselung verlängert die Haltbarkeit flüchtiger Verbindungen und ermöglicht kontrollierte Freisetzungsprofile – Zitrus-Kopfnoten, die beim Kauen aufblühen, oder Kühlempfindungen, die 30 Sekunden nach dem Verzehr anhalten. Diese Fähigkeiten sind keine bloßen technischen Kuriositäten; sie ermöglichen Margenausweitung durch Reduzierung der Aromadosierungsraten (Verkapselung steigert die Wirksamkeit um das 2- bis 3-Fache) und SKU-Differenzierung in gesättigten Kategorien.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Kontrolle und strenge Zusatzstoffvorschriften | -0.4% | National, mit verstärkter Durchsetzung in Städten der ersten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Gesundheitliche Bedenken der Verbraucher gegenüber synthetischen Zusatzstoffen | -0.3% | National, ausgeprägt bei Millennials und der Generation Z | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise | -0.5% | National, importabhängige Lieferketten am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten für natürliche/Clean-Label-Geschmacksverstärker | -0.4% | National, betrifft kleine und mittelgroße Verarbeiter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Kontrolle und strenge Zusatzstoffvorschriften
Die Umsetzung von GB 2760-2024 am 8. Februar 2025 schreibt die ausdrückliche Offenlegung aller Aromakomponenten vor und beseitigt den Sammelbegriff „natürliches Aroma”, der zuvor Formulierungsdetails verschleierte. Die Durchsetzung verschärft sich: Die Oberste Volksstaatsanwaltschaft Chinas reichte allein im ersten Quartal 2024 5.126 Klagen im öffentlichen Interesse zur Lebensmittelsicherheit ein, was eine Nulltoleranz gegenüber Nichteinhaltung signalisiert[3]. Eine im Jahr 2024 gestartete 8-monatige Sicherheitskampagne für Fleischprodukte untersuchte den Einsatz von Zusatzstoffen in über 200.000 Betrieben und führte zu Tausenden von Beanstandungen wegen nicht deklarierter Aromaverstärker. Diese regulatorische Verschärfung erhöht die Compliance-Kosten – Neuformulierung, Labortests und Neugestaltung von Etiketten – und belastet unverhältnismäßig stark kleine Verarbeiter, denen interne Regulatory-Affairs-Teams fehlen. Multinationale Lieferanten profitieren von einer globalen Compliance-Infrastruktur; die vier F&E-Zentren von DSM-Firmenich in China können Formulierungen schnell anpassen, um sich entwickelnden GB-Standards zu entsprechen, während lokale Aromahäuser den regulatorischen Aktualisierungen häufig 6 bis 12 Monate hinterherhinken.
Gesundheitliche Bedenken der Verbraucher gegenüber synthetischen Zusatzstoffen
Das wachsende Bewusstsein der Verbraucher für die potenziellen gesundheitlichen Auswirkungen synthetischer Zusatzstoffe dämpft die Nachfrage nach künstlichen Lebensmittelaromen und -verstärkern in China. Verbraucher prüfen Zutatenlisten zunehmend genauer und bevorzugen Produkte, die als natürlich, mit sauberem Etikett und minimal verarbeitet wahrgenommen werden. Bedenken hinsichtlich des übermäßigen Konsums bestimmter künstlicher Aromastoffe und Verstärker veranlassen Lebensmittelhersteller zur Neuformulierung ihrer Produkte. Dieser Trend ist besonders deutlich bei verarbeiteten Lebensmitteln, Snacks, Getränken und verzehrfertigen Produkten zu beobachten. Infolgedessen erkunden Hersteller zunehmend natürliche Aromen und botanische Extrakte als Alternativen. Die höheren Kosten und die Formulierungsherausforderungen im Zusammenhang mit natürlichen Zutaten können jedoch deren weitverbreitete Einführung einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Geschmacksverstärker gewinnen an Bedeutung, da Umami-Plattformen reifen
Die Segmente der Lebensmittelverstärker werden bis 2031 voraussichtlich mit 6,61 % wachsen und damit den CAGR des Gesamtmarktes von 6,23 % übertreffen, da Hefeextrakte und fermentationsbasierte Umami-Verbindungen traditionelles Mononatriumglutamat in Premium-Anwendungen verdrängen. Angel Yeast, mit einer globalen Hefeextrakt-Kapazität von 310.000 Tonnen, meldete für 2023 einen Hefeextrakt-Umsatz von 3,81 Milliarden CNY, ein Anstieg von 4,75 %, was unterstreicht, wie Kokumi- und Umami-verstärkende Peptide in herzhafte Snacks, Suppen und pflanzenbasiertes Fleisch vordringen. Die Übernahme des Lebensmittel- und Pharma-Aminosäuregeschäfts von Kyowa Hakko durch Meihua Bio im November 2024 für rund 500 Millionen CNY signalisiert eine Konsolidierung im Nukleotidbereich, wo Dinatriuminosinat- und Guanylat-Mischungen (I+G) die 5- bis 10-fache Wirksamkeit von Mononatriumglutamat bei niedrigeren Dosierungsraten erzielen.
Lebensmittelaromen, die 75,82 % des Umsatzes im Jahr 2025 ausmachen, bleiben das volumenstärkste Segment, angetrieben durch Backwaren-, Süßwaren- und Getränkeanwendungen, bei denen sensorische Differenzierung von größter Bedeutung ist. Allerdings komprimieren Margendrücke durch Rohstoffvolatilität und Clean-Label-Neuformulierungskosten die Rentabilität in Commodity-Aromensegmenten. Die Einweihung des IFF-Kreativzentrums Shanghai im Oktober 2024 für 100 Millionen USD, das 16.000 Quadratmeter umfasst und mehr als 200 Aromenspezialisten beherbergt, verdeutlicht die Kapitalintensität, die erforderlich ist, um die Tiefe der Aromenbibliothek und Rapid-Prototyping-Fähigkeiten in einem Markt aufrechtzuerhalten, in dem die SKU-Lebenszyklen von 18 Monaten auf 6 Monate gesunken sind. Der strategische Schwenk geht hin zu modularen Aromaplatformen, die es Verarbeitern ermöglichen, Linienerweiterungen ohne vollständige Neuformulierung einzuführen, was die Markteinführungszeit und die F&E-Amortisation pro SKU reduziert.


Nach Kategorie: Natürliche Aromen gewinnen trotz Kostenvorteil synthetischer Aromen an Bedeutung
Natürliche Aromen expandieren bis 2031 mit 6,79 % – der schnellsten Rate unter den Typsegmenten –, angetrieben durch die Transparenzvorschriften von GB 2760-2024 und gesundheitliche Bedenken der Verbraucher, die 46,37 % der Latiao-Käufer als Kaufhemmnisse nennen. Die Übernahme von Quantum Hi-Tech durch Tate & Lyle im Juni 2022 für 238 Millionen USD brachte Fructooligosaccharid- (FOS) und Galactooligosaccharid-Fähigkeiten (GOS) mit sich und ermöglicht natürliche Süße und Mundgefühlverbesserung ohne synthetische Zusatzstoffe. Das Stevia-Landwirtschaftsprogramm des Unternehmens in Jiangsu erzielte eine Düngemittelreduktion von 74 % und eine Treibhausgasminderung von 56 % und demonstriert, dass Nachhaltigkeitsnachweise Premiumpreise in exportorientierten Lieferketten rechtfertigen können. Fermentationsbasierte „naturidentische” Verbindungen nehmen eine regulatorische Mittelposition ein – chemisch nicht von botanischen Extrakten zu unterscheiden, aber biosynthetisiert –, und bieten Kosten-Leistungs-Vorteile, die die Preislücke zwischen natürlichen und synthetischen Produkten verringern.
Synthetische Formulierungen, die 71,98 % des Anteils 2025 ausmachen, behalten die Dominanz in kostenempfindlichen Anwendungen, bei denen sensorische Leistung und regulatorische Compliance die Clean-Label-Positionierung überwiegen. China produziert jährlich 2 bis 2,5 Millionen Tonnen MSG – 70 % des weltweiten Angebots –, was ein reifes synthetisches Umami-Ökosystem verankert, das die 1-Millionen-Tonnen-Kapazität der Fufeng Group umfasst. Der Anteilsverlust synthetischer Produkte ist jedoch struktureller und nicht zyklischer Natur: Die Compliance mit Exportmärkten (EU-Verordnung 1334/2008, FDA-GRAS) schreibt zunehmend natürliche Deklarationen vor und erzwingt Doppelformulierungsstrategien, bei denen inländische SKUs Synthetika verwenden, während Exportvarianten natürliche Alternativen einsetzen. Naturidentische Verbindungen sind zwar ein kleineres Segment, wachsen aber, da die Präzisionsfermentation skaliert; Symrises Übernahme von Wing Biotechnology in China zielt auf die Vanillin- und Zitrus-Terpen-Produktion über mikrobielle Plattformen ab, die synthetische Kosten mit naturäquivalenter Kennzeichnung erreichen.
Nach Form: Logistikvorteile von Pulver gegenüber Wirksamkeit von Flüssigkeit
Pulverformate sollen bis 2031 mit 7,12 % wachsen – der höchsten Rate unter den Formsegmenten –, angetrieben durch Vertriebsökonomie in Städten der zweiten und dritten Kategorie, wo die Kühlketteninfrastruktur lückenhaft bleibt. Sprühgetrocknete und verkapselte Pulver eliminieren Kühlungsanforderungen, reduzieren Logistikkosten um 15–25 % und verlängern die Haltbarkeit von 6 Monaten (Flüssigkeit) auf 18–24 Monate. Dieser Haltbarkeitsvorteil ist entscheidend für die E-Commerce-Abwicklung, bei der Lagerung bei Umgebungstemperatur und mehrstufige Distribution Pulver gegenüber Flüssigkeit bevorzugen. Mikroverkapselungstechnologien verbessern die Pulverleistung; kontrollierte Freisetzungsbeschichtungen schützen flüchtige Verbindungen während der thermischen Verarbeitung und ermöglichen eine stufenweise Aromafreisetzung – Zitrus-Kopfnoten beim Kauen, gefolgt von Umami-Tiefe –, was sensorische Komplexität schafft, die bisher nur mit Flüssigsystemen erreichbar war.
Flüssige Aromen, die 35,21 % des Anteils 2025 ausmachen, behalten die Dominanz in Getränke- und Milchproduktanwendungen, bei denen wässrige Löslichkeit und Dosiergenauigkeit unverzichtbar sind. Chinas Getränkemarkt überstieg 2024 170 Milliarden USD und wuchs um 6 % im Jahresvergleich, wobei Funktionsgetränke mit 10,6 % expandierten und zuckerfreie Wellnesswässer bis 2028 Wachstum prognostiziert wird. Diese Kategorien erfordern Flüssigkeitssysteme, die sich gleichmäßig in Matrizen mit niedrigem pH-Wert und niedrigem Zuckergehalt dispergieren, ohne Ausfällung oder Trübung zu verursachen. Yili Groups Innovationen im Jahr 2024 bei der enzymatischen Fettmodifikation für Milchprodukte – zur Verbesserung der Aromafreisetzung und des Mundgefühls – veranschaulichen, wie flüssige Formulierungen Synergien zwischen Zutaten und Technologie ermöglichen, die mit Pulver nicht erreichbar sind. Die Kategorie „Sonstiges”, die Pasten, Gele und Emulsionen umfasst, bedient Nischenanwendungen wie Backwaren-Füllungen und Süßwarenzentren, bei denen Textur und Aroma gemeinsam geliefert werden müssen; diese Formate wachsen moderat, erzielen aber aufgrund der Formulierungskomplexität Premiumpreise.


Nach Anwendung: Getränke beschleunigen sich, während herzhafte Snacks reifen
Getränke wachsen bis 2031 mit 7,03 % und übertreffen damit die CAGR des Gesamtmarktes von 6,23 %, da die Verbreitung von Functional Drinks und Vorgaben zur Zuckerreduzierung eine Nachfrage nach Aromasystemen erzeugen, die die Bitterkeit von Stevia maskieren und fruchtbetonte Profile verstärken. Zuckerfreie Wellness-Wässer, die bis 2028 ein prognostiziertes Wachstum erzielen sollen, sind auf natürliche Aromakonzentrate angewiesen, um sensorische Befriedigung ohne Kalorienbelastung zu liefern, was Lieferanten dazu veranlasst, Systeme mit extrem niedriger Dosierung (0,01–0,05 Gewichtsprozent) zu entwickeln, die die Aromaintensität aufrechterhalten. Tetra Paks Innovationen in der Milchverarbeitung aus dem Jahr 2024 für Backwaren- und Süßwarenanwendungen demonstrieren einen kategorieübergreifenden Technologietransfer, bei dem Aromaverkapselungstechniken aus dem Getränkebereich für feste Lebensmittelmatrizen adaptiert werden.
Herzhafte Snacks, die 2025 einen Marktanteil von 23,35 % auf sich vereinen, bleiben die größte Anwendungskategorie, sehen sich jedoch mit Reifegradgegenwind konfrontiert; der Latiao-Markt mit einem Volumen von 83,48 Milliarden CNY im Jahr 2024 soll bis 2026 nur um 5,5 % jährlich wachsen, was unter der Gesamtmarktrate liegt. Die Ermüdung der Verbraucher mit bestehenden Aromaprofilen – 38,07 % beklagen unzureichende Innovation – treibt die Nachfrage nach regionaler Küchenauthenthizität (Sichuan Mala, Hunan Sauer-Scharf) und globalen Fusionsvarianten (koreanisches Gochugaru, japanische Yuzu) an. Diese Premiumisierungsverschiebung begünstigt Aromahäuser mit lokalisierten Sensoriklaboren; Givaudans TasteEssentials-Plattform und IFFs Shanghai Creative Center ermöglichen ein schnelles Prototyping regionsspezifischer Profile, die innerhalb von 4 bis 6 Wochen mit Verbraucherpanels validiert werden können. Milchanwendungen nutzen Hefeextrakte für Umami-Tiefe in Käse- und fermentierten Produkten, während Backwaren- und Süßwarensegmente mit Osmanthus, Jasmin und Litschi experimentieren, um Joghurt- und Gebäck-SKUs in gesättigten Kategorien zu differenzieren. Fleischanwendungen sind zwar kleiner, aber entscheidend für pflanzenbasierte Alternativen, bei denen die Maskierung von Fehlaromen aus Erbsen und Soja die Verbraucherakzeptanz bestimmt; enzymatische Hydrolyse und Maillard-Reaktions-Vorläufer ermöglichen Hühner- und Schweinefleischanaloga, die in blinden Geschmackstests gegen tierische Proteine bestehen.
Wettbewerbslandschaft
Marktkonzentration
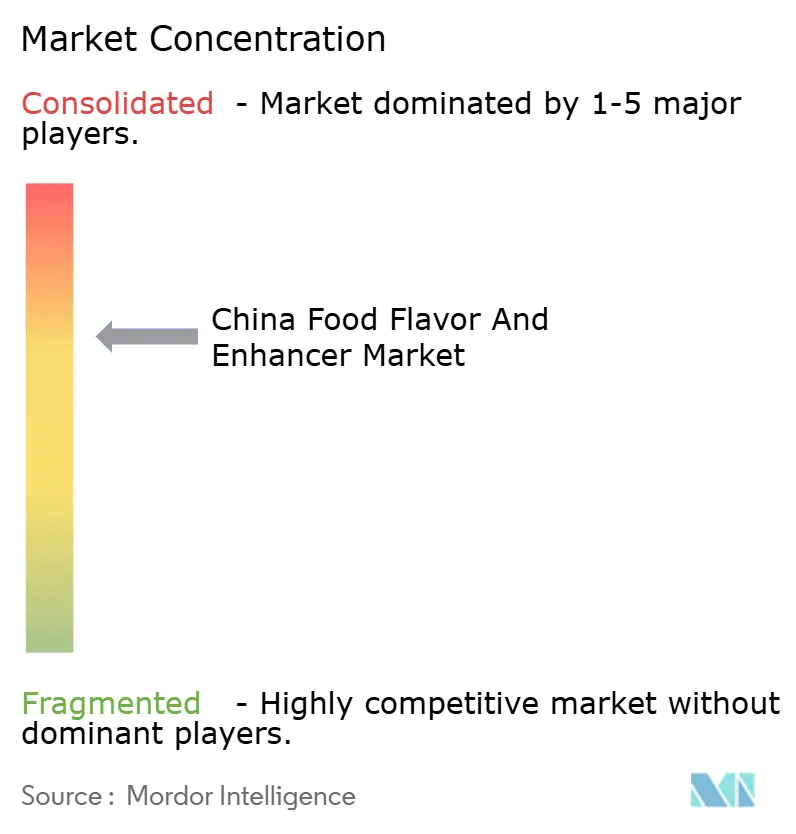
Der chinesische Markt für Lebensmittelaromen und -verstärker weist einen moderaten Konzentrationsgrad auf, der eine Duopol-Dynamik widerspiegelt, bei der multinationale Zutatenkonglomerate (IFF, DSM-Firmenich, Givaudan, Symrise) Premium-Segmente durch IP-geschützte Aromenbibliotheken und globale F&E-Netzwerke kontrollieren, während inländische Marktführer (Angel Yeast, Huabao International, Meihua Bio) kostensensitive und fermentationsbasierte Kategorien durch Großserienproduktion und lokale Beschaffungsvorteile dominieren. Die Eröffnung des IFF-Kreativzentrums Shanghai im Oktober 2024 für 100 Millionen USD, 16.000 Quadratmeter mit mehr als 200 Aromenspezialisten und KI-gestützter sensorischer Vorhersage, verdeutlicht die Kapitalintensität, die erforderlich ist, um Wettbewerbsvorteile in einem Markt aufrechtzuerhalten, in dem die SKU-Lebenszyklen auf 6 Monate gesunken sind. Die Erweiterung der Pulvermischanlage von Symrise in Shanghai Jinqiao im Juli 2024 und die Aufrüstung des Pekinger F&E-Zentrums im August 2024 (1,5 Millionen EUR, 800 Quadratmeter) signalisieren ein Lokalisierungsrennen, bei dem die Nähe zu Markenkunden und die Geschwindigkeit bis zum Prototyp zentralisierte Innovationsmodelle übertreffen.
Chancen konzentrieren sich auf Präzisionsfermentation, mikrobielle Plattformen zur Herstellung von Vanillin, Nootkaton und Umami-Peptiden zu Kosten, die sich der synthetischen Parität annähern, sowie auf die Aromaskierung von pflanzenbasiertem Fleisch, bei der Technologien zur Unterdrückung von Fehlaromen Aufschläge von 20–30 % gegenüber Commodity-Aromasystemen erzielen. Eine strategische Zweiteilung ist erkennbar: Multinationale Unternehmen verfolgen Premiumisierung durch Clean-Label-Neuformulierung und sensorisch-wissenschaftliche Differenzierung, während inländische Akteure vertikale Integration und Fermentationsplattform-Ökonomie nutzen, um Mengenanteile zu verteidigen. Angel Yeasts globale Hefeextrakt-Kapazität von 310.000 Tonnen und ein Segmentumsatz von 3,81 Milliarden CNY im Jahr 2023 veranschaulichen, wie bioproduktive Skalierung Kostenstrukturen schafft, die durch botanische Extraktion nicht erreichbar sind. Die Übernahme des Aminosäuregeschäfts von Kyowa Hakko durch Meihua Bio im November 2024 für rund 500 Millionen CNY konsolidiert die Nukleotidversorgung (I+G) und positioniert das Unternehmen, um von der Margenausweitung zu profitieren, da die Akzeptanz von Mononatriumglutamat-Alternativen zunimmt.
Aufkommende Disruptoren umfassen Präzisionsbiologie-Startups, die mit etablierten Akteuren kooperieren – die Übernahme von Wing Biotechnology durch Symrise zielt auf fermentationsbasierte Citrus-Terpene ab –, sowie Zutaten-Technologie-Hybride wie enzymatische Fettmodifikation (Yili Group), die die Grenzen zwischen Aroma, Textur und Ernährung verwischen. Die Einhaltung von GB 2760-2024 und den ISO-22000-Lebensmittelsicherheitsstandards ist eine Grundvoraussetzung, aber Marktführer differenzieren sich durch Nachhaltigkeitszertifizierungen (Tate & Lyle's Stevia-Programm mit 74 % Düngemittelreduktion) und Rückverfolgbarkeitsplattformen, die den Sorgfaltspflichten der Exportmärkte genügen.
China Lebensmittelaromen und -verstärker Branchenführer
-
International Flavors & Fragrances Inc.
-
DSM-Firmenich AG
-
Givaudan SA
-
Symrise AG
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Hasegawas chinesische Tochtergesellschaft, Hasegawa Perfumery (Suzhou) Co., Ltd., begann mit dem Bau eines Erweiterungsprojekts für pulverförmige Lebensmittelaromen. Das Projekt umfasst eine automatisierte Produktionslinie für pulverförmige Aromen, Mikroverkapselungsanlagen, automatisierte Verpackung und digitale Produktionsmanagementsysteme mit einer geplanten Jahreskapazität von 620 Tonnen nach Fertigstellung.
- Oktober 2024: IFF eröffnete sein 16.000 Quadratmeter großes Shanghai Creative Center. Die Einrichtung ist IFFs größtes F&E-Zentrum in Asien und unterstützt die Forschung und Entwicklung in den Bereichen Aromen, Lebensmittelzutaten, Duftstoffe, funktionelle Zutaten und Biowissenschaften.
China Markt für Lebensmittelaromen und -verstärker Berichtsumfang
Der chinesische Markt für Lebensmittelaromen und -verstärker ist nach Produkttyp, Kategorie, Form und Anwendung segmentiert. Nach Produkttyp ist der Markt in Lebensmittelaroma und Lebensmittelverstärker unterteilt. Nach Typ ist der Markt in natürlich, synthetisch und naturidentisch segmentiert. Nach Form ist der Markt in Pulver, Flüssigkeit und Sonstige segmentiert. Nach Anwendung ist der Markt in Milchprodukte, Backwaren, Süßwaren, herzhafte Snacks, Fleisch, Getränke und sonstige Anwendungen segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Nach Produkttyp
| Lebensmittelaroma |
| Lebensmittelgeschmacksverstärker |
Nach Kategorie
| Natürlich |
| Synthetisch |
| Naturidentisch |
Nach Form
| Pulver |
| Flüssigkeit |
| Sonstiges |
Nach Anwendung
| Milchprodukte |
| Backwaren |
| Süßwaren |
| Herzhafte Snacks |
| Fleisch |
| Getränke |
| Sonstige Anwendungen |
| Nach Produkttyp | Lebensmittelaroma |
| Lebensmittelgeschmacksverstärker | |
| Nach Kategorie | Natürlich |
| Synthetisch | |
| Naturidentisch | |
| Nach Form | Pulver |
| Flüssigkeit | |
| Sonstiges | |
| Nach Anwendung | Milchprodukte |
| Backwaren | |
| Süßwaren | |
| Herzhafte Snacks | |
| Fleisch | |
| Getränke | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des chinesischen Lebensmittelaromamarkts im Jahr 2026?
Die Marktgröße für Lebensmittelaromen beträgt 2,99 Milliarden USD im Jahr 2026.
Wie schnell wird der Sektor bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 6,23 % wächst und 4,05 Milliarden USD erreicht.
Welches Segment wächst schneller, Aromen oder Geschmacksverstärker?
Lebensmittelgeschmacksverstärker führen mit einer CAGR von 6,61 % bis 2031 und übertreffen damit Kernaromen.
Welche Anwendung wächst am schnellsten?
Getränke sind mit einer CAGR von 7,03 % bis 2031 für die schnellste Expansion positioniert.