
Tamaño y Cuota del Mercado de Racks para Centros de Datos de Chile
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
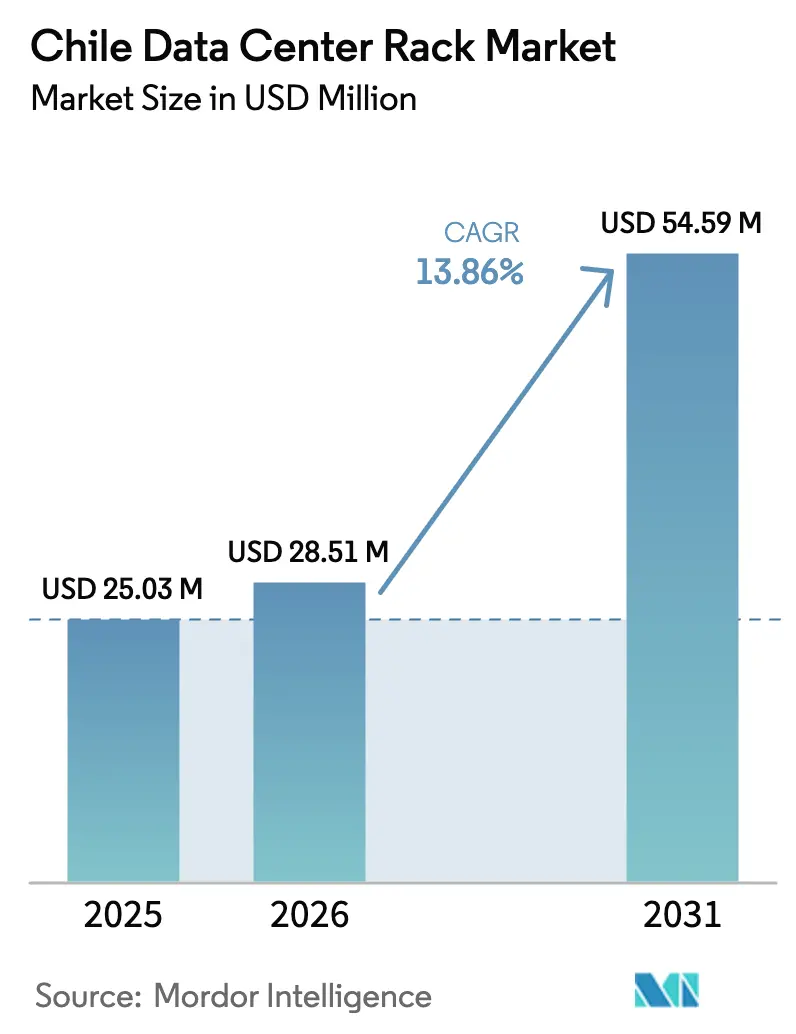
| Tamaño del mercado en el año base (2025) | 25.03 Millones de dólares |
| Tamaño del Mercado (2026) | 28.51 Millones de dólares |
| Tamaño del Mercado (2031) | 54.59 Millones de dólares |
| Growth Rate (2026 - 2031) | 13.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Racks para Centros de Datos de Chile por Mordor Intelligence
Se espera que el tamaño del mercado de racks para centros de datos de Chile crezca de USD 25,03 millones en 2025 a USD 28,51 millones en 2026, y se prevé que alcance USD 54,59 millones en 2031 a una CAGR del 13,86% durante 2026-2031. Los compromisos hiperescala sostenidos —más notablemente la inversión de USD 4.000 millones de Amazon en la construcción de AWS— anclan nuevas canalizaciones de capacidad y sustentan una sólida demanda de gabinetes en Santiago, Valparaíso y ubicaciones de borde emergentes.[1]Amazon Web Services, "AWS Anuncia una Inversión de USD 4.000 Millones en Chile," aws.amazon.com Los operadores continúan estandarizando en torno a configuraciones de 42U y rack completo para acelerar la instalación, reducir la complejidad de adquisición y soportar densidades de 20 a 40 kW exigidas por las cargas de trabajo de IA y la nube.[2]Schneider Electric, "Resultados Anuales Completos 2024," se.com Los incentivos gubernamentales que vinculan los créditos fiscales a la obtención de energía renovable refuerzan aún más la propuesta de valor del mercado de racks para centros de datos de Chile, a medida que las empresas globales persiguen objetivos de cero emisiones netas. En conjunto, los aterrizajes de cables submarinos, los despliegues de 5G y los programas de investigación centrados en IA refuerzan el estatus de Chile como el nodo de infraestructura digital de más rápido crecimiento en América Latina, impulsando la competencia entre proveedores en formatos de acero y aluminio.
Conclusiones Clave del Informe
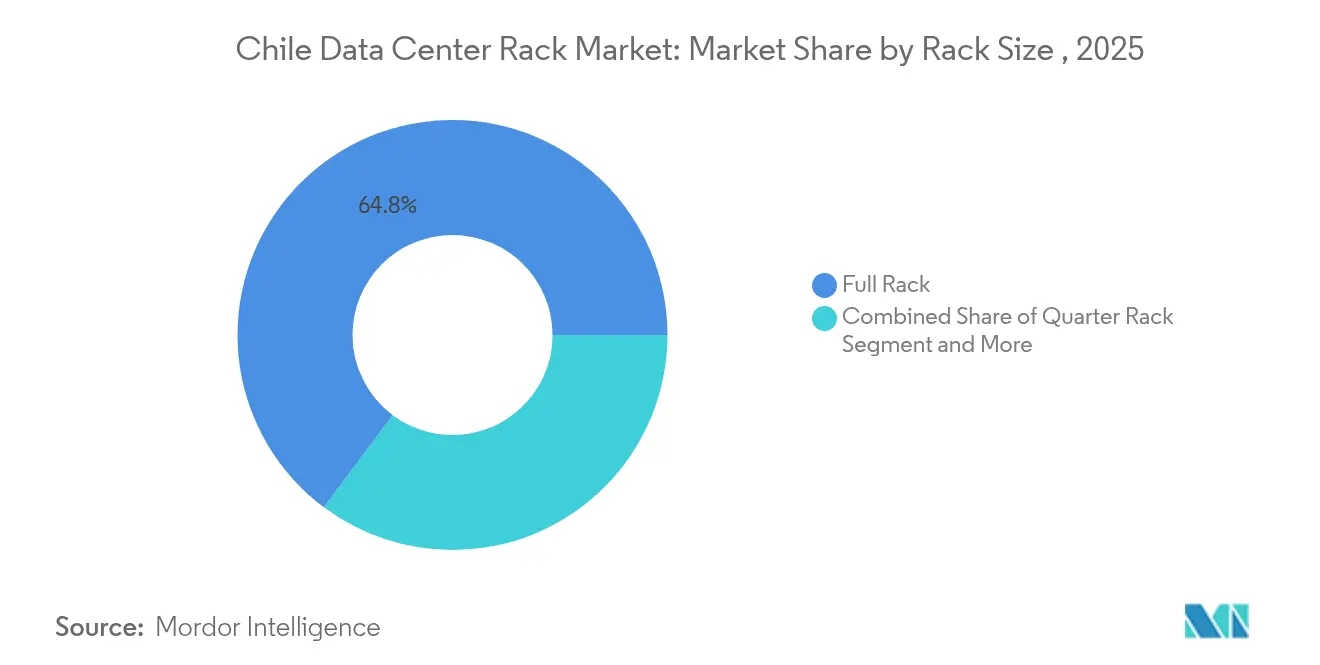
- Por tamaño de rack, las configuraciones de rack completo lideraron con el 64,80% de la cuota del mercado de racks para centros de datos de Chile en 2025.
- Por altura de rack, los sistemas de 42U mantuvieron el 55,90% de la cuota del tamaño del mercado de racks para centros de datos de Chile en 2025, mientras que se proyecta que los de 48U registren una CAGR del 14,84% hasta 2031.
- Por tipo de rack, las soluciones de gabinete representaron el 71,60% de la cuota del tamaño del mercado de racks para centros de datos de Chile en 2025 y están proyectadas para crecer a una CAGR del 15,25% hasta 2031.
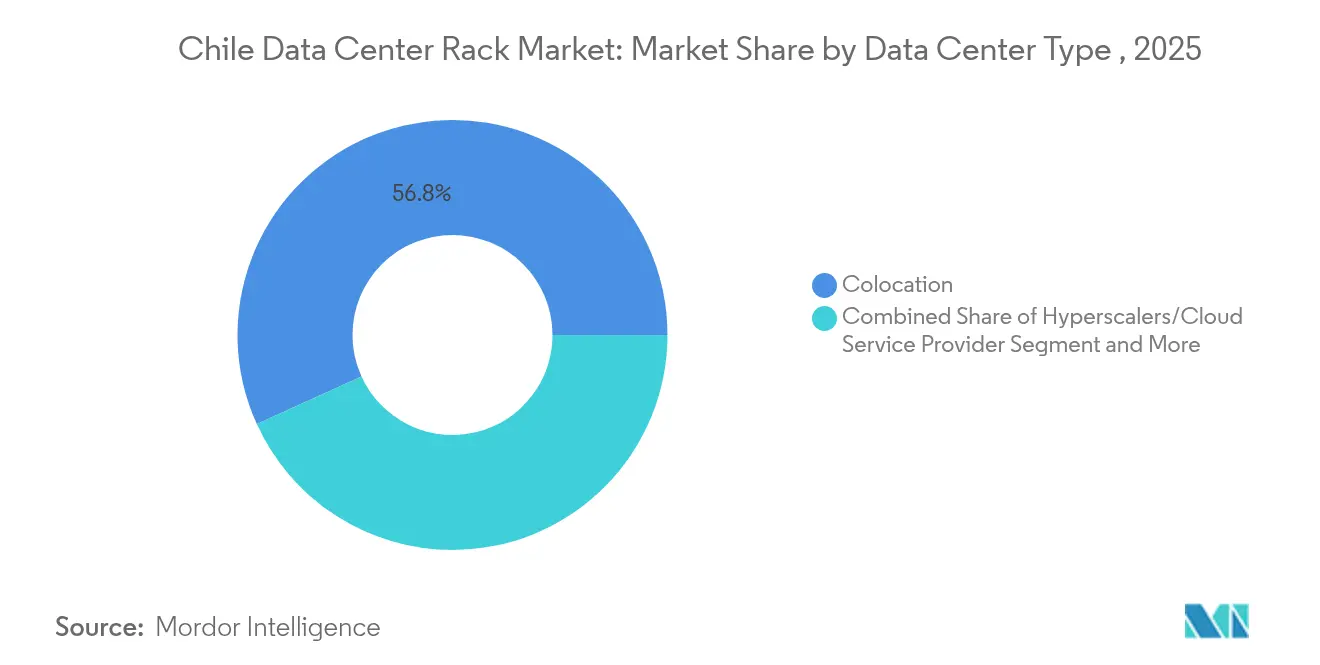
- Por tipo de centro de datos, los operadores de colocación captaron el 56,80% de los ingresos en 2025; se prevé que las instalaciones hiperescala y en la nube se expandan a una CAGR del 15,75% hasta 2031.
- Por material, el acero dominó con el 77,50% de cuota en 2025, mientras que el aluminio es el material de más rápido crecimiento con una CAGR del 16,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Racks para Centros de Datos de Chile
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente estrategia digital de nube prioritaria entre las empresas chilenas | +2.8% | Nacional, con ganancias tempranas en Santiago, Valparaíso y Concepción | Mediano plazo (2-4 años) |
| Despliegues de centros de datos de borde impulsados por 5G | +2.1% | Nacional, concentrado en el área metropolitana de Santiago y ciudades portuarias | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para centros de datos alimentados por energía renovable | +1.9% | Nacional, con foco en las regiones solares del norte | Largo plazo (≥ 4 años) |
| Inversiones hiperescala vinculadas a nuevos cables submarinos | +3.2% | Regiones costeras, particularmente Valparaíso y el área metropolitana de Santiago | Mediano plazo (2-4 años) |
| Transición hacia racks de alta densidad (20-40 kW) | +2.4% | Área metropolitana de Santiago e instalaciones hiperescala | Corto plazo (≤ 2 años) |
| Surgimiento de Santiago como centro regional de entrenamiento de modelos de IA | +1.8% | Área metropolitana de Santiago, con expansión hacia Valparaíso | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Estrategia Digital de Nube Prioritaria entre las Empresas Chilenas
Las empresas chilenas aceleran la adopción de la nube para modernizar las plataformas de servicios públicos y las cargas de trabajo empresariales centrales, impulsando una absorción constante de gabinetes en el mercado de racks para centros de datos de Chile. La penetración de internet se sitúa en el 91% y las conexiones móviles en el 147%, lo que proporciona a las empresas la base de ancho de banda necesaria para las migraciones híbridas. El programa Chile Digital 2035 exige el 100% de servicios públicos digitales, lo que lleva a las agencias a reemplazar el hardware heredado con racks estandarizados de 42U que facilitan la interoperabilidad en múltiples instalaciones de colocación. Las empresas de servicios financieros y minería favorecen además los gabinetes cerrados por razones de cumplimiento normativo y mitigación del polvo. En consecuencia, la demanda de racks completos capaces de densidades de 20 a 40 kW aumenta en consonancia con los proyectos piloto de IA empresarial.
Despliegues de Centros de Datos de Borde Impulsados por 5G
La cobertura nacional de 5G de Entel, extendida incluso a la base Presidente Eduardo Frei en la Antártida, acelera el despliegue de microcentros de datos que prefieren soluciones de rack de cuarto y de montaje en pared.[3]Ericsson, "Entel Lleva el 5G a Todas las Regiones de Chile," ericsson.com Los casos de uso de baja latencia —como los equipos de piscicultura de salmón con pilotaje remoto y las grúas portuarias automatizadas— requieren racks resistentes que se adapten a espacios reducidos y soporten la humedad costera. A medida que los operadores persiguen el objetivo de cobertura 5G del 90% para 2025 en Chile, los proveedores capaces de entregar formatos reforzados registran ciclos de pedidos más rápidos, fortaleciendo los canales de distribución regional fuera de Santiago.
Incentivos Gubernamentales para Centros de Datos Alimentados por Energía Renovable
Chile apunta al 70% de electricidad renovable para 2030, una política que atrae a nuevos actores globales en la nube que buscan sitios de carbono neutro y dinamiza la adopción de racks de aluminio por sus ventajas en peso y refrigeración. El compromiso de Microsoft de obtener el 100% de energía renovable para sus campus locales en 2025 pone de relieve los diseños de rack de alta eficiencia con mínima obstrucción del flujo de aire. Los créditos fiscales y los permisos simplificados bajo el Plan Nacional de Centros de Datos recompensan a los operadores que certifican una baja efectividad en el uso de energía, impulsando las actualizaciones hacia gabinetes compatibles con refrigeración líquida preparados para enfriamiento directo por chip.
Inversiones Hiperescala Vinculadas a Nuevos Cables Submarinos
El aterrizaje del cable Humboldt en Valparaíso añadirá 144 Tbps de capacidad transpacífica para 2027, lo que induce a los actores hiperescala a prearrendar bloques de megavatios y especificar racks más altos de 48U que albergan extensos equipos de interconexión de fibra. Scala Data Centers ya construyó un sitio de 30 MW en Curauma para aprovechar esta ruta, llenando sus salas antes de la finalización del proyecto. Los racks de mayor altura consolidan la conmutación, la óptica y el cómputo dentro de un único espacio, optimizando la economía del espacio en zonas donde los precios del suelo aumentan de forma pronunciada.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones severas sobre el estrés hídrico en los sistemas de refrigeración | -1.8% | Nacional, particularmente aguda en el área metropolitana de Santiago | Corto plazo (≤ 2 años) |
| Altos costos de adquisición de terrenos en el área metropolitana de Santiago | -1.2% | Región metropolitana de Santiago | Mediano plazo (2-4 años) |
| Lenta tramitación de permisos de red eléctrica para campus de más de 20 MW | -0.9% | Nacional, con retrasos concentrados en Santiago | Mediano plazo (2-4 años) |
| Volatilidad del peso que impacta los precios de racks importados | -1.1% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Severas sobre el Estrés Hídrico en los Sistemas de Refrigeración
Las impugnaciones judiciales sobre el uso de acuíferos detuvieron la construcción de Google por USD 200 millones en Santiago, lo que subraya cómo las estrictas normas hídricas pueden descarrilar grandes proyectos. Los desarrolladores pivotan hacia la refrigeración por inmersión y directa por chip, que reduce por diseño la pérdida evaporativa, requiriendo racks preconfigurados para colectores de refrigerante. Los clústeres de entrenamiento de IA, que a menudo superan los 10,2 kW por rack con sistemas NVIDIA DGX H100, intensifican este cambio. En consecuencia, las arquitecturas de marco abierto ganan terreno donde el flujo de aire es irrestricto, mientras que los gabinetes cerrados deben integrar intercambiadores de calor en la puerta trasera para seguir siendo viables en distritos con escasez de agua.
Altos Costos de Adquisición de Terrenos en el Área Metropolitana de Santiago
La escasez de terrenos sísmicamente calificados y las costosas acometidas eléctricas elevan los precios del suelo por encima de las normas regionales, lo que lleva a los operadores a asegurar campus suburbanos como el sitio de 100 MW de TECfusions en Puente Alto. Los terrenos más grandes reducen el costo unitario del suelo, pero añaden obstáculos logísticos, desde rutas de entrega más largas para estructuras de acero hasta plazos de tramitación de permisos más extensos. Los proveedores de racks más pequeños que carecen de apalancamiento de volumen enfrentan presión en los márgenes al atender construcciones dispersas, lo que impulsa alianzas estratégicas con ensambladores locales para compensar los riesgos de transporte y de tipo de cambio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Rack: El Dominio del Rack Completo Impulsa la Adopción Hiperescala
Los racks completos capturaron el 64,80% de la cuota del mercado de racks para centros de datos de Chile en 2025, a medida que los operadores globales estandarizaron en espacios uniformes en campus multirregionales. Se prevé que el tamaño del mercado de racks para centros de datos de Chile para racks completos crezca a una CAGR del 15,68%, impulsado por el programa de expansión de USD 4.000 millones de Amazon que replica el plano de gabinetes global de AWS. Los inquilinos empresariales de colocación favorecen el mismo formato para simplificar las ampliaciones de capacidad y mantener la consistencia de los acuerdos de nivel de servicio. Los racks de cuarto y de medio siguen siendo relevantes para los nodos de borde de telecomunicaciones y las migraciones de mercado intermedio, pero muestran una absorción más lenta a medida que las estrategias de nube prioritaria maduran.
La adquisición de Motivair por parte de Schneider Electric se alinea con esta tendencia: los racks completos preparados para refrigeración líquida permiten cargas de 20 a 40 kW sin costosas renovaciones a nivel de sala. Los clústeres NVIDIA DGX H100, ya desplegados en proyectos piloto de IA locales, requieren la profundidad y los espacios de gestión de cables disponibles únicamente en gabinetes de tamaño completo. En consecuencia, las cadenas de suministro favorecen los pedidos en masa de referencias idénticas, reduciendo los plazos de entrega y el costo por rack para los sitios hiperescala chilenos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Altura de Rack: El Estándar 42U Satisface los Requisitos de Densidad de IA
El perfil de 42U mantuvo el 55,90% de la cuota del tamaño del mercado de racks para centros de datos de Chile en 2025 gracias a su ergonomía de mantenimiento y compatibilidad con las unidades de distribución de energía convencionales. Sin embargo, los marcos de 48U más altos crecen a una CAGR del 14,84%, ya que los operadores de cables submarinos y los clústeres de IA añaden columnas vertebrales de red e intercambiadores en puerta trasera que necesitan espacio vertical adicional. Las alturas de 45U y las personalizadas sirven para casos de uso en telecomunicaciones e investigación donde se especifican flujos de aire únicos o refuerzos sísmicos particulares.
La comunidad de investigación en IA de Chile, encabezada por el Centro Binacional Franco-Chileno de Inteligencia Artificial lanzado en 2025, a menudo demanda alturas de rack no convencionales para albergar tanques de refrigeración líquida experimentales y unidades de procesamiento gráfico auxiliares. Los operadores equilibran esta flexibilidad con la seguridad del mantenimiento: manteniendo el equipo de conmutación pesado por debajo del nivel de los ojos para cumplir con las normas laborales locales. Las actualizaciones continuas del código sísmico también influyen en las elecciones de altura, orientando a las instalaciones hacia diseños de 42U reforzados para cargas de trabajo en producción, mientras que los marcos más altos se relegan a salas de alta densidad aisladas.
Por Tipo de Rack: La Seguridad de los Gabinetes Impulsa la Adopción Empresarial
Los gabinetes representaron el 71,60% de los ingresos en 2025, ya que los diseños cerrados protegen las cargas de trabajo críticas del polvo y el acceso no autorizado, prioridades para los sectores bancario y minero de Chile. Se espera que el mercado de racks para centros de datos de Chile registre un aumento en la demanda de gabinetes a una CAGR del 15,25%, a medida que las normas de soberanía de datos exigen la retención en el país de registros sensibles. Los racks de marco abierto ganan adopción donde el flujo de aire es primordial, especialmente en salas de refrigeración por inmersión que eliminan la necesidad de paneles laterales sólidos.
Los reguladores financieros exigen cadenas de auditoría estrictas, lo que lleva a los operadores a integrar cerraduras electrónicas y sensores ambientales en las puertas de los gabinetes para informes de cumplimiento en tiempo real. La mitigación del riesgo sísmico también favorece a los gabinetes, ya que las estructuras soldadas en fábrica superan a los marcos abiertos ensamblados con tornillos durante los choques laterales. Los proveedores de equipos responden enviando gabinetes prepoblados y probados contra vibraciones, lo que permite a las empresas desplegar miniclouds a nivel de rack en sitios mineros remotos con un ensamblaje mínimo in situ.
Por Tipo de Centro de Datos: El Liderazgo en Colocación Refleja la Madurez del Mercado
Los proveedores de colocación mantuvieron el 56,80% de cuota en 2025, lo que refleja la preferencia corporativa por salas de datos llave en mano operadas por especialistas experimentados. Sin embargo, los campus hiperescala, impulsados por los proyectos de Amazon y Microsoft, registrarán una CAGR del 15,75% hasta 2031, desplazando gradualmente el centro de gravedad del mercado de racks para centros de datos de Chile. Las instalaciones empresariales en las propias premisas persisten para las cargas de trabajo SCADA sensibles a la latencia y las gubernamentales, pero representan un volumen decreciente a medida que mejoran las economías de la nube.
La combinación de ingresos de Vertiv en 2024 ilustra este cambio: el crecimiento más sólido provino de los pedidos de colocación donde los racks, las unidades de distribución de energía, los sistemas de alimentación ininterrumpida y el monitoreo se envían como paquetes integrados. Los operadores hiperescala insisten en referencias de rack compatibles con los kits de diseño de centros de datos globales, lo que impulsa pedidos masivos con varios trimestres de anticipación. Las instalaciones de borde, vinculadas principalmente a nodos 5G, favorecen las carcasas de montaje en pared reforzadas diseñadas para refugios de telecomunicaciones con limitaciones de espacio, expandiendo los portafolios de proveedores más allá de los gabinetes de TI tradicionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Material: El Dominio del Acero Enfrenta el Desafío del Aluminio
El acero constituyó el 77,50% de los racks instalados durante 2025 por combinar asequibilidad con la rigidez de grado sísmico, fundamental en un país situado en el Cinturón de Fuego del Pacífico. El aluminio, aunque parte de una base modesta, está proyectado para crecer un 16,55% anual hasta 2031, ya que el ahorro de peso permite mayores cargas en el piso sin refuerzo, especialmente en edificios renovados. Los compuestos híbridos encuentran adopción de nicho en sitios militares y de atención médica con blindaje electromagnético.
Las aleaciones más ligeras también reducen el tiempo de instalación; dos técnicos pueden posicionar un gabinete de aluminio vacío sin montacargas, una ventaja clave en sitios de borde que carecen de muelles de carga. La paridad de costos sigue siendo un obstáculo, aunque las fluctuaciones del tipo de cambio favorecen el aluminio extruido localmente cuando los precios del acero importado se disparan por la volatilidad del peso. Los proveedores se protegen ofreciendo portafolios de doble material: acero para salas empresariales sensibles al costo y aluminio para clústeres de IA donde la densidad de energía y refrigeración compensa el mayor gasto inicial en racks.
Análisis Geográfico
El área metropolitana de Santiago concentra la mayor parte de los despliegues del mercado de racks para centros de datos de Chile gracias a sus maduros anillos de fibra, múltiples puntos de intercambio de internet neutros y la proximidad a clientes financieros. Los racks de la capital sirven cada vez más a las cargas de trabajo de entrenamiento de IA iniciadas por el Centro Binacional de Inteligencia Artificial, lo que eleva las densidades de energía más allá de las normas históricas y hace necesarios formatos de 42U y 48U preparados para refrigeración líquida. Sin embargo, las severas regulaciones sobre el estrés hídrico y los crecientes costos del suelo llevan a los operadores a explorar comunas periféricas y regiones vecinas para mitigar los retrasos en la tramitación de permisos.
Valparaíso ha emergido como una alternativa estratégica construida en torno a los aterrizajes de cables submarinos, más notablemente la ruta Humboldt programada para activarse en 2027 con una capacidad de 144 Tbps. Scala Data Centers prearrendó su construcción de 30 MW en Curauma a las puertas del cable, apilando gabinetes de 48U para integrar paneles densos de interconexión de fibra. El clima costero permite días de enfriamiento por aire libre, reduciendo el indicador de eficiencia energética para los operadores que certifican combinaciones de energía renovable para cumplir con los umbrales de créditos fiscales.
Las ciudades secundarias como Concepción y Antofagasta sirven para aplicaciones de borde en minería, logística y telecomunicaciones. La cobertura 5G de Entel en todas las regiones de Chile abre la demanda de racks de cuarto compactos y carcasas de montaje en pared dentro de refugios reforzados que sirven a granjas automatizadas de salmón y operaciones de dragado remoto. Los planes de expansión de la red eléctrica —añadiendo 4.000 km de nueva transmisión para 2031— ampliarán los sitios viables, aunque la zonificación sísmica continúa dictando las elecciones de material estructural para los racks. Los proveedores con centros de inventario regional obtienen plazos de entrega competitivos al atender estos proyectos dispersos, reforzando las cadenas de valor del ensamblaje doméstico.
Panorama regulatorio
Chile está formalizando un marco de políticas dedicado a los centros de datos a través del Ministerio de Ciencia, Tecnología, Conocimiento e Innovación en el marco del Plan Nacional de Centros de Datos (PDATA), que se centra en la simplificación regulatoria, la sostenibilidad y la descentralización geográfica. El 25 de febrero de 2026, el Servicio de Evaluación Ambiental (SEA) emitió criterios actualizados sobre cuándo los proyectos de centros de datos ingresan al Sistema de Evaluación de Impacto Ambiental (SEIA), lo que aumenta la importancia de una evaluación ambiental temprana para el diseño de los campus y, de manera indirecta, para las decisiones de densidad de rack y refrigeración en zonas con estrés hídrico.
La digitalización de los permisos también avanza a través del Sistema Unificado de Tramitación de Permisos (SUPER), una plataforma centralizada utilizada para gestionar los permisos requeridos por el Estado. En paralelo, el cable submarino Humboldt avanzó en las aprobaciones públicas, incluida una aprobación regional de uso costero en junio de 2026 para el punto de aterrizaje en Santo Domingo, lo que respalda el desarrollo de conectividad de larga distancia, que típicamente aumenta la demanda de huellas de gabinete estandarizadas y zonas de interconexión de mayor capacidad.
Análisis de la cadena de valor
La cadena de valor de racks para centros de datos en Chile comienza con las materias primas (acero y aluminio) y los subconjuntos de componentes (marcos, paneles, rieles, sujetadores, puertas y gestión de cableado). A esto le sigue la fabricación y configuración por parte de OEM, que incluye refuerzo sísmico, sistemas de bloqueo, accesorios de flujo de aire y preparación para refrigeración líquida.
La distribución y la integración se gestionan mediante una combinación de canales directos de proveedores y socios regionales que almacenan inventario y realizan preensamblaje, etiquetado y armado de kits para una instalación más rápida en el sitio. Este modelo cobra relevancia a medida que los operadores se estandarizan en implementaciones de 42U y racks completos, y solicitan paquetes de rack más energía o rack más refrigeración. La demanda descendente proviene principalmente de hiperescaladores, proveedores de nube y operadores de colocación activos en Chile, entre ellos Google, Amazon Web Services, Microsoft, Scala, Equinix y Ascenty, además de implementaciones de borde de telecomunicaciones vinculadas a la expansión del 5G. Los proyectos de red y conectividad submarina también determinan los requisitos de rack a través de la densidad de interconexión y las necesidades de gestión de fibra, con Google como inversor principal en el cable submarino Humboldt de 14.800 km, en asociación con la estatal Desarrollo País, y SubCom contratada para el estudio marino y la fabricación. Los mecanismos de colaboración entre gobierno e industria, como los Acuerdos de Producción Limpia (APL), también influyen en las especificaciones de adquisición de materiales, embalaje y accesorios de rack con conciencia energética.
Panorama Competitivo
Los proveedores globales y los especialistas regionales comparten un campo moderadamente concentrado a medida que las construcciones hiperescala escalan de forma pronunciada. Schneider Electric registró ingresos de EUR 38.000 millones en 2024, citando un crecimiento de dos dígitos en proyectos de centros de datos en América del Sur, con Chile contribuyendo de manera significativa en construcciones mineras y en la nube. La adquisición de Motivair equipa a la empresa con experiencia propia en refrigeración líquida, permitiéndole empaquetar racks, unidades de distribución de refrigerante y contención bajo una única referencia, una propuesta atractiva en jurisdicciones con escasez de agua.
Vertiv registró ventas de USD 8.000 millones en 2024, con un incremento interanual del 17% sobre la base de cuantiosos pedidos de colocación en las Américas, y actualmente ofrece kits de tren de energía para gabinetes adaptados a los requisitos del código sísmico Zona 3 de Chile. El volumen total de USD 24.900 millones de Eaton en 2024 subraya su diversificación hacia plantas modulares; los distribuidores locales ofrecen marcos de acero de entrega rápida para compensar los aumentos de precios derivados de la volatilidad del peso. El actor regional Scala, aunque principalmente un operador de bienes raíces, influye en los estándares de rack a través de alianzas de diseño y construcción con fabricantes de equipos originales para sus activos latinoamericanos de más de 100 MW.
Los temas estratégicos destacan los conjuntos integrados de rack más refrigeración, la resiliencia ante terremotos y la eficiencia alineada con la energía renovable. Los proveedores localizan la fabricación donde es factible para protegerse de las fluctuaciones cambiarias y cumplir con las rápidas ventanas de entrega exigidas por los contratos hiperescala. Las alianzas con empresas constructoras familiarizadas con los códigos sísmicos y ambientales de Chile aceleran la puesta en marcha de los campus. A medida que la cuota hiperescala crece, el poder de compra se consolida; no obstante, los diversos nichos de borde y empresariales mantienen puntos de entrada para fabricantes más pequeños que ofrecen carcasas a medida o reforzadas.
Líderes de la Industria de Racks para Centros de Datos de Chile
Schneider Electric SE
Vertiv Group Corporation
Eaton Corporation plc
Legrand SA
Delta Electronics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro en Chile es la demanda de racks y gabinetes diseñados para arquitecturas de refrigeración de alta densidad y bajo consumo de agua. A medida que se intensifica el escrutinio ambiental y las restricciones por estrés hídrico afectan la planificación de proyectos, los operadores avanzan hacia enfoques de refrigeración directa al chip y otros métodos preparados para líquido. La actualización de los criterios del SEA para el ingreso al SEIA en febrero de 2026, junto con el énfasis del PDATA en la sostenibilidad, aumenta el valor de las plataformas de rack que simplifican la documentación de cumplimiento, incluidos gabinetes preparados para sensores, enrutamiento de detección de fugas e interfaces de contención estandarizadas, al mismo tiempo que respaldan densidades de 20 a 40 kW referenciadas para cargas de trabajo de hiperescala y de IA en Santiago y en nodos emergentes.
La demanda también se está expandiendo más allá de Santiago, generando un impulso adicional para SKU de racks resistentes y aptos para logística. El PDATA apunta a la simplificación regulatoria y la descentralización, mientras que la actividad en la región norte se ve moldeada por referencias de proveedores y partes interesadas a la demanda de infraestructura modular en Antofagasta y Atacama, así como por el trabajo de Desarrollo País en un concepto de campus de IA en Antofagasta (con un objetivo de hasta 1 GW). La capacidad impulsada por la conectividad también favorece configuraciones de rack más altas y con mayor densidad de cableado cerca de las rutas costeras. Humboldt recibió la aprobación regional de uso costero en junio de 2026 para un punto de aterrizaje en Santo Domingo, y Scala ha posicionado capacidad cerca de Valparaíso, lo que respalda los requisitos continuos de gabinetes estandarizados, integración de cableado estructurado y programas de rack de entrega más rápida vinculados a la activación de cables y al desarrollo de zonas de interconexión.
Desarrollos recientes del sector
- Mayo de 2026: Vertiv anunció una alianza estratégica de distribución con MAXID para mejorar el posicionamiento de inventario y la logística de entrega de soluciones de infraestructura crítica para centros de datos en Chile y otros mercados de Sudamérica. El acuerdo refuerza la disponibilidad local y el desempeño en los plazos de entrega para implementaciones combinadas donde los racks se adquieren junto con equipos de energía y térmicos, favoreciendo habilitaciones de salas más rápidas.
- Agosto de 2025: Vertiv inauguró una nueva oficina regional en Santiago con capacidad para alrededor de 60 empleados a fin de respaldar la cobertura de clientes en Chile a medida que los proyectos de centros de datos crecen en escala. Una presencia local más amplia respalda la ingeniería de preventa, el servicio de posventa y la coordinación con integradores, lo que puede reducir la fricción de implementación en despliegues estandarizados de gabinetes y accesorios.
- Octubre de 2024: Schneider Electric completó la adquisición de Motivair, sumando capacidades de refrigeración líquida que complementan las carteras de racks y gabinetes utilizadas en salas de datos de alta densidad. Esto amplía la capacidad de ofrecer arquitecturas integradas de rack más refrigeración, algo cada vez más relevante en Chile, donde los operadores están diseñando para mayores densidades de potencia por rack y restricciones de recursos más estrictas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de racks para centros de datos de Chile se define como los ingresos generados por los racks y gabinetes de racks instalados en centros de datos chilenos, que abarcan diseños de gabinete cerrado y de bastidor abierto utilizados para montar equipos de TI y de red.
Exclusiones de alcance: este dimensionamiento excluye el hardware de TI activo dentro del rack (servidores, almacenamiento, switches), los equipos independientes de energía y refrigeración, y los servicios de construcción de edificios.
Descripción general de la segmentación
- Por Tamaño de Rack
- Rack de Cuarto
- Rack de Medio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Otras Alturas (≥52U y Personalizado)
- Por Tipo de Rack
- Racks de Gabinete (Cerrado)
- Racks de Marco Abierto
- Racks de Montaje en Pared
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Centros de Datos de Proveedores Hiperescala y de Servicios en la Nube
- Empresariales y de Borde
- Por Material
- Acero
- Aluminio
- Otras Aleaciones y Compuestos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado, mapear los impulsores de la demanda y construir un conjunto de datos inicial limpio antes de poner a prueba los supuestos en entrevistas. El estudio se basó en fuentes públicas y oficiales, como las estadísticas de comercio de aduanas chilenas para las importaciones relevantes de racks y gabinetes, el Instituto Nacional de Estadísticas (INE) para indicadores macroeconómicos y de actividad empresarial, y publicaciones del sistema energético de las autoridades chilenas (incluidas las actualizaciones de la red y de generación) para comprender dónde puede entrar en operación de forma realista la nueva capacidad de centros de datos.
También se consultaron materiales de asociaciones de telecomunicaciones e infraestructura digital, junto con publicaciones de organismos reguladores públicos que ayudan a interpretar el progreso en el despliegue de conectividad y las señales de permisos. Se revisaron presentaciones de empresas, presentaciones a inversores y prensa de buena reputación para captar anuncios de instalaciones y los plazos de expansión, y estos aportes se verificaron cruzadamente utilizando suscripciones de pago para datos financieros e inteligencia de empresas, una base de datos de envíos de importación y exportación a nivel de embarque, y una base de datos de patentes para verificar la dirección de productos y funciones. Las fuentes mencionadas aquí son solo ilustrativas, y también se consultaron referencias públicas adicionales para aclarar datos y validar supuestos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se está instalando en Chile y cómo está cambiando la demanda de racks con la densificación y las nuevas construcciones. Las entrevistas incluyeron a fabricantes y distribuidores de racks, integradores de sistemas, operadores de colocación y grandes compradores empresariales para verificar las preferencias de tipo de rack, los tamaños de pedido habituales, los plazos de entrega y el comportamiento de precios.
La cobertura se mantuvo específica para Chile. Los encuestados se seleccionaron para reflejar toda la cadena de compra, desde la especificación hasta la adquisición, de modo que se pudieran cerrar las brechas de la investigación documental y verificar los supuestos clave más de una vez.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 13% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. Del lado de arriba hacia abajo, reconstruimos el conjunto de demanda de racks vinculando las incorporaciones de capacidad de centros de datos en Chile y los ciclos de habilitación con la intensidad de despliegue de racks (racks por área de TI y tasas de renovación), y luego convertimos la demanda de unidades en valor mediante precios de venta promedio realistas.
Para mantener el modelo bien fundamentado, los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, incluidas consolidaciones de proveedores y canales, listas de materiales de proyectos muestreados y verificaciones de precios de venta promedio para configuraciones comunes. Los datos de entrada más relevantes incluyeron las construcciones planificadas de centros de datos, las alturas de rack habituales utilizadas en las nuevas salas (por ejemplo, 42U, 45U y 48U), la división entre instalaciones de gabinete cerrado y de bastidor abierto, el ritmo de los cambios en la densidad de racks (kW por rack) y las señales de tiempo de importación que indican los ciclos de adquisición.
Para las previsiones, utilizamos análisis de escenarios vinculados a los cronogramas de construcción y a la disponibilidad de energía, y luego alineamos el ritmo de crecimiento con lo que los entrevistados esperan para las expansiones y proyectos de renovación en los próximos cinco años. Cuando la visibilidad de abajo hacia arriba era limitada, las brechas se gestionaron mediante supuestos de adopción conservadores y luego se volvieron a poner a prueba mediante verificaciones de seguimiento sobre precios y plazos de entrega.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, seguida de verificaciones paso a paso de las variaciones a nivel de los supuestos. Cuando el modelo producía saltos inusuales, revisamos los impulsores subyacentes, como la fase de una única instalación de gran tamaño, un cambio de precios o un desplazamiento en el momento de las importaciones, y luego volvimos a verificar esos puntos con otra fuente o encuestado.
Antes de la aprobación final, un segundo analista revisa los cálculos clave, y cualquier diferencia importante frente a indicadores externos activa un ciclo de nuevo contacto con los participantes del sector. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como anuncios importantes de nuevos centros de datos, cambios de política que afectan el acceso a la energía o movimientos abruptos en el tipo de cambio. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de racks para centros de datos de Chile de Mordor Intelligence comparado con otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado para los racks de centros de datos, porque los editores no siempre contabilizan los mismos productos, el mismo período de tiempo o el mismo conjunto de compradores. Las mayores diferencias suelen surgir de si se incluyen los racks de bastidor abierto y los racks de montaje en pared, de cómo se tratan los racks importados frente a las unidades ensambladas localmente, y de si los precios se toman de precios de lista o de precios de venta promedio realizados a nivel de proyecto.
Los patrones de envíos de importación, las incorporaciones anunciadas de capacidad de centros de datos y una segunda verificación sobre la densidad de racks instalados son señales que mantienen a Mordor Intelligence alineado con las implementaciones reales de racks en Chile, al contabilizar los racks únicamente cuando forman parte de habilitaciones de centros de datos, en lugar de agrupar el gasto en hardware de TI adyacente dentro del mismo total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 25,03 millones de USD (2025) | |
| Asociación Industrial A | 22,60 millones de USD (2025) | A menudo hace hincapié en los envíos de gabinetes reportados por sus miembros, lo que puede subestimar los racks de bastidor abierto y de montaje en pared adquiridos a través de integradores, y puede aplicar un conjunto reducido de alturas de rack estándar. |
| Consultora Global B | 31,20 millones de USD (2026) | Puede inferir el valor de los racks utilizando amplias proporciones de equipo respecto a capacidad e inflación de precios combinada, lo que puede sobreestimar los racks por fase de expansión y suavizar los cambios de precios y de mezcla específicos de Chile. |
La dispersión en la tabla se explica principalmente por los límites de alcance y el tratamiento de precios y mezcla, más que por un desacuerdo sobre el crecimiento del mercado de centros de datos de Chile en sí. Cuando la demanda de unidades se vincula al calendario de construcción y luego se traduce en valor mediante verificaciones de precio de venta promedio a nivel de configuración, el resultado resulta más fácil de conciliar con el comportamiento de adquisición y de repetir en actualizaciones futuras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de racks para centros de datos de Chile?
El tamaño del mercado de racks para centros de datos de Chile alcanzó los USD 28,51 millones en 2026 y se proyecta que llegue a USD 54,59 millones para 2031.
¿Qué configuración de rack lidera el mercado en Chile?
Los racks completos dominan con una cuota del 64,80%, favorecidos por los operadores hiperescala y de colocación por sus despliegues estandarizados y de alta densidad.
¿Cómo afectan las regulaciones sobre el estrés hídrico al diseño de los centros de datos?
La estricta supervisión está llevando a los operadores hacia sistemas de refrigeración líquida, impulsando la demanda de racks compatibles con tecnologías de refrigeración por inmersión y directa por chip.
¿Por qué Valparaíso atrae inversiones hiperescala?
La ciudad alberga aterrizajes de cables submarinos, incluida la ruta Humboldt, que proporciona enlaces de baja latencia con los mercados de Asia-Pacífico y facilita los requisitos de refrigeración costera.
Última actualización de la página el:
- Mercado de Racks para Centros de Datos en África
- Mercado de Racks para Centros de Datos en Australia
- Mercado de Racks para Centros de Datos en Bélgica
- Mercado de Racks para Centros de Datos en Brasil
- Mercado de Racks de Centros de Datos de Canadá
- Mercado de Racks para Centros de Datos de China
- Mercado de Racks de Centros de Datos
- Mercado de Racks para Centros de Datos en Dinamarca
- Mercado de Racks para Centros de Datos en Europa
- Mercado de Racks de Centros de Datos de Francia
- Mercado de Racks para Centros de Datos en Alemania
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.



