
Tamanho e Participação do Mercado de Racks para Data Centers no Chile
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
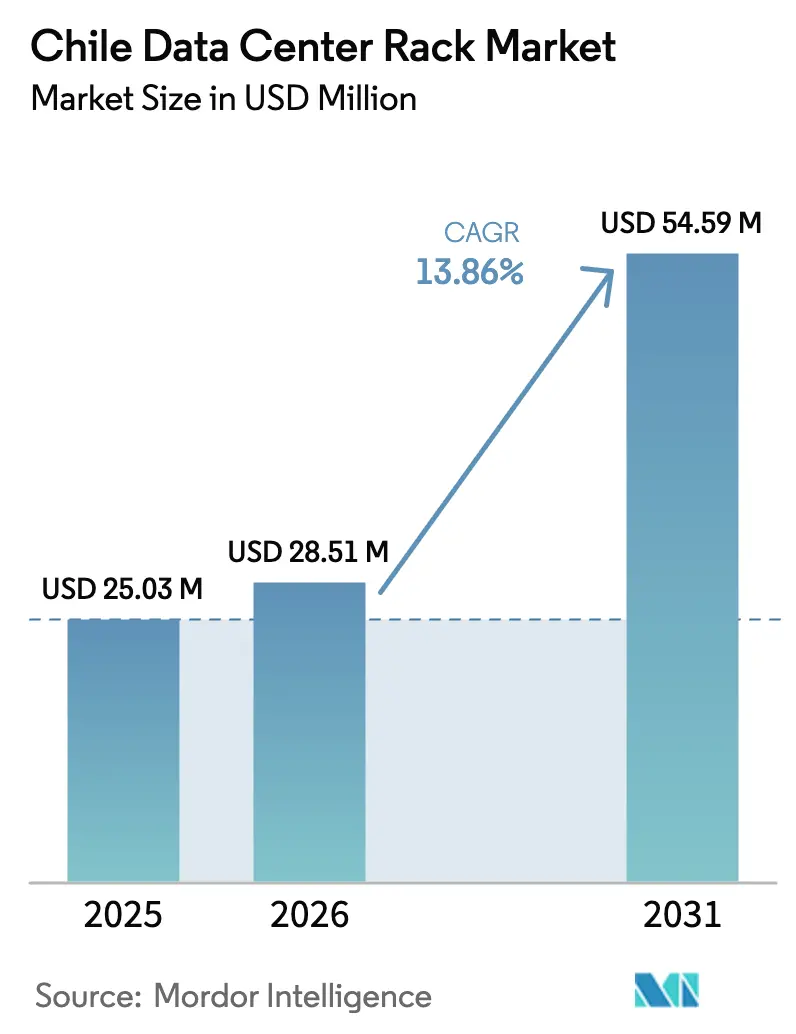
| Tamanho do mercado no ano base (2025) | 25.03 Milhões de dólares |
| Tamanho do Mercado (2026) | 28.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 54.59 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers no Chile por Mordor Intelligence
O tamanho do mercado de racks para data centers no Chile deverá crescer de USD 25,03 milhões em 2025 para USD 28,51 milhões em 2026 e tem previsão de atingir USD 54,59 milhões até 2031 a um CAGR de 13,86% no período 2026-2031. Os compromissos sustentados de hiperescala — mais notavelmente o investimento da Amazon de USD 4 bilhões na construção da AWS — ancoram novos pipelines de capacidade e sustentam uma demanda robusta por gabinetes em Santiago, Valparaíso e locais de borda emergentes.[1]Amazon Web Services, "AWS Anuncia Investimento de USD 4 Bilhões no Chile," aws.amazon.com Os operadores continuam a padronizar em torno de racks completos de 42U para acelerar as instalações, reduzir a complexidade de aquisição e suportar densidades de 20–40 kW exigidas pelas cargas de trabalho de IA e nuvem.[2]Schneider Electric, "Resultados do Ano Completo de 2024," se.com Os incentivos governamentais que vinculam créditos fiscais ao fornecimento de energia renovável fortalecem ainda mais a proposta de valor do mercado de racks para data centers no Chile à medida que empresas globais perseguem metas de emissão líquida zero. Em conjunto, os desembarques de cabos submarinos, a implantação do 5G e os programas de pesquisa focados em IA reforçam o status do Chile como o nó de infraestrutura digital de mais rápido crescimento da América Latina, impulsionando a concorrência entre fornecedores em formas de aço e alumínio.
Principais Conclusões do Relatório
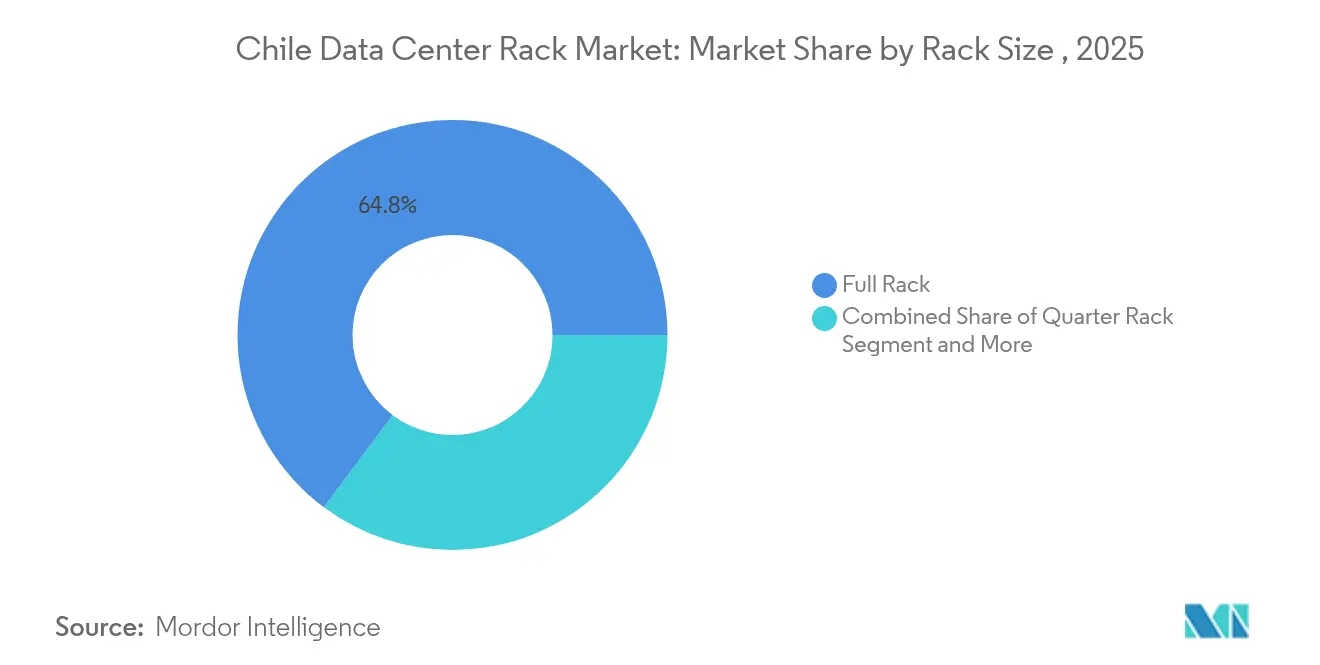
- Por tamanho de rack, as configurações de rack completo lideraram com 64,80% da participação de mercado de racks para data centers no Chile em 2025.
- Por altura de rack, os sistemas 42U detinham 55,90% de participação do tamanho do mercado de racks para data centers no Chile em 2025, enquanto o 48U tem previsão de registrar um CAGR de 14,84% até 2031.
- Por tipo de rack, as soluções de gabinete representaram 71,60% da participação do tamanho do mercado de racks para data centers no Chile em 2025 e devem crescer a um CAGR de 15,25% até 2031.
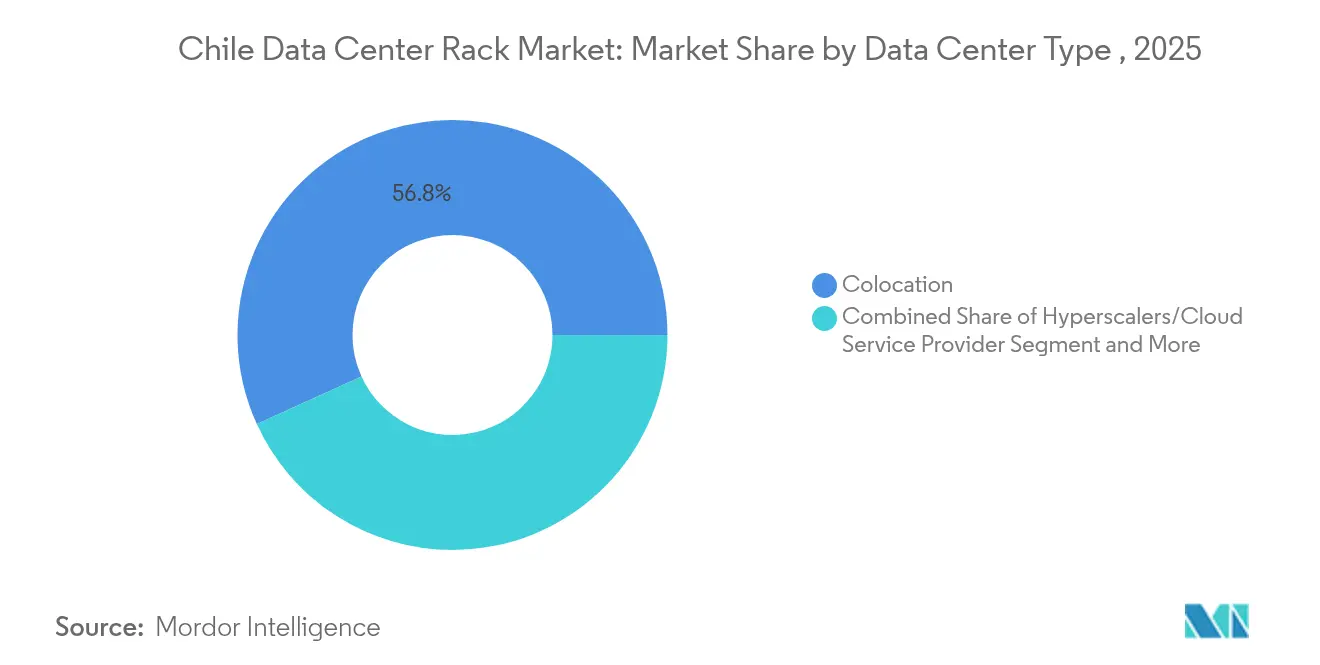
- Por tipo de data center, os operadores de colocation capturam 56,80% da receita em 2025; prevê-se que as instalações de hiperescala e nuvem se expandam a um CAGR de 15,75% até 2031.
- Por material, o aço dominou com 77,50% de participação em 2025, enquanto o alumínio é o material de crescimento mais rápido a um CAGR de 16,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Centers no Chile
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de estratégia digital com prioridade na nuvem entre as empresas chilenas | +2.8% | Nacional, com ganhos iniciais em Santiago, Valparaíso e Concepción | Médio prazo (2-4 anos) |
| Implantações de data centers de borda lideradas pelo 5G | +2.1% | Nacional, concentrado na região metropolitana de Santiago e cidades portuárias | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para data centers alimentados por energia renovável | +1.9% | Nacional, com foco nas regiões solares do norte | Longo prazo (≥ 4 anos) |
| Investimentos de hiperescala vinculados a novos cabos submarinos | +3.2% | Regiões costeiras, particularmente Valparaíso e região metropolitana de Santiago | Médio prazo (2-4 anos) |
| Migração para racks de alta densidade (20-40 kW) | +2.4% | Região metropolitana de Santiago e instalações de hiperescala | Curto prazo (≤ 2 anos) |
| Surgimento de Santiago como hub regional de treinamento de modelos de IA | +1.8% | Região metropolitana de Santiago, com expansão para Valparaíso | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Estratégia Digital com Prioridade na Nuvem entre as Empresas Chilenas
As empresas chilenas aceleram a adoção da nuvem para modernizar plataformas de serviços públicos e cargas de trabalho essenciais dos negócios, impulsionando uma absorção constante de gabinetes em todo o mercado de racks para data centers no Chile. A penetração da internet situa-se em 91% e as conexões móveis em 147%, fornecendo às empresas a base de largura de banda necessária para migrações híbridas. O programa Chile Digital 2035 determina 100% de serviços públicos digitais, levando as agências a substituir hardware legado por racks padronizados de 42U que facilitam a interoperabilidade em múltiplos colocation. As empresas de serviços financeiros e de mineração também preferem gabinetes fechados para conformidade e mitigação de poeira. Consequentemente, a demanda por racks completos capazes de densidades de 20–40 kW aumenta em consonância com os pilotos de IA corporativos.
Implantações de Data Centers de Borda Lideradas pelo 5G
A cobertura nacional 5G da Entel, estendida inclusive à base Presidente Eduardo Frei na Antártica, acelera as implantações de micro data centers que preferem soluções de rack de um quarto e de montagem em parede.[3]Ericsson, "A Entel Leva o 5G a Todas as Regiões Chilenas," ericsson.com Os casos de uso de baixa latência — como equipamentos de fazendas de salmão controlados remotamente e guindastes de porto automatizados — necessitam de racks resistentes que caibam em espaços reduzidos e suportem a umidade costeira. À medida que os operadores perseguem a meta de 90% de cobertura 5G do Chile para 2025, os fornecedores capazes de entregar formas robustecidas registram ciclos de pedidos mais rápidos, fortalecendo os canais de distribuição regional fora de Santiago.
Incentivos Governamentais para Data Centers Alimentados por Energia Renovável
O Chile tem como meta 70% de eletricidade renovável até 2030 — uma política que atrai novos entrantes globais de nuvem em busca de locais com neutralidade de carbono e impulsiona a adoção de racks de alumínio em virtude das vantagens de peso e resfriamento. O compromisso da Microsoft de fornecer 100% de energia renovável para seus campi locais até 2025 destaca designs de rack de alta eficiência com obstrução mínima ao fluxo de ar. Créditos fiscais e licenças simplificadas no âmbito do Plano Nacional de Data Centers recompensam os operadores que certificam baixa efetividade no uso de energia, incentivando upgrades para gabinetes compatíveis com resfriamento líquido direto ao chip.
Investimentos de Hiperescala Vinculados a Novos Cabos Submarinos
O desembarque do cabo Humboldt em Valparaíso adicionará 144 Tbps de capacidade transpacífica até 2027, induzindo os players de hiperescala a pré-arrendar blocos de megawatts e especificar racks mais altos de 48U que acomodam extensos equipamentos de conexão cruzada de fibra. A Scala Data Centers já construiu um site de 30 MW em Curauma para explorar essa rota, preenchendo seus halls antes da conclusão do projeto. Racks altos consolidam switching, óptica e computação em um único espaço, otimizando a economia de área onde os preços dos terrenos sobem acentuadamente.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações severas de estresse hídrico sobre sistemas de resfriamento | -1.8% | Nacional, particularmente crítico na região metropolitana de Santiago | Curto prazo (≤ 2 anos) |
| Altos custos de aquisição de terrenos na região metropolitana de Santiago | -1.2% | Região metropolitana de Santiago | Médio prazo (2-4 anos) |
| Permissão lenta da rede elétrica para campi acima de 20 MW | -0.9% | Nacional, com atrasos concentrados em Santiago | Médio prazo (2-4 anos) |
| Volatilidade do peso impactando os preços de racks importados | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Severas de Estresse Hídrico sobre Sistemas de Resfriamento
Contestações judiciais sobre o uso de aquíferos paralisaram a construção da Google de USD 200 milhões em Santiago, evidenciando como regras rígidas de uso da água podem inviabilizar grandes projetos. Os desenvolvedores migram para resfriamento por imersão e direto ao chip que reduzem a perda por evaporação por concepção, exigindo racks pré-configurados para coletores de fluido refrigerante. Os clusters de treinamento de IA, frequentemente excedendo 10,2 kW por rack com sistemas NVIDIA DGX H100, intensificam essa mudança. Consequentemente, as arquiteturas de estrutura aberta ganham terreno onde o fluxo de ar é irrestrito, enquanto os gabinetes fechados devem integrar trocadores de calor na porta traseira para permanecerem viáveis em distritos com escassez de água.
Altos Custos de Aquisição de Terrenos na Região Metropolitana de Santiago
A escassez de lotes qualificados para zonas sísmicas e os altos custos de fornecimento de energia empurram os preços dos terrenos acima das normas regionais, incentivando os operadores a garantir campi suburbanos como o site de 100 MW da TECfusions em Puente Alto. Parcelas maiores reduzem o custo unitário do terreno, mas adicionam obstáculos logísticos, desde rotas de entrega mais longas para estruturas de aço até prazos de licença estendidos. Fornecedores menores de racks sem alavancagem de volume enfrentam pressão de margem ao atender construções dispersas, levando a alianças estratégicas com montadores locais para compensar riscos de frete e câmbio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: O Domínio do Rack Completo Impulsiona a Adoção de Hiperescala
Os racks completos capturaram 64,80% da participação de mercado de racks para data centers no Chile em 2025, à medida que os operadores globais padronizaram em espaços uniformes em campi multirregionais. O tamanho do mercado de racks para data centers no Chile para racks completos tem previsão de crescer a um CAGR de 15,68%, impulsionado pelo programa de expansão de USD 4 bilhões da Amazon que replica o blueprint global de gabinetes da AWS. Os inquilinos corporativos de colocation preferem o mesmo formato para simplificar as atualizações de capacidade e manter a consistência dos SLAs. Os racks de um quarto e metade permanecem relevantes para nós de borda de telecomunicações e migrações de mercado intermediário, mas apresentam absorção mais lenta à medida que as estratégias com prioridade na nuvem amadurecem.
A aquisição da Motivair pela Schneider Electric está alinhada com essa tendência — racks completos prontos para líquido permitem cargas de 20–40 kW sem retrofits onerosos no nível do ambiente. Os clusters NVIDIA DGX H100, já implantados em pilotos de IA locais, exigem a profundidade e as folgas de gerenciamento de cabos disponíveis apenas em gabinetes de tamanho completo. Consequentemente, as cadeias de fornecimento favorecem pedidos em massa de SKUs idênticos, reduzindo os prazos de entrega e diminuindo o custo por rack para os sites de hiperescala chilenos.


Por Altura de Rack: O Padrão 42U Atende aos Requisitos de Densidade de IA
O perfil 42U detinha 55,90% de participação do tamanho do mercado de racks para data centers no Chile em 2025 devido à sua ergonomia de manutenção e compatibilidade com as principais PDUs. No entanto, os frames mais altos de 48U estão crescendo a um CAGR de 14,84% à medida que os operadores de cabos submarinos e clusters de IA adicionam espinhas de rede e trocadores de porta traseira que precisam de espaço vertical extra. As alturas 45U e personalizadas atendem a casos de uso de telecomunicações e pesquisa onde são especificados fluxos de ar exclusivos ou suportes sísmicos.
A comunidade de pesquisa de IA do Chile, liderada pelo Centro Binacional Franco-Chileno lançado em 2025, frequentemente exige alturas de rack não convencionais para hospedar tanques de líquido experimentais e GPUs auxiliares. Os operadores equilibram essa flexibilidade com a segurança de manutenção: mantendo o equipamento de chaveamento pesado abaixo do nível dos olhos para atender às normas trabalhistas locais. As atualizações contínuas do código sísmico também influenciam as escolhas de altura, direcionando as instalações para designs 42U reforçados para cargas de trabalho de produção, enquanto os frames mais altos são relegados a halls de alta densidade isolados.
Por Tipo de Rack: A Segurança dos Gabinetes Impulsiona a Adoção Corporativa
Os gabinetes representaram 71,60% da receita em 2025 porque os designs fechados protegem as cargas de trabalho de missão crítica contra poeira e acesso não autorizado, prioridades para os segmentos bancário e de mineração do Chile. Espera-se que o mercado de racks para data centers no Chile registre aumento na demanda por gabinetes a um CAGR de 15,25%, à medida que as regras de soberania de dados determinam a retenção no país de registros sensíveis. Os racks de estrutura aberta ganham adoção onde o fluxo de ar é primordial, especialmente em salas de resfriamento por imersão que eliminam a necessidade de painéis laterais sólidos.
Os reguladores financeiros impõem trilhas de auditoria rigorosas, levando os operadores a integrar fechaduras eletrônicas e sensores ambientais nas portas dos gabinetes para relatórios de conformidade em tempo real. A mitigação do risco sísmico também favorece os gabinetes porque as estruturas soldadas em fábrica superam os frames abertos montados com parafusos durante choques laterais. Os fornecedores de equipamentos respondem enviando gabinetes pré-populados e testados contra vibração, permitindo que as empresas implantem mini-nuvens no nível de rack em locais de mineração remotos com montagem mínima no local.
Por Tipo de Data Center: A Liderança do Colocation Reflete a Maturidade do Mercado
Os provedores de colocation detinham 56,80% de participação em 2025, sinalizando a preferência corporativa por salas de data center prontas para uso operadas por especialistas experientes. No entanto, os campi de hiperescala, impulsionados pelos projetos da Amazon e da Microsoft, registrarão um CAGR de 15,75% até 2031, deslocando gradualmente o centro de gravidade do mercado de racks para data centers no Chile. As instalações corporativas locais persistem para cargas de trabalho SCADA sensíveis à latência e cargas governamentais, mas representam volume decrescente à medida que a economia da nuvem melhora.
O mix de receita de 2024 da Vertiv ilustra essa mudança: o crescimento mais forte veio de pedidos de colocation onde racks, PDUs, UPS e monitoramento são enviados como pacotes. Os operadores de hiperescala insistem em SKUs de rack correspondentes aos kits globais de design de data centers, impulsionando pedidos em massa com vários trimestres de antecedência. As instalações de borda, vinculadas principalmente a nós 5G, favorecem gabinetes de montagem em parede robustecidos projetados para abrigos de telecomunicações com restrições de espaço, expandindo os portfólios dos fornecedores além dos gabinetes de TI tradicionais.
Por Material: O Domínio do Aço Enfrenta o Desafio do Alumínio
O aço estruturou 77,50% dos racks instalados durante 2025 porque combina acessibilidade com rigidez de grau sísmico, crítico em um país localizado no Anel de Fogo do Pacífico. O alumínio, embora com uma base modesta, tem projeção de crescer 16,55% ao ano até 2031, pois a economia de peso permite cargas de piso mais altas sem reforço, especialmente em edifícios de retrofit. Os compósitos híbridos encontram adoção de nicho em sites militares e de saúde blindados eletromagneticamente.
As ligas mais leves também encurtam o tempo de instalação; dois técnicos podem posicionar um gabinete de alumínio vazio sem empilhadeiras, uma vantagem fundamental em sites de borda sem docas de carregamento. A paridade de custos continua sendo um obstáculo, mas as oscilações cambiais favorecem o alumínio extrudado localmente quando os preços do aço importado sobem com a volatilidade do peso. Os fornecedores se protegem oferecendo portfólios de material duplo — aço para halls corporativos sensíveis a custos e alumínio para clusters de IA onde a densidade de energia e resfriamento compensa o maior gasto inicial com racks.
Análise Geográfica
A região metropolitana de Santiago concentra a maior parte das implantações do mercado de racks para data centers no Chile graças a anéis de fibra maduros, múltiplos IXPs neutros e proximidade com clientes financeiros. Os racks da capital servem cada vez mais cargas de trabalho de treinamento de IA iniciadas pelo Centro Binacional sobre Inteligência Artificial, elevando as densidades de energia além das normas históricas e exigindo formatos 42U e 48U prontos para líquido. No entanto, as regulamentações severas de estresse hídrico e os crescentes custos de terrenos levam os operadores a prospectar comunas periféricas e regiões vizinhas para mitigar atrasos de licenciamento.
Valparaíso surgiu como uma alternativa estratégica construída em torno dos desembarques de cabos submarinos, mais notavelmente a rota Humboldt com previsão de ativação em 2027 com capacidade de 144 Tbps. A Scala Data Centers pré-arrendou sua construção de 30 MW em Curauma na porta do cabo, empilhando gabinetes 48U para integrar painéis densos de conexão cruzada de fibra. O clima costeiro beneficia os dias de resfriamento por ar livre, reduzindo o PUE para operadores que certificam mixes de energia renovável para atender aos limites de crédito fiscal.
Cidades secundárias como Concepción e Antofagasta atendem a aplicações de borda em mineração, logística e telecomunicações. O footprint 5G da Entel em todas as regiões chilenas abre demanda para racks de um quarto compactos e gabinetes de montagem em parede dentro de abrigos robustecidos que atendem fazendas de salmão automatizadas e operações de dragagem remotas. Os planos de expansão da rede — adicionando 4.000 km de nova transmissão até 2031 — ampliarão os locais viáveis, embora o zoneamento sísmico continue a ditar as escolhas de material estrutural dos racks. Os fornecedores com hubs de inventário regional ganham prazos de entrega competitivos ao atender esses projetos dispersos, reforçando as cadeias de valor de montagem doméstica.
Panorama regulatório
O Chile está formalizando uma estrutura de política dedicada para data centers por meio do Ministério da Ciência (Ministerio de Ciencia, Tecnologia, Conocimiento e Innovacion), sob o Plano Nacional de Data Centers (PDATA), que se concentra na simplificação regulatória, sustentabilidade e descentralização geográfica. Em 25 de fevereiro de 2026, o Serviço de Avaliação Ambiental (SEA) emitiu critérios atualizados sobre quando os projetos de data centers entram no Sistema de Avaliação de Impacto Ambiental (SEIA), aumentando a importância do escopo ambiental antecipado para o design do campus e, indiretamente, para as escolhas de densidade em nível de rack e refrigeração em áreas com estresse hídrico.
A digitalização de licenciamento também está avançando por meio do Sistema de Processamento Unificado de Permissões (SUPER), uma plataforma centralizada usada para gerenciar as licenças exigidas pelo Estado. Paralelamente, o cabo submarino Humboldt avançou nas aprovações públicas, incluindo uma aprovação regional de uso costeiro em junho de 2026 para a chegada em Santo Domingo, apoiando a construção de conectividade de longa distância que tipicamente aumenta a demanda por pegadas padronizadas de gabinetes e zonas de interconexão de maior capacidade.
Análise da cadeia de valor
A cadeia de valor de racks para data centers no Chile começa com matérias-primas (aço e alumínio) e submontagens de componentes (estruturas, painéis, trilhos, fixadores, portas e gerenciamento de cabos). Segue-se a fabricação e configuração pelo fabricante original (OEM), incluindo travamento sísmico, sistemas de fechamento, acessórios de fluxo de ar e preparação para refrigeração líquida.
A distribuição e integração são realizadas por meio de uma combinação de canais diretos do fornecedor e parceiros regionais que armazenam estoque e realizam pré-montagem, etiquetagem e kitting para instalação mais rápida no local. Esse modelo é relevante à medida que os operadores padronizam implantações de 42U e rack completo e solicitam pacotes de rack mais energia ou rack mais refrigeração. A demanda downstream vem principalmente de hyperscalers, provedores de nuvem e operadores de colocation ativos no Chile, incluindo Google, Amazon Web Services, Microsoft, Scala, Equinix e Ascenty, além de implantações de borda de telecomunicações ligadas à expansão do 5G. Projetos de conectividade de rede e subaquática também moldam os requisitos de racks por meio da densidade de interconexão e das necessidades de gerenciamento de fibra, com a Google listada como principal investidora no cabo submarino Humboldt de 14.800 km, em parceria com a estatal Desarrollo Pais e com a SubCom contratada para levantamento marinho e fabricação. Mecanismos de colaboração entre governo e indústria, como os Acordos de Produção Limpa (CPAs), também influenciam as especificações de compra de materiais, embalagens e acessórios de rack com consciência energética.
Cenário Competitivo
Os fornecedores globais e os especialistas regionais compartilham um campo moderadamente concentrado à medida que as construções de hiperescala crescem acentuadamente. A Schneider Electric registrou receita de EUR 38 bilhões em 2024, citando crescimento de dois dígitos em projetos de data centers na América do Sul, com o Chile contribuindo fortemente em construções de mineração e nuvem. A aquisição da Motivair equipa a empresa com know-how próprio de resfriamento líquido, permitindo empacotar racks, CDUs e contenção sob um único SKU — uma proposta atraente em jurisdições com escassez de água.
A Vertiv registrou vendas de USD 8,0 bilhões em 2024, crescendo 17% em relação ao ano anterior em pedidos pesados de colocation nas Américas, e agora oferece kits de trem de força de gabinete adaptados aos requisitos da Zona 3 do código sísmico chileno. O balanço de USD 24,9 bilhões da Eaton em 2024 ressalta sua diversificação em plantas modulares; os distribuidores locais oferecem frames de aço de entrega rápida para superar picos de preço causados pela volatilidade do peso. O player regional Scala, embora principalmente um proprietário, influencia os padrões de rack por meio de parcerias de projeto e construção com OEMs para seus ativos de 100+ MW na América Latina.
Os temas estratégicos enfatizam stacks integrados de rack mais resfriamento, resiliência a terremotos e eficiência alinhada às renováveis. Os fornecedores localizam a fabricação onde é possível para se proteger contra oscilações cambiais e atender às janelas de entrega rápida exigidas pelos contratos de hiperescala. As alianças com empresas de construção familiarizadas com os códigos sísmicos e ambientais chilenos aceleram o comissionamento dos campi. À medida que a participação de hiperescala cresce, o poder de compra se consolida; no entanto, os nichos diversos de borda e corporativos mantêm pontos de entrada para fabricantes menores que oferecem gabinetes sob medida ou robustecidos.
Líderes do Setor de Racks para Data Centers no Chile
Schneider Electric SE
Vertiv Group Corporation
Eaton Corporation plc
Legrand SA
Delta Electronics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro no Chile é a demanda por racks e gabinetes projetados para arquiteturas de refrigeração de alta densidade e baixo consumo de água. À medida que o escrutínio ambiental se intensifica e as restrições de estresse hídrico afetam o planejamento de projetos, os operadores estão avançando em direção a abordagens direct-to-chip e outras soluções prontas para líquidos. A atualização dos critérios do SEA para entrada no SEIA em fevereiro de 2026, junto com a ênfase do PDATA em sustentabilidade, aumenta o valor das plataformas de rack que simplificam a documentação de conformidade, incluindo gabinetes prontos para sensores, roteamento de detecção de vazamentos e interfaces de contenção padronizadas, ao mesmo tempo em que suportam densidades de 20-40 kW referenciadas para cargas de trabalho hyperscale e de IA em Santiago e nós emergentes.
A demanda também está se expandindo além de Santiago, criando tração adicional para SKUs de racks resistentes e favoráveis à logística. O PDATA visa a simplificação regulatória e a descentralização, enquanto a atividade na região norte está sendo moldada por referências de fornecedores e partes interessadas à demanda por infraestrutura modular em Antofagasta e Atacama, e pelo trabalho da Desarrollo Pais em um conceito de campus de IA em Antofagasta (visando até 1 GW). A capacidade impulsionada pela conectividade também apoia configurações de racks mais altas e com maior densidade de cabos próximas às rotas costeiras. O Humboldt recebeu aprovação regional de uso costeiro em junho de 2026 para a chegada em Santo Domingo, e a Scala posicionou capacidade próxima a Valparaíso, apoiando requisitos contínuos para gabinetes padronizados, integração de cabeamento estruturado e programas de rack de entrega mais rápida ligados à ativação de cabos e à construção de zonas de interconexão.
Desenvolvimentos recentes do setor
- Maio de 2026: A Vertiv anunciou uma aliança de distribuição estratégica com a MAXID para melhorar o posicionamento de estoque e a logística de entrega de soluções críticas de infraestrutura para data centers no Chile e em outros mercados sul-americanos. O acordo fortalece a disponibilidade local e o desempenho de prazo de entrega para implantações em pacote, nas quais racks são adquiridos junto com equipamentos de energia e térmicos, apoiando montagens de salas mais rápidas.
- Agosto de 2025: A Vertiv inaugurou um novo escritório regional em Santiago, com capacidade para cerca de 60 funcionários, para apoiar a cobertura de clientes no Chile à medida que os projetos de data centers crescem em escala. Uma presença local maior apoia a engenharia de pré-vendas, o serviço de pós-vendas e a coordenação com integradores, o que pode reduzir o atrito na implantação de gabinetes e acessórios padronizados.
- Outubro de 2024: A Schneider Electric concluiu a aquisição da Motivair, adicionando capacidades de refrigeração líquida que complementam os portfólios de racks e gabinetes usados em salas de dados de alta densidade. Isso amplia a capacidade de fornecer arquiteturas integradas de rack mais refrigeração, o que é cada vez mais relevante no Chile, onde os operadores estão projetando para densidades de energia por rack mais altas e restrições de recursos mais rígidas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de racks para data centers do Chile é definido como a receita obtida com racks e gabinetes de rack instalados em data centers chilenos, abrangendo designs de gabinete fechado e estrutura aberta usados para montar equipamentos de TI e rede.
Exclusões de escopo: Este dimensionamento exclui o hardware de TI ativo dentro do rack (servidores, armazenamento, switches), equipamentos autônomos de energia e refrigeração, e serviços de construção civil.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Metade
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (≥52U e Personalizados)
- Por Tipo de Rack
- Racks de Gabinete (Fechados)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers de Hiperescala e Provedores de Serviços em Nuvem
- Corporativo e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, mapear os fatores de demanda e construir um conjunto de dados inicial consistente antes que as premissas fossem testadas em entrevistas. O estudo se baseou em fontes públicas e oficiais, como as estatísticas de comércio aduaneiro chilenas para importações relevantes de racks e gabinetes, o Instituto Nacional de Estatística (INE) para indicadores macroeconômicos e atividade empresarial, e publicações do sistema energético de autoridades chilenas (incluindo atualizações de rede e geração) para entender onde nova capacidade de data center pode realisticamente entrar em operação.
Também referenciamos materiais de associações de telecomunicações e infraestrutura digital, juntamente com publicações de órgãos reguladores públicos que ajudam a interpretar o progresso da implantação de conectividade e os sinais de licenciamento. Foram analisados registros de empresas, apresentações a investidores e imprensa confiável para captar anúncios de instalações e cronograma de expansão, e essas informações foram verificadas cruzadamente usando assinaturas pagas para dados financeiros e inteligência de empresas, um banco de dados de embarques de importação e exportação em nível de envio, e um banco de dados de patentes para verificar a direção de produtos e recursos. As fontes listadas aqui são apenas ilustrativas, e referências públicas adicionais também foram consultadas para esclarecer pontos de dados e validar premissas.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar o que está sendo instalado no Chile e como a demanda por racks está mudando com a densificação e novas construções. As entrevistas incluíram fabricantes e distribuidores de racks, integradores de sistemas, operadores de colocation e grandes compradores corporativos para verificar preferências de tipo de rack, tamanhos típicos de pedidos, prazos de entrega e comportamento de preços.
A cobertura foi mantida específica ao Chile. Os respondentes foram selecionados para refletir toda a cadeia de compra, desde a especificação até a aquisição, de modo que as lacunas da pesquisa documental pudessem ser fechadas e as principais premissas verificadas mais de uma vez.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 13% |
| Nível médio: 61% | Líderes funcionais/de unidade: 37% |
| Players menores: 14% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem combinada de cima para baixo e de baixo para cima. No lado top-down, reconstruímos o conjunto de demanda por racks vinculando os acréscimos de capacidade de data centers no Chile e os ciclos de montagem à intensidade de implantação de racks (racks por área de TI e taxas de renovação), e então convertendo a demanda unitária em valor por meio de preços médios de venda realistas.
Para manter o modelo fundamentado, os totais foram corroborados com aproximações seletivas de baixo para cima, incluindo consolidações de fornecedores e canais, listas de materiais de projetos amostrados e verificações de ASP para configurações comuns. As entradas mais relevantes incluíram as construções planejadas de data centers, as alturas típicas de racks usadas em novas salas (por exemplo, 42U, 45U e 48U), a divisão entre instalações de gabinete fechado e estrutura aberta, o ritmo das mudanças de densidade de racks (kW por rack) e sinais de tempo de importação que indicam ciclos de aquisição.
Para a previsão, usamos análise de cenários vinculada a cronogramas de construção e disponibilidade de energia, e depois alinhamos o ritmo de crescimento com o que os entrevistados esperam para expansões e projetos de renovação nos próximos cinco anos. Quando a visibilidade de baixo para cima era limitada, as lacunas foram tratadas por meio de premissas de adoção conservadoras e depois retestadas por meio de verificações de acompanhamento sobre preços e prazos de entrega.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, seguida de verificações passo a passo de variância no nível das premissas. Quando o modelo produzia saltos inusuais, revisitamos os fatores subjacentes, como a fase de uma única grande instalação, uma oscilação de preços ou uma mudança no tempo das importações, e depois reverificamos esses pontos com outra fonte ou respondente.
Antes da aprovação final, um segundo analista revisa os principais cálculos, e quaisquer grandes discrepâncias em relação a indicadores externos acionam um ciclo de recontato com participantes do setor. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de novos data centers, mudanças de política que afetam o acesso à energia, ou movimentos cambiais acentuados. Pouco antes da entrega, realizamos uma passagem final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de racks para data centers do Chile da Mordor Intelligence comparado a outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para racks de data centers porque os publicadores nem sempre contam os mesmos produtos, período de tempo ou conjunto de compradores. As maiores diferenças geralmente vêm de se os racks de estrutura aberta e os racks de montagem em parede estão incluídos, de como os racks importados são tratados em relação às unidades montadas localmente, e de se os preços são obtidos de preços de tabela ou de ASPs realizados com base em projetos.
Padrões de embarques de importação, adições anunciadas de capacidade de data centers e uma verificação de segunda passagem sobre a densidade de racks instalados são sinais que mantêm a Mordor Intelligence alinhada às implantações reais de racks no Chile, contando racks apenas quando fazem parte de montagens de data centers, em vez de agrupar gastos adjacentes de hardware de TI no mesmo total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,03 milhões de USD (2025) | |
| Associação Setorial A | 22,60 milhões de USD (2025) | Frequentemente enfatiza os embarques de gabinetes relatados por membros, o que pode subestimar racks de estrutura aberta e montagem em parede comprados por meio de integradores, e pode aplicar um conjunto restrito de alturas de rack padrão. |
| Consultoria Global B | 31,20 milhões de USD (2026) | Pode inferir o valor dos racks usando amplas relações entre equipamento e capacidade e inflação de preços combinada, o que pode superestimar racks por fase de expansão e suavizar as mudanças de preços e mix específicas do Chile. |
A dispersão na tabela é explicada principalmente por limites de escopo e pelo tratamento de preço e mix, e não por um desacordo sobre o próprio crescimento do mercado de data centers no Chile. Quando a demanda unitária é vinculada ao cronograma de construção e depois traduzida em valor com verificações de ASP em nível de configuração, o resultado é mais fácil de reconciliar com o comportamento de aquisição e de repetir durante atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de racks para data centers no Chile?
O tamanho do mercado de racks para data centers no Chile atingiu USD 28,51 milhões em 2026 e tem projeção de alcançar USD 54,59 milhões até 2031.
Qual configuração de rack lidera o mercado no Chile?
Os racks completos dominam com 64,80% de participação, sendo preferidos pelos operadores de hiperescala e colocation para implantações padronizadas de alta densidade.
Como as regulamentações de estresse hídrico estão afetando o design dos data centers?
A supervisão rigorosa está direcionando os operadores para sistemas de resfriamento líquido, impulsionando a demanda por racks compatíveis com tecnologias de resfriamento por imersão e direto ao chip.
Por que Valparaíso está atraindo investimentos de hiperescala?
A cidade abriga desembarques de cabos submarinos, incluindo a rota Humboldt, fornecendo links de baixa latência para os mercados da Ásia-Pacífico e facilitando os requisitos de resfriamento costeiro.
Página atualizada pela última vez em:
- Mercado de Racks para Centros de Dados em África
- Mercado de Racks para Centros de Dados na Austrália
- Mercado de Racks para Centros de Dados na Bélgica
- Mercado de Racks para Data Center no Brasil
- Mercado de Racks de Data Centers do Canadá
- Mercado de Racks para Data Centers da China
- Mercado de Racks para Data Center
- Mercado de Racks para Centros de Dados na Dinamarca
- Mercado de Racks para Data Center na Europa
- Mercado de Racks de Data Centers da França
- Mercado de Racks para Centros de Dados na Alemanha
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.



