
Tamaño y participación del mercado de racks para centros de datos de Dinamarca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
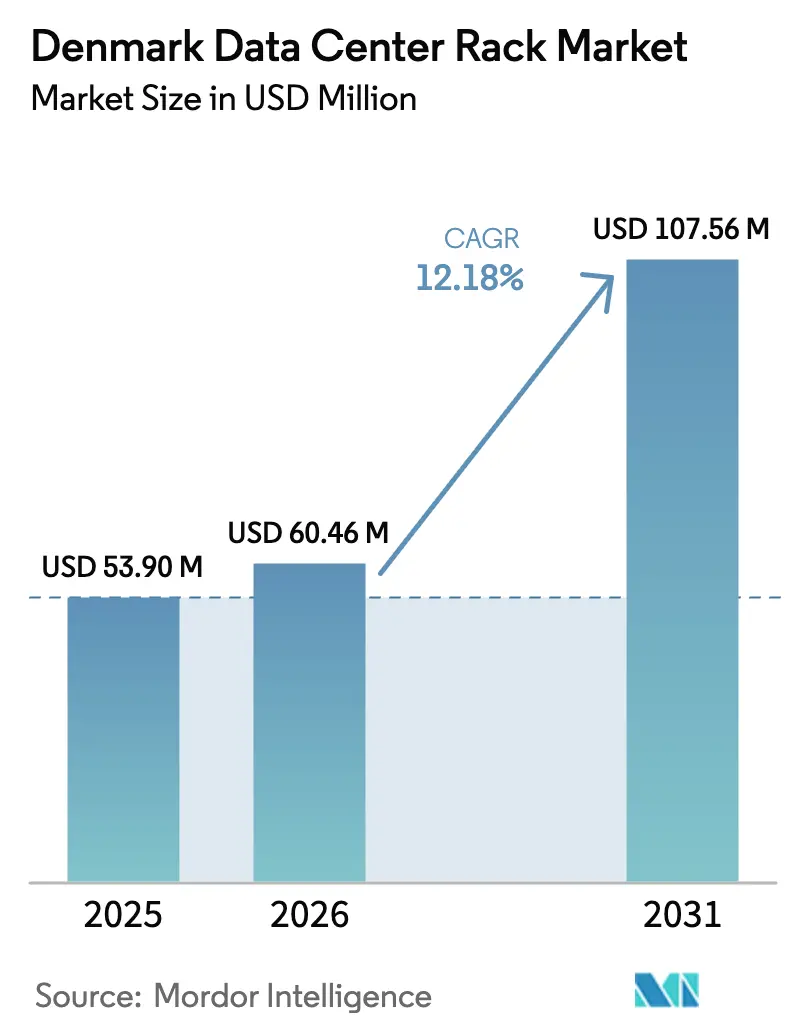
| Tamaño del mercado en el año base (2025) | 53.9 Millones de dólares |
| Tamaño del Mercado (2026) | 60.46 Millones de dólares |
| Tamaño del Mercado (2031) | 107.56 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.18 % |
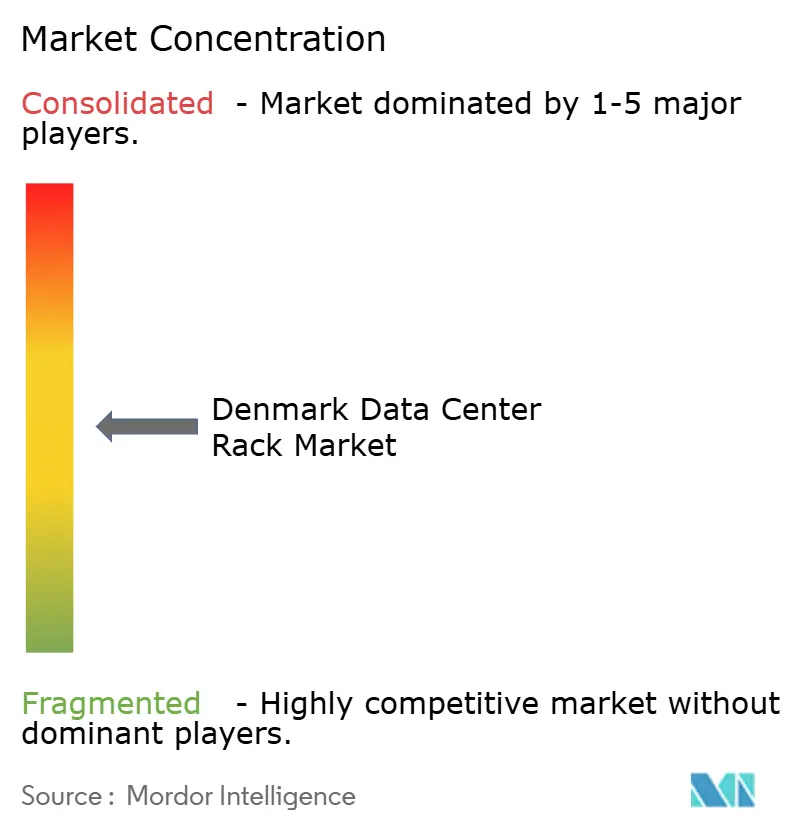
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de racks para centros de datos de Dinamarca por Mordor Intelligence
El tamaño del mercado de racks para centros de datos de Dinamarca en 2026 se estima en USD 60,46 millones, creciendo desde el valor de 2025 de USD 53,9 millones, con proyecciones para 2031 que muestran USD 107,56 millones, creciendo a una CAGR del 12,18% durante el período 2026-2031. La expansión refleja el papel de Dinamarca como centro digital nórdico, donde el 81% de la matriz energética nacional proviene de fuentes renovables, lo que brinda a los operadores una base energética estable en costos y baja en carbono que respalda inversiones en racks premium. El gasto continuo en infraestructura, como el programa de construcción plurianual de Microsoft que ha requerido 4,1 millones de horas de trabajo y creado 1.005 empleos en construcción, refuerza la demanda local.[1]Microsoft Corp., "Microsoft Expande sus Centros de Datos Sostenibles en Dinamarca," news.microsoft.com Los esquemas de recompra de calefacción urbana permiten a los centros de datos monetizar el calor residual, compensando entre el 10% y el 15% de los costos operativos y acelerando la adopción de racks de gabinete cerrado diseñados para una captura térmica eficiente. El factor de forma de rack completo sigue siendo dominante, pero las cargas de trabajo de IA que superan los 60–120 kW por rack están orientando a los compradores hacia bastidores más altos de 48U y diseños preparados para enfriamiento líquido. La innovación en materiales, especialmente el paso del acero al aluminio más ligero, está ganando terreno a medida que los operadores enfrentan los límites de carga de piso en implementaciones densas de GPU.
Conclusiones clave del informe
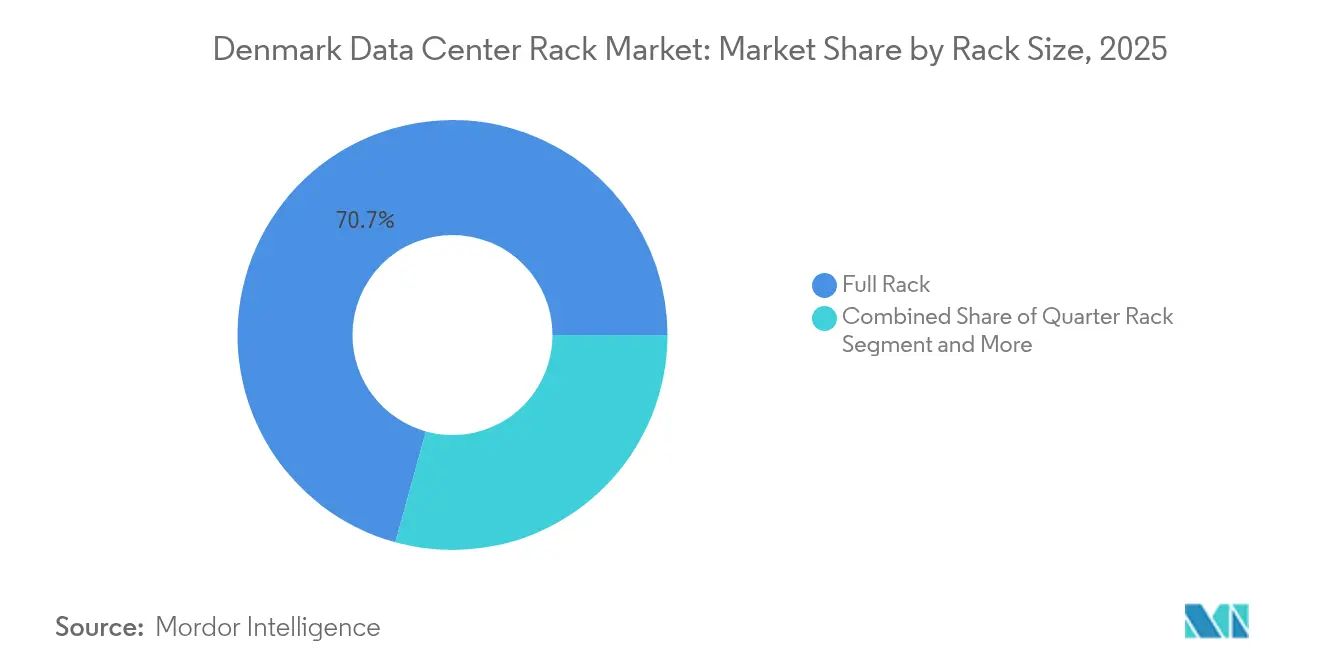
- Por tamaño de rack, los racks completos lideraron con el 70,72% de la participación del mercado de racks para centros de datos de Dinamarca en 2025; se proyecta que los racks de cuarto registren la CAGR más alta del 18,87% hasta 2031.
- Por altura de rack, los gabinetes 42U mantuvieron una participación del 54,63% del tamaño del mercado de racks para centros de datos de Dinamarca en 2025, mientras que los 48U avanzan a una CAGR del 18,16% hasta 2031.
- Por tipo de rack, las soluciones de gabinete cerrado capturaron el 75,58% de participación en 2025 y se expanden a una CAGR del 19,02% hasta 2031.
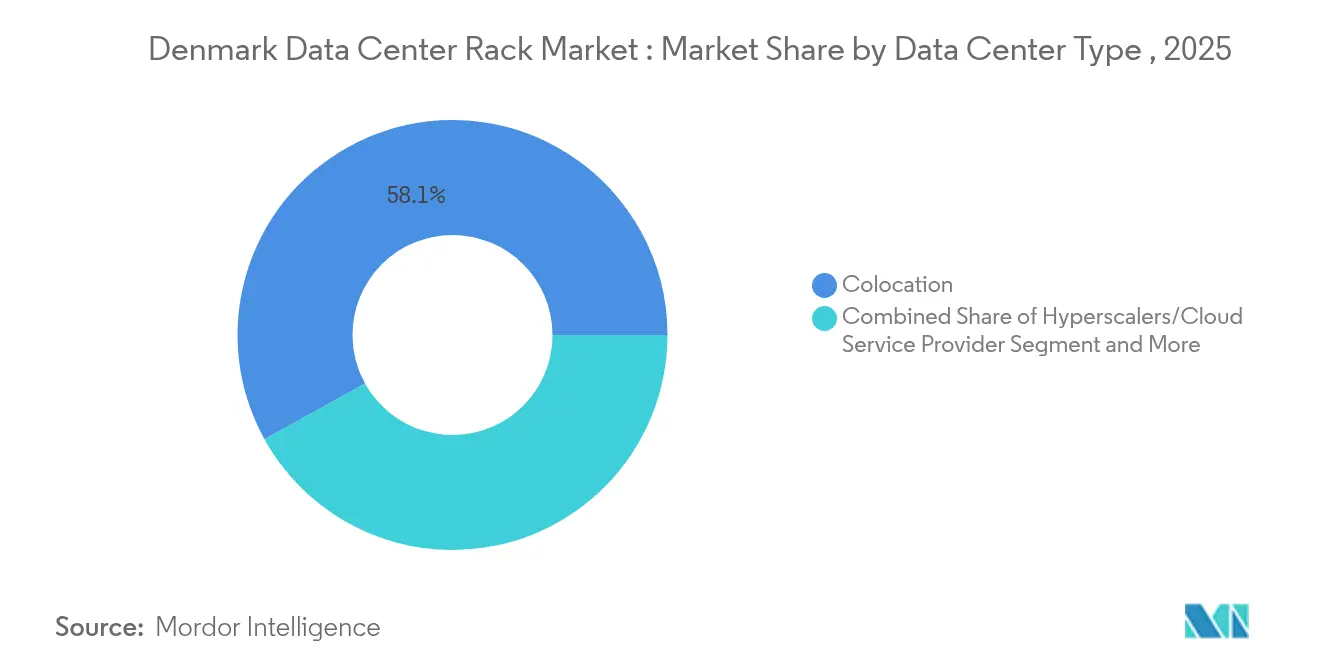
- Por tipo de centro de datos, las instalaciones de colocación representaron el 58,05% de la participación del mercado de racks para centros de datos de Dinamarca en 2025; las implementaciones de hiperescala muestran la CAGR más alta del 20,14% hasta 2031.
- Por material, el acero mantuvo el 74,62% de participación del tamaño del mercado de racks para centros de datos de Dinamarca en 2025, mientras que se pronostica que el aluminio crecerá a una CAGR del 19,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de racks para centros de datos de Dinamarca
Análisis de impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Auge de las operaciones empresariales basadas en la nube | +2.1% | Global, con énfasis nórdico en sostenibilidad | Mediano plazo (2-4 años) |
| Adopción de internet y expansión de servicios de TI | +1.8% | Nacional en Dinamarca, con efectos secundarios en los países nórdicos | Corto plazo (≤ 2 años) |
| Construcciones de hiperescala y colocación cerca de redes eléctricas con abundantes fuentes renovables | +2.7% | Núcleo de Dinamarca, expansión hacia corredores de energía renovable | Largo plazo (≥ 4 años) |
| Auge de los racks de alta densidad impulsados por IA | +3.2% | Global con adopción temprana en Dinamarca | Mediano plazo (2-4 años) |
| Incentivos de recompra de calefacción urbana para racks de calor residual | +1.6% | Nacional en Dinamarca, interés regional nórdico | Largo plazo (≥ 4 años) |
| Racks piloto de Power-to-X con celdas de combustible de hidrógeno in situ | +0.9% | Núcleo de Dinamarca, alineación regulatoria con la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcciones de hiperescala y colocación cerca de redes eléctricas con abundantes fuentes renovables
El corredor de energía eólica marina de Dinamarca suministra energía estable y de baja volatilidad que permite a las empresas de hiperescala como Google operar con el 100% de energías renovables.[2]Google LLC, "Centro de Datos de Fredericia Alimentado al 100% por Energías Renovables," blog.google El campus planificado de 250 MW de atNorth en Ølgod ejemplifica cómo la proximidad a los activos de generación reduce las pérdidas de transmisión en un 15–20%, disminuyendo los gastos operativos y respaldando los clústeres de racks de alta densidad. Las credenciales de neutralidad de carbono atraen a inquilinos empresariales que deben cumplir objetivos ESG, reforzando el mercado de racks para centros de datos de Dinamarca como destino preferido.
Adopción de internet y expansión de servicios de TI
Con un tiempo de actividad de la red eléctrica del 99,997%, Dinamarca se encuentra entre los mercados de energía más confiables de Europa, lo que alienta a los proveedores de SaaS de misión crítica a colocarse localmente. Las mejoras en la red de fibra óptica y el despliegue de la tecnología 5G impulsan las implementaciones en el borde que dependen de kits de rack estandarizados para una activación rápida.
Incentivos de recompra de calefacción urbana para racks de calor residual
Dos tercios de los hogares daneses utilizan calefacción urbana. Los cambios fiscales de 2022 eliminaron las barreras para las conexiones a centros de datos, y el campus de Meta en Odense ahora calienta 6.900 hogares al año utilizando el calor residual de los racks.[3]Meta Platforms Inc., "Reciclaje de Calor del Centro de Datos de Odense," about.facebook.com Los ingresos por calor aumentan suficientemente la TIR para justificar gabinetes premium diseñados para la captura de agua caliente, impulsando el mercado de racks para centros de datos de Dinamarca.
Auge de los racks de alta densidad impulsados por IA
Los clústeres de entrenamiento para cargas de trabajo de IA generativa necesitan entre 60 y 120 kW por rack, hasta ocho veces las cargas tradicionales. El clima frío de Dinamarca y su red de calefacción urbana reducen los costos de enfriamiento líquido. El sitio CPH-1 de Penta Infra alcanzó el 100% de eficiencia de reutilización de calor en 2024, demostrando que los racks de grado IA pueden generar ingresos paralelos por ventas de calor. Esta capacidad acelera la transición de los racks 42U a los 48U, impulsando el mercado de racks para centros de datos de Dinamarca.
Análisis de impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Baja disponibilidad de recursos especializados | -1.4% | Nacional en Dinamarca, regional nórdico | Corto plazo (≤ 2 años) |
| Terreno industrial limitado cerca de nodos de red de 132 kV | -0.8% | Áreas urbanas centrales de Dinamarca | Mediano plazo (2-4 años) |
| Escalada de los precios del cobre que infla los costos de cableado | -1.2% | Global con dependencia de importaciones en Dinamarca | Corto plazo (≤ 2 años) |
| Posible impuesto sobre servidores basado en carbono | -0.6% | Marco regulatorio de la UE, adopción temprana en Dinamarca | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja disponibilidad de recursos especializados
El programa de construcción de Microsoft por sí solo requirió 1.005 trabajadores especializados, lo que presionó la limitada reserva de mano de obra técnica de Dinamarca. La inflación salarial del 20–25% añade presión de costos, retrasando las implementaciones de racks vitales para el crecimiento de la capacidad de hiperescala.
Escalada de los precios del cobre que infla los costos de cableado
El precio del cobre aumentó entre el 15% y el 20% en 2024, añadiendo riesgo presupuestario para los racks de alta densidad de GPU que utilizan el triple de cobre por gabinete. Aunque los operadores prueban conductores de aluminio para circuitos de baja corriente, los alimentadores críticos siguen dependiendo del cobre, lo que ralentiza la adopción en el mercado de racks para centros de datos de Dinamarca cuando los precios de los metales varían bruscamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de rack: los racks completos dominan las implementaciones empresariales
Los racks completos capturaron el 70,72% de la participación del mercado de racks para centros de datos de Dinamarca en 2025, destacando la preferencia del sector por las huellas estandarizadas de 42U y 48U que simplifican el modelado de flujo de aire. Se prevé que el tamaño del mercado de racks para centros de datos de Dinamarca vinculado a los racks completos se expanda a una CAGR del 18,64% a medida que los hiperescaladores incorporan más GPU por gabinete. Las empresas que migran desde salas de servidores se inclinan por racks de medio y cuarto para sucursales, aunque el volumen sigue siendo un nicho.
Un segundo factor que sustenta el dominio del rack completo es la eficiencia de la cadena de suministro: los proveedores concentran la producción en SKU de alto volumen, acortando los plazos de entrega y reduciendo el precio unitario. El diseño de colocación DEN02 de atNorth estandariza en racks completos para agilizar la entrega de proyectos. Esta estrategia favorece la penetración del mercado de racks para centros de datos de Dinamarca entre los inquilinos multinacionales que necesitan especificaciones predecibles en todas las regiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por altura de rack: el estándar 42U enfrenta el desafío del 48U
El formato 42U mantuvo el 54,63% de participación del tamaño del mercado de racks para centros de datos de Dinamarca en 2025. Sin embargo, los gabinetes 48U, que ofrecen un 14% de capacidad vertical adicional, están previstos para registrar una CAGR del 18,16%, impulsados por servidores de IA apilados con tarjetas aceleradoras. Los sólidos códigos de carga de piso de Dinamarca y la infraestructura efectiva de enfriamiento líquido mitigan los riesgos asociados con los racks más altos.
Fabricantes como Lenovo ahora califican los bastidores 48U para cargas de 4.000 libras, garantizando la compatibilidad con los clústeres de GPU. Los operadores que adoptan el formato 48U obtienen una mejor economía de espacio en el costoso mercado inmobiliario danés, posicionando este factor de forma como el próximo estándar para el mercado de racks para centros de datos de Dinamarca.
Por tipo de rack: los gabinetes cerrados lideran la optimización del enfriamiento
Los gabinetes cerrados poseen el 75,58% de la participación del mercado de racks para centros de datos de Dinamarca gracias a la gestión integrada del flujo de aire, esencial para los esquemas de reutilización del calor. El sistema ZetaFrame de Chatsworth Products Inc. con contención de pasillo caliente ejemplifica el cambio hacia el enfriamiento integrado en el gabinete. Los modelos de marco abierto permanecen en sitios periféricos donde las condiciones ambientales están menos controladas.
Los diseños cerrados ayudan a los operadores a mantener temperaturas de entrada óptimas para la recuperación de calefacción urbana, traduciéndose en ingresos adicionales. Su mayor precio inicial se vuelve marginal una vez que los ingresos por recompra de calor se modelan a lo largo de un ciclo de vida de rack de 15 años, reforzando la adopción en todo el mercado de racks para centros de datos de Dinamarca.
Por tipo de centro de datos: la colocación lidera, la hiperescala acelera
Los centros de colocación representaron el 58,05% de las compras de gabinetes en 2025, reflejando las tendencias de externalización entre las empresas atraídas por la energía verde y la simplicidad de los permisos. Las construcciones de hiperescala, aunque menores en números absolutos, registrarán una CAGR del 20,14% hasta 2031, ya que los gigantes de la nube consolidan los clústeres de IA europeos en Dinamarca.
El campus de Digital Realty en Copenhague ofrece conexiones llave en mano a acuerdos de compra de energía eólica marina, alentando a los inquilinos a implementar gabinetes de alta densidad sin negociar contratos de energía individuales. Esta propuesta de valor sustenta el liderazgo de la colocación incluso mientras el crecimiento de la hiperescala infla el volumen total del mercado de racks para centros de datos de Dinamarca.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por material: el dominio del acero enfrenta la innovación del aluminio
El acero siguió siendo el material predeterminado, con el 74,62% de participación en 2025. Sin embargo, la CAGR proyectada del 19,11% para el aluminio señala un cambio hacia aleaciones más ligeras adecuadas para los racks de GPU de 4.000 libras donde se aplican los límites de carga de piso. El paso de nVent HOFFMAN a bastidores de aluminio para SKU selectos destaca los requisitos cambiantes de los clientes.
La ventaja en carbono incorporado del aluminio también se alinea con las métricas de sostenibilidad danesas. Los ciclos de reciclaje en la UE aseguran materia prima local, reduciendo las emisiones de alcance 3 para los operadores y dando al aluminio una ventaja en las futuras licitaciones del mercado de racks para centros de datos de Dinamarca.
Análisis geográfico
Copenhague ancla el mercado de racks para centros de datos de Dinamarca con 25 instalaciones operadas por 11 proveedores, reforzando su condición como el decimoctavo centro más grande de la región EMEA. La fiabilidad de la red del 99,997% y la proximidad a las rutas de fibra transnórdicas hacen de la capital una zona de aterrizaje ideal para las cargas de trabajo internacionales.
Jutlandia Occidental está emergiendo como el próximo polo de crecimiento. El sitio de Google en Fredericia aprovecha la abundante capacidad de energía eólica marina para obtener energía libre de carbono, mientras que atNorth seleccionó Ølgod para un campus de 250 MW que exportará el calor sobrante a los invernaderos locales. El primer proyecto de hiperescala de propiedad totalmente danesa de Esbjerg, programado para 2026, tiene como objetivo escalar de 10 MW a 200 MW y subraya la descentralización regional.
La integración de Dinamarca en el mercado eléctrico nórdico permite a los operadores arbitrar el excedente de energía hidráulica o eólica de Noruega y Suecia, protegiendo a los participantes del mercado contra los picos de precios. Al mismo tiempo, una red de calefacción urbana a nivel nacional que cubre el 64,5% de los hogares impulsa la selección de racks diseñados para el escape controlado de calor, un requisito único en comparación con otros estados de la UE. Estas redes energéticas y térmicas interrelacionadas diferencian el mercado de racks para centros de datos de Dinamarca de sus pares europeos más amplios.
Panorama regulatorio
Dinamarca ha reforzado la supervisión sobre cómo los grandes consumidores de energía, incluidos los centros de datos, se conectan y operan en la red, lo que afecta los plazos de los proyectos y la combinación de soluciones de rack implementadas. A partir del 1 de febrero de 2026, Energinet cambió las normas para las grandes conexiones a la red al eliminar el principio de orden de llegada y pasar a un enfoque de puntuación basado en la madurez que premia a los proyectos con mayor preparación y compatibilidad con la red.
En el aspecto operativo, los centros de datos con una carga informática de 500 kW o superior deben reportar métricas de desempeño de sostenibilidad (incluidos datos relacionados con la eficiencia energética) en un esquema nacional que alimenta una base de datos europea. La recuperación de calor excedente también está incorporada en las consideraciones de permisos y operación, y se exige a los operadores realizar análisis de costo-beneficio supervisados por la Agencia Danesa de Energía (Energistyrelsen) para evaluar la viabilidad técnica y económica de la reutilización del calor, lo que refuerza la demanda de racks de gabinete cerrado y diseños de contención térmica alineados con la integración de calefacción urbana.
Análisis de la cadena de valor
La cadena de valor de racks para centros de datos en Dinamarca comienza con los fabricantes globales de racks y gabinetes (OEM) y los proveedores adyacentes de infraestructura de energía y térmica, y luego pasa por distribuidores daneses y nórdicos, integradores de sistemas y contratistas de instalación que adaptan los SKU estándar a los requisitos locales, como interfaces de reutilización de calor y distribución de energía de alta densidad. Proveedores globales como Schneider Electric SE, Vertiv Group Corp., Rittal GmbH & Co. KG y Eaton Corporation plc suministran racks, contención, PDU y sistemas de gabinete integrados, mientras que actores daneses como Cabinet System A/S atienden la demanda local de gabinetes y accesorios configurables.
Aguas abajo, los operadores de colocación e hiperescala son los principales compradores. La entrega depende de una red de servicios de ingeniería locales, proveedores de fibra y de red, y empresas especializadas de construcción y puesta en marcha que respaldan la construcción y renovación de campus. La Danish Data Center Industry (DDI) funciona como un organismo clave del sector que conecta a operadores, proveedores y municipios, ayudando a coordinar cuestiones prácticas como los flujos de permisos y las restricciones de selección de emplazamientos cerca de nodos de red, junto con los requisitos operativos para las conexiones de calefacción urbana que determinan las especificaciones de los racks.
Panorama competitivo
La competencia está moderadamente fragmentada. Los conglomerados globales como Eaton y Schneider Electric tienen posiciones sólidas en la gestión de energía y los gabinetes llave en mano, pero deben adaptar las soluciones para interconectarse con los circuitos de calefacción urbana y los sistemas de respaldo listos para hidrógeno. Los especialistas nórdicos, incluidos los integradores regionales de Rittal y los fabricantes daneses emergentes, aprovechan su profundo conocimiento de los protocolos de permisos y las normas de reutilización de energía para ganar contratos de nicho.
Los movimientos estratégicos se orientan hacia la sostenibilidad. La adquisición de Motivair por parte de Schneider Electric en 2024 añadió capacidad de enfriamiento líquido directo al chip, esencial para los racks de GPU que superan los 80 kW. Los diseños de referencia de Vertiv codificados con NVIDIA simplifican la implementación de clústeres de IA y se alinean con los objetivos de densidad de los operadores daneses. Estas iniciativas elevan la fidelización de las soluciones y amplían los contratos de servicio en torno a la gestión térmica del ciclo de vida.
Los nuevos participantes del mercado que apuntan a la copia de seguridad de celdas de combustible de hidrógeno aprovechan la hoja de ruta de Power-to-X de Dinamarca, que tiene como objetivo entre 4 y 6 GW de electrólisis para 2030. Los proveedores capaces de integrar la distribución de energía de los racks con las pilas de celdas de combustible pueden forjarse un segmento premium, remodelando el mercado de racks para centros de datos de Dinamarca a largo plazo.
Líderes de la industria de racks para centros de datos de Dinamarca
Rittal GmbH & Co. KG
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Cabinet System A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las restricciones de acceso a la red y los cambios de política están generando espacio para los proveedores de racks que pueden ayudar a los operadores a calificar proyectos y reducir el impacto en la red. El cambio de Energinet en febrero de 2026, de un sistema de orden de llegada a un modelo de puntuación basado en la madurez, aumenta el valor de los paquetes de racks integrados y listos para implementar, como gabinetes preconfigurados, contención y distribución de energía. Este enfoque puede acortar los ciclos de puesta en marcha y favorecer un manejo más fluido de los requisitos de eficiencia y preparación en los procesos de conexión y permisos.
Los requisitos operativos de reutilización de calor y sostenibilidad de Dinamarca continúan orientando el mercado hacia diseños de racks premium de gabinete cerrado y listos para gestión térmica. Dado que la calefacción urbana cubre una gran parte de los hogares y que se exige a los centros de datos evaluar la viabilidad de la recuperación de calor excedente bajo la supervisión de la Agencia Danesa de Energía, la demanda se concentra en racks diseñados para la captura controlada de escape, la contención de pasillo caliente y la compatibilidad con adaptaciones de refrigeración líquida. En paralelo, las construcciones de IA de alta densidad en Dinamarca están reforzando la demanda de bastidores más altos y de mayor resistencia, como los de 48U, junto con arquitecturas de gabinete de alta densidad energética, ampliando el mercado direccionable de soluciones de rack reforzadas, listas para refrigeración líquida y optimizadas energéticamente, adquiridas a través de canales de adquisición de colocación e hiperescala.
Desarrollos recientes del sector
- Julio de 2026: Microsoft lanzó la región de nube Denmark East con instalaciones en Høje Taastrup, Køge y Roskilde. La expansión amplía la capacidad de nube e IA de Dinamarca y aumenta la demanda de capacidad de centros de datos, incluyendo el alcance para una mayor integración con calefacción urbana.
- Julio de 2026: Schneider Electric y Aeven confirmaron una colaboración para implementar el Galaxy VX UPS y el EcoStruxure Microgrid Advisor para energía asistida por red en centros de datos daneses. La asociación ofrece una solución combinada de energía y microrred para racks de IA de alta densidad, reforzando la resiliencia y la interacción con la red.
- Junio de 2026: Caverion Denmark inició un proyecto de instalación técnica para una expansión operativa de un centro de datos valorada en 111 MDKK. Esta actividad de expansión en el sitio indica un crecimiento continuo de la capacidad y sostiene la demanda de servicios locales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de racks para centros de datos de Dinamarca abarca los ingresos por gabinetes de rack y recintos de rack relacionados utilizados para montar equipos de TI y de red dentro de los centros de datos ubicados en Dinamarca.
Exclusiones de alcance: excluimos el gasto total en construcción de centros de datos, la infraestructura de energía y refrigeración, y la mano de obra de instalación continua que se factura como un servicio independiente.
Descripción general de la segmentación
- Por tamaño de rack
- Rack de cuarto
- Rack de medio
- Rack completo
- Por altura de rack
- 42U
- 45U
- 48U
- Otras alturas (≥52U y personalizado)
- Por tipo de rack
- Racks de gabinete (cerrado)
- Racks de marco abierto
- Racks de montaje en pared
- Por tipo de centro de datos
- Instalaciones de colocación
- Centros de datos de hiperescala y proveedores de servicios en la nube
- Empresarial y periférico
- Por material
- Acero
- Aluminio
- Otras aleaciones y compuestos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para mapear la presencia de centros de datos en Dinamarca y anclar el modelo con señales públicas y repetibles. Nos basamos en fuentes oficiales y sin muro de pago, como Statistics Denmark para el contexto empresarial y comercial, Eurostat para series macroeconómicas e industriales armonizadas, y la Agencia Internacional de la Energía para las tendencias de electricidad y demanda que influyen en las construcciones.
Para vincular el crecimiento de la infraestructura con las necesidades de racks, también revisamos fuentes como ENTSO-E para indicadores de red y suministro, la Agencia Danesa de Energía para señales de planificación energética nacional, y portales de contratación pública para el lenguaje de licitaciones que puede indicar especificaciones de racks y plazos de entrega. Junto con esto, utilizamos presentaciones de empresas, presentaciones a inversores, vistas de estilo aduanero de importación-exportación cuando están disponibles, y suscripciones de pago a datos financieros de empresas y noticias para verificar movimientos de precios y comentarios sobre envíos. Estas fuentes son ilustrativas, y utilizamos referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Conversamos con operadores de centros de datos, especialistas en colocación, proveedores de racks e infraestructura, consultores y gestores de instalaciones con sede en Dinamarca. Sus aportes ayudan a clarificar las densidades de racks, las preferencias de producto, los precios de venta, la puesta en marcha de proyectos y las brechas en los datos públicos de capacidad antes de triangular estos supuestos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de racks en Dinamarca a partir de la presencia de centros de datos activos y planificados, y luego traduce los volúmenes de racks en cantidades esperadas de racks según el tipo de sitio y los patrones de implementación habituales. Esos volúmenes de racks se valoran utilizando los rangos de precio de venta observados en Dinamarca y el norte de Europa, ajustados por los cambios en la combinación entre tipos de gabinetes, alturas y materiales.
Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el muestreo del rendimiento de los distribuidores, la comparación de las señales de capacidad reportadas por los proveedores, y el uso de una vista simple de precio de venta promedio (ASP) x volumen para los formatos de rack más comprados, y ajustamos cuando la brecha persiste. Los insumos relevantes en este mercado incluyen las adiciones de racks planificadas vinculadas a la expansión de capacidad, los plazos de puesta en marcha de los sitios, las preferencias de altura promedio de los racks, los cambios de diseño relacionados con la densidad y la refrigeración que afectan la elección de gabinetes, y los movimientos de precios vinculados al flete y al metal que pueden desplazar los ASP.
Para el pronóstico, se utiliza un análisis de escenarios para que la demanda pueda ajustarse según la rapidez con que los proyectos anunciados pasen de la planificación a la operación real y cómo cambien los ciclos de renovación en las instalaciones existentes. Cuando el detalle de abajo hacia arriba es escaso para los canales más pequeños, las brechas se manejan con estimaciones de rango conservadoras ancladas a patrones de adquisición observados, y luego se revalidan en las verificaciones primarias.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones para que las cifras finales se mantengan alineadas con las señales reales del mercado. Comparamos los ingresos modelados con indicadores independientes, como el momento de las canalizaciones de construcción, las señales de importación y suministro, y los anuncios públicos que apuntan a cambios en las tasas de implementación de racks.
Los valores atípicos son revisados por un segundo analista, y los supuestos se revisan si el modelo genera cambios abruptos que no pueden explicarse por precios, combinación de productos o cronograma de proyectos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como retrasos importantes en proyectos, grandes anuncios de capacidad, o fuertes variaciones en divisas y costos de insumos. Antes de la entrega, se completa una nueva revisión para que los clientes reciban una visión actualizada que coincida con la información más reciente disponible.
Tamaño del mercado de racks para centros de datos de Dinamarca según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los racks de centros de datos en Dinamarca pueden variar ampliamente, incluso cuando parecen cubrir el mismo tema. Las diferencias generalmente provienen de lo que se cuenta como ingresos de racks, el año utilizado para la fijación de precios y la conversión de divisas, y cómo se trata el cronograma de los proyectos cuando los sitios todavía están en construcción.
También aparece una brecha derivada de la actualización, en la forma en que los ASP se proyectan a partir de puntos de precio más antiguos, ya que los cambios recientes en el acero, el flete y los plazos de entrega de los proveedores pueden alterar rápidamente los precios de los gabinetes. Cuando el modelo se vuelve a ejecutar con el momento de conversión de divisas del trimestre actual y una banda de precios de Dinamarca reverificada por tipo de rack, el total se alinea mejor con lo que realmente pagan los compradores, que es el enfoque aplicado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 53,9 millones de USD (2025) | |
| Consultora Global A | 70 millones de USD (2024) | Alcance frecuentemente agrupado, donde los gabinetes de rack se combinan con partidas de instalación y acabado, y los precios no se rebasan de manera consistente al cronograma de transacciones de Dinamarca para el año indicado. |
| Rastreador de la Industria B | 45 millones de USD (2025) | Utiliza supuestos conservadores de adición de racks basados en una visión limitada de la canalización de proyectos, y aplica una progresión de ASP plana que subestima los cambios recientes en la combinación hacia gabinetes de mayor especificación. |
La tabla muestra que la mayor parte de la dispersión puede explicarse por los límites de alcance y el momento de los insumos de precios y divisas, más que por un verdadero desacuerdo sobre la dirección de la demanda. Al mantener el modelo vinculado a las unidades de rack añadidas y actualizadas en Dinamarca, y luego fijar el precio de esas unidades con supuestos específicos por año que pueden reverificarse, entregamos un tamaño de mercado más fácil de rastrear y reproducir.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de racks para centros de datos de Dinamarca?
El mercado está valorado en USD 60,46 millones en 2026 y se prevé que alcance USD 107,56 millones en 2031.
¿Qué tamaño de rack es el más popular en Dinamarca?
Las configuraciones de rack completo, en particular las de 42U y 48U, mantuvieron una participación de mercado del 70,72% en 2025.
¿Por qué los gabinetes 48U están ganando terreno?
Las cargas de trabajo de IA que requieren entre 60 y 120 kW por rack impulsan la demanda del espacio vertical adicional de 6U, respaldando una CAGR del 18,16% para las unidades 48U.
¿Cómo influye la calefacción urbana de Dinamarca en la elección de los racks?
Los centros de datos pueden vender el calor residual, por lo que los operadores prefieren diseños de gabinete cerrado optimizados para la captura térmica con el fin de monetizar hasta el 15% de los costos operativos.
Última actualización de la página el:
- Mercado de Racks para Centros de Datos en África
- Mercado de Racks para Centros de Datos en Australia
- Mercado de Racks para Centros de Datos en Bélgica
- Mercado de Racks para Centros de Datos en Brasil
- Mercado de Racks de Centros de Datos de Canadá
- Mercado de Racks para Centros de Datos en Chile
- Mercado de Racks para Centros de Datos de China
- Mercado de Racks de Centros de Datos
- Mercado de Racks para Centros de Datos en Europa
- Mercado de Racks de Centros de Datos de Francia
- Mercado de Racks para Centros de Datos en Alemania
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.



