
チリ データセンターラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
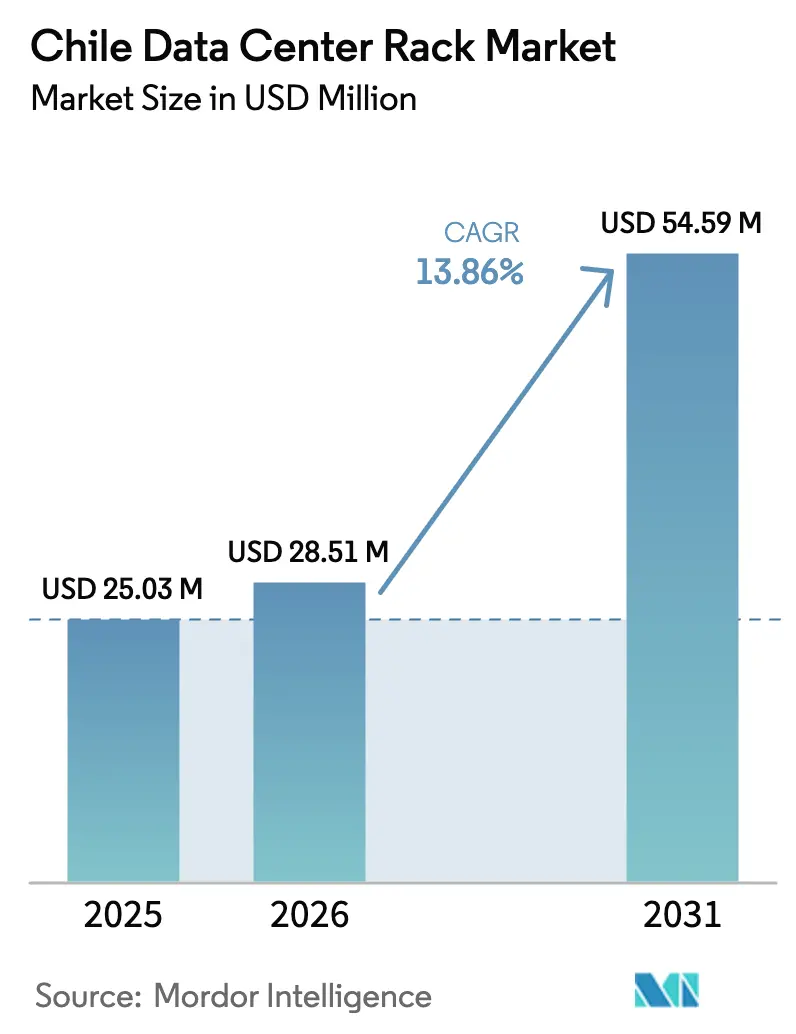
| 基準年の市場規模 (2025) | 25.03 百万米ドル |
| 市場規模 (2026) | 28.51 百万米ドル |
| 市場規模 (2031) | 54.59 百万米ドル |
| Growth Rate (2026 - 2031) | 13.86 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ データセンターラック市場分析
チリのデータセンターラック市場規模は、2025年の2,503万USDから2026年には2,851万USDへと成長し、2026年〜2031年にかけて13.86%のCAGRで2031年までに5,459万USDに達すると予測されています。特にAmazonの40億USD規模のAWSデータセンター整備計画という継続的なハイパースケールへのコミットメントが、サンティアゴ、バルパライソ、および新興エッジロケーションにおける新規キャパシティパイプラインを支え、堅調なキャビネット需要の基盤となっています。[1]Amazon Web Services、「AWSがチリへの40億USD投資を発表」、aws.amazon.com オペレーターは引き続き42Uおよびフルラックのフットプリントを標準化し、導入を迅速化し、調達の複雑さを軽減し、AIおよびクラウドワークロードが要求する20〜40 kWの電力密度に対応しています。[2]Schneider Electric、「2024年通期決算」、se.com 再生可能エネルギー調達に税額控除を連動させた政府インセンティブは、グローバル企業がネットゼロ目標を追求する中で、チリのデータセンターラック市場の価値提案をさらに強化しています。海底ケーブルの陸揚げ、5G展開、AIに焦点を当てた研究プログラムを総合すると、チリはラテンアメリカで最も急速にスケールするデジタルインフラのハブとしての地位を確立しており、スチールおよびアルミニウムのフォームファクター全体でサプライヤー間の競争が激化しています。
主要レポートのポイント
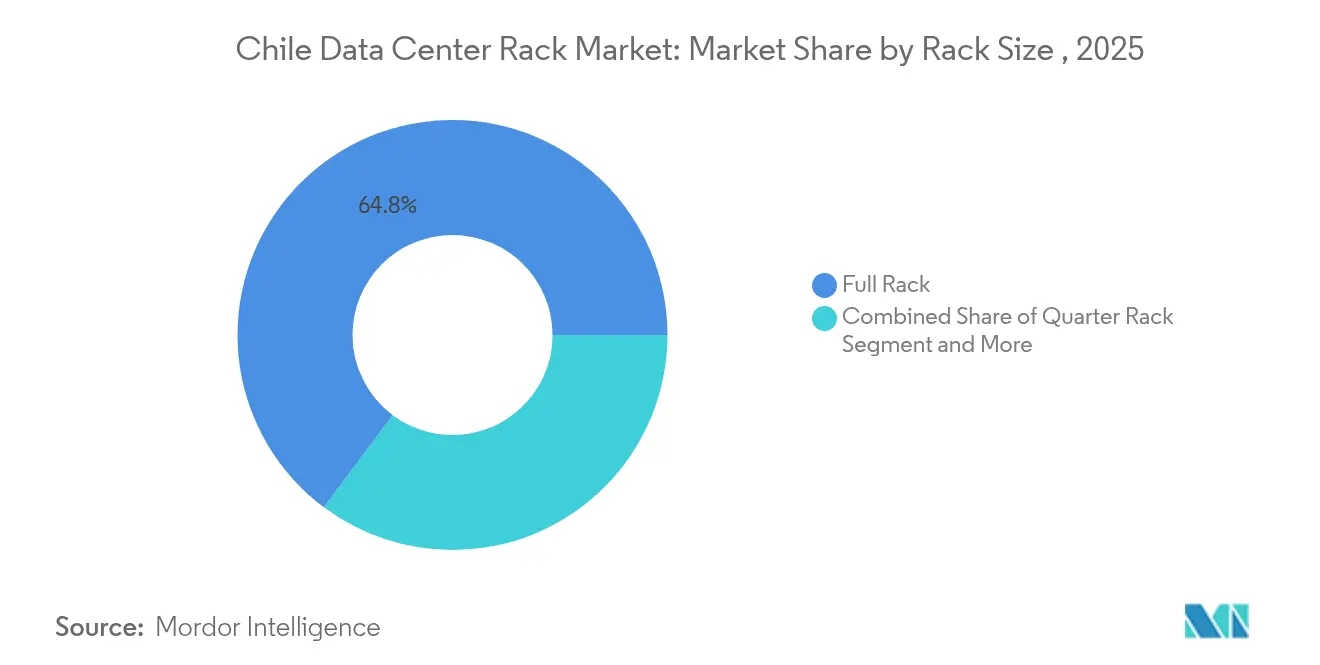
- ラックサイズ別では、フルラック構成が2025年のチリ データセンターラック市場シェアの64.80%を占めリードしています。
- ラック高さ別では、42Uシステムが2025年のチリ データセンターラック市場規模の55.90%のシェアを保持し、48Uは2031年にかけて14.84%のCAGRを記録すると予測されています。
- ラックタイプ別では、キャビネットソリューションが2025年のチリ データセンターラック市場規模の71.60%のシェアを占め、2031年まで15.25%のCAGRで成長する見通しです。
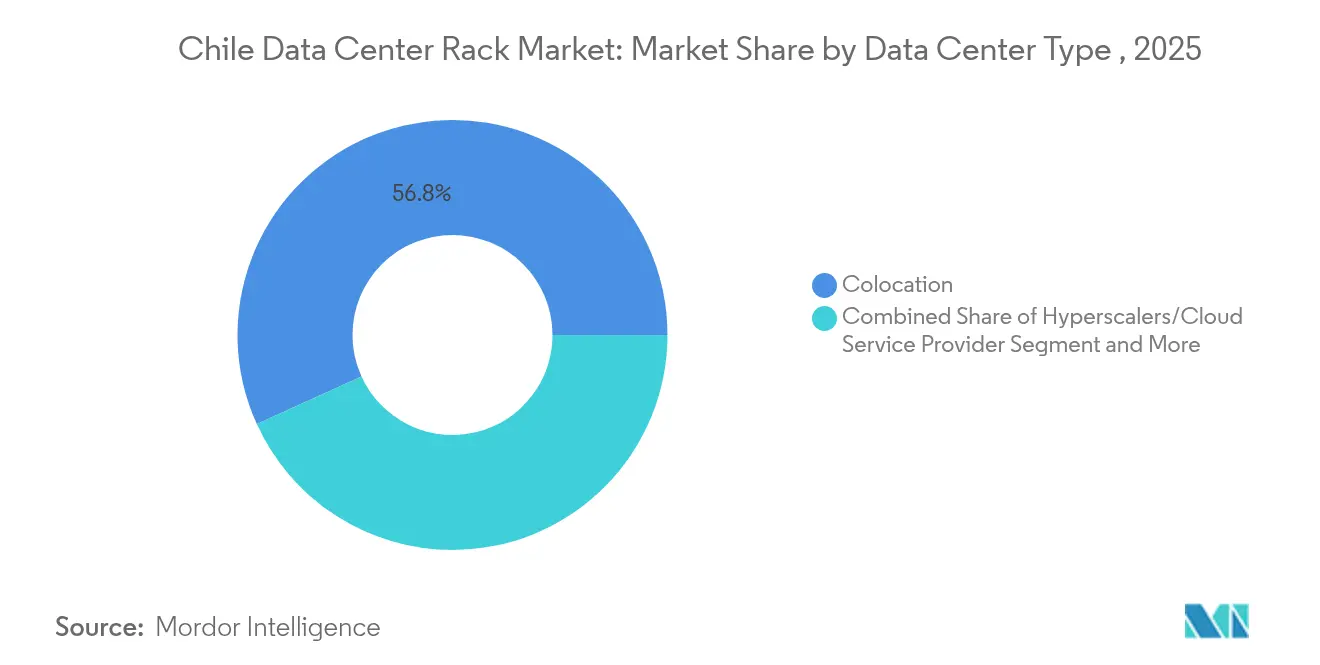
- データセンタータイプ別では、コロケーションオペレーターが2025年に56.80%の収益を獲得しており、ハイパースケールおよびクラウド施設は2031年にかけて15.75%のCAGRで拡大すると予測されています。
- 素材別では、スチールが2025年に77.50%のシェアで支配的であり、アルミニウムは2031年まで16.55%のCAGRで最も急速に成長する素材です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チリ データセンターラック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| チリ企業におけるクラウドファースト デジタル戦略の台頭 | +2.8% | サンティアゴ、バルパライソ、 コンセプシオンで早期成果が見られる全国規模 | 中期(2〜4年) |
| 5G主導のエッジデータセンター整備 | +2.1% | サンティアゴ首都圏および 港湾都市に集中した全国規模 | 短期(2年以内) |
| 再生可能エネルギーで稼働するデータセンターへの 政府インセンティブ | +1.9% | 北部太陽光地域に重点を置いた全国規模 | 長期(4年以上) |
| 新規海底ケーブルに連動した ハイパースケール投資 | +3.2% | 沿岸地域、特にバルパライソと サンティアゴ首都圏 | 中期(2〜4年) |
| 高密度(20〜40 kW)ラックへのシフト | +2.4% | サンティアゴ首都圏およびハイパースケール施設 | 短期(2年以内) |
| 地域AIモデルトレーニングハブとしての サンティアゴの台頭 | +1.8% | サンティアゴ首都圏、バルパライソへの波及を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チリ企業におけるクラウドファーストデジタル戦略の台頭
チリ企業は公共サービスプラットフォームおよびコアビジネスワークロードの近代化に向けてクラウド導入を加速させており、チリのデータセンターラック市場全体でキャビネットの安定した需要増加を促しています。インターネット普及率は91%、モバイル接続率は147%に達し、企業のハイブリッド移行に向けた帯域幅の基盤が整っています。「チリ デジタル 2035」プログラムは公共サービスの100%デジタル化を義務付けており、各省庁はレガシーハードウェアを42U標準ラックに置き換え、マルチコロケーションの相互運用性を向上させています。金融サービス企業および鉱山会社は、コンプライアンスと防塵対策のためにキャビネットエンクロージャーを優先しています。その結果、20〜40 kWの電力密度に対応できるフルラックの需要が、企業のAIパイロット展開と連動して拡大しています。
5G主導のエッジデータセンター整備
Entelの全国規模の5Gカバレッジは南極大陸のエドゥアルド・フレイ・モンタルバ基地にまで拡大しており、クォーターラックおよびウォールマウントソリューションを優先したマイクロデータセンターの展開を加速させています。[3]Ericsson、「Entelがすべてのチリの地域に5Gを提供」、ericsson.com 遠隔操作のサーモン養殖設備や自動化された港湾クレーンなどの低遅延ユースケースでは、小さなフットプリントに収まり、沿岸の湿気に耐えられる堅牢なラックが必要とされます。オペレーターが2025年までに5Gカバレッジ90%という目標を追求する中、堅牢なフォームファクターを提供できるサプライヤーは受注サイクルを短縮し、サンティアゴ以外の地域の流通チャネルを強化しています。
再生可能エネルギーで稼働するデータセンターへの政府インセンティブ
チリは2030年までに電力の70%を再生可能エネルギーで賄うことを目指しており、この政策がカーボンニュートラルな立地を求めるグローバルクラウド事業者の参入を促し、重量削減と冷却効率の優位性からアルミニウムラックの採用を後押ししています。Microsoftが現地キャンパスの電力を2025年までに100%再生可能エネルギーで賄うと宣言したことは、気流遮断を最小化した高効率ラック設計に注目を集めています。「国家データセンター計画」に基づく税額控除および許認可の簡素化は、低電力使用効率(PUE)を認証したオペレーターに報いるものであり、直接チップ冷却に対応した液体冷却対応キャビネットへのアップグレードを促しています。
新規海底ケーブルに連動したハイパースケール投資
フンボルトケーブルのバルパライソへの陸揚げにより、2027年までに144 Tbpsのトランスパシフィック容量が追加され、ハイパースケール事業者がメガワット規模のブロックを事前リースし、大容量の光ファイバークロスコネクト機器を収容できる高さ48Uのラックを指定するようになっています。Scala Data Centersはすでにクラウマに30 MWのサイトを建設してこのルートを活用しており、プロジェクト完了前にホールを埋めています。高さのあるラックはスイッチング、光学部品、コンピュートを単一のフットプリント内に集約し、土地価格が急騰する中でスペース効率を最適化しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 冷却システムに関する厳格な 水ストレス規制 | -1.8% | 特にサンティアゴ首都圏で深刻な全国規模 | 短期(2年以内) |
| サンティアゴ首都圏における 高い土地取得コスト | -1.2% | サンティアゴ首都圏 | 中期(2〜4年) |
| 20 MW超のキャンパスに対する 低速な電力系統の許可取得 | -0.9% | サンティアゴに遅延が集中した全国規模 | 中期(2〜4年) |
| 輸入ラック価格に影響するペソの変動 | -1.1% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
冷却システムに関する厳格な水ストレス規制
帯水層利用をめぐる訴訟により、Googleのサンティアゴにおける2億USD規模の建設計画が頓挫し、厳格な水規制が大型プロジェクトを遅延させ得ることが浮き彫りになりました。デベロッパーは設計上で蒸発損失を削減するイマージョン冷却および直接チップ冷却へと方向転換しており、冷媒マニホールドが事前設定されたラックが必要とされています。NVIDIA DGX H100システムを使用したAIトレーニングクラスターはラックあたり10.2 kWを超えることが多く、このシフトをさらに強化しています。その結果、気流を妨げないオープンフレームアーキテクチャが支持を集める一方、密閉型キャビネットは水不足地域での実用性を維持するためにリアドア熱交換器を統合する必要があります。
サンティアゴ首都圏における高い土地取得コスト
耐震基準を満たした用地の不足とプレミアム電力供給が土地価格を地域標準以上に押し上げており、オペレーターはTECfusionsのプエンテアルトにおける100 MWサイトのような郊外キャンパスの確保に動いています。大規模な用地は単位土地コストを下げますが、鉄骨フレームの長距離輸送から許認可期間の延長まで、物流上のハードルが増加します。大量購入の交渉力を持たない小規模なラックベンダーは、分散した建設プロジェクトへの対応で利益率の圧力にさらされており、輸送コストと通貨リスクを相殺するために地元の組立業者との戦略的提携を模索しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:フルラックの優位性がハイパースケール導入を牽引
フルラックは2025年のチリ データセンターラック市場シェアの64.80%を獲得し、グローバルオペレーターがマルチリージョンキャンパス全体で均一なフットプリントを標準化したことを反映しています。フルラックのチリ データセンターラック市場規模は15.68%のCAGRで拡大すると予測されており、AWSのグローバルキャビネット設計を踏襲したAmazonの40億USD規模の拡張プログラムがその推進力となっています。エンタープライズのコロケーションテナントは、キャパシティアップグレードの簡素化とSLAの一貫性維持のために同じフォーマットを採用しています。クォーターラックおよびハーフラックは、通信エッジノードおよびミッドマーケットの移行においても依然として有用ですが、クラウドファースト戦略の成熟に伴い普及ペースは緩やかになっています。
Schneider ElectricによるMotivaairの買収はこのトレンドと一致しており、液体冷却対応フルラックにより、部屋レベルの高コストな改修なしに20〜40 kWの負荷に対応可能です。現地のAIパイロットですでに導入されているNVIDIA DGX H100クラスターは、フルサイズキャビネットでのみ確保できる奥行きとケーブル管理のクリアランスを必要とします。その結果、サプライチェーンは同一SKUの大量注文を優先し、チリのハイパースケールサイト向けのリードタイムを短縮し、ラックあたりコストを削減しています。
注記: 個別セグメントのセグメントシェアはレポート購入時にご確認いただけます


ラック高さ別:42U標準がAI電力密度要件を充足
42Uプロファイルは、人間工学的なサービス性と主流のPDUとの互換性により、2025年のチリ データセンターラック市場規模の55.90%のシェアを保持しました。ただし、海底ケーブルオペレーターおよびAIクラスターがネットワークスパインとリアドア熱交換器を追加し、より多くの垂直スペースを必要とするため、高さ48Uフレームは14.84%のCAGRで成長しています。45Uおよびカスタム高さは、独自の気流設計や耐震ブレースが指定される通信および研究ユースケースに対応しています。
2025年に発足したフランスとチリの二国間センター(人工知能)が主導するチリのAI研究コミュニティは、実験的な液体タンクおよびサイドカーGPUを収容するために非標準的なラック高さを求めることが多くあります。オペレーターはこの柔軟性と保守の安全性のバランスを取る必要があり、現地の労働基準を満たすために重いスイッチ機器を目の高さより下に配置しています。進行中の耐震基準の改訂もラック高さの選択に影響を与えており、本番ワークロードには補強された42U設計を採用し、高さのあるフレームは高密度の専用ホールに限定する傾向が見られます。
ラックタイプ別:キャビネットのセキュリティがエンタープライズ導入を牽引
キャビネットは2025年に71.60%の収益を占めました。これは密閉型設計がチリの銀行業および鉱業において優先される防塵と不正アクセス防止というミッションクリティカルなワークロードの要件を満たすためです。チリ データセンターラック市場では、データ主権規制が機密データの国内保管を義務付ける中、キャビネット需要が15.25%のCAGRで増加すると見込まれています。オープンフレームラックは、固体サイドパネルの必要性をなくすイマージョン冷却ルームなど、気流が最優先される環境での採用が進んでいます。
金融規制当局は厳格な監査証跡を強制しており、オペレーターはリアルタイムのコンプライアンスレポートのためにキャビネット扉内に電子錠と環境センサーを統合しています。地震リスクの軽減においてもキャビネットが有利であり、工場溶接構造は横方向の衝撃時にボルト組み立て式のオープンフレームを上回る性能を発揮します。機器ベンダーは事前設定済みの振動試験済みキャビネットを出荷することで対応しており、企業は最小限の現地組み立て作業で遠隔の鉱山サイトにラックレベルのミニクラウドを展開できるようになっています。
データセンタータイプ別:コロケーションのリードが市場の成熟を反映
コロケーションプロバイダーは2025年に56.80%のシェアを保持しており、経験豊富な専門業者が運営するターンキーデータホールに対する企業の選好を示しています。しかし、AmazonおよびMicrosoftのプロジェクトに支えられたハイパースケールキャンパスは2031年にかけて15.75%のCAGRを記録し、チリ データセンターラック市場の重心を徐々に移行させていく見通しです。レイテンシに敏感なSCADAおよび政府ワークロード向けのエンタープライズオンプレミス施設は引き続き存在しますが、クラウド経済性の向上に伴い数量は減少傾向にあります。
Vertivの2024年の収益構成はこのシフトを示しており、ラック、PDU、UPS、監視機器をバンドルで出荷するコロケーション注文からより強い成長がもたらされました。ハイパースケールオペレーターは、グローバルなデータセンター設計キットに合わせたラックSKUを要求し、複数四半期前からまとめて発注を行います。エッジ設置は主に5Gノードに連動しており、制約のある通信シェルター向けに設計された堅牢なウォールマウントエンクロージャーを採用し、従来のITキャビネットを超えてベンダーのポートフォリオを拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
素材別:スチールの優位性がアルミニウムの台頭に直面
スチールは2025年に設置されたラックの77.50%を占めました。これは、太平洋火山帯に位置するチリにとって重要な、耐震グレードの剛性とコスト競争力を兼ね備えているためです。アルミニウムは現時点では小規模な市場基盤にとどまりますが、重量削減により特に改修建物において補強なしでより高い床荷重に対応できることから、2031年にかけて年率16.55%の成長が予測されています。ハイブリッドコンポジット素材は、電磁シールドが必要な軍事および医療施設でニッチな採用が見られます。
軽量合金は設置時間も短縮し、空のアルミニウムキャビネットはフォークリフトなしで2名の技術者が設置でき、荷積み設備のないエッジサイトでは大きなアドバンテージとなります。コストパリティは依然として課題ですが、ペソの変動により輸入スチール価格が急騰した場合、現地押し出し成形のアルミニウムが競争力を持ちます。サプライヤーはコスト重視のエンタープライズホール向けのスチールとAIクラスター向けのアルミニウム(電力・冷却密度が高いラック初期コストを相殺)を組み合わせたデュアルマテリアルポートフォリオを提供することでリスクをヘッジしています。
地域分析
サンティアゴ首都圏は、成熟したファイバーリング、複数のニュートラルIXP(インターネット相互接続ポイント)、および金融顧客への近接性により、チリ データセンターラック市場の展開の大部分を集中させています。首都のラックは、人工知能に関するフランスとチリの二国間センターが推進するAIトレーニングワークロードへの対応を強化しており、電力密度が過去の基準を超えて増加し、液体冷却対応の42Uおよび48Uフォーマットが必要とされています。しかし、深刻な水ストレス規制と高騰する土地コストにより、オペレーターは許認可の遅延を回避するために周辺市区と隣接地域の調査を進めています。
バルパライソは、2027年に144 Tbpsの容量で稼働予定のフンボルトルートを筆頭とする海底ケーブル陸揚げを中心とした戦略的な代替拠点として台頭しています。Scala Data Centersはこのケーブルの玄関口にあるクラウマに30 MWの施設を事前リースし、密集した光ファイバークロスコネクトパネルを統合するために48Uキャビネットを積み上げています。沿岸の気候は自然換気による冷却日数を増加させ、税額控除の基準を満たすために再生可能エネルギーミックスを認証したオペレーターのPUE(電力使用効率)を低下させています。
コンセプシオンやアントファガスタなどの地方都市は、鉱業、物流、通信エッジアプリケーションに対応しています。Entelのチリ全地域における5Gフットプリントは、自動化されたサーモン養殖場や遠隔の採掘作業に対応する堅牢なシェルター内でのコンパクトなクォーターラックとウォールマウントエンクロージャーへの需要を生み出しています。2031年までに4,000 kmの新規送電網を追加する系統拡張計画は、実行可能な設置サイトを拡大しますが、耐震ゾーニングが引き続きラック素材の構造的選択を左右しています。地域在庫ハブを持つサプライヤーは、分散したプロジェクトへの納期において競争上の優位性を確立し、国内組み立てのバリューチェーンを強化しています。
規制環境
チリは、科学省(Ministerio de Ciencia, Tecnologia, Conocimiento e Innovacion)を通じて、国家データセンター計画(PDATA)のもと、データセンターに特化した政策枠組みの制度化を進めており、規制の簡素化、持続可能性、地理的分散化に重点を置いている。2026年2月25日、環境評価局(SEA)は、データセンタープロジェクトが環境影響評価システム(SEIA)の対象となる時期に関する更新基準を発表し、キャンパス設計における早期の環境スコーピングの重要性を高めるとともに、水資源が限られた地域におけるラック単位の密度と冷却方式の選択にも間接的に影響を及ぼしている。
許認可のデジタル化も、国家が要求する許認可を一元管理するプラットフォームである統合許認可処理システム(SUPER)を通じて進展している。並行して、フンボルト海底ケーブルは公的承認手続きを経て前進しており、2026年6月にはサント・ドミンゴの陸揚げ地点に関する地域沿岸利用承認が得られた。これは長距離接続網の構築を支えるものであり、通常、標準化されたキャビネットフットプリントや、より大容量のクロスコネクトゾーンへの需要を高める。
バリューチェーン分析
チリのデータセンターラックのバリューチェーンは、原材料(鋼材およびアルミニウム)とコンポーネントサブアセンブリ(フレーム、パネル、レール、ファスナー、ドア、ケーブルマネジメント)から始まる。これに続いて、耐震補強、ロックシステム、通気アクセサリー、液冷対応を含むOEMによる製造と構成が行われる。
流通と統合は、ベンダー直販チャネルと、在庫のステージング、事前組立、ラベリング、キッティングを行い、現場設置の迅速化を図る地域パートナーの組み合わせによって担われている。事業者が42Uおよびフルラック展開を標準化し、ラックとパワー、あるいはラックと冷却のバンドルを求める中、このモデルは重要な意味を持つ。下流の需要は主に、Google、Amazon Web Services、Microsoft、Scala、Equinix、Ascentyをはじめ、チリで事業を展開するハイパースケーラー、クラウドプロバイダー、コロケーション事業者、さらには5G展開に関連する通信エッジ展開から生じている。ネットワークおよび海底接続プロジェクトも、クロスコネクト密度やファイバー管理の要件を通じてラック要件を形成しており、Googleは国営のDesarrollo Paisと提携した全長14,800kmのフンボルト海底ケーブルの主要投資家として挙げられ、SubComが海洋調査と製造を受託している。クリーン生産協定(CPA)のような官民協力メカニズムも、素材、包装、省エネ対応ラックアクセサリーの調達仕様に影響を与えている。
競争環境
グローバルベンダーと地域専門業者は、ハイパースケール建設の急速な拡大に伴い、適度に集中した市場を共有しています。Schneider Electricは2024年の収益として380億EURを発表し、南米のデータセンタープロジェクトにおいてダブルデジットの成長を示し、チリの鉱業およびクラウド建設分野で強力な貢献を記録しています。Motivairの買収により、同社は自社開発の液体冷却技術を獲得し、ラック、冷却配液ユニット(CDU)、コンテインメントを単一のSKUとしてパッケージ化できるようになりました。これは水不足地域において魅力的な提案です。
Vertivは2024年の売上高として80億USDを記録し、前年比17%増となりました。これはアメリカ大陸のコロケーション注文の増加によるものであり、現在チリの耐震コードのゾーン3要件に対応したキャビネット電源トレインキットをバンドルで提供しています。Eatonの2024年のトップラインである249億USDは、モジュール式プラントへの多角化を裏付けており、地域のディストリビューターはペソ主導の価格急騰を乗り越えるためにスチールフレームを迅速出荷で提供しています。地域プレーヤーであるScalaは主にランドロードですが、100 MW超のラテンアメリカ資産に対してOEMとのデザインビルドパートナーシップを通じてラック標準に影響を与えています。
戦略的テーマは、統合ラックプラス冷却スタック、耐震性、および再生可能エネルギーに準拠した効率性に重点を置いています。ベンダーは通貨変動をヘッジし、ハイパースケール契約が要求する迅速な納品期間を満たすために、可能な限り製造を現地化しています。チリの耐震・環境コードに精通した建設会社との提携により、キャンパスの試運転が加速しています。ハイパースケールのシェアが拡大するにつれて購買力が集中する一方、多様なエッジおよびエンタープライズのニッチ市場が、カスタムまたは堅牢なエンクロージャーを提供する中小規模のメーカーにとっての参入点を維持しています。
チリ データセンターラック産業リーダー
Schneider Electric SE
Vertiv Group Corporation
Eaton Corporation plc
Legrand SA
Delta Electronics, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
チリにおける明確なホワイトスペースの一つは、高密度・低水量冷却アーキテクチャ向けに設計されたラックおよびキャビネットの需要である。環境監視が強化され、水資源制約がプロジェクト計画に影響を及ぼす中、事業者は直接チップ冷却などの液冷対応方式への移行を進めている。2026年2月のSEIA登録に関するSEA基準の更新は、PDATAの持続可能性重視の姿勢と相まって、コンプライアンス文書作成を簡素化するラックプラットフォーム(センサー対応キャビネット、漏水検知配線、標準化された封じ込めインターフェースを含む)の価値を高めており、サンティアゴおよび新興ノードにおけるハイパースケールおよびAIワークロードで参照される20~40kWの密度への対応も支えている。
需要はサンティアゴを超えて拡大しており、耐久性の高い物流対応型ラックSKUへの追加的な需要を生み出している。PDATAは規制の簡素化と分散化を目標としており、北部地域における動向は、アントファガスタおよびアタカマにおけるモジュール型インフラ需要に関する供給者・関係者の言及や、アントファガスタにおけるAIキャンパス構想(最大1GWを目標)に取り組むDesarrollo Paisの動きによって形成されている。接続性主導の容量拡大は、沿岸ルート付近でより高く、ケーブル密度の高いラック構成も支えている。フンボルトは2026年6月にサント・ドミンゴの陸揚げに関する地域沿岸利用承認を取得し、Scalaはバルパライソ付近に容量を配置しており、標準化されたキャビネット、構造化配線の統合、ケーブル稼働開始とクロスコネクト構築に関連する短納期ラックプログラムへの継続的な需要を支えている。
最近の業界動向
- 2026年5月:Vertivは、チリおよびその他の南米市場における重要なデータセンターインフラソリューションの在庫配置と配送物流を改善するため、MAXIDとの戦略的販売提携を発表した。この契約は、ラックが電源機器や熱管理機器と併せて調達されるバンドル展開における現地供給力とリードタイムのパフォーマンスを強化し、ホールのより迅速な設置を支える。
- 2025年8月:Vertivは、データセンタープロジェクトの規模拡大に伴うチリでの顧客対応を支援するため、約60名の要員を収容できる新たな地域オフィスをサンティアゴに開設した。国内拠点の拡大は、プリセールスエンジニアリング、アフターサービス、インテグレーターとの連携を支え、標準化されたキャビネットおよびアクセサリー展開における導入摩擦の低減に寄与する。
- 2024年10月:Schneider ElectricはMotivairの買収を完了し、高密度データホールで使用されるラックおよびエンクロージャー製品群を補完する液冷能力を追加した。これにより、統合型のラック+冷却アーキテクチャの供給能力が拡大し、事業者がより高いラック電力密度と厳しいリソース制約に対応する設計を進めるチリにおいて、その重要性が増している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、チリのデータセンターラック市場は、チリ国内のデータセンターに設置されるラックおよびラックエンクロージャーから得られる収益として定義され、IT機器およびネットワーク機器を搭載するために使用されるキャビネット型およびオープンフレーム型の設計を対象とする。
対象範囲外:本市場規模には、ラック内のアクティブなITハードウェア(サーバー、ストレージ、スイッチ)、単独の電源機器および冷却機器、建築工事サービスは含まれない。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(≥52Uおよびカスタム)
- ラックタイプ別
- キャビネット(クローズド)ラック
- オープンフレームラック
- ウォールマウントラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーDC
- エンタープライズおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他の合金およびコンポジット
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要要因をマッピングし、インタビューで仮説を検証する前にクリーンな初期データセットを構築するために活用された。本調査は、関連するラックおよびエンクロージャーの輸入に関するチリ税関貿易統計、マクロ指標および事業活動に関する国立統計研究所(INE)、新規データセンター容量が現実的にどこで稼働可能かを把握するためのチリ当局によるエネルギーシステム関連の公表資料(電力網および発電に関する最新情報を含む)などの公的・公式資料に基づいている。
また、通信・デジタルインフラ関連団体の資料や、接続性展開の進捗や許認可動向を解釈する上で参考となる規制当局の公表資料も参照した。企業の開示資料、投資家向け説明資料、信頼性の高い報道機関の記事を確認し、施設に関する発表や拡張のタイミングを把握した上で、企業財務・インテリジェンス関連の有料サブスクリプション、輸出入の出荷単位データベース、製品・機能の方向性を確認するための特許データベースを用いてこれらの情報を相互検証した。ここに列挙した情報源はあくまで例示であり、データポイントの明確化と仮説の検証のために、その他の公開資料も併せて参照した。
一次インタビューおよび調査
一次調査は、チリで現在導入されているものを確認し、高密度化と新規建設に伴ってラック需要がどのように変化しているかを把握することに重点を置いた。インタビューには、ラックメーカーおよび販売業者、システムインテグレーター、コロケーション事業者、大企業の購買担当者が含まれ、ラックタイプの選好、標準的な注文規模、リードタイム、価格動向を検証した。
調査対象はチリに特化した内容とした。回答者は、仕様策定から調達までの購買チェーン全体を反映するように選定され、デスクリサーチのギャップを解消し、主要な仮説を複数回検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | 経営幹部(CXO):13% |
| ミドルティア:61% | 部門・機能責任者:37% |
| 小規模事業者:14% | マネージャー:50% |
市場規模算定と予測
市場規模の算定にはトップダウンとボトムアップを組み合わせた手法を用いた。トップダウン側では、チリのデータセンター容量の増加とフィットアウトサイクルをラック展開強度(IT面積当たりのラック数および更新率)に結び付けてラック需要プールを再構築し、単位需要を現実的な平均販売価格を用いて価値に変換した。
モデルの妥当性を確保するため、サプライヤーおよびチャネルの集計、サンプル抽出したプロジェクトの部品構成表、一般的な構成に対するASPチェックなど、選択的なボトムアップ推計によって総計を裏付けた。特に重要な入力要素には、計画されているデータセンター建設、新規ホールで使用される標準的なラック高(例:42U、45U、48U)、キャビネット型とオープンフレーム型の設置比率、ラック密度(kW/ラック)の変化ペース、調達サイクルを示す輸入タイミング信号が含まれる。
予測にあたっては、建設スケジュールと電力供給可能性に基づくシナリオ分析を用い、その上で回答者が今後5年間の拡張および更新プロジェクトについて予想する成長ペースと整合させた。ボトムアップの可視性が乏しい部分については、保守的な採用仮説で対応し、価格およびリードタイムに関するフォローアップ確認を通じて再検証した。
データ検証と更新サイクル
成果物は、独立した情報源間のトライアンギュレーションによって検証され、その後、仮説レベルでの段階的な差異確認が行われた。モデルに異常な急変が生じた場合は、単一の大規模施設の段階的進行、価格の変動、輸入タイミングのずれといった根本要因を再検討し、別の情報源または回答者を用いて該当箇所を再確認した。
最終確定前には、第二の分析者が主要な計算を確認し、外部指標との大きな差異が生じた場合には、業界関係者への再ヒアリングサイクルが発動する。本レポートは年1回更新され、大規模な新規データセンター発表、電力アクセスに影響する政策変更、急激な通貨変動といった重要事象が発生した場合には、随時中間更新が行われる。納品直前には最終確認を実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceのチリデータセンターラック市場規模と他の公表推計値との比較
データセンターラックの市場規模が発行元によって異なるのは一般的なことであり、これは対象とする製品、期間、購買層が必ずしも一致しないためである。最も大きな差異は通常、オープンフレームラックやウォールマウントラックを含めるかどうか、輸入ラックと現地組立ラックの扱い方、価格が定価に基づくかプロジェクト単位の実現ASPに基づくかによって生じる。
輸入出荷パターン、発表済みのデータセンター容量拡張、および設置済みラック密度に関する二次チェックは、Mordor Intelligenceがラックをデータセンターのフィットアウトの一部としてのみ計上し、隣接するITハードウェア支出を同一の合計に含めないことで、チリにおける実際のラック展開に密接に結び付けるための指標となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の課題 |
|---|---|---|
| Mordor Intelligence | 25.03百万米ドル(2025年) | |
| 業界団体A | 22.60百万米ドル(2025年) | 会員報告によるキャビネット出荷数を重視することが多く、インテグレーター経由で購入されるオープンフレームラックやウォールマウントラックを過小に計上する可能性があり、また標準ラック高の範囲を狭く設定している場合がある。 |
| グローバルコンサルティング会社B | 31.20百万米ドル(2026年) | 広範な設備・容量比率と平均化された価格上昇率を用いてラック価値を推計する場合があり、これにより拡張フェーズごとのラック数が過大に見積もられ、チリ特有の価格およびミックスの変化が均されてしまう可能性がある。 |
この表全体に見られる差異は、主に対象範囲の境界設定と価格・ミックスの扱い方によるものであり、チリのデータセンター成長そのものに関する見解の相違ではない。単位需要を建設タイミングに結び付け、構成レベルのASPチェックを用いて価値に変換することで、調達行動との整合性が取りやすく、更新時にも再現しやすい結果となる。


レポートで回答される主要な質問
チリのデータセンターラック市場の現在の規模はどのくらいですか?
チリ データセンターラック市場規模は2026年に2,851万USDに達し、2031年までに5,459万USDに達すると予測されています。
チリの市場をリードするラック構成はどれですか?
フルラックが64.80%のシェアで市場を支配しており、標準化された高密度展開としてハイパースケールおよびコロケーションオペレーターに支持されています。
水ストレス規制はデータセンター設計にどのような影響を与えていますか?
厳格な規制により、オペレーターは液体冷却システムへの移行を余儀なくされており、イマージョン冷却および直接チップ冷却技術に対応したラックの需要が高まっています。
なぜバルパライソはハイパースケール投資を惹きつけているのですか?
同市はフンボルトルートを含む海底ケーブルの陸揚げ地点を有しており、アジア太平洋市場への低遅延リンクを提供し、沿岸冷却の要件を緩和しています。
最終更新日:



