
Taille et part du marché chilien des racks de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 25.03 Millions de dollars américains |
| Taille du Marché (2026) | 28.51 Millions de dollars américains |
| Taille du Marché (2031) | 54.59 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
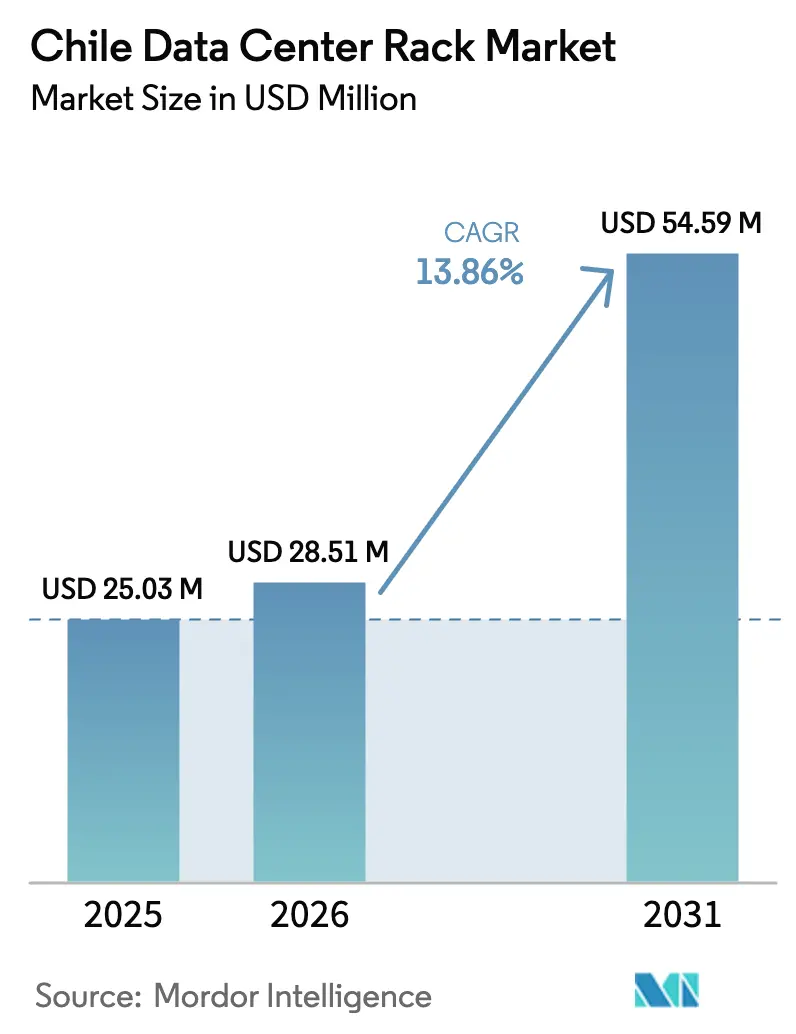
Analyse du marché chilien des racks de centres de données par Mordor Intelligence
La taille du marché chilien des racks de centres de données devrait croître de 25,03 millions USD en 2025 à 28,51 millions USD en 2026, et les prévisions indiquent qu'elle atteindra 54,59 millions USD d'ici 2031, à un CAGR de 13,86 % sur la période 2026-2031. Les engagements hyperscale soutenus — notamment le déploiement AWS d'Amazon d'une valeur de 4 milliards USD — ancrent de nouveaux pipelines de capacité et soutiennent une demande robuste en armoires à Santiago, Valparaíso et dans les sites de périphérie émergents.[1]Amazon Web Services, "AWS annonce un investissement de 4 milliards USD au Chili," aws.amazon.com Les opérateurs continuent de normaliser leurs déploiements autour des formats 42U et rack complet afin d'accélérer les installations, de réduire la complexité des achats et de prendre en charge les densités de 20 à 40 kW exigées par les charges de travail liées à l'IA et au cloud.[2]Schneider Electric, "Résultats annuels 2024," se.com Les incitations gouvernementales qui associent les crédits d'impôt à l'approvisionnement en énergie renouvelable renforcent davantage la proposition de valeur du marché chilien des racks de centres de données, à mesure que les entreprises mondiales poursuivent leurs objectifs de neutralité carbone. Dans leur ensemble, les atterrissages de câbles sous-marins, les déploiements de la 5G et les programmes de recherche axés sur l'IA confortent le statut du Chili en tant que nœud d'infrastructure numérique à la croissance la plus rapide d'Amérique latine, stimulant la concurrence entre fournisseurs pour les formats en acier et en aluminium.
Principaux enseignements du rapport
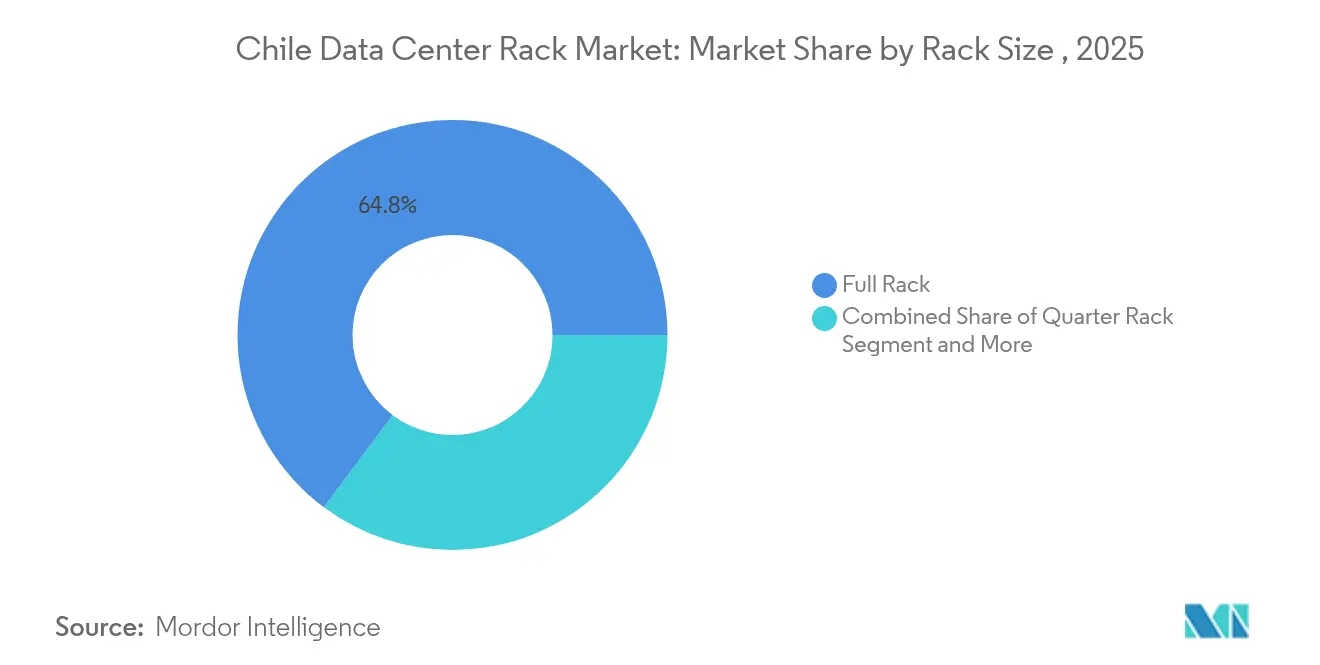
- Par taille de rack, les configurations de rack complet ont dominé avec 64,80 % de la part du marché chilien des racks de centres de données en 2025.
- Par hauteur de rack, les systèmes 42U détenaient 55,90 % de la taille du marché chilien des racks de centres de données en 2025, tandis que les 48U devraient afficher un CAGR de 14,84 % jusqu'en 2031.
- Par type de rack, les solutions en armoire représentaient 71,60 % de la taille du marché chilien des racks de centres de données en 2025 et devraient croître à un CAGR de 15,25 % jusqu'en 2031.
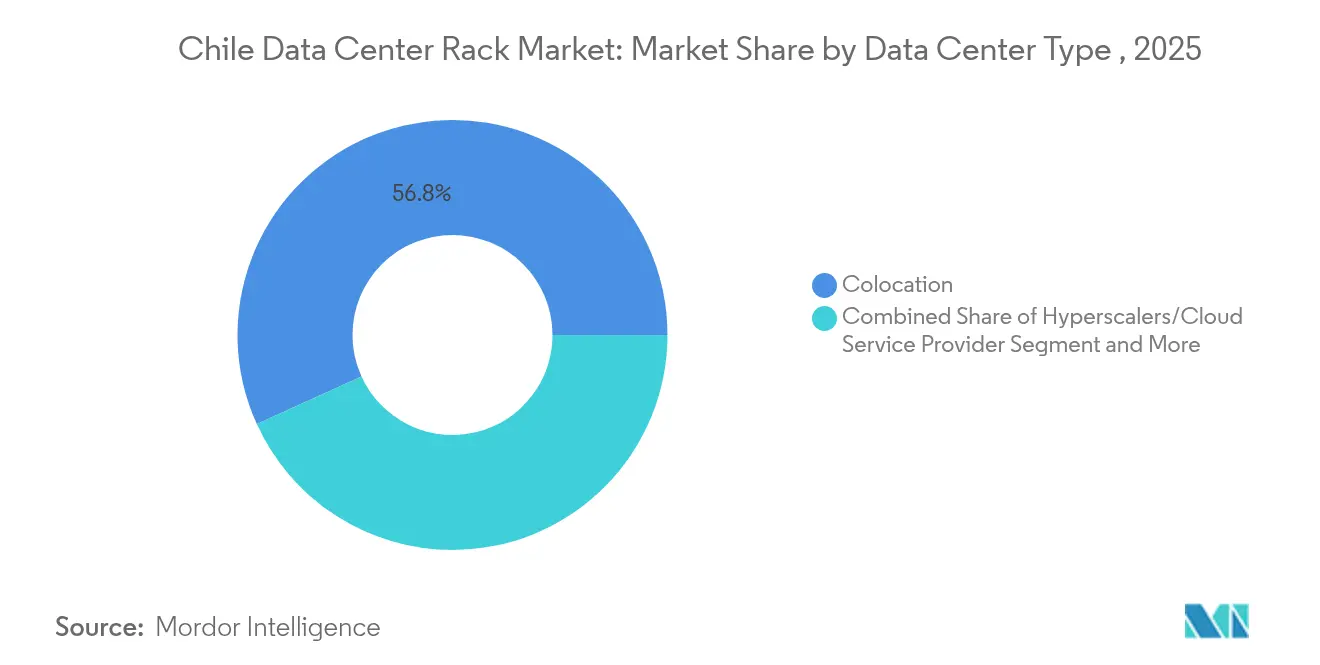
- Par type de centre de données, les opérateurs de colocation ont capté 56,80 % des revenus en 2025 ; les installations hyperscale et cloud devraient se développer à un CAGR de 15,75 % jusqu'en 2031.
- Par matériau, l'acier a dominé avec 77,50 % de part en 2025, tandis que l'aluminium est le matériau à la croissance la plus rapide, avec un CAGR de 16,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché chilien des racks de centres de données
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante d'une stratégie numérique axée sur le cloud parmi les entreprises chiliennes | +2.8% | Nationale, avec des gains précoces à Santiago, Valparaíso et Concepción | Moyen terme (2 à 4 ans) |
| Déploiements de centres de données de périphérie portés par la 5G | +2.1% | Nationale, concentrée dans la métropole de Santiago et les villes portuaires | Court terme (≤ 2 ans) |
| Incitations gouvernementales pour les centres de données alimentés par des énergies renouvelables | +1.9% | Nationale, avec un accent sur les régions solaires du nord | Long terme (≥ 4 ans) |
| Investissements hyperscale liés aux nouveaux câbles sous-marins | +3.2% | Régions côtières, notamment Valparaíso et la métropole de Santiago | Moyen terme (2 à 4 ans) |
| Passage aux racks haute densité (20-40 kW) | +2.4% | Métropole de Santiago et installations hyperscale | Court terme (≤ 2 ans) |
| Émergence de Santiago en tant que pôle régional d'entraînement de modèles d'IA | +1.8% | Métropole de Santiago, avec des retombées sur Valparaíso | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante d'une stratégie numérique axée sur le cloud parmi les entreprises chiliennes
Les entreprises chiliennes accélèrent l'adoption du cloud pour moderniser les plateformes de services publics et les charges de travail métier essentielles, ce qui stimule une prise en charge régulière des armoires sur le marché chilien des racks de centres de données. Le taux de pénétration d'Internet s'établit à 91 % et les connexions mobiles à 147 %, offrant aux entreprises les bases de bande passante nécessaires aux migrations hybrides. Le programme Chili Numérique 2035 impose 100 % de services publics dématérialisés, incitant les administrations à remplacer le matériel informatique ancien par des racks 42U normalisés facilitant l'interopérabilité multi-colocation. Les entreprises du secteur financier et minier privilégient également les armoires fermées pour la conformité réglementaire et la protection contre la poussière. Par conséquent, la demande de racks complets capables de densités de 20 à 40 kW augmente en parallèle des projets pilotes d'IA en entreprise.
Déploiements de centres de données de périphérie portés par la 5G
La couverture 5G nationale d'Entel, étendue jusqu'à la base Presidente Eduardo Frei en Antarctique, accélère le déploiement de micro-centres de données qui privilégient les solutions quart de rack et rack mural.[3]Ericsson, "Entel apporte la 5G à toutes les régions chiliennes," ericsson.com Les cas d'usage à faible latence — tels que les équipements de pisciculture salmonicole télécommandés et les grues portuaires automatisées — nécessitent des racks résilients adaptés à des empreintes réduites et résistants à l'humidité côtière. Alors que les opérateurs cherchent à atteindre l'objectif de couverture 5G à 90 % au Chili pour 2025, les fournisseurs capables de livrer des formats renforcés enregistrent des cycles de commande plus rapides, renforçant les canaux de distribution régionaux en dehors de Santiago.
Incitations gouvernementales pour les centres de données alimentés par des énergies renouvelables
Le Chili vise 70 % d'électricité renouvelable d'ici 2030 — une politique qui attire les acteurs mondiaux du cloud à la recherche de sites neutres en carbone et stimule l'adoption de racks en aluminium en raison de leurs avantages en termes de poids et de refroidissement. L'engagement de Microsoft d'alimenter ses campus locaux à 100 % en énergie renouvelable d'ici 2025 met en lumière les conceptions de racks à haute efficacité énergétique avec une obstruction minimale du flux d'air. Les crédits d'impôt et les permis simplifiés dans le cadre du Plan national des centres de données récompensent les opérateurs qui certifient une faible efficacité d'utilisation de l'énergie, incitant à la mise à niveau vers des armoires compatibles avec le refroidissement liquide direct par puce.
Investissements hyperscale liés aux nouveaux câbles sous-marins
L'atterrissage du câble Humboldt à Valparaíso ajoutera 144 Tbps de capacité transpacifique d'ici 2027, incitant les acteurs hyperscale à pré-louer des blocs de mégawatts et à spécifier des racks 48U plus hauts qui hébergent un équipement de brassage fibre étendu. Scala Data Centers a déjà construit un site de 30 MW à Curauma pour exploiter cette route, remplissant ses salles avant l'achèvement du projet. Les racks de grande hauteur consolident les commutateurs, les optiques et les serveurs dans une empreinte unique, optimisant l'économie d'espace là où les prix des terrains augmentent fortement.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sévères sur le stress hydrique relatives aux systèmes de refroidissement | -1.8% | Nationale, particulièrement aiguë dans la métropole de Santiago | Court terme (≤ 2 ans) |
| Coûts élevés d'acquisition foncière dans la métropole de Santiago | -1.2% | Région métropolitaine de Santiago | Moyen terme (2 à 4 ans) |
| Lenteur des procédures d'autorisation du réseau électrique pour les campus de plus de 20 MW | -0.9% | Nationale, avec des retards concentrés à Santiago | Moyen terme (2 à 4 ans) |
| Volatilité du peso affectant les prix des racks importés | -1.1% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations sévères sur le stress hydrique relatives aux systèmes de refroidissement
Des recours judiciaires concernant l'utilisation des nappes phréatiques ont bloqué le projet de 200 millions USD de Google à Santiago, illustrant comment des règles strictes sur l'eau peuvent faire dérailler de grands projets. Les développeurs se tournent vers le refroidissement par immersion et le refroidissement direct par puce, qui réduisent la perte par évaporation dès leur conception, nécessitant des racks préconfigurés pour les collecteurs de liquide de refroidissement. Les clusters d'entraînement d'IA, dépassant souvent 10,2 kW par rack avec les systèmes NVIDIA DGX H100, intensifient ce changement. Par conséquent, les architectures à cadre ouvert gagnent du terrain là où le flux d'air est sans entrave, tandis que les armoires fermées doivent intégrer des échangeurs de chaleur en porte arrière pour rester viables dans les zones souffrant de pénurie d'eau.
Coûts élevés d'acquisition foncière dans la métropole de Santiago
La rareté des terrains qualifiés sismiquement et les raccordements électriques à prix premium font monter les prix fonciers au-delà des normes régionales, encourageant les opérateurs à sécuriser des campus périurbains comme le site de 100 MW de TECfusions à Puente Alto. De plus grandes parcelles réduisent le coût unitaire du foncier mais ajoutent des contraintes logistiques, allant des délais de livraison plus longs pour les châssis en acier aux délais d'autorisation prolongés. Les fournisseurs de racks plus modestes, sans levier sur les volumes, font face à une pression sur les marges lorsqu'ils servent des constructions dispersées, les incitant à conclure des alliances stratégiques avec des assembleurs locaux pour compenser les risques de transport et de change.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par taille de rack : la domination du rack complet stimule l'adoption hyperscale
Les racks complets ont capté 64,80 % de la part du marché chilien des racks de centres de données en 2025, les opérateurs mondiaux ayant normalisé leurs déploiements sur des empreintes uniformes dans leurs campus multirégionaux. La taille du marché chilien des racks de centres de données pour les racks complets devrait croître à un CAGR de 15,68 %, portée par le programme d'expansion de 4 milliards USD d'Amazon qui reproduit le schéma d'armoires mondial d'AWS. Les locataires de colocation en entreprise privilégient le même format pour simplifier les mises à niveau de capacité et maintenir la cohérence des SLA. Les quarts et demi-racks demeurent pertinents pour les nœuds de périphérie des télécommunications et les migrations de marché intermédiaire, mais connaissent une adoption plus lente à mesure que les stratégies axées sur le cloud arrivent à maturité.
L'acquisition de Motivair par Schneider Electric s'inscrit dans cette tendance — les racks complets compatibles avec le refroidissement liquide permettent des charges de 20 à 40 kW sans coûteuses rénovations à l'échelle de la salle. Les clusters NVIDIA DGX H100, déjà déployés dans des projets pilotes d'IA locaux, nécessitent la profondeur et les dégagements de gestion des câbles disponibles uniquement dans les armoires de taille complète. Par conséquent, les chaînes d'approvisionnement privilégient les commandes en vrac de références identiques, réduisant les délais de livraison et le coût par rack pour les sites hyperscale chiliens.


Par hauteur de rack : la norme 42U répond aux exigences de densité de l'IA
Le profil 42U détenait 55,90 % de la taille du marché chilien des racks de centres de données en 2025 en raison de son ergonomie de maintenance et de sa compatibilité avec les PDU courants. Cependant, les châssis 48U plus hauts croissent à un CAGR de 14,84 % à mesure que les opérateurs de câbles sous-marins et les clusters d'IA ajoutent des épines dorsales réseau et des échangeurs en porte arrière nécessitant un espace vertical supplémentaire. Les hauteurs 45U et personnalisées servent les cas d'usage des télécommunications et de la recherche où des configurations particulières de flux d'air ou de contreventement sismique sont spécifiées.
La communauté de recherche en IA au Chili, dirigée par le Centre binational franco-chilien lancé en 2025, exige souvent des hauteurs de rack non conventionnelles pour héberger des cuves expérimentales de refroidissement liquide et des GPU auxiliaires. Les opérateurs équilibrent cette flexibilité avec la sécurité de maintenance : maintenir les équipements de commutation lourds en dessous du niveau des yeux pour respecter les normes locales du travail. Les mises à jour en cours des codes sismiques influencent également les choix de hauteur, poussant les installations vers des conceptions 42U contreventées pour les charges de travail en production, tandis que les châssis plus hauts sont relégués dans des salles haute densité isolées.
Par type de rack : la sécurité des armoires stimule l'adoption en entreprise
Les armoires représentaient 71,60 % des revenus en 2025, car les conceptions fermées protègent les charges de travail critiques contre la poussière et les accès non autorisés, deux priorités pour les secteurs bancaire et minier du Chili. Le marché chilien des racks de centres de données devrait voir la demande d'armoires augmenter à un CAGR de 15,25 %, les règles de souveraineté des données imposant la conservation en pays des données sensibles. Les racks à cadre ouvert gagnent en adoption là où le flux d'air est primordial, notamment dans les salles de refroidissement par immersion qui éliminent le besoin de panneaux latéraux pleins.
Les régulateurs financiers imposent des pistes d'audit strictes, incitant les opérateurs à intégrer des serrures électroniques et des capteurs environnementaux dans les portes des armoires pour les rapports de conformité en temps réel. La mitigation du risque sismique favorise également les armoires, car les structures soudées en usine surpassent les châssis à cadre ouvert boulonnés lors des chocs latéraux. Les fournisseurs d'équipements répondent en expédiant des armoires pré-peuplées et testées aux vibrations, permettant aux entreprises de déployer des mini-clouds à l'échelle du rack dans des sites miniers reculés avec un minimum d'assemblage sur site.
Par type de centre de données : le leadership de la colocation reflète la maturité du marché
Les fournisseurs de colocation détenaient 56,80 % de part en 2025, traduisant la préférence des entreprises pour des salles informatiques clés en main exploitées par des spécialistes expérimentés. Cependant, les campus hyperscale, portés par les projets d'Amazon et de Microsoft, afficheront un CAGR de 15,75 % jusqu'en 2031, déplaçant progressivement le centre de gravité du marché chilien des racks de centres de données. Les installations sur site des entreprises persistent pour les charges de travail SCADA sensibles à la latence et gouvernementales, mais représentent des volumes en déclin à mesure que l'économie du cloud s'améliore.
Le mix de revenus 2024 de Vertiv illustre ce changement : la croissance la plus forte provenait des commandes de colocation où les racks, les PDU, les UPS et la surveillance sont expédiés sous forme de lots. Les opérateurs hyperscale insistent sur des références de rack correspondant aux kits de conception de centres de données mondiaux, ce qui génère des commandes en vrac plusieurs trimestres à l'avance. Les installations de périphérie, principalement liées aux nœuds 5G, privilégient les armoires murales robustes conçues pour les locaux de télécommunications contraints, élargissant les portefeuilles des fournisseurs au-delà des armoires informatiques traditionnelles.
Par matériau : la domination de l'acier face au défi de l'aluminium
L'acier représentait 77,50 % des racks installés en 2025, car il allie l'accessibilité économique à la rigidité parasismique, un facteur critique dans un pays situé sur la Ceinture de feu du Pacifique. L'aluminium, bien que représentant une base modeste, devrait croître de 16,55 % par an jusqu'en 2031, car ses économies de poids permettent des charges de plancher plus élevées sans renforcement, notamment dans les bâtiments rénovés. Les composites hybrides trouvent une adoption de niche dans les sites militaires et de santé à blindage électromagnétique.
Les alliages plus légers raccourcissent également le temps d'installation ; deux techniciens peuvent positionner une armoire en aluminium vide sans chariots élévateurs, un avantage clé dans les sites de périphérie dépourvus de quais de chargement. La parité des coûts reste un obstacle, mais les fluctuations monétaires favorisent l'aluminium extrudé localement lorsque les prix de l'acier importé s'envolent sous l'effet de la volatilité du peso. Les fournisseurs se couvrent en proposant des portefeuilles bi-matériaux — acier pour les salles d'entreprise sensibles aux coûts et aluminium pour les clusters d'IA où la densité d'alimentation et de refroidissement compense les dépenses initiales de rack plus élevées.
Analyse géographique
La zone métropolitaine de Santiago concentre l'essentiel des déploiements du marché chilien des racks de centres de données grâce à des anneaux de fibre matures, de multiples points d'échange Internet neutres et la proximité des clients financiers. Les racks de la capitale servent de plus en plus les charges de travail d'entraînement d'IA initiées par le Centre binational sur l'intelligence artificielle, poussant les densités de puissance au-delà des normes historiques et nécessitant des formats 42U et 48U compatibles avec le refroidissement liquide. Cependant, les réglementations sévères sur le stress hydrique et la hausse des coûts fonciers incitent les opérateurs à prospecter des communes périphériques et des régions voisines pour atténuer les retards d'autorisation.
Valparaíso s'est imposée comme une alternative stratégique construite autour des atterrissages de câbles sous-marins, notamment la route Humboldt prévue pour être activée en 2027 avec une capacité de 144 Tbps. Scala Data Centers a pré-loué son site de 30 MW à Curauma à la porte du câble, empilant des armoires 48U pour intégrer des panneaux de brassage fibre denses. Le climat côtier bénéficie de jours de refroidissement par air libre, abaissant le PUE pour les opérateurs qui certifient des mix d'énergie renouvelable afin de respecter les seuils de crédit d'impôt.
Les villes secondaires telles que Concepción et Antofagasta servent les applications de périphérie dans les secteurs minier, logistique et des télécommunications. L'empreinte 5G d'Entel dans chaque région chilienne ouvre une demande de quarts de rack compacts et d'armoires murales dans des abris robustes au service de fermes salmonicoles automatisées et d'opérations de dragage à distance. Les plans d'expansion du réseau électrique — ajoutant 4 000 km de nouvelles lignes de transmission d'ici 2031 — élargiront les sites viables, bien que le zonage sismique continue de dicter les choix de matériaux de structure des racks. Les fournisseurs disposant de pôles de stockage régionaux gagnent des délais de livraison compétitifs lorsqu'ils servent ces projets dispersés, renforçant les chaînes de valeur d'assemblage nationales.
Paysage réglementaire
Le Chili formalise un cadre politique dédié aux centres de données par l'intermédiaire du ministère des Sciences (Ministerio de Ciencia, Tecnologia, Conocimiento e Innovacion) dans le cadre du Plan national des centres de données (PDATA), qui se concentre sur la simplification réglementaire, la durabilité et la décentralisation géographique. Le 25 février 2026, le Service d'évaluation environnementale (SEA) a publié des critères actualisés concernant les conditions d'entrée des projets de centres de données dans le Système d'évaluation d'impact environnemental (SEIA), ce qui accroît l'importance d'un cadrage environnemental précoce pour la conception des campus et, indirectement, pour les choix de densité par baie et de refroidissement dans les zones soumises à un stress hydrique.
La numérisation des procédures d'autorisation progresse également via le Système de traitement unifié des permis (SUPER), une plateforme centralisée utilisée pour gérer les permis exigés par l'État. Parallèlement, le câble sous-marin Humboldt a avancé dans les approbations publiques, avec notamment une approbation régionale d'utilisation côtière obtenue en juin 2026 pour l'atterrage de Santo Domingo, soutenant les déploiements de connectivité longue distance qui accroissent généralement la demande d'empreintes d'armoires standardisées et de zones d'interconnexion à plus forte capacité.
Analyse de la chaîne de valeur
La chaîne de valeur des baies pour centres de données au Chili commence par les matières premières (acier et aluminium) et les sous-ensembles de composants (cadres, panneaux, rails, fixations, portes et gestion des câbles). Vient ensuite la fabrication et la configuration par les fabricants d'équipement d'origine, incluant le contreventement sismique, les systèmes de verrouillage, les accessoires de flux d'air et la préparation au refroidissement liquide.
La distribution et l'intégration sont assurées par un ensemble de canaux directs des fournisseurs et de partenaires régionaux qui gèrent le stockage des inventaires et réalisent le préassemblage, l'étiquetage et le kitting pour accélérer l'installation sur site. Ce modèle prend de l'importance à mesure que les opérateurs standardisent les déploiements en 42U et en baies complètes et demandent des offres combinées baie-alimentation ou baie-refroidissement. La demande en aval provient principalement des hyperscalers, des fournisseurs cloud et des opérateurs de colocation actifs au Chili, notamment Google, Amazon Web Services, Microsoft, Scala, Equinix et Ascenty, ainsi que des déploiements en périphérie de réseau télécom liés à l'expansion de la 5G. Les projets de connectivité réseau et sous-marine influencent également les exigences en matière de baies via les besoins en densité d'interconnexion et en gestion de fibre, Google étant cité comme l'investisseur principal du câble sous-marin Humboldt de 14 800 km, en partenariat avec l'entreprise publique Desarrollo Pais, SubCom ayant été retenu pour les études maritimes et la fabrication. Les mécanismes de collaboration entre gouvernement et industrie tels que les Accords de production propre (APP) influencent également les spécifications d'approvisionnement en matériaux, emballages et accessoires de baies sensibles à l'énergie.
Paysage concurrentiel
Les fournisseurs mondiaux et les spécialistes régionaux se partagent un secteur modérément concentré alors que les constructions hyperscale s'intensifient fortement. Schneider Electric a affiché un chiffre d'affaires 2024 de 38 milliards EUR, citant une croissance à deux chiffres dans les projets de centres de données en Amérique du Sud, avec une forte contribution du Chili dans les secteurs minier et cloud. L'acquisition de Motivair dote l'entreprise d'un savoir-faire interne en refroidissement liquide, lui permettant de commercialiser des racks, des unités de distribution de liquide de refroidissement (CDU) et des confinements sous une seule référence — une proposition attrayante dans les juridictions souffrant de pénurie d'eau.
Vertiv a enregistré un chiffre d'affaires 2024 de 8,0 milliards USD, en hausse de 17 % en glissement annuel sur de lourdes commandes de colocation en Amériques, et propose désormais des kits d'alimentation d'armoires adaptés aux exigences de la zone sismique 3 du code chilien. Le chiffre d'affaires 2024 d'Eaton de 24,9 milliards USD souligne sa diversification dans les installations modulaires ; les distributeurs locaux proposent des châssis en acier à livraison rapide pour combler les hausses de prix induites par la volatilité du peso. L'acteur régional Scala, bien que principalement bailleur, influence les normes de rack à travers des partenariats de conception-construction avec des fabricants d'équipements d'origine (OEM) pour ses actifs de plus de 100 MW en Amérique latine.
Les thèmes stratégiques mettent l'accent sur les stacks intégrés rack-plus-refroidissement, la résilience sismique et l'efficacité alignée sur les énergies renouvelables. Les fournisseurs localisent la fabrication là où c'est possible pour se couvrir contre les fluctuations monétaires et répondre aux délais de livraison rapides exigés par les contrats hyperscale. Les alliances avec des entreprises de construction familiarisées avec les codes sismiques et environnementaux chiliens accélèrent la mise en service des campus. À mesure que la part hyperscale croît, le pouvoir d'achat se concentre ; pourtant, les niches périphériques et d'entreprise diverses maintiennent des points d'entrée pour les fabricants plus modestes proposant des armoires sur mesure ou renforcées.
Leaders du secteur des racks de centres de données au Chili
Schneider Electric SE
Vertiv Group Corporation
Eaton Corporation plc
Legrand SA
Delta Electronics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc évident au Chili concerne la demande de baies et d'armoires conçues pour des architectures de refroidissement à haute densité et faible consommation d'eau. À mesure que le contrôle environnemental se durcit et que les contraintes de stress hydrique influencent la planification des projets, les opérateurs se tournent vers le refroidissement direct sur puce et d'autres approches compatibles avec le liquide. La mise à jour des critères du SEA pour l'entrée au SEIA en février 2026, ainsi que l'accent mis par le PDATA sur la durabilité, valorise les plateformes de baies qui simplifient la documentation de conformité, notamment les armoires prêtes pour capteurs, l'acheminement de détection de fuites et les interfaces de confinement standardisées, tout en prenant en charge des densités de 20 à 40 kW mentionnées pour les charges de travail hyperscale et d'IA à Santiago et dans les nœuds émergents.
La demande s'étend également au-delà de Santiago, créant une traction supplémentaire pour des références de baies robustes et adaptées à la logistique. Le PDATA vise la simplification réglementaire et la décentralisation, tandis que l'activité dans la région nord est façonnée par les références des fournisseurs et parties prenantes à la demande d'infrastructure modulaire à Antofagasta et Atacama, ainsi que par les travaux de Desarrollo Pais sur un concept de campus d'IA à Antofagasta (visant jusqu'à 1 GW). La capacité portée par la connectivité favorise également des configurations de baies plus hautes et plus denses en câbles près des routes côtières. Humboldt a obtenu une approbation régionale d'utilisation côtière en juin 2026 pour un atterrage à Santo Domingo, et Scala a positionné une capacité près de Valparaiso, soutenant les besoins continus en armoires standardisées, en intégration de câblage structuré et en programmes de baies à livraison rapide liés à l'activation des câbles et aux déploiements d'interconnexion.
Développements récents du secteur
- Mai 2026 : Vertiv a annoncé une alliance de distribution stratégique avec MAXID visant à améliorer le positionnement des stocks et la logistique de livraison pour les solutions d'infrastructure critique de centres de données au Chili et dans d'autres marchés d'Amérique du Sud. L'accord renforce la disponibilité locale et les délais de livraison pour les déploiements groupés où les baies sont achetées avec les équipements d'alimentation et thermiques, favorisant des aménagements de salles plus rapides.
- Août 2025 : Vertiv a inauguré un nouveau bureau régional à Santiago, d'une capacité d'environ 60 employés, pour soutenir la couverture client au Chili à mesure que les projets de centres de données prennent de l'ampleur. Une présence locale plus importante soutient l'ingénierie avant-vente, le service après-vente et la coordination avec les intégrateurs, ce qui peut réduire les frictions de déploiement pour les déploiements standardisés d'armoires et d'accessoires.
- Octobre 2024 : Schneider Electric a finalisé son acquisition de Motivair, ajoutant des capacités de refroidissement liquide qui complètent les portefeuilles de baies et d'armoires utilisés dans les salles de données à haute densité. Cela renforce la capacité à fournir des architectures intégrées baie-plus-refroidissement, ce qui devient de plus en plus pertinent au Chili où les opérateurs conçoivent des baies à densité de puissance plus élevée et des contraintes de ressources plus strictes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des baies pour centres de données au Chili est défini comme le revenu généré par les baies et armoires installées dans les centres de données chiliens, couvrant les conceptions en armoires fermées et à cadre ouvert utilisées pour monter les équipements informatiques et réseau.
Exclusions de périmètre : cette évaluation exclut le matériel informatique actif à l'intérieur de la baie (serveurs, stockage, commutateurs), les équipements d'alimentation et de refroidissement autonomes, ainsi que les services de construction de bâtiments.
Aperçu de la segmentation
- Par taille de rack
- Quart de rack
- Demi-rack
- Rack complet
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (≥52U et personnalisé)
- Par type de rack
- Racks en armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et des fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier les facteurs de demande et construire un ensemble de données de départ propre avant que les hypothèses ne soient testées lors d'entretiens. L'étude s'est appuyée sur des sources publiques et officielles telles que les statistiques douanières chiliennes du commerce concernant les importations pertinentes de baies et d'armoires, l'Institut national de statistique (INE) pour les indicateurs macroéconomiques et l'activité des entreprises, ainsi que des publications du système énergétique des autorités chiliennes (y compris les mises à jour sur le réseau et la production) pour comprendre où la nouvelle capacité des centres de données peut réalistement se développer.
Nous avons également consulté des documents provenant d'associations de télécommunications et d'infrastructures numériques, ainsi que des publications publiques de régulateurs qui aident à interpréter l'avancement du déploiement de la connectivité et les signaux relatifs aux autorisations. Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée réputée ont été examinés pour saisir les annonces d'installations et le calendrier d'expansion, et ces éléments ont été vérifiés à l'aide d'abonnements payants pour les données financières et de renseignement sur les entreprises, une base de données au niveau des expéditions d'importation et d'exportation, ainsi qu'une base de données de brevets pour vérifier l'orientation des produits et des fonctionnalités. Les sources listées ici sont uniquement illustratives, et des références publiques supplémentaires ont également été consultées pour clarifier certains points de données et valider les hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la confirmation de ce qui est installé au Chili et sur la manière dont la demande de baies évolue avec la densification et les nouvelles constructions. Les entretiens ont inclus des fabricants et distributeurs de baies, des intégrateurs de systèmes, des opérateurs de colocation et de grands acheteurs entreprises afin de vérifier les préférences en matière de type de baies, la taille typique des commandes, les délais de livraison et le comportement des prix.
La couverture a été maintenue spécifique au Chili. Les répondants ont été sélectionnés pour refléter l'ensemble de la chaîne d'achat, de la spécification à l'approvisionnement, afin de combler les lacunes de la recherche documentaire et de vérifier les hypothèses clés à plusieurs reprises.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier plan : 25 % | Dirigeants (CXO) : 13 % |
| Milieu de gamme : 61 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 14 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été élaboré selon une approche combinée descendante et ascendante. Du côté descendant, nous avons reconstitué le bassin de demande de baies en reliant les ajouts de capacité des centres de données au Chili et les cycles d'aménagement à l'intensité de déploiement des baies (baies par surface informatique et taux de renouvellement), puis en convertissant la demande unitaire en valeur à l'aide de prix de vente moyens réalistes.
Pour garder le modèle ancré dans la réalité, les totaux ont été corroborés par des approximations ascendantes sélectives, incluant des consolidations de fournisseurs et de canaux, des listes de matériaux de projets échantillonnés, et des vérifications des prix de vente moyens pour les configurations courantes. Les intrants les plus importants comprenaient les constructions de centres de données prévues, les hauteurs de baies typiques utilisées dans les nouvelles salles (par exemple 42U, 45U et 48U), la répartition entre les installations en armoires fermées et à cadre ouvert, le rythme des évolutions de densité des baies (kW par baie), et les signaux de calendrier des importations indiquant les cycles d'approvisionnement.
Pour les prévisions, nous avons utilisé une analyse de scénarios liée aux calendriers de construction et à la disponibilité énergétique, puis aligné le rythme de croissance sur les attentes des personnes interrogées concernant les expansions et les projets de renouvellement au cours des cinq prochaines années. Lorsque la visibilité ascendante était limitée, les lacunes ont été traitées par des hypothèses d'adoption prudentes, puis retestées via des vérifications complémentaires sur les prix et les délais.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, suivie de vérifications d'écart étape par étape au niveau des hypothèses. Lorsque le modèle produisait des sauts inhabituels, nous avons réexaminé les facteurs sous-jacents, tels qu'une phase importante d'une installation unique, une variation de prix ou un décalage temporel dans les importations, puis avons revérifié ces points auprès d'une autre source ou d'un autre répondant.
Avant validation finale, un second analyste examine les calculs clés, et tout écart important par rapport aux indicateurs externes déclenche un cycle de nouveau contact avec les acteurs du secteur. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des annonces majeures de nouveaux centres de données, des changements de politique affectant l'accès à l'énergie, ou des mouvements de change marqués. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vision la plus récente.
La taille du marché chilien des baies pour centres de données de Mordor Intelligence comparée à d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour les baies de centres de données, car les éditeurs ne comptabilisent pas toujours les mêmes produits, la même période ou le même ensemble d'acheteurs. Les plus grandes différences proviennent généralement de l'inclusion ou non des baies à cadre ouvert et des baies murales, de la manière dont les baies importées sont traitées par rapport aux unités assemblées localement, et du fait que les prix soient tirés des prix catalogue ou des prix de vente moyens réalisés au niveau des projets.
Les tendances des expéditions d'importation, les annonces d'ajouts de capacité de centres de données, et une vérification de second passage sur la densité de baies installées sont des signaux qui permettent à Mordor Intelligence de rester ancré dans les déploiements réels de baies au Chili, en ne comptabilisant les baies que lorsqu'elles font partie des aménagements de centres de données, plutôt qu'en regroupant les dépenses en matériel informatique adjacent dans le même total.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,03 millions USD (2025) | |
| Association industrielle A | 22,60 millions USD (2025) | Met souvent l'accent sur les expéditions d'armoires déclarées par les membres, ce qui peut sous-estimer les baies à cadre ouvert et murales achetées via des intégrateurs, et peut appliquer un ensemble restreint de hauteurs de baies standard. |
| Cabinet de conseil mondial B | 31,20 millions USD (2026) | Peut déduire la valeur des baies à partir de ratios équipement-capacité larges et d'une inflation des prix mixte, ce qui peut surestimer les baies par phase d'expansion et lisser les évolutions de prix et de mix spécifiques au Chili. |
L'écart observé dans le tableau s'explique principalement par les limites de périmètre et le traitement des prix et du mix, plutôt que par un désaccord sur la croissance du marché des centres de données au Chili elle-même. Lorsque la demande unitaire est reliée au calendrier de construction puis convertie en valeur à l'aide de vérifications de prix de vente moyens au niveau des configurations, le résultat est plus facile à concilier avec le comportement d'approvisionnement et à reproduire lors des mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché chilien des racks de centres de données ?
La taille du marché chilien des racks de centres de données a atteint 28,51 millions USD en 2026 et devrait atteindre 54,59 millions USD d'ici 2031.
Quelle configuration de rack domine le marché au Chili ?
Les racks complets dominent avec 64,80 % de part, plébiscités par les opérateurs hyperscale et de colocation pour des déploiements standardisés à haute densité.
Comment les réglementations sur le stress hydrique affectent-elles la conception des centres de données ?
Une surveillance stricte pousse les opérateurs vers des systèmes de refroidissement liquide, stimulant la demande de racks compatibles avec les technologies de refroidissement par immersion et de refroidissement direct par puce.
Pourquoi Valparaíso attire-t-elle les investissements hyperscale ?
La ville accueille des atterrissages de câbles sous-marins, notamment la route Humboldt, offrant des liaisons à faible latence vers les marchés Asie-Pacifique et facilitant les exigences de refroidissement côtier.
Dernière mise à jour de la page le:
- Marché des racks de centres de données en Afrique
- Marché des racks de centres de données en Australie
- Marché des racks de centres de données en Belgique
- Marché des baies de serveurs pour centres de données au Brésil
- Marché des racks de centres de données au Canada
- Marché des racks de centres de données en Chine
- Marché des racks pour data centers
- Marché des racks de centres de données au Danemark
- Marché des racks pour centres de données en Europe
- Marché des racks de centres de données en France
- Marché des racks de centres de données en Allemagne
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.



