
Größe und Marktanteil des chilenischen Rechenzentrum-Rack-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.03 Millionen US-Dollar |
| Marktgröße (2026) | 28.51 Millionen US-Dollar |
| Marktgröße (2031) | 54.59 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 13.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chilenischen Rechenzentrum-Rack-Markts durch Mordor Intelligence
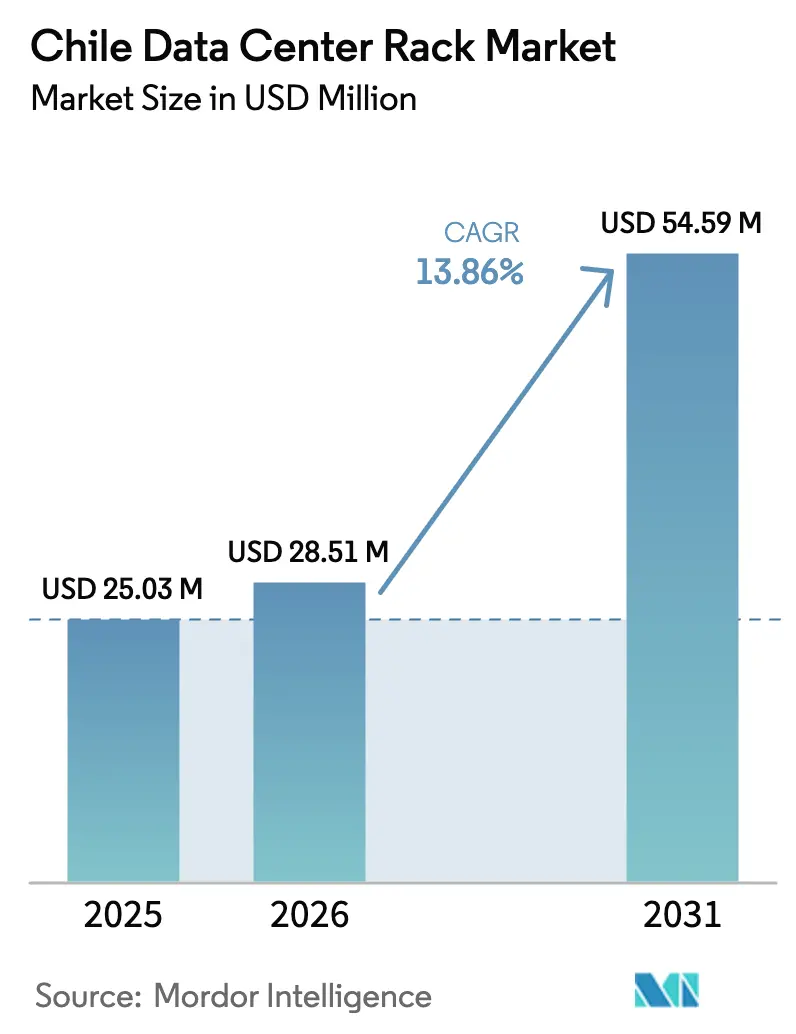
Die Größe des chilenischen Rechenzentrum-Rack-Markts wird voraussichtlich von 25,03 Millionen USD im Jahr 2025 auf 28,51 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 54,59 Millionen USD bei einer CAGR von 13,86 % über den Zeitraum 2026–2031 erreichen. Nachhaltige Hyperscale-Verpflichtungen – allen voran Amazons 4 Milliarden USD umfassendes AWS-Bauprojekt – verankern neue Kapazitätspipelines und stützen eine robuste Schranknachfrage in Santiago, Valparaíso und aufstrebenden Edge-Standorten.[1]Amazon Web Services, "AWS kündigt eine Investition von 4 Milliarden USD in Chile an," aws.amazon.com Betreiber standardisieren zunehmend auf 42U- und Voll-Rack-Stellflächen, um die Einrichtung zu beschleunigen, die Beschaffungskomplexität zu verringern und die von KI- und Cloud-Arbeitslasten geforderten Leistungsdichten von 20–40 kW zu unterstützen.[2]Schneider Electric, "Jahresergebnisse 2024," se.com Staatliche Anreize, die Steuergutschriften an die Nutzung erneuerbarer Energien knüpfen, stärken das Wertangebot des chilenischen Rechenzentrum-Rack-Markts weiter, da globale Unternehmen ihre Netto-Null-Ziele verfolgen. Zusammengenommen verstärken Unterseekabellandungen, 5G-Rollouts und auf KI ausgerichtete Forschungsprogramme Chiles Status als am schnellsten wachsender digitaler Infrastrukturknoten Lateinamerikas und treiben den Lieferantenwettbewerb bei Stahl- und Aluminiumformfaktoren an.
Wichtigste Erkenntnisse des Berichts
- Nach Rack-Größe führten Voll-Rack-Konfigurationen mit einem Marktanteil von 64,80 % am chilenischen Rechenzentrum-Rack-Markt im Jahr 2025.
- Nach Rack-Höhe hielten 42U-Systeme im Jahr 2025 einen Anteil von 55,90 % an der Größe des chilenischen Rechenzentrum-Rack-Markts, während 48U bis 2031 eine CAGR von 14,84 % verzeichnen soll.
- Nach Rack-Typ entfielen auf Schranklösungen im Jahr 2025 71,60 % der Größe des chilenischen Rechenzentrum-Rack-Markts, und sie sollen bis 2031 mit einer CAGR von 15,25 % wachsen.
- Nach Rechenzentrumstyp erzielten Colocation-Betreiber im Jahr 2025 einen Umsatzanteil von 56,80 %; Hyperscale- und Cloud-Einrichtungen sollen bis 2031 mit einer CAGR von 15,75 % wachsen.
- Nach Material dominierte Stahl im Jahr 2025 mit einem Anteil von 77,50 %, während Aluminium mit einer CAGR von 16,55 % bis 2031 das am schnellsten wachsende Material ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chilenischen Rechenzentrum-Rack-Markts
Analyse der Auswirkungen der Treiber*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zunehmende Cloud-First-Digitalstrategie unter chilenischen Unternehmen | +2.8% | National, mit frühen Gewinnen in Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| 5G-geführter Aufbau von Edge-Rechenzentren | +2.1% | National, konzentriert im Ballungsraum Santiago und in Hafenstädten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für Rechenzentren mit erneuerbarer Energie | +1.9% | National, mit Schwerpunkt auf nördlichen Solarregionen | Langfristig (≥ 4 Jahre) |
| Hyperscale-Investitionen im Zusammenhang mit neuen Unterseekabeln | +3.2% | Küstenregionen, insbesondere Valparaíso und Ballungsraum Santiago | Mittelfristig (2–4 Jahre) |
| Umstieg auf Hochdichte-Racks (20–40 kW) | +2.4% | Ballungsraum Santiago und Hyperscale-Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Santiago als regionalem KI-Modelltrainingszentrum | +1.8% | Ballungsraum Santiago, mit Ausstrahlungseffekten auf Valparaíso | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cloud-First-Digitalstrategie unter chilenischen Unternehmen
Chilenische Unternehmen beschleunigen die Cloud-Einführung, um Plattformen für öffentliche Dienste und zentrale Geschäftslasten zu modernisieren, was eine stetige Schranknachfrage im gesamten chilenischen Rechenzentrum-Rack-Markt bewirkt. Die Internetdurchdringung liegt bei 91 % und die mobilen Verbindungen bei 147 %, was Unternehmen die Bandbreitengrundlage für hybride Migrationen bietet. Das Programm Chile Digital 2035 schreibt 100 % digitale öffentliche Dienste vor und veranlasst Behörden, veraltete Hardware durch standardisierte 42U-Racks zu ersetzen, die die Interoperabilität bei mehrfacher Colocation erleichtern. Finanzdienstleistungs- und Bergbauunternehmen bevorzugen Schrankgehäuse zusätzlich aus Compliance- und Staubminimierungsgründen. Infolgedessen steigt die Nachfrage nach Voll-Racks, die Leistungsdichten von 20–40 kW bewältigen können, im Einklang mit KI-Pilotprojekten in Unternehmen.
5G-Geführter Aufbau von Edge-Rechenzentren
Entels nationale 5G-Abdeckung, die sogar bis zur Antarktis-Basis Presidente Eduardo Frei ausgedehnt wurde, beschleunigt den Rollout von Mikro-Rechenzentren, die Viertel-Rack- und Wandmontage-Lösungen bevorzugen.[3]Ericsson, "Entel bringt 5G in alle chilenischen Regionen," ericsson.com Anwendungsfälle mit niedriger Latenz – wie ferngesteuerte Lachsfarm-Ausrüstung und automatisierte Hafenkräne – benötigen robuste Racks, die in kleine Stellflächen passen und Küstenfeuchtigkeit standhalten. Da Betreiber Chiles 5G-Abdeckungsziel von 90 % für 2025 anstreben, verzeichnen Lieferanten, die robuste Formfaktoren liefern können, schnellere Bestellzyklen, was die regionalen Vertriebskanäle außerhalb Santiagos stärkt.
Staatliche Anreize für Rechenzentren mit erneuerbarer Energie
Chile strebt bis 2030 einen Anteil erneuerbarer Energien an der Stromerzeugung von 70 % an – eine Politik, die globale Cloud-Anbieter auf der Suche nach CO₂-neutralen Standorten anzieht und die Einführung von Aluminium-Racks aufgrund von Gewichts- und Kühlvorteilen vorantreibt. Microsofts Versprechen, bis 2025 100 % erneuerbare Energie für seine lokalen Campusse zu beziehen, rückt hocheffiziente Rack-Designs mit minimierter Luftströmungsbehinderung in den Vordergrund. Steuergutschriften und vereinfachte Genehmigungen im Rahmen des Nationalen Rechenzentrumsplans belohnen Betreiber, die eine niedrige Stromverbrauchseffizienz (Power Usage Effectiveness) zertifizieren lassen, und veranlassen Upgrades auf flüssigkeitsbereite Schränke, die mit der Direktchip-Kühlung kompatibel sind.
Hyperscale-Investitionen im Zusammenhang mit neuen Unterseekabeln
Die Landung des Humboldt-Kabels in Valparaíso wird bis 2027 eine transpazifische Kapazität von 144 Tbps hinzufügen, was Hyperscale-Anbieter dazu veranlasst, Megawatt-Blöcke vorab zu mieten und höhere 48U-Racks zu spezifizieren, die umfangreiches Glasfaser-Cross-Connect-Equipment aufnehmen. Scala Data Centers hat bereits einen 30-MW-Standort in Curauma errichtet, um diese Strecke zu nutzen, und seine Hallen vor Projektabschluss belegt. Hohe Racks konsolidieren Switching-, Optik- und Rechenkomponenten innerhalb einer einzigen Stellfläche und optimieren die Raumökonomie, wo Grundstückspreise stark ansteigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften zur Wasserknappheit bei Kühlsystemen | -1.8% | National, besonders ausgeprägt im Ballungsraum Santiago | Kurzfristig (≤ 2 Jahre) |
| Hohe Grundstückserwerbskosten im Ballungsraum Santiago | -1.2% | Metropolregion Santiago | Mittelfristig (2–4 Jahre) |
| Langsame Netzgenehmigungen für Campusse mit >20 MW | -0.9% | National, mit Verzögerungen konzentriert in Santiago | Mittelfristig (2–4 Jahre) |
| Peso-Volatilität beeinflusst importierte Rack-Preise | -1.1% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften zur Wasserknappheit bei Kühlsystemen
Gerichtliche Klagen über die Nutzung von Grundwasserleitern stoppten Googles 200 Millionen USD teures Bauprojekt in Santiago und verdeutlichen, wie strenge Wasservorschriften große Projekte zum Scheitern bringen können. Entwickler schwenken auf Immersions- und Direktchip-Kühlung um, die konstruktionsbedingt den Verdunstungsverlust reduzieren und Racks erfordern, die für Kühlmittelverteiler vorkonfiguriert sind. KI-Trainingscluster, die bei NVIDIA DGX H100-Systemen häufig 10,2 kW pro Rack überschreiten, verstärken diesen Wandel. Folglich gewinnen Offenrahmen-Architekturen an Bedeutung, wo der Luftstrom ungehindert ist, während versiegelte Schränke Heck-Wärmetauscher integrieren müssen, um in wasserarmen Bezirken wettbewerbsfähig zu bleiben.
Hohe Grundstückserwerbskosten im Ballungsraum Santiago
Knappe seismisch qualifizierte Grundstücke und Premiumstromversorgungen treiben die Grundstückspreise über das regionale Niveau hinaus und veranlassen Betreiber, suburbane Campusse wie TECfusions' 100-MW-Standort in Puente Alto zu sichern. Größere Parzellen senken die Grundstückskosten je Einheit, fügen aber logistische Hürden hinzu, von längeren Lieferwegen für Stahlrahmen bis hin zu verlängerten Genehmigungsfristen. Kleinere Rack-Anbieter ohne Mengenhebel sehen sich bei der Belieferung verteilter Bauprojekte mit Margendrück konfrontiert, was strategische Allianzen mit lokalen Montageunternehmen zur Kompensation von Transport- und Währungsrisiken vorantreibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Dominanz von Voll-Racks treibt Hyperscale-Einführung voran
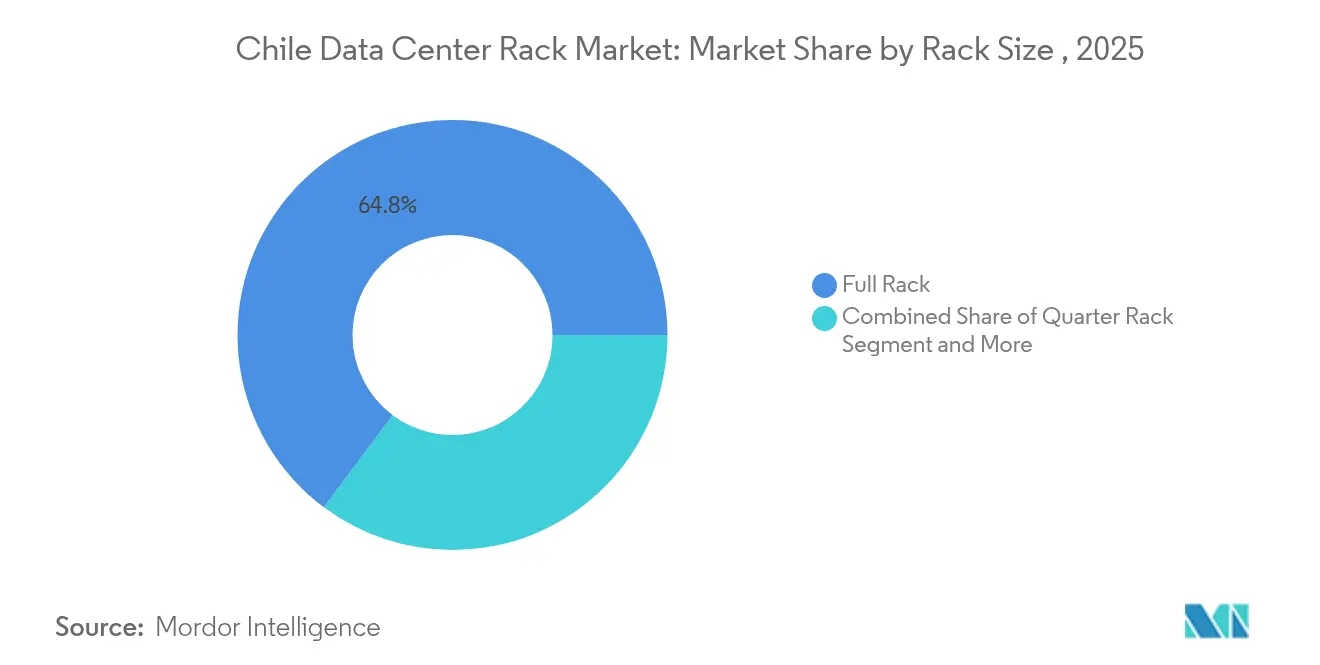
Voll-Racks erzielten im Jahr 2025 64,80 % des Marktanteils am chilenischen Rechenzentrum-Rack-Markt, da globale Betreiber auf einheitliche Stellflächen über multiregionale Campusse hinweg standardisierten. Die Größe des chilenischen Rechenzentrum-Rack-Markts für Voll-Racks soll mit einer CAGR von 15,68 % steigen, angetrieben durch Amazons 4 Milliarden USD schweres Erweiterungsprogramm, das AWS's globales Schrank-Konzept repliziert. Colocation-Mieter aus dem Unternehmensbereich bevorzugen dasselbe Format, um Kapazitätserweiterungen zu vereinfachen und die SLA-Konsistenz aufrechtzuerhalten. Viertel- und Halb-Racks bleiben für Telekommunikations-Edge-Knoten und Migrationen im mittleren Marktsegment relevant, verzeichnen jedoch ein langsameres Wachstum, da Cloud-First-Strategien reifen.
Schneider Electrics Übernahme von Motivair steht im Einklang mit diesem Trend – flüssigkeitsbereite Voll-Racks ermöglichen Lasten von 20–40 kW ohne kostspielige Umbauten auf Raumebene. NVIDIA DGX H100-Cluster, die bereits in lokalen KI-Pilotprojekten eingesetzt werden, erfordern die Tiefe und die Kabelmanagement-Abstände, die nur in Voll-Schränken verfügbar sind. Infolgedessen bevorzugen Lieferketten Sammelbestellungen identischer SKUs, was Lieferzeiten verkürzt und die Kosten pro Rack für chilenische Hyperscale-Standorte senkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Rack-Höhe: 42U-Standard erfüllt KI-Dichteanforderungen
Das 42U-Profil hielt im Jahr 2025 55,90 % des Marktanteils an der Größe des chilenischen Rechenzentrum-Rack-Markts aufgrund seiner ergonomischen Wartbarkeit und Kompatibilität mit gängigen PDUs. Allerdings wachsen höhere 48U-Rahmen mit einer CAGR von 14,84 %, da Unterseekabel-Betreiber und KI-Cluster Netzwerk-Spines und Heck-Wärmetauscher hinzufügen, die zusätzlichen vertikalen Raum benötigen. 45U- und kundenspezifische Höhen dienen Telekommunikations- und Forschungsanwendungen, bei denen einzigartige Luftströmungs- oder seismische Verstrebungsanforderungen spezifiziert werden.
Chiles KI-Forschungsgemeinschaft, angeführt vom 2025 gegründeten franko-chilenischen Binationalen Zentrum für Künstliche Intelligenz, fordert häufig unkonventionelle Rack-Höhen zur Unterbringung experimenteller Flüssigkeitstanks und externer GPUs. Betreiber balancieren diese Flexibilität mit Wartungssicherheit: Schwere Schalt-Hardware bleibt unterhalb der Augenhöhe, um lokale Arbeitsnormen zu erfüllen. Laufende Aktualisierungen des Erdbebenreglements beeinflussen ebenfalls die Höhenwahl und drängen Einrichtungen zu verstrebten 42U-Designs für Produktionslasten, während höhere Rahmen isolierten Hochdichte-Bereichen vorbehalten bleiben.
Nach Rack-Typ: Schrankgeborgenheit treibt Unternehmenseinführung voran
Schränke repräsentierten im Jahr 2025 71,60 % des Umsatzes, da geschlossene Designs unternehmenskritische Arbeitslasten vor Staub und unbefugtem Zugriff schützen – Prioritäten für Chiles Bank- und Bergbausektoren. Es wird erwartet, dass der chilenische Rechenzentrum-Rack-Markt eine Zunahme der Schranknachfrage mit einer CAGR von 15,25 % verzeichnet, da Datensouveränitätsregeln die landesinterne Aufbewahrung sensibler Aufzeichnungen vorschreiben. Offenrahmen-Racks gewinnen an Bedeutung, wo der Luftstrom vorrangig ist, insbesondere in Immersionskühlräumen, die keine massiven Seitenpaneele erfordern.
Finanzaufsichtsbehörden setzen strenge Prüfpfade durch und veranlassen Betreiber, elektronische Schlösser und Umgebungssensoren in Schranktüren für die Echtzeit-Compliance-Berichterstattung zu integrieren. Die Erdbeben-Risikominimierung begünstigt ebenfalls Schränke, da werksgeschweißte Strukturen bei seitlichen Erschütterungen besser abschneiden als zusammengeschraubte Offenrahmen. Gerätehersteller reagieren, indem sie vorbestückte, vibrationstested Schränke versenden, die es Unternehmen ermöglichen, Rack-Level-Mini-Clouds in abgelegenen Bergbaustandorten mit minimalem Montageaufwand vor Ort einzusetzen.
Nach Rechenzentrumstyp: Colocation-Führerschaft spiegelt Marktreife wider
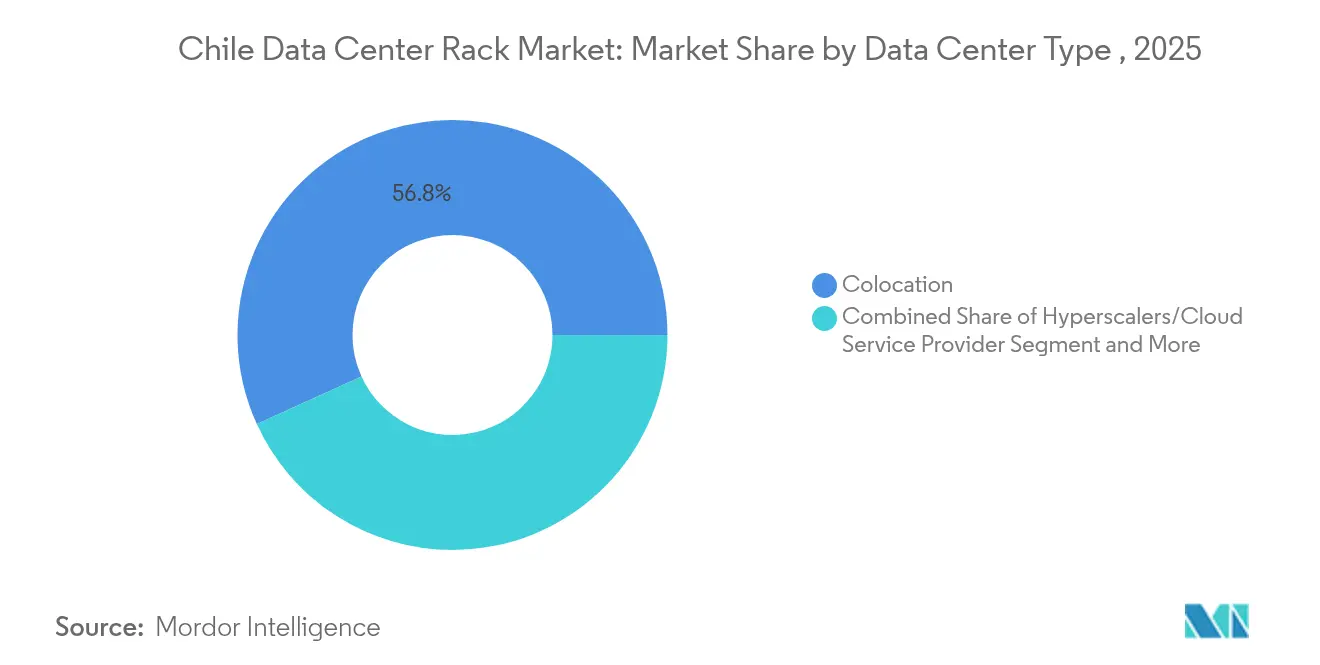
Colocation-Anbieter hielten im Jahr 2025 einen Anteil von 56,80 %, was die Unternehmenspräferenz für schlüsselfertige Rechenhallen widerspiegelt, die von erfahrenen Spezialisten betrieben werden. Hyperscale-Campusse, beflügelt durch Amazon- und Microsoft-Projekte, werden jedoch bis 2031 eine CAGR von 15,75 % verzeichnen und den Schwerpunkt des chilenischen Rechenzentrum-Rack-Markts schrittweise verlagern. Unternehmenseigene Einrichtungen bleiben für latenzsensible SCADA- und Behörden-Arbeitslasten bestehen, machen aber ein sinkendes Volumen aus, da sich die Cloud-Wirtschaftlichkeit verbessert.
Vertivs Umsatzmix 2024 verdeutlicht diesen Wandel: Stärkeres Wachstum kam aus Colocation-Aufträgen, bei denen Racks, PDUs, USV-Anlagen und Monitoring als Bündel geliefert werden. Hyperscale-Betreiber bestehen auf Rack-SKUs, die zu globalen Rechenzentrum-Designkits passen, und treiben Sammelbestellungen mehrere Quartale im Voraus. Edge-Installationen, hauptsächlich mit 5G-Knoten verbunden, bevorzugen robuste Wandmontage-Gehäuse, die für beengte Telekommunikationsunterkünfte konzipiert sind, und erweitern die Anbieterportfolios über traditionelle IT-Schränke hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material: Stahldomin anz sieht sich der Aluminium-Herausforderung gegenüber
Stahl bildete im Jahr 2025 77,50 % der installierten Racks, da es Erschwinglichkeit mit seismisch zertifizierter Stabilität verbindet – entscheidend in einem Land, das am Pazifischen Feuerring liegt. Aluminium, obwohl nur eine bescheidene Basis, soll bis 2031 jährlich um 16,55 % wachsen, da Gewichtseinsparungen höhere Bodenlasten ohne Verstärkung ermöglichen, insbesondere in nachgerüsteten Gebäuden. Hybridverbundwerkstoffe finden Nischenanwendungen in elektromagnetisch abgeschirmten Militär- und Gesundheitsstandorten.
Leichtere Legierungen verkürzen auch die Installationszeit; zwei Techniker können einen leeren Aluminium-Schrank ohne Gabelstapler positionieren – ein wesentlicher Vorteil an Edge-Standorten ohne Laderampen. Kostenparität bleibt eine Hürde, doch Währungsschwankungen begünstigen lokal stranggepresstes Aluminium, wenn importierte Stahlpreise aufgrund der Peso-Volatilität steigen. Lieferanten sichern sich durch das Angebot von Dual-Material-Portfolios ab – Stahl für kostenempfindliche Unternehmensbereiche und Aluminium für KI-Cluster, wo Leistungs- und Kühldichte die höheren Anfangskosten für Racks ausgleichen.
Geografische Analyse
Der Ballungsraum Santiago konzentriert den Großteil der Bereitstellungen auf dem chilenischen Rechenzentrum-Rack-Markt dank ausgereifter Glasfaserringe, mehrerer neutraler Internet-Austauschpunkte (IXPs) und der Nähe zu Finanzkunden. Die Racks der Hauptstadt dienen zunehmend KI-Trainingslasten, die vom Binationalen Zentrum für Künstliche Intelligenz initiiert wurden, was die Leistungsdichten über historische Normen hinaus treibt und flüssigkeitsbereite 42U- und 48U-Formate erfordert. Dennoch veranlassen strenge Wasserknappheitsvorschriften und steigende Grundstückskosten Betreiber, periphere Gemeinden und benachbarte Regionen zu erkunden, um Genehmigungsverzögerungen zu minimieren.
Valparaíso hat sich als strategische Alternative entwickelt, die auf Unterseekabellandungen aufgebaut ist, allen voran die Humboldt-Route, die 2027 mit einer Kapazität von 144 Tbps in Betrieb gehen soll. Scala Data Centers hat seinen 30-MW-Curauma-Bau direkt an der Kabeltrasse vorab vermietet und stapelt 48U-Schränke zur Integration dichter Glasfaser-Cross-Connect-Paneele. Das Küstenklima begünstigt Freiluftkühlungstage und senkt die PUE für Betreiber, die erneuerbare Energiemischungen zertifizieren, um Steuergutschrift-Schwellenwerte zu erfüllen.
Sekundärstädte wie Concepción und Antofagasta bedienen Bergbau-, Logistik- und Telekommunikations-Edge-Anwendungen. Entels 5G-Abdeckung in jeder chilenischen Region eröffnet eine Nachfrage nach kompakten Viertel-Racks und Wandmontage-Gehäusen innerhalb robuster Unterkünfte für automatisierte Lachsfarmen und Fernbaggerbetriebe. Netzerweiterungspläne – mit 4.000 km neuer Übertragungsinfrastruktur bis 2031 – werden die geeigneten Standorte ausweiten, obwohl die seismische Zonierung weiterhin die Materialwahl für strukturelle Racks bestimmt. Lieferanten mit regionalen Lagerhubs gewinnen wettbewerbsfähige Lieferzeiten bei der Versorgung dieser verteilten Projekte und stärken so inländische Montage-Wertschöpfungsketten.
Regulatorisches Umfeld
Chile formalisiert derzeit einen eigenen Politikrahmen für Rechenzentren über das Wissenschaftsministerium (Ministerio de Ciencia, Tecnologia, Conocimiento e Innovacion) im Rahmen des Nationalen Plans für Rechenzentren (PDATA), der sich auf regulatorische Vereinfachung, Nachhaltigkeit und geografische Dezentralisierung konzentriert. Am 25. Februar 2026 veröffentlichte der Umweltbewertungsdienst (SEA) aktualisierte Kriterien dafür, wann Rechenzentrumsprojekte in das Umweltverträglichkeitsprüfungssystem (SEIA) eintreten, was die Bedeutung einer frühzeitigen Umweltprüfung für das Campus-Design und indirekt für die Rack-Dichte und Kühlungsentscheidungen in wasserknappen Gebieten erhöht.
Die Digitalisierung der Genehmigungsverfahren schreitet auch über das System für die einheitliche Bearbeitung von Genehmigungen (SUPER) voran, eine zentralisierte Plattform zur Verwaltung staatlich vorgeschriebener Genehmigungen. Parallel dazu machte das Unterseekabel Humboldt Fortschritte bei öffentlichen Genehmigungen, einschließlich einer regionalen Genehmigung zur Küstennutzung im Juni 2026 für die Landung in Santo Domingo, was den Ausbau der Langstrecken-Konnektivität unterstützt, der typischerweise die Nachfrage nach standardisierten Schrankgrößen und Cross-Connect-Zonen mit höherer Kapazität steigert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrums-Racks in Chile beginnt bei Rohstoffen (Stahl und Aluminium) und Komponentenbaugruppen (Rahmen, Paneele, Schienen, Befestigungselemente, Türen und Kabelmanagement). Darauf folgen OEM-Fertigung und -Konfiguration, einschließlich Erdbebenverstrebung, Schließsystemen, Luftführungszubehör und Flüssigkühlungsbereitschaft.
Vertrieb und Integration erfolgen über eine Mischung aus direkten Herstellerkanälen und regionalen Partnern, die Lagerbestände vorhalten und Vormontage, Kennzeichnung und Kitting für eine schnellere Standortinstallation durchführen. Dieses Modell ist relevant, da Betreiber zunehmend auf 42U- und Vollrack-Bereitstellungen standardisieren und Rack-plus-Power- oder Rack-plus-Cooling-Pakete nachfragen. Die nachgelagerte Nachfrage stammt hauptsächlich von Hyperscalern, Cloud-Anbietern und Colocation-Betreibern, die in Chile aktiv sind, darunter Google, Amazon Web Services, Microsoft, Scala, Equinix und Ascenty, sowie von Telecom-Edge-Einsätzen im Zusammenhang mit dem 5G-Ausbau. Netzwerk- und Unterseeverbindungsprojekte prägen die Rack-Anforderungen ebenfalls durch die Dichte der Cross-Connects und den Bedarf an Faserverwaltung, wobei Google als Hauptinvestor des 14.800 km langen Unterseekabels Humboldt in Partnerschaft mit dem staatlichen Unternehmen Desarrollo Pais aufgeführt wird, wobei SubCom für Vermessung und Fertigung beauftragt wurde. Regierungs-Industrie-Kooperationsmechanismen wie Vereinbarungen zur sauberen Produktion (CPAs) beeinflussen ebenfalls die Beschaffungsspezifikationen für Materialien, Verpackung und energiebewusstes Rack-Zubehör.
Wettbewerbslandschaft
Globale Anbieter und regionale Spezialisten teilen sich ein mäßig konzentriertes Feld, da Hyperscale-Bauprojekte stark skalieren. Schneider Electric erzielte 2024 einen Umsatz von 38 Milliarden EUR und verwies auf ein zweistelliges Wachstum bei südamerikanischen Rechenzentrum-Projekten, wobei Chile stark zu Bergbau- und Cloud-Bauprojekten beitrug. Die Übernahme von Motivair stattet das Unternehmen mit hausinternem Flüssigkühlungs-Know-how aus und ermöglicht es, Racks, Kühlmittelverteileinheiten (CDUs) und Einhausungen unter einer einzigen SKU zu bündeln – ein attraktives Angebot in wasserarmen Regionen.
Vertiv erzielte 2024 einen Umsatz von 8,0 Milliarden USD, ein Anstieg von 17 % gegenüber dem Vorjahr aufgrund hoher Colocation-Aufträge in Nord- und Südamerika, und bündelt nun Schrank-Stromversorgungskits, die auf Chiles seismische Code-Zone 3 zugeschnitten sind. Eatons Jahresumsatz von 24,9 Milliarden USD 2024 unterstreicht seine Diversifikation in modulare Anlagen; lokale Distributoren bieten Stahlrahmen mit schneller Lieferung an, um peso-bedingte Preisspitzen zu überbrücken. Der regionale Akteur Scala, obwohl primär ein Vermieter, beeinflusst Rack-Standards durch Design-Build-Partnerschaften mit OEMs für seine lateinamerikanischen Anlagen mit über 100 MW.
Strategische Schwerpunkte betonen integrierte Rack-plus-Kühlungs-Stacks, Erdbebenresilienz und auf erneuerbare Energien ausgerichtete Effizienz. Anbieter lokalisieren die Fertigung wo möglich, um Währungsschwankungen abzusichern und die schnellen Lieferfenster zu erfüllen, die Hyperscale-Verträge erfordern. Allianzen mit Bauunternehmen, die mit chilenischen seismischen und Umweltvorschriften vertraut sind, beschleunigen die Inbetriebnahme von Campussen. Da der Hyperscale-Anteil wächst, konsolidiert sich die Kaufkraft; dennoch erhalten vielfältige Edge- und Unternehmensnischen Einstiegspunkte für kleinere Hersteller, die maßgeschneiderte oder robuste Gehäuse anbieten.
Marktführer der chilenischen Rechenzentrum-Rack-Branche
Schneider Electric SE
Vertiv Group Corporation
Eaton Corporation plc
Legrand SA
Delta Electronics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Marktlücke in Chile ist die Nachfrage nach Racks und Schränken, die für hochdichte, wassersparende Kühlarchitekturen konzipiert sind. Da die Umweltprüfungen strenger werden und Wasserknappheitsbeschränkungen die Projektplanung beeinflussen, treiben Betreiber die Einführung von Direct-to-Chip- und anderen flüssigkeitsfähigen Ansätzen voran. Die Aktualisierung der SEA-Kriterien für den SEIA-Eintritt im Februar 2026 erhöht zusammen mit dem Nachhaltigkeitsschwerpunkt von PDATA den Wert von Rack-Plattformen, die die Compliance-Dokumentation vereinfachen, einschließlich sensorbereiter Schränke, Leckerkennungsführung und standardisierter Containment-Schnittstellen, während sie Dichten von 20–40 kW unterstützen, die für Hyperscale- und KI-Workloads in Santiago und aufkommenden Standorten referenziert werden.
Die Nachfrage expandiert auch über Santiago hinaus und schafft zusätzlichen Bedarf an robusten und logistikfreundlichen Rack-SKUs. PDATA zielt auf regulatorische Vereinfachung und Dezentralisierung ab, während die Aktivität in der nördlichen Region durch Verweise von Lieferanten und Interessenvertretern auf die Nachfrage nach modularer Infrastruktur in Antofagasta und Atacama sowie durch die Arbeit von Desarrollo Pais an einem KI-Campus-Konzept in Antofagasta (mit einem Ziel von bis zu 1 GW) geprägt wird. Die konnektivitätsgetriebene Kapazität unterstützt zudem höhere, kabelintensivere Rack-Konfigurationen entlang der Küstenrouten. Humboldt erhielt im Juni 2026 die regionale Genehmigung zur Küstennutzung für eine Landung in Santo Domingo, und Scala hat Kapazitäten in der Nähe von Valparaiso positioniert, was den anhaltenden Bedarf an standardisierten Schränken, strukturierter Verkabelungsintegration und Rack-Programmen mit schnellerer Lieferung im Zusammenhang mit der Kabelaktivierung und dem Ausbau von Cross-Connects unterstützt.
Aktuelle Branchenentwicklungen
- Mai 2026: Vertiv gab eine strategische Vertriebsallianz mit MAXID bekannt, um die Bestandspositionierung und Lieferlogistik für kritische Infrastrukturlösungen für Rechenzentren in Chile und anderen südamerikanischen Märkten zu verbessern. Die Vereinbarung stärkt die lokale Verfügbarkeit und die Lieferzeitleistung für gebündelte Bereitstellungen, bei denen Racks zusammen mit Strom- und Kühlgeräten beschafft werden, was schnellere Hallenausstattungen unterstützt.
- August 2025: Vertiv eröffnete ein neues regionales Büro in Santiago mit Kapazität für rund 60 Mitarbeiter, um die Kundenbetreuung in Chile zu unterstützen, während Rechenzentrumsprojekte skalieren. Eine größere Präsenz im Land unterstützt Pre-Sales-Engineering, After-Sales-Service und die Koordination mit Integratoren, was die Bereitstellungsreibung bei standardisierten Schrank- und Zubehörausrollungen verringern kann.
- Oktober 2024: Schneider Electric schloss die Übernahme von Motivair ab und ergänzte damit Flüssigkühlungsfähigkeiten, die die Rack- und Gehäuseportfolios für hochdichte Rechenzentrumshallen ergänzen. Dies erweitert die Fähigkeit, integrierte Rack-plus-Cooling-Architekturen anzubieten, was in Chile immer relevanter wird, da Betreiber für höhere Rack-Leistungsdichten und engere Ressourcenbeschränkungen planen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der chilenische Markt für Rechenzentrums-Racks als der Umsatz definiert, der mit Racks und Rack-Gehäusen erzielt wird, die in chilenischen Rechenzentren installiert sind, und umfasst geschlossene Schrank- und offene Rahmenkonstruktionen, die zur Montage von IT- und Netzwerkgeräten verwendet werden.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt aktive IT-Hardware im Rack (Server, Speicher, Switches), eigenständige Strom- und Kühlgeräte sowie Bauleistungen aus.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Andere Höhen (≥52U und Individuell)
- Nach Rack-Typ
- Schrank- (Geschlossene) Racks
- Offenrahmen-Racks
- Wandmontage-Racks
- Nach Rechenzentrumstyp
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstanbieter-Rechenzentren
- Unternehmens- und Edge-Einrichtungen
- Nach Material
- Stahl
- Aluminium
- Andere Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, Nachfragetreiber zu kartieren und einen soliden Ausgangsdatensatz zu erstellen, bevor Annahmen in Interviews getestet wurden. Die Studie stützte sich auf öffentliche und offizielle Quellen wie chilenische Zollhandelsstatistiken für relevante Rack- und Gehäuseimporte, das Nationale Statistikinstitut (INE) für Makroindikatoren und Geschäftsaktivität sowie Veröffentlichungen der chilenischen Energiebehörden (einschließlich Netz- und Erzeugungsaktualisierungen), um zu verstehen, wo neue Rechenzentrumskapazitäten realistisch in Betrieb gehen können.
Wir haben uns auch auf Materialien von Telekommunikations- und Digitalinfrastrukturverbänden sowie auf öffentliche Veröffentlichungen von Regulierungsbehörden bezogen, die helfen, den Fortschritt beim Ausbau der Konnektivität und Genehmigungssignale zu interpretieren. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presse wurden überprüft, um Ankündigungen von Anlagen und den Zeitpunkt von Erweiterungen zu erfassen, und diese Eingaben wurden anhand kostenpflichtiger Abonnements für Unternehmensfinanzen und -informationen, einer Datenbank auf Sendungsebene für Import und Export sowie einer Patentdatenbank zur Überprüfung der Produkt- und Funktionsrichtung gegengeprüft. Die hier aufgeführten Quellen sind lediglich beispielhaft, und es wurden auch zusätzliche öffentliche Referenzen konsultiert, um Datenpunkte zu klären und Annahmen zu validieren.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in Chile installiert wird und wie sich die Rack-Nachfrage mit Verdichtung und Neubauten verändert. Zu den Interviews gehörten Rack-Hersteller und -Vertriebspartner, Systemintegratoren, Colocation-Betreiber und große Unternehmenskunden, um Präferenzen bei Rack-Typen, typische Bestellgrößen, Lieferzeiten und Preisverhalten zu überprüfen.
Die Abdeckung blieb Chile-spezifisch. Die Befragten wurden ausgewählt, um die gesamte Kaufkette von der Spezifikation bis zur Beschaffung abzubilden, damit Lücken in der Sekundärforschung geschlossen und wichtige Annahmen mehrfach überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 13 % |
| Mittleres Segment: 61 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 14 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mit einem kombinierten Top-Down- und Bottom-Up-Ansatz erstellt. Auf der Top-Down-Seite haben wir den Rack-Nachfragepool rekonstruiert, indem wir die Kapazitätszuwächse und Ausbauzyklen chilenischer Rechenzentren mit der Intensität der Rack-Bereitstellung (Racks pro IT-Fläche und Erneuerungsraten) verknüpft und dann die Einheitsnachfrage über realistische durchschnittliche Verkaufspreise in Werte umgerechnet haben.
Um das Modell fundiert zu halten, wurden die Gesamtwerte durch selektive Bottom-Up-Näherungen bestätigt, einschließlich Lieferanten- und Kanal-Zusammenfassungen, stichprobenartiger Projekt-Stücklisten und ASP-Prüfungen für gängige Konfigurationen. Zu den wichtigsten Eingaben gehörten geplante Ausbauten von Rechenzentren, typische Rack-Höhen, die in neuen Hallen verwendet werden (zum Beispiel 42U, 45U und 48U), die Aufteilung zwischen geschlossenen Schrank- und offenen Rahmeninstallationen, das Tempo der Verschiebungen bei der Rack-Dichte (kW pro Rack) sowie Importzeitsignale, die auf Beschaffungszyklen hinweisen.
Für die Prognose verwendeten wir eine Szenarioanalyse, die an Ausbauzeitpläne und Stromverfügbarkeit gekoppelt ist, und passten dann das Wachstumstempo an das an, was die Befragten für Erweiterungen und Erneuerungsprojekte in den nächsten fünf Jahren erwarten. Wo die Bottom-Up-Sichtbarkeit gering war, wurden Lücken durch konservative Adoptionsannahmen geschlossen und dann durch Folgeprüfungen zu Preisen und Lieferzeiten erneut getestet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, gefolgt von schrittweisen Abweichungsprüfungen auf der Annahmenebene. Wenn das Modell ungewöhnliche Sprünge ergab, überprüften wir die zugrunde liegenden Treiber erneut, wie etwa eine einzelne große Anlagenphase, eine Preisschwankung oder eine zeitliche Verschiebung bei Importen, und überprüften diese Punkte dann mit einer weiteren Quelle oder einem weiteren Befragten.
Vor der Freigabe überprüft ein zweiter Analyst die wichtigsten Berechnungen, und größere Abweichungen gegenüber externen Indikatoren lösen einen erneuten Kontaktzyklus mit Branchenteilnehmern aus. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere neue Rechenzentrumsankündigungen, politische Änderungen, die den Zugang zu Strom beeinflussen, oder starke Währungsbewegungen. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Rechenzentrums-Racks in Chile mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Rechenzentrums-Racks zu sehen, da Verlage nicht immer die gleichen Produkte, den gleichen Zeitraum oder die gleiche Käufergruppe berücksichtigen. Die größten Unterschiede ergeben sich meist daraus, ob offene Rahmen-Racks und Wandmontage-Racks eingeschlossen sind, wie importierte Racks im Vergleich zu lokal montierten Einheiten behandelt werden und ob die Preisgestaltung auf Listenpreisen oder projektbasierten realisierten ASPs beruht.
Muster bei Importsendungen, angekündigte Kapazitätszuwächse bei Rechenzentren und eine zweite Überprüfung der installierten Rack-Dichte sind Signale, die Mordor Intelligence eng an tatsächliche Rack-Bereitstellungen in Chile binden, indem Racks nur dann gezählt werden, wenn sie Teil von Rechenzentrums-Ausstattungen sind, anstatt benachbarte IT-Hardware-Ausgaben in denselben Gesamtwert einzubeziehen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,03 Mio. USD (2025) | |
| Branchenverband A | 22,60 Mio. USD (2025) | Betont häufig von Mitgliedern gemeldete Schranklieferungen, was offene Rahmen- und Wandmontage-Racks, die über Integratoren gekauft werden, unterzählen kann, und wendet möglicherweise einen engen Satz von Standard-Rack-Höhen an. |
| Globale Unternehmensberatung B | 31,20 Mio. USD (2026) | Kann den Rack-Wert anhand grober Verhältnisse von Ausrüstung zu Kapazität und gemischter Preisinflation ableiten, was den Rack-Bedarf pro Ausbauphase überbewerten und chile-spezifische Preis- und Mischverschiebungen glätten kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Umfanggrenzen und die Handhabung von Preisen und Mischungen und nicht durch eine Uneinigkeit über das Wachstum des Rechenzentrumsmarktes in Chile selbst. Wenn die Einheitsnachfrage an den Zeitpunkt des Ausbaus gebunden und dann mit ASP-Prüfungen auf Konfigurationsebene in Werte umgerechnet wird, lässt sich das Ergebnis leichter mit dem Beschaffungsverhalten abgleichen und bei Aktualisierungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische Rechenzentrum-Rack-Markt derzeit?
Die Größe des chilenischen Rechenzentrum-Rack-Markts erreichte im Jahr 2026 28,51 Millionen USD und wird voraussichtlich bis 2031 54,59 Millionen USD erreichen.
Welche Rack-Konfiguration führt den Markt in Chile an?
Voll-Racks dominieren mit einem Anteil von 64,80 % und werden von Hyperscale- und Colocation-Betreibern für standardisierte, hochdichte Bereitstellungen bevorzugt.
Wie wirken sich Wasserknappheitsvorschriften auf das Rechenzentrumsdesign aus?
Strenge Aufsicht drängt Betreiber hin zu Flüssigkühlungssystemen und steigert die Nachfrage nach Racks, die mit Immersions- und Direktchip-Kühltechnologien kompatibel sind.
Warum zieht Valparaíso Hyperscale-Investitionen an?
Die Stadt beherbergt Unterseekabellandungen, darunter die Humboldt-Route, die Niedriglatenz-Verbindungen zu asiatisch-pazifischen Märkten bietet und die Anforderungen an die Küstenkühlung erleichtert.
Seite zuletzt aktualisiert am:
- Afrika Rechenzentrums-Rack-Markt
- Australien Rechenzentrums-Rack-Markt
- Belgien Rechenzentrums-Rack-Markt
- Brasilien Rechenzentrum-Rack-Markt
- Kanada Markt für Rechenzentrumsracks
- Rechenzentrumsmarkt Racks China
- Rechenzentrums-Rack-Markt
- Dänemark Rechenzentrums-Rack-Markt
- Europa Rechenzentrums-Rackmarkt
- Frankreich Markt für Rechenzentrumsracks
- Deutschland Rechenzentrums-Rack-Markt
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



