
Tamaño y Participación del Mercado de Nanotubos de Carbono
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
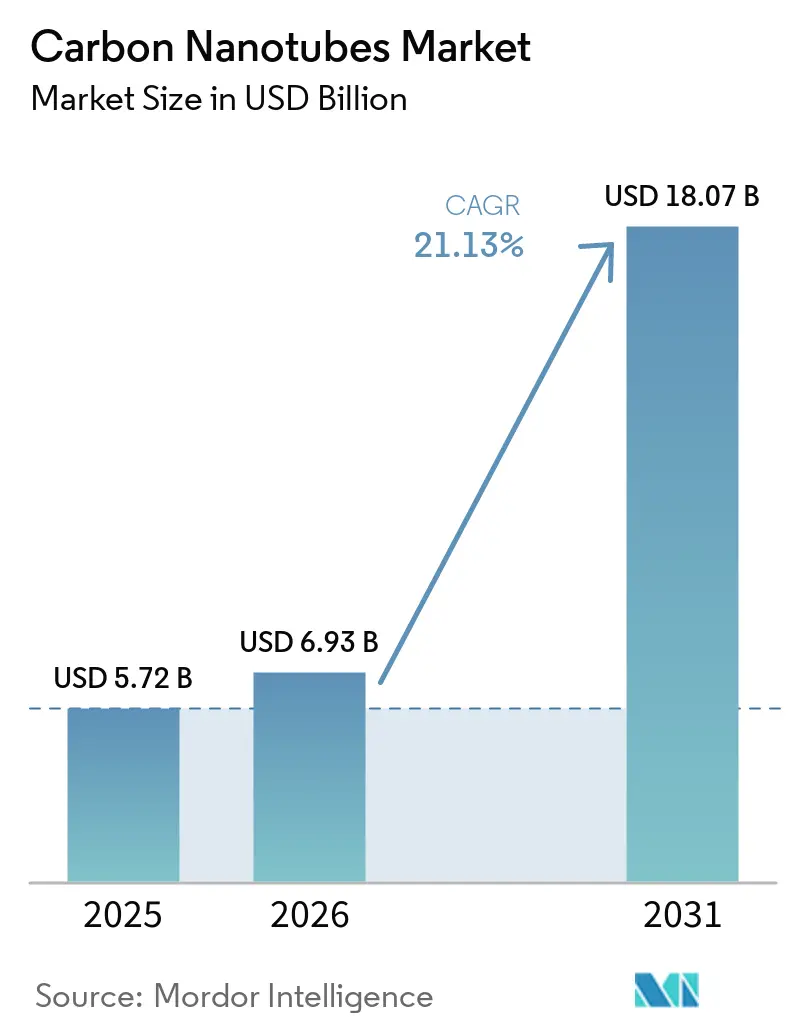
| Tamaño del Mercado (2026) | 6.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nanotubos de Carbono por Mordor Intelligence
Se espera que el tamaño del Mercado de Nanotubos de Carbono crezca de USD 5,72 mil millones en 2025 a USD 6,93 mil millones en 2026 y se prevé que alcance USD 18,07 mil millones en 2031 a una CAGR del 21,13% durante 2026-2031. La demanda se dispara a medida que los fabricantes de celdas de iones de litio reemplazan el negro de carbono con aditivos de nanotubos que elevan la conductividad eléctrica en un 10% mientras reducen la carga de aditivos en un 30%. El cambio impulsa las variantes multipared que equilibran rendimiento y costo para electrodos de baterías, compuestos poliméricos y plásticos conductores. Las líneas de deposición química de vapor (CVD) de flujo continuo ahora ofrecen ganancias de rendimiento ocho veces superiores a los reactores de lecho fijo, comprimiendo los costos de producción y ampliando los márgenes brutos para los proveedores de alto volumen. Asia-Pacífico lidera la expansión de capacidad, encabezada por China y Corea del Sur, donde las plantas de baterías de gigavatios-hora anclan compromisos de compra a largo plazo.
Conclusiones Clave del Informe
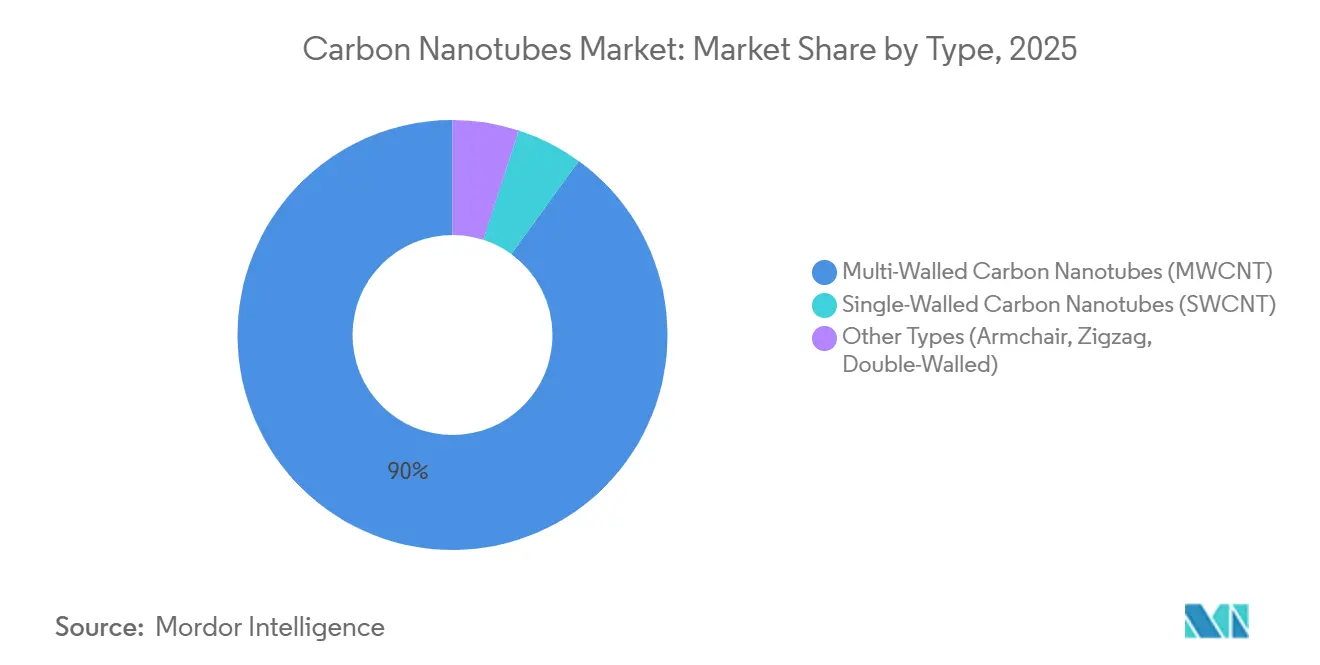
- Por tipo, las variantes multipared representaron el 90,03% de la participación del mercado de nanotubos de carbono en 2025 y se prevé que crezcan a una CAGR del 20,67% durante 2026-2031.
- Por método de fabricación, la deposición química de vapor (CVD) representó el 70,21% del tamaño del mercado de nanotubos de carbono en 2025 y se espera que crezca a una CAGR del 21,80% durante 2026-2031.
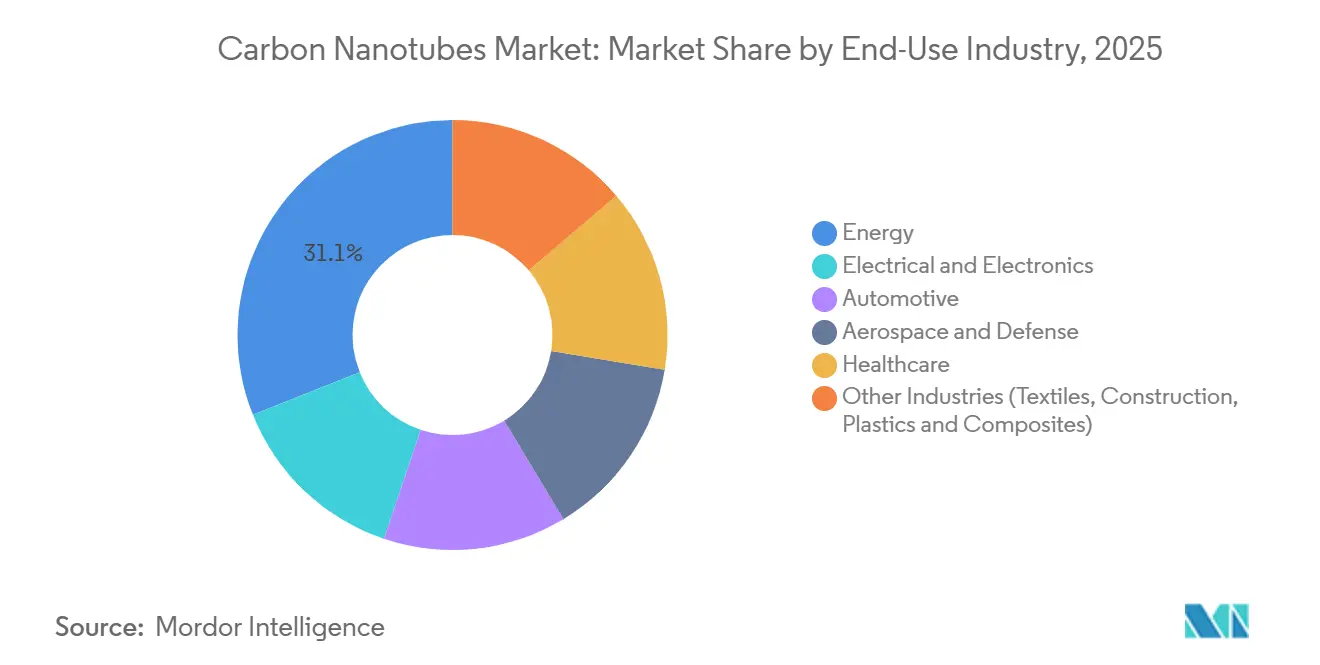
- Por industria de uso final, las aplicaciones energéticas lideraron con una participación de ingresos del 31,06% en 2025; se prevé que el sector sanitario se expanda a una CAGR del 32,42% durante 2026-2031.
- Por geografía, Asia-Pacífico capturó el 54,45% de la participación del mercado de nanotubos de carbono en 2025 y se proyecta que registre una CAGR del 21,67% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la movilidad eléctrica que acelera la demanda de nanotubos de carbono | +6.2% | Global, fuerte en China, UE, América del Norte | Mediano plazo (2-4 años) |
| Salto en la producción de iones de litio de alta densidad energética y supercondensadores | +5.8% | Núcleo en APAC, expansión hacia América del Norte y UE | Mediano plazo (2-4 años) |
| Impulso aeroespacial hacia compuestos estructurales ultraligeros | +3.1% | América del Norte, UE, Oriente Medio emergente | Largo plazo (≥ 4 años) |
| Integración de la fabricación aditiva para filamentos conductores | +2.4% | América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Requisitos de cableado de interconexión para computación cuántica | +1.2% | América del Norte, centros de investigación selectos de UE y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Movilidad Eléctrica que Acelera la Demanda de Nanotubos de Carbono
Los paquetes de baterías para vehículos eléctricos incorporan ahora entre 0,5 y 2,0% en peso de nanotubos de carbono para mantener las vías de electrones a través de ánodos de silicio-grafito que se expanden durante el ciclado. Las cuatro plantas de LG Chem en Corea del Sur entregan una producción de 6.100 toneladas/año bajo contratos plurianuales con fabricantes de automóviles de primer nivel, asegurando el suministro para los lanzamientos de plataformas globales. El plan de Vehículos de Nueva Energía de China establece un requisito de 50.000 toneladas/año de nanotubos de carbono para 2025, ya igualado por la capacidad de 12.000 toneladas/año en un solo sitio de Jiangsu Cnano. La migración hacia las químicas de litio-hierro-fosfato intensifica la demanda porque las celdas LFP necesitan mayores cargas de aditivos conductores. Los prototipos de estado sólido de QuantumScape y Samsung SDI incorporan colectores de corriente de nanotubos, posicionando a los nanotubos de carbono como una solución puente hasta la década de 2030.
Salto en la Producción de Iones de Litio de Alta Densidad Energética y Supercondensadores
Los bosques de nanotubos de carbono alineados verticalmente ofrecen áreas superficiales superiores a 1.000 m²/g que impulsan densidades de potencia de supercondensadores de 10-15 kW/kg. Resonac Holdings suministra dispersiones para módulos híbridos suaves de 48 V que amortiguan los picos de carga y prolongan la vida útil del paquete. Los cátodos de nanotubos de carbono-azufre de laboratorio han alcanzado 400 Wh/kg, aunque los plazos comerciales dependen de la mitigación del polisulfuro. Kumho Petrochemical opera una planta de 1.200 toneladas/año que entrega grados de alta pureza con <100 ppm de metales para supercondensadores. Los proyectos de red en California y Alemania pilotan bancos de supercondensadores de nanotubos de carbono que podrían absorber 5.000 toneladas/año para 2030 una vez que los costos caigan por debajo de USD 200/kWh.
Impulso Aeroespacial hacia Compuestos Estructurales Ultraligeros
Toray Industries invirtió JPY 5 mil millones entre 2024 y 2026 para escalar preimpregnados mejorados con nanotubos de carbono que reducen el peso de la estructura del avión en un 20% mientras añaden blindaje contra interferencias electromagnéticas por encima de 60 dB[1]. Las pruebas de la NASA muestran que el 1% en peso de nanotubos de carbono en epoxi aumenta la resistencia a los impactos de rayos en un 40%, facilitando los obstáculos de certificación. Airbus y Boeing evalúan resinas dopadas con nanotubos de carbono para largueros de alas que pueden ofrecer un ahorro de combustible del 12% a lo largo de su vida útil. Los programas de defensa buscan radomos de nanotubos de carbono que soporten cargas térmicas a Mach 5 mientras permanecen transparentes al radar. La funcionalización NC7000 de Nanocyl mejora la dispersión del laminado, aunque la calificación aeroespacial se extiende de tres a cinco años.
Integración de la Fabricación Aditiva para Filamentos Conductores
Los filamentos para impresión 3D rellenos de nanotubos de carbono permiten la producción rápida de carcasas de antenas, juntas de blindaje contra interferencias electromagnéticas y circuitos flexibles, reduciendo los ciclos de creación de prototipos de semanas a horas. Applied Nanostructures suministra grados monopared para herramientas aeroespaciales donde la disipación estática es crítica. Las plantas automotrices imprimen carcasas de sensores de nanotubos de carbono-PLA, logrando una conductividad de 10^6 S/m con una carga del 10% en peso, eliminando los pasos secundarios de metalización. Stratasys y Ultimaker comercializan impresoras con perfiles de filamentos de nanotubos de carbono, trasladando la tecnología del laboratorio a la fábrica. Los desafíos de abrasión de las boquillas impulsaron diseños de punta de rubí que quintuplican la vida útil, reduciendo el costo total de propiedad. Las enmiendas a la norma ISO/ASTM 52900 para cubrir los compuestos de nanotubos de carbono acelerarán la adopción en sectores regulados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de la toxicología ocupacional y la regulación de nanomateriales en la UE y EE. UU. | -2.8% | UE, América del Norte, seguimiento en APAC | Corto plazo (≤ 2 años) |
| Competencia de grafeno y nanotubos de nitruro de boro en aplicaciones térmicas | -1.9% | Global, intensa en electrónica y compuestos | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de materias primas petroquímicas durante la transición verde | -1.5% | Global, aguda donde dominan las importaciones de gas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de la Toxicología Ocupacional y la Regulación de Nanomateriales en la UE y EE. UU.
La Agencia Europea de Sustancias y Mezclas Químicas incluyó los nanotubos de carbono multipared como sustancias de muy alta preocupación en el Anexo XIV del reglamento REACH en 2024, lo que desencadenó costosas solicitudes de autorización para los usuarios que superen 1 tonelada/año[2]. El Instituto Nacional para la Seguridad y Salud Ocupacional estableció un límite de exposición de 1 µg/m³ que obliga a la manipulación en recintos cerrados y al monitoreo de aerosoles en tiempo real, añadiendo entre USD 2 y 5 millones en gastos de capital para plantas de mediana escala. Las fibras largas de nanotubos de carbono de más de 15 µm muestran inflamación similar al asbesto en pulmones de roedores, aunque la epidemiología humana sigue siendo limitada. Las empresas europeas más pequeñas ven costos de cumplimiento que superan el 15% de los ingresos, acelerando la consolidación. La armonización terminológica de la norma ISO 80004 ayuda, pero las implementaciones nacionales divergentes aún obstaculizan las cadenas de suministro transfronterizas. Los productores invierten en tratamientos superficiales que acortan las relaciones de aspecto por debajo de 10:1, una estrategia que los primeros ensayos in vitro sugieren que reduce la citotoxicidad.
Competencia del Grafeno y los Nanotubos de Nitruro de Boro en Aplicaciones Térmicas
Las nanoplaquetas de grafeno alcanzan conductividades térmicas en el plano de 3.000-5.000 W/m-K, superando a los compuestos de nanotubos de carbono en disipadores de calor bidimensionales para teléfonos inteligentes y módulos LED. Los nanotubos de nitruro de boro ofrecen una conducción de calor similar mientras permanecen eléctricamente aislantes, siendo preferidos en electrónica de potencia de alta tensión. Las plantas chinas de grafeno a escala reducen los precios multicapa a USD 100-200/kg en 2025, comprimiendo la ventaja de costo de los nanotubos de carbono en roles no conductores. Las mezclas híbridas de grafeno y nanotubos de carbono añaden complejidad a las cadenas de suministro y al aseguramiento de la calidad. Las solicitudes de patentes para tintas conductoras de grafeno aumentaron un 40% interanual en 2024, lo que sugiere un riesgo de desplazamiento en la electrónica impresa si se resuelven los problemas de resolución de impresión. Los proveedores de nanotubos de carbono contrarrestan destacando las relaciones de aspecto superiores para la percolación, la flexibilidad para dispositivos portátiles y los antecedentes aeroespaciales validados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Variantes Multipared Dominan los Volúmenes Sensibles al CostoLos nanotubos de paredes múltiples representaron el 90,03% de la cuota del mercado de nanotubos de carbono en 2025 y se prevé que avancen a una CAGR del 20,67% hasta 2031. Los precios de entre 50 y 300 USD/kg aseguran tracción en las líneas de baterías, compuestos y plásticos, donde la sensibilidad al coste supera a la conductividad máxima. Los precios de entre 1.500 y 2.000 USD/kg de los grados de pared simple los confinan a usos en semiconductores y computación cuántica que valoran la pureza y la estrecha distribución de diámetros. Las variantes emergentes de pocas paredes de OCSiAl conservan el 70% de la conductividad de los SWCNT a un 40% del coste, lo que atrae a los fabricantes de baterías que buscan reducir las cargas de aditivos sin sacrificar el rendimiento. Los SWCNT de tipo sillón apuntan a las películas conductoras de OLED una vez que la resistencia de hoja caiga por debajo de 100 Ω/sq, un hito esperado en un plazo de tres años.
La escalabilidad del suministro favorece la materia prima de paredes múltiples porque las megaplantas de CVD entregan volúmenes inalcanzables con HiPco o la ablación láser. Se proyecta que el tamaño del mercado de nanotubos de carbono para productos de paredes múltiples supere los 13 mil millones de USD para 2031 en los escenarios de demanda del caso base. La autorización regulatoria es más fluida, ya que los diámetros mayores reducen la biopersistencia de las fibras. Sin embargo, las líneas premium de pared simple mantienen márgenes elevados gracias a la purificación protegida por propiedad intelectual, con un EBIT del 30-40%. Los productores que abarcan ambos niveles diversifican sus fuentes de ingresos, captando ventas de alto volumen de productos básicos mientras cultivan nichos especializados en fotónica y dispositivos cuánticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Fabricación:
El CVD Escala Mientras la Descarga de Arco RetrocedeLos procesos de CVD generaron el 70,21% de la producción de 2025 y sostendrán una CAGR del 21,80%, consolidando el liderazgo a medida que los reactores de recirculación de gas elevan la eficiencia de conversión al 95% y reciclan catalizadores. HiPco mantiene un tamaño de mercado considerable para líneas monopared de grado electrónico, aunque los límites por lotes y las altas presiones de CO limitan el rendimiento diario. La descarga de arco se redujo y el volumen de ablación láser quedó relegado al suministro de laboratorio, donde la pureza supera a la economía. La recuperación de metano en circuito cerrado de Raymor reduce los costos de materia prima en un 60%, respaldando un contrato del sector de baterías por USD 25 millones firmado en 2025.
Las perspectivas dependen de la intensidad energética y el cumplimiento normativo. El CVD mejorado por plasma a 400 °C promete el crecimiento directo sobre películas poliméricas para electrónica portátil, un nicho que podría capturar el 5% del tamaño del mercado de nanotubos de carbono durante el período de pronóstico si las pruebas de escalabilidad tienen éxito. La descarga de arco sigue siendo esencial para la investigación de prototipos ya que produce cristales prístinos, aunque el uso de electricidad de 10 kWh/g socava la viabilidad comercial. Los productores pivotan hacia líneas de CVD modulares que pueden rastrear la demanda regional, reduciendo los plazos logísticos de trimestres a semanas.
Por Industria de Uso Final:
La Energía Lidera Mientras el Sector Sanitario Crece con FuerzaLas aplicaciones energéticas absorbieron el 31,06% del volumen de 2025, reflejando el uso consolidado en baterías de iones de litio y supercondensadores. El sector sanitario registra la CAGR más rápida del 32,42% a medida que los biosensores y portadores de fármacos basados en nanotubos de carbono avanzan en ensayos de Fase I. La demanda de eléctrica y electrónica es impulsada por tintas conductoras para circuitos impresos y películas de blindaje de radiofrecuencia. En el sector automotriz, los compuestos reforzados con nanotubos de carbono reducen el peso de las piezas sin sacrificar la rigidez. La demanda del sector aeroespacial y de defensa está impulsada por la protección contra impactos de rayos y los compuestos transparentes al radar.
Para 2031, se anticipa que el tamaño del mercado de nanotubos de carbono para el sector sanitario gane un impulso significativo una vez que las plataformas de biosensado, imagen y administración dirigida obtengan autorización regulatoria. La demanda automotriz escala con la producción de vehículos eléctricos; 50-200 g de nanotubos de carbono por paquete de baterías se traduce en volúmenes de varios kilotones cuando la producción global de vehículos eléctricos alcance los 30 millones de unidades. El crecimiento aeroespacial depende de los plazos de calificación, aunque la especificación del larguero del ala del Boeing 777X podría consumir 500 toneladas/año a partir de 2027. La construcción y los textiles siguen siendo nichos pero se expanden de manera constante a medida que las telas inteligentes y el hormigón blindado contra radiofrecuencias encuentran nuevos adoptantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
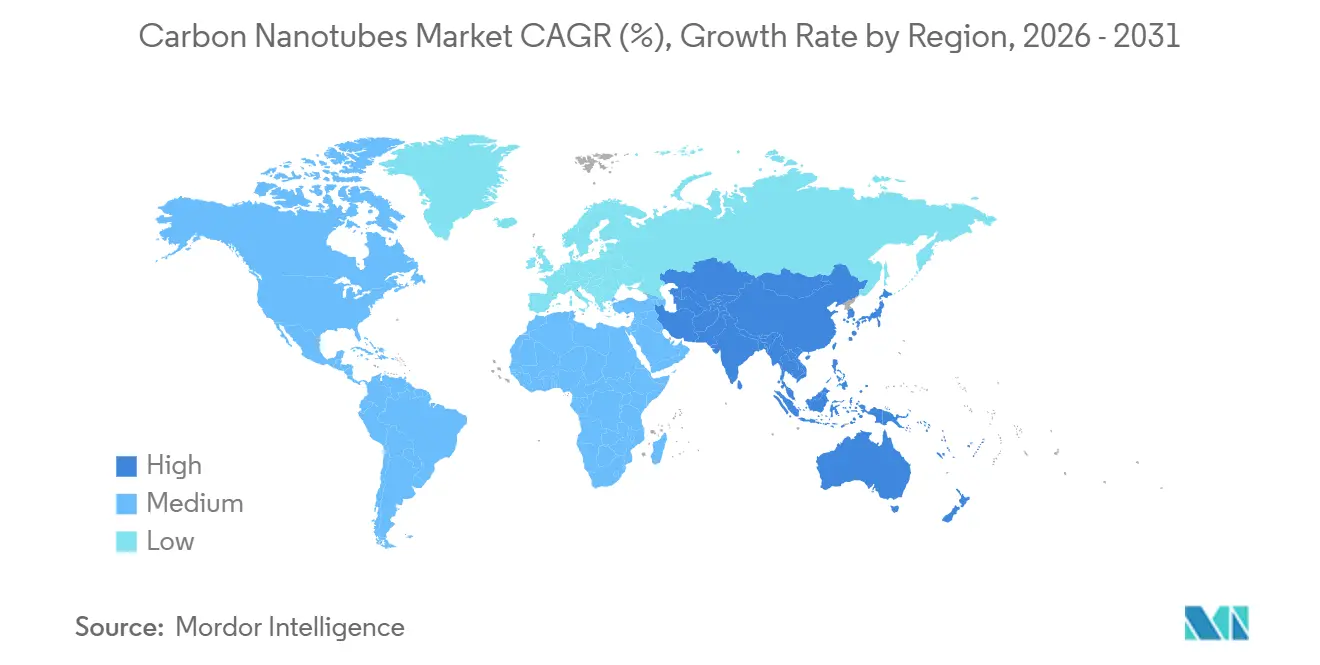
Mercado de Nanotubos de Carbono en Asia-Pacífico
Asia-Pacífico dominó con el 54,45% del volumen de 2025 y se prevé que crezca a una CAGR del 21,67% durante 2026-2031. El complejo de Jiangsu Cnano de 12.000 toneladas/año en China y la red de LG Chem de 6.100 toneladas/año en Corea del Sur anclan las cadenas de suministro regionales hacia CATL, BYD, Samsung SDI y SK Innovation. Japón prioriza líneas de alta pureza para los sectores aeroespacial y de semiconductores, aprovechando la expansión de preimpregnados de Toray por 5.000 millones de yenes. India depende hoy de las importaciones, pero los incentivos del esquema PLI podrían impulsar proyectos domésticos de CVD para 2028. Los precios regionales se sitúan entre 50 y 80 USD/kg para los grados de paredes múltiples, debido a la integración en materias primas petroquímicas y a las economías de escala.
Mercado de Nanotubos de Carbono en América del Norte
El crecimiento del mercado en América del Norte está influenciado por el abastecimiento doméstico proveniente de las industrias aeroespacial, de defensa y de almacenamiento de energía. Los créditos fiscales de la Ley de Reducción de la Inflación respaldan una posible nueva capacidad de 2.000 toneladas/año coubicada con gigafábricas de baterías. Raymor de Canadá comercializa nanotubos de carbono de plasma de bajo contenido en carbono impulsados por energía hidroeléctrica, mientras que México ofrece servicios de dispersión y compounding para proveedores del sector automotriz.
Mercado de Nanotubos de Carbono en EMEA y América del Sur
La demanda captada de nanotubos de carbono en Europa se ve reforzada por el impulso de la Alianza Europea de Baterías hacia aditivos conductores locales. Nanocyl y Arkema operan plantas de escala media que abastecen a las plataformas de Airbus y Stellantis; sin embargo, el cumplimiento de la normativa REACH añade capas de costos que presionan a los participantes más pequeños. Las líneas del Reino Unido de Thomas Swan aseguran la demanda de defensa en un contexto donde las normas ITAR desincentivan las importaciones asiáticas. América del Sur y Oriente Medio-África están experimentando un crecimiento gradual del mercado: Brasil importa nanotubos de carbono para agroquímicos y Arabia Saudita estudia la integración petroquímica como parte de la Visión 2030.
Panorama regulatorio
La regulación de los nanotubos de carbono se está endureciendo en torno a la identificación específica de la nanoforma, el control de la exposición en el lugar de trabajo y la comunicación estandarizada de peligros. En la Unión Europea, la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) hace cumplir los requisitos de REACH para nanoformas en materia de caracterización y registro, y el contexto del informe señala que los nanotubos de carbono de pared múltiple fueron incluidos como sustancias extremadamente preocupantes en 2024, lo que aumenta las cargas de autorización y cumplimiento para los usuarios por encima de los umbrales de volumen. En los Estados Unidos, la Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó las Normas de Uso Nuevo Significativo (SNUR) para determinados nanotubos de carbono de pared múltiple (vigentes desde el 10 de febrero de 2025), lo que amplía las obligaciones de notificación y gestión de riesgos para los nuevos usos designados.
Los organismos de normalización también están dando forma al acceso al mercado al definir cómo se miden y documentan los nanotubos de carbono. La norma ISO/TS 13329:2024 ofrece orientación para la preparación de Fichas de Datos de Seguridad (FDS) para nanomateriales, mientras que la ISO/TS 23690:2023 respalda las pruebas de impurezas para nanotubos de carbono de pared múltiple, ayudando a armonizar la calificación de clientes y la documentación de envíos transfronterizos. En mayo de 2026, el comité ISO/TC 229 aprobó un nuevo proyecto centrado en la caracterización de muestras de polvo de nanotubos de carbono de pared múltiple, lo que refuerza el cambio hacia especificaciones trazables y respaldadas por métodos que exigen cada vez más los grandes compradores de baterías, aeroespacial y electrónica.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas de hidrocarburos y carbono (gas natural, corrientes petroquímicas) y los proveedores de catalizadores o consumibles, luego avanza hacia la síntesis de nanotubos de carbono, principalmente mediante deposición química de vapor (CVD) para volúmenes comerciales, seguida de la purificación, funcionalización y formulación en polvos, suspensiones y masterbatches. Las capacidades de formulación y dispersión son nodos clave de valor agregado porque traducen el rendimiento de los nanotubos de carbono en suspensiones de electrodos, compuestos polimétricos, tintas conductoras y sistemas de silicona que los conversores posteriores pueden procesar a escala. La cadena se extiende hacia los materiales de baterías y la fabricación de celdas, los compuestos de plásticos y compuestos, los formuladores de preimpregnados y resinas aeroespaciales, los proveedores de materiales electrónicos y, en volúmenes menores, los desarrolladores de aplicaciones biomédicas y sensores.
Las asociaciones recientes también apuntan a cadenas de suministro regionalizadas y específicas para cada aplicación. CHASM Advanced Materials e Ingevity firmaron un acuerdo de licencia (noviembre de 2025) para la tecnología de producción de nanotubos de carbono NTeC-E de CHASM, con el fin de fabricar aditivos de nanotubos de carbono orientados a baterías en América del Norte y ciertos países europeos, lo que refleja la localización para los ecosistemas de gigafactorías. En Asia, UP Catalyst y SGC Energy anunciaron una asociación de demostración en Corea del Sur (abril de 2026) para la producción local de nanotubos de carbono y grafito, mientras que OCSiAl vinculó su planta en Serbia a una plataforma de baterías para automóviles mediante una selección de cliente para PowerCo (Volkswagen Group) anunciada en junio de 2026. Estos movimientos destacan dónde se concentra el poder de negociación: las plataformas de baterías de alto volumen y las dispersiones calificadas atraen valor hacia el extremo final de la cadena, mientras que los activos de CVD a escala, el control de calidad analítico y las FDS y datos de caracterización listos para el cumplimiento normativo respaldan el posicionamiento de los proveedores en el extremo inicial.
Panorama Competitivo
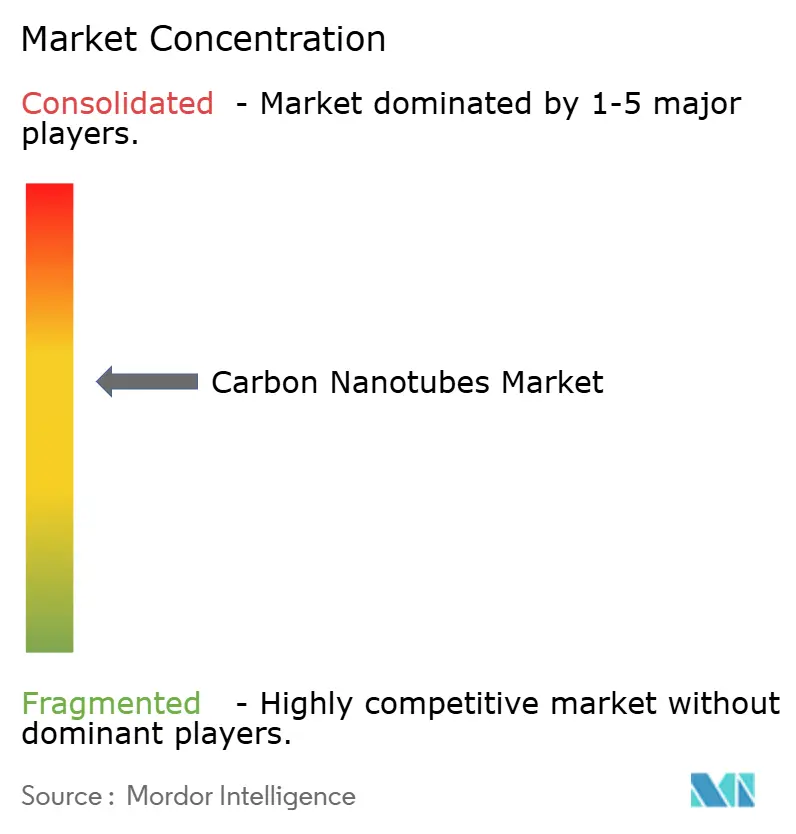
El mercado de nanotubos de carbono está moderadamente fragmentado. Los líderes asiáticos persiguen escala y liderazgo en precios, integrando materias primas y fidelizando clientes bajo contratos plurianuales de baterías. Las contrapartes occidentales se centran en nichos de alto margen en aeroespacial, defensa y semiconductores, donde las certificaciones y los mandatos de seguridad de suministro superan al precio. Las carreras de patentes se centran en el diseño de catalizadores y la funcionalización; OCSiAl posee 180 patentes de catalizadores flotantes, Toray tiene 95 registros de interfaz de compuestos e Hyperion Catalysis International protege la fibra fundamental.
Los disruptores emergen en la pirólisis de metano y el CVD mejorado por plasma. C-Zero apunta a materias primas de costo negativo a través de coproductos de hidrógeno, mientras que FutureCarbon persigue la deposición a baja temperatura sobre polímeros. La integración vertical se intensifica a medida que LG Chem se integra hacia atrás en crackers de etileno y OCSiAl se integra hacia adelante en masterbatches, capturando valor a lo largo de la cadena. La estandarización ISO 80004 facilita el abastecimiento múltiple de los clientes, inclinando la ventaja hacia los proveedores competitivos en costos. Las empresas que ofrecen dispersiones listas para usar en los solventes del cliente capturan primas de precio del 20-30% al simplificar el procesamiento posterior.
Líderes de la Industria de Nanotubos de Carbono
-
OCSiAl
-
LG Chem
-
Jiangsu Cnano Technology Co., Ltd.
-
Cabot Corporation
-
Toray Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nanotubos de Carbono Empresas cubiertas en este informe
- Applied Nanostructures, Inc.
- Arkema
- Cabot Corporation
- Carbon Solutions, Inc.
- CHASM
- Cheap Tubes
- Chengdu Organic Chemicals Co., Ltd.
- CNT Co., Ltd.
- FutureCarbon GmbH
- Hanwha Group
- Hyperion Catalysis International
- Jiangsu Cnano Technology Co., Ltd.
- Kumho Petrochemical
- LG Chem
- Meijo Nano Carbon Co.,Ltd
- Nano-C
- Nanocyl SA
- OCSiAl
- Raymor Industries Inc.
- Resonac Holdings Corporation
- Thomas Swan & Co., Ltd.
- Toray Industries, Inc.
- Zyvex Technologies
Oportunidades de mercado y perspectivas futuras
Los aditivos conductores para baterías siguen siendo la oportunidad de volumen más visible, con un claro desplazamiento de los nanotubos de carbono como potenciadores de rendimiento en celdas premium hacia su integración en plataformas de vehículos eléctricos de mercado masivo y un suministro más regionalizado. El acuerdo de suministro de OCSiAl de junio de 2026 para proporcionar aditivos de nanotubos de carbono de pared simple a PowerCo (Volkswagen Group) y su plataforma de baterías Unified Cell indica una vía directa para la adopción de nanotubos de carbono desde arquitecturas de celdas estandarizadas. Las acciones de capacidad refuerzan esta tendencia: Zeon Corporation anunció en abril de 2026 que ampliará más de diez veces la producción de nanotubos de carbono de pared simple en su planta de Tokuyama, con la iniciativa certificada por el Ministerio de Economía, Comercio e Industria de Japón (METI) en el marco de su Plan de Garantía de Suministro para Baterías de Almacenamiento, vinculando la expansión del suministro de nanotubos de carbono con los programas nacionales de cadena de suministro de baterías.
Las nuevas vías de fabricación y las instalaciones localizadas amplían el conjunto de oportunidades más allá de las megaplantas de CVD ya establecidas, en particular donde la intensidad de carbono y la seguridad del suministro son restricciones de adquisición. China Petroleum Engineering & Construction Corp. (CPECC) puso en marcha en enero de 2026 una línea a escala de miles de toneladas utilizando el craqueo de gas natural con hidrógeno como coproducto, mientras que NAWAH inauguró en junio de 2026 una instalación de fabricación de nanotubos de carbono verticalmente alineados (VACNT) en Ohio con un objetivo de capacidad comercial declarado (por área) para 2026. Junto con los movimientos de licenciamiento y localización en América del Norte y Europa, estos desarrollos crean espacio en blanco para los proveedores que puedan ofrecer caracterización verificada de nanoforma, grados de baja pureza metálica y dispersiones listas para usar en sistemas de ánodos, plásticos conductores y aplicaciones de silicona y elastómeros, donde la calificación y la comodidad de procesamiento determinan la velocidad de adopción.
Desarrollos recientes de la industria en Mercado de Nanotubos de Carbono
- Junio de 2026: OCSiAl fue seleccionada por PowerCo (Volkswagen Group) para suministrar aditivos de nanotubos de carbono de pared simple TUBALL para ánodos de grafito utilizados en la plataforma de baterías Unified Cell, con material producido en la planta de OCSiAl en Stara Pazova, Serbia. La selección incorpora los nanotubos de carbono en una arquitectura de celda de vehículos eléctricos estandarizada y de alto volumen, y fortalece las cadenas de suministro centradas en Europa para aditivos conductores.
- Diciembre de 2025: OCSiAl inauguró un nuevo laboratorio en Serbia centrado en el desarrollo de soluciones de nanotubos de grafeno para sistemas de caucho de silicona líquida (LSR) y sistemas de vulcanización a temperatura ambiente (RTV). El movimiento amplía la capacidad de formulación y desarrollo de aplicaciones adyacentes a los nanotubos de carbono, apoyando la diversificación hacia elastómeros industriales y compuestos especializados de mayor valor.
- Julio de 2025: Imerys Graphite & Carbon y Cnano Technology anunciaron una asociación para ofrecer productos a escala comercial, combinando capacidades de material de carbono y nanotubos de carbono para clientes posteriores en la cadena. La colaboración apunta a soluciones más completas para las cadenas de suministro de materiales de baterías e industriales, donde los compradores prefieren cada vez más carteras de aditivos de carbono calificados y listos para su aplicación.
Mercado de Nanotubos de Carbono Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de nanotubos de carbono comprende los ingresos provenientes de la venta de materiales CNT (incluidos polvos, dispersiones, suspensiones y masterbatches) a usuarios finales y compounders en las principales regiones, medidos en el punto de la primera venta comercial.
Exclusiones del alcance: Se excluye el valor de las piezas y dispositivos terminados aguas abajo donde los CNT son únicamente un aditivo integrado y no se venden como una línea de material CNT.
Descripción General de la Segmentación
- Por Tipo
- Nanotubos de Carbono Multipared (MWCNT)
- Nanotubos de Carbono Monopared (SWCNT)
- Otros Tipos (Sillón, Zigzag, Doble Pared)
- Por Método de Fabricación
- Deposición Química de Vapor (CVD)
- Monóxido de Carbono a Alta Presión (HiPco)
- Descarga de Arco
- Ablación Láser
- Por Industria de Uso Final
- Eléctrica y Electrónica
- Energía
- Automotriz
- Aeroespacial y Defensa
- Sector Sanitario
- Otras Industrias (Textiles, Construcción, Plásticos y Compuestos)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, mapear la demanda por aplicación y anclar supuestos que pueden verificarse fuera de las entrevistas. Nos apoyamos en fuentes públicas como las estadísticas de minerales y materiales del USGS, la Oficina del Censo de EE. UU. y UN Comtrade para señales comerciales, las publicaciones de la AIE sobre baterías y almacenamiento de energía, y artículos técnicos de fuentes como el NIST y revistas revisadas por pares que analizan el rendimiento y las tasas de uso de los CNT.
También revisamos informes anuales de empresas, presentaciones para inversores, folletos de productos y comunicados de prensa para comprender las expansiones de capacidad, el posicionamiento de grados y las formas de envío habituales. Cuando fue necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envíos para verificar los productores activos y los movimientos comerciales. Estas fuentes documentales son meramente ilustrativas, y se utilizaron referencias públicas adicionales durante la recopilación de datos y la validación de seguimiento.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas estructuradas y encuestas breves con productores, distribuidores, compounders y grandes usuarios finales de CNT en baterías, electrónica y polímeros, con llamadas de seguimiento cuando las respuestas no coincidían. Para obtener una visión global, los aportes se equilibraron entre APAC, EMEA y las Américas, de modo que los supuestos sobre precios, tiempos de adopción y mezcla de grados pudieran contrastarse con el comportamiento real de compra y venta.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% | APAC: 45% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 59% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que se utilizaron señales de producción, movimientos comerciales y adopción a nivel de aplicación para reconstruir un grupo de demanda de material CNT direccionable a nivel regional, y luego se derivó el valor mediante un enfoque de precio combinado. También se verificaron los resultados con aproximaciones selectivas de abajo hacia arriba, como el muestreo de ingresos de proveedores cuando estaban disponibles, verificaciones de canal sobre rangos típicos de precio de venta promedio (ASP) y comprobaciones de coherencia de volumen por ASP para aplicaciones clave, que se utilizaron para ajustar los totales cuando aparecían brechas.
Los insumos clave del modelo incluyeron el crecimiento de la fabricación de baterías y la intensidad de aditivos conductores, la penetración de vehículos eléctricos y el almacenamiento estacionario, la producción de compounding de polímeros donde los plásticos conductores son relevantes, las diferencias en el precio de venta promedio por forma de material (polvo frente a dispersión o masterbatch) y el ritmo de las adiciones de capacidad y los cambios en la utilización. El pronóstico utilizó análisis de escenarios, con el caso central anclado al consenso de expertos sobre el calendario de adopción y la progresión de precios, y luego sometido a pruebas de estrés con ciclos de calificación más lentos o rampas de demanda de baterías más rápidas. Cuando la cobertura de abajo hacia arriba era incompleta para los productores más pequeños, se aplicaron factores de brecha conservadores vinculados a las señales de comercio y capacidad observadas, y luego se verificaron nuevamente en entrevistas de seguimiento.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se triangularon con verificaciones independientes, incluidas la dirección del comercio, las expansiones de capacidad anunciadas y la demanda de volumen implícita de las grandes áreas de aplicación; luego se investigaron las variaciones antes de aceptar los totales. Cuando un insumo generaba un salto anormal (por ejemplo, un cambio en el ASP que no coincidía con los comentarios de los clientes), se marcaba, se reelaboraba y, en ocasiones, se revalidaba mediante un recontacto rápido.
Cada entregable pasó por una revisión analítica de múltiples pasos para mantener la coherencia de los supuestos, las unidades y las conversiones entre regiones y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de operaciones de grandes plantas, interrupciones del suministro o movimientos bruscos en los costes de materias primas y energía. Antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada respaldada por insumos trazables.
Estimación del Mercado de Nanotubos de Carbono de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de CNT pueden parecer muy dispares porque el límite no siempre es consistente, y porque los supuestos de precio y volumen se mueven rápidamente en este espacio. Las diferencias también provienen del año seleccionado como punto de partida, la forma en que se tratan las dispersiones y los masterbatches, y cuán estrictamente se excluye el valor de las piezas aguas abajo.
Al rastrear los ingresos de materiales CNT en la primera venta y actualizar los supuestos de mezcla de precios y formas con verificaciones de validación, Mordor Intelligence mantiene la estimación vinculada a lo que realmente se comercializa como material CNT, en lugar de contabilizar el valor de los componentes terminados que solo contienen CNT.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,93 mil millones de USD (2026) | |
| Global Consultancy A | 3,71 mil millones de USD (2024) | Utiliza un año base anterior y puede subestimar la demanda más reciente impulsada por baterías si los tiempos de adopción y de aumento de capacidad no se actualizan, lo que reduce el tamaño del mercado de partida en comparación con una instantánea de un año más reciente. |
| Industry Publisher B | 7,75 mil millones de USD (2025) | Puede incluir un límite de ingresos más amplio, donde el valor de los bienes terminados aguas abajo o las adyacencias más amplias de los nanomateriales se captura parcialmente, y esto puede elevar el total incluso antes de que se aplique el crecimiento año a año. |
La dispersión entre fuentes refleja principalmente la selección del año y qué es exactamente lo que se está valorando, es decir, el material CNT en la primera venta frente al valor que se sitúa más aguas abajo. Utilizar un límite claramente definido y verificaciones repetibles sobre la adopción, la mezcla de formas y la progresión del ASP ayuda a mantener el número final explicable y práctico para la planificación.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de nanotubos de carbono en 2026?
El tamaño del mercado de nanotubos de carbono es de USD 6,93 mil millones en 2026 con una CAGR proyectada del 21,13% hasta 2031.
¿Qué segmento tiene la mayor participación de la demanda global?
Las variantes multipared dominan con el 90,03% de la participación del mercado de nanotubos de carbono en 2025, impulsadas por el uso en baterías y compuestos.
¿Qué región lidera la producción y el consumo?
Asia-Pacífico representa el 54,45% del volumen de 2025 y continúa expandiéndose a medida que China y Corea del Sur añaden capacidad de CVD a gran escala.
¿Por qué son importantes los nanotubos de carbono para las baterías de vehículos eléctricos?
Añadir entre 0,5 y 2,0% en peso de nanotubos de carbono mejora la conductividad del electrodo, permitiendo una mayor capacidad de carga y una vida útil de ciclo más larga en los paquetes de iones de litio.
¿Cuáles son los principales desafíos regulatorios que enfrentan los productores?
La clasificación del reglamento REACH de la UE como sustancia de muy alta preocupación y los límites de exposición del Instituto Nacional para la Seguridad y Salud Ocupacional requieren costosos sistemas de contención y cumplimiento.
¿Qué empresas están invirtiendo en nueva capacidad?
OCSiAl está construyendo una planta de 10.000 toneladas/año en Luxemburgo, LG Chem elevó la producción en Corea del Sur a 6.100 toneladas/año y Jiangsu Cnano se expandió a 12.000 toneladas/año.