
Tamaño y Participación del Mercado de Boro
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
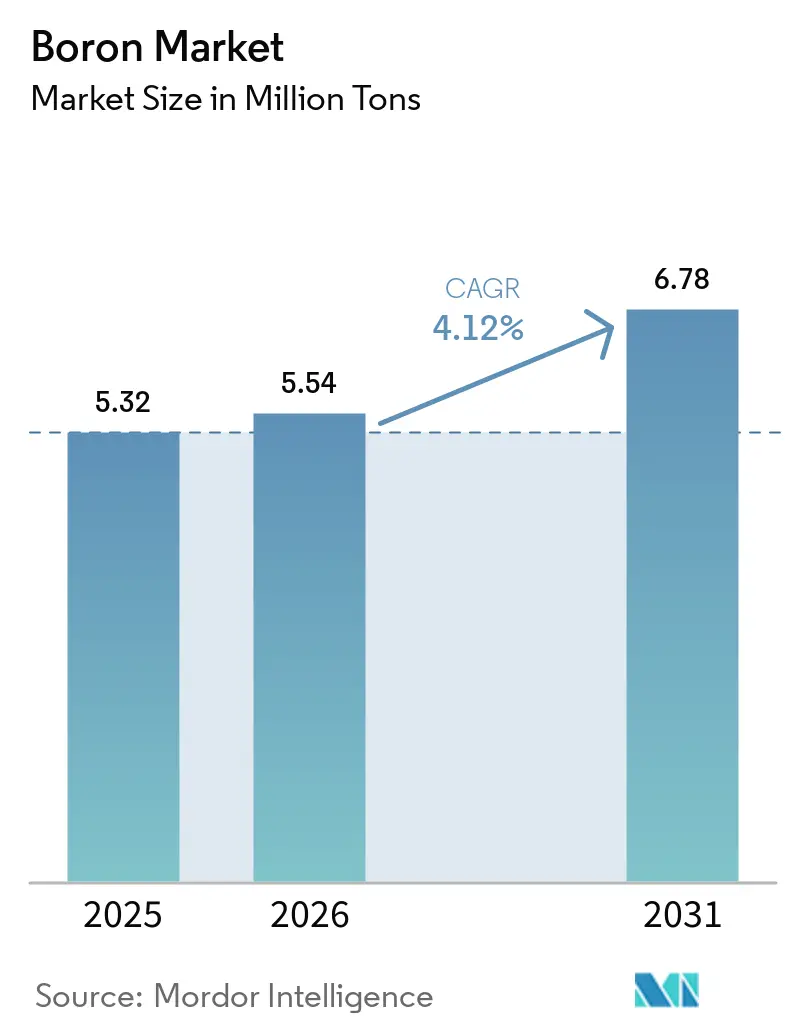
| Volumen del Mercado (2026) | 5.54 Millones de toneladas |
| Volumen del Mercado (2031) | 6.78 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Boro por Mordor Intelligence
Se espera que el tamaño del Mercado de Boro aumente de 5,32 millones de toneladas en 2025 a 5,54 millones de toneladas en 2026 y alcance 6,78 millones de toneladas en 2031, creciendo a una CAGR del 4,12% durante el período 2026-2031. En noviembre de 2025, Estados Unidos designó el boro como mineral crítico federal, impulsando incentivos para proyectos nacionales e intensificando las auditorías de la cadena de suministro. Turquía, aprovechando el momento, incrementó su producción año tras año hasta agosto de 2024. En septiembre de 2024, inauguró una instalación de granulado, consolidando aún más su dominio sobre los yacimientos que representan una parte significativa de las reservas mundiales. Mientras tanto, el 6 de febrero de 2026, Searles Valley Minerals emitió un aviso WARN, revelando despidos permanentes. Esta medida subrayó la creciente presión sobre los productores norteamericanos no integrados, quienes se encuentran en desventaja frente a la capacidad subsidiada de Turquía. Desarrollos como el de Ioneer en Rhyolite Ridge, que aprovechan tanto el litio como el boro, son considerados ahora movimientos estratégicos que los posicionan de manera competitiva frente a los proveedores respaldados por el Estado.
Conclusiones Clave del Informe
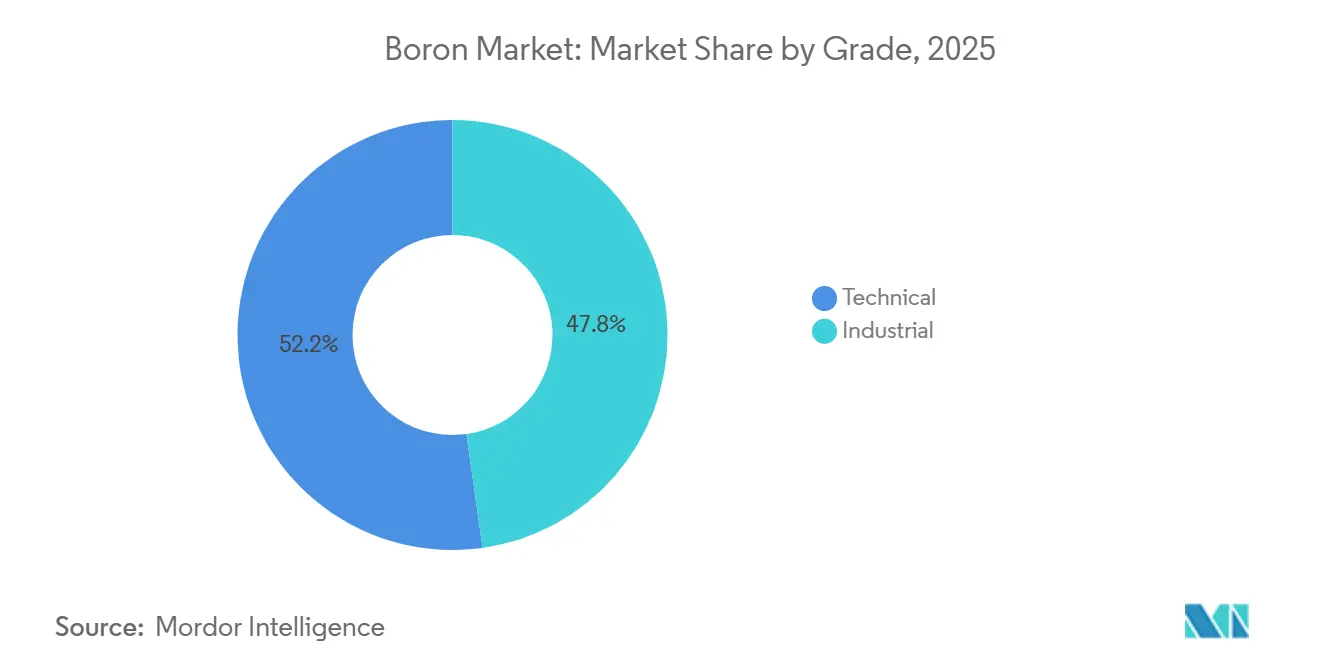
- Por grado, el grado técnico capturó el 52,23% de la participación del mercado de boro en 2025, y se prevé que el segmento registre una CAGR del 4,16% hasta 2031.
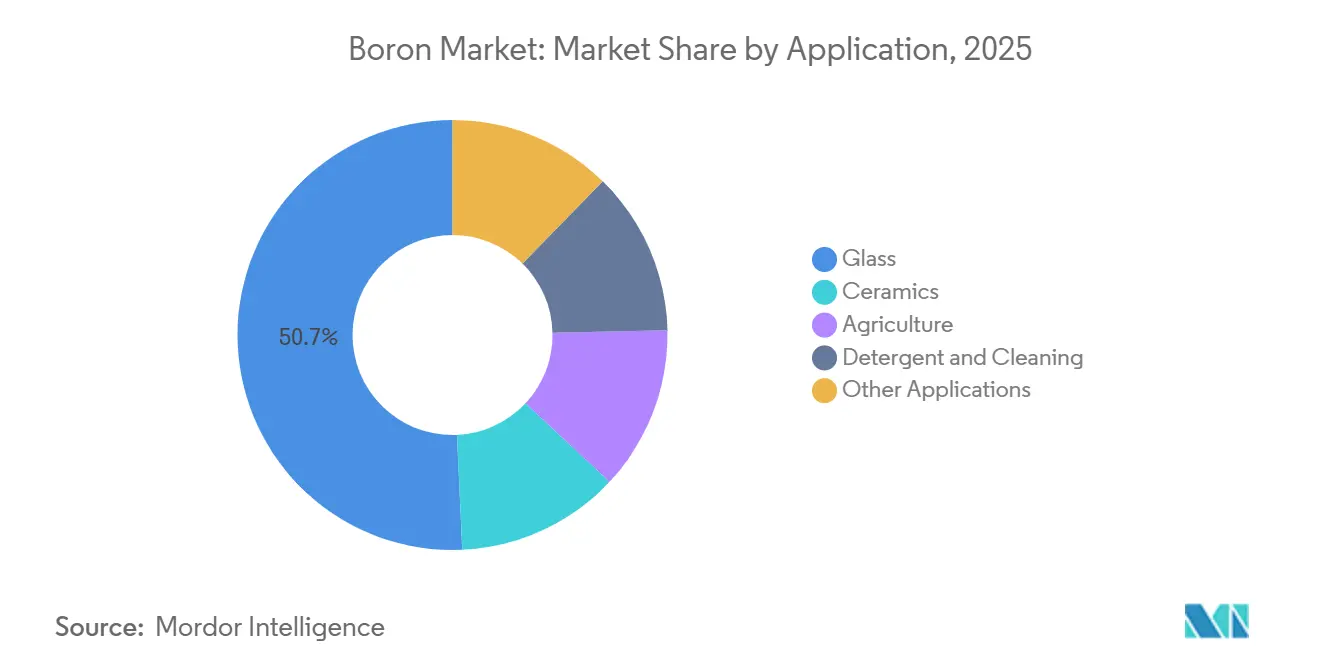
- Por aplicación, el vidrio lideró con una participación de ingresos del 50,71% en 2025 y está preparado para la CAGR más rápida del 4,23% hasta 2031.
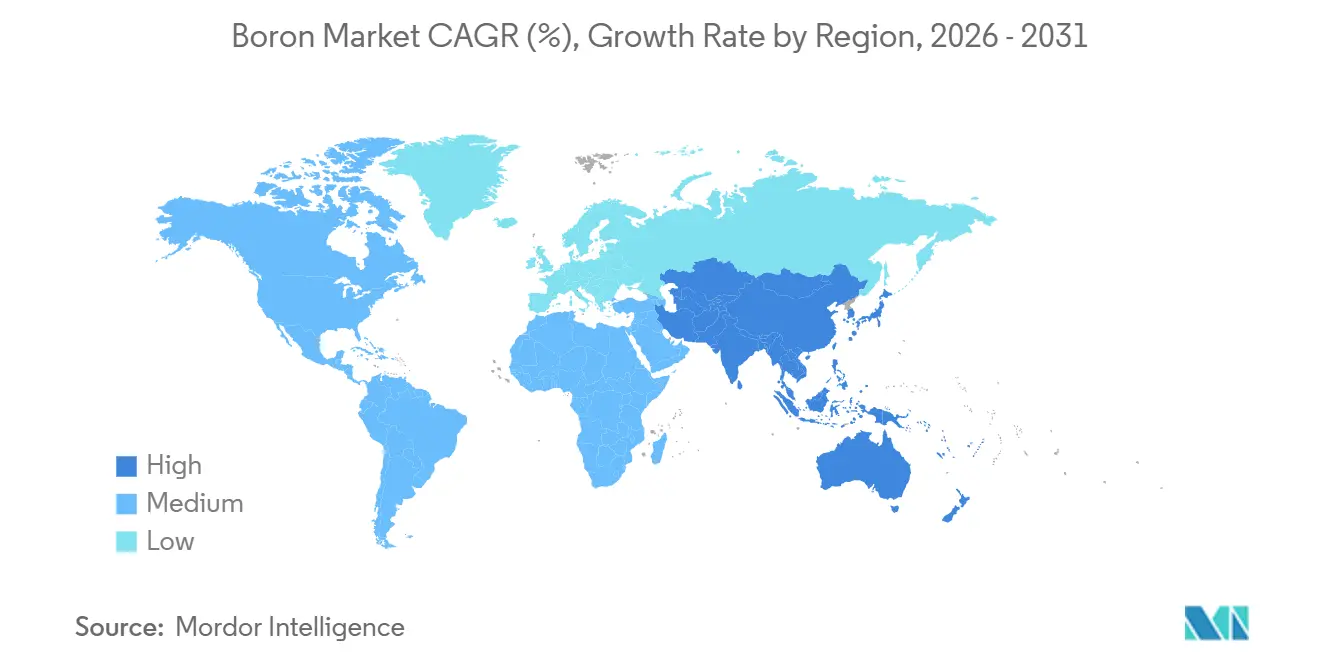
- Por geografía, Asia-Pacífico representó el 52,34% de las ventas de 2025; se proyecta que la región registre la CAGR más rápida del 4,20% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de vidrio para construcción (borosilicato, vitrocerámica) | +1.2% | Global, con núcleo en Asia-Pacífico y América del Norte como secundario | Mediano plazo (2-4 años) |
| Dopantes de boro para semiconductores inducidos por la electrificación | +0.9% | Asia-Pacífico (Taiwán, Corea del Sur, Japón), América del Norte (EE. UU.) | Largo plazo (≥ 4 años) |
| Adopción de agrotecnología impulsada por micronutrientes | +0.8% | Asia-Pacífico (India, China), América del Sur (Brasil, Argentina) | Corto plazo (≤ 2 años) |
| Almacenamiento de hidrógeno mediante borohidruros sólidos | +0.4% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Cerámicas de temperatura ultraelevada para hipersónica | +0.5% | América del Norte, Europa (contratistas de defensa) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Vidrio para Construcción
El vidrio de borosilicato ha pasado de un uso especializado en laboratorio a convertirse en un elemento básico de la infraestructura convencional. Los fabricantes de viales farmacéuticos recurren al borosilicato Tipo I para evitar lixiviados en productos biológicos. Los fabricantes del sector solar optan por láminas de cubierta de borosilicato bajo en hierro, ya que estas láminas no solo transmiten más luz sino que también resisten los impactos del granizo. Cabe destacar que las instalaciones en la región de Asia-Pacífico representaron una parte significativa del consumo de vidrio fotovoltaico. Los desarrolladores de celdas de combustible de óxido sólido están eligiendo sustratos de calcio-borosilicato, que pueden operar a 800 °C manteniendo la conductividad iónica. Si bien las líneas de pantallas planas en Corea del Sur y Taiwán continúan utilizando aluminoborosilicato, el cambio hacia los OLED ha moderado el crecimiento en volumen. En conjunto, estas dinámicas garantizan una demanda constante de vidrio de borosilicato, proporcionando un amortiguador para el mercado de boro frente a las fluctuaciones observadas en otros sectores.
Dopantes de Boro para Semiconductores Inducidos por la Electrificación
La implantación iónica depende del trifluoruro de boro de pureza ultraelevada. Los transistores de compuerta envolvente en nodos por debajo de 3 nm no toleran ninguna contaminación metálica, lo que refuerza la demanda de gas al 99,999%. Investigaciones realizadas durante 2024 demostraron una movilidad de MOSFET de diamante dopado con boro superior a 100 cm²/V·s, lo que sugiere un futuro desplazamiento del carburo de silicio en los inversores de vehículos eléctricos[1]. Debido a la naturaleza crítica para la defensa de las barras de control absorbentes de neutrones, el Departamento de Defensa de Estados Unidos ha asignado fondos para impulsar la producción nacional de carburo de boro. Las principales fundiciones en Taiwán y Corea del Sur importan toda la materia prima de boro, por lo que los cambios geopolíticos en la política de exportación turca representan un riesgo de suministro latente que incentiva aún más la diversificación del mercado de boro.
Adopción de Agrotecnología Impulsada por Micronutrientes
En enero de 2026, India revisó su Subsidio Basado en Nutrientes, añadiendo los fertilizantes enriquecidos con boro al mismo nivel de política que el zinc y el manganeso. Los ensayos agronómicos indican que una deficiencia de boro puede provocar una caída significativa del rendimiento en el algodón y la colza. Sin embargo, una aplicación específica por tejido puede restaurar eficazmente estos rendimientos. China está implementando medidas similares en regiones con suelos de pH elevado. Mientras tanto, Brasil y Argentina incorporan boro en mezclas NPK específicamente para la soja. Dado que los ciclos de cultivo son anuales, la demanda agrícola constante crea un piso de demanda que ayuda a estabilizar el mercado de boro incluso durante las caídas en la construcción.
Almacenamiento de Hidrógeno mediante Borohidruros Sólidos
Si bien los borohidruros metálicos como el LiBH₄ pueden almacenar hidrógeno, sus elevadas temperaturas de desorción plantean desafíos para la comercialización. La aleación de LiBH₄ con hidruro de magnesio redujo los umbrales de liberación a menos de 300 °C en experimentos de 2024, un rango compatible con el calor residual de las membranas de intercambio de protones. Horizon Europe y el NEDO de Japón han financiado desde entonces líneas piloto de síntesis, con el objetivo de apoyar el transporte de larga distancia que las baterías no pueden cubrir. El borohidrato de sodio, ya utilizado en el blanqueo de pulpa, puede proporcionar un ciclo circular porque el borato de sodio gastado puede regenerarse electrolíticamente. Si bien ningún fabricante de automóviles se ha comprometido aún, el trabajo mantiene viva una opción tecnológica y amplía el alcance estratégico del mercado de boro.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Oscilaciones en los costos de refinación intensiva en energía | -0.6% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Restricciones ambientales en la minería a cielo abierto | -0.4% | Turquía, América del Sur (Chile, Argentina) | Mediano plazo (2-4 años) |
| Riesgo de sustitución por modificadores de vidrio a base de silicio | -0.3% | Global, concentrado en segmentos de vidrio de bajo costo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Oscilaciones en los Costos de Refinación Intensiva en Energía
En la refinación del boro, los costos de energía son dominantes, especialmente con procesos de calcinación de múltiples etapas que superan los 900 °C. Los precios del gas en Europa se dispararon a principios de 2024, para luego desplomarse a finales de 2025. Sin embargo, esta volatilidad ha hecho que los inversores sean reacios a comprometerse con nuevos hornos. En 2024, Rio Tinto convirtió su equipo móvil de California a diésel renovable. Esta medida redujo sus emisiones de carbono de Alcance 1, pero simultáneamente aumentó sus costos de combustible. Mientras tanto, Eti Maden se beneficia de tarifas eléctricas subsidiadas en Turquía, creando una pronunciada disparidad de costos que en última instancia influye en los precios de transacción en el mercado de boro.
Restricciones Ambientales en la Minería a Cielo Abierto
Los yacimientos de Kırka y Bigadiç en Turquía enfrentan ahora auditorías más estrictas de supresión de polvo y reciclaje de agua introducidas en 2024; el cumplimiento requiere precipitadores electrostáticos y transportadores cubiertos que elevan la intensidad de capital. La estrategia de minerales críticos de Chile del 30 de enero de 2026 impuso estándares más estrictos para los relaves en el Salar de Surire y el Salar de Atacama, donde el ácido bórico es un coproducto con el litio. El borrador del Reglamento de Materias Primas Críticas de la Unión Europea exigirá la verificación ISO 14001 para los importadores. Los mayores costos de cumplimiento no eliminan el suministro, pero elevan el piso de costos global para el mercado de boro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
La Pureza Técnica Impulsa las Aplicaciones PremiumEl Grado Técnico representó el 52,23% del volumen de 2025, y se espera que su dominio se expanda a una CAGR del 4,16%. Esto está impulsado por las mayores exigencias de pureza a nivel de ppm de sectores como la microelectrónica y la defensa. Por ejemplo, los nodos por debajo de 3 nm requieren trifluoruro de boro para implantación iónica con un alto nivel de pureza. De manera similar, para garantizar los márgenes de seguridad del reactor, el carburo de boro absorbente de neutrones exige un enriquecimiento de boro-10 que supere umbrales específicos. Cabe destacar que la financiación dirigida específicamente a este grado sugiere un aumento de la demanda predecible a lo largo de varios años. Por otro lado, el Grado Industrial atiende a sectores como el vidrio, los detergentes y los fertilizantes. Sin embargo, su crecimiento está moderado. Las aplicaciones maduras imponen límites, y existe una tendencia continua de sustitución en los limpiadores domésticos.
Los diferenciales de precio premium para el boro se ampliaron significativamente en 2025. Este cambio se produjo cuando los refinadores en Turquía y Chile optaron por salmueras de litio de mayor margen, dejando de lado la purificación del boro y limitando así el suministro incremental de Grado Técnico. Los principales actores aeroespaciales recurren cada vez más a la adquisición de polvos de alta pureza de un único proveedor. Esta estrategia no solo evita los retrasos en la calificación, sino que también resulta en contratos a largo plazo que refuerzan la estabilidad de precios en el mercado de boro. En contraste, los precios del Grado Industrial están influenciados por las fluctuaciones en las tarifas de flete y los recargos por energía. Dicha volatilidad tiene un efecto en cadena que impacta a los minoristas agrícolas que gestionan los desafíos estacionales de inventario.


Por Aplicación:
El Vidrio Ancla el Crecimiento EstructuralEl vidrio capturó el 50,71% del volumen de 2025 y sigue siendo la aplicación de más rápida expansión con una CAGR del 4,23% hasta 2031, asegurando más de la mitad del tonelaje incremental proyectado y reforzando su posición central en el mercado de boro. Los viales farmacéuticos, las láminas de cubierta solar y el equipamiento de laboratorio representan la mayor parte, aprovechando cada uno el coeficiente de expansión térmica del borosilicato, que es un tercio del de las alternativas de vidrio sodo-cálcico. La adopción solar en Asia-Pacífico, junto con los anuncios de construcción de fábricas en Estados Unidos, mantiene el impulso de base incluso si el sentimiento de la construcción vacila en otros lugares.
La cerámica también mantiene participaciones significativas, impulsada por el hardware hipersónico y los sustratos de gestión térmica en electrónica de potencia de alta densidad. El nuevo subsidio de India ha reforzado la participación de la agricultura en los micronutrientes enriquecidos con boro. En América del Norte y Europa, el percarbonato de sodio y los cócteles de enzimas están reemplazando al perborato de sodio, lo que lleva a una disminución en las ventas de detergentes. Sin embargo, el bórax mantiene una ventaja de precio en los mercados de la ASEAN. Mientras tanto, los retardantes de llama y la terapia de captura de neutrones, aunque actores menores, se están expandiendo en paralelo con el mercado de boro más amplio.

Análisis Geográfico
Mercado de Boro en Asia-Pacífico
Asia-Pacífico representó el 52,34% del volumen global en 2025 y se expandirá a una CAGR del 4,20%, lo que refleja el dominio de la región en vidrio para pantallas planas, consumo de fertilizantes y cerámica de precisión. China dependió en gran medida de las importaciones procedentes de Turquía y Chile debido a la escala limitada de los minerales locales. Gracias a un subsidio, la demanda agrícola de India está destinada a crecer anualmente. Mientras tanto, Japón está avanzando mediante la exportación de piezas de Nitruro de boro hexagonal, fundamentales para el envasado de semiconductores. Además, los emergentes clústeres de vidrio en Vietnam y Tailandia no solo están expandiendo las cadenas de suministro, sino que también están integrando el mercado de boro en el panorama manufacturero de la región.
Mercado de Boro en América del Norte
América del Norte representó una participación significativa del volumen global en 2025. El complejo de California de Rio Tinto contribuye de manera sustancial a la producción refinada mundial, aunque no ha anunciado ninguna expansión posterior a 2024. Una designación federal como mineral crítico en los Estados Unidos a partir de noviembre de 2025 allana el camino para incentivos fiscales, impulsando las iniciativas nacionales. Rhyolite Ridge de Ioneer, que recibió la aprobación en octubre de 2024, está previsto que inicie operaciones en 2028, produciendo ácido bórico anualmente. Mientras tanto, Canadá y México desempeñan un papel menor, importando principalmente desde distribuidores estadounidenses.
Mercado de Boro en EMEA y América del Sur
Europa representó una porción notable del consumo global de boro en 2025. Actores clave como Alemania, Francia e Italia, si bien son centrales en la industria del aislamiento de fibra de vidrio y la cerámica, dependen de Turquía para una parte significativa de sus importaciones de boro[2]. Esta dependencia se ve acentuada por el proyecto de legislación de la UE que clasifica el boro como materia prima estratégica, poniendo de relieve las vulnerabilidades de suministro de la región. América del Sur, con una participación considerable, está liderada por la planta Salar de Surire de Chile y la unidad de SQM en el Salar de Atacama. En Oriente Medio y África, que representan una participación menor, Arabia Saudita y Sudáfrica emergen como los principales importadores.

Análisis de la cadena de valor
La cadena de valor del boro comienza con la extracción ascendente de minerales de borato y salmueras, concentrada en un conjunto limitado de cuencas productoras encabezadas por Turquía (Eti Maden) y Estados Unidos (en particular las operaciones de Rio Tinto en California), con suministro adicional proveniente de Sudamérica (Chile) y Rusia. El mineral se procesa en boratos refinados (bórax, ácido bórico) a través de trituración, disolución, purificación y etapas de deshidratación y calcinación con alto consumo energético, para luego convertirse en productos químicos de mayor pureza (por ejemplo, polvos de ácido bórico de grado técnico, trifluoruro de boro para implantación de iones y cerámicas de carburo de boro o nitruro de boro) antes de llegar a los fabricantes de uso final en vidrio, agricultura, detergentes y materiales avanzados.
La logística intermedia y el empaquetado son factores de costo relevantes, ya que los boratos suelen transportarse como sólidos a granel y productos ensacados a través de puertos, ferrocarril y almacenes regionales, con centros de distribución en Europa y Asia que respaldan a los consumidores dependientes de importaciones. Los principales puntos de friccción incluyen la volatilidad del precio de la energía para el refinado a altas temperaturas, las interrupciones en rutas y puertos que afectan la disponibilidad de carga a granel y contenedores, y las paradas en las minas que pueden restringir rápidamente la disponibilidad dada la base de suministro concentrada. Por el lado de los proveedores, movimientos de capacidad como la apertura por parte de Eti Maden de la instalación de boro granular de Bigadiç en septiembre de 2024 (que abastece productos orientados a fertilizantes) muestran cómo los productores ajustan la forma del producto a las necesidades posteriores, mientras que los compradores gestionan el riesgo mediante calificación, diversificación de fuentes y acuerdos de suministro a más largo plazo para grados de mayor pureza.
Panorama Competitivo
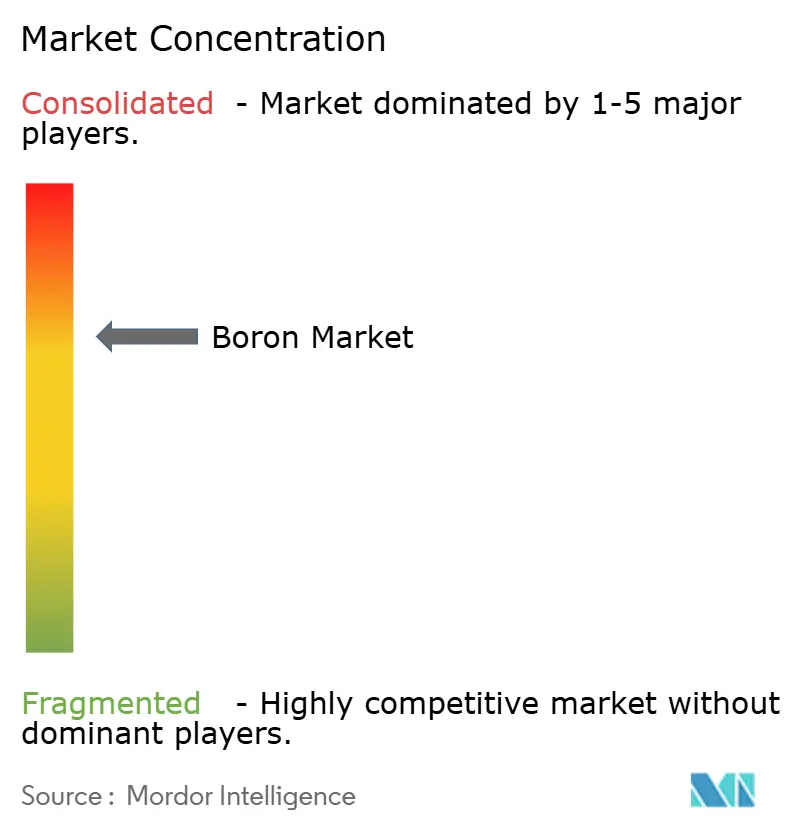
El mercado de boro está moderadamente consolidado. Las nuevas iniciativas de minería por solución en California comenzaron la extracción piloto en enero de 2024. Estos nuevos participantes fragmentan una región compartida durante mucho tiempo por dos actores establecidos y ponen a prueba si las plantas modulares pueden mantenerse viables frente a las exportaciones turcas de bajo costo. Las solicitudes de patentes aumentaron en 2024 respecto a 2023, lo que señala un giro de la innovación hacia la química de valor añadido, especialmente la síntesis de borohidruros y los compuestos de temperatura ultraelevada. Los proveedores de Grado Técnico están invirtiendo en purificación por intercambio iónico y enriquecimiento isotópico, mientras que los actores de Grado Industrial persiguen sinergias de flete y almacenamiento justo a tiempo.
Líderes de la Industria del Boro
-
Eti Maden
-
Rio Tinto
-
Quiborax
-
Searles Valley Minerals
-
Minera Santa Rita (MSR)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Boro
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita (MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation

Oportunidades de mercado y perspectivas futuras
El suministro nacional y diversificado de productos químicos e intermedios de boro de mayor pureza ofrece una oportunidad concreta para reducir la dependencia de un pequeño número de regiones exportadoras, en particular para usos de grado técnico en semiconductores y defensa. En abril de 2026, U.S. Borax inició mejoras de producción en su instalación de Coudekerque, incluida una nueva línea de ácido bórico para polvos de calidad para baterías (Optibor BQ+) y de grado técnico (Optibor TP+), lo que indica una inversión centrada en boratos de especificaciones más estrictas en lugar de volúmenes puramente básicos.
La capacidad de refinado y conversión en Norteamérica vinculada a compromisos de compra asegurados es otra área donde se observa impulso a nivel de proyectos. 5E Advanced Materials ha dado a conocer un enfoque de Fort Cady en ferroboro (para las cadenas de suministro de acero especial e imanes de NdFeB) y, en julio de 2026, firmó un memorando de acuerdo de compra con una empresa nacional de aislamiento de celulosa para ácido bórico y sulfato de calcio, lo que refleja una demanda de mercado final para boratos más allá del vidrio y los fertilizantes tradicionales. Los modelos de desarrollo de coproductos que vinculan el boro con proyectos de litio también siguen atrayendo contrapartes, como lo demuestra Ioneer al suscribir cartas de intención estratégicas no vinculantes en junio de 2026 con KIND y Hyundai Engineering para avanzar el proyecto de litio-boro Rhyolite Ridge, respaldando una cartera de proyectos para el procesamiento integrado y vías de financiamiento más amplias.
Recent Industry Developments in Mercado de Boro
- Julio de 2026: 5E Advanced Materials firmó un memorando de acuerdo de compra con una empresa nacional de aislamiento de celulosa que cubre ácido bórico y sulfato de calcio de su instalación de Fort Cady. El acuerdo vincula directamente los productos químicos de boro con un mercado final identificable y ayuda a sustentar la viabilidad financiera del proyecto mediante pasos de comercialización vinculados a la demanda.
- Mayo de 2026: el Ministerio de Minería de Chile publicó el decreto que establece las condiciones para un Contrato Especial de Operación de Litio (CEOL) vinculado a la iniciativa de la planta El Águila de Quiborax para recuperar litio de relaves mineros. El movimiento amplía la huella estratégica de Quiborax en torno a la química de salmueras y relaves vinculados al boro, y respalda vías de procesamiento de economía circular en un país donde el ácido bórico puede producirse como coproducto del litio.
- Septiembre de 2024: Eti Maden inauguró la Instalación de Producción de Boro Granular de Bigadiç en Turquía con una capacidad de 35.000 toneladas anuales destinada a aplicaciones de fertilizantes. La inversión fortalece las capacidades de forma del producto en etapas posteriores y refuerza el papel de Turquía en la configuración de la disponibilidad global de suministro y la combinación de productos para el consumo de boratos a granel.


Mercado de Boro Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca la demanda y la oferta de materiales de boro utilizados como insumos en diversas industrias, medidos como el volumen físico consumido y producido en las principales regiones.
Exclusiones del alcance: Los productos finales que solo contienen pequeños aditivos de boro no se contabilizan a menos que sean reportados y comercializados como materiales de boro.
Descripción General de la Segmentación
- Por Grado
- Técnico
- Industrial
- Por Aplicación
- Vidrio
- Cerámica
- Agricultura
- Detergente y Limpieza
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer los límites externos de la cadena de suministro de boro y para construir el primer conjunto de señales de demanda y comercio que pueden verificarse posteriormente. Nos basamos principalmente en fuentes públicas como las estadísticas minerales del USGS, los datos de comercio de UN Comtrade, las publicaciones de encuestas geológicas nacionales, los aranceles y calendarios aduaneros, y los artículos revisados por pares sobre el uso de boratos en vidrio y agricultura.
Junto con estas fuentes, cruzamos información con presentaciones de empresas, presentaciones para inversores, páginas de asociaciones comerciales y cobertura de prensa de renombre para comprender las adiciones de capacidad, las tasas de operación y los cambios en la combinación de productos a lo largo del tiempo. Se utilizan suscripciones de pago seleccionadas para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación-exportación a nivel de envío para cubrir las brechas donde la información pública es escasa. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con proveedores, distribuidores y grandes compradores de los sectores de vidrio, cerámica y agricultura, de modo que el modelo refleje cómo se contrata y consume realmente el boro. También verificamos los supuestos con expertos técnicos que realizan seguimiento de los grados de boratos y con contactos regionales en APAC, EMEA y las Américas para confirmar los flujos comerciales, los rangos de precios típicos y los cambios en la demanda a corto plazo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | CXOs: 13% | APAC: 41% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 41% | EMEA: 36% |
| Actores menores: 18% | Gerentes: 46% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante la reconstrucción del mercado de arriba hacia abajo, donde los datos de producción y comercio se utilizan para determinar el consumo aparente de boro por región y luego se alinean con la demanda de uso final. Ese total se corrobora posteriormente mediante verificaciones selectivas de abajo hacia arriba, como volúmenes muestreados de proveedores y canales, y una perspectiva de volumen por precio promedio para los boratos clave, lo que ayuda a ajustar las brechas de información.
Los insumos relevantes en este mercado incluyen las tendencias de producción de minerales de boro y boratos, los balances de importación-exportación de los principales países productores y consumidores, los indicadores de producción de vidrio y cerámica, la intensidad de aplicación de micronutrientes agrícolas y los movimientos de precios a corto plazo de los boratos. Cuando los precios son volátiles, el modelo utiliza precios de venta promedio combinados entre los grados comunes para que los picos puntuales no distorsionen los totales.
Para el pronóstico, se utiliza el análisis de escenarios para reflejar cómo la demanda de vidrio vinculada a la construcción y la asequibilidad de los insumos agrícolas pueden evolucionar de manera diferente según la región. Los supuestos sobre adiciones de capacidad, utilización y desviación del comercio se refinan mediante la retroalimentación de expertos, y las divisiones de países faltantes se gestionan proporcionando las señales de comercio y consumo más estables disponibles.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes como balances comerciales, crecimiento de la producción y actividad de uso final, de modo que los grandes saltos se expliquen antes de que los números sean definitivos. Si se detecta una variación, se vuelven a probar los factores determinantes, se revisan los factores de conversión y se realizan llamadas de seguimiento con los contactos pertinentes.
Se sigue una revisión interna de múltiples pasos para garantizar que la lógica del modelo, las unidades y los cálculos sean coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios importantes en la capacidad, cambios de política que afectan a la minería o dislocaciones de precios sostenidas. Antes de la entrega, se completa un pase final del analista para garantizar que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Boro de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de boro a menudo no coinciden porque la unidad de medida y el límite del producto contabilizado pueden ser diferentes incluso cuando el nombre del tema parece el mismo. Algunas fuentes se centran en el valor, otras en el volumen, y la diferencia se amplía cuando los supuestos de precios y la cobertura de grados no se indican con claridad.
Los balances comerciales, las series de producción y las verificaciones de actividad de uso final son la evidencia que mantiene a Mordor Intelligence alineada con un conjunto de demanda de boro definido por volumen, lo que reduce el riesgo de mezclar productos finales de la cadena de valor o de doble contabilización de productos combinados. Las diferencias también provienen de cómo cada editor trata la progresión del precio promedio, el momento de conversión utilizado para las divisas y cuán recientemente se actualizaron los insumos del año base tras cambios en la capacidad o el comercio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,54 millones de USD (2026) | |
| Editor del Sector A | 3,75 mil millones de USD (2026) | Reportado en términos de valor, lo que puede incorporar cestas de productos que contienen boro más amplias y supuestos de precios que no son directamente rastreables hasta los volúmenes de boro extraído y refinado. |
| Editor del Sector B | 2,67 mil millones de USD (2024) | Utiliza un año base diferente y un enfoque de ingresos que puede aplicar una única curva de precios entre tipos, lo que puede desplazar los totales cuando la combinación de productos y los diferenciales de precios regionales cambian. |
Al analizar las tres cifras, la diferencia se explica principalmente por la elección de la unidad y el lugar donde se traza el límite de inclusión entre el boro y los productos que contienen boro. Al mantener el modelo central vinculado a señales repetibles de oferta, comercio y uso final, el estudio ofrece un total práctico que puede revisarse cada año con los mismos pasos e insumos actualizados.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad crecerá la demanda de boro en Asia-Pacífico hasta 2031?
Se proyecta que la demanda en Asia-Pacífico aumente a una CAGR del 4,20%, respaldada por el vidrio de cubierta solar, los subsidios a los fertilizantes y el vidrio para electrónica.
¿Por qué los precios del Grado Técnico están aumentando más rápido que los del Grado Industrial?
Las especificaciones de semiconductores y defensa requieren pureza a nivel de ppm, lo que genera una oferta ajustada y eleva los diferenciales de precio del Grado Técnico en el plazo de un año.
¿Qué aplicaciones están más expuestas al riesgo de sustitución?
El vidrio plano de uso general puede sustituir parte de su contenido de boro por alúmina o circonia, reduciendo el crecimiento de la demanda en los segmentos de gama baja.
¿Cuál es la demanda actual del mercado de boro y su crecimiento esperado para 2031?
El consumo global es de 5,54 millones de toneladas en 2026 y se proyecta que alcance 6,78 millones de toneladas en 2031, reflejando una CAGR del 4,12%.


 Sus datos están seguros y nunca se venden ni se comparten.

