
Tamaño y Participación del Mercado de Fotocatalizadores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
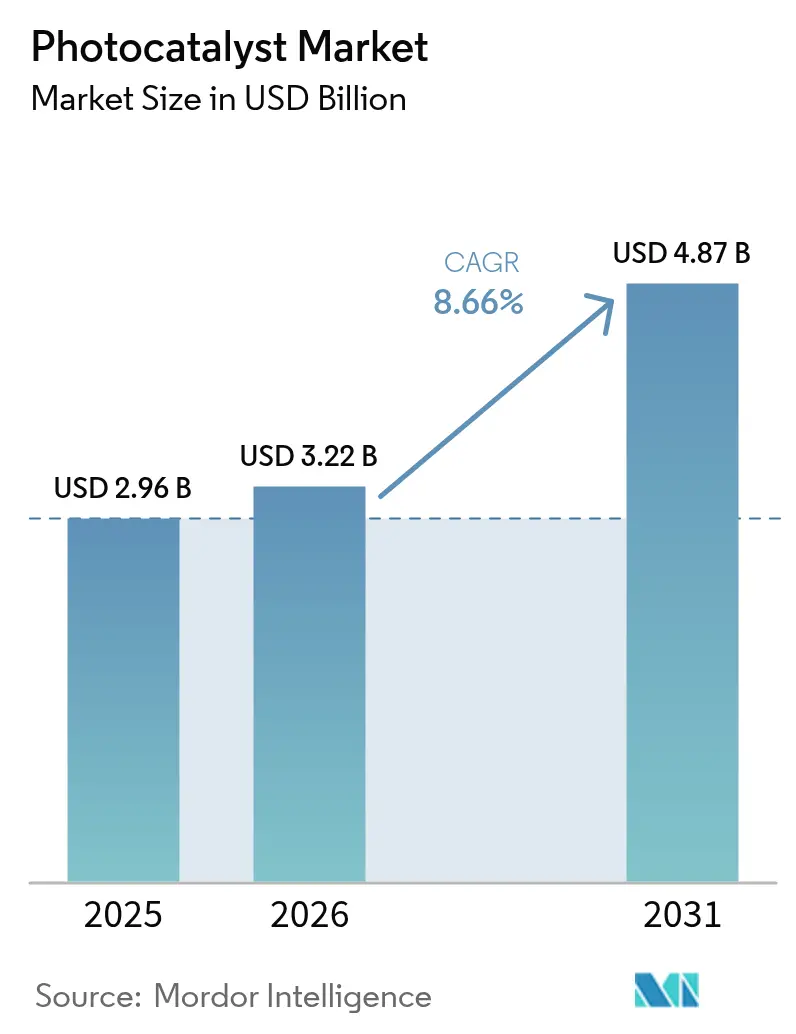
| Tamaño del Mercado (2026) | 3.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.66 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
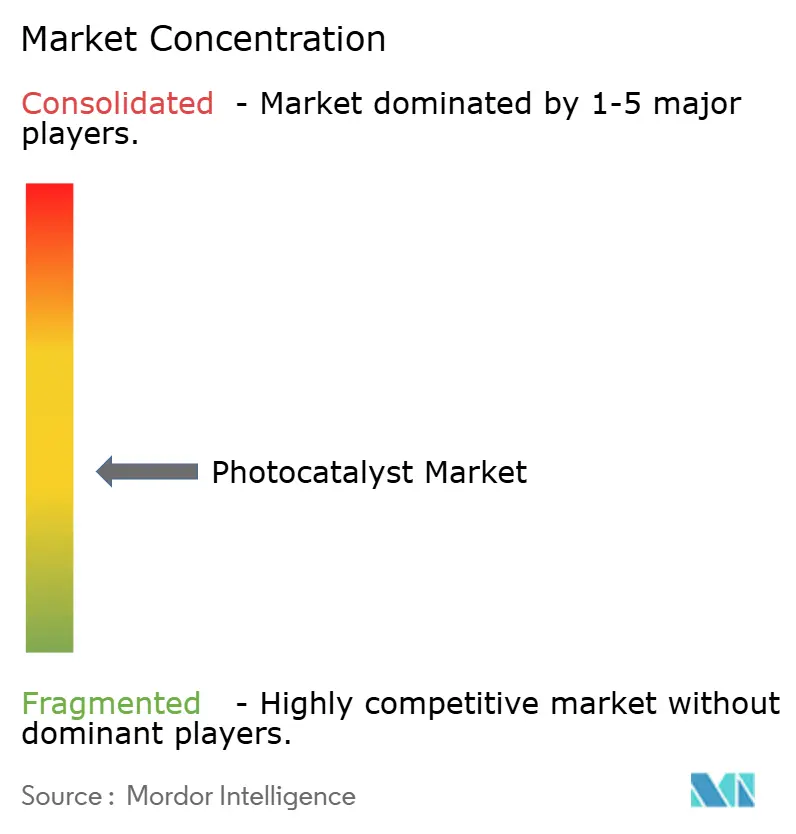
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fotocatalizadores por Mordor Intelligence
Se espera que el tamaño del mercado de fotocatalizadores crezca de 2.960 millones de USD en 2025 a 3.220 millones de USD en 2026 y se prevé que alcance los 4.870 millones de USD en 2031 a una CAGR del 8,66% durante el período 2026-2031. La fuerte presión regulatoria sobre los contaminantes del aire y del agua, la mayor aceptación de materiales de construcción autolimpiantes y los avances que incorporan los sistemas de dióxido de titanio (TiO₂) al espectro de luz visible encabezan la narrativa de crecimiento. La demanda del mercado se ve reforzada por las empresas constructoras que buscan ahorros de mantenimiento a largo plazo, las empresas de servicios públicos que abordan contaminantes emergentes en el agua y los fabricantes de electrónica de consumo que añaden recubrimientos antimicrobianos. La ampliación acelerada de la escala también es visible a medida que los reactores modulares y los compuestos impresos en 3D reducen los costes de capital, mientras que las cadenas de suministro regionales se adaptan a los aranceles antidumping europeos sobre las importaciones chinas de TiO₂. Por último, el impulso investigador en nanocompuestos plasmónicos y catalizadores derivados de MOF señala una base de aplicación que se amplía y que ahora alcanza el vidrio agrivoltaico y la producción de hidrógeno renovable.
Conclusiones Clave del Informe
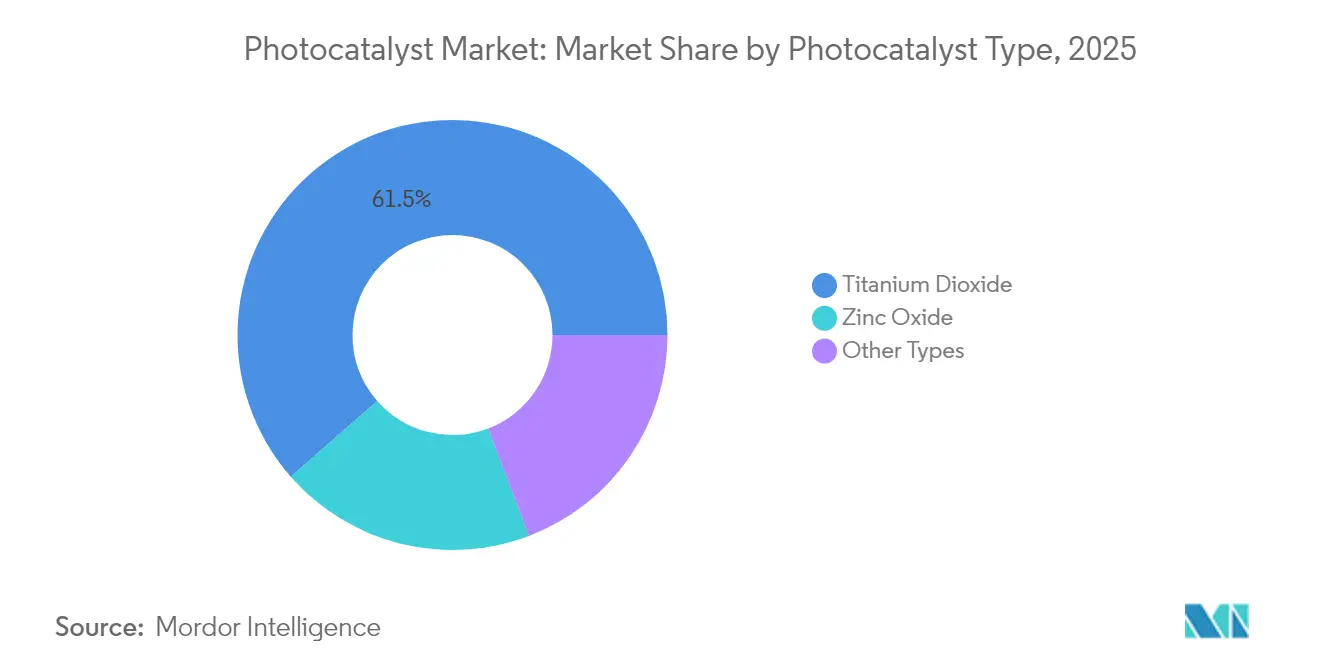
- Por tipo de fotocatalizador, el TiO₂ capturó el 61,45% de la participación del mercado de fotocatalizadores en 2025, mientras que se proyecta que el ZnO avance a una CAGR del 9,55% hasta 2031.
- Por aplicación, la autolimpieza representó el 59,92% del tamaño del mercado de fotocatalizadores en 2025 y se está expandiendo a una CAGR del 10,35% entre 2026-2031.
- Por industria de uso final, la construcción e infraestructura representó el 45,10% de los ingresos en 2025 y crece a una CAGR del 9,74% hasta 2031.
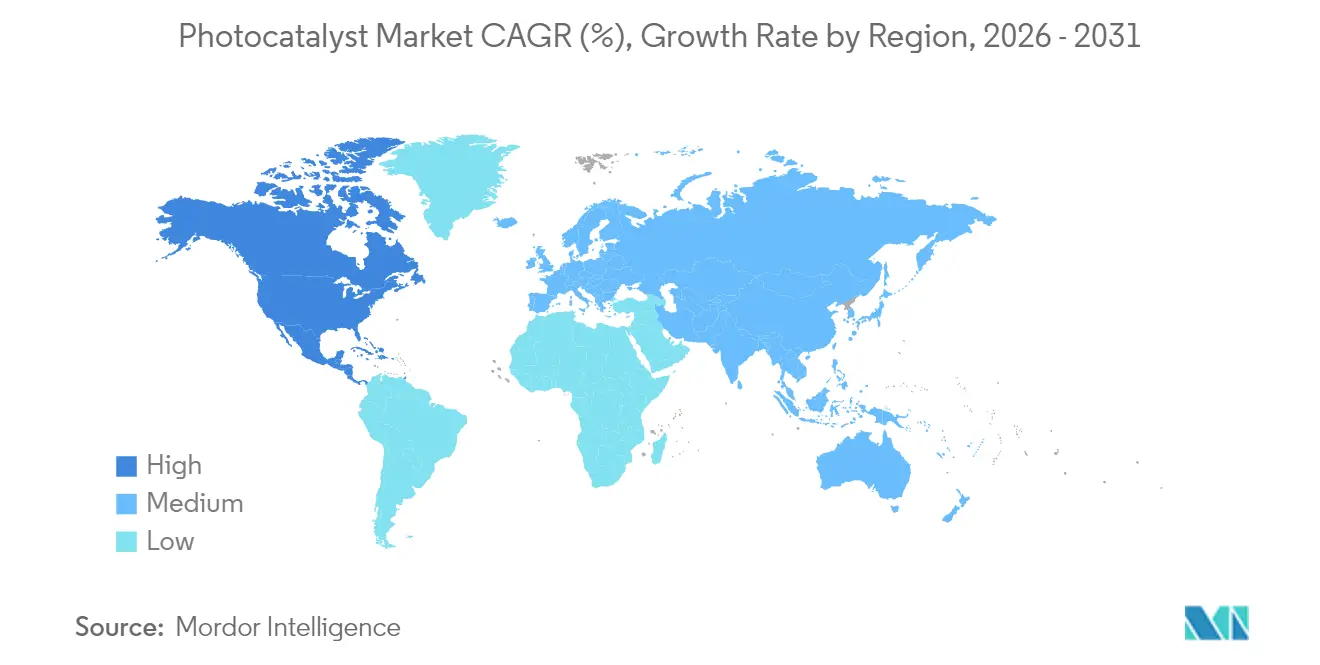
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 66,15% en 2025, mientras que América del Norte registra la CAGR más rápida del 9,62% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Fotocatalizadores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de fotocatalizadores de TiO₂ en materiales de construcción autolimpiantes | +2.1% | Global, con enfoque en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción creciente en plantas municipales de tratamiento de agua y aguas residuales | +1.8% | América del Norte y UE, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Regulaciones más estrictas sobre COV en interiores que impulsan los purificadores de aire fotocatalíticos | +1.6% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Nanocompuestos plasmónicos de luz visible que habilitan recubrimientos de electrónica de consumo para interiores | +1.4% | Global, liderado por Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Recubrimientos fotocatalíticos para vidrio agrivoltaico que reducen la bioincrustación | +0.9% | Global, adopción temprana en Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Fotocatalizadores de TiO₂ en Materiales de Construcción Autolimpiantes
Los propietarios de edificios especifican ahora recubrimientos de TiO₂ nanotexturizados que reducen los gastos de lavado de fachadas hasta en un 40% a lo largo de la vida útil de un edificio. Las formulaciones recientes logran una transmitancia óptica del 95%, satisfaciendo las necesidades estéticas de la arquitectura de vidrio de alto perfil. Las superficies fotocatalíticas también eliminan el 63% del tolueno en suspensión bajo la luz diurna, aliviando las preocupaciones sobre la calidad del aire urbano. Los proyectos de gran altura adoptan estos recubrimientos porque la limpieza con acceso por cuerda es costosa y perturbadora, mientras que las novedosas películas de Bi@Bi₄Ti₃O₁₂/TiO₂ extienden el beneficio a la luz visible, ampliando la libertad de diseño para elevaciones sombreadas[1]Lv et al., "Películas de Fotocatalizador Bi@Bi₄Ti₃O₁₂/TiO₂ bajo Luz Visible," rsc.org.
Adopción Creciente en Plantas Municipales de Tratamiento de Agua y Aguas Residuales
Las empresas de servicios públicos recurren al tratamiento terciario fotocatalítico impulsado por energía solar para abordar pesticidas como el 2,4-D, el MCPP y el dicamba, logrando hasta un 99,8% de degradación sin energía externa[2]Heydari et al., "Eliminación Fotocatalítica Solar Pasiva de Herbicidas," acs.org. Los reactores de membrana fotocatalítica ganan terreno por su control preciso de la calidad del efluente y su resiliencia ante los picos de contaminantes. Las estructuras compuestas fabricadas de forma aditiva reducen los costes al personalizar el área de superficie y la geometría de distribución de la luz, haciendo viables las instalaciones remotas donde la electricidad de red es escasa.
Regulaciones Más Estrictas sobre COV en Interiores que Impulsan los Purificadores de Aire Fotocatalíticos
Las nuevas normas de la Agencia de Protección Ambiental (EPA) sobre emisiones de benceno e hidrocarburos generan demanda de purificadores de aire continuos y sin filtros en oficinas, escuelas y vehículos. Las membranas de polipropileno incorporadas con nanopartículas de TiO₂ degradan eficientemente los COV bajo iluminación LED, y los prototipos automovilísticos ya reducen el vapor de combustible evaporativo en un 60% en ciclos diurnos. Los diseños que imitan la química del radical OH de la troposfera permiten un tratamiento eficaz incluso a las concentraciones de contaminantes muy bajas típicas de los interiores climatizados.
Nanocompuestos Plasmónicos de Luz Visible que Habilitan Recubrimientos de Electrónica de Consumo para Interiores
El vidrio de Ag/AgCl mejorado con plata mantiene una alta transparencia y ofrece una fuerte actividad fotocatalítica bajo la iluminación interior habitual, aportando propiedades autolimpiantes y antibacterianas a las pantallas táctiles. Los cúmulos subnanométricos de MoOₓ sobre nanoláminas de TiO₂ aumentan aún más la selectividad, evitando subproductos no deseados y alcanzando una eficiencia de reacción del 95%. Los fabricantes valoran el doble valor higiénico y estético, mientras que los recubrimientos de Ag/Bi₅O₇I con forma de flor tridimensional muestran una eliminación bacteriana del 99,63% junto con una eliminación de contaminantes del 95% en pruebas de lentes para tabletas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta inversión de capital para reactores fotocatalíticos a escala industrial | -1.9% | Global, aguda en mercados emergentes | Mediano plazo (2-4 años) |
| Desactivación del catalizador por ensuciamiento de la superficie y recombinación electrón-hueco | -1.5% | Global, peor en entornos contaminados | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria sobre la liberación y eliminación de nanopartículas | -0.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital para Reactores Fotocatalíticos a Escala Industrial
Los modelos económicos muestran que los costes de tratamiento se disparan cuando las constantes de velocidad de reacción caen por debajo de 0,1 min⁻¹, lo que lleva a los desarrolladores a reducir el precio del catalizador en lugar de sobrediseñar los reactores. Las matrices de lámparas UV, el control preciso del flujo y la mitigación del ensuciamiento inflan aún más el gasto de capital, llevando a menudo los proyectos de 3 a 5 veces por encima de los presupuestos iniciales. Las unidades modulares y los fotobiorreactores híbridos emergen como respuestas viables, distribuyendo la inversión en el tiempo y manteniendo el retorno de la inversión dentro de ventanas aceptables de 5 a 15 años donde los precios de la energía y los mandatos de calidad del agua se alinean.
Desactivación del Catalizador por Ensuciamiento de la Superficie y Recombinación Electrón-Hueco
Los despliegues en campo revelan que las corrientes de contaminantes multicomponentes pasivan rápidamente las superficies catalíticas, mientras que las altas tasas de recombinación merman la eficiencia cuántica. La regeneración por medios térmicos o químicos consume tanto energía como mano de obra, erosionando la ventaja de coste del tratamiento "solo con luz solar". La investigación adapta ahora co-catalizadores y modificadores de superficie para extender la vida útil, pero la mayor complejidad de los materiales eleva los costes de adquisición y los ciclos de validación, especialmente en el control de vapor de combustible en aplicaciones automotrices, donde los alcanos ligeros aceleran la desactivación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fotocatalizador: El Dominio del TiO₂ Enfrenta el Desafío del ZnO
En 2025, el TiO₂ mantuvo el 61,45% de la participación del mercado de fotocatalizadores debido a la escala de producción consolidada y décadas de experiencia en formulación. Los avances paralelos, como el autodopado con Ti³⁺ mediante rutas de trietanolamina, amplían su ventana de luz visible, reforzando el liderazgo en rendimiento incluso cuando los aranceles antidumping cambian la logística de suministro. El ZnO, mientras tanto, registra la CAGR más rápida del 9,55% porque su vía de reacción superficial favorece la generación de hidrógeno, un área que recibe generosa financiación para combustibles verdes en Asia-Pacífico y América del Norte.
Sin embargo, el impulso se está desplazando hacia los sistemas multicomponentes. Los óxidos de bismuto, los compuestos de grafeno y las estructuras derivadas de MOF demuestran rendimientos cuánticos superiores al 10%, dirigiéndose a la conversión de CO₂ y la síntesis de productos químicos especializados. Se espera que la selección del mercado se incline por la especificidad de la aplicación más que por las métricas universales, lo que sugiere que el TiO₂ podría ceder algunos nichos de alto margen aun manteniendo el liderazgo en volumen global en el mercado de fotocatalizadores.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación: La Autolimpieza Lidera la Diversificación
La autolimpieza capturó el 59,92% del tamaño del mercado de fotocatalizadores en 2025 y continúa marcando el ritmo de expansión a una CAGR del 10,35%, aprovechando su ubicuidad en fachadas de construcción, lacas transparentes automotrices y vidrio para teléfonos. El revestimiento arquitectónico gana especial tracción gracias a los ahorros de mantenimiento durante el ciclo de vida y la mejora de la estética urbana. La purificación del aire ocupa el segundo lugar a medida que las oficinas modernizan las unidades de climatización para cumplir con umbrales de COV más estrictos, mientras que el tratamiento de agua crece como barrera terciaria contra los orgánicos traza que eluden los pasos biológicos.
Las lentes y los espejos antivaho explotan la misma propiedad de superficie hidrófila que sustenta la autolimpieza, ofreciendo a los fabricantes de equipos originales un conjunto de características de fácil incorporación. En el horizonte, la reducción de CO₂, la oxidación del metano y el hidrógeno renovable conforman conjuntamente un clúster de aplicaciones emergentes donde un mayor valor por kilogramo de catalizador podría compensar menores volúmenes, diversificando aún más los flujos de ingresos para el mercado de fotocatalizadores.
Por Industria de Uso Final: La Construcción Impulsa la Adopción
La construcción e infraestructura concentró el 45,10% de la demanda en 2025, respaldada por códigos de edificación que incentivan los materiales sostenibles y la longevidad de las fachadas. Los promotores destacan recortes del 40% en los costes de limpieza en los documentos de licitación, y los planificadores urbanos valoran la capacidad de eliminación del 63% de tolueno que mejora la calidad del aire a nivel de calle. La automoción y el transporte le siguen a medida que los fabricantes de equipos originales exploran lacas transparentes autorreparables y canisters reductores de vapores, aunque la desactivación bajo carga de hidrocarburos sigue siendo un obstáculo.
La electrónica de consumo, aunque con una base más pequeña, muestra un potencial desproporcionado a medida que las películas plasmónicas de luz visible permiten pantallas antimicrobianas in situ y sin manchas. La energía y los servicios públicos integran los fotocatalizadores en el vidrio de paneles solares y pilotan generadores de hidrógeno, ampliando el panorama industrial. Las instalaciones sanitarias y los invernaderos de tecnología agrícola completan la adopción como usuarios especializados que valoran la esterilización continua y la eficiencia en la gestión de la luz.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Asia-Pacífico mantuvo una participación del 66,15% en 2025, ya que el liderazgo investigador de Japón y la producción de TiO₂ de bajo coste de China anclan un clúster verticalmente integrado desde el laboratorio hasta la planta de fabricación. Las subvenciones de investigación y desarrollo posteriores a Fukushima impulsan la innovación en luz visible, y la escala de China —2,65 millones de toneladas de TiO₂ mediante la ruta del sulfato en 2017— apoya la competitividad de precios incluso en medio del endurecimiento de las normas medioambientales. La rápida urbanización y la contaminación atmosférica estacional impulsan aún más la demanda municipal de fachadas y estaciones de metro con depuración de aire fotocatalítica.
América del Norte se expande con mayor rapidez a una CAGR del 9,62% gracias a los límites de COV de la Agencia de Protección Ambiental (EPA) que aceleran la modernización de sistemas de climatización y los controles de vapor de combustible automotriz. Las empresas de servicios públicos municipales implementan tratamiento terciario solar pasivo para cumplir con los permisos de descarga de contaminantes traza, mientras que los créditos federales para el hidrógeno limpio estimulan las demostraciones de división del agua basadas en ZnO. Los códigos de construcción ecológica de Canadá y la creciente base industrial de México añaden volumen regional más allá de los Estados Unidos.
Europa se beneficia de las cláusulas de economía circular del Pacto Verde, canalizando subsidios hacia la construcción sostenible y los pilotos agrivoltaicos que combinan el acristalamiento fotocatalítico con fotovoltaica transparente. Los aranceles antidumping sobre el TiO₂ chino galvanizan a los fabricantes de pigmentos locales para diversificarse hacia grados de catalizador de mayor margen, acortando así las cadenas de suministro. América del Sur y Oriente Medio y África representan arenas en fase inicial donde el tratamiento de agua en el punto de uso y los recubrimientos para paneles solares pueden superar a las soluciones convencionales, especialmente en la agricultura remota y los campamentos mineros.

Panorama regulatorio
La regulación que afecta a los fotocatalizadores está determinada por los requisitos de registro químico y de seguridad a nanoescala, junto con la estandarización de pruebas de rendimiento, en lugar de una única ley unificada sobre fotocatalizadores. En la Unión Europea, el dióxido de titanio (CAS 13463-67-7) se rige mediante los requisitos de sustancias y registro de la Agencia Europea de Sustancias y Mezclas Químicas, y su clasificación para determinadas fracciones en polvo aumenta el control sobre el etiquetado, los controles de exposición de los trabajadores y la manipulación posterior en las cadenas de suministro de fotocatalizadores a base de TiO2.
Al mismo tiempo, el trabajo en normalización está ajustando la comparabilidad de las afirmaciones en centros de demanda clave, como la purificación de aire interior y los materiales de construcción. La ISO publicó métodos actualizados en 2025 (ISO 17168-2:2025 e ISO 17168-5:2025) para evaluar el rendimiento de purificación de aire de materiales fotocatalíticos semiconductores en condiciones de iluminación interior, mientras que la norma ISO 18473-4:2022 especifica requisitos y métodos de prueba para el TiO2 a nanoescala utilizado en fotocatálisis. China también utiliza normalización nacional para preparaciones de fotocatalizadores a base de TiO2 (GB/T 39952-2021 para dispersión fotocatalítica a base de dióxido de titanio), lo que orienta las prácticas de calificación de recubrimientos y productos formulados en Asia-Pacífico.
Análisis de la cadena de valor
Los insumos iniciales comienzan con materias primas de titanio (comúnmente ilmenita) procesadas en TiO2 mediante rutas de sulfato o cloruro, y el proceso de cloruro se considera más nuevo, más escalable y con menor generación de subproductos en muchas cadenas industriales. Para los grados avanzados de fotocatalizadores, la base de suministro se extiende más allá del TiO2 hacia dopantes y cocatalizadores (por ejemplo, química vinculada al bismuto y al vanadio para actividad con luz visible) y productos químicos especializados utilizados en la ingeniería de superficies. Estos ingredientes pueden aumentar la volatilidad de las compras y la carga de calificación en comparación con los materiales de grado pigmentario.
La fabricación intermedia se centra en el control del tamaño de partícula (a menudo por debajo de 30 nm), el control de fase y la modificación de superficies, seguidos de la conversión en dispersiones, recubrimientos, membranas y estructuras compuestas, incluidos soportes fabricados de forma aditiva o estructurados para componentes internos de reactores. Los canales de distribución posteriores se dividen entre formuladores de materiales de construcción y OEM de vidrio/recubrimientos, integradores de purificadores de aire y HVAC, y proveedores de sistemas de tratamiento de agua que integran materiales catalizadores con fuentes de luz y reactores. La validación de las afirmaciones depende cada vez más de los métodos de prueba ISO para aplicaciones de aire interior. Las medidas logísticas y comerciales que afectan los flujos de TiO2 también influyen en la disponibilidad de fotocatalizadores y los plazos de entrega, ya que productores y formuladores ajustan el abastecimiento y el inventario en función de las restricciones de la cadena de suministro regional.
Panorama Competitivo
Panorama Competitivo
El sector está moderadamente fragmentado: los líderes globales en pigmentos como BASF, KRONOS Worldwide y The Chemours Company aprovechan la escala, la logística y el servicio al cliente para defender sus franquicias de TiO₂, mientras que los especialistas de mediana capitalización persiguen avances en luz visible o basados en MOF. La reciente paralización de la planta de Países Bajos de Tronox subraya la presión de precios de las exportaciones chinas, aunque The Chemours Company compensó el apretamiento de márgenes mediante pigmentos premium y grados de catalizador vinculados a megaproyectos de construcción.
Los movimientos estratégicos destacan el giro de la industria hacia la sostenibilidad. La alianza de Resonac Holdings Corporation con Neste y Marubeni canaliza materias primas de base biológica hacia precursores de fotocatalizadores, y el centro de investigación de catalizadores de BASF inaugurado en 2024 se centra en la descarbonización de procesos químicos mediante fotocatálisis avanzada. Las empresas emergentes aprovechan la impresión en 3D para diseñar internos de reactores a medida, y las plataformas de descubrimiento de materiales guiadas por IA reducen los ciclos de laboratorio, acelerando el tiempo hasta el piloto para los nanocompuestos combinatorios que superan al TiO₂ convencional. Los espacios de oportunidad sin explotar incluyen recubrimientos para electrónica de interior, vidrio agrivoltaico y generadores de hidrógeno descentralizados, sentando las bases para alianzas intersectoriales que combinan experiencia en materiales, dispositivos y servicios dentro del mercado de fotocatalizadores.
Líderes de la Industria de Fotocatalizadores
KRONOS Worldwide Inc
Tronox Holdings Plc
The Chemours Company
LB Group
ISHIHARA SANGYO KAISHA, LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad principal es la transición del suministro de pigmentos básicos hacia grados de fotocatalizadores y TiO2 funcional de mayor valor, utilizados en materiales de construcción autolimpiables, medios de purificación de aire y sistemas de tratamiento de agua. Los compradores pagan por una morfología controlada y un rendimiento validado en estos segmentos. Las formulaciones activas con luz visible amplían los casos de uso factibles en interiores y superficies sombreadas, alineándose con los métodos de prueba ISO 17168-2:2025 e ISO 17168-5:2025, que ayudan a los usuarios comerciales a especificar el rendimiento de purificación de aire con luz interior de forma comparable.
La expansión de la cadena de suministro en el TiO2 producido por proceso de cloruro también crea espacio para grados a medida y una integración más estrecha con dispersiones de fotocatalizadores y productos recubiertos. En China, se anunciaron o alcanzaron operación de prueba varias iniciativas de capacidad en 2026, incluida Lubei Chemical, que informó operación de prueba a plena carga de una expansión de TiO2 por proceso de cloruro de 60.000 toneladas/año (duplicando su capacidad total a 120.000 toneladas/año), y Yibin Tianyuan Haifeng Hetai Co., Ltd., que anunció la construcción de una planta de proceso de cloruro de 100.000 toneladas/año en Sichuan (llevando la capacidad total de TiO2 a 200.000 toneladas/año). En el lado de las aplicaciones, el progreso en escalabilidad es visible en la infraestructura de reactores y pruebas, incluidos enfoques de detección de alto rendimiento estandarizados y publicados para soportes de membranas fotocatalíticas, y un uso creciente de marcos de evaluación tecnoeconómica para reactores de aguas residuales impulsados por LED a escala industrial, que centran la atención de los compradores en las tarifas eléctricas y los intervalos de reemplazo de catalizadores como palancas de adopción.
Desarrollos recientes del sector
- Junio de 2026: Tronox publicó su informe de sostenibilidad de 2025, describiendo avances que incluyeron una reducción del 27% en la intensidad de emisiones de gases de efecto invernadero de Alcance 1 y 2 en comparación con los niveles de 2019, respaldada por controles de procesos automatizados en las plantas de pigmentos de cloro. La divulgación refuerza cómo los productores de TiO2 están vinculando las mejoras operativas y los programas de eficiencia de las plantas con los requisitos de descarbonización de clientes y reguladores, lo que también influye en las cadenas de suministro de grados funcionales y catalíticos.
- Enero de 2026: Tronox anunció su intención de cerrar permanentemente su planta de pigmentos de TiO2 de 46.000 toneladas métricas por año en Fuzhou, China, citando una demanda interna débil y altos costos de materias primas. El cambio en la huella puede ajustar las opciones de suministro regional y respalda la optimización de la cartera hacia activos más competitivos y grados de mayor margen utilizados por los formuladores posteriores.
- Diciembre de 2024: Chemours anunció los planes de PCC Group para construir una planta de cloro-álcali de 340.000 toneladas métricas por año en la planta de TiO2 de Chemours en DeLisle, Misisipi, con inicio de construcción previsto para principios de 2026. La integración local de cloro-álcali respalda la resiliencia de materias primas y servicios en un sitio importante de TiO2, lo que puede mejorar la estabilidad de costos para los materiales funcionales a base de titanio posteriores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de fotocatalizadores abarca el valor de los materiales fotocatalizadores vendidos para su uso en productos y procesos donde la luz desencadena una reacción catalítica, principalmente para resultados de limpieza y purificación.
Exclusiones de alcance: excluye equipos y servicios terminados posteriores donde el fotocatalizador es solo un componente integrado menor y no se cotiza como insumo material.
Descripción general de la segmentación
- Por Tipo de Fotocatalizador
- Dióxido de Titanio
- Óxido de Zinc
- Otros Tipos
- Por Aplicación
- Autolimpieza
- Purificación del Aire
- Tratamiento de Agua
- Antivaho
- Otras Aplicaciones
- Por Industria de Uso Final
- Construcción e Infraestructura
- Automoción y Transporte
- Electrónica de Consumo y Electrodomésticos
- Energía y Servicios Públicos (Solar, Hidrógeno)
- Otras Industrias de Uso Final (Salud e Higiene, Agricultura y Acuicultura)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental construyó la primera capa de nuestra comprensión sobre dónde se utilizan los fotocatalizadores y cómo la demanda está determinada por las necesidades de calidad del agua y del aire. Nos basamos en fuentes públicas como reguladores ambientales y organismos estadísticos (por ejemplo, la EPA de EE. UU. y Eurostat), referencias comerciales y normativas (como las publicaciones ISO) y literatura científica indexada en plataformas de revistas abiertas para validar las químicas comunes y las afirmaciones de rendimiento.
También revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comprender las ampliaciones de capacidad, el enfoque de productos y la demanda de aplicaciones desde recubrimientos y construcción. Para fortalecer la visión comercial, utilizamos bases de datos de pago para información financiera e inteligencia empresarial, bases de datos de patentes para verificar la intensidad de I+D, y una base de datos de envíos de importación y exportación a nivel de embarque cuando los flujos comerciales resultaron útiles para verificación cruzada de la disponibilidad de suministro. Estas fuentes documentales son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se cuenta realmente como demanda de fotocatalizadores en cada aplicación, y cómo cambia el precio cuando los volúmenes aumentan. Hablamos con una combinación de proveedores de materiales, formuladores y usuarios posteriores en recubrimientos, materiales de construcción y soluciones ambientales en América, EMEA y Asia-Pacífico, lo que ayudó a cerrar brechas de datos y alinear supuestos antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | Asia-Pacífico: 49% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 53% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los indicadores de producción y las señales de demanda de uso final se utilizan para reconstruir el conjunto direccionable de materiales fotocatalizadores, que luego se divide por aplicaciones principales como autolimpieza, purificación de aire, tratamiento de agua y antivaho. Una vez formado el conjunto de demanda, el valor se deriva utilizando la intensidad de uso a nivel de aplicación y los rangos típicos de precios de venta.
Para mantener los totales realistas, verificamos los resultados con aproximaciones selectivas de abajo hacia arriba, como la lógica de ingresos de proveedores muestreados, conversaciones de canal sobre volúmenes y una simple verificación de cordura de precio promedio de venta multiplicado por volumen para las químicas más grandes. Los insumos relevantes en este mercado incluyen los cambios en la combinación de TiO2 y ZnO, las tasas de adopción en recubrimientos arquitectónicos y materiales de construcción, la actividad de proyectos de tratamiento de agua y aire, y la progresión de precios observada por grado (industrial frente a grados de mayor rendimiento). Cuando faltan detalles para aplicaciones más pequeñas, aplicamos supuestos de penetración conservadores y luego evaluamos el impacto en el paso de validación.
Para el pronóstico, se utiliza el análisis de escenarios porque la adopción puede avanzar más rápido o más lento según la regulación, los ciclos de construcción y el ritmo de las renovaciones para la purificación de aire y agua. Los rangos de escenarios se estrechan utilizando las opiniones de expertos recopiladas durante las entrevistas, y el caso medio se utiliza para el pronóstico principal.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que la cifra final se mantenga coherente con las señales reales del mercado. Nuestro equipo compara los resultados del modelo con indicadores independientes, como la dirección de la demanda regional, el movimiento de los flujos comerciales cuando corresponde, y si el precio implícito permanece dentro de los rangos observados, y luego se revisan las oscilaciones inusuales antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para verificar la coherencia de los supuestos, la precisión matemática y la lógica interanual, seguida de recontactos si una variación no puede explicarse con evidencia pública. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios abruptos en materias primas, movimientos importantes de capacidad o cambios de política. Antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del mercado de fotocatalizadores de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los fotocatalizadores pueden diferir incluso cuando abordan aplicaciones similares, porque los límites de alcance y el momento de los insumos de precios no siempre están alineados. Las diferencias también surgen de si las estimaciones se basan en ventas reportadas, consumo modelado o categorías adyacentes más amplias que pueden incluirse fácilmente por error.
La principal brecha proviene de si el fotocatalizador se cuenta únicamente como un material vendido para usos definidos, como autolimpieza y purificación, o si también se incorporan productos terminados adyacentes. En nuestro enfoque, Mordor Intelligence trata el mercado como un valor exclusivamente material, de modo que el total se mantenga vinculado a supuestos medibles de volumen y precio promedio de venta. El momento de la moneda y el tratamiento del año base (año base frente a año estimado) también pueden ampliar la dispersión, especialmente cuando los precios vinculados al TiO2 cambian rápidamente y cuando se supone que la adopción regional se acelera a diferentes velocidades.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,22 mil millones de USD (2026) | |
| Consultora Global A | 2,66 mil millones de USD (2026) | Utiliza una configuración base diferente (año base 2025 con 2026 como año estimado) y puede aplicar una progresión alternativa del precio promedio de venta, lo que puede reducir el valor implícito de 2026 incluso con usos finales similares. |
| Editorial de la Industria B | 2,90 mil millones de USD (2025) | Informa un valor inicial de 2025 con su propio alcance de aplicación y forma, por lo que la cifra no es directamente comparable con un año base de 2026 sin ajustar por el cambio de año, el momento de la moneda y la pendiente de adopción supuesta. |
La tabla muestra que la elección del año y lo que se cuenta como demanda de material frente al valor de producto adyacente son las dos razones principales de la dispersión. Cuando el alcance se mantiene acotado y los impulsores de precio y volumen se documentan claramente, el tamaño del mercado se vuelve más fácil de reproducir y de someter a pruebas de estrés para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fotocatalizadores?
El tamaño del mercado de fotocatalizadores está valorado en 3.220 millones de USD en 2026, con expectativas de alcanzar los 4.870 millones de USD en 2031 con una trayectoria de CAGR del 8,66%.
¿Qué segmento tiene la mayor participación en el mercado de fotocatalizadores?
El TiO₂ sigue siendo dominante con una participación del 61,45% en 2025, en gran parte debido a la escala de fabricación arraigada y la amplia aceptación de aplicaciones.
¿Por qué las aplicaciones de autolimpieza están creciendo tan rápidamente?
Los recubrimientos autolimpiantes reducen los costes de mantenimiento de fachadas hasta en un 40% y eliminan simultáneamente los contaminantes del aire urbano, impulsando un crecimiento de CAGR del 10,35% hasta 2031.
¿Qué región se está expandiendo más rápidamente en la demanda de fotocatalizadores?
América del Norte lidera el crecimiento con una CAGR del 9,62% debido a las estrictas regulaciones sobre COV y la rápida adopción de sistemas fotocatalíticos de purificación del aire.
¿Cuál es el principal obstáculo para una adopción industrial más amplia?
La alta inversión de capital para reactores a gran escala y los desafíos de desactivación del catalizador en conjunto restan aproximadamente 3,4 puntos porcentuales a la CAGR potencial, subrayando la necesidad de diseños rentables y de larga duración.
Última actualización de la página el:



