
Tamaño y Cuota del Mercado de Mariscos en Conserva
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
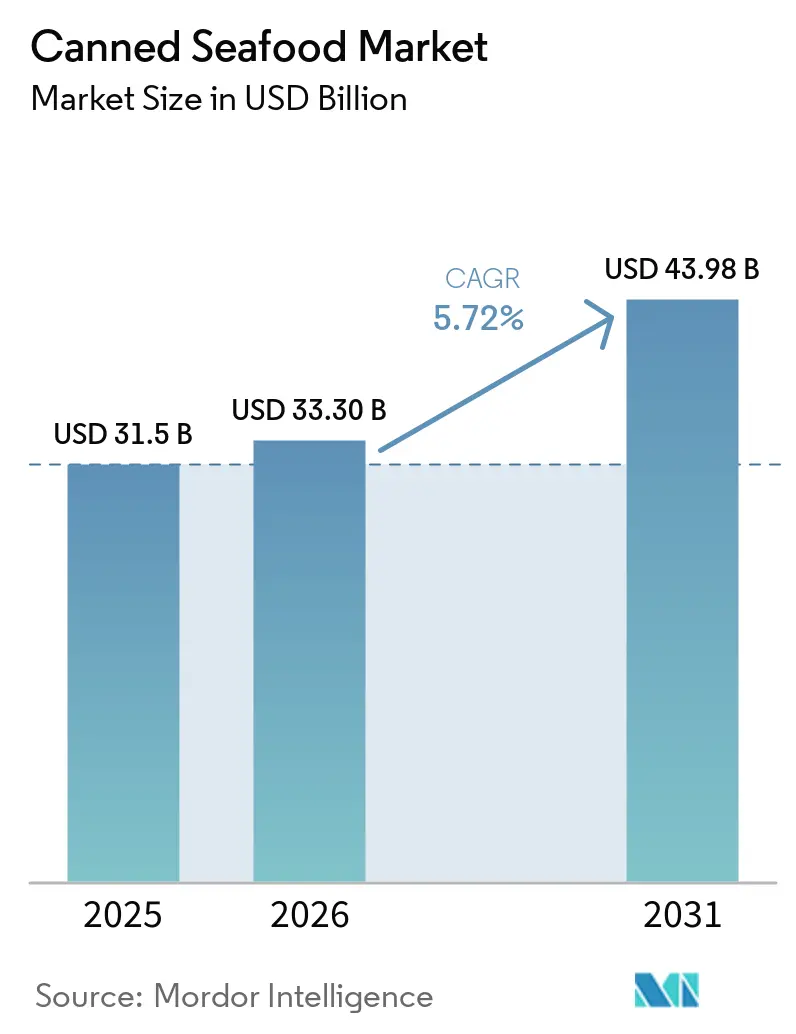
| Tamaño del Mercado (2026) | 33.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mariscos en Conserva por Mordor Intelligence
El tamaño del Mercado de Mariscos en Conserva fue valorado en USD 31.500 millones en 2025 y se estima que crecerá desde USD 33.300 millones en 2026 hasta alcanzar los USD 43.980 millones en 2031, a una CAGR del 5,72% durante el período de pronóstico (2026-2031). El crecimiento del mercado está impulsado principalmente por la creciente demanda de opciones de proteína convenientes y estables en almacén que facilitan la preparación rápida de comidas y el almacenamiento a largo plazo. Los consumidores preocupados por su salud prefieren el atún, el salmón y las sardinas en conserva por su alto contenido en ácidos grasos omega-3, sus beneficios nutricionales y su atractivo como producto de etiqueta limpia. Con el aumento de los precios mundiales de los alimentos, los mariscos en conserva también destacan como una fuente de proteína asequible y fiable que mantiene su calidad durante todo el año. Los avances en el envasado, incluidos los revestimientos sin BPA, las tapas de fácil apertura y las bolsas retort, han mejorado la seguridad y la comodidad. Mientras tanto, los esfuerzos de marketing digital, incluidas las colaboraciones en redes sociales e influenciadores, están logrando atraer con éxito a audiencias más jóvenes y mostrar la versatilidad de los productos de pescado en conserva.
Conclusiones Clave del Informe
- Por especie, el atún en conserva lideró con el 52,62% de la cuota del mercado de mariscos en conserva en 2025; se prevé que los camarones en conserva se expandan a una CAGR del 6,23% hasta 2031.
- Por material de envase, las latas de acero mantuvieron una cuota del 77,65% del mercado de mariscos en conserva en 2025, mientras que las bolsas retort registran la CAGR proyectada más alta del 7,25% hasta 2031.
- Por forma del producto, los trozos y piezas representaron el 53,80% del tamaño del mercado de mariscos en conserva en 2025; los formatos de pescado entero avanzan a una CAGR del 7,85% hasta 2031.
- Por canal de distribución, el canal minorista capturó el 59,82% de la cuota de ingresos en 2025; el canal horeca está proyectado para crecer más rápidamente a una CAGR del 6,85% hasta 2031.
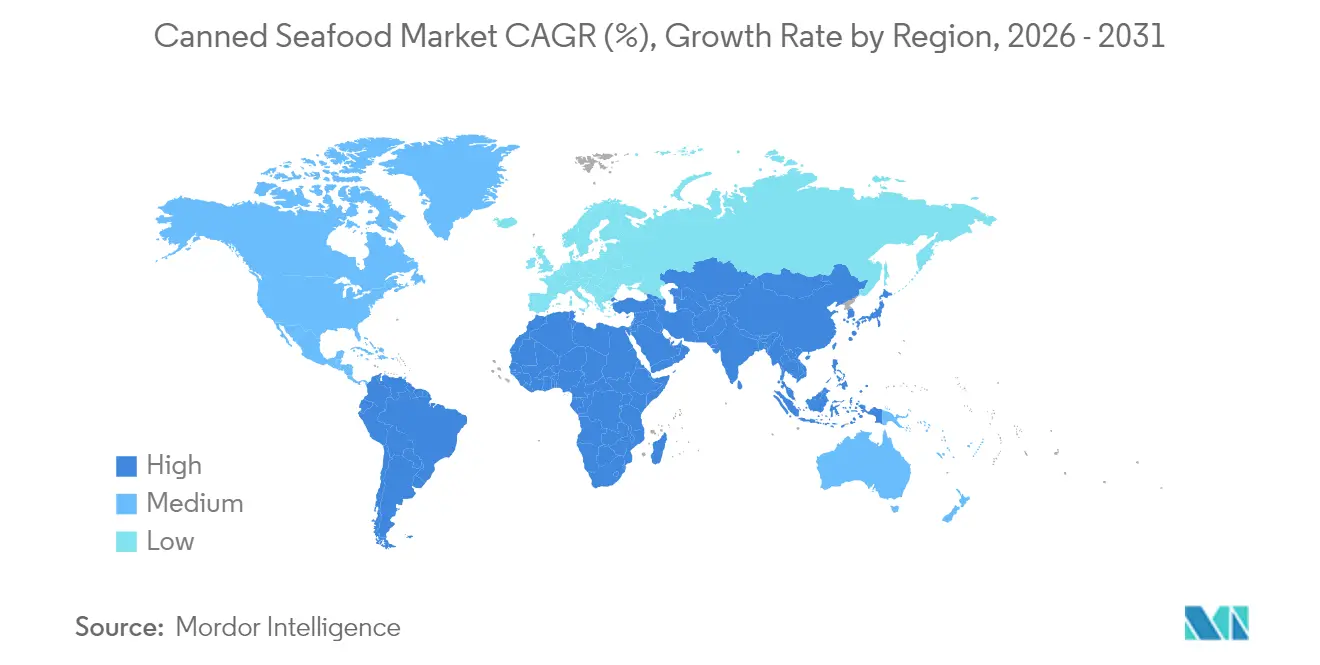
- Por geografía, Europa lideró con el 33,85% de la cuota del mercado de mariscos en conserva en 2025, mientras que Asia-Pacífico escalará a una CAGR del 5,88% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Atributos de conveniencia y capacidades de vida útil extendida | +1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Tendencia premium de consumo de mariscos "sobre la marcha" | +0.8% | América del Norte, Europa, Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Generación de demanda a través de la urbanización y los estilos de vida acelerados | +1.5% | Núcleo Asia-Pacífico, extensión a América Latina y MEA | Largo plazo (≥ 4 años) |
| Productos alimenticios ricos en proteínas impulsados por la conciencia sanitaria | +1.0% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Capacidad de almacenamiento a temperatura ambiente en mercados con infraestructura de cadena de frío limitada | +0.9% | África, partes de Asia-Pacífico, América Latina | Largo plazo (≥ 4 años) |
| Decisiones de compra del consumidor influenciadas por certificaciones de sostenibilidad | +0.7% | Europa, América del Norte, centros urbanos a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Atributos de Conveniencia y Capacidades de Vida Útil Extendida en Mariscos en Conserva
La combinación de estilos de vida ajetreados y las preocupaciones sobre la fiabilidad de la cadena de suministro ha consolidado los mariscos en conserva como un alimento esencial de despensa en los mercados alimentarios globales. Los consumidores buscan cada vez más fuentes de proteína que reduzcan el tiempo de preparación manteniendo el valor nutricional esencial, incluidos los ácidos grasos omega-3, las proteínas, las vitaminas B12 y D, y minerales como el zinc, el hierro y el selenio. La vida útil extendida de 2 a 5 años proporciona importantes beneficios para la seguridad alimentaria que las alternativas frescas no pueden igualar, especialmente en regiones con infraestructura de cadena de frío limitada o inconsistente. Durante las interrupciones de la cadena de suministro, como desastres naturales, desafíos de transporte o crisis de salud globales, los mariscos en conserva funcionan como una reserva fiable de proteínas para los hogares, las organizaciones de respuesta a emergencias, los bancos de alimentos, las operaciones militares y los compradores institucionales. La capacidad de almacenamiento a temperatura ambiente elimina los costos de refrigeración y reduce el desperdicio de alimentos en toda la cadena de distribución, ofreciendo beneficios económicos sustanciales tanto para los minoristas como para los consumidores. Esta flexibilidad de almacenamiento también permite a los minoristas mantener inventarios más grandes sin inversiones adicionales en almacenamiento refrigerado, al tiempo que proporciona a los consumidores una fuente de proteínas conveniente y duradera que requiere una preparación y un espacio de almacenamiento mínimos.
Tendencia Premium de Consumo de Mariscos "Sobre la Marcha"
La influencia de las redes sociales, especialmente entre los consumidores de la Generación Z, ha transformado los mariscos en conserva de un producto básico a un producto de estilo de vida, aumentando la demanda de productos premium con mayores márgenes de beneficio. Este cambio ha expandido el mercado más allá de los segmentos de consumidores tradicionales, alcanzando a profesionales urbanos más jóvenes, entusiastas de la gastronomía e individuos conscientes de su salud que buscan fuentes de proteína convenientes. Las empresas ahora pueden posicionar sus productos como ofertas artesanales en lugar de alimentos de emergencia, como lo demuestra el crecimiento de ingresos de Fishwife a través del posicionamiento premium y las ventas directas al consumidor. Las marcas premium capitalizan esto ofreciendo diversas especies como sardinas, caballa y atún de especialidad, junto con sabores distintivos como paprika ahumada, hierbas con limón y aceite de chile, complementados con envases refinados que atraen tanto a los entusiastas de la gastronomía como a los compradores conscientes de su salud. El potencial de crecimiento del mercado está respaldado por el aumento del consumo de mariscos entre los consumidores más jóvenes, la educación alimentaria impulsada por las redes sociales, las preocupaciones por la sostenibilidad, la conciencia nutricional y el desarrollo de lealtad a la marca que persiste más allá de las tendencias en redes sociales, estableciendo los mariscos en conserva como una parte permanente de los hábitos de alimentación moderna y las rutinas de preparación de comidas.
Urbanización y Estilos de Vida Acelerados
La urbanización remodela los patrones de consumo de alimentos, impulsada por horarios más ajustados y un acceso más amplio a diversas fuentes de proteína. A medida que las comunidades pesqueras tradicionales se trasladan a empleos urbanos y estilos de vida modernos, los mercados emergentes experimentan un aumento en el consumo de mariscos en conserva. Los desafíos urbanos, como el almacenamiento limitado en apartamentos, los horarios de comida impredecibles debido al trabajo y los períodos de cocción reducidos por los largos desplazamientos, hacen que las proteínas estables en almacén sean una opción atractiva de nutrición diaria. Esta tendencia es pronunciada en Asia-Pacífico, donde la rápida urbanización y una clase media en crecimiento impulsan la demanda de alimentos convenientes, nutritivos y listos para consumir. Según datos del Banco Mundial de 2023, Japón cuenta con una población urbana del 95%, seguido de China con el 65% e India con el 35%, lo que subraya las diversas etapas de urbanización de la región.[1]Fuente: Banco Mundial, "Población urbana (% del total de la población)", data.worldbank.org La aceptación de la población urbana de precios premium por conveniencia respalda la expansión del mercado más allá de las zonas rurales, impulsada por mayores ingresos disponibles y cambios en las preferencias de estilo de vida. Esta dinámica de mercado es particularmente notable en mercados en desarrollo rápido como China e India, donde el ritmo de urbanización supera el desarrollo de infraestructuras, creando oportunidades sustanciales para productos alimenticios estables en almacén que ofrecen tanto conveniencia como valor nutricional.
Productos Alimenticios Ricos en Proteínas Impulsados por la Conciencia Sanitaria
Factores como la calidad de las proteínas, el contenido de omega-3 y los niveles de mercurio influyen cada vez más en las decisiones de compra de los consumidores en el mercado de mariscos. Como resultado, los mariscos en conserva han pasado de ser un simple sustituto de proteína a convertirse en una fuente de nutrición premium muy solicitada. El Consejo de Administración Marina (MSC, por sus siglas en inglés) informa que los consumidores no solo priorizan los productos con declaraciones de sostenibilidad verificadas, sino que también están dispuestos a pagar un precio superior por las opciones certificadas. Esta tendencia subraya una creciente conciencia sanitaria que abarca el bienestar personal y la gestión ambiental. El Estándar de Pesquerías del MSC, que establece parámetros de sostenibilidad, enfatiza tres principios fundamentales: pescar en stocks saludables, adoptar prácticas de gestión a largo plazo y reducir el impacto en los ecosistemas. Más de 400 pesquerías de captura silvestre a nivel mundial poseen con orgullo esta certificación[2]Fuente: Consejo de Administración Marina, "Qué significa la etiqueta del MSC", msc.org. Este panorama presenta oportunidades lucrativas para las marcas que pueden fundamentar sus declaraciones nutricionales y compromisos medioambientales a través de certificaciones creíbles de terceros. Empresas como Safe Catch están liderando el camino, adoptando protocolos de prueba de mercurio que superan los estándares de la Administración de Alimentos y Medicamentos (FDA). La longevidad de la tendencia está subrayada por cambios demográficos: las poblaciones envejecidas se inclinan hacia la nutrición funcional, mientras que los consumidores más jóvenes exigen cada vez más transparencia con productos de etiqueta limpia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Potencial de crecimiento del mercado afectado por las fluctuaciones en los precios de las materias primas | -0.8% | Global, afectando especialmente a las regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Mandatos de revestimiento interior sin BPA en latas que elevan los costos de conversión | -0.4% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Decisiones de compra afectadas por el contenido de sodio y las preocupaciones sobre conservantes | -0.5% | Global, más fuerte en mercados conscientes de la salud | Mediano plazo (2-4 años) |
| Expansión del mercado desafiada por las preferencias de mariscos frescos | -0.6% | Mercados desarrollados con infraestructura robusta de cadena de frío | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Potencial de Crecimiento del Mercado Afectado por las Fluctuaciones en los Precios de las Materias Primas
Las fluctuaciones en los precios de las materias primas impactan significativamente los márgenes de beneficio, lo que obliga a los procesadores a equilibrar la rentabilidad frente a la cuota de mercado. Los pequeños procesadores son particularmente vulnerables debido a sus capacidades limitadas de integración vertical y mecanismos inadecuados de cobertura para la gestión del riesgo de materias primas. Los procesadores europeos enfrentan desafíos derivados de las interrupciones en la cadena de suministro y las tensiones geopolíticas, que aumentan los costos de insumos mientras los precios de la energía suben. La dependencia de la industria de las importaciones en mercados clave como Europa aumenta su vulnerabilidad. Según la Comisión Europea, los precios más altos llevaron a una disminución del consumo de mariscos frescos en el hogar en 2023.[3]Fuente: Comisión Europea, "El informe del mercado de pescado de la UE 2024 revela tendencias e información", oceans-and-fisheries.ec.europa.eu Además, la industria pesquera de Vietnam ejemplifica los desafíos, con escasez de materias primas en la producción de camarones y atún debido a brotes de enfermedades y requisitos regulatorios que afectan el crecimiento de las exportaciones a pesar de la fuerte demanda internacional. Las fluctuaciones de precios impactan de manera diferente a los segmentos de especies, ya que los productos premium como el salmón experimentan una mayor sensibilidad al precio en comparación con las especies de consumo masivo como las sardinas, lo que afecta las estrategias de gestión de cartera.
Expansión del Mercado Desafiada por las Preferencias de Mariscos Frescos
La fuerte preferencia de los consumidores por los mariscos frescos en los mercados desarrollados con infraestructura de cadena de frío establecida limita la penetración de mercado de los mariscos en conserva, particularmente entre los consumidores de mayores ingresos que asocian la frescura con la calidad. Esta tendencia es evidente en mercados como Japón, donde los consumidores continúan prefiriendo los formatos frescos sobre las opciones procesadas, incluso ante el aumento de los precios del salmón fresco. Según el Ministerio de Asuntos Internos y Comunicaciones (Japón), el Índice de Precios al Consumidor (IPC) de pescado y mariscos aumentó 26,4 puntos en 2024 en comparación con el año base 2020.[4]Fuente: Ministerio de Asuntos Internos y Comunicaciones (Japón), "Índice de Precios al Consumidor - encuesta de enero de 2025", e-stat.go.jp Esta preferencia por los mariscos frescos presenta desafíos para los fabricantes de mariscos en conserva que intentan expandirse hacia segmentos de mercado premium, donde los márgenes de beneficio son más altos pero la resistencia del consumidor es más significativa. Los datos minoristas indican que, si bien las ventas de mariscos en conserva aumentaron durante las recesiones económicas, las ventas de mariscos frescos se recuperaron a medida que mejoraron las condiciones económicas, lo que indica que los productos en conserva sirven como alternativas temporales en lugar de elecciones permanentes del consumidor. Sin embargo, esta dinámica de mercado presenta oportunidades para las marcas de mariscos en conserva premium que pueden abordar el sesgo hacia la frescura a través de una mayor calidad del producto, diversas ofertas de especies y estrategias de marketing efectivas que posicionen los mariscos en conserva como una categoría distinta en lugar de un sustituto de los productos frescos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Especie/Tipo:
El Dominio del Atún Enfrenta la Disrupción de los CamaronesEl atún en conserva mantiene una participación de mercado dominante del 52,62% en 2025, respaldada por décadas de presencia de marca consolidada, sofisticadas redes de distribución y cadenas de suministro optimizadas. La posición de liderazgo del segmento se deriva de la amplia aceptación por parte de los consumidores, estrategias de precios competitivas y versátiles aplicaciones del producto. Sin embargo, los camarones en conserva están emergiendo como el segmento de más rápido crecimiento, con una CAGR proyectada del 6,23% durante 2026-2031. Esta tendencia indica la evolución de las preferencias de los consumidores hacia opciones de mariscos premium que ofrecen diversas aplicaciones culinarias en múltiples tipos de cocina y ocasiones de consumo. El salmón en conserva continúa mostrando una demanda estable debido a sus reconocidos beneficios para la salud, su alto contenido en omega-3 y la creciente conciencia de los consumidores sobre el valor nutricional, mientras que las sardinas mantienen su posición en el mercado gracias a las prácticas de pesca sostenible, los precios competitivos y su atractivo en períodos de incertidumbre económica. El atún caballa y otras variedades de pescado atienden a mercados regionales específicos, particularmente en Europa y Asia, donde estas especies están profundamente arraigadas en la cocina tradicional y las preferencias culturales.
La segmentación del mercado por especie influye significativamente en las operaciones de la cadena de suministro y las estrategias de integración vertical, ya que cada especie requiere redes de abastecimiento especializadas, métodos de procesamiento específicos, medidas de control de calidad y enfoques de marketing orientados. El crecimiento en el segmento de camarones demuestra estrategias exitosas de posicionamiento premium, transformando los mariscos en conserva de una fuente básica de proteínas a un producto de conveniencia premium. Este cambio estratégico crea oportunidades para que los procesadores aumenten los márgenes de beneficio mediante estándares de calidad mejorados, soluciones de envasado innovadoras e iniciativas integrales de desarrollo de marca.
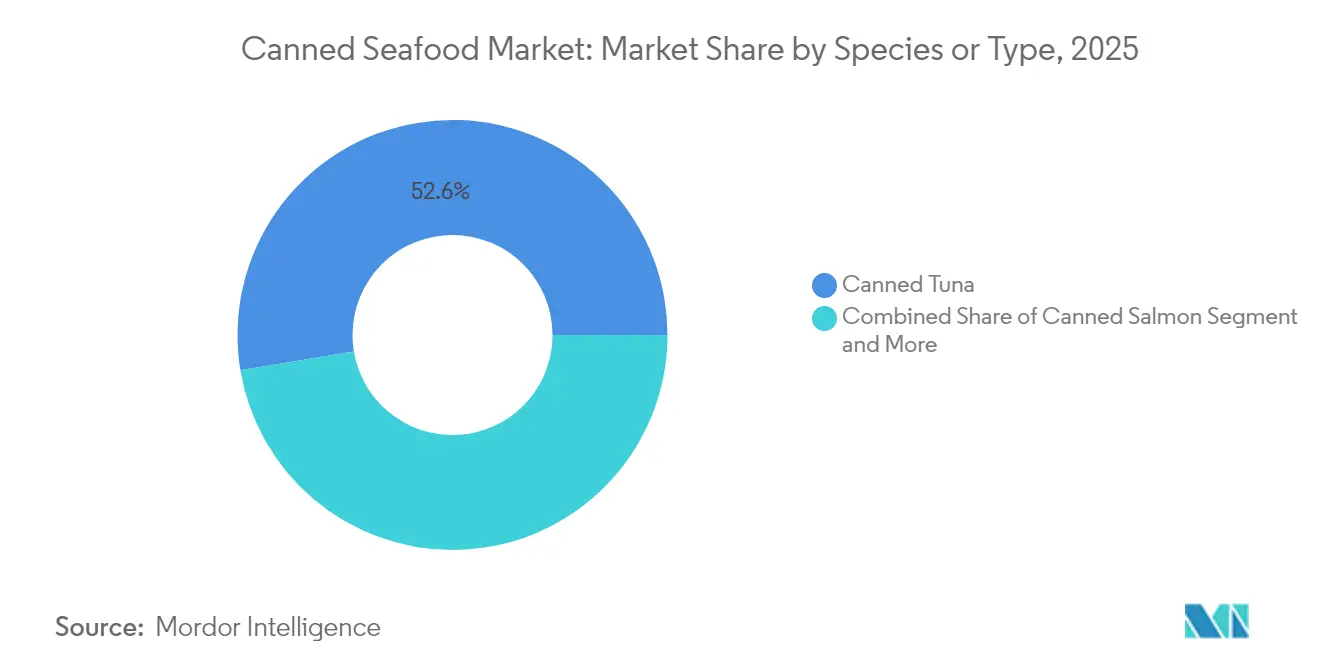
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material de Envase:
La Resistencia del Acero se Encuentra con la Innovación en BolsasLas latas de acero mantienen una cuota de mercado dominante del 77,65% en 2025, debido a sus efectivas propiedades de barrera contra la humedad, la luz y el oxígeno, respaldadas por sistemas de reciclaje global bien establecidos. Las bolsas retort experimentan el crecimiento más rápido a una CAGR del 7,25%, beneficiándose de una mayor portabilidad, menores requisitos de almacenamiento y mayor conveniencia para minoristas y consumidores. El mercado muestra un claro cambio hacia opciones de envasado flexible que reducen los costos de transporte, las necesidades de espacio de almacenamiento y el impacto ambiental, al tiempo que preservan la calidad del producto y la vida útil. Las latas de aluminio sirven a segmentos de mercado premium, con su bajo peso, resistencia a la temperatura y reciclabilidad compensando los mayores costos de materiales, especialmente para las marcas enfocadas en sostenibilidad. Los frascos de vidrio y los materiales compuestos mantienen posiciones específicas en el mercado donde la visibilidad del producto, la presentación premium o los requisitos de conservación ofrecen ventajas competitivas.
La variedad de materiales de envasado condiciona las decisiones de inversión y el avance tecnológico, ya que cada tipo de material requiere procesos de fabricación, equipos y relaciones con proveedores específicos. La adquisición de Eviosys por parte de Sonoco por USD 3.900 millones en diciembre de 2024 refleja la continua consolidación del envasado metálico, a medida que las empresas buscan eficiencia operativa y ventajas de escala en el mercado de alimentos en conserva en expansión. El cambio de la industria hacia revestimientos interiores sin BPA en el envasado metálico aborda los requisitos regulatorios y las preocupaciones de salud de los consumidores, con empresas como Sherwin-Williams desarrollando recubrimientos protectores que mejoran la seguridad del producto a través de una mejor ciencia de materiales y métodos de fabricación.
Por Forma del Producto:
Los Trozos Lideran Mientras el Pescado Entero Gana TerrenoLos trozos y piezas representaron el 53,80% del tamaño del mercado de mariscos en conserva en 2025, sirviendo principalmente como ingredientes en ensaladas, sándwiches y cazuelas. Se proyecta que el segmento de pescado entero crecerá a una CAGR del 7,85%, impulsado por la demanda del consumidor de filetes intactos en aceite de oliva con piel y huesos visibles que proporcionan autenticidad. Los productos premium ahora presentan códigos QR en el envasado que permiten a los consumidores rastrear los lugares de captura y los métodos de procesamiento, transformando el envasado tradicional en una experiencia interactiva para el consumidor. Esta función de trazabilidad se ha vuelto cada vez más importante para los consumidores que buscan transparencia en sus compras de mariscos.
Los procesadores optimizan los costos de producción dirigiendo la carne oscura a la fabricación de alimentos para mascotas mientras mantienen la rentabilidad en los trozos de atún de carne blanca. Si bien el procesamiento de pescado entero requiere un posicionamiento preciso en las latas durante la producción, estos productos alcanzan precios premium en tiendas minoristas especializadas, vendiendo con frecuencia a márgenes más altos. Los minoristas posicionan estos productos premium junto a artículos complementarios como galletas gourmet y selecciones de vino, expandiendo su presencia en el mercado más allá de los departamentos tradicionales de mariscos y creando secciones dedicadas de mariscos gourmet. Esta colocación estratégica ha resultado en un aumento de las ventas cruzadas entre categorías y mayores valores de cesta promedio para los minoristas.
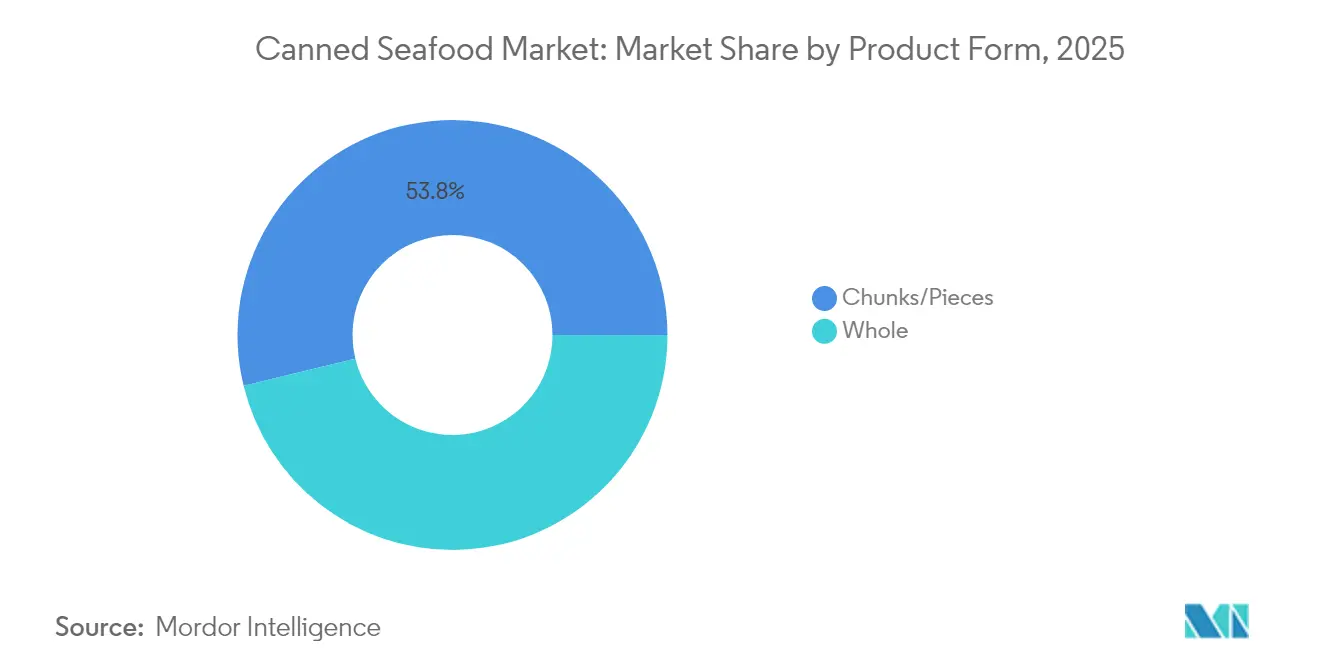
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
Estabilidad del Canal Minorista se Encuentra con el Crecimiento del Canal HorecaLos canales minoristas mantienen una cuota de mercado dominante del 59,82% en 2025, impulsados por asociaciones minoristas bien establecidas, comportamientos de compra consistentes de los consumidores y amplias redes de distribución. El segmento del canal horeca demuestra un crecimiento más sólido del 6,85% de CAGR, a medida que los restaurantes y operadores de servicios de alimentación aumentan su uso de mariscos en conserva para el desarrollo innovador de menús, el control de porciones y la gestión de costos operativos. Este cambio indica la evolución de los patrones de consumo, con los mariscos en conserva expandiéndose de un artículo básico del hogar a un ingrediente de restaurante versátil, lo que permite diversas aplicaciones culinarias y flexibilidad en el menú. Los supermercados e hipermercados generan un volumen significativo a través de promociones estratégicas, precios competitivos y extensas ofertas de marca propia, mientras que las tiendas de conveniencia capitalizan la creciente demanda de productos para llevar, la densidad de la población urbana y los cambios en los estilos de vida de los consumidores.
El panorama del canal de distribución influye significativamente en el desarrollo de la marca y las estrategias de relación con el cliente, requiriendo enfoques de marketing específicos por canal cuidadosamente adaptados y capacidades de servicio diferenciadas. El crecimiento del comercio electrónico demuestra el papel complementario de las plataformas digitales junto al comercio minorista tradicional, especialmente para las marcas premium que buscan una interacción directa con el consumidor y una mayor visibilidad en el mercado. El comercio minorista en línea proporciona a las marcas más pequeñas acceso a mercados nacionales sin las restricciones de distribución tradicionales, lo que permite una entrada y expansión en el mercado eficientes. Las tiendas especializadas sirven como plataformas estratégicas para el posicionamiento premium, la diferenciación de productos y la educación integral del consumidor sobre prácticas de sostenibilidad, calidad del producto y transparencia en el abastecimiento.
Análisis Geográfico
Mercado de Mariscos Enlatados de Europa
Europa representa el 33,85% de los ingresos mundiales en 2025, respaldada por las tradiciones mediterráneas de conservación de pescado, estrictas regulaciones de sostenibilidad y un alto poder adquisitivo de los consumidores. España procesa una cantidad significativa del atún enlatado de la región a través de sus flotas pesqueras que operan en los océanos Atlántico, Índico y Pacífico. Las instalaciones de procesamiento y las cadenas de suministro del país permiten una producción y distribución eficientes. Noruega continúa con su producción premium de sardinas, combinando métodos tradicionales de conservación con técnicas modernas de procesamiento, lo que fortalece su atractivo turístico y su posición en el mercado de exportación.
Mercado de Mariscos Enlatados de Asia-Pacífico
Asia-Pacífico exhibe la tasa de crecimiento más alta con un CAGR del 5,88%. La creciente clase media urbana de China incorpora el pescado enlatado en loncheras y comidas diarias, mientras que los estados costeros de India aumentan las capacidades de procesamiento doméstico para abastecer los mercados del interior. Vietnam experimenta limitaciones de materias primas y problemas de enfermedades en la acuicultura, pero implementa programas de modernización de criaderos con apoyo gubernamental para mantener la estabilidad de las exportaciones. Las mejoras en la infraestructura de cadena de frío financiadas por el Banco Asiático de Desarrollo, incluido el transporte refrigerado y las instalaciones de almacenamiento, mejoran la distribución de productos a las ciudades de segundo nivel, aumentando el consumo per cápita.
Mercado de Mariscos Enlatados de las Américas y MEA
América del Norte muestra un crecimiento moderado con una fuerte lealtad de marca, respaldada por redes de distribución consolidadas y preferencias de los consumidores. La innovación de productos se centra en kits de bocadillos con sabores, opciones bajas en sodio y formatos de bolsa convenientes. Los requisitos de inspección de envases de la FDA impulsan inversiones en equipos automatizados de prueba de costuras y sistemas de inspección por rayos X, lo que eleva los costos operativos al tiempo que garantiza los estándares de seguridad. América del Sur y Oriente Medio registran un crecimiento del consumo impulsado por la urbanización y la expansión del turismo. En África, el crecimiento poblacional impacta los recursos pesqueros locales, convirtiendo las importaciones de pescado enlatado en una fuente vital de proteínas en áreas con infraestructura limitada de almacenamiento en frío, particularmente en regiones rurales y semiurbanas.

Panorama regulatorio
El pescado y marisco en conserva se regula mediante regímenes superpuestos de seguridad alimentaria, higiene y etiquetado. El Codex Alimentarius (cartas circulares del CCFFP emitidas en 2026) sigue influyendo en las normas de referencia para el pescado y los productos pesqueros utilizadas por las autoridades nacionales. En China, la norma GB 7098-2025 (Norma Nacional de Seguridad Alimentaria para Alimentos en Conserva) entró en vigor el 16 de marzo de 2026, endureciendo la línea base de cumplimiento para procesadores e importadores que abastecen el mercado nacional.
El cumplimiento operativo vincula cada vez más los controles de procesamiento con la trazabilidad y la verificación microbiológica. En Estados Unidos, la supervisión de la FDA sigue centrada en el HACCP para productos del mar y sus guías relacionadas, mientras que los requisitos de trazabilidad de la FSMA para ciertos alimentos tienen una fecha límite de cumplimiento ampliada hasta el 20 de julio de 2028, lo que afecta la manera en que las marcas planifican sus inversiones en registros, sistemas de datos e incorporación de proveedores. En Europa, los detalles de implementación nacional añaden complejidad, incluyendo a España, que aplica el Real Decreto 1082/2023 desde el 2 de enero de 2026 sobre denominaciones comerciales de productos de la pesca en conserva, y a la SFPA de Irlanda, que aplica criterios actualizados de Listeria monocytogenes para productos listos para el consumo con vigencia desde el 1 de julio de 2026 conforme al Reglamento (UE) 2024/2895.
Análisis de la cadena de valor
La cadena de valor del pescado y marisco en conserva comienza con el suministro de pesca de captura y acuicultura, seguido del desembarco y el almacenamiento en frío, el procesamiento primario (por ejemplo, corte en lomos y cocción), el enlatado o envasado en bolsas con procesamiento térmico, y la distribución posterior a través de importadores, mayoristas, minoristas y el canal de foodservice. Los grandes propietarios de marcas y grupos integrados suelen gestionar programas de abastecimiento, control de especificaciones y requisitos de certificación como MSC y ASC, apoyados por ecosistemas regionales especializados para el rendimiento y la coordinación, incluido el clúster ANFACO-CECOPESCA en Galicia, España.
La mayoría de los puntos de presión se concentran en la disponibilidad de materia prima y en la logística con alta carga de cumplimiento. Las brechas en la cadena de frío en algunos mercados de origen, las exigencias de despacho portuario y documentación vinculadas a la trazabilidad y los controles de importación, y las interrupciones periódicas de materia prima relacionadas con medidas de gestión pesquera, como el Decreto N.° 37/2024/ND-CP de Vietnam (vigente desde el 19 de mayo de 2024), que introduce regulaciones de talla mínima para el atún listado, pueden interrumpir los flujos de suministro. Los procesadores también soportan altos costos fijos en procesamiento térmico, verificación de calidad y conversión de envases, mientras que la valorización de subproductos sigue siendo desigual debido a limitaciones tecnológicas y de espacio, particularmente en las instalaciones más pequeñas.
Panorama Competitivo
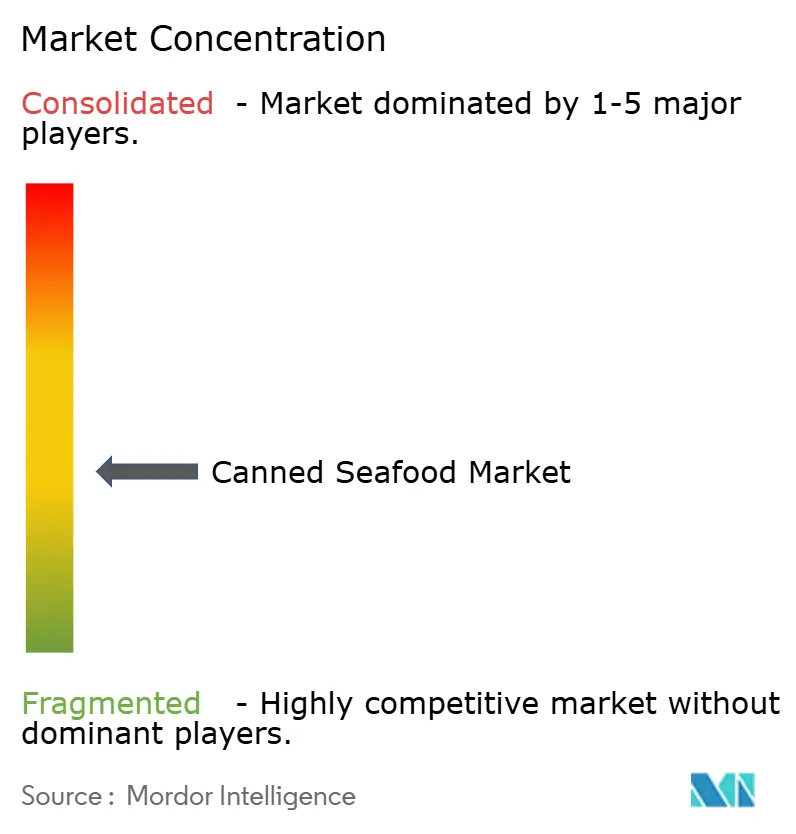
El mercado de mariscos en conserva demuestra una fragmentación moderada. Thai Union Group mantiene el liderazgo del mercado en Asia, Europa y América del Norte a través de sus operaciones verticalmente integradas en pesca, procesamiento y desarrollo de marca. Bumble Bee se enfoca en los consumidores millennials a través de innovaciones en envasado en bolsa y sabores inspirados en chefs. Bolton Group S.p.A. mantiene la diferenciación en el mercado a través de métodos de pesca con caña y línea, certificación sin organismos modificados genéticamente (OMG) y protocolos transparentes de prueba de mercurio.
La trazabilidad digital emerge como un enfoque principal de la adopción tecnológica. Las empresas implementan tecnología de cadena de bloques con seguimiento por código QR para documentar la información de captura y los detalles de los buques, aumentando la confianza de los minoristas. Los proveedores de tecnología ofrecen soluciones de inteligencia artificial y software que respaldan las operaciones de fabricación y cadena de suministro de los productores de mariscos. El segmento premium experimenta una mayor competencia de nuevos participantes en el mercado. Las marcas de venta directa al consumidor logran primas de precio significativas a través del marketing en Instagram, lanzamientos de edición limitada y envases distintivos.
Las empresas establecidas responden implementando iniciativas de abastecimiento sostenible y asociaciones benéficas. Los compradores minoristas incentivan la reducción de emisiones a través del etiquetado de huella de carbono, lo que lleva a las empresas a implementar soluciones de energía renovable en las conserveras y a optimizar la logística de transporte. Las empresas también hacen hincapié en las certificaciones de sostenibilidad y las iniciativas de trazabilidad, con muchas obteniendo la certificación del Consejo de Administración Marina (MSC) e implementando tecnología de cadena de bloques para la transparencia de la cadena de suministro.
Líderes de la Industria de Mariscos en Conserva
Thai Union Group PCL
Bolton Group S.p.A.
Dongwon Industries Co. Ltd. (StarKist)
Bumble Bee Foods, LLC.
Maruha Nichiro Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mariscos Enlatados
- Thai Union Group PCL
- Bolton Group S.p.A.
- Dongwon Industries Co. Ltd. (StarKist)
- Bumble Bee Foods, LLC.
- Maruha Nichiro Corp.
- Nippon Suisan Kaisha Ltd.
- Century Pacific Food Inc.
- Trident Seafoods Corp.
- Alimentos Prosalud
- Princes Group
- Ocean Brands GP
- Clover Leaf Seafoods Corp.
- Wild Planet Foods Inc.
- Conservas Ortiz
- Mowi ASA
- Oman Fisheries Co. SAOG
- Dhofar Fisheries and Food Co. SAOG
- Safe Catch
- Calvo Group
- Ekone Seafood

Oportunidades de mercado y perspectivas futuras
Los cambios en el envasado están generando oportunidades a corto plazo para que las marcas de productos del mar de larga duración se diferencien en reciclabilidad, conveniencia y adecuación al canal. En julio de 2026, Thai Union introdujo una bolsa de atún de polipropileno monomaterial totalmente reciclable bajo la marca John West, desarrollada con Mondi, ilustrando una vía de alejamiento de las estructuras multicapa, más difíciles de reciclar. Ese mismo mes, Tetra Pak introdujo el envase de cartón Tetra Recart para atún de larga duración en el Sudeste Asiático, ampliando las opciones de formato más allá de las latas metálicas y las bolsas convencionales, y ofreciendo a las marcas una vía para destacar el menor peso, la eficiencia en el estante y la sostenibilidad.
La seguridad del suministro y los programas de capacidad regional están influyendo en dónde los fabricantes añaden líneas y alianzas. En junio de 2026, Century Pacific Food Inc. mantuvo su guía de capex 2026 de hasta 9.000 millones de PHP para respaldar aumentos de capacidad en categorías clave de procesamiento, incluido el atún, mientras que en abril de 2026 Hijos de Carlos Albo adquirió 63.000 metros cuadrados en el puerto seco de Plisan, en Galicia, para una huella de expansión vinculada al enlatado de productos del mar. Las restricciones comerciales y de abastecimiento también están creando oportunidades para proveedores conformes: Estados Unidos extendió la prohibición de importaciones de productos del mar rusos hasta el 15 de abril de 2027, lo que está modificando los patrones de compra en las cadenas de suministro afectadas vinculadas al pescado blanco y reforzando el valor de los orígenes diversificados y la trazabilidad verificada.
Recent Industry Developments in Mercado de Mariscos Enlatados
- Julio de 2026: Thai Union lanzó un producto de atún de larga duración pionero en la industria en una bolsa de polipropileno monomaterial totalmente reciclable bajo la marca John West, desarrollada con Mondi. La medida apoya un giro hacia formatos flexibles reciclables, preservando a la vez los requisitos de rendimiento de esterilización para la distribución a temperatura ambiente.
- Abril de 2025: Dongwon Group convirtió a Dongwon F&B en una subsidiaria de propiedad total y creó una División Global de Alimentos para integrar I+D y producción de cara a la expansión internacional. La reestructuración refuerza la coordinación entre marcas como StarKist y respalda un lanzamiento más rápido de nuevos formatos de productos del mar en conserva y de larga duración en distintos mercados.
- Diciembre de 2024: Simak, propiedad de Fisheries Development Oman, lanzó su línea comercial de atún en conserva para el mercado nacional desde su planta en la Zona Económica Especial de Duqm. Con una capacidad declarada de más de 100 millones de latas anuales y más de 30.000 toneladas métricas de procesamiento de materia prima marina, el proyecto aumenta la disponibilidad de suministro regional y añade un nuevo centro de procesamiento para productos del mar de larga duración.


Mercado de Mariscos Enlatados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los mariscos estables en almacén, conservados y vendidos en envases sellados, donde el producto es procesado (como cocido o envasado en salmuera, aceite o salsa) y luego distribuido a través del comercio minorista y el sector de servicios de alimentación en formato listo para almacenar.
Exclusiones del alcance: Los mariscos frescos, congelados, refrigerados y a granel vendidos sin enlatado, junto con los sustitutos de mariscos de origen vegetal, quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por Especie/Tipo
- Pescado en Conserva
- Atún
- Salmón
- Sardinas
- Caballa
- Otro Pescado en Conserva
- Camarones en Conserva
- Langostinos en Conserva
- Otros Tipos
- Pescado en Conserva
- Por Material de Envase
- Latas de Acero
- Latas de Aluminio
- Bolsas Retort
- Otro Material de Envase
- Por Forma del Producto
- Entero
- Trozos/Piezas
- Por Canal de Distribución
- Canal Horeca
- Canal Minorista
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Comercio Minorista en Línea
- Tiendas Especializadas
- Otros Canales de Distribución Minorista
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Rusia
- Noruega
- Suecia
- Dinamarca
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Indonesia
- Tailandia
- Vietnam
- Malasia
- Filipinas
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Omán
- Sudáfrica
- Nigeria
- Kenia
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza estableciendo una base de hechos sólida sobre el suministro, el comercio y el consumo de mariscos, dado que la demanda de mariscos en conserva está fuertemente vinculada a la disponibilidad de pescado y los movimientos transfronterizos. Utilizamos fuentes públicas como los conjuntos de datos pesqueros de la FAO, las estadísticas comerciales de UN Comtrade, los organismos nacionales de pesca, y los organismos de aduanas e inspección, junto con la orientación sobre seguridad alimentaria y etiquetado de reguladores como la FDA de los Estados Unidos y la Comisión Europea.
Para convertir esas señales en un modelo de mercado funcional, también revisamos informes anuales de empresas, presentaciones para inversores y divulgaciones de minoristas o mayoristas cuando están disponibles públicamente. En paralelo, consultamos suscripciones de pago utilizadas para datos financieros e inteligencia empresarial, verificaciones de importaciones y exportaciones a nivel de envíos, y bases de datos de patentes para validar la dirección del envasado y el procesamiento. Las fuentes aquí enumeradas son meramente ilustrativas, y también se utilizaron referencias públicas y acreditadas adicionales para recopilar datos, validar cifras y clarificar supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales que más influyen en los números, especialmente la combinación de especies, el movimiento de precios por formato y las divisiones de canal entre el comercio fuera del establecimiento y dentro del establecimiento. Hablamos con una combinación de propietarios de marcas, procesadores, participantes del sector del envasado, distribuidores y gestores de categorías, y la discusión se equilibró entre las principales regiones consumidoras y comerciales para que los choques regionales de precios y suministro no se promediaran demasiado rápidamente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 16% | Asia-Pacífico: 38% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 29% | Europa, Oriente Medio y África: 36% |
| Actores menores: 16% | Gerentes: 55% | Américas: 26% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construye utilizando lógica descendente y ascendente de manera práctica. La construcción descendente reconstruye el valor vinculando los flujos de suministro y comercio de mariscos a la demanda de envases para el consumidor, y luego filtrándola a través de la proporción que se procesa en formatos enlatados en cada región, que luego se alinea con las combinaciones observadas de comercio minorista y servicios de alimentación.
Cuando los totales parecían demasiado uniformes en comparación con el comportamiento real del mercado, se utilizaron verificaciones ascendentes selectivas para calibrarlos. Los ejemplos incluyen el precio muestreado por kg para las especies clave, las normas de tamaño de envase y las verificaciones de canal de proveedores y distribuidores. En el proceso, las brechas se gestionaron utilizando indicadores proxy como las tendencias de importación de pescado en conserva, la dirección del gasto de los hogares en proteínas estables en almacén y los cambios en los materiales de envasado (acero, aluminio y bolsas retort) para mantener la coherencia del modelo cuando una serie de datos de un país estaba incompleta.
Las previsiones se desarrollan utilizando análisis de escenarios respaldados por factores explicativos breves y claros. Los insumos que se rastrearon incluyen la dirección de los precios de las materias primas de atún y sardinas, los desembarques de flotas y las cuotas donde estaban disponibles, el traslado de la inflación en los alimentos envasados, la penetración de la marca propia en las categorías de productos estables en almacén y el ritmo de la contribución de la compra en línea de comestibles a las ventas de mariscos en conserva. Los supuestos fueron luego validados y ajustados con el consenso de expertos de las entrevistas para que la perspectiva futura permanezca vinculada a lo que compradores y vendedores esperan que ocurra en precios y volúmenes.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando el valor modelado con señales independientes, incluidas las tendencias del valor comercial de los productos enlatados, los principales cambios de precios por categoría y los patrones de consumo consistentes en dirección para las proteínas estables en almacén. Los valores atípicos se revisan uno por uno, y si una variación no puede explicarse por un factor claro como el momento de la conversión de divisas, una interrupción temporal del suministro o un cambio de canal, los supuestos se reconstruyen y se verifican nuevamente.
Antes de la aprobación final, el modelo y el informe escrito pasan por múltiples revisiones de analistas para que la lógica, las unidades y los totales por país coincidan. Si un evento de última hora cambia la disponibilidad de materias primas, las regulaciones o el comportamiento de los precios, nos ponemos en contacto nuevamente con los expertos pertinentes para confirmar el impacto probable. El informe se actualiza anualmente, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión actualizada más reciente utilizando los insumos públicos y respaldados por entrevistas más recientes disponibles.
Tamaño del Mercado de Mariscos en Conserva de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los mariscos en conserva pueden diferir incluso cuando el nombre del tema parece el mismo, porque las empresas no siempre contabilizan los mismos productos, puntos de precio y etapas de venta. Las diferencias también aparecen cuando el año base no está alineado, o cuando el momento de la conversión de divisas y el tratamiento de la inflación no se indican claramente.
La principal brecha proviene del punto de valor que se mide, porque algunas fuentes utilizan los ingresos a precio de fábrica y añaden servicios relacionados, mientras que otras utilizan el valor orientado al consumidor e incluyen formatos más amplios de mariscos envasados estables en almacén. Cuando las bolsas retort se tratan como opciones de envasado dentro de la definición de mariscos en conserva y el total se verifica con los movimientos del valor comercial y la combinación de canales, Mordor Intelligence evita inflar el número durante períodos de rápido cambio de precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 33,30 mil millones de USD (2026) | |
| Consultora Global A | 37,20 mil millones de USD (2025) | Utiliza un año base diferente y frecuentemente combina pescado y marisco bajo un marco más amplio de mariscos envasados, lo que puede desplazar la combinación de canales contabilizada y la base de precios en comparación con un alcance centrado en conservas. |
| Editorial Comercial B | 37,20 mil millones de USD (2025) | Reporta el valor a precio de fábrica e incluye servicios relacionados, lo que puede divergir de una visión alineada al consumo, especialmente cuando los márgenes de los distribuidores, los precios minoristas y el momento de la conversión de divisas se están moviendo rápidamente. |
La diferencia se explica principalmente por el punto de precio en la cadena de valor y lo que se agrupa en torno a los mariscos en conserva, más que por un único factor de demanda. Al mantener las variables visibles y realizar verificaciones de sentido común con señales independientes, el número final se mantiene reproducible y es más fácil de auditar cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de mariscos en conserva?
El mercado de mariscos en conserva se sitúa en USD 33.300 millones en 2026 y se proyecta que alcance los USD 43.980 millones en 2031 a una CAGR del 5,72%.
¿Qué segmento de especies lidera las ventas globales?
El atún en conserva domina con el 52,62% de los ingresos de 2025, mientras que los camarones en conserva son los de más rápido crecimiento a una CAGR del 6,23%
¿Qué región se está expandiendo más rápido?
Asia-Pacífico muestra el mayor crecimiento previsto a una CAGR del 5,88% para 2026-2031, impulsado por la rápida urbanización y el aumento de los ingresos de la clase media.
¿Qué formato de envasado está creciendo más rápidamente?
Las bolsas retort superarán a otros formatos con una CAGR del 7,25% gracias a la portabilidad, las menores emisiones de transporte y la conveniencia del microondas.
Última actualización de la página el:



