
Tamaño y Participación del Mercado de Agencias de Aduanas de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
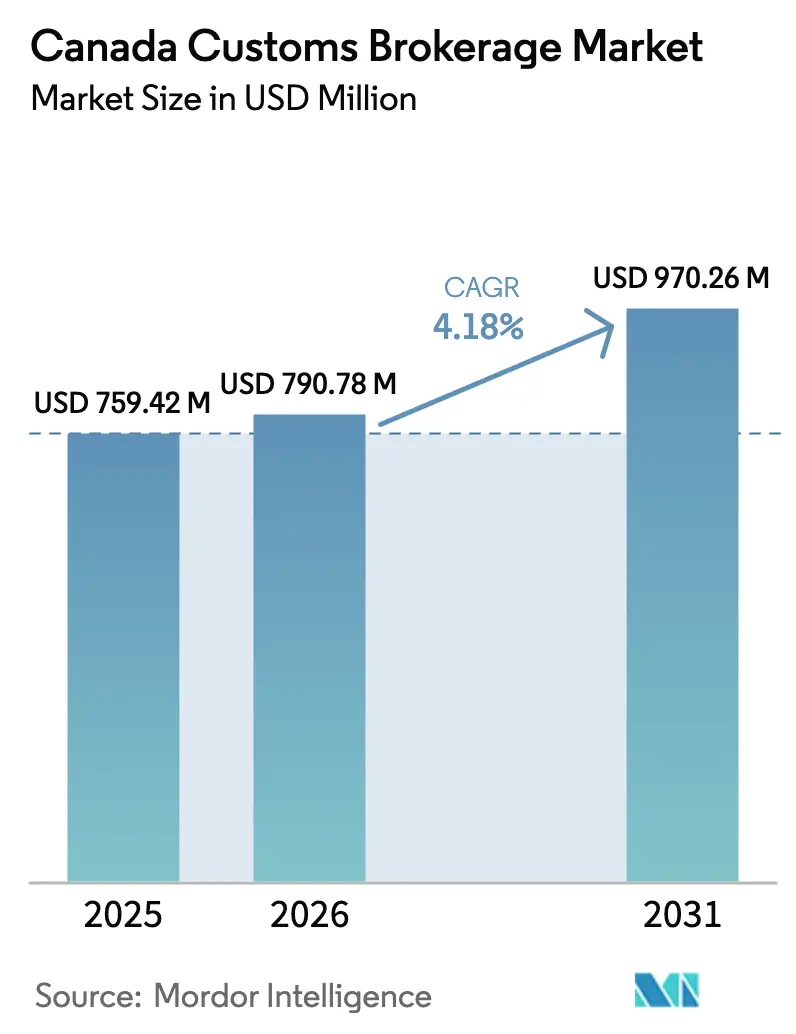
| Tamaño del mercado en el año base (2025) | 759.42 Millones de dólares |
| Tamaño del Mercado (2026) | 790.78 Millones de dólares |
| Tamaño del Mercado (2031) | 970.26 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
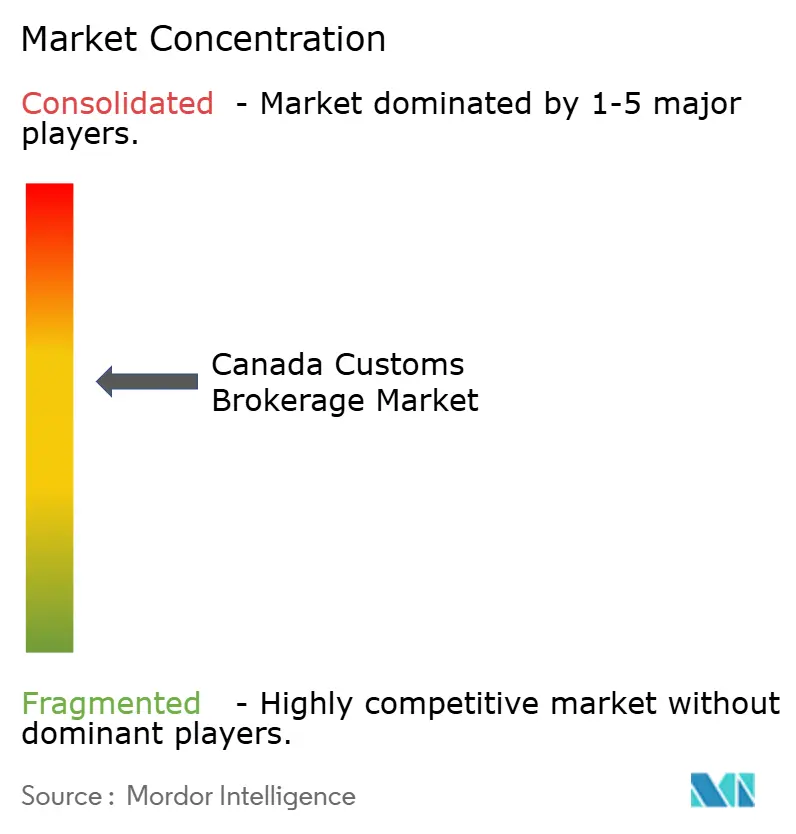
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agencias de Aduanas de Canadá por Mordor Intelligence
El tamaño del Mercado de Agencias de Aduanas de Canadá se estima en USD 790,78 millones en 2026, y se espera que alcance USD 970,26 millones en 2031, a una CAGR del 4,18% durante el período de pronóstico (2026-2031).
La complejidad impulsada por los envíos de paquetes sostuvo la demanda transfronteriza de los consumidores, y la verificación de las reglas de origen vinculadas al CUSMA eleva las apuestas competitivas en este campo en crecimiento. Las inversiones en puertos de entrada provinciales, la diferenciación de servicios habilitada por la tecnología y el desplazamiento constante de las cadenas de suministro de América del Norte hacia la relocalización cercana amplían colectivamente los grupos de ingresos accesibles para los agentes que pueden dominar el despacho de paquetes pequeños mientras siguen apoyando la carga a granel. Los operadores logísticos integrados captan volumen incremental a través de ofertas combinadas, aunque los proveedores especializados obtienen tarifas premium cuando la validación de origen, el control de sanciones o las licencias específicas del sector elevan los riesgos de cumplimiento. A medida que se acerca la finalización del CARM, la automatización, la conectividad API y la preparación en ciberseguridad distinguen aún más a los ganadores dentro del mercado de agencias de aduanas de Canadá.
Conclusiones Clave del Informe
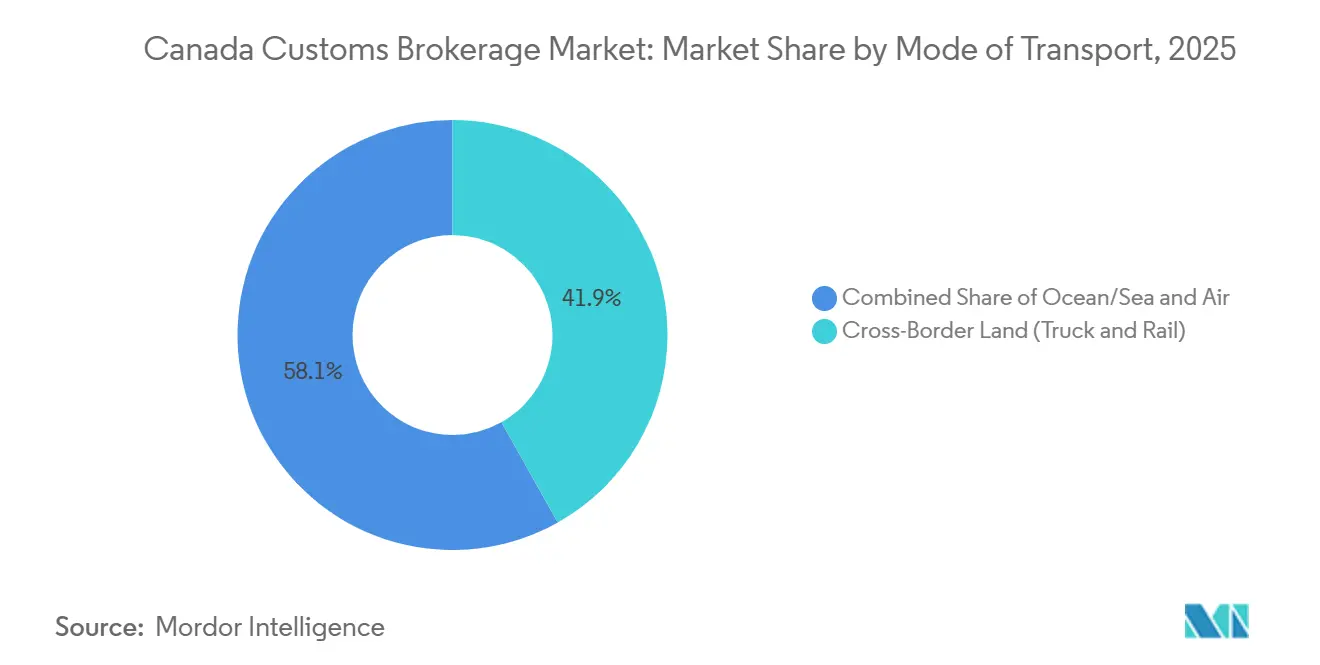
- Por modo de transporte, el transporte terrestre transfronterizo (camión y ferrocarril) representó el 41,86% de la participación del mercado de agencias de aduanas de Canadá en 2025, mientras que se prevé que la carga aérea registre la CAGR más alta del 4,39% hasta 2031.
- Por tipo de agente, los operadores integrados de transitarios y 3PL controlaron el 51,24% del tamaño del mercado de agencias de aduanas de Canadá en 2025, mientras que los agentes aduaneros puros captarán la CAGR más rápida del 4,57% hasta 2031.
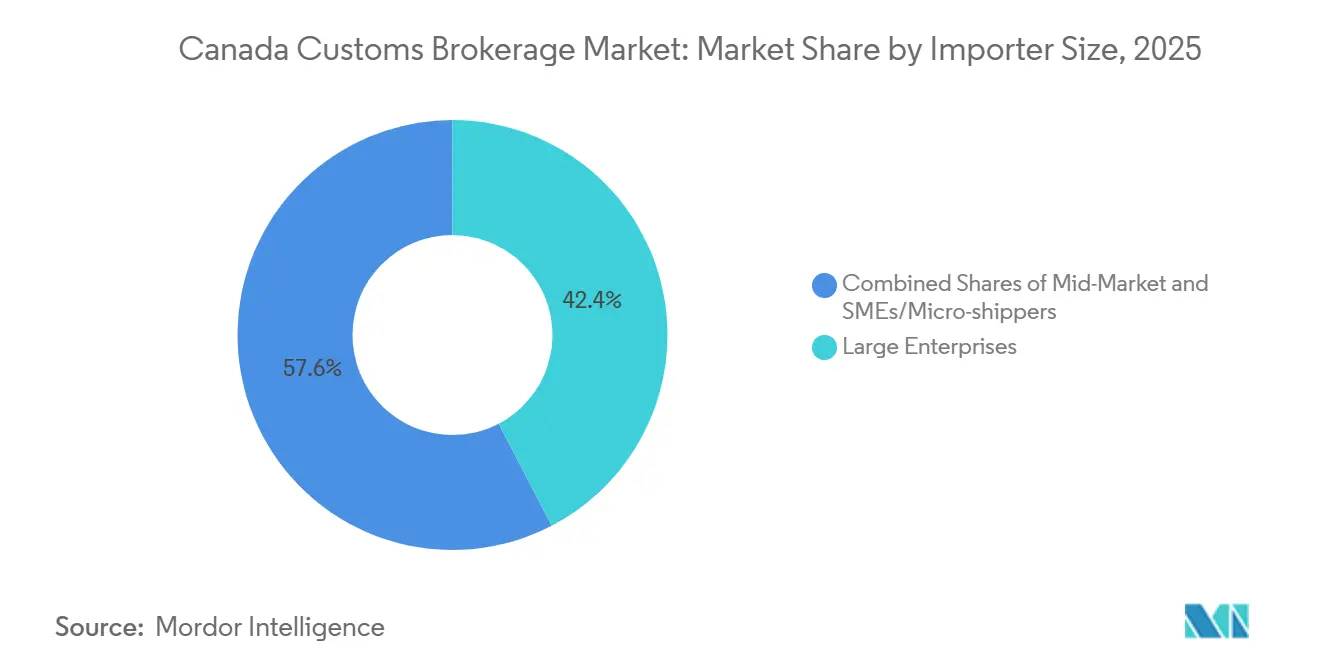
- Por tamaño del importador, las pymes y los microenviadores avanzaron a una CAGR del 4,88% entre 2026 y 2031; las grandes empresas retuvieron una participación de mercado del 42,36% en 2025.
- Por adopción digital, las agencias tradicionales representaron el 57,83% del tamaño del mercado de agencias de aduanas de Canadá en 2025, aunque los proveedores digitales se están expandiendo a una CAGR del 4,71% hasta 2031.
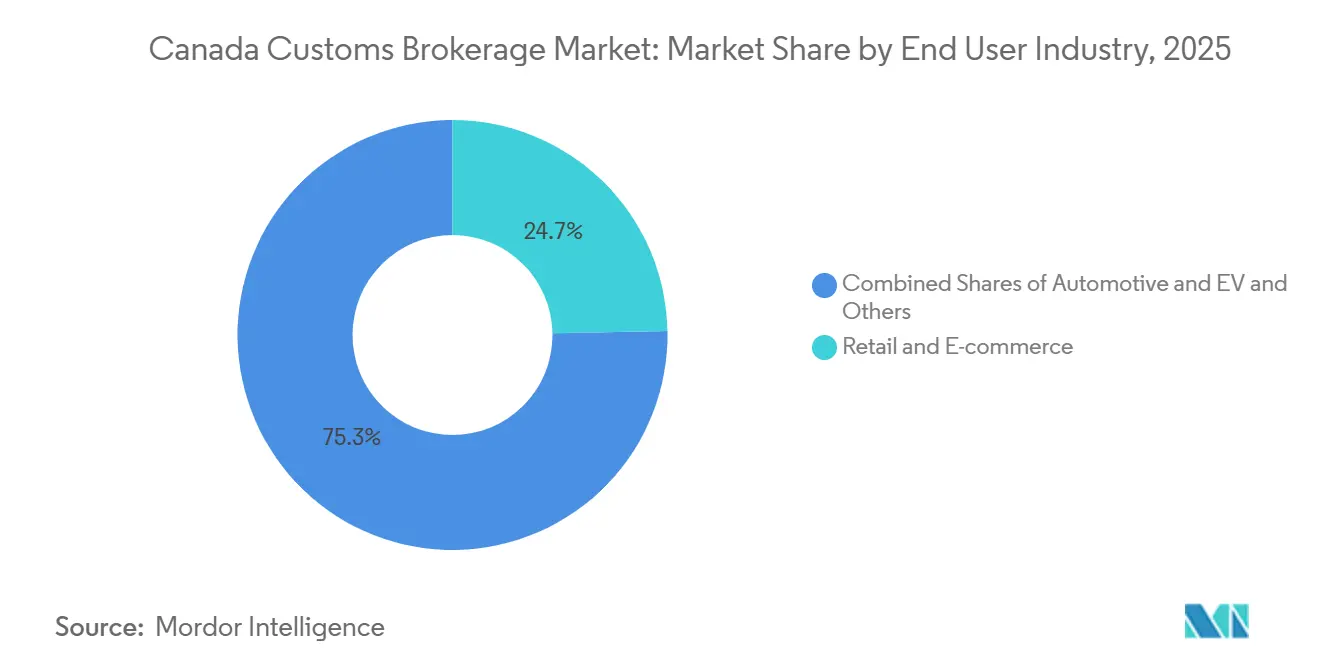
- Por industria de uso final, el comercio minorista y el comercio electrónico lideraron con una participación del 24,71% en 2025, mientras que el sector automotriz y de vehículos eléctricos avanza a una CAGR del 4,62% hasta 2031.
- Por provincia, Ontario registró una participación de ingresos del 31,24% en 2025, mientras que se prevé que Columbia Británica registre una CAGR del 4,94% hasta 2031, la más rápida entre todas las provincias.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Agencias de Aduanas de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los volúmenes de paquetes de comercio electrónico transfronterizo | +1.1% | Nacional, más intenso en zonas de distribución urbana | Corto plazo (≤ 2 años) |
| Expansión del comercio bilateral impulsada por el CUSMA | +0.9% | Ontario, Quebec, corredores manufactureros adyacentes a la frontera | Mediano plazo (2-4 años) |
| Relocalización cercana de las cadenas de suministro de América del Norte | +0.7% | Ontario, Quebec, principales puertas de entrada industriales | Largo plazo (≥ 4 años) |
| Proliferación de acuerdos comerciales y sanciones | +0.5% | Nacional, alto impacto en los corredores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Herramientas de predicción de códigos SA habilitadas por IA | +0.3% | Nacional, operaciones de agentes con enfoque tecnológico | Mediano plazo (2-4 años) |
| Apoyo a la cadena de suministro indígena y del norte | +0.2% | Territorios del norte, comunidades indígenas remotas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Paquetes de Comercio Electrónico Transfronterizo
Canada Post procesó más de 1.000 millones de paquetes durante 2025, un récord que subraya cómo las importaciones directas al consumidor dominan las declaraciones de aduanas incrementales[1]Canada Post, "Canada Post Delivers Record Volumes," canadapost-postescanada.ca. Los ciclos de pedidos rápidos y los bajos valores de los envíos obligan a los agentes a automatizar la generación de declaraciones, la asignación de códigos armonizados y el cálculo de aranceles para que los paquetes sean despachados sin comprometer los tiempos de entrega prometidos. Las carteras de servicios incluyen cada vez más la optimización del umbral de minimis, lo que permite a los minoristas agrupar envíos por debajo del umbral arancelario de CAD 40 (USD 29) cumpliendo al mismo tiempo los requisitos reglamentarios. El enrutamiento distribuido de puertas de entrada también cobra importancia porque los paquetes pequeños llegan ahora simultáneamente a las instalaciones de Vancouver, Toronto y Montreal en lugar de canalizarse a través de un único puerto. La escalabilidad, por tanto, depende de motores de despacho basados en la nube, conectividad API con plataformas de comercio electrónico y cobertura de personal remoto las 24 horas del día, los 7 días de la semana, todas las cuales se convierten en capacidades imprescindibles para los competidores dentro del mercado de agencias de aduanas de Canadá.
Crecimiento del Comercio Bilateral Impulsado por el CUSMA
El comercio de mercancías entre Canadá y los Estados Unidos totalizó USD 745,4 mil millones en 2025, equivalente al 75,9% de las exportaciones canadienses. Los umbrales de valor regional por niveles y de valor laboral del CUSMA obligan a los importadores a demostrar el contenido calificado en redes de proveedores de múltiples capas, especialmente en vehículos, textiles y productos agroalimentarios. Los agentes, por tanto, pasan de la presentación de declaraciones transaccionales a mandatos de asesoría como la recuperación de documentos de proveedores, el seguimiento de listas de materiales con costos y la preparación de la defensa en auditorías. Los fabricantes de automóviles también recurren a los agentes para certificar que el 40-45% del valor del vehículo proviene de instalaciones de alta remuneración, una estipulación que amplifica la complejidad de la verificación de tasas salariales. Esta carga de cumplimiento garantiza una demanda duradera, consolidando el mercado de agencias de aduanas de Canadá como socio estratégico para los fabricantes que se reestructuran bajo las normas de abastecimiento regional.
Auge de la Relocalización Cercana de las Cadenas de Suministro de América del Norte
Los fabricantes reequilibran las huellas de producción para acortar los plazos de entrega y cubrir el riesgo geopolítico, redirigiendo los flujos de componentes desde Asia hacia Canadá y México. El asesoramiento sobre permisos de importación temporal, el diseño de programas de almacenes aduaneros y la gestión de reclamaciones de devolución de aranceles se convierten en generadores de honorarios lucrativos porque los inventarios relocalizados circulan repetidamente a través de las fronteras. Las plantas de Ontario y Quebec ahora programan entregas justo a tiempo que dependen de tiempos de permanencia muy ajustados en los puertos de entrada, lo que requiere sólidos respaldos de los agentes contra errores de clasificación o interrupciones del sistema. Los agentes que pueden combinar el modelado de costos de entrega con el cumplimiento aduanero influyen cada vez más en las decisiones de selección de ubicación, reforzando su papel de consultoría dentro de la industria de agencias de aduanas de Canadá.
Proliferación de Acuerdos Comerciales y Sanciones
Canadá participa actualmente en 15 acuerdos de libre comercio que cubren 51 países, al tiempo que aplica regímenes de sanciones relacionados con Rusia que continúan ampliando sus alcances[2]Oficina del Economista Jefe, "Estado del Comercio de Canadá 2024," international.gc.ca . Los importadores tienen dificultades para conciliar las divergentes normas de origen, los derechos de devolución de aranceles y los controles de partes prohibidas sin orientación especializada. Los agentes con visión de futuro, por tanto, licencian motores de tarifas multimercado e integran bases de datos de partes restringidas en tiempo real para ofrecer información rápida sobre ahorro de aranceles junto con garantías de cumplimiento de sanciones. Esas capacidades duales diferencian a los proveedores y sostienen el poder de fijación de precios, especialmente para las marcas de consumo con destino a Asia y los proveedores del sector extractivo que navegan por materiales sensibles a los embargos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Integración vertical de transitarios | -0.7% | Nacional, segmento de clientes del mercado medio | Mediano plazo (2-4 años) |
| Autoevaluación de la CBSA que omite a los agentes | -0.5% | Nacional, concentrado entre grandes importadores | Corto plazo (≤ 2 años) |
| Escasez de talento de agentes con licencia | -0.4% | Nacional, aguda en Montreal, Toronto, Vancouver | Largo plazo (≥ 4 años) |
| Costo de cumplimiento de ciberseguridad y privacidad de datos | -0.3% | Nacional, todos los agentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración Vertical de Transitarios
La compra de Livingston por parte de Purolator por CAD 1.200 millones (USD 869 millones) en 2024 le dio al gigante de mensajería acceso instantáneo a la mayor plantilla de agentes de Canadá, creando una plataforma de extremo a extremo que los especialistas más pequeños no pueden igualar[3]Statistics Canada, "The Daily — Canadian International Merchandise Trade, December 2024," statcan.gc.ca. Adquisiciones similares por parte de Kuehne + Nagel y Atlas Canada intensifican la presión de precios impulsada por la escala porque los contratos logísticos combinados a menudo incorporan el despacho aduanero a costo marginal. Los agentes de nivel medio contrarrestan destacando su independencia de las interrupciones del servicio relacionadas con los transportistas y profundizando el dominio regulatorio específico del sector. No obstante, los competidores integrados desvían las declaraciones rutinarias de paquetes del mercado de agencias de aduanas de Canadá, reduciendo la base accesible para los agentes puros.
Autoevaluación de la CBSA que Omite a los Agentes
Programas como Socios en Protección permiten a los importadores de bajo riesgo presentar declaraciones directamente, reduciendo las oportunidades de honorarios de los agentes en SKU predecibles. Las multinacionales con departamentos de cumplimiento comercial adoptan la autoevaluación para reducir los costos de transacción, aunque la mayoría de los importadores pequeños y medianos siguen externalizando la responsabilidad a los agentes en lugar de mantener experiencia interna en clasificación. El impacto neto, por tanto, reduce la velocidad de crecimiento a corto plazo, pero no elimina la necesidad de intermediarios profesionales en el mercado de agencias de aduanas de Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte: El Comercio Electrónico Eleva la Carga Aérea aunque el Transporte por Camión Sigue Dominando
Se prevé que el segmento de carga aérea del tamaño del mercado de agencias de aduanas de Canadá registre una CAGR del 4,39% hasta 2031, impulsado por los envíos de cadena de frío farmacéutica y los paquetes transfronterizos que priorizan la velocidad sobre el costo del flete. Los agentes que despachan carga aérea operan escritorios de 24 horas en el Aeropuerto Internacional Toronto Pearson y el Aeropuerto Internacional de Vancouver para evitar penalizaciones por almacenamiento y fallos en los niveles de servicio. El transporte terrestre transfronterizo (camión y ferrocarril) sigue representando el 41,86% de los ingresos de 2025, anclado por las cadenas de suministro automotrices e industriales que dependen de cruces fronterizos en el mismo día para sostener la producción justo a tiempo.
Los puertos marítimos, especialmente Vancouver y Montreal, cultivan flujos de bienes de consumo en contenedores donde los especialistas en aduanas mitigan el riesgo de demurrage mediante la presentación previa de declaraciones antes de la llegada del buque. Los movimientos intermodales ferroviarios conectan las llegadas de la Costa Oeste con los centros de distribución de las Praderas y el Canadá Central, lo que requiere una estrecha colaboración entre agentes y transportistas para hacer coincidir las ventanas de despacho aduanero con los horarios de los trenes. Cada tramo exige competencias de despacho diferenciadas, lo que garantiza que la diversidad modal siga siendo una característica definitoria del mercado de agencias de aduanas de Canadá.


Por Tipo de Agente: La Experiencia Especializada Revierte los Patrones de Consolidación
Los operadores integrados de transitarios y 3PL capturaron el 51,24% de la participación de mercado en 2025, aprovechando la densidad de la red y los contratos combinados para asegurar paquetes de alto volumen y carga paletizada. Sin embargo, los agentes puros están en camino de lograr una CAGR del 4,57%, lo que demuestra que el dominio granular de los códigos SA, la defensa en auditorías y el asesoramiento específico del sector exigen precios premium.
Los clientes que manejan baterías, productos biológicos o componentes aeroespaciales separan cada vez más la agencia aduanera del transporte para salvaguardar la supervisión regulatoria, eligiendo empresas boutique que integran oficiales de cumplimiento en los flujos de trabajo ERP del cliente. Mientras tanto, los gigantes integrados canalizan recursos hacia herramientas de IA y portales de clientes para reducir la brecha de experiencia, sosteniendo un panorama competitivo de dos vías dentro del mercado de agencias de aduanas de Canadá.
Por Tamaño del Importador: Las Plataformas Digitales Democratizan el Despacho para las Pymes
Las pymes y los microenviadores superarán a otros niveles de importadores a una CAGR del 4,88% hasta 2031, a medida que los motores de reserva de autoservicio simplifican el acceso al comercio transfronterizo. Las tablas de tarifas transparentes, las cotizaciones instantáneas de costos de entrega y el soporte por chatbot permiten a las micromarcas probar el abastecimiento extranjero con un capital de trabajo mínimo.
Las grandes empresas siguen representando el 42,36% de los ingresos de 2025 porque sus altos recuentos de transacciones y su exposición a auditorías requieren paneles de cumplimiento a medida, optimización de devoluciones de aranceles y equipos de cuentas dedicados. Las empresas del mercado medio se inclinan por modelos híbridos, enrutando los SKU de bajo riesgo a través de portales en línea mientras contratan agentes de servicio completo cuando surge ambigüedad regulatoria, sosteniendo una demanda diversificada en el mercado de agencias de aduanas de Canadá.
Por Adopción Digital: La Tecnología Mejora pero No Reemplaza el Juicio Humano
Las empresas tradicionales retuvieron el 57,83% de los ingresos de 2025, subrayando la importancia duradera del servicio basado en relaciones para las disputas de clasificación y las negociaciones de valoración. No obstante, las agencias centradas en API avanzan a una CAGR del 4,71% porque las actualizaciones de estado instantáneas, la generación de declaraciones basada en reglas y los pagos integrados resuenan con los clientes orientados al comercio electrónico.
Los operadores establecidos responden superponiendo automatización de procesos robóticos sobre los sistemas heredados, liberando al personal con licencia para abordar resoluciones complejas mientras reducen los costos por declaración. La convergencia apunta a un futuro donde la experiencia humana y la eficiencia de las máquinas cohabitan en lugar de competir dentro del mercado de agencias de aduanas de Canadá.
Por Industria de Uso Final: La Electrificación Automotriz Multiplica los Puntos de Contacto de Cumplimiento
El comercio minorista y el comercio electrónico reclamaron el 24,71% de los ingresos de 2025 gracias a los catálogos de SKU diversificados que impulsan los flujos continuos de paquetes. En contraste, la cadena de valor automotriz y de vehículos eléctricos está preparada para una CAGR del 4,62% porque el rastreo del origen del contenido de baterías y las auditorías de abastecimiento de minerales críticos requieren hojas de ruta de documentación especializadas.
Los importadores farmacéuticos recurren a agentes con licencia para las actividades de establecimiento de medicamentos de Health Canada, mientras que los clientes aeroespaciales exigen conocimiento del programa de bienes controlados y verificación ITAR. Los comerciantes de electrónica combaten la exposición a derechos antidumping en ciertas categorías de semiconductores, recurriendo a los agentes para alertas tempranas y mitigación de aranceles. Esta amplitud de necesidades sectoriales consolida la experiencia multidisciplinaria como motor de diferenciación en el mercado de agencias de aduanas de Canadá.
Por Provincia: Columbia Británica Acelera con el Impulso Transpacífico
Ontario preservó el 31,24% de la facturación de 2025 gracias a la densidad manufacturera y tres puentes fronterizos de alto rendimiento. No obstante, se prevé que Columbia Británica registre una CAGR del 4,94% hasta 2031, impulsada por el rendimiento de contenedores de 4,1 millones de TEU de Vancouver y la expansión de las cadenas de bienes de consumo de Asia-Pacífico.
Quebec combina exportaciones aeroespaciales e importaciones de bienes de consumo vinculadas a la UE para mantener ocupados a los agentes de Montreal, mientras que Alberta aprovecha la demanda de equipos energéticos en torno al parque de carga de Calgary. Colectivamente, estas dinámicas regionales refuerzan la amplitud geográfica que caracteriza al mercado de agencias de aduanas de Canadá.
Análisis Geográfico
El liderazgo de Ontario descansa en los densos corredores automotrices, de bienes de consumo e industriales que generan volúmenes de despacho las 24 horas del día, obligando a los agentes a sincronizar los horarios de turnos con las ventanas de cruce de Detroit-Windsor y Buffalo-Fort Erie. La afluencia de carga en bodega del Aeropuerto Internacional Toronto Pearson añade carga de trabajo adicional, especialmente para los SKU farmacéuticos y electrónicos que requieren protocolos de custodia de temperatura controlada o de alto valor. Los agentes de Ontario también pilotan las primeras integraciones del CARM porque los importadores piloto se concentran dentro del cinturón de sedes corporativas de la provincia.
La trayectoria de crecimiento de Columbia Británica depende de las continuas expansiones de atraques y las mejoras de capacidad ferroviaria interior que transportan mercancías de origen asiático a las provincias de las Praderas. Los agentes de Vancouver perfeccionan los procesos para contenedores de alto volumen, aprovechando la presentación previa de declaraciones para minimizar las tarifas de permanencia e integrando intercambios de datos AES para envíos en tránsito hacia los Estados Unidos. Los centros de comercio electrónico provinciales cerca de Richmond y Surrey amplifican el tráfico de paquetes pequeños, haciendo imperativas las inversiones en automatización de paquetes.
Quebec ocupa un punto estratégico intermedio entre Europa y América del Norte, con Montreal enfocada en las importaciones de componentes aeroespaciales y materias primas del sector del aluminio. Los servicios de documentación bilingüe refuerzan la competitividad, mientras que los mecanismos de ajuste en frontera por carbono de la UE más estrictos impulsan nuevos ingresos de asesoría. Alberta, Saskatchewan y las provincias del Atlántico representan conjuntamente arenas emergentes para el despacho de carga de proyectos y equipos energéticos, alentando a los agentes a ampliar sus huellas de oficinas más allá de las ciudades de puerta de entrada del núcleo de la Herradura Dorada y la Cuenca del Pacífico[4]Fuente: Vancouver Fraser Port Authority, "Estadísticas del Puerto de Vancouver," portvancouver.com.
Panorama regulatorio
El mercado de agencias aduanales en Canadá opera bajo la supervisión de la Canada Border Services Agency (CBSA), con requisitos de licenciamiento y operación enmarcados por la Customs Act y las Customs Brokers Licensing Regulations. Un agente aduanal debe estar incorporado en Canadá, mantener un oficial calificado y cumplir requisitos de gobernanza, incluida una mayoría de directores que sean ciudadanos canadienses o residentes permanentes, lo que establece los estándares de acreditación y rendición de cuentas que determinan la capacidad de entrada en toda la industria.
El programa CBSA Assessment and Revenue Management (CARM) ha reestablecido la línea base operativa para declaraciones, contabilidad y gestión de ingresos, y CARM se convirtió en el sistema oficial de registro de la CBSA para derechos e impuestos comerciales el 21 de octubre de 2024. A partir del 1 de enero de 2026, las enmiendas a la Customs Act que definen al importador de registro y establecen la responsabilidad conjunta por derechos e impuestos aumentaron el énfasis en el cumplimiento y la gestión de riesgos financieros para importadores e intermediarios. La CBSA también actualizó la administración de licencias de agencias aduanales al eliminar el requisito de inspección física del sitio previo a la licencia en favor de una declaración jurada a través del portal CARM, mientras conserva las facultades de aplicación e inspección de la CBSA, lo que impulsa aún más al sector hacia una gobernanza digital primero.
Análisis de la cadena de valor
La demanda proviene de importadores, que van desde grandes empresas hasta pymes y micro-embarcadores, que necesitan clasificación, valoración, gestión de origen y declaraciones electrónicas para mover mercancías hacia Canadá por camión o ferrocarril, aire y mar. Los agentes aduanales con licencia se encuentran en el centro de la ejecución, interactuando con los sistemas de la CBSA, incluido el CARM Client Portal, y coordinando con transportistas y agentes de carga, flujos de trabajo respaldados por fianzas, e instalaciones portuarias y aeroportuarias para alinear los tiempos de liberación con los horarios de transporte. Los proveedores de fianzas y seguridad financiera también influyen en el flujo de trabajo a través de fianzas u otros mecanismos de garantía que respaldan la Liberación Previa al Pago (RPP) y los requisitos contables relacionados.
El flujo operativo generalmente comienza con la captura de datos previos a la llegada (documentos comerciales, clasificación HS y requisitos de PGA cuando corresponda), continúa con la transmisión electrónica, la gestión de la liberación y el examen fronterizo, y luego avanza hacia la contabilidad posterior a la liberación, los ajustes y la defensa en auditorías. Con CARM consolidando los puntos de contacto de contabilidad y gestión de ingresos en una interfaz digital centralizada para los socios de la cadena comercial, la conectividad API, los controles de calidad de datos y la gestión de excepciones han cobrado importancia tanto para el procesamiento de paquetes de alto volumen como para el tráfico de camiones. Los cuellos de botella suelen aparecer a nivel de sistema y nodo, donde las interrupciones de TI en la frontera, las restricciones de capacidad en los puntos de entrada y la disponibilidad de mano de obra pueden impulsar procesos de contingencia y aumentar los costos de permanencia, lo que hace que la planificación de resiliencia y los modelos operativos multipuerto sean un diferenciador para agentes aduanales y proveedores de logística integrada.
Panorama Competitivo
El mercado de agencias de aduanas de Canadá equilibra la concentración en la cima con una vibrante especialización de larga cola. Purolator-Livingston ahora combina la mayor red de mensajería del país con la mayor nómina de agentes, otorgando una propuesta de valor únicamente integrada que escala desde paquetes hasta carga de proyectos. C.H. Robinson, Kuehne + Nagel y DSV siguen estrategias similares, expandiendo sus huellas canadienses mediante adquisiciones o construcciones de instalaciones para rodear a los clientes con opciones multimodales.
Los independientes especializados como Cole International, Argo Customs y Jori Logistics protegen nichos mediante paneles de clasificación impulsados por IA, acreditaciones de bienes controlados y credenciales de logística del norte. Los nuevos participantes nativos de API como BorderBuddy atraen a empresas emergentes anunciando tarifas en USD todo incluido y registros de cuentas en cinco minutos, aunque las declaraciones complejas frecuentemente revierten a la revisión humana. La ciberseguridad se ha convertido en un diferenciador de primera línea, con la certificación ISO 27001 destacando prominentemente en las respuestas a solicitudes de propuestas tras múltiples eventos de ransomware que afectaron a agentes de tamaño medio en 2025.
Las carreras de inversión tecnológica se intensifican: el motor predictivo de códigos SA de Livingston, el algoritmo de consolidación de C.H. Robinson y los análisis de prevención de penalizaciones de FedEx Trade Networks ilustran cómo los presupuestos de software ahora rivalizan con las expansiones físicas. Sin embargo, el capital relacional sigue importando; los gestores de cuentas experimentados guían a los clientes a través de los remedios de auditoría de la CBSA, las transiciones del CARM y las apelaciones de reclasificación arancelaria, consolidando la lealtad incluso a medida que proliferan las plataformas. Este doble enfoque en el asesoramiento personalizado y la ejecución digitalizada mantiene elevada la intensidad competitiva en el mercado de agencias de aduanas de Canadá.
Líderes de la Industria de Agencias de Aduanas de Canadá
Livingston International
Kuehne + Nagel
UPS Supply Chain Solutions
FedEx Trade Networks
DHL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización liderada por CARM ha creado espacios de servicios en blanco alrededor de la incorporación de importadores, la habilitación del portal, la gobernanza de datos y el soporte contable continuo, desplazando la diferenciación de los agentes aduanales hacia el cumplimiento y la asesoría asistidos por tecnología. Con CARM procesando más de 41 millones de Declaraciones de Contabilidad Comercial y recaudando 47.5 mil millones de CAD en derechos e impuestos en 2025, los agentes aduanales que convierten en productos las capacidades relacionadas con CARM, incluida la administración del portal del cliente, la reconciliación automatizada y la gestión de excepciones, tienen una oportunidad impulsada por la escala vinculada a la forma en que se contabilizan las importaciones comerciales en Canadá.
El entorno de aplicación de 2026 también aumenta la demanda de programas basados en riesgo y especialización sectorial, en lugar de solo la presentación transaccional de entradas. Los cambios a la Customs Act vigentes a partir del 1 de enero de 2026 que definen al importador de registro y establecen la responsabilidad conjunta agudizan la necesidad de asesoría orientada al importador sobre cómo se asume la responsabilidad y cómo se manejan la seguridad financiera y las correcciones posteriores a la entrada en las cadenas de suministro. Al mismo tiempo, los recursos comerciales y la complejidad del cumplimiento crean espacio para servicios de mayor valor, como la validación de origen y la preparación de documentación en categorías sensibles. La diversificación comercial también mantiene estable la demanda de detección de sanciones y navegación de acuerdos múltiples para los agentes aduanales que atienden rutas nacionales y corredores orientados a Asia-Pacífico.
Desarrollos recientes del sector
- Marzo de 2026: Canadá y la Unión Europea avanzaron en actualizaciones de las conversaciones del CETA que incluyeron elementos de comercio digital y pasos orientados a reducir las inspecciones farmacéuticas duplicadas. Para los agentes aduanales que apoyan envíos vinculados a la UE, estos cambios refuerzan la necesidad de controles documentales sólidos y flujos de trabajo listos para lo digital que integren el manejo de datos comerciales con el cumplimiento sectorial, especialmente en las cadenas de suministro de ciencias de la vida.
- Noviembre de 2025: UPS completó la adquisición de Andlauer Healthcare Group (AHG) por 1.6 mil millones de USD, ampliando su presencia en logística de salud en Canadá. Esta adquisición fortalece las ofertas de proveedores integrados que combinan el manejo especializado de cadena de frío con logística transfronteriza y soporte de cumplimiento adyacente a la agencia aduanal para flujos de salud de mayor margen.
- Mayo de 2024: Kuehne+Nagel tomó posesión de una instalación de cumplimiento existente de 250,000 pies cuadrados cerca de Toronto, Ontario, para atender a un cliente de dispositivos médicos. La capacidad adicional de cumplimiento cerca de un punto de entrada clave aéreo y terrestre respalda procesos de almacenamiento y aduaneros más estrechamente vinculados para productos regulados, lo que aumenta la presión competitiva sobre los agentes aduanales independientes en los programas de importación relacionados con la salud.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de agencias aduanales en Canadá cubre los servicios basados en honorarios utilizados para despachar envíos de importación comercial hacia Canadá, donde los intermediarios con licencia preparan declaraciones, clasifican mercancías y apoyan el procesamiento de derechos e impuestos ante las autoridades fronterizas.
Exclusiones de alcance: este dimensionamiento excluye los envíos de mensajería de bajo valor despachados directamente por transportistas exprés bajo programas especiales simplificados.
Descripción general de la segmentación
- Por Modo de Transporte
- Oceánico / Marítimo
- Aéreo (Exprés y Carga General)
- Transporte Terrestre Transfronterizo (Camión y Ferrocarril)
- Por Tipo de Agente
- Agente Aduanero Puro
- Transitarios / Agentes Integrados en 3PL
- Por Tamaño del Importador
- Grandes Empresas
- Mercado Medio
- Pymes / Microenviadores
- Por Adopción Digital
- Agencias Tradicionales
- Agencias Digitales/Basadas en API
- Por Industria de Uso Final
- Comercio Minorista y Comercio Electrónico
- Automotriz y Vehículos Eléctricos
- Electrónica y Semiconductores
- Farmacéutica y Ciencias de la Vida
- Aeroespacial y Defensa
- Productos Químicos y Bienes Industriales
- Otros
- Por Provincia
- Ontario
- Quebec
- Columbia Británica
- Alberta
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental construyó la visión base de cuánto comercio transfronterizo ingresa a Canadá y cómo se ve la carga de trabajo de despacho aduanero en todos los modos. Nos basamos en fuentes públicas como las guías e informes de la Canada Border Services Agency (CBSA), los indicadores comerciales de Statistics Canada, las referencias arancelarias y de derechos del Gobierno de Canadá, y los comunicados comerciales de la U.S. Census Bureau para el contexto bilateral.
Para convertir esas señales en una visión del mercado de servicios, también revisamos materiales de licenciamiento y cumplimiento de agentes aduanales, agencias de transporte públicas que comentan sobre el rendimiento de puertos y corredores, y divulgaciones estándar como los informes de empresas y presentaciones a inversionistas donde se describe la combinación de servicios. Una suscripción de pago para datos financieros de empresas y noticias ayudó a confirmar los rangos de ingresos y el momento de los principales eventos, y se utilizó selectivamente una base de datos a nivel de envíos de importación y exportación para verificar la coherencia de la combinación de rutas y la estacionalidad. Estas fuentes documentales son solo ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para completar los detalles prácticos que los datos públicos no muestran claramente, como las estructuras habituales de honorarios de agencia aduanal, la proporción de entradas manejadas bajo diferentes modelos de servicio y el efecto de los cambios regulatorios o tecnológicos en el tiempo de procesamiento. Hablamos con una combinación de líderes de agencias aduanales, gerentes de operaciones y especialistas funcionales en todo Canadá para que los supuestos pudieran verificarse en puntos de entrada de alto volumen y ubicaciones fronterizas más pequeñas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXOs: 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 20% | Gerentes: 54% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento se construyó utilizando verificaciones descendentes y ascendentes para que el total se mantenga vinculado a la realidad comercial y también coincida con lo que los proveedores de servicios pueden ganar de manera plausible. Desde un ángulo descendente, la actividad de importación y los requisitos de procesamiento aduanero se tradujeron en un conjunto de demanda alineando los valores de importación de Canadá y los flujos de envíos con la porción que típicamente requiere entradas formales asistidas por agentes aduanales, y luego aplicando una intensidad de honorarios modelada por modo y tipo de entrada.
Esos totales se corroboraron luego con aproximaciones ascendentes selectivas, incluidos parámetros de referencia de ingresos muestreados de las divulgaciones de agentes aduanales, verificaciones de canal sobre los honorarios promedio por entrada, y verificaciones de coherencia frente a la intensidad de personal cuando se compartió en entrevistas. Los insumos más relevantes incluyeron las tendencias de volumen y valor de importación de Canadá, la división modal entre camión, mar, aire y ferrocarril, la combinación de categorías de productos que impulsan el esfuerzo de clasificación, la complejidad de derechos e impuestos, y la proporción de cuentas de importadores recurrentes frente a envíos únicos. Cuando surgieron brechas, se manejaron con rangos conservadores que se volvieron a probar con la retroalimentación de las entrevistas antes de finalizar un solo supuesto.
Para el pronóstico, se utilizó el análisis de escenarios porque la demanda de agencias aduanales se mueve con los ciclos comerciales y los cambios de política, no solo con una línea de tendencia uniforme. Los casos de crecimiento se anclaron en los cambios esperados en el crecimiento de las importaciones de Canadá, la digitalización fronteriza y los requisitos de cumplimiento, y el comportamiento de los embarcadores en cuanto a la calidad documental, y luego se ajustaron después de haber verificado la dirección y la magnitud con profesionales del sector.
Validación de datos y ciclo de actualización
La validación se realizó en capas para que los valores atípicos no se filtren en los totales finales. Los resultados del modelo se compararon con señales independientes, como indicadores de importación de Canadá, tendencias de carga a nivel modal y cambios escalonados visibles vinculados a actualizaciones de política o de aplicación, y luego se investigaron las variaciones grandes antes de la aprobación final.
Se completó una segunda revisión por parte de un analista para volver a verificar las fórmulas, la coherencia de unidades y la alineación de años, seguida de una revisión final que vuelve a probar los supuestos clave que pueden mover el tamaño del mercado, como la intensidad de honorarios y la proporción de envíos elegibles asistidos por agentes aduanales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento material cambia los flujos comerciales o las reglas de despacho, y justo antes de la entrega realizamos un último barrido de actualización para que los clientes obtengan la visión más actual.
Dimensionamiento del mercado de agencias aduanales de Canadá de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las agencias aduanales de Canadá pueden verse diferentes entre fuentes porque el alcance del servicio no siempre se establece de la misma manera y los indicadores comerciales utilizados para construir la demanda pueden variar. Las diferencias también aparecen cuando un editor se apoya más en la consolidación de ingresos de proveedores, mientras que otro se apoya principalmente en los volúmenes comerciales o en un supuesto fijo de honorario por entrada.
La tabla muestra una dispersión que se explica en gran medida por lo que se cuenta como ingreso de agencia aduanal y cómo se manejan los servicios de bajo valor y agrupados. En el modelo de Mordor Intelligence, solo se incluye la agencia aduanal basada en honorarios vinculada a importaciones comerciales despachadas a través de intermediarios con licencia, mientras que se excluye el despacho de mensajería de bajo valor manejado directamente por transportistas exprés.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 759.42 millones de USD (2025) | |
| Publicación Comercial A | 680.00 millones de USD (2025) | Utiliza una captación de ingresos más estrecha que se apoya en un conjunto limitado de divulgaciones financieras de agentes aduanales y tiende a subestimar a las empresas pequeñas y medianas, además de las tarifas auxiliares de manejo de entradas. |
| Asociación Industrial B | 850.00 millones de USD (2025) | Amplía el alcance al combinar la agencia aduanal con servicios de transporte o cumplimiento adyacentes, y aplica supuestos de honorarios combinados que pueden sobreestimar el valor puro de la agencia aduanal en rutas de alto volumen. |
En general, la brecha entre las cifras es consistente con la forma en que cada fuente trata los servicios adyacentes, el despacho de bajo valor y la intensidad de honorarios por tipo de envío. Al vincular el total a la actividad comercial observable y luego volver a verificarlo con la economía del lado del proveedor, el tamaño de mercado resultante se mantiene rastreable a pasos claros y puede repetirse cuando estén disponibles nuevos datos comerciales o de política.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se prevé para el mercado de agencias de aduanas de Canadá hasta 2031?
Se proyecta que el sector se expanda a una CAGR constante del 4,18%, creciendo de USD 790,78 millones en 2026 a USD 970,26 millones en 2031.
¿Qué modo de transporte crece más rápido para las declaraciones aduaneras transfronterizas?
La carga aérea lidera con una CAGR del 4,39% porque los paquetes de comercio electrónico y los productos farmacéuticos de cadena de frío priorizan la velocidad en las decisiones de despacho.
¿Por qué los agentes aduaneros puros están recuperando participación a pesar de la consolidación de los transitarios?
Los importadores que enfrentan verificación de origen compleja y normas de sanciones pagan tarifas premium por una profunda experiencia en cumplimiento que las empresas logísticas integradas a menudo carecen.
¿Cómo afecta el CUSMA a la demanda de agencias de aduanas en Canadá?
Las rigurosas normas de contenido de valor regional en los sectores automotriz, textil y agroalimentario obligan a los fabricantes a buscar agentes para la gestión continua de documentación y la defensa en auditorías.
¿Qué provincia muestra el crecimiento más rápido de ingresos de agencias?
Se prevé que Columbia Británica avance a una CAGR del 4,94% gracias al aumento de los volúmenes de contenedores de Asia-Pacífico que pasan por el Puerto de Vancouver.
¿Qué inversiones tecnológicas son más importantes para los agentes durante la transición al CARM?
Las interfaces de pago de aranceles impulsadas por API, la predicción de códigos SA mediante IA y los controles de ciberseguridad alineados con ISO se están convirtiendo en criterios de selección decisivos para los importadores.
Última actualización de la página el:



