
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 28.80 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.45 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Correduría Aduanera en Europa por Mordor Intelligence
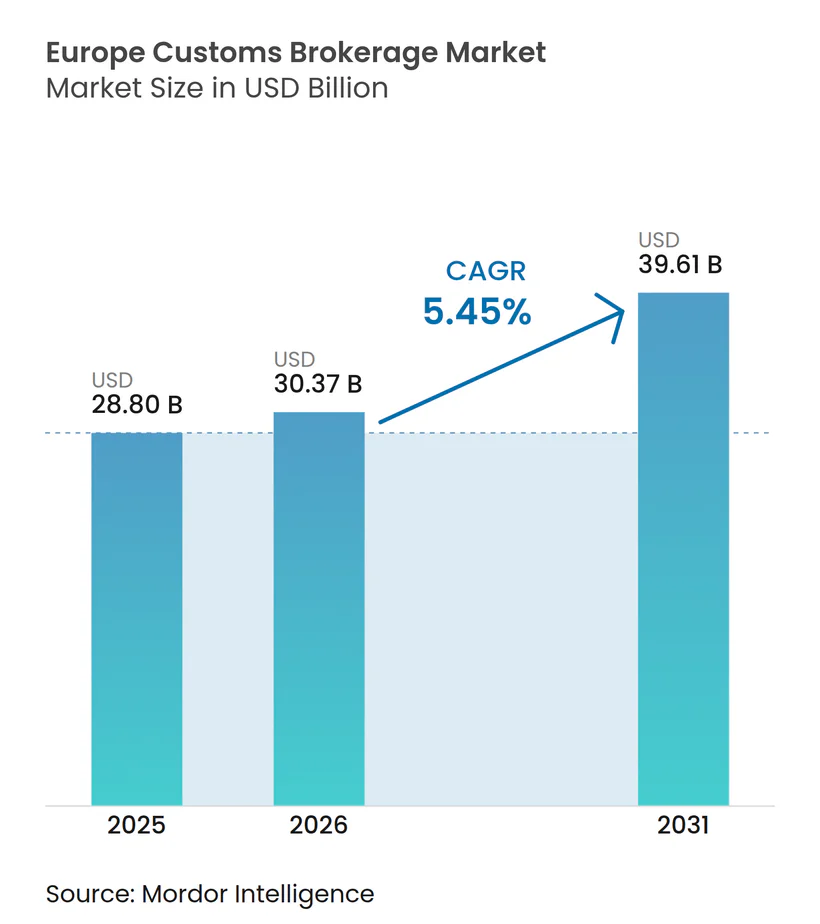
El tamaño del Mercado de Correduría Aduanera en Europa fue valorado en 28.800 millones de USD en 2025 y se estima que crecerá de 30.370 millones de USD en 2026 para alcanzar los 39.610 millones de USD en 2031, a una CAGR del 5,45% durante el período de previsión (2026-2031).
La expansión se origina en el auge posterior al Brexit en las declaraciones aduaneras, el aumento de los volúmenes de importación de bajo valor impulsado por el comercio electrónico y el programa del centro de datos de la Reforma Aduanera de la Unión Europea 2028, que está automatizando el análisis de riesgos en tiempo real. Los operadores integrados de transporte de mercancías están acelerando las adquisiciones para capturar beneficios de escala, mientras que las corredurías tradicionales actualizan sus capacidades digitales para defender su cuota. La respuesta adaptativa de los corredores a las nuevas normas de la Ventanilla Única de Importación (IOSS, por sus siglas en inglés), las auditorías de control de exportaciones de doble uso y las herramientas de clasificación de códigos del Sistema Armonizado (SA) basadas en inteligencia artificial está reconfigurando las carteras de servicios. Geográficamente, el núcleo manufacturero de Alemania y el impulso de la relocalización de proximidad en Polonia anclan las oportunidades a corto plazo, mientras que la conectividad API paneuropea promete ganancias de eficiencia a largo plazo. En el contexto de estas dinámicas, el mercado de correduría aduanera en Europa continúa pivotando desde el despacho centrado en el papel hacia el cumplimiento normativo centrado en los datos.
Conclusiones Clave del Informe
- Por modo de transporte, el océano/mar lideró con una cuota de ingresos del 41,55% en 2025; se proyecta que el transporte terrestre transfronterizo se expanda a una CAGR del 4,62% hasta 2031.
- Por tipo de corredor, los corredores integrados de transitarios/operadores logísticos de terceros (3PL) concentraron el 50,40% de la cuota del mercado de correduría aduanera en Europa en 2025, mientras que las corredurías tradicionales avanzan a una CAGR del 5,12% hasta 2031.
- Por tamaño del importador, las grandes empresas representaron el 38,45% de la cuota del tamaño del mercado de correduría aduanera en Europa en 2025, y se prevé que el segmento de mercado medio crezca a una CAGR del 3,98% entre 2026 y 2031.
- Por industria de uso final, el comercio minorista y el comercio electrónico capturaron una cuota del 22,70% en 2025, mientras que el segmento automotriz y de vehículos eléctricos está preparado para registrar una CAGR del 4,92% hasta 2031.
- Por geografía, Alemania lideró con el 20,65% de la cuota del tamaño del mercado de correduría aduanera en Europa en 2025, con Polonia anticipada para expandirse a una CAGR del 4,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge posterior al Brexit en las declaraciones aduaneras | +1.2% | Reino Unido, Irlanda, Países Bajos, Bélgica | Corto plazo (≤ 2 años) |
| Aumento impulsado por el comercio electrónico en los despachos de importación de bajo valor | +0.8% | Global, con concentración en Alemania, Países Bajos, Francia | Medio plazo (2-4 años) |
| Implementación del centro de datos de la Reforma Aduanera de la UE 2028 | +1.1% | UE27, con adopción temprana en Países Bajos y Alemania | Largo plazo (≥ 4 años) |
| Adopción de clasificación de códigos SA basada en inteligencia artificial | +0.9% | Global, liderada por Países Bajos, Alemania y Reino Unido | Medio plazo (2-4 años) |
| Relocalización de proximidad en Europa del Este impulsando volúmenes transfronterizos | +1.0% | Polonia, Rumanía, República Checa, con efecto expansivo hacia Alemania | Medio plazo (2-4 años) |
| Endurecimiento del cumplimiento normativo en control de exportaciones de doble uso | +0.7% | UE27, Reino Unido, con enfoque en centros tecnológicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge Posterior al Brexit en las Declaraciones Aduaneras
La salida del Reino Unido de la UE provocó un incremento múltiple en los volúmenes de declaraciones, impulsando una demanda sostenida de experiencia en correduría aduanera. Las nuevas verificaciones de normas de origen, los controles sanitarios basados en riesgos bajo el Modelo Operativo Fronterizo Objetivo y el sistema de dos vías del Marco de Windsor para Irlanda del Norte han multiplicado los puntos de contacto documentales por envío[1]. Los corredores especializados ahora agrupan consultoría, validación de datos y trazas de auditoría automatizadas para ayudar a los operadores comerciales a evitar sanciones por clasificación errónea de aranceles. Los proveedores integrados están incorporando enlaces API al Servicio de Declaraciones Aduaneras de la Agencia Tributaria y Aduanera de Su Majestad (HMRC, por sus siglas en inglés), reduciendo el tiempo de procesamiento y minimizando los errores manuales. A medida que el tráfico entre el Reino Unido y la UE se normaliza, la complejidad, más que el volumen puro, sostendrá los ingresos de correduría, garantizando que el mercado de correduría aduanera en Europa continúe dependiendo de la experiencia humana para las mercancías de alto riesgo.
Aumento Impulsado por el Comercio Electrónico en los Despachos de Importación de Bajo Valor
La eliminación del umbral de minimis de 22 EUR y el régimen obligatorio de la Ventanilla Única de Importación (IOSS) trasladaron la recaudación del IVA al punto de venta, obligando a las plataformas y vendedores a integrar flujos de trabajo aduaneros[2]. Los corredores con interfaces informáticas robustas están incorporando a los mercados en línea que envían miles de paquetes diarios hacia Alemania y los Países Bajos. Los operadores de paquetería aprovechan su alcance de red, aunque los corredores especializados ganan cuota al ofrecer clasificación de productos basada en reglas, cálculo dinámico del IVA y documentación automatizada de devoluciones. El mercado de correduría aduanera en Europa está presenciando, por tanto, una competencia intensificada, donde el dominio tecnológico supera a la escala como principal diferenciador en los despachos de comercio electrónico (B2C).
Implementación del Centro de Datos de la Reforma Aduanera de la UE 2028
La plataforma de centro de datos único de la UE consolidará declaraciones, aranceles y perfiles de riesgo entre los estados miembros mediante API estandarizadas. Los proyectos piloto anticipados en los Países Bajos demostraron despachos multinacionales en cuestión de minutos, lo que impulsó a los corredores a acelerar la inversión en API. Los beneficios mejorados del Operador Económico Autorizado (OEA), como la reducción de inspecciones, motivan a los corredores y sus clientes a adoptar niveles de cumplimiento normativo más elevados. Las empresas que ofrecen soluciones de aduanas electrónicas de pila completa ya se posicionan como socios indispensables para los operadores comerciales que navegan el entorno pendiente de "correduría aduanera como servicio". A largo plazo, la preparación para la plataforma determinará la supervivencia competitiva en el mercado de correduría aduanera en Europa.
Adopción de Clasificación de Códigos SA Basada en Inteligencia Artificial
Los modelos de aprendizaje automático integrados en las plataformas de correduría están reduciendo los errores de clasificación en márgenes de dos dígitos, lo que disminuye significativamente las retenciones aduaneras y las enmiendas posteriores al registro. Los principales transportistas marítimos e integradores han desplegado herramientas de aduanas globales con inteligencia artificial que sugieren vías óptimas de mitigación arancelaria basadas en datos históricos de comercio. Los primeros adoptantes integran sensores y flujos del Internet de las Cosas (IoT) para prever riesgos de cumplimiento normativo antes de que las mercancías lleguen a las fronteras de la UE, mejorando la visibilidad del cliente. Los corredores independientes más pequeños, aunque reconocen el potencial de productividad, enfrentan restricciones de capital que dificultan el despliegue completo de la inteligencia artificial. Las velocidades de adopción divergentes están ampliando la brecha de capacidades, lo que contribuye a oleadas de consolidación en el mercado de correduría aduanera en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perturbaciones geopolíticas del comercio en los corredores fronterizos de la UE | -0.6% | Fronteras orientales de la UE, rutas del Corredor Central | Corto plazo (≤ 2 años) |
| Escasez de talento aduanero en la UE y envejecimiento de la fuerza laboral | -0.5% | Alemania, Países Bajos, Francia, con efectos secundarios | Medio plazo (2-4 años) |
| Creciente carga de costes de tecnología de la información y automatización para los pequeños corredores | -0.4% | Pequeños corredores independientes en toda la UE | Medio plazo (2-4 años) |
| Operadores de paquetería que canibalizan los despachos de bajo valor | -0.3% | Países con alto volumen de comercio electrónico: Alemania, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Perturbaciones Geopolíticas del Comercio en los Corredores Fronterizos de la UE
La reorientación de rutas provocada por conflictos desde la ruta del Norte hacia el Corredor Central ha aumentado los tiempos de tránsito y la congestión aduanera en las fronteras de Turquía, Georgia y Kazajistán[3]. Los corredores se enfrentan a entornos regulatorios volátiles, fluctuaciones cambiarias y controles de sanciones emergentes, que en conjunto elevan los costes de procesamiento. Los importadores de automoción y electrónica en Alemania se enfrentan a una incertidumbre incompatible con las normas de entrega justo a tiempo, lo que frena los volúmenes de envío. La imprevisibilidad resultante restringe el crecimiento a corto plazo del mercado de correduría aduanera en Europa.
Escasez de Talento Aduanero en la UE y Envejecimiento de la Fuerza Laboral
Una proporción considerable de los declarantes sénior en Alemania y los Países Bajos se aproxima a la jubilación, y los programas de formación van a la zaga de los cambios regulatorios. La inflación salarial por el conocimiento aduanero especializado incrementa los costes operativos, especialmente para las empresas pequeñas y medianas. Aunque la automatización alivia las tareas repetitivas, las funciones de asesoramiento complejas siguen dependiendo de la experiencia humana. Esta brecha de talento restringe la capacidad de servicio en el sector de correduría aduanera en Europa y podría ralentizar la incorporación de nuevos clientes hasta que se estabilice la renovación de la fuerza laboral.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
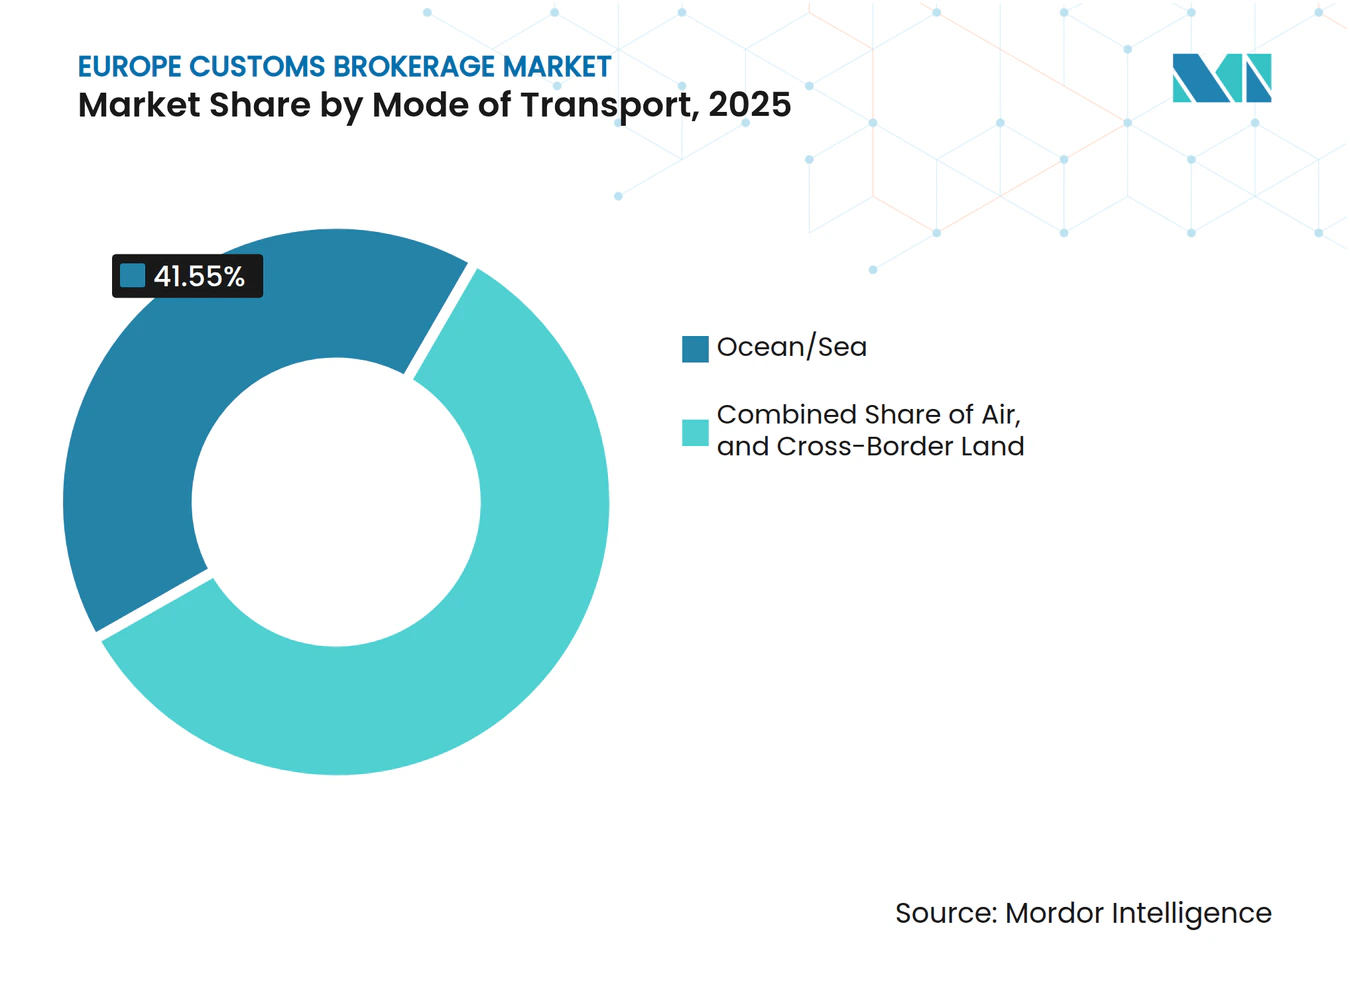
Dominancia del Océano, Aceleración del Transporte TerrestreLos servicios de océano/mar concentraron el 41,55% del mercado de correduría aduanera en Europa en 2025, lo que refleja la fuerte dependencia de Europa en las importaciones asiáticas a través de Róterdam, Hamburgo y Amberes. Los corredores centrados en los puertos generan ingresos premium gestionando la compleja documentación de componentes de automoción, electrónica y maquinaria industrial. Se prevé que los servicios de transporte terrestre transfronterizo crezcan a una CAGR del 4,62%, beneficiándose de las reubicaciones de fábricas en Polonia y Rumanía que acortan las rutas de suministro. El endurecimiento de los controles de seguridad en camiones y la digitalización de los procedimientos de tránsito por carretera impulsan a los corredores a integrar los módulos de TIR electrónico y NCTS-Fase 5, reforzando la relevancia del modo terrestre. A lo largo del horizonte de previsión, el impulso del mercado de correduría aduanera en Europa dependerá de corredores digitales sincronizados de puerto a interior que equilibren la dominancia marítima con los crecientes flujos de transporte por camión intraeuropeos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo de Corredor:
Escala frente a EspecializaciónLos corredores integrados de transitarios y operadores logísticos de terceros (3PL) captaron el 50,40% de los ingresos de 2025, ya que los cargadores se inclinaron hacia soluciones logísticas de proveedor único. Sus presupuestos tecnológicos, el alcance de sus redes globales y la capacidad de agrupar servicios de almacenamiento crean barreras de entrada formidables. Los corredores puros tradicionales defienden su cuota a través de la experiencia especializada en importaciones farmacéuticas, mercancías de doble uso y consultoría de Operador Económico Autorizado (OEA). Se estima que el tamaño del mercado de correduría aduanera en Europa para los corredores integrados se componga a una CAGR del 4,26%, pero los especialistas puros aún atraen a clientes que necesitan cumplimiento normativo personalizado. A medida que se cierran megaoperaciones como la adquisición de DB Schenker por parte de DSV por 15.900 millones de USD, la intensidad competitiva pivotará sobre la profundidad del asesoramiento más que sobre la capacidad de carga.
Por Tamaño del Importador:
Volumen Empresarial, Potencial del Mercado MedioLas grandes empresas impulsaron el 38,45% de los ingresos de correduría en 2025 gracias a cadenas de suministro complejas en múltiples países, pero las empresas de mercado medio son las de mayor crecimiento a una CAGR del 3,98%. Las integraciones de planificación de recursos empresariales (ERP) vía API, los análisis de cuadros de mando y las auditorías de optimización arancelaria hacen que la correduría sea indispensable para los fabricantes de capitalización media que amplían el abastecimiento transfronterizo. Las pequeñas y medianas empresas (pymes) prefieren portales digitales simplificados, aunque siguen siendo sensibles al precio. A medida que la estandarización del centro de datos de la UE reduzca la fricción procedimental, la adopción en el mercado medio se profundizará, ampliando la base de clientes potenciales del mercado de correduría aduanera en Europa.
Por Adopción Digital:
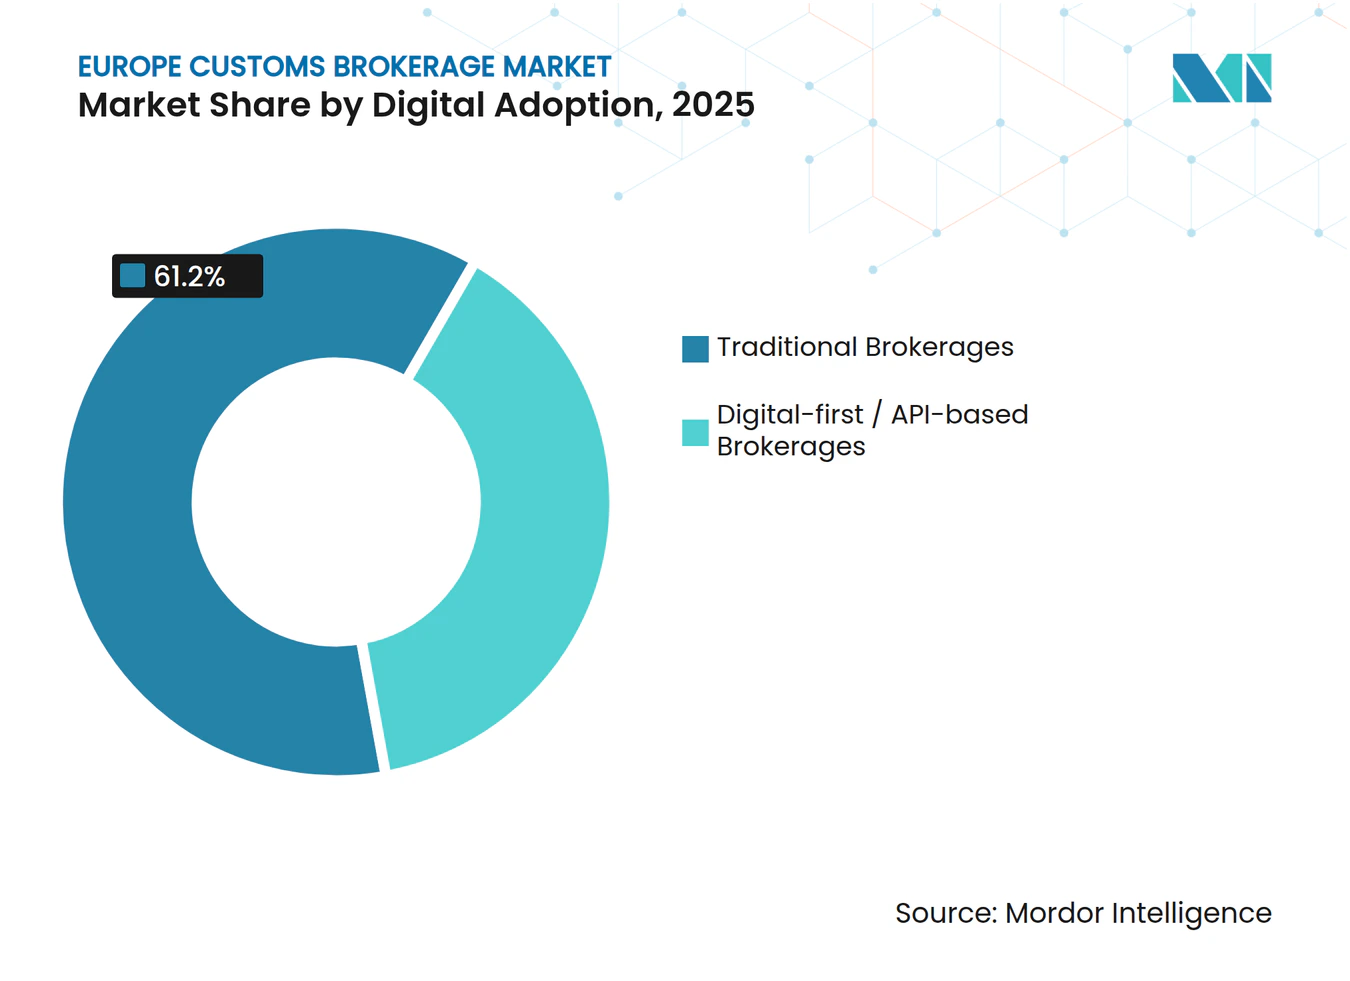
Fórmula Ganadora HíbridaLas corredurías tradicionales siguen liderando con una cuota del 61,20% y registran una sorprendente CAGR del 5,12%, lo que ilustra que las actualizaciones digitales refuerzan, en lugar de reemplazar, los modelos centrados en las relaciones. Las inversiones en clasificación arancelaria automatizada, portales orientados al cliente y herramientas de presentación de ventanilla única mejoran la velocidad del servicio al tiempo que preservan la supervisión humana. Los proveedores de primera generación digital y centrados en API atraen a los cargadores de comercio electrónico de rápido crecimiento, pero tienen dificultades con las excepciones multijurisdiccionales. El sector de correduría aduanera en Europa valora, por tanto, una propuesta de valor híbrida que combina la automatización en la nube con la experiencia regulatoria.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Industria de Uso Final:
Comercio Minorista Dominante, Automoción en AlzaEl comercio minorista y el comercio electrónico lideraron los ingresos de 2025 con el 22,70%, impulsados por el cumplimiento normativo del IOSS, los registros de logística inversa y los despachos B2C de ciclo rápido. Se proyecta que los envíos de automoción y vehículos eléctricos crezcan a una CAGR del 4,92%, ya que las normativas sobre baterías, los requisitos de origen y los derechos antidumping sobre los vehículos eléctricos chinos complican las estructuras de presentación. La electrónica y los semiconductores, los productos farmacéuticos y las ciencias de la vida, y el sector aeroespacial y de defensa demandan un profundo conocimiento regulatorio, lo que garantiza la resiliencia multisectorial del mercado de correduría aduanera en Europa.
Análisis Geográfico
Mercado de Correduría de Aduanas en Alemania y el Reino Unido
Alemania mantuvo la mayor presencia regional con una cuota de mercado del 20,65% en 2025, respaldada por sus sólidas exportaciones manufactureras y la infraestructura portuaria de primer nivel en Hamburgo y Bremen. Las cargas industriales de alto valor intensifican la demanda de servicios de despacho de extremo a extremo, y el impulso del gobierno por digitalizar las transacciones aduaneras posiciona a Alemania como mercado de referencia para proyectos piloto tecnológicos. El Reino Unido sigue siendo un nodo fundamental; la migración en curso del sistema CHIEF al CDS obliga a los agentes de aduanas a gestionar sistemas duales, lo que sostiene los ingresos por servicios de asesoría.
Mercados Europeos más Amplios
Polonia es la geografía de mayor crecimiento con una CAGR del 4,55%, a medida que los fabricantes trasladan sus líneas de ensamblaje más cerca de Europa Occidental, impulsando el tráfico de camiones y ferrocarril a través de las fronteras orientales. Las inversiones en centros intermodales de carretera-ferrocarril y los procedimientos de tránsito simplificados refuerzan el ascenso de Polonia dentro del mercado de correduría de aduanas en Europa. Francia y los Países Bajos se benefician de su papel como puertas de entrada: Calais y Róterdam canalizan las importaciones asiáticas hacia el interior del continente, mientras que Italia aprovecha las rutas mediterráneas para la moda y los productos perecederos. España capitaliza las mejoras portuarias de Valencia para atender las rutas comerciales con el norte de África. En conjunto, estos cambios subrayan un giro paneuropeo hacia cadenas de suministro más cortas y orquestadas digitalmente, que amplían las oportunidades de correduría más allá de los centros logísticos tradicionales.
Panorama regulatorio
El entorno regulatorio para el corretaje aduanero en Europa está siendo remodelado por el paquete de Reforma Aduanera de la UE liderado por la Comisión Europea (DG TAXUD), con un acuerdo político en marzo de 2026 entre el Parlamento Europeo y el Consejo para modernizar el Código Aduanero de la Unión y crear una nueva Autoridad Aduanera de la UE junto con el Centro de Datos Aduaneros de la UE. Paralelamente, el Entorno de Ventanilla Única de la UE para Aduanas avanza en la integración de requisitos no aduaneros (licencias y certificados) en los flujos de declaración electrónica, elevando la carga de cumplimiento y orquestación de datos para los agentes que operan en múltiples estados miembros.
En 2026, las acciones de política que afectan directamente a los flujos de trabajo de paquetería y envíos de bajo valor añaden complejidad operativa a corto plazo. La DG TAXUD emitió orientaciones en junio de 2026 sobre un enfoque de tarifa fija temporal para importaciones de bajo valor aplicable hasta el 1 de julio de 2028, y en julio de 2026 adoptó enmiendas al Reglamento de Ejecución del Código Aduanero de la Unión para simplificar la aplicación de los procedimientos de origen no preferencial, aumentando la importancia de un manejo coherente de la prueba de origen y de registros de datos auditables dentro de los sistemas de los agentes.
Análisis de la cadena de valor
La cadena de valor del corretaje aduanero en Europa vincula a cargadores e importadores (incluidos vendedores de comercio electrónico y mercados en línea) con transportistas y transitarios, agentes de aduanas (especializados e integrados en 3PL), y autoridades aduaneras nacionales, con el apoyo de capas habilitadoras como proveedores de datos de cumplimiento comercial, plataformas de software y depósitos afianzados en puntos de entrada como Rotterdam, Hamburgo y Amberes. Los insumos se centran en los datos maestros de envíos y productos (clasificación arancelaria, origen, valoración, licencias/certificados), mientras que los resultados del servicio incluyen declaraciones electrónicas, cálculo de derechos e IVA, documentación de riesgos y apoyo a auditorías posteriores al despacho.
La Reforma Aduanera de la UE añade un cambio estructural hacia el procesamiento centralizado de datos a través del Centro de Datos Aduaneros de la UE y un modelo de niveles de cumplimiento (incluido un enfoque de Confianza y Verificación para comerciantes altamente cumplidores), trasladando más validación hacia etapas anteriores y aumentando la demanda de gestión de calidad de datos previa a la salida. A medida que los actores del comercio electrónico asumen mayor responsabilidad directa por las obligaciones aduaneras y los flujos de bajo valor enfrentan un nuevo marco de tarifas desde el 1 de julio de 2026 hasta el 1 de julio de 2028, los agentes y proveedores de logística integrada están fortaleciendo la conectividad API, ampliando la cobertura transfronteriza mediante adquisiciones, y combinando el despacho con el almacenamiento afianzado y la gestión de devoluciones para controlar la gestión de excepciones de extremo a extremo.
Panorama Competitivo
Concentración del Mercado
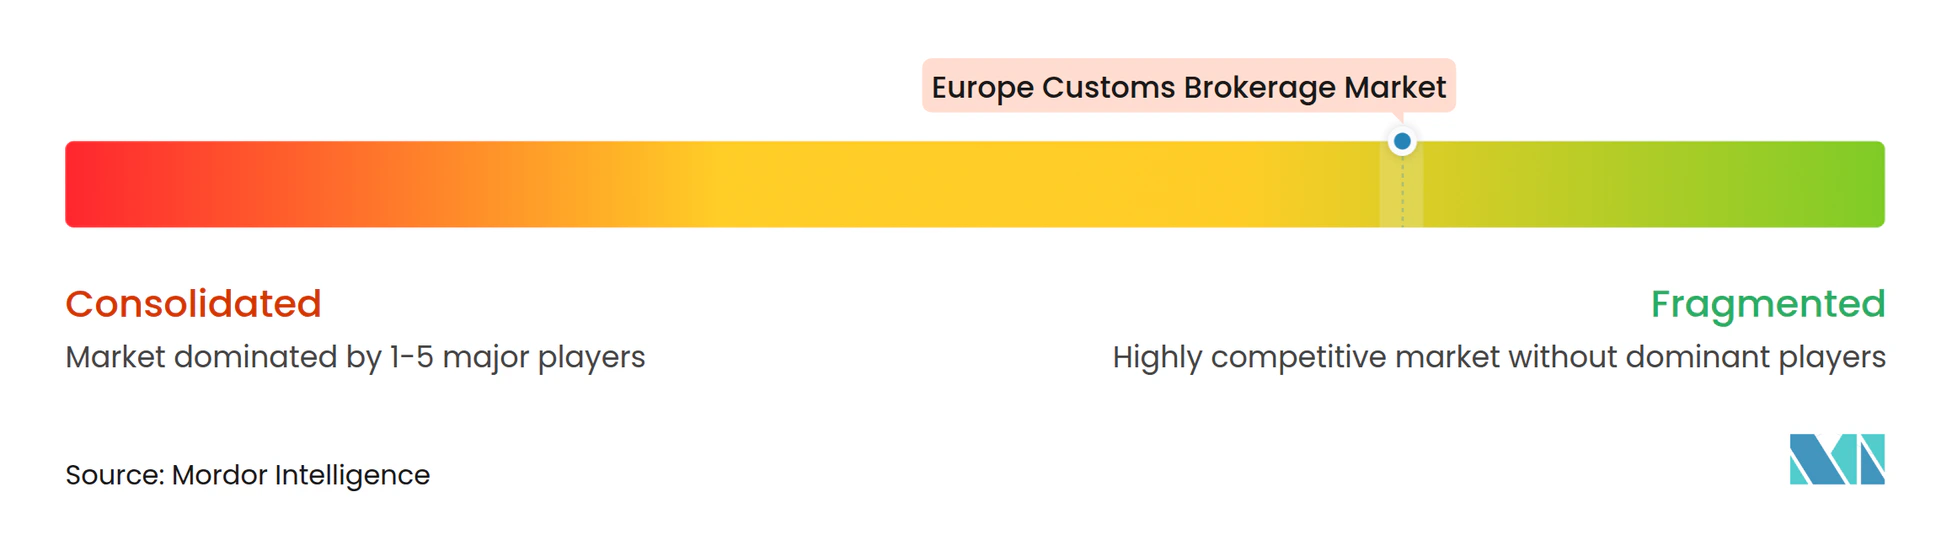
El mercado está moderadamente fragmentado. La fusión DSV-DB Schenker crea el mayor transitario del mundo, ampliando las ofertas de aduanas integradas en toda Europa. Customs Support Group ha seguido una estrategia de adquisiciones complementarias, añadiendo corredores específicos en Italia, Noruega, el Reino Unido y Suiza para construir una plataforma digital de alcance regional. La adopción tecnológica diferencia a los líderes; las empresas despliegan motores de clasificación mediante inteligencia artificial, análisis de riesgos vinculados al Internet de las Cosas (IoT) y cuadros de mando de cliente en modo de Software como Servicio (SaaS) para reducir los tiempos de procesamiento de horas a minutos. La certificación de Operador Económico Autorizado (OEA) consolida aún más la demanda entre las redes conformes.
Los especialistas de nivel medio se centran en segmentos verticales de alta complejidad, como mercancías de doble uso, cadenas de frío en ciencias de la vida o logística de defensa, nichos menos sensibles a los precios de mercado masivo. Los competidores de primera generación con API penetran los segmentos B2C automatizando los despachos de bajo valor, aunque tienen dificultades para escalar la experiencia humana en la gestión de excepciones. En general, el mercado de correduría aduanera en Europa gravita hacia los modelos híbridos que unifican la velocidad basada en datos con el dominio regulatorio. La intensificación de los requisitos de capital y la escasez de talento probablemente acelerarán la actividad de fusiones y adquisiciones hasta 2030, elevando gradualmente la concentración del mercado.
Líderes del Sector de Correduría Aduanera en Europa
-
Livingston International
-
DHL Group
-
Kuehne + Nagel
-
Rhenus Logistics
-
Gerlach Customs
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Correduría de Aduanas en Europa Empresas cubiertas en este informe
- Livingston International
- DHL Group
- Kuehne + Nagel
- Rhenus Logistics
- Gerlach Customs
- APL Logistics
- DSV
- Gaston Schul Logistics
- C.H. Robinson
- Expeditors International
- Customs Support Group
- Dimerco Express
- UPS
- FedEx
- Geodis
- TIBA Group
- RHA Customs Brokerage
- Partida Logistics
- EFL Global
- ITG Air and Sea
Lea el análisis de las empresas de mercado de correduría de aduanas en europa
Oportunidades de mercado y perspectivas futuras
La transición de los sistemas de TI aduaneros nacionales fragmentados hacia el Centro de Datos Aduaneros de la UE y la creación de una Autoridad Aduanera de la UE (acordada en marzo de 2026) incrementa la demanda de agentes capaces de estandarizar la presentación de datos multinacionales, la gobernanza de clasificación de productos y la trazabilidad lista para auditoría para los importadores que operan en toda Europa. Esto crea un espacio en blanco para corredurías y 3PL que puedan empaquetar integraciones de la Ventanilla Única de la UE, controles de origen y valoración, y flujos de trabajo de códigos arancelarios asistidos por IA en ofertas transfronterizas repetibles, especialmente para envíos minoristas y de comercio electrónico donde los procesos de bajo valor y la documentación de devoluciones impulsan un alto número de transacciones.
La expansión de la red física en corredores clave también respalda propuestas de correduría diferenciadas cuando se combinan con capacidades de depósito afianzado. En junio de 2026, Geodis inauguró un centro portuario multiservicio en Le Havre con un patio de contenedores afianzado de 20.000 metros cuadrados, y Rohlig SUUS Logistics amplió su centro logístico de Poznan en 14.000 metros cuadrados, ilustrando cómo los sitios afianzados cerca de puertos y rutas de deslocalización cercana pueden alinearse con los servicios aduaneros. La consolidación sigue siendo una vía activa para ampliar la cobertura aduanera y los grupos de talento especializado, con acuerdos como la entrada de Customs Support Group en Austria mediante la adquisición de Trovino GmbH (junio de 2026) que demuestran una inversión continua en huellas operativas paneuropeas.
Desarrollos recientes de la industria en Mercado de Correduría de Aduanas en Europa
- Junio de 2026: Rhenus Logistics adquirió Zollprofis AG (con efecto retroactivo al 1 de enero de 2026) para profundizar su experiencia en aduanas y comercio exterior en la región fronteriza suiza, con ubicaciones que incluyen Rheinfelden, Thayngen, Basilea y Sisseln. El movimiento fortalece la cobertura de Rhenus para las rutas comerciales entre Suiza y la UE y añade capacidad especializada donde la calidad de la documentación y los tiempos fronterizos afectan directamente el rendimiento del despacho.
- Abril de 2025: DSV anunció una adquisición de USD 15.900 millones de DB Schenker, ampliando su escala en transitarios y servicios aduaneros integrados en toda Europa. La combinación aumenta la capacidad de agrupar el corretaje con el transporte y el almacenamiento, intensificando la competencia para agentes independientes y transitarios de tamaño medio que atienden a cargadores multinacionales.
- Enero de 2025: WiseTech Global adquirió la empresa sueca de software aduanero CargoIT, ampliando su presencia en software de aduanas y cumplimiento en los países nórdicos. El acuerdo apoya una digitalización más amplia de los flujos de trabajo aduaneros y permite a agentes y transitarios acelerar la presentación basada en API, la validación de datos y la gestión de excepciones en entornos de paquetería y carga general de alto volumen.
Mercado de Correduría de Aduanas en Europa Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado europeo de corretaje aduanero se define como los honorarios obtenidos por el apoyo al despacho de aduanas vinculado al comercio transfronterizo, incluida la presentación de declaraciones, la preparación de documentación, la clasificación arancelaria, el cálculo de derechos e impuestos, y la asistencia en cumplimiento aduanero en países europeos.
Exclusiones de alcance: Excluye los cargos de transporte de carga puros, el almacenamiento y las tarifas generales de transitarios, a menos que se facturen específicamente por trabajo de corretaje aduanero.
Descripción general de la segmentación
- Por Modo de Transporte
- Océano / Mar
- Aéreo (Exprés y Carga General)
- Transporte Terrestre Transfronterizo (Camión y Ferrocarril)
- Por Tipo de Corredor
- Corredor Aduanero Puro
- Transitarios / Corredores Integrados de Operadores Logísticos de Terceros (3PL)
- Por Tamaño del Importador
- Grandes Empresas
- Mercado Medio
- Pequeñas y Medianas Empresas / Micro-cargadores
- Por Adopción Digital
- Corredurías Tradicionales
- Corredurías de Primera Generación Digital / Basadas en API
- Por Industria de Uso Final
- Comercio Minorista y Comercio Electrónico
- Automoción y Vehículos Eléctricos
- Electrónica y Semiconductores
- Farmacéutica y Ciencias de la Vida
- Aeroespacial y Defensa
- Productos Químicos y Bienes Industriales
- Otros
- Por País
- Alemania
- Reino Unido
- Francia
- Países Bajos
- Italia
- España
- Polonia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer parámetros sobre volúmenes, rutas y fricciones regulatorias que impulsan las cargas de trabajo de corretaje. Nos basamos en fuentes públicas y sin muro de pago, como las estadísticas comerciales de Eurostat, publicaciones aduaneras y comerciales de la Comisión Europea, orientaciones de las autoridades aduaneras nacionales (por ejemplo, HMRC y portales aduaneros de los estados miembros de la UE), conjuntos de datos de UN Comtrade e indicadores comerciales de la OMC para comprender los movimientos direccionales de importación y exportación.
Además, revisamos informes anuales de empresas, presentaciones a inversores y prensa especializada en logística de confianza para trazar los paquetes de servicios típicos y la lógica de precios por modo. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar la divulgación de ingresos y la división por líneas de negocio cuando no estaban claramente indicadas. Estas fuentes también se utilizaron para verificar la cobertura por país, la exposición a rutas comerciales y los principales cambios de política que pueden alterar la complejidad del despacho. Las fuentes documentales enumeradas aquí son solo ilustrativas, y se utilizaron otras referencias para la recopilación de datos adicionales, validación y aclaración durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de los envíos transfronterizos suele requerir la intervención de un agente, cómo varían los precios según el modo (marítimo, aéreo y terrestre transfronterizo), y cómo la presentación digital cambia el tiempo dedicado por declaración. Hablamos con proveedores de corretaje, especialistas en cumplimiento comercial y equipos de logística del lado del cargador en los principales mercados europeos. Esto ayudó a cerrar brechas donde los datos públicos no muestran directamente los ingresos por servicios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 14% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque descendente y ascendente, donde los flujos comerciales europeos por modo se utilizaron para reconstruir un conjunto de demanda para declaraciones aduaneras y tareas de despacho, y luego se tradujeron en ingresos de corretaje utilizando rangos de tarifas específicos por modo. Para mantener el modelo fundamentado, utilizamos una cadena práctica de insumos como tendencias del valor de importación y exportación, recuentos estimados de declaraciones por tipo de envío, intensidad de envíos terrestres transfronterizos, tarifa de corretaje típica por declaración y la proporción de envíos gestionados mediante cumplimiento interno frente a agentes subcontratados.
Luego se aplicaron controles ascendentes selectivos para mantener totales realistas, incluidas consolidaciones de ingresos muestreadas de entidades cotizadas con divisiones de servicios visibles y verificaciones de canal sobre precios de corretaje en países clave. Cuando las divulgaciones financieras no separaban claramente el corretaje aduanero de servicios cercanos, las brechas se manejaron mediante reglas de asignación conservadoras que se validaron en entrevistas y se ajustaron solo cuando varias fuentes coincidían.
La previsión se basó en el análisis de escenarios anclado a las expectativas comerciales macroeconómicas y a las señales de política que afectan la carga de procesamiento, seguido de una calibración experta sobre dos factores que más varían en la práctica, a saber, la complejidad aduanera (tras cambios normativos) y el ritmo de adopción de la presentación aduanera digital. No se asumió que el crecimiento fuera lineal, por lo que pueden reflejarse cambios escalonados cuando cambian las normas de documentación o los patrones comerciales.
Validación de datos y ciclo de actualización
La validación se realizó triangulando los ingresos modelados con señales independientes, como los movimientos comerciales europeos, los indicadores de procesamiento aduanero y el comportamiento observado de las tarifas por modo de transporte. Los valores atípicos a nivel de país se revisaron en busca de efectos puntuales, incluidas transiciones regulatorias, ciclos de importación anómalos o un cambio en el enrutamiento entre aéreo y marítimo, y luego se verificaron nuevamente con llamadas de seguimiento a expertos cuando la varianza se mantenía alta.
Antes de la aprobación final, el modelo completo es revisado por pasos por otro analista para confirmar que los supuestos, las conversiones de unidades y el manejo de divisas son coherentes entre países. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las normas aduaneras o disrupciones comerciales significativas. Justo antes de la entrega, realizamos una pasada final de datos para que las cifras reflejen las últimas publicaciones públicas disponibles y las entradas de entrevistas verificadas.
Tamaño del mercado europeo de corretaje aduanero de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para el corretaje aduanero en Europa pueden verse diferentes porque el límite del servicio no es uniforme, y porque los volúmenes comerciales son solo un indicador indirecto de los ingresos por corretaje. Las diferencias también aparecen cuando un estudio mezcla el trabajo de agencia aduanera con los transitarios, aplica una tarifa fija en todos los modos, o utiliza referencias comerciales más antiguas que no capturan los cambios recientes en el despacho terrestre transfronterizo y de comercio electrónico.
La tabla comparativa muestra una dispersión que se explica principalmente por lo que se cuenta como ingresos de corretaje y cómo se aplican las tarifas específicas por modo. En el modelo de Mordor Intelligence, el valor se construye a partir de las tarifas de servicios de despacho aduanero vinculadas a los movimientos marítimos, aéreos y terrestres transfronterizos, en lugar del volumen de negocio agrupado de transitarios. El momento de conversión de divisas y la cadencia de actualización también importan, ya que los precios de corretaje pueden moverse más rápido que los valores comerciales cuando se introducen nuevas normas de cumplimiento, y algunas estimaciones mantienen supuestos de tarifas anteriores sin volver a verificarlos mediante entrevistas recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 28,80 mil millones de USD (2025) | |
| Publicación Especializada A | 27,22 mil millones de USD (2024) | Utiliza un año base anterior y normalmente presenta una previsión de horizonte más corto, lo que puede subestimar el aumento de la carga de trabajo de despacho tras cambios de cumplimiento más recientes, y no queda del todo claro cómo se reajusta la combinación de modos año tras año. |
| Consultora Regional B | 31,89 mil millones de USD (2026) | Parte de un año prospectivo y parece asumir una progresión de tarifas más rápida hacia el pronóstico, lo que puede elevar el valor a corto plazo si el corretaje se cotiza como un paquete amplio en lugar de aplicar rangos de tarifas separados para las presentaciones marítimas, aéreas y terrestres transfronterizas. |
Al observar las tres cifras, la brecha se debe principalmente al momento temporal (2024 frente a 2025 frente a 2026) y a si el corretaje aduanero se mantiene como su propio conjunto de tarifas o se mezcla con servicios logísticos adyacentes. Cuando el alcance se mantiene vinculado a la actividad de despacho y a los precios a nivel de modo, y los supuestos se vuelven a verificar frente a las condiciones comerciales y de cumplimiento actuales, el tamaño de mercado resultante es más fácil de rastrear y actualizar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de correduría aduanera en Europa para 2031?
Se espera que el mercado alcance los 39.610 millones de USD en 2031.
¿Qué modo de transporte genera actualmente más ingresos de correduría en Europa?
Los envíos por océano y mar lideran con una cuota del 41,55% de los ingresos de correduría aduanera.
¿Cómo afectará la Reforma Aduanera de la UE 2028 a los corredores?
El centro de datos centralizado de la reforma estandarizará las declaraciones entre los estados miembros, beneficiando a los corredores que integren conexiones API para el procesamiento en tiempo real.
¿Por qué se considera a Polonia como el mercado nacional de mayor crecimiento?
La relocalización de proximidad de la manufactura en Europa del Este y la mejora de la infraestructura fronteriza impulsan el mercado de correduría de Polonia hacia una CAGR del 4,55% hasta 2031.
¿Qué diferencia a los corredores tradicionales de los proveedores de primera generación digital?
Las empresas tradicionales combinan un profundo conocimiento regulatorio con herramientas de automatización recién adoptadas, mientras que los proveedores de primera generación digital enfatizan la velocidad impulsada por API, aunque pueden carecer de capacidad de asesoramiento complejo.
¿Qué industria de uso final se espera que crezca más rápido hasta 2031?
Se prevé que los envíos de automoción y vehículos eléctricos se expandan a una CAGR del 4,92% debido a las regulaciones sobre baterías y los cálculos de aranceles basados en el origen.