
Tamaño y Participación del Mercado de Corretaje de Carga de los Estados Unidos
Análisis del Mercado de Corretaje de Carga de los Estados Unidos por Mordor Intelligence
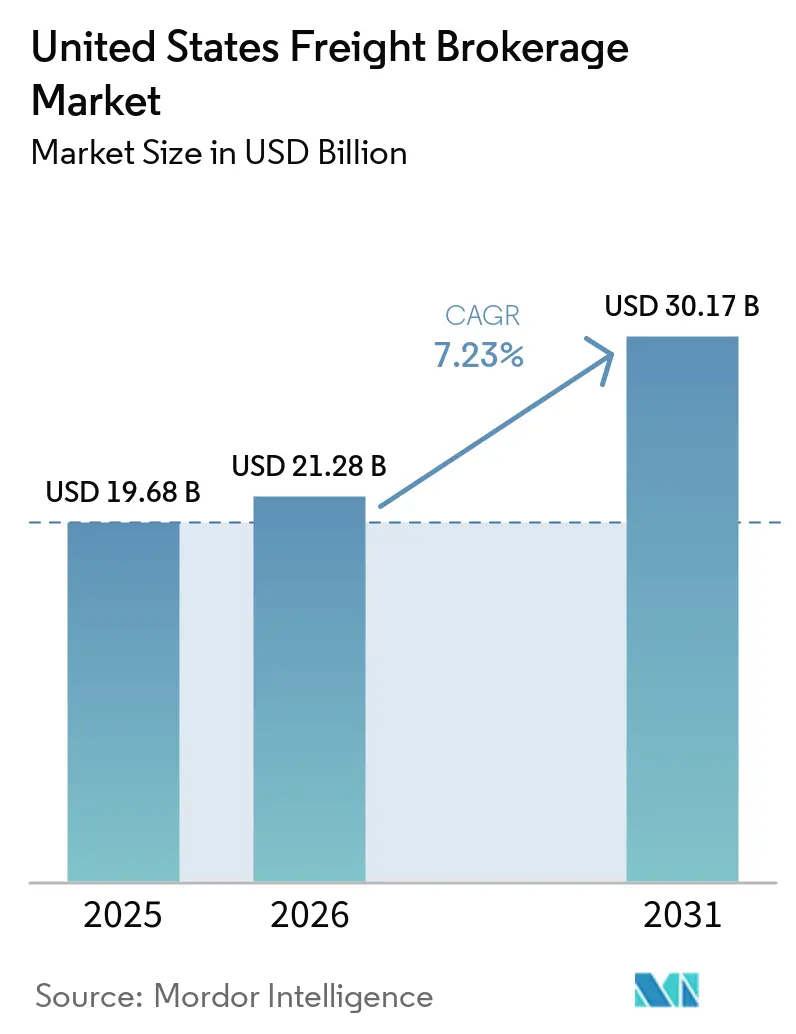
El tamaño del mercado de corretaje de flete de los Estados Unidos fue valorado en 21,28 mil millones de USD en 2026 y se estima que crecerá desde 22,82 mil millones de USD en 2027 hasta alcanzar los 32,88 mil millones de USD para 2032, con un CAGR del 7,58% durante el período de previsión (2027-2032).
Las necesidades de cumplimiento minorista y la base fragmentada de transportistas en los Estados Unidos hacen que la coordinación confiable de fletes sea central para la propuesta de corretaje. La integración digital puede conectar la creación de cargas con la ejecución, mientras que los criterios de emisiones agregan otra consideración a la selección de transportistas. El transporte refrigerado de carga fraccionada (LTL) y los traspasos transfronterizos ilustran dónde la especialización puede abordar un requisito de envío definido. La dispersión del margen bruto en el mercado spot y la presión de capacidad específica por tipo de equipo limitan la cobertura rentable, mientras que los corredores más grandes buscan la consolidación y los servicios integrados, haciendo que los compromisos de capacidad específicos por ruta sean centrales para competir por el negocio de un cargador.
Conclusiones Clave del Informe
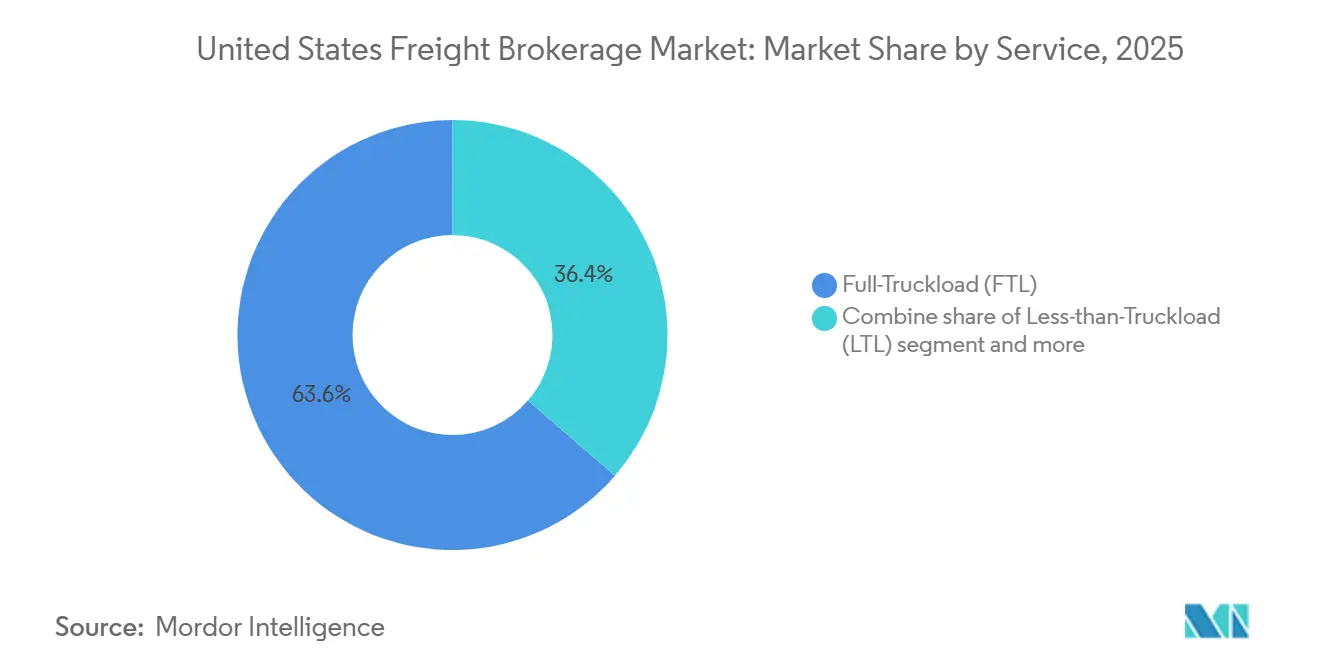
- Por servicio, la carga completa (FTL) lideró con una participación del 63,32% en el mercado de corretaje de flete de los Estados Unidos en 2026, mientras que se prevé que la carga fraccionada (LTL) crezca más rápido con un CAGR del 9,1% durante 2027-2032.
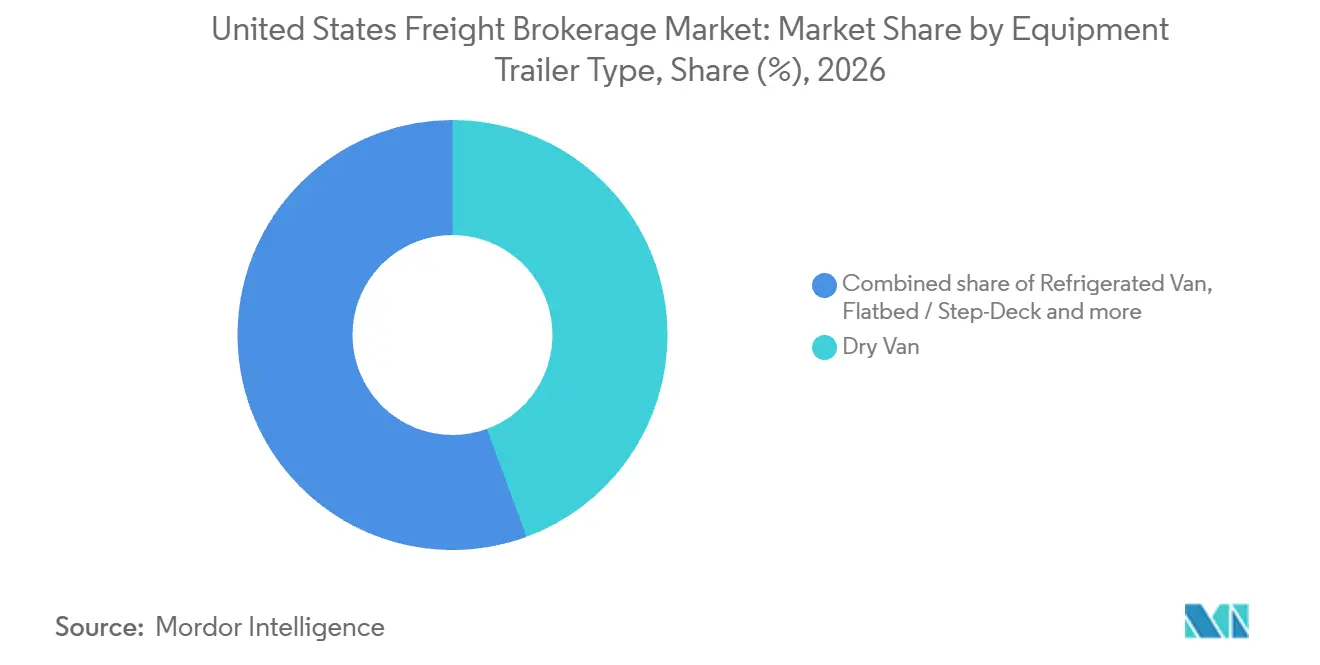
- Entre los tipos de equipos y remolques, el furgón seco mantuvo una participación del 44,41% del tamaño del mercado de corretaje de flete de los Estados Unidos en 2026, y se proyecta que el furgón refrigerado crezca más rápido con un CAGR del 10,2% durante 2027-2032.
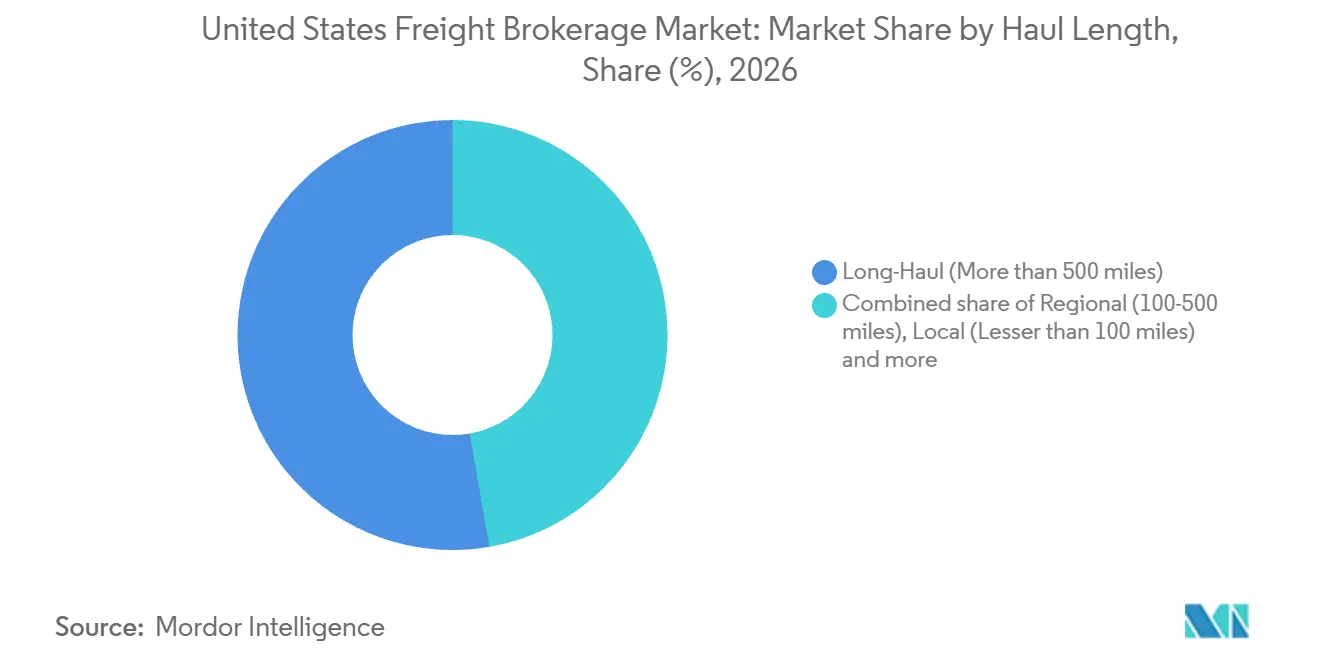
- En la combinación de longitudes de recorrido, los movimientos de larga distancia de más de 500 millas representaron el 52,75% de los ingresos por corretaje en 2026, mientras que se prevé que los movimientos regionales de 100 a 500 millas crezcan más rápido con un CAGR del 8,45% durante 2027-2032.
- El corretaje de flete tradicional lideró la combinación de modelos de negocio con el 53,52% de los ingresos por corretaje en 2026, y se proyecta que el corretaje de flete digital crezca más rápido con un CAGR del 17,2% durante 2027-2032.
- Entre las industrias de usuarios finales, el comercio minorista, los bienes de consumo de alta rotación y la distribución mayorista representaron el 29,26% de los ingresos por corretaje en 2026, mientras que se prevé que el comercio electrónico y el cumplimiento de terceros (3PL) crezca más rápido con un CAGR del 13,6% durante 2027-2032.
- Por tamaño del cliente, los grandes cargadores empresariales con ingresos anuales superiores a 100 millones de USD mantuvieron el 55,91% de los ingresos por corretaje en 2026, y se proyecta que las pequeñas empresas con ingresos anuales inferiores a 10 millones de USD crezcan más rápido con un CAGR del 10,5% durante 2027-2032.
- Geográficamente, el Medio Oeste lideró con el 26,58% de los ingresos por corretaje en 2026, mientras que se prevé que el Suroeste crezca más rápido con un CAGR del 8,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen del Comercio Electrónico y Expectativas de Entrega al Día Siguiente | +3.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Alta Fragmentación de la Base de Transportistas Impulsa la Relevancia de los Corredores | +2.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Rápida Digitalización de Integraciones TMS / API | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Demanda de los Cargadores de Rutas Optimizadas para la Reducción de la Huella de Carbono | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Consolidación de Cargadores Respaldados por Capital Privado que Externalizan a Corredores | +0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Deslocalización Cercana y Expansión Transfronteriza entre EE. UU. y México | +0.7% | Cruces fronterizos entre EE. UU. y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen del Comercio Electrónico y Expectativas de Entrega al Día Siguiente
La expansión del comercio minorista en línea hace que la velocidad de reabastecimiento de flete sea comercialmente significativa antes de que se produzca la entrega al consumidor. Las ventas minoristas de comercio electrónico en EE. UU. alcanzaron 340,2 mil millones de USD en el segundo trimestre de 2026, un 12,2% (±0,9%) más respecto al segundo trimestre de 2025 en términos ajustados estacionalmente y sin ajuste de precios. Los miembros de Prime en EE. UU. recibieron más de 8.000 millones de artículos de Amazon el mismo día o al día siguiente en 2025, más de un 30% por encima de 2024.[1] Una encuesta en línea de AlixPartners a 1.000 consumidores estadounidenses en 2026 encontró un tiempo máximo aceptable de envío gratuito de 2,6 días. El corretaje puede apoyar las conexiones de flete aguas arriba necesarias para reabastecer las operaciones de cumplimiento que sirven a esas ventanas cortas. Un minorista que promete entrega gratuita en 2,6 días tiene poco margen para absorber una carga de reabastecimiento no cubierta, por lo que la licitación rápida y la cobertura de transportistas se convierten en los servicios de corretaje que protegen esa promesa.
La Alta Fragmentación de la Base de Transportistas Impulsa la Relevancia de los Corredores
Una base de transportistas dispersa otorga a los corredores un papel en hacer que las flotas pequeñas sean accesibles comercialmente para los cargadores. A junio de 2025, cerca de 580.000 transportistas de motor activos en EE. UU. registrados ante la Administración Federal de Seguridad de Transportistas de Motor (FMCSA) poseían o arrendaban al menos un tractor, y el 91,5% operaba 10 o menos camiones. Esta distribución hace que reunir cobertura a través de flotas separadas sea una tarea diferente a la de negociar con un único proveedor de transporte. Para los cargadores que necesitan varias rutas, el corretaje puede consolidar esa búsqueda en una sola relación de gestión de fletes. El mecanismo de demanda es el acceso a capacidad dispersa más que un aumento en el número de camiones. Asegurar otra flota pequeña en una ruta difícil puede importarle más a un cargador que un directorio más amplio de transportistas que sirven rutas no relacionadas.
Rápida Digitalización de Integraciones TMS / API
Conectar la creación de cargas con la ejecución puede hacer que el corretaje sea práctico para requisitos de envío más frecuentes. En septiembre de 2025, Port TMS puso a disposición de sus usuarios, sin costo adicional, una integración con la Plataforma Convoy de DAT. La integración vinculó la publicación de cargas desde los sistemas de gestión de transporte de los corredores con la coincidencia automatizada de fletes, la negociación de tarifas, la reserva, el seguimiento, la gestión de documentos y los pagos a transportistas. Integrar estas actividades en un flujo de trabajo conectado puede reducir los traspasos separados necesarios para organizar y administrar un envío. Con la reserva y la administración conectadas, los corredores pueden reservar el manejo manual para excepciones en lugar de repetir esas tareas en cada envío rutinario.
Demanda de los Cargadores de Rutas Optimizadas para la Reducción de la Huella de Carbono
En 2025, Trane Technologies informó que el 75% de sus envíos a nivel corporativo utilizaron transportistas certificados por SmartWay, evitando aproximadamente 8.700 toneladas métricas de emisiones de CO2e en comparación con transportistas no certificados por SmartWay. SmartWay es un programa de la Agencia de Protección Ambiental de EE. UU. que promueve la eficiencia del flete a través del seguimiento transparente de datos. Para los cargadores que utilizan criterios de emisiones, la elección del transportista se convierte en parte de la tarea de gestión del flete. Un corredor puede comparar las opciones de transportistas adecuadas junto con alternativas de ruta y consolidación para el mismo movimiento. Ese trabajo puede agregar valor al servicio cuando una opción de menores emisiones también debe cumplir con una ventana de entrega definida. Para un cargador que prioriza los transportistas SmartWay, el acceso a un grupo de transportistas certificados le da al corredor una razón para ser elegido cuando una carga requiere esa calificación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de las Tarifas Spot que Comprime los Márgenes de Corretaje | -1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de Conductores e Imprevisibilidad de la Capacidad | -0.8% | Florida, sur de Texas, sur de Arizona y California | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento derivados de la AB5 y Propuestas de Limitadores de Velocidad | -0.3% | Estado de California | Mediano plazo (2-4 años) |
| Contratación Directa de Cargadores a través de Tableros Digitales de Cargas | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Tarifas Spot que Comprime los Márgenes de Corretaje
La volatilidad de las tarifas spot limita la capacidad de un corredor para fijar el precio de la capacidad con confianza mientras preserva el margen bruto en cada carga. Ken Adamo, director de estrategia de EASE Logistics y exdirector de análisis de DAT, informó que los datos de DAT de junio de 2026 vincularon la volatilidad con la dispersión del margen, con casi el 20% de las cargas spot con margen bruto negativo. Situó los márgenes brutos de las cargas spot en poco menos del 13,5%, una disminución de aproximadamente 2 puntos porcentuales interanual, al tiempo que describía el nivel como aún saludable. Para un corredor que fija el precio de flete spot adicional, esa dispersión significa que un margen agregado no puede determinar si la próxima carga cubrirá su costo de transportista. Comprar capacidad por encima del monto recuperable del cargador genera una contribución bruta negativa, por lo que cargas adicionales pueden reducir los rendimientos en lugar de recompensar la expansión.
Escasez de Conductores e Imprevisibilidad de la Capacidad
La escasez de conductores calificados puede aumentar el costo de la capacidad de los transportistas antes de que un corredor organice el movimiento de flete. El transportista de motor Heartland Express informó que la escasez de conductores calificados en la industria del transporte de camiones aumentó la compensación de los conductores en 2025. Por separado, TA Services informó que la temporada de producción agrícola redujo la capacidad de vehículos refrigerados en el segundo trimestre de 2026 desde Florida hasta el Sureste y desde el sur de Texas y el sur de Arizona hasta el centro y norte de California. Estas presiones diferenciadas exponen a los corredores tanto a costos relacionados con la mano de obra como a la escasez de equipos específica por corredor al cotizar servicios a cargadores de alimentos. El transportista de motor Schneider National, Inc. anunció planes el 1 de octubre de 2026 para aumentar en un 26% los puestos de instructores de conductores en su red de formación en EE. UU. La expansión de la formación puede abordar la cartera de mano de obra, pero la cobertura refrigerada confiable también requiere capacidad en el corredor afectado cuando las cargas estacionales compiten por ella.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Cobertura de Carga Completa y Expansión de Carga Fraccionada RefrigeradaLa carga completa (FTL) representó una participación del 63,32% del tamaño del mercado de corretaje de flete de los Estados Unidos en 2026, convirtiéndola en el segmento más grande. El volumen de carga completa del Transporte de Superficie de América del Norte de C.H. Robinson aumentó un 0,5% en el segundo trimestre de 2026 frente al segundo trimestre de 2025. En una operación de carga completa de este tipo, el corredor debe hacer coincidir cada requisito de flete completo con la disponibilidad del transportista a medida que se agregan cargas. A medida que la actividad de carga completa se expande, un cargador obtiene poco de una cotización más baja a menos que el corredor también asegure un transportista para toda la carga.
Se prevé que la carga fraccionada (LTL) sea el segmento de más rápido crecimiento, con un CAGR del 9,1% durante 2027-2032. El 14 de septiembre de 2026, Circle Logistics anunció que estaba expandiendo el servicio de LTL refrigerado para cargadores de alimentos y bebidas y construyendo una red de referencia de productores de congelados. El corredor y proveedor de logística tercerizada (3PL) sirve a los Estados Unidos continentales y México, y describió la consolidación de múltiples envíos en palés en un único remolque de temperatura controlada. Para los productores más pequeños, esta estructura puede conectar envíos parciales con la capacidad del transportista sin el cargo por un camión completo. Construir la red de referencia de productores puede hacer que varios pedidos pequeños sean conjuntamente atendibles, por lo que el acceso a co-cargas compatibles se vuelve tan importante como el acceso a un remolque.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Equipo / Remolque:
Actividad de Furgón Seco y Requisitos de Carga EspecializadaEl furgón seco representó una participación del 44,41% en el mercado de corretaje de flete de los Estados Unidos en 2026, siendo el segmento más grande. Para la semana que terminó el 17 de octubre de 2026, DAT informó que las publicaciones de carga de furgón seco cayeron un 6,0% y los camiones publicados bajaron un 0,5% semana a semana, mientras que las publicaciones de carga fueron un 23,4% superiores a un año antes. La relación carga-camión fue de 9,70, por debajo de 10,27 la semana anterior pero por encima de 5,75 un año antes, cuando los camiones publicados eran más de un tercio superiores. Un corredor que fija el precio de flete de furgón seco en DAT se enfrenta por tanto a un grupo de camiones publicados más reducido que un año antes, lo que limita la tranquilidad que ofrece la reducción semanal sobre la cobertura de transportistas.
Se prevé que los furgones refrigerados sean el segmento de más rápido crecimiento, con un CAGR del 10,2% durante 2027-2032. El 20 de octubre de 2026, FreightWaves informó una tasa nacional de rechazo de licitaciones de carga completa refrigerada del 21,44%, con envíos de productos de la cosecha de otoño y proteínas previas a Acción de Gracias que ajustaron la capacidad en el Noroeste del Pacífico y el Medio Oeste. Los volúmenes a corto plazo matizan las perspectivas, ya que el Departamento de Agricultura de EE. UU. (USDA) informó 7,76 millones de toneladas cortas de envíos de camión de productos frescos en el primer trimestre de 2026, un 1% más que en el cuarto trimestre de 2025 pero un 10% menos que en el primer trimestre de 2025. Tras su adquisición en 2025 del transportista refrigerado de Ohio Kandel Transport, Nagle Companies informó una flota combinada de 115 tractores y 200 remolques, con Kandel manteniendo su nombre y gestión y la operación combinada sirviendo a Canadá. Los rechazos estacionales de transportistas crean la necesidad de cobertura refrigerada alternativa incluso cuando el tonelaje de productos agrícolas está por debajo del nivel del año anterior.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Longitud de Recorrido:
Movimientos de Largo Recorrido y Conexiones Regionales RecurrentesLos movimientos de larga distancia de más de 500 millas fueron el segmento más grande, representando el 52,75% de los ingresos por corretaje en 2026. La actualización de América del Norte de C.H. Robinson de octubre de 2026 informó una profundidad de guía de rutas de 1,51 en envíos de más de 600 millas frente a 1,25 en envíos de menos de 400 millas. La medida registra hasta qué punto los cargadores recurren a proveedores de respaldo después de que un transportista adjudicado rechaza una licitación. Para los compradores de movimientos de larga distancia, este menor rendimiento de aceptación hace que la cobertura de reemplazo sea relevante antes de que comience el envío. Los compromisos de respaldo anticipados pueden proteger una promesa de servicio de larga distancia que de otro modo dependería de que el primer transportista aceptara cada licitación.
Se prevé que los movimientos regionales de 100 a 500 millas sean el segmento de más rápido crecimiento, con un CAGR del 8,45% durante 2027-2032. Las operaciones combinadas de carga completa de Covenant Logistics promediaron 212 millas por recorrido en el segundo trimestre de 2026, dentro de la franja regional y por debajo de las 285 millas del segundo trimestre de 2025. Para los cargadores que conectan repetidamente una planta y un almacén dentro de la franja regional, los requisitos de recogida y recepción de ambos sitios pueden establecerse conjuntamente. Una vez fijados esos requisitos, el esfuerzo de un corredor en cargas posteriores pasa de reconstruir cada especificación de carga a gestionar excepciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
Relaciones de Corretaje y Actividad de Oferta DigitalEl corretaje de flete tradicional fue el segmento más grande, con el 53,52% de los ingresos por corretaje en 2026. Total Quality Logistics informó de más de 3,9 millones de envíos gestionados a través de su capacidad en América del Norte en 2025. Total Quality Logistics también describió una red de más de 140.000 proveedores de transporte en 2025. Un corredor tradicional puede distribuir el esfuerzo de mantener dicha red a lo largo de envíos sucesivos, por lo que su escala depende del uso repetido de las relaciones con los proveedores además del número de contactos.
Se prevé que el corretaje de flete digital sea el segmento de más rápido crecimiento, con un CAGR del 17,2% durante 2027-2032. RXO, Inc. afirmó que la mejora de la coincidencia de fletes mediante inteligencia artificial y la experiencia de usuario ayudó a aumentar sus ofertas digitales a transportistas en aproximadamente un 25% de forma secuencial en el segundo trimestre de 2026. El corretaje basado en agentes tiene un ejemplo de canal diferenciado en Landstar System, Inc., que comercializó sus soluciones integradas de gestión de transporte principalmente a través de agentes de ventas a comisión independientes en el ejercicio 2025. Landstar System, Inc. utilizó exclusivamente proveedores de capacidad de terceros para transportar la carga de sus clientes. RXO, Inc. atribuyó las mejoras en el modelo de coincidencia y la experiencia de usuario con el aumento de las ofertas digitales, mientras que el modelo del ejercicio 2025 de Landstar System, Inc. combinó principalmente el marketing liderado por agentes con capacidad de flete exclusivamente de terceros.
Por Industria de Usuario Final:
Redes de Tiendas y Capacidad de Cumplimiento EspecializadoEl comercio minorista, los bienes de consumo de alta rotación y la distribución mayorista fue el segmento más grande, con el 29,26% de los ingresos por corretaje en 2026. En marzo de 2026, la Federación Nacional de Minoristas (NRF) previó que las ventas minoristas nominales en EE. UU. crecerían un 4,4% sobre 2025, hasta 5,6 billones de USD en 2026. Target utilizó su red de casi 2.000 tiendas en EE. UU., incluidas 18 tiendas abiertas en 2025, para cumplir la gran mayoría de las ventas a través de tiendas ese año. Las opciones de entrega el mismo día cumplieron dos tercios de sus ventas digitales. El modelo de cumplimiento basado en tiendas de Target otorga al reabastecimiento de flete 2 propósitos de servicio conectados, apoyando la disponibilidad de mercancías para la venta minorista y el cumplimiento de pedidos digitales.
Se prevé que el comercio electrónico y el cumplimiento de logística tercerizada (3PL) sea el segmento de más rápido crecimiento, con un CAGR del 13,6% durante 2027-2032. ShipMonk inauguró KY2, un centro de cumplimiento de 406.000 pies cuadrados en Louisville para marcas de ropa, en marzo de 2026, ampliando su campus existente que da servicio a clientes con envíos a nivel nacional. El diseño de las instalaciones incluye 60 muelles de carga y más de 300.000 ubicaciones de almacenamiento. El enfoque en ropa favorece una oferta de corretaje organizada en torno a los requisitos de recepción de esta categoría en lugar de una promesa indiferenciada de cobertura nacional.
Por Tamaño del Cliente:
Redes Empresariales y Acceso Basado en TransaccionesLos grandes cargadores empresariales con ingresos anuales superiores a 100 millones de USD fueron el segmento más grande, con el 55,91% de los ingresos por corretaje en 2026. Walmart U.S. informó ventas netas de 483 mil millones de USD en el ejercicio 2026. Walmart Inc. utilizó una red de distribución en EE. UU. de 192 instalaciones con su flota privada de camiones y transportistas comunes contratados en el ejercicio 2026. La empresa comenzó a combinar las funciones de cadena de suministro de Sam's Club U.S. con las de Walmart U.S. durante ese ejercicio para optimizar las operaciones y aplicar sistemas e infraestructura empresariales con el tiempo. Atender a una empresa con operaciones tanto de flota propia como de transportistas contratados requiere que los corredores se adapten a los acuerdos de transporte existentes, por lo que la escala de la red no puede tratarse como flete totalmente disputado.
Se prevé que las pequeñas empresas con ingresos anuales inferiores a 10 millones de USD sean el segmento de más rápido crecimiento, con un CAGR del 10,5% durante 2027-2032. Para una pequeña empresa que organiza una carga ocasional, el servicio puede organizarse en torno a un único requisito de flete en lugar de un acuerdo continuo con un transportista. El corredor puede hacer coincidir la recogida, la entrega y el equipo requeridos con la capacidad de terceros disponible. La viabilidad comercial depende entonces de cubrir el costo de coordinación de ese movimiento individual.
Análisis Geográfico
Mercado de Corretaje de Flete del Medio Oeste
El Medio Oeste representó una participación del 26,58% del tamaño del mercado de corretaje de flete de los Estados Unidos en 2026, siendo la geografía más grande. Midwest Refrigerated Services inauguró un centro de distribución de 200.000 pies cuadrados con más de 36.000 posiciones de palés refrigerados en Belvidere, Illinois, en 2025, siendo propietario y operándolo para la red logística del Medio Oeste de Lactalis USA. Concentrar el stock refrigerado en un centro de recepción regional crea una tarea de coordinación entre el suministro entrante y el despacho a clientes. Dado que el sitio de Belvidere funciona como sitio central para los clientes de Lactalis en la región, los corredores que pueden programar las llegadas entrantes en función de ese ciclo de despacho abordan un problema de temporización que la capacidad de palés por sí sola no resuelve.
Mercado de Corretaje de Flete del Suroeste
Se prevé que el Suroeste sea la geografía de más rápido crecimiento, con un CAGR del 8,3% durante 2027-2032. En febrero de 2026, Total Quality Logistics abrió una oficina en Laredo para apoyo de ventas y operaciones. Se asoció con 3 instalaciones de transbordo que ofrecen más de 200.000 pies cuadrados de almacenamiento y más de 75 muelles de carga a un promedio de 7 millas del Puerto de Entrada de Comercio Mundial de Laredo. El Índice de Pago de Flete de U.S. Bank, ajustado estacional y por calendario, registró envíos domésticos de carga completa y LTL en el Suroeste un 20,2% por debajo de los niveles del año anterior en el segundo trimestre de 2026. El transbordo cerca de Laredo proporciona a los corredores un punto de preparación para los traspasos transfronterizos, diferenciando ese servicio del canal de envíos domésticos más débil.
El canal de flete vinculado a puertos del Noreste incluye el Puerto de Nueva York y Nueva Jersey, que manejó 8,9 millones de TEU en 2025, un 2,3% más que en 2024. En el Sureste, la Autoridad Portuaria de Georgia manejó casi 5,7 millones de TEU en el Puerto de Savannah en 2025, un 2,6% más que en 2024. En el Oeste, el programa aprobado para 2026 por la Comisión de Transporte de California incluyó un gasto planificado de 33 millones de USD para ampliar las operaciones de flete ferroviario en el Puerto de Long Beach. Los ejemplos del Noreste y el Sureste crean oportunidades para conexiones por camión a las principales puertas de entrada de contenedores. En la Costa Oeste, coordinar los enlaces por camión con la capacidad ferroviaria planificada ofrece un enfoque comercial diferente en la interfaz portuaria.
Marco Regulatorio y Perspectivas
Esta comparación evalúa los marcos de seguridad financiera y registro de transacciones de determinadas jurisdicciones desde la perspectiva de un corredor de flete interestatal con permiso federal. Las disposiciones de responsabilidad financiera de los corredores de la FMCSA entraron en vigor el 16 de enero de 2026. La autoridad de operación está sujeta a suspensión si la garantía disponible cae por debajo de 75.000 USD y el corredor no la repone en un plazo de 7 días naturales. Mantener el respaldo requerido forma, por tanto, parte de la continuidad del servicio para un corredor que organiza flete entre cargadores y transportistas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Texas |
|---|---|---|
| Autoridad principal | Administración Federal de Seguridad de Transportistas de Motor | Departamento de Vehículos de Motor de Texas |
| Instrumentos clave o dirección | Seguridad financiera según 49 CFR 387.307 y cambios pendientes en los registros de transacciones bajo 49 CFR 371.3 | Capítulo 646 del Código de Transporte, incluyendo la excepción de permiso federal |
| Efecto comercial | Fianza de garantía de 75.000 USD o fondo fiduciario, con activos fiduciarios liquidables en un plazo de 7 días naturales | El Capítulo 646 no aplica a los corredores que posean el permiso federal especificado |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
El régimen federal tiene un atractivo Medio porque el respaldo financiero continuo y las condiciones de liquidez del fondo fiduciario añaden un requisito operativo. El endurecimiento refleja la propuesta no adoptada de la FMCSA de noviembre de 2024 sobre registros electrónicos de transacciones y divulgación dentro de las 48 horas tras las solicitudes de las partes de la transacción, con una reunión de revisión de la Oficina de Información y Asuntos Regulatorios celebrada el 17 de septiembre de 2026. Texas tiene un atractivo Alto para este corredor porque la Sección 646.002 exime a los titulares de permisos emitidos en virtud del Subtítulo IV del Título 49 del Código de los Estados Unidos del Capítulo 646 y su fianza mínima de 10.000 USD. La excepción de permiso operativa sustenta la ausencia de cambios en el atractivo de la política en Texas, mientras que las obligaciones federales de seguridad financiera continúan aplicándose junto a ella.
Etapas de la Cadena de Valor
La comparación sigue un pedido de flete desde el descubrimiento de la carga hasta el acuerdo de corretaje y la ejecución física por parte del transportista. DAT vende el acceso a tableros de cargas mediante suscripciones mensuales fijas que conectan a transportistas y operadores propietarios con corredores de flete. Total Quality Logistics proporciona corretaje de flete en América del Norte. Estas actividades separan el pago por el acceso a la información de los ingresos obtenidos por organizar un movimiento y realizar el transporte en sí.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Descubrimiento y coincidencia de cargas | Proveedores de tableros de cargas como DAT | Suscripciones mensuales de acceso | Una oportunidad publicada no garantiza la aceptación del transportista | Conectar la búsqueda con la aceptación del corredor y la confirmación del transportista |
| Gestión del flete | Corredores de flete como C.H. Robinson y Total Quality Logistics | Ingresos por servicios de gestión de transporte | Coordinar el compromiso del cargador con la capacidad adquirida | Mantener opciones alternativas de transportistas para el movimiento acordado |
| Movimiento físico del flete | Transportistas de motor de LTL como Old Dominion Freight Line | Ingresos operativos de transporte | Old Dominion identifica el riesgo de adquisición de equipos y repuestos | Diversificar el acceso a la capacidad y las opciones de suministro de mantenimiento |
| Fuente: Mordor Intelligence | ||||
Old Dominion advierte que la reducción del suministro de equipos y repuestos o los mayores costos pueden perjudicar su rentabilidad y flujos de caja. Un corredor que depende de ese transportista de LTL para un movimiento queda, por tanto, expuesto a su riesgo de equipos. Old Dominion invirtió 2,4 mil millones de USD en su red de centros de servicio durante los 10 años hasta 2025 para proporcionar capacidad para el crecimiento de los clientes, un tipo de capacidad diferente al suministro de equipos.[2] El acceso a transportistas alternativos puede complementar la coincidencia en los tableros de cargas cuando la dependencia de Old Dominion dejaría un movimiento expuesto a la disponibilidad de equipos.
Panorama Competitivo
Concentración del Mercado
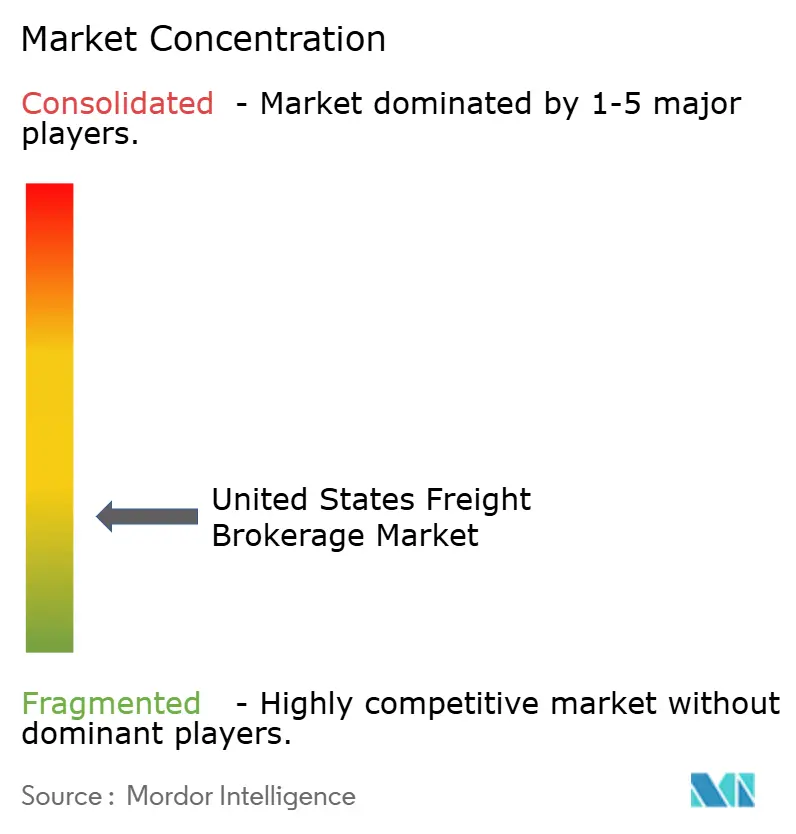
El sector disperso combina corredores especializados y proveedores logísticos más amplios, incluyendo Total Quality Logistics (TQL) en corretaje de flete y Echo Global Logistics en corretaje y transporte gestionado en América del Norte. El negocio de Transporte de Superficie de América del Norte de C.H. Robinson intermedia flete de carga completa y LTL a través de oficinas en los Estados Unidos, Canadá y México. UPS vendió su corretaje de carga completa Coyote Logistics a RXO, Inc. en una transacción completada el 16 de septiembre de 2024. RXO, Inc. informó un crecimiento del volumen de corretaje a nivel corporativo del 2% en el segundo trimestre de 2026 frente al segundo trimestre de 2025, con carga completa aumentando un 2% y LTL un 3%. Dado que Total Quality Logistics, Echo Global Logistics, C.H. Robinson y RXO, Inc. ofrecen cada uno corretaje de carga completa y LTL, los cargadores cuentan con varios proveedores que cubren ambos modos y pueden comparar la cobertura de servicio entre esas alternativas.
Echo Global Logistics completó su adquisición de ITS Logistics en marzo de 2026, y las 2 empresas generaron aproximadamente 5,2 mil millones de USD en ingresos combinados de la empresa en 2025. ITS Logistics aportó a la combinación un programa de remolque con base fija y grupo de remolques, capacidad dedicada, gestión de contenedores, drayage y capacidades de cumplimiento omnicanal. Para un cargador que combina las llegadas de contenedores con los requisitos de entrega doméstica, esas funciones pueden respaldar una relación de gestión de flete más continua en toda la red de América del Norte. Sin capacidad de drayage, un corredor rival necesitaría un socio para competir por la asignación completa de contenedor a destino interior.
El 5 de octubre de 2026, C.H. Robinson suscribió un acuerdo de fusión para adquirir RXO, Inc. Ambos consejos de administración aprobaron unánimemente el acuerdo, con cierre previsto en el primer semestre de 2027 sujeto a condiciones habituales que incluyen la aprobación regulatoria y la aprobación de los accionistas de RXO, Inc. RXO, Inc. informó de la concesión de licencias de la FMCSA y ciertas obligaciones de fianza federal para sus filiales de corretaje de propiedad terrestre en EE. UU. en su presentación del ejercicio 2025. Para un cargador que elige contratos con ambas empresas para obtener contrapartes independientes, el cierre colocaría 2 relaciones de corretaje bajo un mismo propietario corporativo. Esos compradores tendrían una razón concreta para mantener relaciones de corretaje de respaldo fuera de la combinación propuesta.
Líderes de la Industria de Corretaje de Carga de los Estados Unidos
-
Total Quality Logistics (TQL)
-
Echo Global Logistics
-
C.H. Robinson
-
RXO, Inc.
-
XPO, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Corretaje de Flete de los Estados Unidos Empresas cubiertas en este informe
- Allen Lund Company
- ArcBest Corporation
- Arrive Logistics
- BlueGrace Logistics
- BNSF Logistics
- C.H. Robinson
- Convoy Inc.
- Echo Global Logistics
- GlobalTranz (WWEX)
- Hub Group
- J.B. Hunt Transport Services, Inc.
- Landstar System, Inc.
- Mode Global
- Nolan Transportation Group
- Spot, Inc.
- Redwood Logistics
- Schneider FreightPlus
- SunteckTTS
- Total Quality Logistics (TQL)
- Trinity Logistics
- Uber Freight
- Worldwide Express
- RXO, Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa la coordinación transfronteriza y la garantía de seguridad financiera como oportunidades para los corredores de flete de EE. UU. México introdujo un sistema de ventanilla única mejorado y un marco de facilitación del comercio en mayo de 2026.[3] Los cambios en los flujos de trabajo aduaneros dan a los corredores que atienden el comercio con México una razón para alinear el despacho de camiones con el estado aduanero.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Integración del flujo de trabajo transfronterizo | Conectar los flujos de trabajo aduaneros modificados con el despacho de flete | Grandes cargadores empresariales de EE. UU. que comercian con México | Alinear los traspasos de camiones intermediados con el estado de los documentos aduaneros y el despacho | Coordinar responsabilidades entre los participantes de aduanas y transporte | Corredores transfronterizos como C.H. Robinson |
| Garantía de seguridad financiera | Los activos fiduciarios elegibles se limitan a efectivo, cartas de crédito irrevocables de instituciones de depósito aseguradas a nivel federal y bonos del Tesoro | Cargadores que evalúan corredores utilizando fideicomisos BMC-85 | Proporcionar evidencia clara de seguridad financiera elegible junto con la cobertura del flete | Mantener activos líquidos calificados mientras se financian las operaciones | Corretajes capaces de cumplir con las condiciones del fondo fiduciario |
| Gestión de excepciones transfronterizas supervisadas | La transición del flujo de trabajo crea la necesidad de coordinar excepciones | Pequeños cargadores estadounidenses que necesitan coordinación transfronteriza externa | Combinar la verificación de documentos y los contactos de escalación con los acuerdos de camiones intermediados | Cubrir los costos de coordinación directa dentro del acuerdo de flete | Corredores que ofrecen coordinación transfronteriza gestionada |
| Fuente: Mordor Intelligence | |||||
La apertura central es gestionar el traspaso de aduanas a camión, combinando el corretaje de flete y los servicios transfronterizos como los que proporciona C.H. Robinson. Conectar esas capacidades en un traspaso gestionado puede dar al cargador un punto de responsabilidad más claro. Los corredores que ofrecen ambos servicios pueden coordinar el despacho tras el despacho aduanero sin necesidad de que el cargador designe un gestor de flete independiente.
Desarrollos recientes de la industria en Mercado de Corretaje de Flete de los Estados Unidos
- Oct 2026: C.H. Robinson acordó adquirir RXO, Inc., con cierre previsto en el primer semestre de 2027 sujeto a condiciones habituales que incluyen la aprobación regulatoria y la aprobación de los accionistas de RXO, Inc.
- Sep 2026: Circle Logistics anunció que estaba expandiendo el servicio de LTL refrigerado para cargadores de alimentos y bebidas y construyendo una red de referencia de productores de congelados. El corredor de flete y proveedor de logística tercerizada (3PL) da servicio a los Estados Unidos continentales y México.
- Mar 2026: Echo Global Logistics completó su adquisición de ITS Logistics, uniendo servicios de corretaje y gestión de transporte con capacidades de remolque con base fija, capacidad dedicada, gestión de contenedores, drayage y cumplimiento en toda América del Norte.
Mercado de Corretaje de Flete de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de corretaje de flete de los Estados Unidos mide los ingresos brutos anuales de los intermediarios con licencia que organizan el transporte de flete entre cargadores y transportistas por cuenta ajena en los Estados Unidos. Incluye las operaciones de corretaje de empresas que también son propietarias de activos de transporte.
Exclusiones del alcance: Se excluyen el transporte de carga pura, los ingresos del transporte de camiones basado en activos, los servicios de integración de paquetería, los servicios de corretaje aduanero exclusivo y el transporte marítimo o aéreo.
Resumen de Segmentación
- Por Servicio
- Carga Completa
- Carga Fraccionada
- Otros
- Por Tipo de Equipo / Remolque
- Furgón Seco
- Furgón Refrigerado
- Plataforma Plana / Plataforma Escalonada
- Cisterna (Líquido a Granel y Químico)
- Otros
- Por Longitud de Recorrido
- Larga Distancia (Más de 500 millas)
- Regional (100-500 millas)
- Local (Menos de 100 millas)
- Por Modelo de Negocio
- Corretaje de Carga Tradicional
- Corretaje de Carga con Activos Propios
- Corretaje de Carga por Modelo de Agentes
- Corretaje de Carga Digital
- Por Industria de Usuario Final
- Manufactura y Automotriz
- Construcción y Proyectos de Infraestructura
- Petróleo, Gas, Minería y Productos Químicos
- Agricultura y Alimentos / Bebidas
- Comercio Minorista, Bienes de Consumo de Alta Rotación y Distribución Mayorista
- Atención Médica y Productos Farmacéuticos
- Comercio Electrónico y Cumplimiento de Pedidos de Operadores Logísticos Terceros
- Otras Industrias de Usuario Final
- Por Tamaño de Cliente
- Grandes Cargadores Empresariales (Más de USD 100 M)
- Cargadores del Mercado Medio (USD 10-100 M)
- Pequeñas Empresas (Menos de USD 10 M)
- Por Geografía
- Noreste
- Medio Oeste
- Sureste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes públicas como el Informe Trimestral de Ventas de Comercio Electrónico Minorista de la Oficina del Censo de EE. UU. para indicadores de demanda de los cargadores, el Marco de Análisis de Flete de la Administración Federal de Carreteras y la Oficina de Estadísticas de Transporte para los flujos de flete, la investigación de costos de transporte de camiones de ATRI para el contexto de costos de los transportistas, y las normas de responsabilidad financiera de corredores de la FMCSA en el Registro Federal para los requisitos operativos. Estas fuentes describen la demanda, la actividad de transporte, los costos operativos y las condiciones regulatorias que informan el modelo de mercado sin tratar el movimiento de flete o los ingresos de los transportistas como ingresos por corretaje.
Las presentaciones de las empresas, los informes anuales, los materiales para inversores y la prensa de negocios y logística de reputación proporcionan verificaciones complementarias sobre las descripciones de los servicios de corretaje, las tendencias informadas de los segmentos, las adquisiciones y los cambios en las condiciones operativas. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas con corredores de flete en EE. UU., líderes de transporte y adquisiciones de cargadores, y representantes de transportistas por cuenta ajena pueden aclarar cómo se reconocen los ingresos por corretaje y cómo se aplican las categorías de servicio, equipo, longitud de recorrido, modelo de negocio y cliente. Los encuestados pueden revisar las interpretaciones de las fuentes secundarias, comprobar la relevancia comercial de los indicadores de demanda y capacidad e identificar lagunas en la evidencia de segmentos o regiones. Las cuentas en conflicto deben verificarse con presentaciones y datos de actividad independientes antes de su incorporación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 15% | |
| Nivel medio: 60% | Líderes funcionales / de unidad: 35% | |
| Participantes más pequeños: 15% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos brutos anuales de corretaje en EE. UU. a nivel nacional utilizando una construcción descendente a partir de los ingresos por acuerdos de corredor a cargador, con verificaciones ascendentes selectivas a partir de las divulgaciones públicas de segmentos de corredores y la actividad de envíos muestreada a nivel de servicio multiplicada por los ingresos representativos de corretaje por movimiento. Realiza un seguimiento de los recuentos de envíos y la actividad de flete, los movimientos de tarifas de carga completa spot y por contrato, la demanda de comercio electrónico y minorista, la disponibilidad de transportistas y los costos operativos, y las tendencias de ingresos por corretaje informadas. Estos indicadores explican los cambios en las cargas organizadas, los ingresos realizados por carga y la combinación de servicios. Las participaciones se derivan comparando la evidencia de los servicios FTL, LTL y otros, los tipos de remolque, las bandas de recorrido, los modelos de negocio, las industrias de usuarios finales, los tamaños de los cargadores y las regiones de EE. UU., verificando luego que las categorías en conjunto representen el límite del mercado. Los patrones de series temporales y la regresión multivariante pueden proyectar los indicadores hasta 2032, con análisis de escenarios para las condiciones de tarifas y capacidad donde las relaciones históricas son inestables. Los cambios de tarifas y combinación se reconcilian con la serie de valor único en USD. Los analistas comparan las previsiones a nivel de variables con los encuestados especialistas y, cuando una verificación ascendente selectiva carece de volumen o rendimiento divulgado, utilizan un rango basado en evidencia y lo reconcilian con la estimación de ingresos nacionales en lugar de tratar los datos faltantes como observados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las presentaciones, los indicadores públicos de flete y demanda, la información regulatoria y la evidencia de los encuestados, e investigan luego las discontinuidades interanuales, las participaciones de segmento implausibles y las diferencias inexplicables entre las señales nacionales y regionales. Una segunda revisión verifica las fechas de las fuentes, las definiciones, la aritmética y la coherencia de los totales de segmento con el límite del mercado. Los analistas vuelven a contactar con los encuestados cuando una discrepancia material o un cambio de definición no puede resolverse a partir de evidencia independiente. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales de flete, regulatorios o corporativos cambian la evidencia, y se revisa nuevamente inmediatamente antes de la entrega.
Estimación del Mercado de Corretaje de Flete de los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
El mercado de corretaje de flete de los Estados Unidos mide los ingresos brutos anuales de los intermediarios con licencia que organizan el transporte de flete entre cargadores y transportistas por cuenta ajena en los Estados Unidos. Los analistas comparan las previsiones a nivel de variables con los encuestados especialistas y, cuando una verificación ascendente selectiva carece de volumen o rendimiento divulgado, utilizan un rango basado en evidencia y lo reconcilian con la estimación de ingresos nacionales en lugar de tratar los datos faltantes como observados.
Los factores clave de las diferencias se abordan mediante un límite de transacción coherente, datos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularizan las presentaciones, los indicadores públicos de flete y demanda, la información regulatoria y la evidencia de los encuestados, e investigan luego las discontinuidades interanuales, las participaciones de segmento implausibles y las diferencias inexplicables entre las señales nacionales y regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 22,82 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 19,01 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 16,7% inferior al valor de este informe para 2027 de 22,8 mil millones de USD, 2 años después. |
| Consultora Global B | 2,03 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 91,1% inferior al valor de este informe para 2027 de 22,82 mil millones de USD, 3 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida y al modelo de demanda del estudio. Los analistas triangularizan las presentaciones, los indicadores públicos de flete y demanda, la información regulatoria y la evidencia de los encuestados, e investigan luego las discontinuidades interanuales, las participaciones de segmento implausibles y las diferencias inexplicables entre las señales nacionales y regionales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de corretaje de flete de los Estados Unidos?
El tamaño fue de 21,28 mil millones de USD en 2026 y se estima que crecerá desde 22,82 mil millones de USD en 2027 hasta 32,88 mil millones de USD para 2032, con un CAGR del 7,58% durante 2027-2032.
¿Qué impulsa la demanda de servicios de corretaje de flete en EE. UU.?
La fragmentación de transportistas y el comercio electrónico respaldan la demanda. En junio de 2025, cerca de 580.000 transportistas de motor activos registrados en la FMCSA de EE. UU. poseían o arrendaban al menos un tractor, y el 91,5% operaba 10 o menos camiones.
¿Qué servicio de corretaje de flete tiene la mayor participación en los Estados Unidos?
La carga completa mantuvo el 63,32% de los ingresos por corretaje en 2026. Se prevé que la carga fraccionada (LTL) crezca más rápido con un CAGR del 9,1% durante 2027-2032.
¿Qué empresas compiten en el corretaje de flete en EE. UU.?
Los proveedores activos incluyen Total Quality Logistics (TQL), Echo Global Logistics, C.H. Robinson y RXO, Inc., que ofrecen servicios de gestión de flete.
¿Cuál es un desafío clave para los corredores de flete en EE. UU.?
La volatilidad del mercado spot puede comprimir los márgenes brutos. Ken Adamo, director de estrategia de EASE Logistics, informó que casi el 20% de las cargas spot en los datos de DAT de junio de 2026 tuvieron márgenes brutos negativos.
¿Qué región de EE. UU. lidera el corretaje de flete y cuál se prevé que crezca más rápido?
El Medio Oeste lideró con el 26,58% de los ingresos por corretaje en 2026. Se prevé que el Suroeste crezca más rápido con un CAGR del 8,3% durante 2027-2032.