
Tamaño y Participación del Mercado de Logística de Cuarta Parte (4PL) de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 16.07 Mil millones de dólares |
| Tamaño del Mercado (2026) | 16.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.09 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
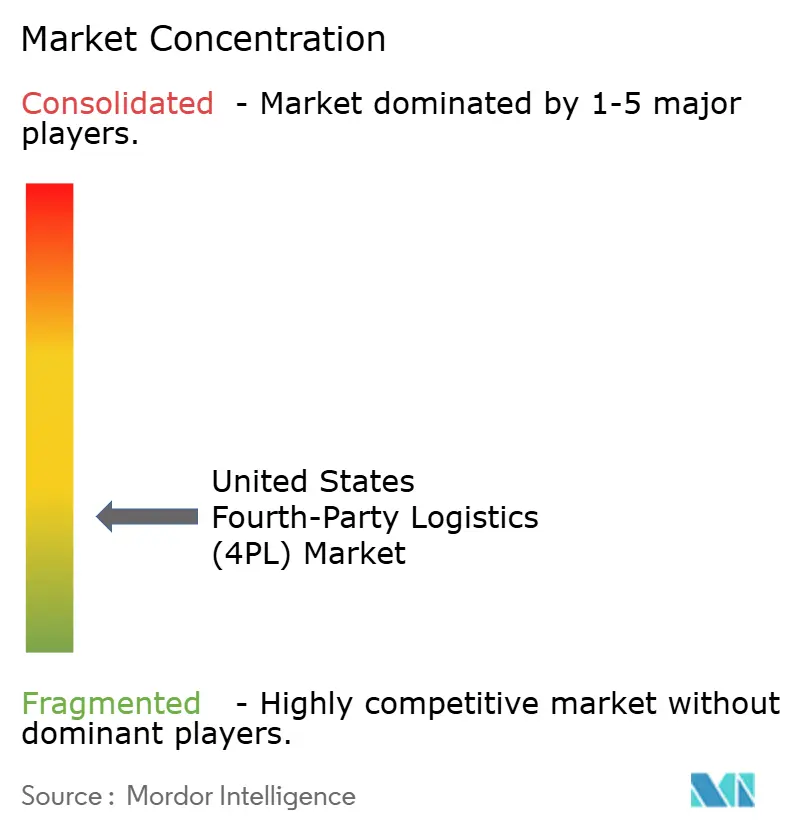
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cuarta Parte (4PL) de los Estados Unidos por Mordor Intelligence
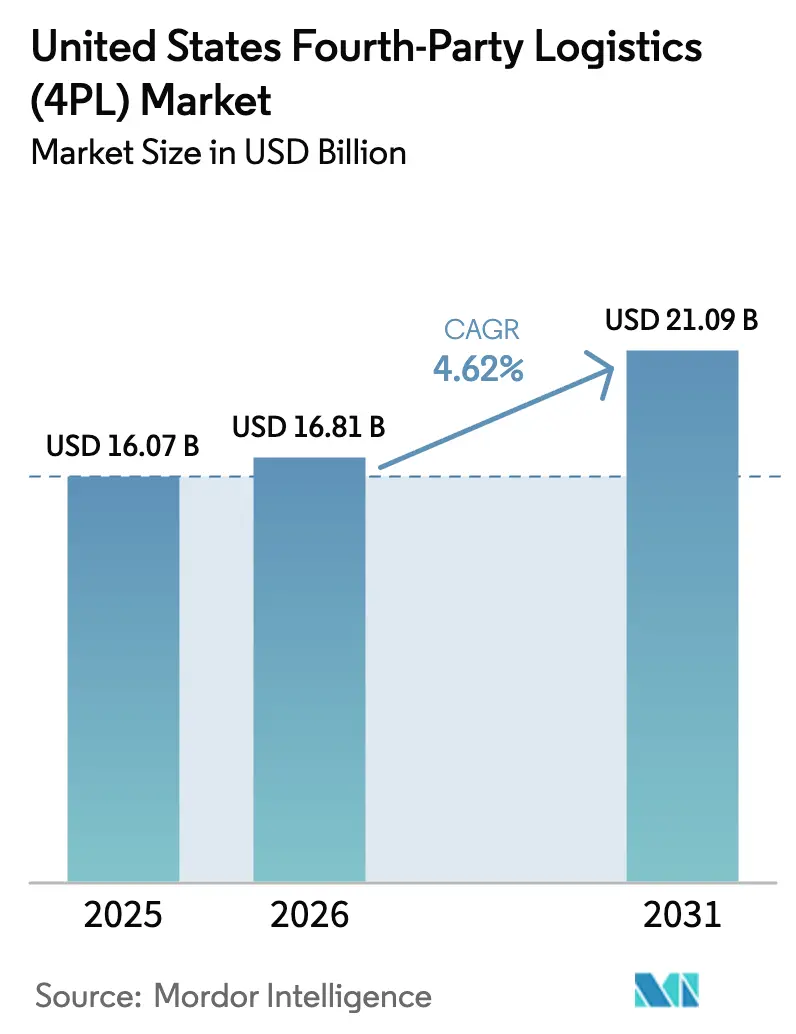
El tamaño del Mercado de Logística de Cuarta Parte de los Estados Unidos fue valorado en USD 16,07 mil millones en 2025 y se estima que crecerá desde USD 16,81 mil millones en 2026 hasta alcanzar USD 21,09 mil millones en 2031, a una CAGR del 4,62% durante el período de pronóstico (2026-2031).
La expansión sostenida se origina en el alejamiento de la externalización fragmentada hacia una orquestación integral de la cadena de suministro que posiciona a los proveedores 4PL como socios de torre de control en lugar de proveedores transaccionales. La mayor complejidad omnicanal, especialmente en el comercio minorista y el comercio electrónico, amplifica la demanda de visibilidad en tiempo real, análisis predictivo y coordinación a escala nacional. Las empresas están acelerando la adopción de IA agéntica, con los primeros adoptantes que reportan primas de crecimiento de ingresos superiores al 60%, lo que consolida aún más las plataformas integradas como requisito indispensable. Mientras tanto, la volatilidad de las tarifas de flete, el acercamiento de la producción y la exposición al riesgo cibernético continúan empujando a los cargadores hacia socios sin activos que puedan absorber el riesgo operativo a cambio del control contractual. La consolidación moderada, destacada por la adquisición de Schenker por parte de DSV, señala una creciente presión competitiva sobre los especialistas medianos para diferenciarse a través de la profundidad tecnológica y la experiencia vertical.
Conclusiones Clave del Informe
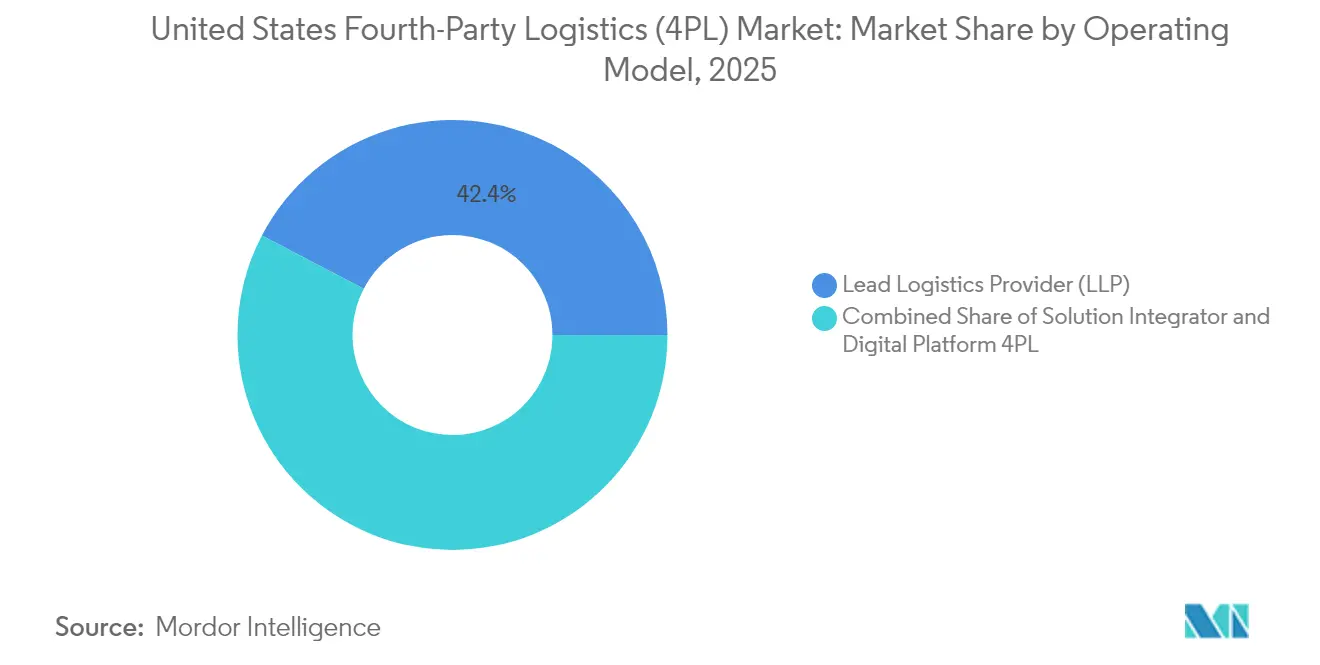
- Por modelo operativo, el segmento de Proveedor de Logística Líder representó el 42,35% de la participación del mercado de logística de cuarta parte en 2025, mientras que el modelo de Plataforma Digital 4PL se proyecta que se expandirá a una CAGR del 4,96% hasta 2031.
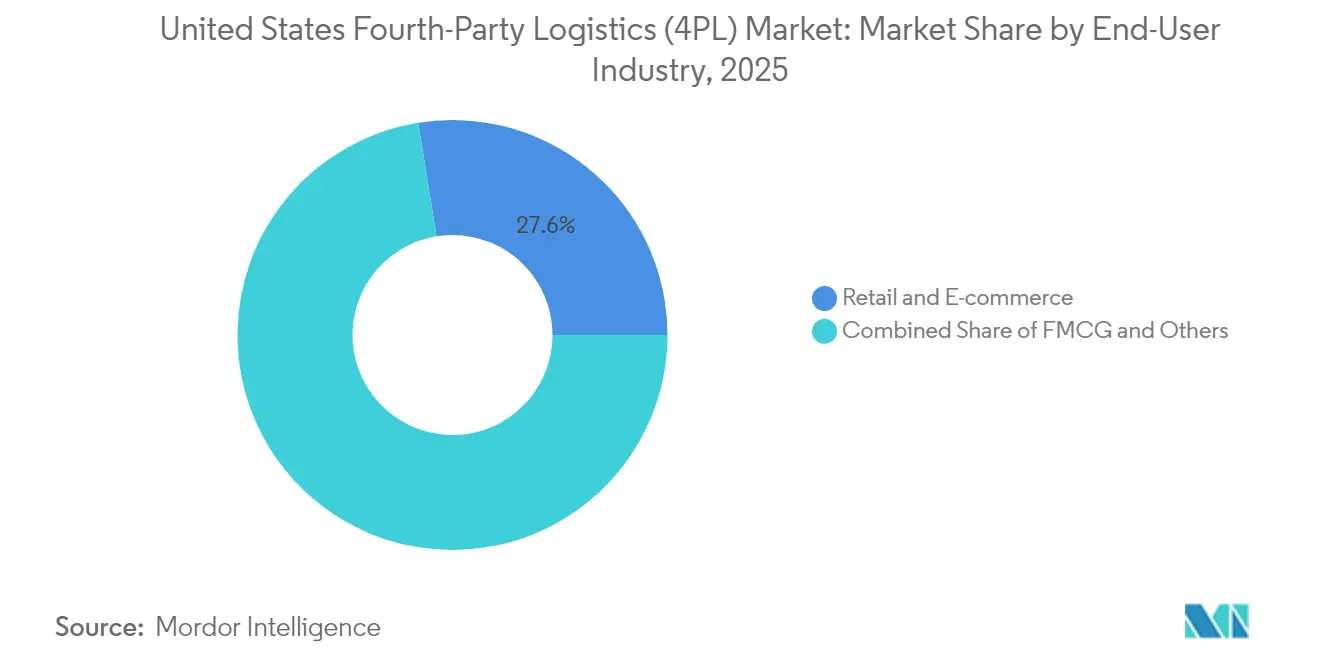
- Por industria de usuario final, el comercio minorista y el comercio electrónico capturaron el 27,55% de la participación del mercado de logística de cuarta parte en 2025 y se espera que avance a una CAGR del 5,06% hasta 2031.
- Por región de EE. UU., el Sur lideró con una participación de ingresos del 28,60% en 2025, mientras que se prevé que el Medio Oeste registre el crecimiento más rápido con una CAGR del 4,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Cuarta Parte (4PL) de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente complejidad de las cadenas de suministro omnicanal | +1.2% | Centros urbanos del Noreste y la Costa Oeste | Mediano plazo (2-4 años) |
| Adopción creciente de modelos de reducción de costos del proveedor de logística líder | +1.0% | Corredores del Sur y el Medio Oeste | Corto plazo (≤ 2 años) |
| Demanda del comercio electrónico de orquestación de torre de control a escala nacional | +1.5% | Principales centros de distribución metropolitanos | Mediano plazo (2-4 años) |
| Plataformas de TI integradas de torre de control (AI/IoT) | +0.8% | Costa Oeste y Noreste | Largo plazo (≥ 4 años) |
| Ola de acercamiento de la producción y rediseño de la red doméstica | +0.7% | Regiones fronterizas del Sur y el Suroeste | Mediano plazo (2-4 años) |
| Volatilidad de las tarifas de flete y transferencia de riesgo sin activos | +0.9% | Regiones costeras dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de las Cadenas de Suministro Omnicanal
Los minoristas que implementan estrategias omnicanal deben sincronizar simultáneamente el inventario de tiendas, en línea y de mercados, creando requisitos de orquestación que superan las capacidades tradicionales de los proveedores de logística de tercera parte. La red impulsada por IA de Walmart muestra cómo la detección de demanda en tiempo real, el enrutamiento dinámico y el reabastecimiento predictivo reducen las roturas de stock mientras mantienen un inventario de seguridad bajo. Las instalaciones de cross-dock de entrada de Amazon ilustran los compromisos de infraestructura necesarios para escalar redes de cumplimiento unificadas. Dicha complejidad eleva a los proveedores de plataforma digital 4PL que aprovechan el aprendizaje automático para la colocación de inventario y la orquestación de pedidos. Los marcos regulatorios siguen siendo permisivos, aunque los estatutos emergentes de privacidad de datos pueden restringir la forma en que los 4PL agregan información de compradores entre canales. En general, el crecimiento omnicanal consolida la demanda estructural de soluciones de torre de control a escala nacional que optimizan simultáneamente el transporte, la mano de obra y el inventario.
Adopción Creciente de Modelos de Reducción de Costos del Proveedor de Logística Líder
La inflación y la disrupción de la cadena de suministro convierten el control de costos logísticos en una prioridad a nivel directivo. La consolidación de contratos dispersos con proveedores de logística de tercera parte bajo un único Proveedor de Logística Líder genera eficiencias de escala inmediatas y reduce la carga de gestión de proveedores. Un fabricante estadounidense documentó USD 260 millones en ahorros logísticos y una reducción del 15% en el gasto de transporte al adoptar un marco de Proveedor de Logística Líder. Los proveedores sin activos también asumen la volatilidad de las tarifas de flete, transfiriendo los riesgos de capital de trabajo y capacidad fuera de los balances corporativos. Las empresas manufactureras en los sectores automotriz y de bienes duraderos son los principales adoptantes, pero los sectores de servicios ahora ven a los Proveedores de Logística Líder como coberturas estratégicas contra mercados de capacidad impredecibles. La gestión centralizada del cumplimiento normativo atrae además a los operadores multiestatales que lidian con normas laborales y de seguridad fragmentadas[1]"Por qué veremos una reinvención radical de las cadenas de suministro." Foro Económico Mundial, weforum.org.
Demanda del Comercio Electrónico de Orquestación de Torre de Control a Escala Nacional
Las promesas de entrega en el mismo día y al día siguiente elevan los niveles de servicio en los movimientos de paquetería, carga parcial y tramo intermedio. El software de torre de control integra datos de pedidos, transporte y almacén para orquestar redes de cumplimiento de múltiples nodos en tiempo real. El mercado de torres de control en sí alcanzará USD 32,14 mil millones en 2030, creciendo a una CAGR del 21,3%, más del triple del ritmo del mercado de logística de cuarta parte en general. Las plataformas avanzadas combinan análisis predictivo, gestión automatizada de excepciones y herramientas colaborativas para permitir una gestión proactiva de la red. Las empresas que implementan soluciones de torre de control reportan hasta un 1% de ganancias en ingresos, reducciones del 3-5% en costos logísticos y mejoras del 10-20% en la eficiencia laboral. Los picos de temporada alta aceleran aún más la adopción, ya que la coordinación manual entre múltiples proveedores de logística de tercera parte resulta inadecuada para los períodos de alto volumen.
Las Plataformas de TI Integradas de Torre de Control (AI/IoT) se Convierten en Requisito Indispensable
La integración de IA e IoT ha evolucionado de ventaja competitiva a necesidad de mercado para los proveedores de logística de cuarta parte. UPS demuestra cómo la IA agéntica permite la toma de decisiones autónoma en redes complejas sin intervención humana. Estas plataformas predicen interrupciones, optimizan el enrutamiento y ajustan la asignación de capacidad en función de señales de demanda en tiempo real. Los agentes de orquestación de múltiples saltos de C3 AI ejemplifican la sofisticación requerida, permitiendo la optimización de la cadena de suministro mediante colaboración autónoma de C3.AI. La pila tecnológica incluye sensores IoT para el seguimiento de activos, análisis predictivo para la previsión de la demanda y motores de flujo de trabajo automatizados para la gestión de excepciones. Gartner proyecta que el 25% de los informes de KPI logísticos aprovecharán la IA generativa para 2028, confirmando la rápida trayectoria de adopción[2]"Transformando la Optimización de la Cadena de Suministro con los Agentes de Orquestación de Múltiples Saltos de C3 AI." C3 AI, c3.ai.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de ciberseguridad y propiedad de datos | -0.8% | Sectores financiero y de salud | Corto plazo (≤ 2 años) |
| Alto costo de implementación y carga de gestión del cambio | -1.1% | Empresas del mercado medio | Mediano plazo (2-4 años) |
| Escasez de talento en ciencia de datos de cadena de suministro | -0.6% | Centros tecnológicos y regiones manufactureras | Largo plazo (≥ 4 años) |
| Conflicto de canal con grandes proveedores de logística de tercera parte establecidos | -0.4% | Corredores logísticos establecidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Ciberseguridad y Propiedad de Datos
La digitalización de la cadena de suministro crea vulnerabilidades de ciberseguridad significativas que restringen la adopción de la logística de cuarta parte, especialmente en industrias reguladas. El Foro Económico Mundial informa que el 54% de las grandes organizaciones cita las cadenas de suministro como principales barreras para la resiliencia cibernética, y la interrupción informática global de 2024 expuso dependencias críticas de terceros. Los proveedores de logística de cuarta parte enfrentan desafíos únicos porque operan sin supervisión directa de muchos proveedores en sus redes, creando posibles vectores de ataque que los enfoques tradicionales de gestión de riesgos no pueden abordar adecuadamente. El sector logístico experimentó 27 incidentes cibernéticos entre julio de 2023 y julio de 2024, con el mercado de ciberseguridad en logística proyectado para crecer a una CAGR del 12% de 2024 a 2037, alcanzando USD 36,6 mil millones. Las preocupaciones sobre la propiedad de los datos se vuelven particularmente agudas cuando los proveedores 4PL agregan información de múltiples clientes, creando posibles conflictos sobre inteligencia empresarial propietaria.
Alto Costo de Implementación y Carga de Gestión del Cambio
La transición a modelos de logística de cuarta parte requiere inversiones iniciales sustanciales en tecnología, rediseño de procesos y gestión del cambio organizacional que muchas empresas encuentran prohibitivas. La investigación de Ernst & Young indica que la transformación digital exitosa en logística requiere inversiones coordinadas en personas, procesos, tecnología y datos, con muchas organizaciones luchando por lograr una integración significativa. El Estudio Anual de Logística de Tercera Parte de 2025 revela que el 61% de los cargadores y el 73% de los proveedores de logística de tercera parte consideran la gestión del cambio un desafío significativo, con solo el 83% de los cargadores reportando asociaciones exitosas en comparación con promedios históricos superiores al 90%. La complejidad de la implementación aumenta exponencialmente cuando las empresas intentan integrar sistemas heredados con plataformas 4PL avanzadas, lo que a menudo requiere una reingeniería completa de procesos en lugar de mejoras incrementales. El desafío se vuelve particularmente agudo para las empresas del mercado medio que carecen de la experiencia interna y los recursos financieros necesarios para gestionar transformaciones complejas mientras mantienen la continuidad operativa[3]"Aceleración de los Permisos Federales para la Infraestructura de Centros de Datos." Registro Federal, federalregister.gov.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo Operativo: Las Plataformas Digitales Impulsan la Innovación
El Proveedor de Logística Líder representó el 42,35% del tamaño del mercado de logística de cuarta parte en 2025, lo que refleja la preferencia de las empresas por la gestión integral de la cadena de suministro a través de relaciones con un único proveedor que reducen la complejidad y mejoran la responsabilidad. El dominio del modelo de Proveedor de Logística Líder se debe a su capacidad para generar sinergias de costos a través de economías de escala, al tiempo que transfiere el riesgo operativo a proveedores especializados con mayor experiencia logística. Los modelos de Integrador de Soluciones ocupan el término medio, centrándose en la coordinación habilitada por tecnología entre múltiples proveedores logísticos sin asumir responsabilidad operativa directa. La Plataforma Digital 4PL emerge como el segmento de más rápido crecimiento con una CAGR del 4,96% hasta 2031, impulsada por empresas que buscan capacidades de visibilidad impulsadas por IA y toma de decisiones autónoma que los modelos tradicionales no pueden ofrecer.
La aceleración del crecimiento del segmento de Plataforma Digital 4PL refleja la evolución del mercado de logística de cuarta parte hacia la orquestación de la cadena de suministro basada en datos, donde el análisis en tiempo real y el modelado predictivo se convierten en diferenciadores competitivos en lugar de lujos operativos. El Agente de Operaciones de Red de Blue Yonder demuestra cómo los agentes de IA pueden gestionar de forma autónoma las operaciones logísticas, prediciendo tiempos de llegada, agrupando envíos y maximizando la utilización de recursos sin intervención humana. Los modelos de Integrador de Soluciones enfrentan una presión creciente para diferenciarse a través de experiencia especializada en la industria o cobertura geográfica, ya que las funciones de coordinación pura se vuelven una mercancía a través de la automatización. El panorama regulatorio favorece los modelos de plataforma que pueden demostrar transparencia y auditabilidad en sus procesos de toma de decisiones, particularmente a medida que evolucionan los requisitos de privacidad de datos y responsabilidad algorítmica.


Por Industria de Usuario Final: Dominio del Comercio Minorista en Medio de la Diversificación Sectorial
El Comercio Minorista y el Comercio Electrónico representaron tanto el segmento más grande con el 27,55% de la participación del mercado de logística de cuarta parte en 2025 como el de más rápido crecimiento con una CAGR del 5,06% hasta 2031, impulsado por la complejidad omnicanal y las expectativas de los consumidores de un cumplimiento rápido. El crecimiento del sector refleja el cambio fundamental de las cadenas de suministro centradas en el inventario a las cadenas de suministro de detección de demanda, donde los proveedores 4PL deben orquestar la optimización del inventario en tiempo real en múltiples canales de cumplimiento. Las empresas de FMCG adoptan cada vez más modelos 4PL para gestionar redes de distribución complejas que abarcan múltiples categorías de productos y patrones de demanda estacional. Los sectores de Tecnología y Electrónica impulsan la adopción de innovaciones, aprovechando las capacidades 4PL para gestionar los ciclos de vida de los productos y las operaciones de logística inversa.
Los segmentos de Automotriz y Movilidad se benefician de las tendencias de acercamiento de la producción que requieren el rediseño de la red doméstica, con proveedores 4PL que facilitan la transición de cadenas de suministro globales a regionales. Las aplicaciones de Refrigerado y Farmacéutico exigen experiencia especializada en cadena de frío y capacidades de cumplimiento normativo que los proveedores tradicionales de logística de tercera parte a menudo carecen. Los segmentos de Manufactura Industrial reconocen cada vez más las propuestas de valor 4PL para gestionar redes de proveedores de múltiples niveles complejas y requisitos de entrega justo a tiempo. Las industrias de Moda y Estilo de Vida aprovechan las capacidades 4PL para gestionar las fluctuaciones estacionales del inventario y los requisitos de la cadena de suministro de moda rápida. La diversificación entre verticales de la industria indica la maduración del mercado de logística de cuarta parte, a medida que los proveedores 4PL desarrollan capacidades especializadas adaptadas a los requisitos específicos del sector en lugar de perseguir enfoques uniformes.
Análisis Geográfico
La participación del 28,60% del mercado de logística de cuarta parte de la región Sur en 2025 refleja sus ventajas estratégicas en infraestructura portuaria, concentración manufacturera y entornos regulatorios favorables a los negocios que atraen inversiones logísticas. Los principales puertos de Houston, Nueva Orleans y Savannah sirven como puertas de entrada críticas para el comercio internacional, mientras que los clústeres de fabricación automotriz y aeroespacial de la región crean demanda de orquestación sofisticada de la cadena de suministro. La región se beneficia de costos laborales relativamente bajos y abundante espacio de almacén, aunque estas ventajas enfrentan erosión a medida que la automatización reduce la intensidad laboral y el comercio electrónico impulsa la demanda de centros de cumplimiento urbanos. Las recientes inversiones en infraestructura, incluidas las expansiones portuarias y los corredores de transporte interior, posicionan al Sur para un crecimiento continuo a pesar de la creciente competencia de otras regiones. La adopción de 4PL en la región refleja la complejidad de gestionar redes de transporte multimodal que abarcan operaciones marítimas, ferroviarias y de camiones en diversas verticales de la industria.
La emergencia del Medio Oeste como la región de más rápido crecimiento con una CAGR del 4,92% hasta 2031 representa un cambio fundamental en la geografía logística, impulsado por las tendencias de acercamiento de la producción, la digitalización del sector automotriz y la modernización de la cadena de suministro agrícola. La ubicación central de la región proporciona acceso rentable a ambas costas, al tiempo que ofrece mercados inmobiliarios y laborales competitivos que apoyan operaciones de distribución a gran escala. La posición de Chicago como un importante centro ferroviario y el ecosistema automotriz de Detroit crean una demanda natural de servicios 4PL que pueden coordinar redes de proveedores de múltiples niveles complejas. Los sectores agrícolas adoptan cada vez más la logística de precisión para gestionar las fluctuaciones de demanda estacional y los requisitos de cadena de frío que los proveedores tradicionales de logística de tercera parte tienen dificultades para optimizar. La trayectoria de crecimiento de la región se beneficia de las inversiones federales en infraestructura y los incentivos estatales que apoyan la manufactura avanzada y la adopción de tecnología logística.
Las regiones del Noreste y el Oeste mantienen posiciones significativas en el mercado de logística de cuarta parte a través de la especialización en sectores de alto valor que demandan capacidades 4PL sofisticadas. Los mercados del Noreste aprovechan los densos centros de población, la infraestructura de servicios financieros establecida y la proximidad a los principales mercados de consumo para apoyar servicios 4PL premium con análisis avanzado y capacidades de gestión de riesgos. La complejidad regulatoria de la región, particularmente en torno a los estándares ambientales y laborales, crea barreras de entrada que benefician a los proveedores 4PL establecidos con experiencia en cumplimiento normativo. Los mercados de la Costa Oeste impulsan la innovación tecnológica y las relaciones comerciales con la Cuenca del Pacífico, aunque el aumento de los costos y las cargas regulatorias pueden favorecer soluciones regionales alternativas para aplicaciones sensibles al precio. Ambas regiones demuestran la evolución del mercado hacia la diferenciación basada en el valor en lugar de la competencia basada en el costo, creando oportunidades para los proveedores 4PL que pueden ofrecer resultados empresariales medibles a través de una orquestación avanzada de la cadena de suministro.
Panorama regulatorio
La actividad de logística de cuarta parte (4PL) en Estados Unidos abarca el trabajo de organización del transporte, el cumplimiento del comercio internacional y regímenes de licencias específicos del sector, con supervisión a cargo de agencias federales en lugar de un único regulador específico para 4PL. En cuanto a las actividades similares a la intermediación, los estatutos federales bajo el Título 49 establecen límites a la intermediación ilegal y exigen el registro y la responsabilidad financiera de los intermediarios regulados, lo que influye en cómo los proveedores de 4PL estructuran la orquestación con activos ligeros, la selección de transportistas y la subcontratación. Para los flujos transfronterizos, los proveedores de 4PL también deben alinearse con las Regulaciones de Administración de Exportaciones (EAR) aplicadas por la Oficina de Industria y Seguridad (BIS), particularmente en torno a los controles de uso final y sanciones integrados en los procesos de reserva, verificación y documentación.
Las obligaciones de cumplimiento también se extienden a la manipulación de productos regulados y de seguridad, lo que da forma a los procedimientos operativos y los controles tecnológicos de los proveedores de 4PL. Las presentaciones públicas de proveedores como UPS y XPO hacen referencia a una exposición continua al cumplimiento vinculada a los marcos del Departamento de Transporte de EE. UU. (DOT), incluidas áreas de supervisión operativa asociadas con la Administración Federal de Seguridad de Transportistas Motorizados (FMCSA) y la Administración de Seguridad en el Transporte (TSA). En ciencias de la vida, el ecosistema de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA), junto con el trabajo asociado de la FDA sobre normas nacionales para distribuidores mayoristas de medicamentos y la licencia de logística de terceros (3PL), refuerza la necesidad de procesos de cadena de custodia auditables, calificación de proveedores y gestión de licencias en múltiples estados cuando los proveedores de 4PL orquestan la logística de medicamentos con receta a través de operadores contratados.
Análisis de la cadena de valor
La cadena de valor de 4PL en Estados Unidos comienza con la definición de la demanda del cargador, que abarca los niveles de servicio, el diseño de la red y las restricciones de riesgo, antes de pasar a las actividades de orquestación. Esto incluye el abastecimiento y la contratación de la capacidad logística subyacente (paquetería, LTL/FTL, intermodal, transporte aéreo y marítimo, almacenamiento y manipulación especializada), junto con la integración de múltiples proveedores en un único ritmo operativo. En los modelos liderados por LLP, el proveedor de 4PL asume la planificación integral y la gobernanza de ejecución en todos los transportistas y 3PL, mientras que los proveedores de 4PL basados en plataformas digitales se centran más en flujos de trabajo tipo torre de control, como la visibilidad de pedido a entrega, la gestión de excepciones y la colaboración multipartita. La habilitación tecnológica (integración de TMS/WMS, conectividad API, normalización de datos, análisis y automatización de flujos de trabajo) funciona como la capa central de creación de valor al convertir la ejecución fragmentada de los proveedores en seguimiento estandarizado del desempeño, monitoreo del cumplimiento y mejora continua.
La ejecución en la etapa posterior se realiza mediante operadores contratados y nodos de infraestructura (puertos, cross-docks, centros de distribución y redes de transporte de larga distancia), donde el proveedor de 4PL gestiona el desempeño, los reclamos, la facturación y la recuperación del servicio entre las partes. El poder de negociación y la opcionalidad están vinculados a la escala y la amplitud de la red, como se refleja en los grandes proveedores que divulgan una huella operativa y una base de clientes extensas, incluido XPO, que atiende a unos 55.000 clientes con 594 ubicaciones en 17 países al 31 de marzo de 2026. Las empresas de cadena de suministro integradas que combinan capacidades de transporte de carga y logística contractual también influyen en cómo los cargadores evalúan a los socios de 4PL. La cadena de valor está además moldeada por conceptos emergentes de intercambio de datos de carga a nivel nacional que enfatizan el acceso basado en roles a los datos logísticos entre transportistas y centros, lo que refuerza el papel del 4PL como capa coordinadora entre cargadores, transportistas e infraestructura.
Panorama Competitivo
El mercado de logística de cuarta parte de EE. UU. exhibe una concentración moderada con una consolidación acelerada a través de adquisiciones estratégicas, ejemplificada por la adquisición de Schenker por parte de DSV por EUR 14,3 mil millones (USD 15,78 mil millones) en abril de 2025, creando la empresa logística más grande del mundo con EUR 41,6 mil millones (USD 45,91 mil millones) en ingresos combinados. Los líderes del mercado persiguen la diferenciación a través de la integración tecnológica, con UPS implementando IA agéntica para operaciones logísticas autónomas y Ryder logrando ganancias récord a través del crecimiento del segmento de Soluciones de Cadena de Suministro del 50% en transporte dedicado. Las estrategias competitivas se centran cada vez más en la especialización vertical y la expansión geográfica, con GEODIS lanzando su plan estratégico Ambición 2027 que enfatiza soluciones logísticas sostenibles e innovación digital. La estructura del mercado de logística de cuarta parte favorece a los proveedores capaces de ofrecer orquestación integral de la cadena de suministro en lugar de funciones logísticas discretas, creando barreras de entrada para los proveedores tradicionales de logística de tercera parte que carecen de plataformas tecnológicas integrales.
Las oportunidades de espacio en blanco emergen en verticales de la industria especializadas y aplicaciones de tecnología emergente, particularmente dado que el 74% de los cargadores indica que las capacidades de IA influirán en su selección de proveedor 4PL. Los disruptores emergentes aprovechan plataformas nativas en la nube y arquitecturas con enfoque en API para ofrecer implementación rápida y soluciones escalables que desafían los sistemas heredados de los proveedores establecidos. Los patrones de adopción tecnológica revelan ventajas competitivas para los proveedores que invierten en operaciones autónomas, análisis predictivo y plataformas de visibilidad en tiempo real que permiten una gestión proactiva de la cadena de suministro. El panorama competitivo recompensa cada vez más a los proveedores capaces de demostrar un retorno de la inversión medible a través de la reducción de costos, la mejora del servicio y la mitigación de riesgos, en lugar de las métricas tradicionales centradas únicamente en la eficiencia operativa. Las capacidades de cumplimiento normativo se convierten en diferenciadores competitivos a medida que los requisitos de ciberseguridad y las regulaciones de privacidad de datos crean complejidad adicional para los proveedores 4PL que gestionan entornos de múltiples clientes.
Líderes de la Industria de Logística de Cuarta Parte (4PL) de los Estados Unidos
UPS Supply Chain Solutions, Inc.
GEODIS
DSV Solutions
XPO Inc.
DHL Supply Chain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las iniciativas federales de política de carga están abriendo espacio para que los proveedores de 4PL integren la orquestación tipo torre de control en una coordinación de capacidad más amplia y multipartita. En mayo de 2026, el Departamento de Transporte de EE. UU. publicó su Plan Estratégico Nacional de Carga 2026, que establece una hoja de ruta plurianual centrada en la eficiencia, la seguridad, la resiliencia y la innovación en toda la red nacional de carga. Por separado, la Iniciativa Estadounidense de Soberanía de la Cadena de Suministro se lanzó en junio de 2026 y promovió un concepto de panel de alta visibilidad que conecta transportistas marítimos, empresas de transporte por camión, ferrocarriles, minoristas y grandes centros logísticos, incluido el Puerto de Los Ángeles, lo que se corresponde directamente con las fortalezas de 4PL en la integración de datos multipartita, la gestión de excepciones y la toma de decisiones coordinada.
Las oportunidades también se concentran en verticales regulados y de alta consecuencia, donde los requisitos de cumplimiento y trazabilidad aumentan el valor de la orquestación neutral y los flujos de trabajo auditables. La logística de atención médica y ciencias de la vida, moldeada por la trazabilidad impulsada por la DSCSA y los requisitos de licencia 3PL, genera demanda de modelos operativos de 4PL que puedan estandarizar la calificación de proveedores, los procedimientos operativos estándar de control de temperatura y la documentación de cadena de custodia en redes multiestatales. Los flujos de producción de deslocalización cercana (near-shoring) y transfronterizos añaden demanda de planificación integrada entre México y Estados Unidos, gobernanza de aduanas y cumplimiento comercial, y sincronización multimodal, donde los proveedores de 4PL con activos ligeros pueden diferenciarse mediante la contratación entre proveedores, el análisis centralizado y la responsabilidad de desempeño de extremo a extremo.
Desarrollos recientes del sector
- Junio de 2026: UPS anunció una inversión de 48 millones de USD en 27 instalaciones de cross-dock de carga con control de temperatura a nivel mundial para apoyar la compleja logística de atención médica y los requisitos de cadena de frío. La iniciativa refuerza el vertical de atención médica de UPS y las capacidades de cadena de frío de extremo a extremo en un contexto de 4PL.
- Mayo de 2026: UPS anunció una inversión de 50 millones de USD en capacidades de red, incluidos nuevos servicios de Transporte Aéreo de Norteamérica (NAAF) hacia y desde México, para mejorar la logística de fabricantes automotrices e industriales. La expansión amplía el alcance del servicio transfronterizo y se integra con la orquestación 4PL para fabricantes.
- Abril de 2026: DSV colaboró con Microsoft, United Airlines y Phillips 66 para liberar 11 millones de galones de combustible de aviación sostenible para apoyar operaciones logísticas sostenibles. La colaboración demuestra la sostenibilidad habilitada por proveedores y tecnología en las ofertas de 4PL.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos en Estados Unidos por servicios de logística de cuarta parte (4PL), donde un proveedor gestiona y coordina múltiples socios y sistemas logísticos para ejecutar un programa de cadena de suministro de extremo a extremo para un cliente.
Exclusiones de alcance: Los ingresos de ejecución exclusivamente de 3PL (como operaciones de transporte por camión, paquetería o almacén vendidas como servicios independientes) se excluyen, salvo que estén agrupados y gestionados bajo un contrato de estilo torre de control 4PL.
Descripción general de la segmentación
- Por Modelo Operativo
- Proveedor de Logística Líder
- Integrador de Soluciones
- Plataforma Digital 4PL
- Por Industria de Usuario Final
- FMCG
- Comercio Minorista y Comercio Electrónico
- Moda y Estilo de Vida
- Tecnología y Electrónica
- Refrigerado y Farmacéutico
- Automotriz y Movilidad
- Manufactura Industrial
- Otros
- Por Región de EE. UU.
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el entorno de demanda y el contexto operativo de las cadenas de suministro de EE. UU., y luego para verificar si los resultados del modelo se ajustaban a lo que ocurre en el transporte de carga, el almacenamiento y los flujos comerciales. Nos basamos en fuentes públicas, incluidas la Oficina de Estadísticas de Transporte, la Oficina del Censo de EE. UU., la Oficina de Estadísticas Laborales (señales de empleo y salarios en logística) y los datos de la Administración de Comercio Internacional de EE. UU. para la dirección y composición del comercio. Para el contexto específico de logística, también revisamos fuentes como el Consejo de Profesionales de Gestión de la Cadena de Suministro y revistas de cadena de suministro revisadas por pares, centrándonos en temas de adopción como las torres de control externalizadas y la planificación integrada.
Del lado empresarial, utilizamos informes anuales, transcripciones de llamadas de resultados y presentaciones a inversores para interpretar la combinación de servicios, el lenguaje contractual y la exposición a las industrias de usuarios finales que normalmente adquieren programas de 4PL. Cuando fue útil, se utilizaron suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y estadísticas de importación y exportación a nivel de envío para verificar volúmenes y tendencias verticales de clientes. Las fuentes documentales aquí mencionadas son solo ilustrativas, y se revisaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas primarias se centraron en lo que realmente se vende como 4PL en Estados Unidos y cómo se suele estructurar el precio (tarifa de gestión, reparto de ganancias y cargos basados en programas). Hablamos con una combinación de proveedores de servicios logísticos, líderes de tecnología y operaciones, y equipos de cadena de suministro del lado del cargador en industrias clave de usuarios finales, para poder refinar los supuestos sobre adopción, duración de contrato y alcance del servicio. Para reducir el sesgo, las entradas se verificaron entre diferentes tamaños de empresa y funciones laborales, y se activaron seguimientos cuando las respuestas entraban en conflicto con señales de carga e inventario observables en datos secundarios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una acumulación de la demanda de arriba hacia abajo, donde la intensidad de la externalización logística se relaciona con la actividad de los usuarios finales en EE. UU. y luego se filtra a la parte que normalmente se traslada a programas de 4PL. En la práctica, esto utiliza la producción industrial y la actividad comercial como base, y luego aplica supuestos de adopción y participación del gasto que se someten a pruebas de estrés mediante entrevistas. Para mantener los totales realistas, también realizamos verificaciones selectivas de abajo hacia arriba utilizando precios de programas muestreados, referencias de presupuestos de cargadores y una consolidación de los ingresos de gestión logística divulgados cuando estaban disponibles.
Las entradas relevantes en este mercado incluyeron la combinación de cumplimiento de pedidos minoristas y de comercio electrónico, la huella de logística con control de temperatura y farmacéutica, los cambios en la estrategia de inventario que aumentan la complejidad de la planificación, y la proporción del gasto en transporte que se gestiona mediante un modelo de torre de control. También rastreamos las características de los contratos, ya que la duración del programa y las estructuras de reparto de ganancias pueden desplazar los ingresos reportados entre años. La previsión utilizó análisis de escenarios, vinculando el crecimiento base con la penetración de externalización esperada por industria de usuario final, y luego ajustando con opiniones de expertos sobre automatización, herramientas de visibilidad y condiciones de demanda macroeconómica. Cuando faltaba un proxy de abajo hacia arriba para un nicho vertical, utilizamos rangos de adopción conservadores y luego revalidamos con retroalimentación del lado del cargador.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante controles de consistencia en múltiples vistas, incluidas señales de actividad de usuarios finales, indicadores de costos logísticos y lo que los entrevistados informaron sobre nuevas adjudicaciones y renovaciones de programas. Si aparecía una gran variación por industria de usuario final o modelo operativo, revisábamos las entradas relevantes y volvíamos a contactar a los mismos expertos para confirmar si el cambio era real o provenía de un desajuste de definición. Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas para detectar problemas de unidades, riesgos de doble contabilización y cambios escalonados poco realistas.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes que pueden cambiar la dirección del mercado, como cambios importantes de política, interrupciones comerciales o cambios abruptos en los ciclos de carga e inventario. Justo antes de la entrega, realizamos una verificación final para que la narrativa y las cifras coincidan con la información más reciente disponible.
Tamaño del mercado de logística de cuarta parte de Estados Unidos según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para 4PL en EE. UU. a menudo no coinciden porque el término se usa de manera diferente entre los estudios, y porque algunas estimaciones combinan servicios logísticos adyacentes que son más fáciles de medir. Las diferencias también surgen de si la estimación se ancla en los ingresos gestionados por contrato (torre de control y orquestación) frente al gasto logístico más amplio bajo gestión, y de cómo se manejan el momento de la moneda del año base y la transferencia de la inflación.
Las brechas clave suelen aparecer en torno a qué se cuenta como 4PL para los cargadores en comercio minorista y electrónico, tecnología y fabricación industrial, junto con si las tarifas de coordinación de plataformas digitales se agrupan con los programas logísticos líderes tradicionales. Algunos editores también se basan en supuestos de adopción rápida sin volver a verificarlos frente a los ciclos de presupuestación de los cargadores y el momento de renovación, lo que puede elevar la curva de previsión temprana.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16,07 mil millones de USD (2025) | |
| Editor de la Industria A | 15,16 mil millones de USD (2024) | Utiliza un año base anterior y puede subestimar los programas más recientes de torre de control e integradores de soluciones que escalaron después del corte de medición, lo que reduce el valor inicial. |
| Editor de la Industria B | 20,30 mil millones de USD (2029) | Reporta un punto de previsión a más corto plazo y puede asumir un salto de penetración más rápido para 4PL en los verticales de cargadores, sin separar claramente las tarifas de orquestación del gasto logístico gestionado más amplio. |
La tabla muestra una dispersión notable impulsada principalmente por el año utilizado y lo que se considera ingreso dentro del alcance. En el modelo de Mordor Intelligence, el valor se construye a partir de los ingresos de programas 4PL vinculados a la orquestación y el alcance de gestión, en lugar de contar el gasto general de ejecución de 3PL. Una vez que estas líneas de alcance se mantienen consistentes y la curva de adopción se alinea con los ciclos de contrato habituales, la estimación es más fácil de rastrear hasta entradas repetibles como la actividad de usuarios finales y la intensidad de externalización.


Preguntas Clave Respondidas en el Informe
¿Qué es la logística de cuarta parte y en qué se diferencia de la logística de tercera parte?
Los proveedores de logística de cuarta parte (4PL) gestionan ecosistemas completos de la cadena de suministro en lugar de funciones discretas, actuando como orquestadores que coordinan múltiples proveedores de logística de tercera parte y otros proveedores de servicios. A diferencia de los proveedores de logística de tercera parte que típicamente poseen y operan activos, los 4PL se centran en las capacidades de torre de control, la integración tecnológica y la supervisión estratégica, manteniéndose sin activos.
¿Qué industrias se benefician más de los servicios 4PL?
El comercio minorista y el comercio electrónico se benefician más, con una participación de mercado del 27,55% y un crecimiento a una CAGR del 5,06% hasta 2031. Otros adoptantes de alto valor incluyen la fabricación automotriz, la tecnología, los productos farmacéuticos y las empresas de FMCG con requisitos omnicanal complejos y redes de distribución a escala nacional.
¿Cómo está transformando la IA el panorama de la logística de cuarta parte?
La IA permite operaciones autónomas de la cadena de suministro a través de análisis predictivo, optimización dinámica del enrutamiento y gestión de excepciones sin intervención humana. Las empresas que implementan IA reportan primas de crecimiento de ingresos del 61%, con el 74% de los cargadores indicando que las capacidades de IA influirán en su selección de proveedor 4PL.
¿Cuáles son los principales desafíos en la implementación de una solución 4PL?
Los desafíos clave incluyen los altos costos de implementación, las dificultades de gestión del cambio (citadas por el 61% de los cargadores), las vulnerabilidades de ciberseguridad, las preocupaciones sobre la propiedad de los datos y la integración con los sistemas heredados. Además, la adopción de 4PL enfrenta resistencia de los proveedores de logística de tercera parte establecidos y los equipos de logística internos.
¿Qué región de EE. UU. muestra el mayor crecimiento en la adopción de 4PL?
El Medio Oeste es la región de más rápido crecimiento con una CAGR del 4,92% hasta 2031, impulsado por la digitalización del sector automotriz, la modernización de la cadena de suministro agrícola y el posicionamiento estratégico para el acercamiento de la producción desde México. El Sur sigue siendo el mercado más grande con una participación del 28,60% en 2025.
¿Qué capacidades tecnológicas deben buscar las empresas en un proveedor 4PL?
Las empresas deben priorizar a los proveedores con plataformas de torre de control que ofrezcan visibilidad en tiempo real, análisis predictivo, capacidades de toma de decisiones autónoma, integración de IoT y protecciones de ciberseguridad. Además, buscar arquitecturas con enfoque en API que permitan una integración rápida con los sistemas existentes.
Última actualización de la página el:



