
Taille et part du marché du courtage en douane au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 759.42 Millions de dollars américains |
| Taille du Marché (2026) | 790.78 Millions de dollars américains |
| Taille du Marché (2031) | 970.26 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.18 % |
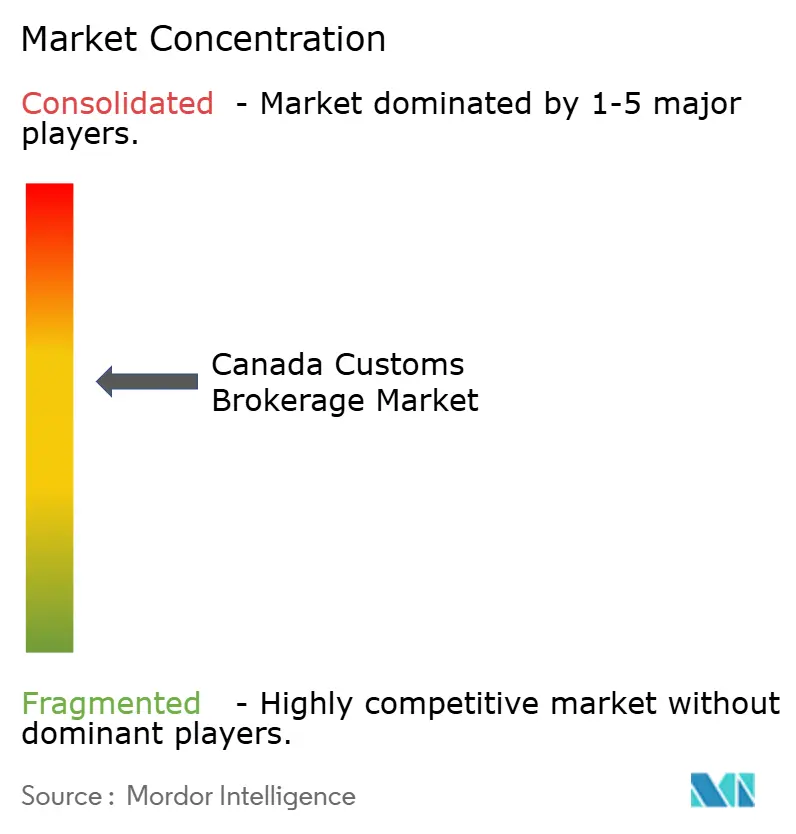
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du courtage en douane au Canada par Mordor Intelligence
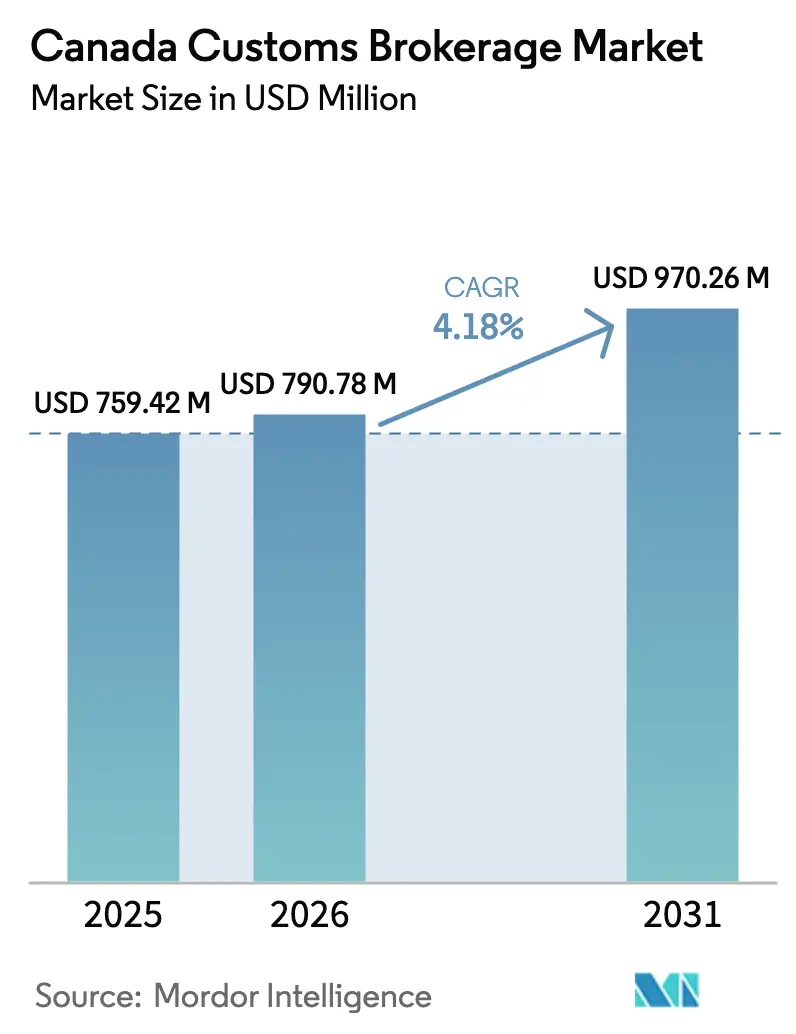
La taille du marché du courtage en douane au Canada est estimée à 790,78 millions USD en 2026, et devrait atteindre 970,26 millions USD d'ici 2031, à un TCAC de 4,18 % au cours de la période de prévision (2026-2031).
La complexité liée aux colis a soutenu la demande transfrontalière des consommateurs, et la vérification des règles d'origine liées à l'ACEUM élève les enjeux concurrentiels dans ce domaine en pleine croissance. Les investissements dans les plateformes provinciales, la différenciation des services par la technologie et le déplacement progressif des chaînes d'approvisionnement nord-américaines vers l'approvisionnement de proximité élargissent collectivement les bassins de revenus adressables pour les courtiers capables de maîtriser le dédouanement des petits colis tout en continuant à soutenir le fret en vrac. Les opérateurs logistiques intégrés captent des volumes supplémentaires grâce à des offres groupées, mais les prestataires spécialisés obtiennent des honoraires premium là où la validation de l'origine, le contrôle des sanctions ou les licences sectorielles spécifiques augmentent les risques de conformité. À l'approche de la finalisation du GCRA, l'automatisation, la connectivité par API et la préparation en matière de cybersécurité distinguent davantage les acteurs gagnants au sein du marché du courtage en douane au Canada.
Points clés du rapport
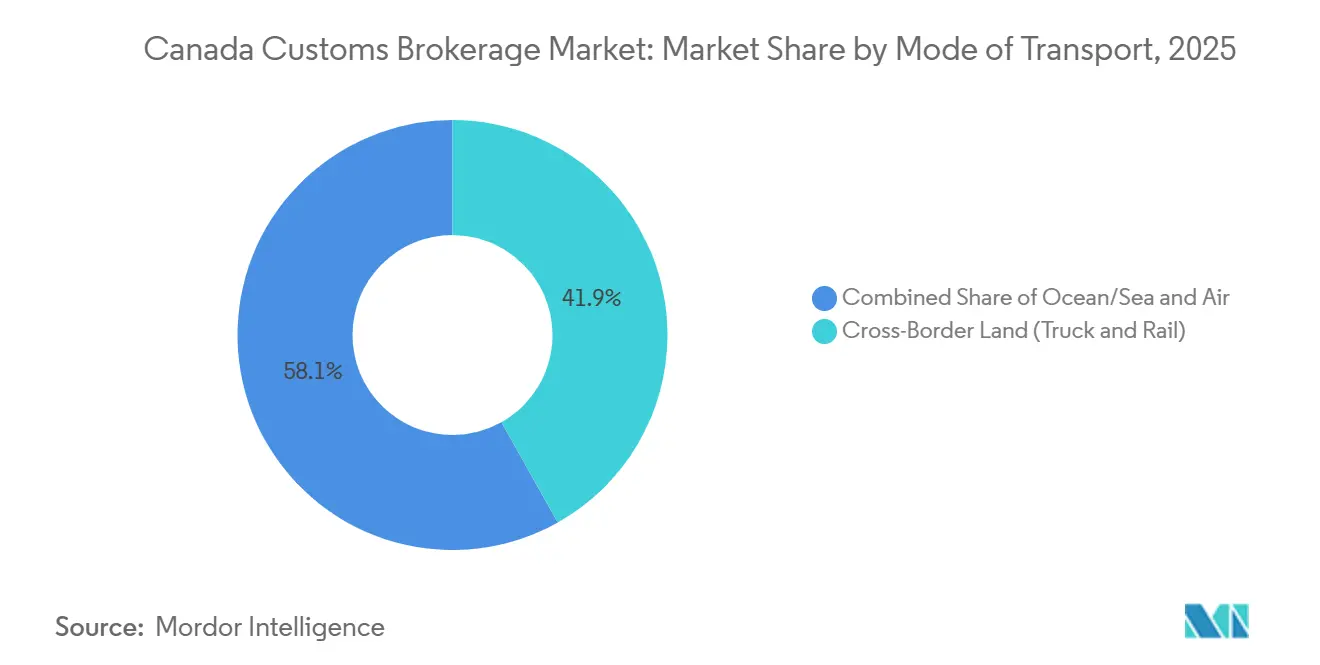
- Par mode de transport, le transport terrestre transfrontalier (camion et rail) détenait 41,86 % de la part du marché du courtage en douane au Canada en 2025, tandis que le fret aérien devrait enregistrer le TCAC le plus élevé de 4,39 % jusqu'en 2031.
- Par type de courtier, les opérateurs intégrés transitaires et prestataires logistiques tiers contrôlaient 51,24 % de la taille du marché du courtage en douane au Canada en 2025, tandis que les courtiers en douane purs enregistreront le TCAC le plus rapide de 4,57 % jusqu'en 2031.
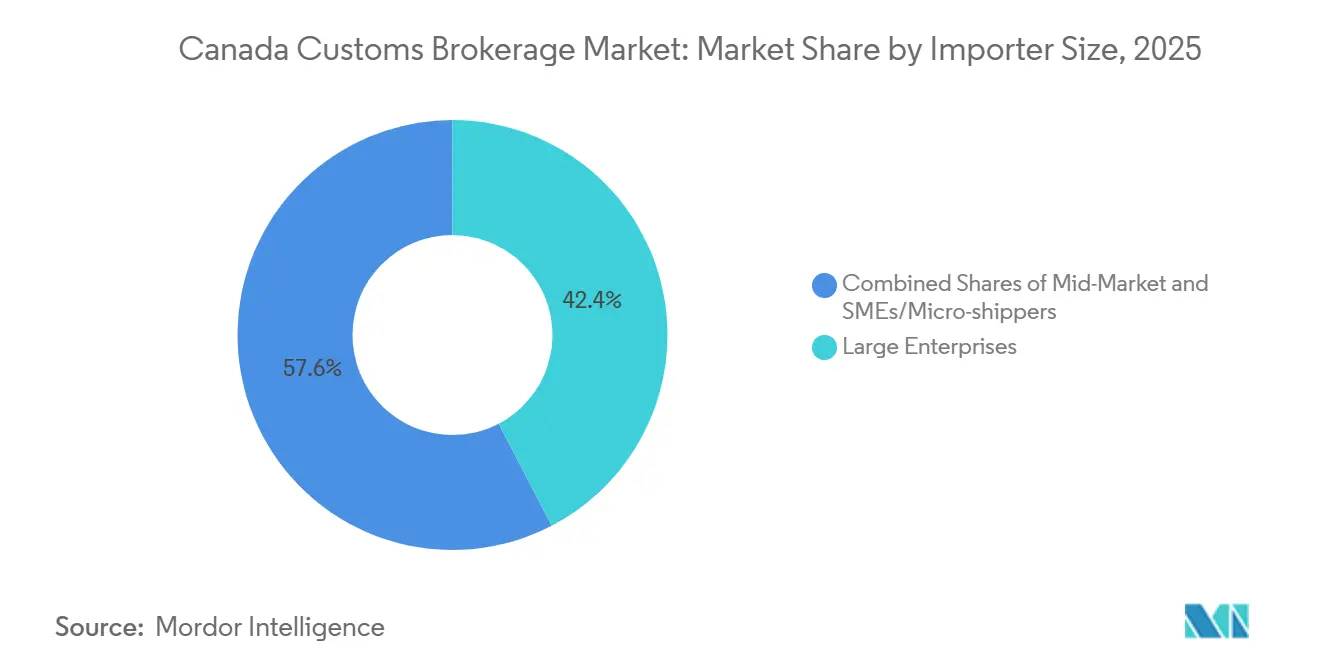
- Par taille d'importateur, les PME et les micro-expéditeurs ont progressé à un TCAC de 4,88 % entre 2026 et 2031 ; les grandes entreprises ont conservé une part de marché de 42,36 % en 2025.
- Par adoption numérique, les courtages traditionnels représentaient 57,83 % de la taille du marché du courtage en douane au Canada en 2025, mais les prestataires numériques se développent à un TCAC de 4,71 % jusqu'en 2031.
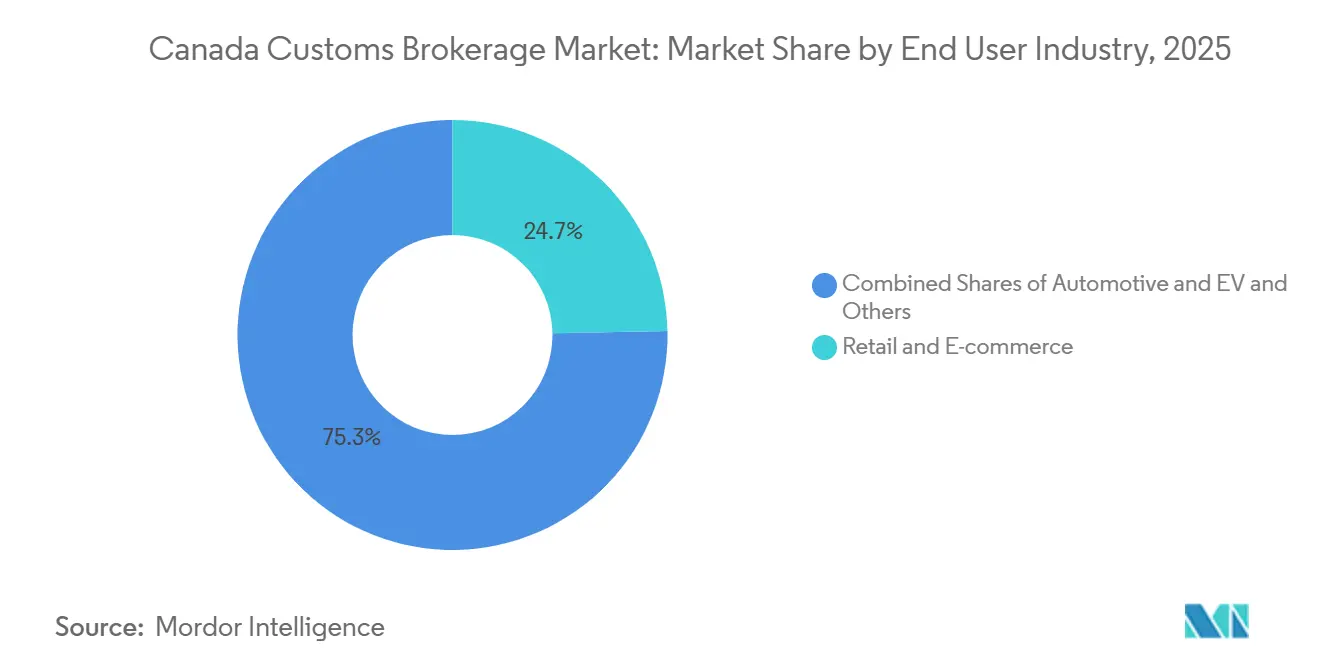
- Par secteur d'utilisation finale, le commerce de détail et le commerce électronique étaient en tête avec une part de 24,71 % en 2025, tandis que le secteur automobile et des véhicules électriques progresse à un TCAC de 4,62 % jusqu'en 2031.
- Par province, l'Ontario commandait 31,24 % de la part des revenus en 2025, tandis que la Colombie-Britannique devrait afficher un TCAC de 4,94 % jusqu'en 2031, le plus rapide parmi toutes les provinces.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du courtage en douane au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de colis du commerce électronique transfrontalier | +1.1% | National, plus intense dans les zones de traitement des commandes urbaines | Court terme (≤ 2 ans) |
| Expansion du commerce bilatéral liée à l'ACEUM | +0.9% | Ontario, Québec, corridors manufacturiers adjacents à la frontière | Moyen terme (2-4 ans) |
| Approvisionnement de proximité des chaînes d'approvisionnement nord-américaines | +0.7% | Ontario, Québec, principales plateformes industrielles | Long terme (≥ 4 ans) |
| Prolifération des accords commerciaux et des sanctions | +0.5% | National, fort impact sur les corridors Asie-Pacifique | Moyen terme (2-4 ans) |
| Outils de prédiction des codes SH assistés par l'IA | +0.3% | National, opérations de courtage à la pointe de la technologie | Moyen terme (2-4 ans) |
| Soutien aux chaînes d'approvisionnement autochtones et nordiques | +0.2% | Territoires du Nord, communautés autochtones éloignées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de colis du commerce électronique transfrontalier
Postes Canada a traité plus de 1 milliard de colis en 2025, un record qui souligne à quel point les importations directes aux consommateurs dominent les déclarations en douane supplémentaires[1]Postes Canada, "Postes Canada livre des volumes records," canadapost-postescanada.ca. Les cycles de commandes rapides et les faibles valeurs d'expédition obligent les courtiers à automatiser la génération des déclarations, l'attribution des codes du Système harmonisé et le calcul des droits afin que les colis soient dédouanés sans compromettre les délais de livraison promis. Les portefeuilles de services intègrent de plus en plus l'optimisation du seuil de minimis, permettant aux détaillants de regrouper les expéditions en dessous des seuils de droits de 40 CAD (29 USD) tout en respectant les exigences réglementaires. L'acheminement par des plateformes de transit distribuées gagne également en importance, car les petits colis arrivent désormais simultanément dans les installations de Vancouver, Toronto et Montréal au lieu de transiter par un seul port. L'évolutivité repose donc sur des moteurs de dédouanement en nuage, la connectivité par API avec les plateformes de commerce en ligne et une couverture de la main-d'œuvre à distance 24h/24 et 7j/7, autant de capacités indispensables pour les acteurs du marché du courtage en douane au Canada.
Croissance du commerce bilatéral liée à l'ACEUM
Le commerce de marchandises entre le Canada et les États-Unis a totalisé 745,4 milliards USD en 2025, soit 75,9 % des exportations canadiennes. Les seuils de valeur régionale et de valeur travail par paliers de l'ACEUM obligent les importateurs à prouver le contenu admissible dans des réseaux de fournisseurs à plusieurs niveaux, notamment dans les véhicules, les textiles et les produits agroalimentaires. Les courtiers pivotent donc du dépôt de déclarations transactionnelles vers des mandats consultatifs tels que la récupération de documents fournisseurs, le suivi des nomenclatures coûtées et la préparation de la défense en cas d'audit. Les constructeurs automobiles s'appuient également sur les courtiers pour certifier que 40 à 45 % de la valeur du véhicule provient d'installations à hauts salaires, une stipulation qui amplifie la complexité de la vérification des taux de salaire. Cette charge de conformité garantit une demande durable, consolidant le marché du courtage en douane au Canada en tant que partenaire stratégique pour les fabricants qui se restructurent selon les règles d'approvisionnement régional.
Essor de l'approvisionnement de proximité des chaînes d'approvisionnement nord-américaines
Les fabricants rééquilibrent leurs empreintes de production pour raccourcir les délais et couvrir les risques géopolitiques, réorientant les flux de composants de l'Asie vers le Canada et le Mexique. Les conseils sur les permis d'importation temporaire, la conception de programmes d'entrepôts sous douane et la gestion des demandes de remboursement de droits deviennent des générateurs de revenus lucratifs, car les stocks en approvisionnement de proximité circulent à plusieurs reprises à travers les frontières. Les usines de l'Ontario et du Québec planifient désormais des livraisons en flux tendu qui reposent sur des délais d'attente très courts aux points d'entrée, nécessitant des courtiers solides pour prévenir les erreurs de classification ou les pannes de système. Les courtiers capables de combiner la modélisation du coût rendu avec la conformité douanière influencent de plus en plus les décisions de sélection des emplacements, renforçant leur rôle de conseil au sein du secteur du courtage en douane au Canada.
Prolifération des accords commerciaux et des sanctions
Le Canada participe actuellement à 15 accords de libre-échange couvrant 51 pays, tout en appliquant des régimes de sanctions liés à la Russie dont les périmètres d'inscription continuent de s'élargir[2]Bureau de l'économiste en chef, "L'état du commerce au Canada 2024," international.gc.ca . Les importateurs peinent à concilier des règles d'origine divergentes, des droits au remboursement des droits de douane et des contrôles des parties interdites sans l'aide de spécialistes. Les courtiers avant-gardistes se dotent donc de moteurs tarifaires multimarchés et intègrent des bases de données de parties restreintes en temps réel pour fournir des informations rapides sur les économies de droits, parallèlement à l'assurance de conformité aux sanctions. Ces doubles capacités différencient les prestataires et maintiennent leur pouvoir de fixation des prix, notamment pour les marques de consommation à destination de l'Asie et les fournisseurs du secteur extractif qui naviguent dans des matériaux sensibles aux embargos.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration verticale des transitaires | -0.7% | National, segment de clientèle intermédiaire | Moyen terme (2-4 ans) |
| Autoévaluation de l'ASFC contournant les courtiers | -0.5% | National, concentré parmi les grands importateurs | Court terme (≤ 2 ans) |
| Pénurie de talents de courtiers agréés | -0.4% | National, aiguë à Montréal, Toronto, Vancouver | Long terme (≥ 4 ans) |
| Coût de conformité en matière de cybersécurité et de protection des données | -0.3% | National, tous les courtiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration verticale des transitaires
L'acquisition par Purolator de Livingston pour 1,2 milliard CAD (869 millions USD) en 2024 a donné au géant du courrier un accès immédiat à la plus grande main-d'œuvre de courtage au Canada, créant une plateforme de bout en bout que les spécialistes de plus petite taille ne peuvent égaler[3]Statistique Canada, "Le Quotidien — Commerce international de marchandises du Canada, décembre 2024," statcan.gc.ca. Des acquisitions similaires par Kuehne + Nagel et Atlas Canada intensifient la pression tarifaire liée aux économies d'échelle, car les contrats logistiques groupés intègrent souvent le dédouanement à un coût marginal. Les courtiers de taille intermédiaire répliquent en mettant en avant leur indépendance vis-à-vis des perturbations de service liées aux transporteurs et en approfondissant leur maîtrise réglementaire spécifique au secteur. Néanmoins, les concurrents intégrés captent les déclarations de colis routinières du marché du courtage en douane au Canada, réduisant la base adressable pour les courtiers purs.
Autoévaluation de l'ASFC contournant les courtiers
Des programmes tels que Partenaires en protection permettent aux importateurs à faible risque de déposer des déclarations directement, réduisant les opportunités de facturation des courtiers sur les références prévisibles. Les multinationales dotées de services de conformité commerciale adoptent l'autoévaluation pour réduire les coûts de transaction, mais la plupart des importateurs de petite et moyenne taille externalisent toujours la responsabilité aux courtiers plutôt que de maintenir une expertise de classification en interne. L'impact net ralentit donc la croissance à court terme, mais n'efface pas le besoin d'intermédiaires professionnels dans l'ensemble du marché du courtage en douane au Canada.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le commerce électronique valorise le fret aérien, mais le transport routier domine toujours
La part du fret aérien dans la taille du marché du courtage en douane au Canada devrait afficher un TCAC de 4,39 % jusqu'en 2031, soutenue par les expéditions pharmaceutiques en chaîne du froid et les colis transfrontaliers qui privilégient la rapidité au coût du fret. Les courtiers traitant le fret aérien déploient des équipes disponibles 24 heures sur 24 à l'aéroport Toronto Pearson et à l'aéroport international de Vancouver pour éviter les pénalités de stockage et les défaillances de niveau de service. Le transport terrestre transfrontalier (camion et rail) continue de représenter 41,86 % des revenus de 2025, ancré par les chaînes d'approvisionnement automobiles et industrielles qui s'appuient sur des passages frontaliers le jour même pour maintenir la production en flux tendu.
Les plateformes maritimes, notamment Vancouver et Montréal, cultivent les flux de biens de consommation conteneurisés où les spécialistes des douanes atténuent le risque de surestaries en pré-déposant les déclarations avant l'arrivée du navire. Les mouvements intermodaux ferroviaires relient les arrivées de la côte Ouest aux centres de distribution des Prairies et du Canada central, nécessitant une étroite collaboration entre courtiers et transporteurs pour faire correspondre les fenêtres de mainlevée douanière avec les horaires des trains. Chaque segment exige des compétences de dédouanement différenciées, garantissant que la diversité modale reste une caractéristique déterminante du marché du courtage en douane au Canada.


Par type de courtier : l'expertise spécialisée inverse les tendances de consolidation
Les acteurs intégrés transitaires et prestataires logistiques tiers ont capté 51,24 % de la part de marché en 2025, tirant parti de la densité de leur réseau et des contrats groupés pour sécuriser les colis à fort volume et le fret palettisé. Pourtant, les acteurs purs sont en voie d'atteindre un TCAC de 4,57 %, prouvant que la maîtrise granulaire des codes SH, la défense en cas d'audit et les conseils sectoriels spécifiques commandent des tarifs premium.
Les clients traitant des batteries, des produits biologiques ou des composants aérospatiaux séparent de plus en plus le courtage du transport pour préserver la surveillance réglementaire, choisissant des cabinets spécialisés qui intègrent des responsables de la conformité dans les flux de travail ERP des clients. Pendant ce temps, les géants intégrés canalisent des ressources vers des outils d'IA et des portails clients pour réduire l'écart d'expertise, maintenant un paysage concurrentiel à deux vitesses au sein du marché du courtage en douane au Canada.
Par taille d'importateur : les plateformes numériques démocratisent le dédouanement pour les PME
Les PME et les micro-expéditeurs dépasseront les autres niveaux d'importateurs à un TCAC de 4,88 % jusqu'en 2031, grâce aux moteurs de réservation en libre-service qui simplifient l'accès au commerce transfrontalier. Des tableaux de frais transparents, des devis instantanés de coût rendu et une assistance par chatbot permettent aux micro-marques de tester l'approvisionnement étranger avec un fonds de roulement minimal.
Les grandes entreprises représentent toujours 42,36 % des revenus de 2025, car leur nombre élevé de transactions et leur exposition aux audits nécessitent des tableaux de bord de conformité sur mesure, une optimisation des remboursements de droits et des équipes de compte dédiées. Les entreprises de taille intermédiaire se tournent vers des modèles hybrides, acheminant les références à faible risque via des portails en ligne tout en faisant appel à des courtiers à service complet dès qu'une ambiguïté réglementaire apparaît, maintenant une demande diversifiée sur l'ensemble du marché du courtage en douane au Canada.
Par adoption numérique : la technologie améliore mais ne remplace pas le jugement humain
Les entreprises traditionnelles ont conservé 57,83 % des revenus de 2025, soulignant l'importance durable du service basé sur les relations pour les litiges de classification et les négociations d'évaluation. Néanmoins, les courtages axés sur les API progressent à un TCAC de 4,71 %, car les mises à jour de statut instantanées, la génération de déclarations basée sur des règles et les paiements intégrés trouvent un écho auprès des clients à forte composante de commerce électronique.
Les acteurs établis répondent en superposant l'automatisation des processus robotiques sur les systèmes existants, libérant le personnel agréé pour traiter les décisions complexes tout en réduisant les coûts par déclaration. La convergence pointe vers un avenir où l'expertise humaine et l'efficacité des machines cohabitent plutôt que se font concurrence au sein du marché du courtage en douane au Canada.
Par secteur d'utilisation finale : l'électrification automobile multiplie les points de contrôle de conformité
Le commerce de détail et le commerce électronique ont représenté 24,71 % des revenus de 2025 grâce à des catalogues de références diversifiés qui génèrent des flux continus de colis. En revanche, la chaîne de valeur automobile et des véhicules électriques est prête pour un TCAC de 4,62 %, car le traçage de l'origine du contenu des batteries et les audits d'approvisionnement en minéraux critiques nécessitent des feuilles de route documentaires spécialisées.
Les importateurs pharmaceutiques s'appuient sur des courtiers agréés pour les activités d'établissement de médicaments de Santé Canada, tandis que les clients du secteur aérospatial exigent la connaissance du programme des marchandises contrôlées et la vérification ITAR. Les négociants en électronique font face à une exposition aux droits antidumping sur certaines catégories de semi-conducteurs, se tournant vers les courtiers pour une alerte précoce et une atténuation des droits. Cette diversité de besoins sectoriels consolide l'expertise multidomain comme moteur de différenciation sur l'ensemble du marché du courtage en douane au Canada.
Par province : la Colombie-Britannique accélère sur l'élan transpacifique
L'Ontario a conservé 31,24 % du chiffre d'affaires de 2025 grâce à la densité manufacturière et à trois ponts frontaliers à fort débit. Néanmoins, la Colombie-Britannique devrait enregistrer un TCAC de 4,94 % jusqu'en 2031, portée par le débit de conteneurs de 4,1 millions d'EVP du port de Vancouver et l'expansion des pipelines de biens de consommation Asie-Pacifique.
Le Québec combine les exportations aérospatiales et les importations de biens de consommation liées à l'UE pour maintenir les courtiers montréalais occupés, tandis que l'Alberta tire parti de la demande en équipements énergétiques autour du village de fret de Calgary. Collectivement, ces dynamiques régionales renforcent l'étendue géographique qui caractérise le marché du courtage en douane au Canada.
Analyse géographique
Le leadership de l'Ontario repose sur des corridors denses dans les secteurs automobile, des biens de consommation et industriel qui génèrent des volumes de dédouanement en continu, obligeant les courtiers à synchroniser les horaires de quart avec les fenêtres de passage aux postes frontaliers de Detroit-Windsor et de Buffalo-Fort Erie. L'afflux de fret en soute à l'aéroport Toronto Pearson ajoute une charge de travail supplémentaire, notamment pour les références pharmaceutiques et électroniques nécessitant des protocoles de garde à température contrôlée ou à haute valeur. Les courtiers de l'Ontario pilotent également les premières intégrations du GCRA, car les importateurs pilotes se concentrent dans la ceinture des sièges sociaux de la province.
La trajectoire de croissance de la Colombie-Britannique dépend des expansions continues des postes à quai et des améliorations de la capacité ferroviaire intérieure qui acheminent les marchandises d'origine asiatique vers les provinces des Prairies. Les courtiers de Vancouver affinent leurs processus pour les conteneurs à fort volume, tirant parti du dépôt de déclarations avant l'arrivée pour minimiser les frais de séjour et intégrant les échanges de données AES pour les expéditions en transit vers les États-Unis. Les plateformes de commerce électronique provinciales près de Richmond et Surrey amplifient le trafic de petits colis, rendant les investissements dans l'automatisation des colis impératifs.
Le Québec occupe un point stratégique intermédiaire entre l'Europe et l'Amérique du Nord, Montréal se concentrant sur les importations de composants aérospatiaux et les matières premières du secteur de l'aluminium. Les services de documentation bilingues renforcent la compétitivité, tandis que le resserrement des mécanismes d'ajustement carbone aux frontières de l'UE génère de nouveaux revenus consultatifs. L'Alberta, la Saskatchewan et les provinces de l'Atlantique représentent conjointement des arènes émergentes pour le dédouanement de fret de projet et d'équipements énergétiques, encourageant les courtiers à élargir leurs empreintes de bureaux au-delà des villes portes d'entrée du Fer à cheval doré et du Pacifique[4]Source : Administration portuaire Vancouver Fraser, "Statistiques du port de Vancouver," portvancouver.com.
Paysage réglementaire
Le marché canadien du courtage en douane fonctionne sous la supervision de l'Agence des services frontaliers du Canada (ASFC), avec des exigences en matière de licence et d'exploitation encadrées par la Loi sur les douanes et le Règlement sur les licences de courtier en douane. Un courtier en douane doit être constitué en société au Canada, employer un agent qualifié et respecter des exigences de gouvernance, notamment une majorité d'administrateurs de citoyenneté canadienne ou résidents permanents, ce qui établit les normes d'accréditation et de responsabilité qui façonnent la capacité d'entrée sur le marché dans l'ensemble du secteur.
Le programme Gestion des cotisations et des recettes de l'ASFC (GCRA) a redéfini la base opérationnelle en matière de déclarations, de comptabilité et de gestion des recettes, la GCRA étant devenue le système d'enregistrement officiel de l'ASFC pour les droits et taxes commerciaux depuis le 21 octobre 2024. À compter du 1er janvier 2026, les modifications à la Loi sur les douanes définissant l'importateur officiel et établissant la responsabilité conjointe pour les droits et taxes ont accru l'accent mis sur la conformité et la gestion des risques financiers pour les importateurs et les intermédiaires. L'ASFC a également mis à jour l'administration des licences de courtage en supprimant l'exigence d'inspection physique préalable à la licence au profit d'une attestation via le portail de la GCRA, tout en conservant ses pouvoirs d'exécution et d'inspection, poussant davantage le secteur vers une gouvernance axée sur le numérique.
Analyse de la chaîne de valeur
La demande provient des importateurs, allant des grandes entreprises aux PME et micro-expéditeurs, qui ont besoin de classification, d'évaluation, de gestion de l'origine et de déclarations électroniques pour faire entrer des marchandises au Canada par camion ou par rail, par voie aérienne et maritime. Les courtiers en douane agréés se situent au cœur de l'exécution, en interagissant avec les systèmes de l'ASFC, y compris le portail client de la GCRA, et en coordonnant avec les transporteurs et transitaires, les flux de travail appuyés par des cautionnements, ainsi que les installations portuaires et aéroportuaires, afin d'aligner le calendrier de mainlevée sur les horaires de transport. Les fournisseurs de cautionnement et de garanties financières influencent également le flux de travail grâce à des cautions ou d'autres mécanismes de garantie qui soutiennent la mainlevée avant paiement (Release Prior to Payment, RPP) et les exigences comptables associées.
Le flux opérationnel commence généralement par la saisie des données avant l'arrivée (documents commerciaux, classification tarifaire et exigences des PGA le cas échéant), se poursuit par la transmission électronique, la gestion de la mainlevée et de l'examen frontalier, puis se prolonge par la comptabilité post-mainlevée, les rajustements et la défense en cas de vérification. Avec la GCRA qui consolide les points de contact de comptabilité et de gestion des recettes dans une interface numérique centralisée pour les partenaires de la chaîne commerciale, la connectivité API, les contrôles de qualité des données et la gestion des exceptions ont pris de l'importance, tant pour le traitement des colis à haut volume que pour le trafic routier. Les goulots d'étranglement apparaissent souvent au niveau des systèmes et des nœuds, où les interruptions informatiques frontalières, les contraintes de capacité des points d'entrée et la disponibilité de la main-d'œuvre peuvent entraîner des processus de contingence et augmenter les coûts d'immobilisation, faisant de la planification de la résilience et des modèles opérationnels multi-points d'entrée un facteur de différenciation pour les courtiers et les fournisseurs de logistique intégrée.
Paysage concurrentiel
Le marché du courtage en douane au Canada équilibre la concentration au sommet avec une spécialisation dynamique de longue traîne. Purolator-Livingston combine désormais le plus grand réseau de messagerie du pays avec la plus grande masse salariale de courtage, offrant une proposition de valeur intégrée unique qui s'adapte du colis au fret de projet. C.H. Robinson, Kuehne + Nagel et DSV suivent des stratégies similaires, élargissant leurs empreintes canadiennes par des acquisitions ou des constructions d'installations pour entourer les clients d'options multimodales.
Les indépendants spécialisés tels que Cole International, Argo Customs et Jori Logistics protègent leurs niches grâce à des tableaux de bord de classification pilotés par l'IA, des accréditations pour les marchandises contrôlées et des certifications en logistique nordique. Les entrants natifs des API comme BorderBuddy attirent les jeunes entreprises en affichant des tarifs tout compris en USD et des inscriptions de compte en cinq minutes, bien que les déclarations complexes reviennent fréquemment à l'examen humain. La cybersécurité est devenue un facteur de différenciation de premier plan, la certification ISO 27001 figurant en bonne place dans les réponses aux appels d'offres après que plusieurs événements de rançongiciel ont touché des courtiers de taille intermédiaire en 2025.
Les courses aux investissements technologiques s'intensifient : le moteur de prédiction des codes SH de Livingston, l'algorithme de consolidation de C.H. Robinson et les analyses d'évitement des pénalités de FedEx Trade Networks illustrent tous comment les budgets logiciels rivalisent désormais avec les expansions immobilières. Pourtant, le capital relationnel compte toujours ; des gestionnaires de compte expérimentés guident les clients à travers les remèdes aux audits de l'ASFC, les transitions vers le GCRA et les appels de reclassification tarifaire, cimentant la fidélité même à mesure que les plateformes prolifèrent. Cette double orientation vers le conseil personnalisé et l'exécution numérisée maintient l'intensité concurrentielle à un niveau élevé sur l'ensemble du marché du courtage en douane au Canada.
Leaders du secteur du courtage en douane au Canada
Livingston International
Kuehne + Nagel
UPS Supply Chain Solutions
FedEx Trade Networks
DHL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation menée par la GCRA a créé un espace de services vierge autour de l'intégration des importateurs, de l'activation du portail, de la gouvernance des données et du soutien comptable continu, déplaçant la différenciation des courtiers vers une conformité et un conseil assistés par la technologie. Avec plus de 41 millions de déclarations en douane commerciales traitées par la GCRA et 47,5 milliards CAD en droits et taxes perçus en 2025, les courtiers qui transforment en produits les capacités liées à la GCRA, y compris l'administration du portail client, la réconciliation automatisée et la gestion des exceptions, disposent d'une opportunité de croissance liée à la manière dont les importations commerciales sont comptabilisées au Canada.
L'environnement réglementaire de 2026 accroît également la demande pour des programmes fondés sur le risque et une spécialisation sectorielle, plutôt que le simple dépôt transactionnel de déclarations d'entrée. Les modifications à la Loi sur les douanes entrant en vigueur le 1er janvier 2026, qui définissent l'importateur officiel et établissent la responsabilité conjointe, renforcent le besoin de conseils destinés aux importateurs sur la manière dont la responsabilité est assumée et dont la garantie financière et les corrections post-entrée sont gérées à travers les chaînes d'approvisionnement. Parallèlement, les mesures commerciales correctives et la complexité de la conformité créent une marge pour des services à plus forte valeur ajoutée, tels que la validation de l'origine et la préparation documentaire dans les catégories sensibles. La diversification commerciale maintient également une demande stable pour le filtrage des sanctions et la navigation dans des règles multi-accords pour les courtiers desservant les routes nationales et les corridors orientés vers l'Asie-Pacifique.
Développements récents du secteur
- Mars 2026 : Le Canada et l'Union européenne ont fait progresser les discussions relatives à des mises à jour de l'AECG, incluant des éléments de commerce numérique et des mesures visant à réduire les inspections pharmaceutiques redondantes. Pour les courtiers appuyant des expéditions liées à l'UE, ces changements renforcent le besoin de contrôles documentaires solides et de flux de travail adaptés au numérique intégrant le traitement des données commerciales à la conformité sectorielle, en particulier dans les chaînes d'approvisionnement des sciences de la vie.
- Novembre 2025 : UPS a finalisé son acquisition d'Andlauer Healthcare Group (AHG) pour 1,6 milliard USD, élargissant sa présence en logistique de la santé au Canada. Cette acquisition renforce les offres de fournisseurs intégrés combinant une gestion spécialisée de la chaîne du froid avec la logistique transfrontalière et un soutien à la conformité adjacent au courtage pour des flux de santé à plus forte marge.
- Mai 2024 : Kuehne+Nagel a repris une installation de traitement des commandes existante de 250 000 pi² près de Toronto, en Ontario, pour desservir un client fabricant de dispositifs médicaux. Cette capacité de traitement supplémentaire près d'un point d'entrée aérien et terrestre clé favorise des processus d'entreposage et de dédouanement plus étroitement intégrés pour les produits réglementés, augmentant la pression concurrentielle sur les courtiers indépendants dans les programmes d'importation liés à la santé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour ce rapport, le marché canadien du courtage en douane couvre les services facturés utilisés pour dédouaner les expéditions commerciales importées au Canada, où des intermédiaires agréés préparent les déclarations, classent les marchandises et appuient le traitement des droits et taxes auprès des autorités frontalières.
Exclusions du périmètre : cette évaluation exclut les expéditions de messagerie de faible valeur dédouanées directement par des transporteurs express dans le cadre de programmes simplifiés spéciaux.
Aperçu de la segmentation
- Par mode de transport
- Océan / Mer
- Air (express et fret général)
- Transport terrestre transfrontalier (camion et rail)
- Par type de courtier
- Courtier en douane pur
- Transitaires / Courtiers intégrés aux prestataires logistiques tiers
- Par taille d'importateur
- Grandes entreprises
- Entreprises de taille intermédiaire
- PME / Micro-expéditeurs
- Par adoption numérique
- Courtages traditionnels
- Courtages numériques / basés sur les API
- Par secteur d'utilisation finale
- Commerce de détail et commerce électronique
- Automobile et véhicules électriques
- Électronique et semi-conducteurs
- Pharmaceutique et sciences de la vie
- Aérospatiale et défense
- Produits chimiques et biens industriels
- Autres
- Par province
- Ontario
- Québec
- Colombie-Britannique
- Alberta
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de bâtir la vision de base du volume de commerce transfrontalier entrant au Canada et de la charge de travail de dédouanement selon les modes de transport. Nous nous sommes appuyés sur des sources publiques telles que les directives et rapports de l'Agence des services frontaliers du Canada (ASFC), les indicateurs commerciaux de Statistique Canada, les références tarifaires et douanières du gouvernement du Canada, ainsi que les publications commerciales du Bureau du recensement des États-Unis pour le contexte bilatéral.
Pour convertir ces signaux en une vision du marché des services, nous avons également examiné les documents relatifs aux licences et à la conformité des courtiers, les agences de transport publiques qui commentent le débit des ports et corridors, ainsi que les divulgations standard telles que les dépôts d'entreprise et les présentations aux investisseurs décrivant la composition des services. Un abonnement payant pour les données financières d'entreprise et l'actualité a aidé à confirmer les fourchettes de revenus et le calendrier des événements majeurs, et une base de données au niveau des expéditions d'importation et d'exportation a été utilisée de manière sélective pour vérifier la cohérence de la composition des trajets et de la saisonnalité. Ces sources documentaires sont uniquement illustratives, et de nombreux autres documents et ensembles de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de compléter les détails pratiques que les données publiques ne montrent pas clairement, comme les structures de frais de courtage typiques, la part des déclarations traitées selon différents modèles de service, et l'effet des changements réglementaires ou technologiques sur les délais de traitement. Nous avons échangé avec un ensemble de dirigeants de courtage, de responsables des opérations et de spécialistes fonctionnels à travers le Canada afin que les hypothèses puissent être vérifiées à la fois pour les points d'entrée à fort volume et les postes frontaliers plus petits.
Répartition des répondants du travail de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 20 % | Gestionnaires : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement a été élaboré à l'aide de vérifications descendantes et ascendantes afin que le total reste lié à la réalité commerciale et corresponde également à ce que les fournisseurs de services peuvent plausiblement gagner. D'un point de vue descendant, l'activité d'importation et les exigences de traitement douanier ont été traduites en un bassin de demande en alignant les valeurs d'importation canadiennes et les flux d'expéditions sur la proportion qui nécessite généralement des déclarations formelles assistées par un courtier, puis en appliquant une intensité tarifaire modélisée par mode et type d'entrée.
Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives, y compris des repères de revenus échantillonnés issus des divulgations des courtiers, des vérifications de canal sur les frais moyens par entrée, et des contrôles de cohérence par rapport à l'intensité en personnel lorsque celle-ci a été partagée lors des entretiens. Les intrants les plus déterminants comprenaient les tendances de volume et de valeur des importations canadiennes, la répartition modale entre le camion, le maritime, l'aérien et le ferroviaire, le mélange de catégories de produits qui déterminent l'effort de classification, la complexité des droits et taxes, ainsi que la part des comptes d'importateurs récurrents par rapport aux expéditions ponctuelles. Lorsque des lacunes apparaissaient, elles ont été traitées avec des fourchettes prudentes qui ont été retestées avec les retours des entretiens avant de finaliser une seule hypothèse.
Pour la prévision, une analyse de scénarios a été utilisée, car la demande de courtage évolue avec les cycles commerciaux et les changements de politique, et pas seulement selon une tendance linéaire régulière. Les scénarios de croissance ont été ancrés sur les évolutions attendues de la croissance des importations canadiennes, la numérisation frontalière et les exigences de conformité, ainsi que le comportement des expéditeurs en matière de qualité documentaire, puis ajustés après vérification croisée de la direction et de l'ampleur avec des praticiens.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin d'éviter que des valeurs aberrantes ne s'infiltrent dans les totaux finaux. Les résultats du modèle ont été comparés à des signaux indépendants tels que les indicateurs d'importation canadiens, les tendances de fret par mode de transport et les ruptures visibles liées à des mises à jour de politique ou d'application de la loi, puis les écarts importants ont été examinés avant validation finale.
Un second examen par un analyste a été effectué pour revérifier les formules, la cohérence des unités et l'alignement des années, suivi d'un dernier passage qui retestre les hypothèses clés susceptibles de faire évoluer la taille du marché, telles que l'intensité tarifaire et la part des expéditions éligibles assistées par un courtier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie les flux commerciaux ou les règles de dédouanement, et juste avant la livraison, nous effectuons une dernière vérification de mise à jour afin que les clients disposent de la vision la plus actuelle.
Comparaison du dimensionnement du marché canadien du courtage en douane par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le courtage en douane au Canada peuvent différer d'une source à l'autre, car la portée des services n'est pas toujours définie de la même manière et les indicateurs commerciaux utilisés pour construire la demande peuvent varier. Des différences apparaissent également lorsqu'un éditeur s'appuie davantage sur des agrégations de revenus de fournisseurs, tandis qu'un autre s'appuie principalement sur les volumes commerciaux ou une hypothèse de frais fixe par entrée.
Le tableau montre un écart largement expliqué par ce qui est comptabilisé comme revenu de courtage et par la manière dont les services à faible valeur et groupés sont traités. Dans le modèle de Mordor Intelligence, seul le courtage en douane facturé lié aux importations commerciales dédouanées par des intermédiaires agréés est inclus, tandis que le dédouanement des envois de faible valeur par messagerie géré directement par des transporteurs express est exclu.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 759,42 M USD (2025) | |
| Revue commerciale A | 680,00 M USD (2025) | Utilise une capture de revenus plus étroite qui s'appuie sur un ensemble limité de divulgations financières de courtiers et a tendance à sous-estimer les petites et moyennes entreprises ainsi que les frais de traitement d'entrée annexes. |
| Association sectorielle B | 850,00 M USD (2025) | Élargit le périmètre en combinant le courtage en douane avec des services de transitaire ou de conformité adjacents, et applique des hypothèses de frais mixtes qui peuvent surestimer la valeur du pur courtage sur les corridors à fort volume. |
Globalement, l'écart entre les chiffres est cohérent avec la manière dont chaque source traite les services adjacents, le dédouanement des envois de faible valeur et l'intensité tarifaire par type d'expédition. En rattachant le total à une activité commerciale observable, puis en le revérifiant avec l'économie du côté des fournisseurs, la taille de marché qui en résulte demeure traçable à des étapes claires et peut être reproduite lorsque de nouvelles données commerciales ou politiques deviennent disponibles.


Questions clés auxquelles le rapport répond
Quel TCAC est prévu pour le marché du courtage en douane au Canada jusqu'en 2031 ?
Le secteur devrait se développer à un TCAC stable de 4,18 %, passant de 790,78 millions USD en 2026 à 970,26 millions USD d'ici 2031.
Quel mode de transport connaît la croissance la plus rapide pour les déclarations en douane transfrontalières ?
Le fret aérien est en tête avec un TCAC de 4,39 %, car les colis du commerce électronique et les produits pharmaceutiques en chaîne du froid privilégient la rapidité dans les décisions de dédouanement.
Pourquoi les courtiers en douane purs regagnent-ils des parts malgré la consolidation des transitaires ?
Les importateurs confrontés à des vérifications complexes de l'origine et à des règles de sanctions paient des honoraires premium pour une expertise approfondie en matière de conformité que les entreprises logistiques intégrées n'ont souvent pas.
Comment l'ACEUM affecte-t-il la demande de courtage en douane au Canada ?
Les règles rigoureuses de contenu à valeur régionale dans les secteurs automobile, textile et agroalimentaire obligent les fabricants à faire appel à des courtiers pour la gestion continue de la documentation et la défense en cas d'audit.
Quelle province affiche la croissance des revenus de courtage la plus rapide ?
La Colombie-Britannique devrait progresser à un TCAC de 4,94 % grâce à la hausse des volumes de conteneurs Asie-Pacifique transitant par le port de Vancouver.
Quels investissements technologiques sont les plus importants pour les courtiers lors de la transition vers le GCRA ?
Les interfaces de paiement des droits pilotées par API, la prédiction des codes SH assistée par l'IA et les contrôles de cybersécurité conformes aux normes ISO deviennent des critères de sélection décisifs pour les importateurs.
Dernière mise à jour de la page le:



