
Größe und Marktanteil des kanadischen Zollabfertigungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
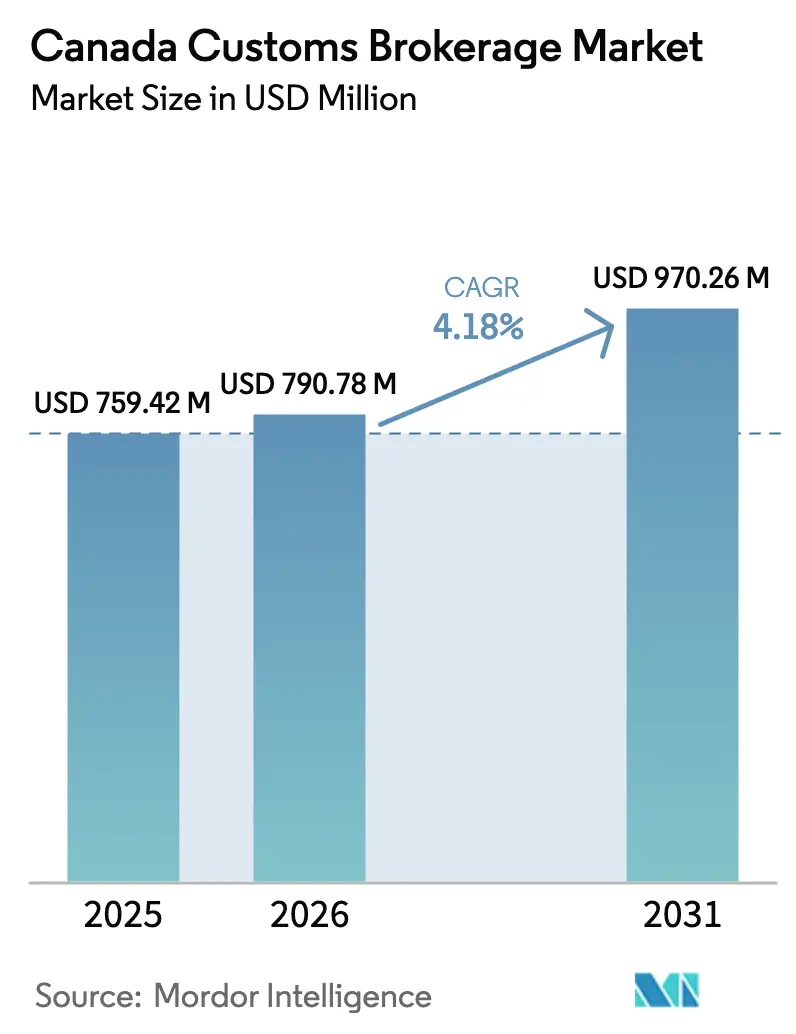
| Marktgröße im Basisjahr (2025) | 759.42 Millionen US-Dollar |
| Marktgröße (2026) | 790.78 Millionen US-Dollar |
| Marktgröße (2031) | 970.26 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.18 % |
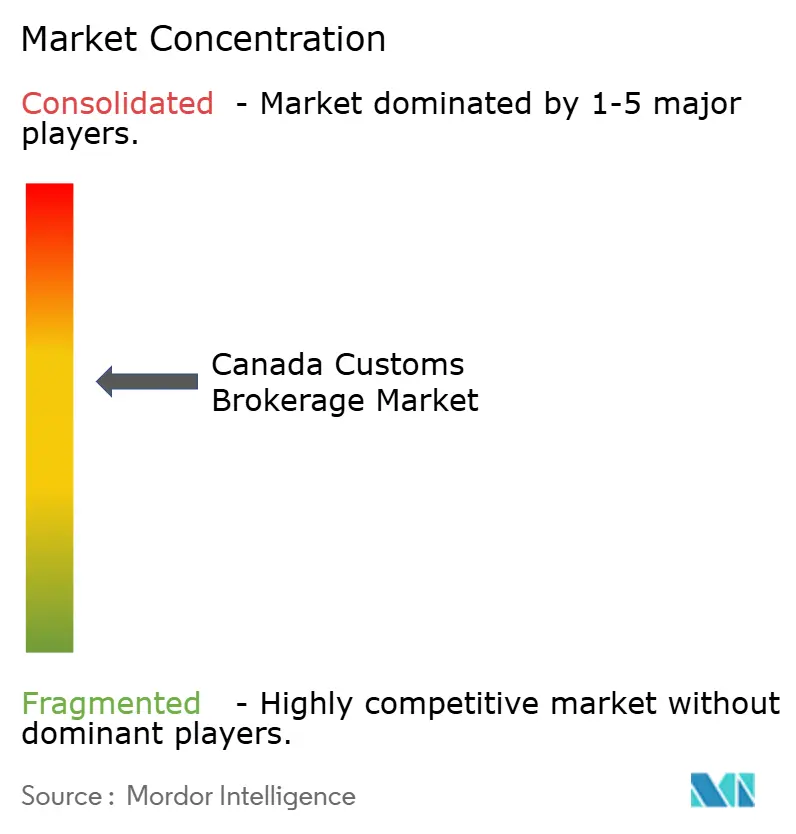
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Zollabfertigungsmarktes durch Mordor Intelligence
Die Größe des kanadischen Zollabfertigungsmarktes wird im Jahr 2026 auf 790,78 Millionen USD geschätzt und soll bis 2031 einen Wert von 970,26 Millionen USD erreichen, bei einem CAGR von 4,18 % während des Prognosezeitraums (2026–2031).
Die durch Paketsendungen getriebene Komplexität hat die grenzüberschreitende Verbrauchernachfrage aufrechterhalten, und die CUSMA-verknüpfte Ursprungsregelverifizierung erhöht den Wettbewerbsdruck in diesem wachsenden Bereich. Investitionen in provinzielle Knotenpunkte, technologiegestützte Servicedifferenzierung und die stetige Verlagerung nordamerikanischer Lieferketten in Richtung Near-Shoring erweitern gemeinsam die adressierbaren Umsatzpools für Makler, die die Abfertigung von Kleinsendungen beherrschen und gleichzeitig Massengutfracht unterstützen können. Integrierte Logistikbetreiber gewinnen zusätzliches Volumen durch gebündelte Angebote, während Spezialanbieter Premiumgebühren erzielen, wo Ursprungsvalidierung, Sanktionsprüfung oder branchenspezifische Lizenzen Compliance-Risiken erhöhen. Mit dem bevorstehenden Abschluss der CARM-Implementierung differenzieren Automatisierung, API-Konnektivität und Cybersicherheitsbereitschaft die Gewinner im kanadischen Zollabfertigungsmarkt weiter.
Wichtigste Erkenntnisse des Berichts
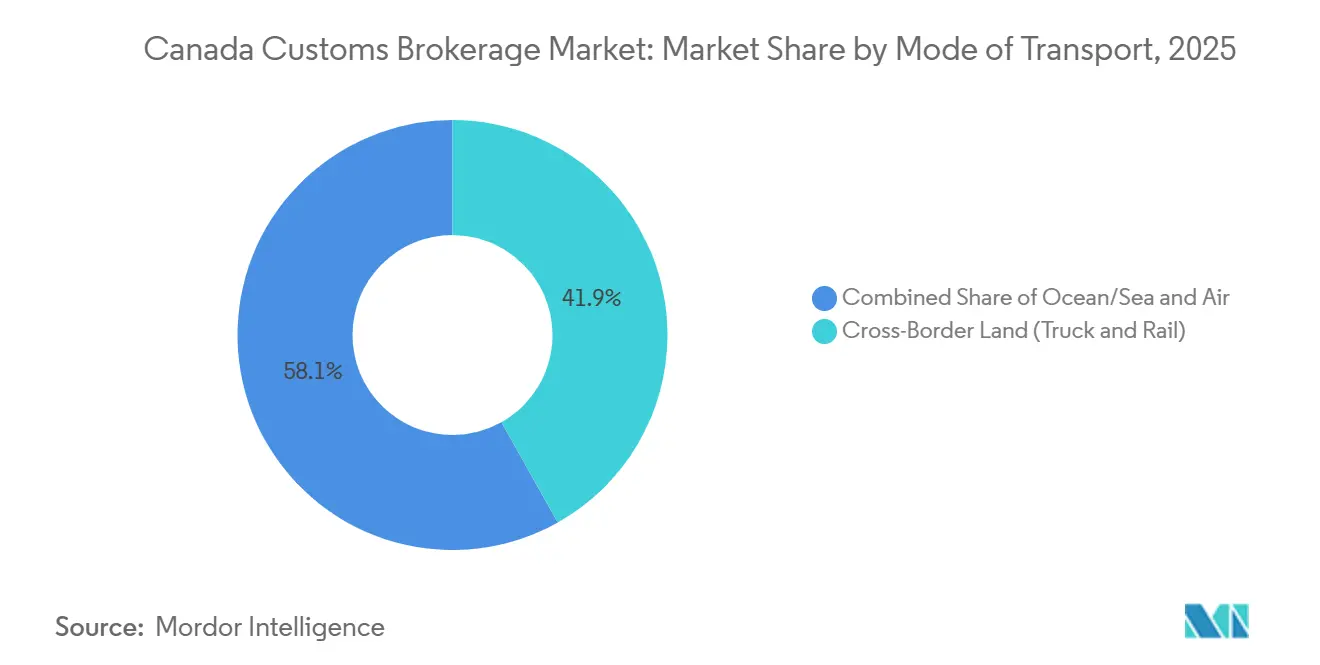
- Nach Transportmodus hielt der grenzüberschreitende Landtransport (Lkw und Schiene) im Jahr 2025 einen Marktanteil von 41,86 % am kanadischen Zollabfertigungsmarkt, während Luftfracht bis 2031 den höchsten CAGR von 4,39 % verzeichnen soll.
- Nach Maklertyp kontrollierten Spediteur- und 3PL-integrierte Betreiber im Jahr 2025 51,24 % der Marktgröße des kanadischen Zollabfertigungsmarktes, während reine Zollmakler bis 2031 den schnellsten CAGR von 4,57 % erzielen werden.
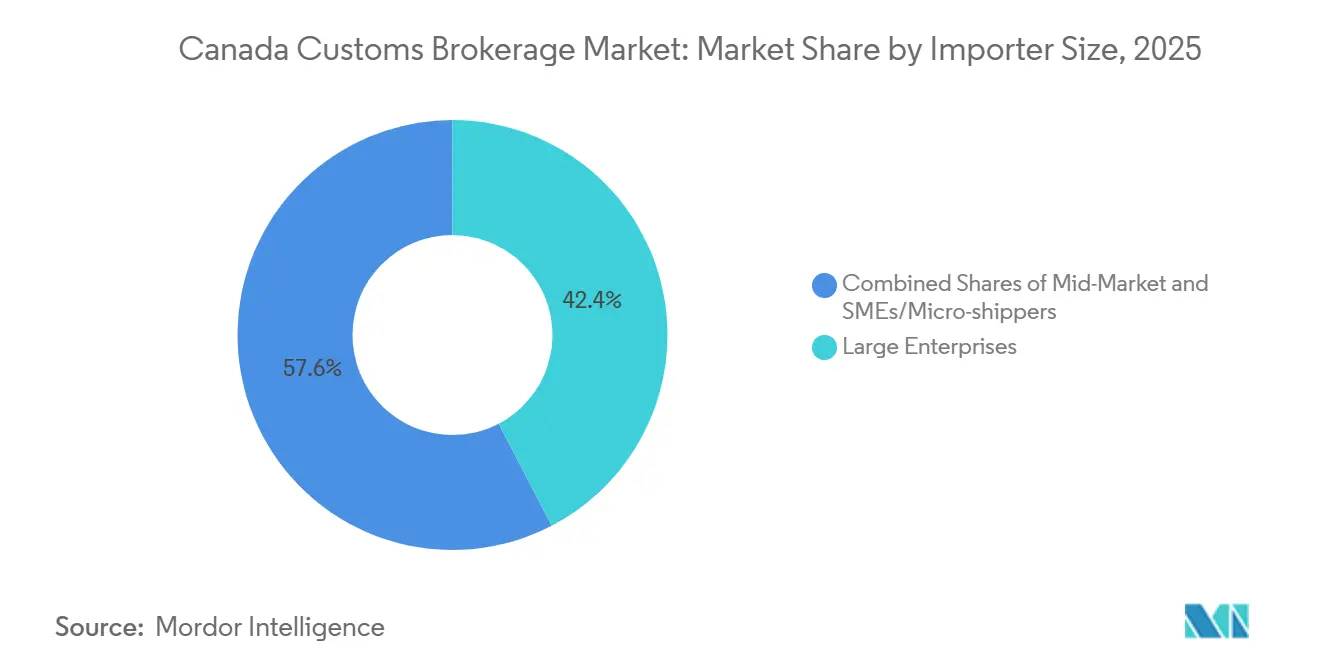
- Nach Importeurgröße verzeichneten KMU und Mikro-Versender zwischen 2026 und 2031 einen CAGR von 4,88 %; Großunternehmen behielten im Jahr 2025 einen Marktanteil von 42,36 %.
- Nach digitalem Adoptionsgrad entfielen im Jahr 2025 57,83 % der Marktgröße des kanadischen Zollabfertigungsmarktes auf traditionelle Maklerbüros, während digital-first-Anbieter mit einem CAGR von 4,71 % bis 2031 expandieren.
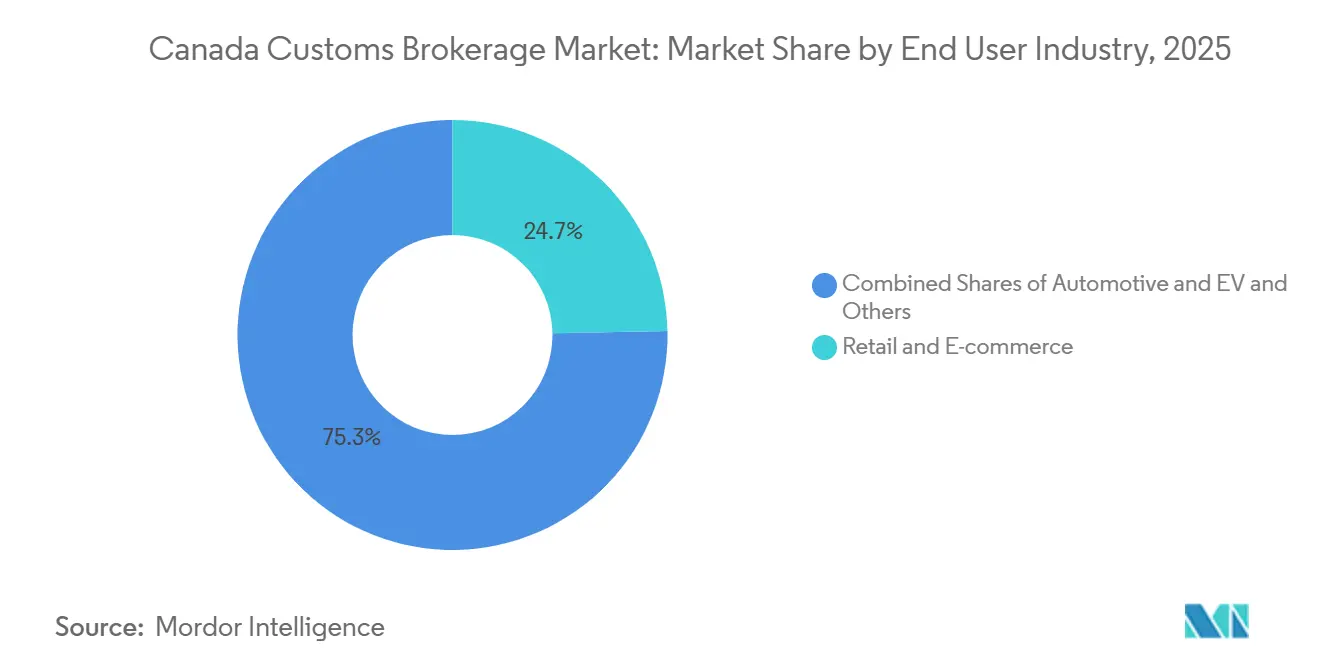
- Nach Endverbrauchsbranche führten Einzelhandel und E-Commerce im Jahr 2025 mit einem Anteil von 24,71 %, während der Automobil- und Elektrofahrzeugsektor mit einem CAGR von 4,62 % bis 2031 voranschreitet.
- Nach Provinz dominierte Ontario im Jahr 2025 mit einem Umsatzanteil von 31,24 %, während British Columbia mit einem CAGR von 4,94 % bis 2031 den schnellsten Wachstumskurs unter allen Provinzen einschlagen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum kanadischen Zollabfertigungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende grenzüberschreitende E-Commerce-Paketvolumina | +1.1% | National, am stärksten in städtischen Fulfillment-Zonen | Kurzfristig (≤ 2 Jahre) |
| CUSMA-gesteuertes bilaterales Handelswachstum | +0.9% | Ontario, Québec, grenznahe Fertigungskorridore | Mittelfristig (2–4 Jahre) |
| Near-Shoring nordamerikanischer Lieferketten | +0.7% | Ontario, Québec, zentrale Industrieknotenpunkte | Langfristig (≥ 4 Jahre) |
| Zunahme von Handelsabkommen und Sanktionen | +0.5% | National, hohe Auswirkung auf Asien-Pazifik-Korridore | Mittelfristig (2–4 Jahre) |
| KI-gestützte HS-Code- Vorhersagetools | +0.3% | National, technologieorientierte Maklerbetriebe | Mittelfristig (2–4 Jahre) |
| Unterstützung der Lieferkette für indigene und nördliche Gemeinschaften | +0.2% | Nördliche Territorien, abgelegene indigene Gemeinschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende grenzüberschreitende E-Commerce-Paketvolumina
Canada Post verarbeitete im Jahr 2025 mehr als 1 Milliarde Pakete – ein Rekord, der unterstreicht, wie stark Direktimporte an Verbraucher die inkrementellen Zollanmeldungen dominieren[1]Canada Post, "Canada Post Delivers Record Volumes," canadapost-postescanada.ca. Schnelle Bestellzyklen und niedrige Sendungswerte zwingen Makler dazu, die Erstellung von Zollanmeldungen, die Zuweisung harmonisierter Codes und die Zollberechnung zu automatisieren, damit Pakete die Abfertigung passieren, ohne die zugesagten Lieferzeiten zu gefährden. Serviceportfolios umfassen zunehmend die Optimierung von De-minimis-Schwellenwerten, die es Einzelhändlern ermöglicht, Sendungen unterhalb der CAD-40-Zollschwelle (29 USD) zu bündeln und gleichzeitig die regulatorischen Anforderungen zu erfüllen. Verteiltes Gateway-Routing gewinnt ebenfalls an Bedeutung, da Kleinsendungen nun gleichzeitig in Vancouver, Toronto und Montréal eintreffen, anstatt über einen einzigen Hafen geleitet zu werden. Skalierbarkeit hängt daher von cloudbasierten Abfertigungssystemen, API-Konnektivität mit Shopping-Cart-Plattformen und einer 24/7-Fernarbeitsabdeckung ab – alles Fähigkeiten, die für Wettbewerber im kanadischen Zollabfertigungsmarkt unverzichtbar werden.
CUSMA-gesteuertes bilaterales Handelswachstum
Der Warenhandel zwischen Kanada und den Vereinigten Staaten belief sich im Jahr 2025 auf 745,4 Milliarden USD, was 75,9 % der kanadischen Exporte entspricht. Die gestaffelten regionalen Wertschöpfungs- und Arbeitswertgrenzen des CUSMA verpflichten Importeure dazu, qualifizierte Inhalte über mehrschichtige Lieferantennetzwerke nachzuweisen, insbesondere bei Fahrzeugen, Textilien und Agrarerzeugnissen. Makler verlagern sich daher von der transaktionalen Zollanmeldung hin zu beratenden Mandaten wie der Beschaffung von Lieferantendokumenten, der Verfolgung von Stücklisten mit Kostenangaben und der Vorbereitung der Prüfungsverteidigung. Automobilhersteller stützen sich auch auf Makler, um zu zertifizieren, dass 40–45 % des Fahrzeugwerts aus Hochlohnbetrieben stammt – eine Anforderung, die die Komplexität der Lohnverifizierung erhöht. Diese Compliance-Last sichert eine dauerhafte Nachfrage und festigt den kanadischen Zollabfertigungsmarkt als strategischen Partner für Hersteller, die ihre Produktion unter regionalen Beschaffungsregeln umstrukturieren.
Boom beim Near-Shoring nordamerikanischer Lieferketten
Hersteller gleichen Produktionsstandorte neu aus, um Vorlaufzeiten zu verkürzen und geopolitische Risiken abzusichern, und lenken Komponentenflüsse von Asien nach Kanada und Mexiko um. Beratung zu Vorübergehend-Einfuhr-Genehmigungen, Gestaltung von Zolllager-Programmen und Management von Rückerstattungsansprüchen werden zu lukrativen Gebührenquellen, da near-geshored Bestände wiederholt über Grenzen zirkulieren. Fabriken in Ontario und Quebec planen nun Just-in-time-Lieferungen, die auf minimale Verweilzeiten an den Grenzübergängen angewiesen sind, was robuste Makler-Absicherungen gegen Klassifizierungsfehler oder Systemausfälle erfordert. Makler, die Landed-Cost-Modellierung mit Zoll-Compliance bündeln können, beeinflussen zunehmend Standortentscheidungen und stärken ihre Beratungsrolle in der kanadischen Zollabfertigungsbranche.
Zunahme von Handelsabkommen und Sanktionen
Kanada nimmt derzeit an 15 Freihandelsabkommen mit 51 Ländern teil und setzt gleichzeitig Russland-bezogene Sanktionsregime durch, deren Listungsumfang weiter ausgeweitet wird[2]Office of the Chief Economist, "Canada's State of Trade 2024," international.gc.ca . Importeure haben Schwierigkeiten, abweichende Ursprungsregeln, Zollrückerstattungsansprüche und Screenings für verbotene Parteien ohne Fachberatung in Einklang zu bringen. Vorausschauende Makler lizenzieren daher Mehrmarkt-Tarifmaschinen und integrieren Echtzeit-Datenbanken für eingeschränkte Parteien, um schnelle Zollersparniseinblicke neben der Sanktions-Compliance-Sicherung zu liefern. Diese doppelten Fähigkeiten differenzieren Anbieter und erhalten die Preissetzungsmacht, insbesondere für asiengebundene Verbrauchermarken und Rohstofflieferanten, die embargosensible Materialien handhaben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vertikale Integration von Spediteuren | -0.7% | National, mittleres Kundensegment | Mittelfristig (2–4 Jahre) |
| CBSA-Selbstveranlagung unter Umgehung von Maklern | -0.5% | National, konzentriert bei Großimporteuren | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei lizenzierten Maklern | -0.4% | National, akut in Montréal, Toronto, Vancouver | Langfristig (≥ 4 Jahre) |
| Kosten für Cybersicherheit und Datenschutz-Compliance | -0.3% | National, alle Makler | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vertikale Integration von Spediteuren
Purolators Kauf von Livingston im Jahr 2024 für 1,2 Milliarden CAD (869 Millionen USD) verschaffte dem Kuriergiganten sofortigen Zugang zur größten Maklerbelegschaft Kanadas und schuf eine durchgängige Plattform, mit der kleinere Spezialisten nicht mithalten können[3]Statistics Canada, "The Daily — Canadian International Merchandise Trade, December 2024," statcan.gc.ca. Ähnliche Übernahmen durch Kuehne + Nagel und Atlas Canada verstärken den skalengetriebenen Preisdruck, da gebündelte Logistikverträge die Zollabfertigung häufig zu Grenzkosten einschließen. Mittelgroße Makler kontern, indem sie ihre Unabhängigkeit von trägerbedingten Serviceunterbrechungen hervorheben und ihre branchenspezifische Regulierungskompetenz vertiefen. Dennoch entziehen integrierte Wettbewerber dem kanadischen Zollabfertigungsmarkt routinemäßige Paketzollanmeldungen und verkleinern die adressierbare Basis für reine Makler.
CBSA-Selbstveranlagung unter Umgehung von Maklern
Programme wie Partners in Protection ermöglichen es risikoarmen Importeuren, Anmeldungen direkt einzureichen, was die Gebührenmöglichkeiten für Makler bei vorhersehbaren Artikelnummern einschränkt. Multinationale Unternehmen mit Handels-Compliance-Abteilungen nutzen die Selbstveranlagung, um Transaktionskosten zu senken, doch die meisten kleinen und mittelgroßen Importeure lagern die Haftung weiterhin an Makler aus, anstatt interne Klassifizierungsexpertise vorzuhalten. Die Nettoauswirkung verlangsamt daher kurzfristig das Wachstumstempo, beseitigt jedoch nicht den Bedarf an professionellen Intermediären im kanadischen Zollabfertigungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: E-Commerce steigert Luftfracht, doch Lkw-Transport dominiert weiterhin
Der Luftfrachtanteil am kanadischen Zollabfertigungsmarkt soll bis 2031 einen CAGR von 4,39 % verzeichnen, gestützt durch pharmazeutische Kühlkettensendungen und grenzüberschreitende Pakete, die Geschwindigkeit über Frachtkosten stellen. Makler, die Luftfracht abfertigen, betreiben 24-Stunden-Schalter am Toronto Pearson und am Vancouver International, um Lagerstrafen und Serviceausfälle zu vermeiden. Der grenzüberschreitende Landtransport (Lkw und Schiene) macht weiterhin 41,86 % des Umsatzes im Jahr 2025 aus, verankert durch Automobil- und Industrielieferketten, die auf tagesgleiche Grenzübergänge angewiesen sind, um die Just-in-time-Produktion aufrechtzuerhalten.
Seehäfen, insbesondere Vancouver und Montréal, pflegen containerisierte Konsumgüterströme, bei denen Zollspezialisten das Demurrage-Risiko durch Voranmeldungen vor Schiffsankunft mindern. Schienen-Intermodal-Bewegungen verbinden Westküstenankunftspunkte mit Verteilzentren in den Prärieprovinzen und Zentralkanada, was eine enge Makler-Spediteur-Zusammenarbeit erfordert, um Zollfreigabefenster mit Fahrplänen abzustimmen. Jeder Abschnitt erfordert differenzierte Abfertigungskompetenzen, sodass die modale Vielfalt ein prägendes Merkmal des kanadischen Zollabfertigungsmarktes bleibt.


Nach Maklertyp: Spezialisiertes Fachwissen kehrt Konsolidierungsmuster um
Spediteur- und 3PL-integrierte Akteure erzielten im Jahr 2025 einen Marktanteil von 51,24 %, indem sie Netzwerkdichte und gebündelte Verträge nutzten, um hochvolumige Pakete und palettierte Fracht zu sichern. Dennoch sind reine Makler auf dem Weg zu einem CAGR von 4,57 %, was beweist, dass granulare HS-Code-Kompetenz, Prüfungsverteidigung und branchenspezifische Beratung Premiumpreise erzielen.
Kunden, die Batterien, Biologika oder Luft- und Raumfahrtkomponenten handhaben, trennen zunehmend Maklertätigkeit und Transport, um die regulatorische Aufsicht zu schützen, und wählen Boutique-Firmen, die Compliance-Beauftragte in die ERP-Workflows der Kunden einbetten. Gleichzeitig investieren integrierte Großunternehmen in KI-Tools und Kundenportale, um die Expertise-Lücke zu schließen, und erhalten so eine zweigleisige Wettbewerbslandschaft im kanadischen Zollabfertigungsmarkt.
Nach Importeurgröße: Digitale Plattformen demokratisieren die Abfertigung für KMU
KMU und Mikro-Versender werden andere Importeurgruppen mit einem CAGR von 4,88 % bis 2031 übertreffen, da Self-Service-Buchungsmaschinen den Zugang zum grenzüberschreitenden Handel vereinfachen. Transparente Gebührentabellen, sofortige Landed-Cost-Angebote und Chatbot-Support ermöglichen es Mikromarken, ausländische Beschaffung mit minimalem Betriebskapital zu testen.
Großunternehmen repräsentieren weiterhin 42,36 % des Umsatzes im Jahr 2025, da ihre hohen Transaktionszahlen und ihr Prüfungsrisiko maßgeschneiderte Compliance-Dashboards, Rückerstattungsoptimierung und dedizierte Account-Teams erfordern. Mittelständische Unternehmen tendieren zu hybriden Modellen, bei denen risikoarme Artikelnummern über Online-Portale abgewickelt werden, während bei regulatorischer Unklarheit Full-Service-Makler hinzugezogen werden – was eine diversifizierte Nachfrage im kanadischen Zollabfertigungsmarkt aufrechterhält.
Nach digitalem Adoptionsgrad: Technologie verbessert, ersetzt aber nicht das menschliche Urteilsvermögen
Traditionelle Firmen behielten im Jahr 2025 57,83 % des Umsatzes, was die anhaltende Bedeutung beziehungsbasierter Dienstleistungen bei Klassifizierungsstreitigkeiten und Bewertungsverhandlungen unterstreicht. Dennoch wachsen API-zentrierte Maklerbüros mit einem CAGR von 4,71 %, da sofortige Statusaktualisierungen, regelbasierte Anmeldungserstellung und integrierte Zahlungen bei E-Commerce-orientierten Kunden Anklang finden.
Etablierte Anbieter reagieren, indem sie robotergestützte Prozessautomatisierung auf Legacy-Systeme aufsetzen, lizenziertes Personal für komplexe Entscheidungen freistellen und gleichzeitig die Kosten pro Anmeldung senken. Die Konvergenz deutet auf eine Zukunft hin, in der menschliche Expertise und maschinelle Effizienz im kanadischen Zollabfertigungsmarkt koexistieren statt konkurrieren.
Nach Endverbrauchsbranche: Elektrifizierung der Automobilindustrie multipliziert Compliance-Berührungspunkte
Einzelhandel und E-Commerce beanspruchten im Jahr 2025 24,71 % des Umsatzes dank diversifizierter Artikelkataloge, die kontinuierliche Paketzuflüsse antreiben. Im Gegensatz dazu ist die Automobil- und Elektrofahrzeug-Wertschöpfungskette auf einen CAGR von 4,62 % vorbereitet, da die Rückverfolgung des Batteriezellenursprungs und Audits zur Beschaffung kritischer Mineralien spezialisierte Dokumentations-Roadmaps erfordern.
Pharmazeutische Importeure stützen sich auf Makler, die für Arzneimittelzulassungsaktivitäten von Health Canada lizenziert sind, während Luft- und Raumfahrtkunden Kenntnisse des Controlled-Goods-Programms und ITAR-Überprüfungen verlangen. Elektronikhändler kämpfen mit Antidumping-Risiken bei bestimmten Halbleiterkategorien und wenden sich an Makler für Frühwarnungen und Zollminderung. Diese Breite an Branchenbedürfnissen festigt multidisziplinäre Expertise als Differenzierungsmotor im kanadischen Zollabfertigungsmarkt.
Nach Provinz: British Columbia beschleunigt sich durch transpazifischen Schwung
Ontario bewahrte im Jahr 2025 31,24 % des Umsatzes auf der Grundlage von Fertigungsdichte und drei leistungsstarken Grenzbrücken. Dennoch soll British Columbia bis 2031 einen CAGR von 4,94 % verzeichnen, angetrieben durch den Containerumschlag von 4,1 Millionen TEU in Vancouver und expandierende Konsumgüterpipelines im Asien-Pazifik-Raum.
Quebec kombiniert Luft- und Raumfahrtexporte und EU-verknüpfte Konsumgüterimporte, um Montréaler Makler beschäftigt zu halten, während Alberta die Nachfrage nach Energieanlagen rund um das Frachtdorf Calgary nutzt. Gemeinsam verstärken diese regionalen Dynamiken die geografische Breite, die den kanadischen Zollabfertigungsmarkt charakterisiert.
Geografische Analyse
Ontarios Führungsposition beruht auf dichten Automobil-, Konsumgüter- und Industriekorridoren, die rund um die Uhr Abfertigungsvolumina erzeugen und Makler zwingen, Schichtpläne mit den Grenzübergangsfenstern Detroit-Windsor und Buffalo-Fort Erie zu synchronisieren. Der Bauchfrachtzufluss am Toronto Pearson erhöht die Arbeitsbelastung zusätzlich, insbesondere für pharmazeutische und elektronische Artikelnummern, die temperaturkontrollierte oder hochwertige Verwahrungsprotokolle erfordern. Ontario-Makler pilotieren auch frühe CARM-Integrationen, da Pilotimporteure sich im Gürtel der Unternehmenszentralen der Provinz konzentrieren.
British Columbias Wachstumskurs hängt von kontinuierlichen Liegeplatzerweiterungen und Kapazitätsausbau bei Schienen-Inlandverbindungen ab, die aus Asien bezogene Waren in die Prärieprovinzen befördern. Makler in Vancouver optimieren Prozesse für hochvolumige Container, nutzen Voranmeldungen, um Verweilgebühren zu minimieren, und integrieren AES-Datenaustausche für US-Transitsendungen. Provinzielle E-Commerce-Hubs in der Nähe von Richmond und Surrey verstärken den Kleinsendungsverkehr und machen Investitionen in die Paketautomatisierung unerlässlich.
Quebec nimmt eine strategische Mittelposition zwischen Europa und Nordamerika ein, wobei Montréal sich auf Luft- und Raumfahrtkomponentenimporte und Rohmaterialien des Aluminiumsektors konzentriert. Zweisprachige Dokumentendienstleistungen stärken die Wettbewerbsfähigkeit, während verschärfte EU-Kohlenstoffgrenzausgleichsmechanismen neue Beratungseinnahmen generieren. Alberta, Saskatchewan und die atlantischen Provinzen repräsentieren gemeinsam aufstrebende Arenen für Projektfracht und Energieanlagenabfertigung und ermutigen Makler, ihre Büropräsenz über die zentralen Städte des Golden Horseshoe und der Pazifikküsten-Gateways hinaus auszuweiten[4]Quelle: Vancouver Fraser Port Authority, "Port of Vancouver Statistics," portvancouver.com.
Regulatorisches Umfeld
Der kanadische Markt für Zollabfertigung unterliegt der Aufsicht der Canada Border Services Agency (CBSA), wobei Lizenzierungs- und Betriebsanforderungen durch den Customs Act und die Customs Brokers Licensing Regulations geregelt werden. Ein Zollagent muss in Kanada gegründet sein, einen qualifizierten Beauftragten beschäftigen und Governance-Anforderungen erfüllen, einschließlich einer Mehrheit kanadischer Staatsbürger oder ständiger Einwohner unter den Direktoren, was die Zulassungs- und Rechenschaftsstandards festlegt, die die Markteintrittskapazität in der Branche prägen.
Das CBSA Assessment and Revenue Management (CARM)-Programm hat die Betriebsgrundlage für Anmeldungen, Buchhaltung und Ertragsmanagement neu definiert, wobei CARM ab dem 21. Oktober 2024 zum Referenzsystem der CBSA für kommerzielle Zölle und Steuern wurde. Ab dem 1. Januar 2026 erhöhen Änderungen des Customs Act, die den Importeur im Register definieren und eine gemeinschaftliche Haftung für Zölle und Steuern festlegen, den Schwerpunkt auf Compliance und Finanzrisikomanagement für Importeure und Vermittler. Die CBSA hat auch die Verwaltung der Brokerlizenzierung aktualisiert, indem die Anforderung einer physischen Standortinspektion vor der Lizenzierung zugunsten einer Bestätigung über das CARM-Portal entfernt wurde, wobei die Durchsetzungs- und Inspektionsbefugnisse der CBSA erhalten bleiben, was den Sektor weiter in Richtung einer digital-first-Governance drängt.
Wertschöpfungskettenanalyse
Die Nachfrage kommt von Importeuren, die von Großunternehmen bis zu KMU und Kleinversendern reichen und Klassifizierung, Bewertung, Ursprungsmanagement und elektronische Anmeldungen benötigen, um Waren per LKW oder Bahn, Luft und See nach Kanada zu befördern. Lizenzierte Zollagenten stehen im Mittelpunkt der Abwicklung, verbinden sich mit CBSA-Systemen, einschließlich des CARM Client Portal, und koordinieren sich mit Frachtführern und Spediteuren, bürgschaftsgestützten Arbeitsabläufen sowie Hafen- und Flughafeneinrichtungen, um die Freigabezeiten mit den Transportplänen abzustimmen. Bürgschafts- und Finanzsicherheitsanbieter beeinflussen den Arbeitsablauf ebenfalls durch Bürgschaften oder andere Sicherungsmechanismen, die Release Prior to Payment (RPP) und damit verbundene Buchhaltungsanforderungen unterstützen.
Der Betriebsablauf beginnt typischerweise mit der Erfassung von Vorab-Ankunftsdaten (kommerzielle Dokumente, HS-Klassifizierung und gegebenenfalls PGA-Anforderungen), geht dann zur elektronischen Übermittlung, Freigabe und Grenzkontrollverwaltung über und setzt sich anschließend mit der Buchhaltung nach der Freigabe, Anpassungen und Prüfungsverteidigung fort. Da CARM die Buchhaltungs- und Ertragsmanagement-Kontaktpunkte in eine zentrale digitale Schnittstelle für Handelskettenpartner konsolidiert, haben API-Konnektivität, Datenqualitätskontrollen und Ausnahmebehandlung sowohl für die Verarbeitung großer Paketmengen als auch für den LKW-Verkehr an Bedeutung gewonnen. Engpässe zeigen sich häufig auf Systemebene und an Knotenpunkten, wo Grenz-IT-Störungen, Kapazitätsbeschränkungen an Gateways und Arbeitskräfteverfügbarkeit Notfallprozesse auslösen und die Verweilkosten erhöhen können, wodurch Resilienzplanung und Multi-Gateway-Betriebsmodelle zu einem Unterscheidungsmerkmal für Broker und integrierte Logistikanbieter werden.
Wettbewerbslandschaft
Der kanadische Zollabfertigungsmarkt balanciert Konzentration an der Spitze mit lebhafter Spezialisierung im langen Schwanz. Purolator-Livingston verbindet nun das größte Kuriernetzwerk des Landes mit der größten Maklerbelegschaft und bietet ein einzigartig integriertes Wertversprechen, das von Paketen bis hin zu Projektfracht skaliert. C.H. Robinson, Kuehne + Nagel und DSV verfolgen ähnliche Strategien und erweitern ihre kanadischen Präsenzen durch Übernahmen oder Standortaufbau, um Kunden mit multimodalen Optionen zu umgeben.
Spezialisierte Unabhängige wie Cole International, Argo Customs und Jori Logistics schützen Nischen durch KI-gesteuerte Klassifizierungs-Dashboards, Akkreditierungen für kontrollierte Güter und Qualifikationen für Nordlogistik. API-native Neueinsteiger wie BorderBuddy locken Start-ups mit All-in-USD-Tarifen und fünfminütigen Kontoeröffnungen, obwohl komplexe Anmeldungen häufig zur menschlichen Überprüfung zurückkehren. Cybersicherheit ist zu einem erstrangigen Differenzierungsmerkmal geworden, wobei die ISO-27001-Zertifizierung in Ausschreibungsantworten prominent vertreten ist, nachdem mehrere Ransomware-Ereignisse mittelgroße Makler im Jahr 2025 getroffen haben.
Technologieinvestitionsrennen eskalieren: Livingstons prädiktive HS-Code-Engine, C.H. Robinsons Konsolidierungsalgorithmus und FedEx Trade Networks' Strafvermeidungsanalysen veranschaulichen alle, wie Softwarebudgets nun mit Investitionen in physische Standorte konkurrieren. Dennoch zählt Beziehungskapital weiterhin; erfahrene Account-Manager führen Kunden durch CBSA-Prüfungsmaßnahmen, CARM-Umstellungen und Tarifneuklassifizierungseinsprüche und festigen die Loyalität, auch wenn Plattformen proliferieren. Dieser doppelte Fokus auf hochwertige Beratung und digitalisierte Ausführung hält die Wettbewerbsintensität im kanadischen Zollabfertigungsmarkt auf einem hohen Niveau.
Marktführer der kanadischen Zollabfertigungsbranche
Livingston International
Kuehne + Nagel
UPS Supply Chain Solutions
FedEx Trade Networks
DHL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die von CARM geführte Digitalisierung hat Leerstellen bei Dienstleistungen rund um Importeur-Onboarding, Portal-Aktivierung, Datengovernance und laufende Buchhaltungsunterstützung geschaffen und verschiebt die Differenzierung der Broker in Richtung technologiegestützter Compliance und Beratung. Da CARM im Jahr 2025 über 41 Millionen Commercial Accounting Declarations verarbeitet und 47,5 Milliarden CAD an Zöllen und Steuern eingezogen hat, haben Broker, die CARM-bezogene Fähigkeiten produktisieren, einschließlich Client-Portal-Verwaltung, automatisierter Abgleich und Ausnahmemanagement, eine skalengetriebene Chance im Zusammenhang mit der Art, wie kommerzielle Importe in Kanada verbucht werden.
Das Durchsetzungsumfeld von 2026 erhöht auch die Nachfrage nach risikobasierten Programmen und Sektorspezialisierung statt allein transaktionaler Einfuhranmeldung. Die ab dem 1. Januar 2026 geltenden Änderungen des Customs Act, die den Importeur im Register definieren und eine gemeinschaftliche Haftung festlegen, schärfen den Bedarf an importeurorientierter Beratung darüber, wie Haftung übernommen wird und wie Finanzsicherheit und Korrekturen nach der Anmeldung entlang der Lieferketten gehandhabt werden. Gleichzeitig schaffen Handelsschutzmaßnahmen und Compliance-Komplexität Raum für höherwertige Dienstleistungen wie Ursprungsvalidierung und Dokumentationsbereitschaft in sensiblen Kategorien. Die Handelsdiversifizierung hält auch die Nachfrage nach Sanktionsprüfung und der Navigation mehrerer Abkommen für Broker stabil, die nationale Routen und asien-pazifisch orientierte Korridore bedienen.
Aktuelle Branchenentwicklungen
- März 2026: Kanada und die Europäische Union brachten Aktualisierungen der CETA-Gespräche voran, die digitale Handelselemente und Schritte zur Reduzierung doppelter pharmazeutischer Inspektionen umfassten. Für Broker, die EU-verknüpfte Sendungen unterstützen, verstärken diese Änderungen den Bedarf an robusten Dokumentationskontrollen und digitalbereiten Arbeitsabläufen, die die Handhabung von Handelsdaten mit sektorspezifischer Compliance integrieren, insbesondere in Lieferketten der Life-Sciences-Branche.
- November 2025: UPS schloss die Übernahme von Andlauer Healthcare Group (AHG) für 1,6 Milliarden USD ab und erweiterte damit seine Präsenz in der Gesundheitslogistik in Kanada. Diese Übernahme stärkt integrierte Anbieterangebote, die spezialisierte Kühlketten-Handhabung mit grenzüberschreitender Logistik und brokerähnlicher Compliance-Unterstützung für margenstärkere Gesundheitsflüsse verbinden.
- Mai 2024: Kuehne+Nagel übernahm eine bestehende Fulfillment-Einrichtung mit 250.000 Quadratfuß in der Nähe von Toronto, Ontario, um einen Kunden im Bereich Medizinprodukte zu bedienen. Die zusätzliche Fulfillment-Kapazität in der Nähe eines wichtigen Luft- und Landgateways unterstützt enger verknüpfte Lagerhaltungs- und Zollprozesse für regulierte Produkte und erhöht den Wettbewerbsdruck auf eigenständige Broker in gesundheitsbezogenen Importprogrammen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der kanadische Markt für Zollabfertigung gebührenbasierte Dienstleistungen, die zur Abfertigung kommerzieller Importsendungen nach Kanada verwendet werden, wobei lizenzierte Vermittler Anmeldungen vorbereiten, Waren klassifizieren und die Zoll- und Steuerbearbeitung mit den Grenzbehörden unterstützen.
Geltungsbereich-Ausschlüsse: Diese Marktgrößenbestimmung schließt geringwertige Kuriersendungen aus, die direkt von Expressfrachtführern im Rahmen besonderer vereinfachter Programme abgefertigt werden.
Übersicht der Segmentierung
- Nach Transportmodus
- See/Ozean
- Luft (Express und allgemeine Fracht)
- Grenzüberschreitender Landtransport (Lkw und Schiene)
- Nach Maklertyp
- Reiner Zollmakler
- Spediteur / 3PL-integrierte Makler
- Nach Importeurgröße
- Großunternehmen
- Mittelständische Unternehmen
- KMU / Mikro-Versender
- Nach digitalem Adoptionsgrad
- Traditionelle Maklerbüros
- Digital-first / API-basierte Maklerbüros
- Nach Endverbrauchsbranche
- Einzelhandel und E-Commerce
- Automobil und Elektrofahrzeuge
- Elektronik und Halbleiter
- Pharmazeutika und Biowissenschaften
- Luft- und Raumfahrt sowie Verteidigung
- Chemikalien und Industriegüter
- Sonstige
- Nach Provinz
- Ontario
- Quebec
- British Columbia
- Alberta
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research bildete die Grundlage dafür, wie viel grenzüberschreitender Handel nach Kanada gelangt und wie die Zollabfertigungslast über die verschiedenen Verkehrsträger aussieht. Wir stützten uns auf öffentliche Quellen wie Leitlinien und Berichte der Canada Border Services Agency (CBSA), Handelsindikatoren von Statistics Canada, Zoll- und Tarifreferenzen der kanadischen Regierung sowie Handelsveröffentlichungen des U.S. Census Bureau für bilateralen Kontext.
Um diese Signale in eine Sicht auf den Dienstleistungsmarkt umzuwandeln, haben wir außerdem Lizenzierungs- und Compliance-Materialien von Brokern, öffentliche Verkehrsbehörden, die sich zu Hafen- und Korridordurchsatz äußern, und Standardveröffentlichungen wie Unternehmensberichte und Investorenpräsentationen überprüft, in denen der Dienstleistungsmix beschrieben wird. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half, Umsatzspannen und den Zeitpunkt wichtiger Ereignisse zu bestätigen, und eine Datenbank auf Sendungsebene für Import und Export wurde selektiv genutzt, um den Streckenmix und die Saisonalität auf Plausibilität zu prüfen. Diese Desk-Quellen sind nur beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um die praktischen Details zu ergänzen, die öffentliche Daten nicht klar zeigen, wie typische Gebührenstrukturen von Brokern, den Anteil der Anmeldungen, die unter verschiedenen Dienstleistungsmodellen bearbeitet werden, und die Auswirkungen regulatorischer oder technologischer Änderungen auf die Bearbeitungszeit. Wir sprachen mit einer Mischung aus Broker-Führungskräften, Betriebsleitern und Fachspezialisten in ganz Kanada, damit die Annahmen an hochvolumigen Einreisepunkten und kleineren Grenzstandorten überprüft werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 13% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 20% | Manager: 54% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe von Top-down- und Bottom-up-Prüfungen erstellt, damit das Gesamtergebnis mit der Handelsrealität verknüpft bleibt und auch dem entspricht, was Dienstleister plausibel verdienen können. Aus einer Top-down-Perspektive wurden die Importaktivität und die Zollabfertigungsanforderungen in einen Nachfragepool übersetzt, indem die kanadischen Importwerte und Sendungsströme mit dem Anteil abgestimmt wurden, der typischerweise formale, brokergestützte Anmeldungen erfordert, und anschließend eine modellierte Gebührenintensität nach Verkehrsträger und Anmeldetyp angewendet wurde.
Diese Gesamtwerte wurden dann durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenbasierter Umsatzbenchmarks aus Broker-Veröffentlichungen, Kanalprüfungen zu durchschnittlichen Gebühren pro Anmeldung und Plausibilitätsprüfungen anhand der Personalintensität, soweit diese in Interviews mitgeteilt wurde. Zu den wichtigsten Inputs zählten die Trends beim kanadischen Importvolumen und -wert, die modale Aufteilung zwischen LKW, See, Luft und Bahn, der Mix der Warenkategorien, die den Klassifizierungsaufwand bestimmen, die Zoll- und Steuerkomplexität sowie der Anteil wiederkehrender Importeurkonten gegenüber Einzelsendungen. Wenn Lücken auftraten, wurden sie mit konservativen Bandbreiten behandelt, die mit Interview-Feedback erneut getestet wurden, bevor eine einzelne Annahme finalisiert wurde.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage nach Zollabfertigungsdienstleistungen sich mit Handelszyklen und politischen Verschiebungen bewegt, nicht nur entlang einer glatten Trendlinie. Wachstumsszenarien wurden auf erwartete Veränderungen des kanadischen Importwachstums, die Digitalisierung der Grenzen und Compliance-Anforderungen sowie das Verhalten der Versender in Bezug auf die Dokumentationsqualität gestützt und anschließend angepasst, nachdem wir Richtung und Ausmaß mit Praktikern abgeglichen hatten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit Ausreißer nicht in die endgültigen Summen einfließen. Die Modellergebnisse wurden mit unabhängigen Signalen wie kanadischen Importindikatoren, Frachttrends auf Verkehrsträgerebene und sichtbaren Sprungänderungen im Zusammenhang mit politischen oder Durchsetzungsaktualisierungen verglichen, und größere Abweichungen wurden vor der Freigabe untersucht.
Eine zweite Analystenprüfung wurde durchgeführt, um Formeln, Einheitenkonsistenz und Jahresabgleich erneut zu überprüfen, gefolgt von einem letzten Durchgang, der wichtige Annahmen, die die Marktgröße verändern können, erneut testet, wie etwa die Gebührenintensität und den brokergestützten Anteil der berechtigten Sendungen. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, wenn ein wesentliches Ereignis die Handelsströme oder Abfertigungsregeln verändert, und kurz vor der Auslieferung führen wir eine letzte Aktualisierungsrunde durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den kanadischen Zollabfertigungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die kanadische Zollabfertigung können sich von Quelle zu Quelle unterscheiden, da der Dienstleistungsumfang nicht immer gleich festgelegt wird und die zur Ermittlung der Nachfrage verwendeten Handelsindikatoren variieren können. Unterschiede zeigen sich auch, wenn sich ein Herausgeber stärker auf zusammengefasste Anbieterumsätze stützt, während sich ein anderer hauptsächlich auf Handelsvolumina oder eine feste Gebühr-pro-Anmeldung-Annahme stützt.
Die Tabelle zeigt eine Streuung, die größtenteils dadurch erklärt wird, was als Broker-Umsatz gezählt wird und wie geringwertige und gebündelte Dienstleistungen behandelt werden. Im Modell von Mordor Intelligence wird nur gebührenbasierte Zollabfertigung im Zusammenhang mit kommerziellen Importen, die über lizenzierte Vermittler abgefertigt werden, berücksichtigt, während die geringwertige Kurierabfertigung, die direkt von Expressfrachtführern durchgeführt wird, ausgeschlossen ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 759,42 Mio. USD (2025) | |
| Fachzeitschrift A | 680,00 Mio. USD (2025) | Verwendet eine engere Umsatzerfassung, die sich auf einen begrenzten Satz finanzieller Offenlegungen von Brokern stützt und tendenziell kleine und mittelgroße Unternehmen sowie ergänzende Bearbeitungsgebühren für Anmeldungen unterzählt. |
| Branchenverband B | 850,00 Mio. USD (2025) | Erweitert den Umfang, indem Zollabfertigung mit angrenzenden Speditions- oder Compliance-Dienstleistungen kombiniert wird, und wendet gemischte Gebührenannahmen an, die den reinen Brokerwert in hochvolumigen Strecken überbewerten können. |
Insgesamt steht die Abweichung zwischen den Zahlen im Einklang damit, wie jede Quelle angrenzende Dienstleistungen, geringwertige Abfertigung und Gebührenintensität nach Sendungstyp behandelt. Indem die Gesamtsumme an beobachtbare Handelsaktivität gebunden und anschließend mit anbieterseitiger Wirtschaftlichkeit erneut geprüft wird, bleibt die resultierende Marktgröße auf klare Schritte rückführbar und kann wiederholt werden, wenn neue Handels- oder Politikdaten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Welcher CAGR wird für den kanadischen Zollabfertigungsmarkt bis 2031 prognostiziert?
Es wird erwartet, dass der Markt mit einem stetigen CAGR von 4,18 % wächst und von 790,78 Millionen USD im Jahr 2026 auf 970,26 Millionen USD bis 2031 ansteigt.
Welcher Transportmodus wächst bei grenzüberschreitenden Zollanmeldungen am schnellsten?
Luftfracht führt mit einem CAGR von 4,39 %, da E-Commerce-Pakete und Kühlkettenpharmazeutika bei Abfertigungsentscheidungen Geschwindigkeit priorisieren.
Warum gewinnen reine Zollmakler trotz der Konsolidierung durch Spediteure wieder Marktanteile?
Importeure, die mit komplexer Ursprungsverifizierung und Sanktionsregeln konfrontiert sind, zahlen Premiumgebühren für tiefgreifende Compliance-Expertise, die integrierten Logistikunternehmen häufig fehlt.
Wie wirkt sich CUSMA auf die Nachfrage nach Zollabfertigung in Kanada aus?
Strenge regionale Wertschöpfungsregeln in den Bereichen Automobil, Textilien und Agrarerzeugnisse zwingen Hersteller dazu, Makler für kontinuierliches Dokumentenmanagement und Prüfungsverteidigung hinzuzuziehen.
Welche Provinz zeigt das schnellste Wachstum bei Maklerumsätzen?
British Columbia soll mit einem CAGR von 4,94 % wachsen, gestützt durch steigende Asien-Pazifik-Containervolumina, die durch den Hafen von Vancouver abgewickelt werden.
Welche Technologieinvestitionen sind für Makler während der CARM-Umstellung am wichtigsten?
API-gesteuerte Zollzahlungsschnittstellen, KI-gestützte HS-Code-Vorhersage und ISO-konforme Cybersicherheitskontrollen werden zu entscheidenden Auswahlkriterien für Importeure.
Seite zuletzt aktualisiert am:



