
カナダ通関ブローカレッジ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 759.42 百万米ドル |
| 市場規模 (2026) | 790.78 百万米ドル |
| 市場規模 (2031) | 970.26 百万米ドル |
| Growth Rate (2026 - 2031) | 4.18 % |
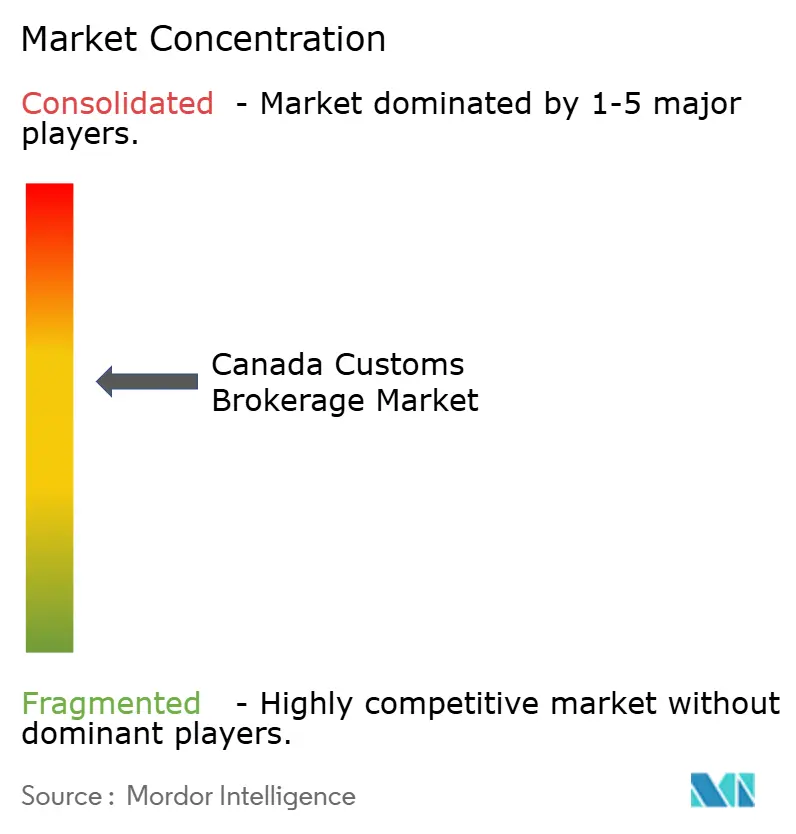
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ通関ブローカレッジ市場分析
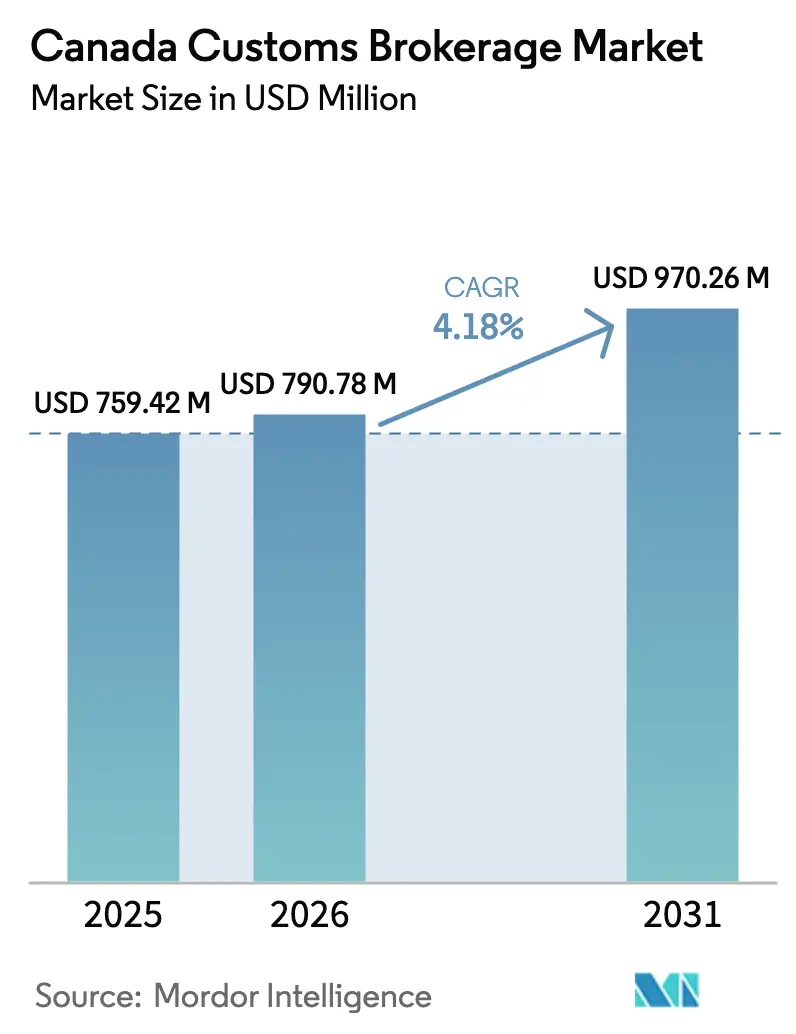
カナダ通関ブローカレッジ市場規模は2026年に7億9,078万USDと推定され、予測期間(2026年~2031年)中に4.18%のCAGRで2031年までに9億7,026万USDに達すると予想されています。
小口荷物主導の複雑性が国境を越えた消費者需要を持続させ、CUSMA(カナダ・米国・メキシコ協定)に連動した原産地規則の検証が、この成長分野における競争上の賭けを高めています。州の玄関口への投資、テクノロジーを活用したサービス差別化、および北米サプライチェーンのニアショアリングへの着実なシフトが、小口荷物の通関をマスターしながらバルク貨物も支援できるブローカーにとって、対応可能な収益プールを集合的に拡大しています。統合物流事業者はバンドル型サービスを通じて増分量を取り込む一方、原産地検証、制裁スクリーニング、または業種固有のライセンスがコンプライアンスリスクを高める分野では、専門プロバイダーがプレミアム手数料を獲得しています。CARMの最終化が近づくにつれ、自動化、API接続性、およびサイバーセキュリティの準備態勢が、カナダ通関ブローカレッジ市場における勝者をさらに際立たせています。
主要レポートのポイント
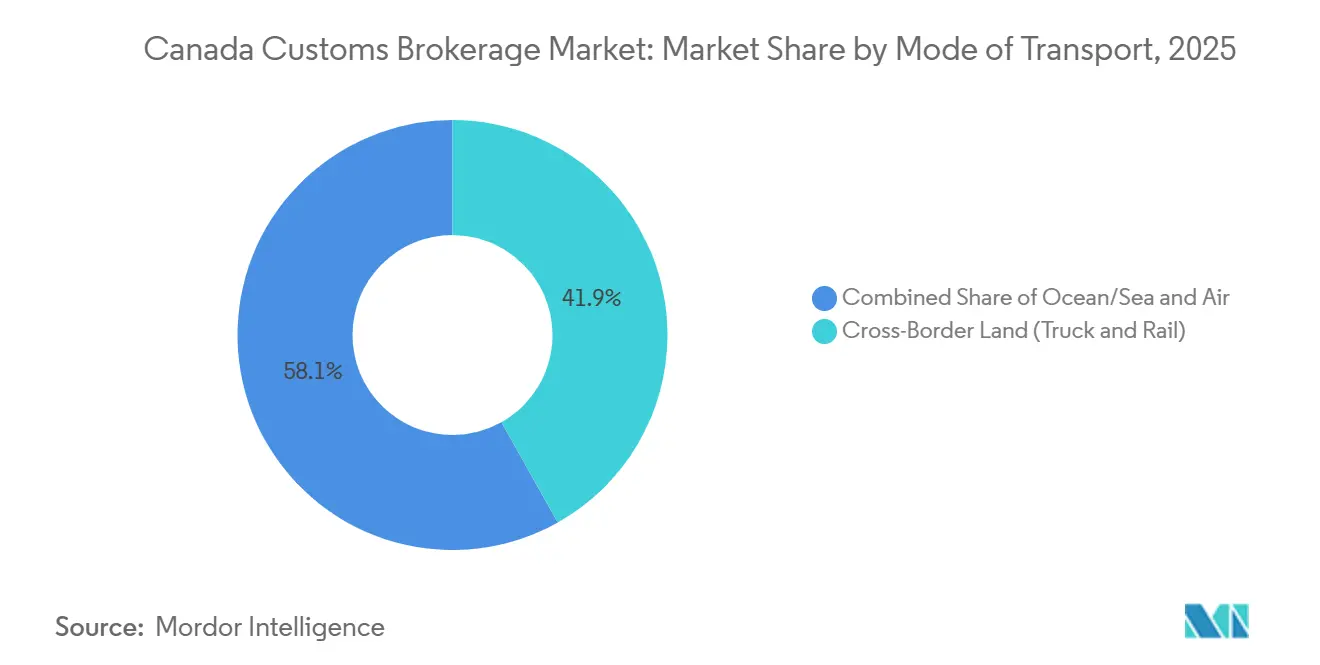
- 輸送モード別では、国境を越えた陸上輸送(トラックおよび鉄道)が2025年のカナダ通関ブローカレッジ市場シェアの41.86%を占め、航空貨物は2031年までに最高の4.39% CAGRを記録すると予測されています。
- ブローカータイプ別では、貨物フォワーダーおよび3PL統合事業者が2025年のカナダ通関ブローカレッジ市場規模の51.24%を支配し、純粋通関ブローカーは2031年までに最速の4.57% CAGRを達成する見込みです。
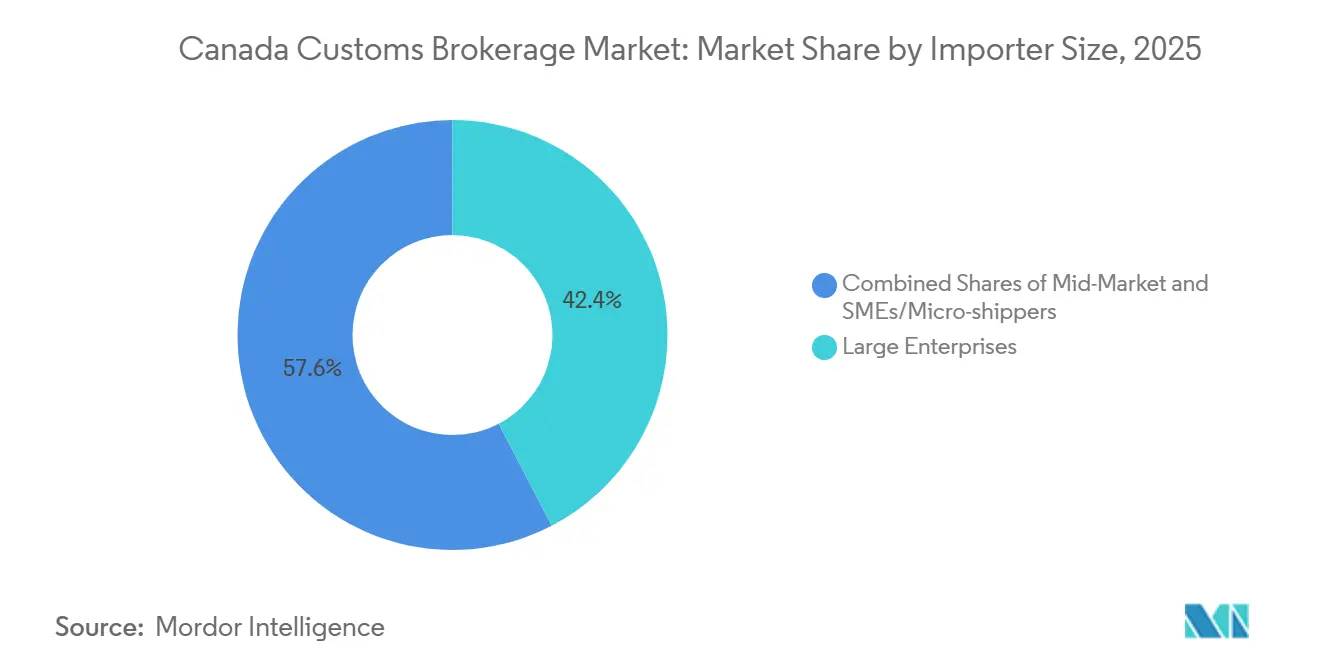
- 輸入業者規模別では、中小企業およびマイクロシッパーが2026年~2031年の間に4.88% CAGRで前進し、大企業は2025年に42.36%の市場シェアを維持しました。
- デジタル導入別では、従来型ブローカレッジが2025年のカナダ通関ブローカレッジ市場規模の57.83%を占めましたが、デジタルファーストプロバイダーは2031年までに4.71% CAGRで拡大しています。
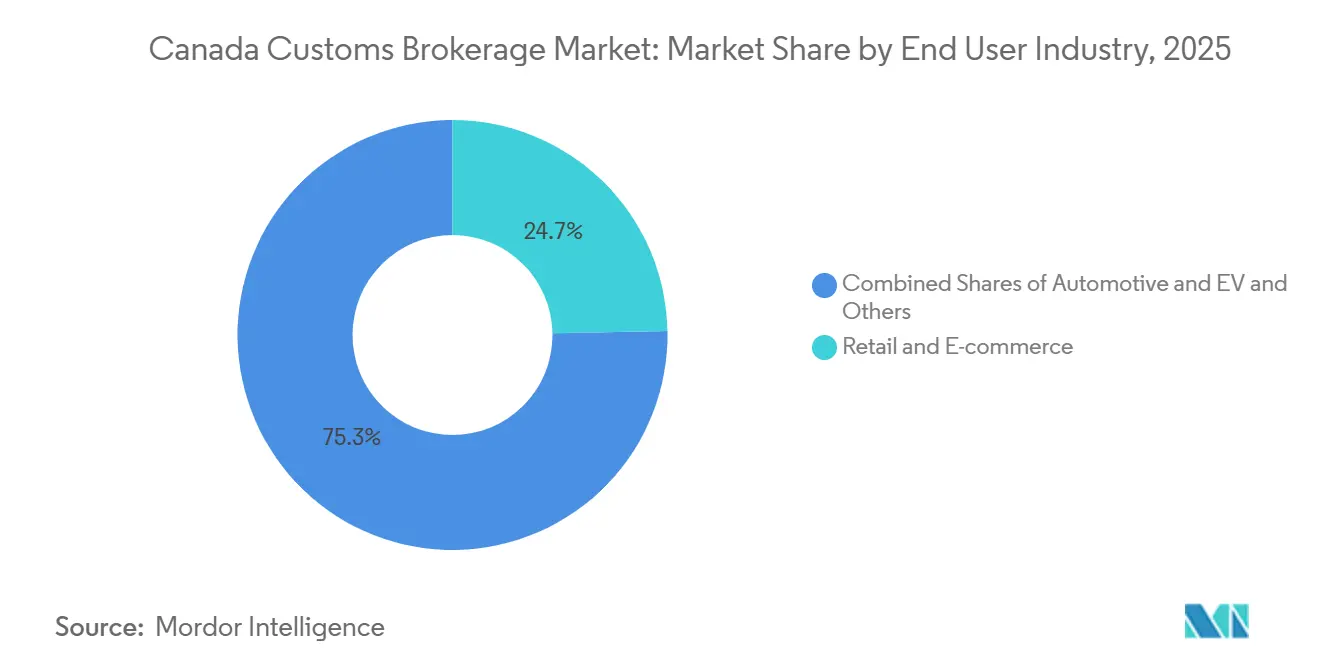
- 最終用途産業別では、小売・Eコマースが2025年に24.71%のシェアでトップとなり、自動車・EV部門は2031年までに4.62% CAGRで進展しています。
- 州別では、オンタリオ州が2025年に31.24%の収益シェアを占め、ブリティッシュコロンビア州は2031年までに4.94% CAGRを記録すると予測されており、全州の中で最速となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ通関ブローカレッジ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への 影響(~%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 国境を越えたEコマース 小口荷物量の急増 | +1.1% | 全国規模、都市部フルフィルメントゾーンで 最も顕著 | 短期(2年以内) |
| CUSMA主導の 二国間貿易拡大 | +0.9% | オンタリオ州、ケベック州、 国境隣接製造回廊 | 中期(2~4年) |
| 北米サプライチェーンの ニアショアリングの拡大 | +0.7% | オンタリオ州、ケベック州、 主要産業ゲートウェイ | 長期(4年以上) |
| 貿易協定と制裁の 増加 | +0.5% | 全国規模、アジア太平洋 回廊への高い影響 | 中期(2~4年) |
| AIを活用したHSコード 予測ツール | +0.3% | 全国規模、 テクノロジー先進ブローカー業務 | 中期(2~4年) |
| 先住民および 北部サプライチェーン支援 | +0.2% | 北部準州、 遠隔地の先住民コミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えたEコマース小口荷物量の急増
カナダポストは2025年に10億個を超える小口荷物を処理し、これは記録的な数字であり、直接消費者向け輸入が増分通関申告を支配していることを裏付けています[1]カナダポスト、「カナダポスト、記録的な量を配達」、canadapost-postescanada.ca。迅速な注文サイクルと低い出荷価値により、ブローカーは申告書の自動生成、統一コードの割り当て、および関税計算を自動化し、約束された配達時間を損なうことなく小口荷物を通関させる必要があります。サービスポートフォリオには、小額免税の最適化が増加しており、小売業者はCAD 40(USD 29)の関税閾値以下の出荷をバッチ処理しながら、規制要件を満たすことができます。小口荷物が単一の港を経由するのではなく、バンクーバー、トロント、モントリオールの施設に同時に到着するようになったため、分散型ゲートウェイルーティングも重要性を増しています。したがって、スケーラビリティは、クラウドベースの通関エンジン、ショッピングカートプラットフォームとのAPI接続性、および24時間365日のリモートワークフォースカバレッジに依存しており、これらはすべてカナダ通関ブローカレッジ市場における競合者にとって必須の能力となっています。
CUSMA主導の二国間貿易成長
カナダと米国間の商品貿易は2025年に7,454億USDに達し、カナダの輸出の75.9%に相当します。CUSMAの段階的な地域価値および労働価値の閾値により、輸入業者は特に自動車、繊維、農産食品において、多層的なサプライヤーネットワーク全体で適格なコンテンツを証明することが義務付けられています。したがって、ブローカーは取引的な申告書提出から、サプライヤー文書の取得、コスト計算済み部品表の追跡、および監査防御の準備などの諮問業務へとシフトしています。自動車メーカーもまた、車両価値の40~45%が高賃金施設から生産されることを証明するためにブローカーに依存しており、この規定が賃金率検証の複雑性を増幅させています。このコンプライアンス負担は持続的な需要を保証し、カナダ通関ブローカレッジ市場を地域調達規則の下で再編する製造業者にとっての戦略的パートナーとして確立しています。
北米サプライチェーンのニアショアリングの拡大
製造業者はリードタイムを短縮し地政学的リスクをヘッジするために生産拠点を再調整し、アジアからカナダおよびメキシコへのコンポーネントフローを転換しています。ニアショアされた在庫が国境を繰り返し循環するため、一時輸入許可の助言、保税倉庫プログラムの設計、および還付請求管理が有利な手数料収入源となっています。オンタリオ州とケベック州の工場は、入国港での極めて短い滞留時間に依存するジャストインタイム配送をスケジュールしており、分類ミスやシステムダウンタイムに対する堅牢なブローカーのバックストップが必要です。上陸コストモデリングと通関コンプライアンスをバンドルできるブローカーは、拠点選定の意思決定にますます影響を与え、カナダ通関ブローカレッジ産業内でのコンサルタント的役割を強化しています。
貿易協定と制裁の増加
カナダは現在51カ国をカバーする15の自由貿易協定に参加しており、リスト範囲が拡大し続けるロシア関連の制裁体制も執行しています[2]主任エコノミスト室、「カナダの貿易状況2024」、international.gc.ca 輸入業者は、専門家の指導なしに、異なる原産地規則、関税還付の権利、および禁止当事者のスクリーニングを調整することに苦労しています。したがって、先進的なブローカーは、複数市場の関税エンジンをライセンス供与し、リアルタイムの制限当事者データベースを統合して、制裁コンプライアンスの保証とともに迅速な関税節約のインサイトを提供しています。これらの二重の能力はプロバイダーを差別化し、特に禁輸措置に敏感な素材を扱うアジア向け消費者ブランドや採掘部門のサプライヤーにとって、価格決定力を維持しています。
制約の影響分析*
| 制約 | CAGR予測への 影響(~%) | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 貨物フォワーダーの 垂直統合 | -0.7% | 全国規模、中堅市場 クライアントセグメント | 中期(2~4年) |
| CBSAの自己評価による ブローカーの迂回 | -0.5% | 全国規模、 大規模輸入業者に集中 | 短期(2年以内) |
| ライセンスブローカーの 人材不足 | -0.4% | 全国規模、モントリオール、 トロント、バンクーバーで深刻 | 長期(4年以上) |
| サイバーセキュリティおよび データプライバシーコンプライアンスコスト | -0.3% | 全国規模、 すべてのブローカー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
貨物フォワーダーの垂直統合
Purolatorによる2024年のLivingstonの12億CAD(8億6,900万USD)の買収により、この宅配便大手はカナダ最大のブローカー人材に即座にアクセスし、小規模な専門業者が対抗できないエンドツーエンドのプラットフォームを構築しました[3]カナダ統計局、「デイリー — カナダ国際商品貿易、2024年12月」、statcan.gc.ca。Kuehne + NagelおよびAtlas Canadaによる同様の買収は、バンドル型物流契約が通関を限界コストで組み込むことが多いため、規模主導の価格圧力を強化しています。中堅ブローカーは、キャリア関連のサービス中断からの独立性を強調し、業種固有の規制の習熟度を深めることで対抗しています。それにもかかわらず、統合された競合他社はカナダ通関ブローカレッジ市場から定型的な小口荷物申告を吸い上げ、純粋ブローカーの対応可能なベースを縮小しています。
CBSAの自己評価によるブローカーの迂回
「保護パートナー」などのプログラムにより、低リスクの輸入業者は直接申告書を提出でき、予測可能なSKUに対するブローカー手数料の機会が制限されています。貿易コンプライアンス部門を持つ多国籍企業は、取引コストを削減するために自己評価を採用していますが、ほとんどの中小規模の輸入業者は、社内分類の専門知識を維持するよりも、ブローカーに責任を外部委託することを選択しています。したがって、正味の影響は短期的に成長速度を低下させますが、カナダ通関ブローカレッジ市場全体で専門的な仲介業者の必要性を消滅させるものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:Eコマースが航空貨物を押し上げるも、トラック輸送が依然として主導
カナダ通関ブローカレッジ市場規模における航空貨物のスライスは、スピードを貨物コストよりも優先する医薬品コールドチェーン貨物および国境を越えた小口荷物に支えられ、2031年までに4.39% CAGRを記録する見込みです。航空貨物を通関するブローカーは、保管ペナルティやサービスレベルの失敗を防ぐために、トロント・ピアソンおよびバンクーバー国際空港に24時間デスクを配置しています。国境を越えた陸上輸送(トラックおよび鉄道)は、ジャストインタイム生産を維持するために当日の国境越えに依存する自動車および産業サプライチェーンに支えられ、2025年の収益の41.86%を引き続き占めています。
バンクーバーとモントリオールを中心とする海上ゲートウェイは、コンテナ化された消費財フローを育成しており、通関専門家は船舶到着前に申告書を事前提出することでデマレージリスクを軽減しています。鉄道インターモーダル輸送は、西海岸の到着貨物をプレーリー州および中央カナダの流通センターに結びつけており、通関リリースウィンドウを列車スケジュールに合わせるためにブローカーとキャリアの緊密な協力が必要です。各区間は異なる通関能力を必要とし、モーダルの多様性がカナダ通関ブローカレッジ市場の定義的な特徴であり続けることを保証しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


ブローカータイプ別:専門的な専門知識が統合パターンを逆転させる
貨物フォワーダーおよび3PL統合プレーヤーは2025年に51.24%の市場シェアを獲得し、ネットワーク密度とバンドル型契約を活用して大量の小口荷物とパレット化された貨物を確保しました。しかし、純粋プレーヤーは4.57% CAGRを達成する軌道にあり、詳細なHSコードの習熟度、監査防御、および業種固有の諮問がプレミアム価格を命じることを証明しています。
バッテリー、バイオロジクス、または航空宇宙コンポーネントを扱うクライアントは、規制上の監視を保護するためにブローカレッジと輸送を分離することが増えており、クライアントのERPワークフローにコンプライアンスオフィサーを組み込むブティックファームを選択しています。一方、統合された大手企業はAIツールとカスタマーポータルにリソースを投入して専門知識のギャップを縮小し、カナダ通関ブローカレッジ市場内で二極化した競争環境を維持しています。
輸入業者規模別:デジタルプラットフォームが中小企業の通関を民主化
中小企業およびマイクロシッパーは、セルフサービス予約エンジンが国境を越えた貿易へのアクセスを簡素化するにつれ、2031年までに4.88% CAGRで他の輸入業者層を上回るペースで成長するでしょう。透明な手数料表、即時の上陸コスト見積もり、およびチャットボットサポートにより、マイクロブランドは最小限の運転資本で海外調達をテストできます。
大企業は依然として2025年の収益の42.36%を占めており、高い取引件数と監査リスクにより、カスタムコンプライアンスダッシュボード、還付最適化、および専任アカウントチームが必要です。中堅企業はハイブリッドモデルに引き寄せられ、低リスクのSKUをオンラインポータルを通じてルーティングしながら、規制上の曖昧さが生じた際にはフルサービスブローカーを活用し、カナダ通関ブローカレッジ市場全体で多様化した需要を維持しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デジタル導入別:テクノロジーは人間の判断を強化するが代替はしない
従来型企業は2025年の収益の57.83%を維持しており、分類紛争や評価交渉における関係ベースのサービスの持続的な重要性を裏付けています。それにもかかわらず、APIを中心としたブローカレッジは4.71% CAGRで前進しており、即時のステータス更新、ルールベースの申告書生成、および統合された支払いがEコマース重視のクライアントに響いているためです。
既存企業はレガシーシステムにロボティックプロセスオートメーションを重ねることで対応し、ライセンスを持つスタッフが複雑な裁定に取り組む一方で、申告ごとのコストを削減しています。この収束は、カナダ通関ブローカレッジ市場内で人間の専門知識と機械の効率性が競合するのではなく共存する未来を示しています。
最終用途産業別:自動車の電動化がコンプライアンスの接触点を増加させる
小売・Eコマースは、継続的な小口荷物の流入を促進する多様なSKUカタログのおかげで、2025年の収益の24.71%を占めました。対照的に、自動車・EVバリューチェーンは4.62% CAGRに向けて準備が整っており、バッテリーコンテンツの原産地追跡と重要鉱物の調達監査が専門的な文書化ロードマップを必要とするためです。
医薬品輸入業者は、ヘルスカナダの医薬品施設活動のライセンスを持つブローカーに依存し、航空宇宙クライアントは管理物品プログラムの知識とITAR審査を要求します。電子機器取引業者は特定の半導体カテゴリーにおけるアンチダンピングリスクと戦い、早期警告と関税軽減のためにブローカーに頼っています。この幅広い業種のニーズが、カナダ通関ブローカレッジ市場全体での差別化のエンジンとして多領域の専門知識を確立しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
州別:ブリティッシュコロンビア州が環太平洋の勢いで加速
オンタリオ州は製造業の密度と3つの高スループット国境橋を背景に、2025年の売上高の31.24%を維持しました。それにもかかわらず、ブリティッシュコロンビア州はバンクーバーの410万TEUのコンテナスループットと拡大するアジア太平洋消費財パイプラインに後押しされ、2031年までに4.94% CAGRを記録すると予測されています。
ケベック州は航空宇宙輸出とEU連動の消費財輸入を組み合わせてモントリオールのブローカーを多忙にさせ、アルバータ州はカルガリーの貨物村周辺のエネルギー機器需要を活用しています。これらの地域的なダイナミクスが総合的に、カナダ通関ブローカレッジ市場を特徴付ける地理的な広がりを強化しています。
地理的分析
オンタリオ州のリーダーシップは、デトロイト・ウィンザーおよびバッファロー・フォートエリーの越境ウィンドウにシフトスケジュールを同期させることをブローカーに強いる、自動車、消費財、および産業回廊の密度に基づいており、24時間の通関量を生み出しています。トロント・ピアソンの腹部貨物の流入は、温度管理または高価値の保管プロトコルを必要とする医薬品および電子機器のSKUに特に追加の作業負荷をもたらします。オンタリオ州のブローカーはまた、パイロット輸入業者が州の企業本社ベルト内に集中しているため、CARMの早期統合をパイロット実施しています。
ブリティッシュコロンビア州の成長軌道は、アジア調達の商品をプレーリー州に輸送する継続的な岸壁拡張と内陸鉄道容量のアップグレードにかかっています。バンクーバーのブローカーは大量コンテナのプロセスを微調整し、事前到着申告書提出を活用して滞留手数料を最小化し、米国経由輸送のためのAESデータ交換を統合しています。リッチモンドとサリー近郊の州のEコマースハブは小口荷物の交通量を増幅させ、小口荷物の自動化投資を不可欠なものにしています。
ケベック州はヨーロッパと北米の間の戦略的な中間点を占め、モントリオールは航空宇宙コンポーネントの輸入とアルミニウム部門の原材料に焦点を当てています。バイリンガルの文書サービスが競争力を高め、EUの炭素国境調整メカニズムの強化が新たな諮問収入を生み出しています。アルバータ州、サスカチュワン州、および大西洋岸諸州は、プロジェクト貨物とエネルギー機器の通関における新興分野を共同で代表しており、ブローカーがコアのゴールデンホースシューおよび太平洋岸ゲートウェイ都市を超えてオフィスの拠点を拡大することを促しています[4]出典:バンクーバー・フレーザー港湾局、「バンクーバー港統計」、portvancouver.com。
規制環境
カナダの通関業市場はカナダ国境サービス庁(CBSA)の監督下で運営されており、税関法および税関仲介業者許可規則によりライセンスおよび運営要件が定められている。通関業者はカナダで法人化され、資格を有する担当者を維持し、カナダ国民または永住者が取締役の過半数を占めるなどのガバナンス要件を満たす必要があり、これらが業界全体の新規参入能力を形作る資格要件および責任基準を設定している。
CBSAの評価・収入管理(CARM)プログラムは、申告、会計処理、収入管理の運用基盤を再構築し、2024年10月21日にCARMが商業関税・税金に関するCBSAの記録システムとなった。2026年1月1日からは、輸入者記録主体を定義し関税・税金に関する連帯責任を確立する税関法改正が施行され、輸入者および仲介業者に対するコンプライアンスおよび財務リスク管理の重視が高まった。CBSAはまた、ライセンス前の現地査察要件を廃止し、CARMポータルを通じた宣誓に置き換えることで通関業ライセンス管理を更新した一方、CBSAの執行および査察権限は維持し、業界のデジタル優先型ガバナンスへの移行をさらに推進した。
バリューチェーン分析
需要は、トラックまたは鉄道、航空、海上輸送で貨物をカナダに輸送するために分類、価格評価、原産地管理、電子申告を必要とする、大企業から中小企業、マイクロシッパーに至る輸入業者から発生する。ライセンスを有する通関業者は実行の中心に位置し、CARMクライアントポータルを含むCBSAシステムと連携し、輸送業者・貨物輸送業者、保証支援型ワークフロー、港湾・空港施設と調整して、リリースのタイミングを輸送スケジュールに合わせている。保証・金融保証プロバイダーも、支払前リリース(RPP)および関連する会計要件を支える債券その他の保証メカニズムを通じてワークフローに影響を与えている。
運用フローは通常、事前到着データ取得(商業文書、HS分類、該当する場合のPGA要件)から始まり、電子送信、リリースおよび国境検査管理に進み、その後リリース後の会計処理、調整、監査対応へと続く。CARMが貿易チェーンパートナー向けの会計・収入管理の接点を一元化されたデジタルインターフェースに統合したことで、API接続性、データ品質管理、例外処理は、大量の小口貨物処理およびトラック輸送の両方において重要性を増している。ボトルネックはシステムおよびノードレベルで発生することが多く、国境ITの障害、ゲートウェイの容量制約、労働力の確保状況が緊急時対応プロセスを引き起こし、滞留コストを増加させる可能性があるため、耐障害性の計画と複数ゲートウェイ運用モデルが通関業者および統合物流プロバイダーの差別化要因となっている。
競争環境
カナダ通関ブローカレッジ市場は、上位での集中と活発なロングテール専門化のバランスを保っています。Purolator-Livingstonは現在、国内最大の宅配便ネットワークと最大のブローカレッジ人材を融合させ、小口荷物からプロジェクト貨物までスケールする独自の統合バリュープロポジションを提供しています。C.H. Robinson、Kuehne + Nagel、およびDSVは同様の戦略を追求し、買収や施設建設を通じてカナダでの拠点を拡大し、マルチモーダルオプションでクライアントを囲んでいます。
Cole International、Argo Customs、およびJori LogisticsなどのスペシャリストインディペンデントはAI駆動の分類ダッシュボード、管理物品の認定、および北部物流の資格を通じてニッチを保護しています。BorderBuddyのようなAPIネイティブの参入者は、オールインUSDレートと5分間のアカウント登録を宣伝することでスタートアップを引き付けていますが、複雑な申告は頻繁に人間によるレビューに戻ります。サイバーセキュリティは最前線の差別化要因となっており、2025年に複数のランサムウェアイベントが中規模ブローカーを直撃した後、ISO 27001認証がRFP回答で目立つようになっています。
テクノロジー投資競争が激化しており、Livingstonの予測HSコードエンジン、C.H. Robinsonの統合アルゴリズム、およびFedEx Trade Networksのペナルティ回避分析はすべて、ソフトウェア予算が今や実店舗の拡張に匹敵することを示しています。しかし、関係資産は依然として重要であり、経験豊富なアカウントマネージャーがCBSA監査の是正、CARMの移行、および関税再分類の異議申し立てを通じてクライアントを導き、プラットフォームが増殖する中でも忠誠心を固めています。この高度なカウンセルとデジタル化された実行への二重の焦点が、カナダ通関ブローカレッジ市場全体で競争の激しさを高い水準に維持しています。
カナダ通関ブローカレッジ産業リーダー
Livingston International
Kuehne + Nagel
UPS Supply Chain Solutions
FedEx Trade Networks
DHL
- *免責事項:主要選手の並び順不同

市場機会と将来展望
CARM主導のデジタル化により、輸入者オンボーディング、ポータル導入支援、データガバナンス、継続的な会計サポートに関するサービスの空白地帯が生まれ、通関業者の差別化はテクノロジー支援型コンプライアンスおよびアドバイザリーへと移行している。CARMが2025年に4,100万件超の商業会計申告を処理し475億カナダドルの関税・税金を徴収したことを受け、クライアントポータル管理、自動照合、例外管理を含むCARM関連機能を製品化する通関業者には、カナダにおける商業輸入の会計処理方法に紐づく規模主導の機会がある。
2026年の執行環境は、単なる取引単位の入国申告処理よりも、リスクベースのプログラムおよび業種特化に対する需要を高める。2026年1月1日施行の税関法改正により輸入者記録主体が定義され連帯責任が確立されることで、責任がどのように負担され、サプライチェーン全体で財務保証および入国後の修正がどのように処理されるかについて、輸入者向けアドバイザリーの必要性が明確になる。同時に、貿易救済措置およびコンプライアンスの複雑さは、原産地検証やセンシティブなカテゴリーにおける文書整備準備などの高付加価値サービスの余地を生む。貿易の多様化により、国家的な輸送路やアジア太平洋志向の回廊にサービスを提供する通関業者にとって、制裁措置スクリーニングおよび複数協定ルール対応への需要も安定して続いている。
最近の業界動向
- 2026年3月:カナダと欧州連合は、デジタル貿易要素および重複する医薬品検査の削減を目指す措置を含むCETA協議の更新を進めた。EU関連の輸送を支援する通関業者にとって、これらの変更は、特にライフサイエンスのサプライチェーンにおいて、貿易データ処理と業種コンプライアンスを統合した強固な文書管理およびデジタル対応型ワークフローの必要性を強化するものである。
- 2025年11月:UPSは、Andlauer Healthcare Group(AHG)の買収を16億米ドルで完了し、カナダにおけるヘルスケア物流事業を拡大した。この買収は、専門的なコールドチェーン取り扱いと国境を越えた物流、そして高マージンのヘルスケア輸送における通関業に隣接するコンプライアンス支援を組み合わせた統合プロバイダーの提供内容を強化するものである。
- 2024年5月:Kuehne+Nagelは、医療機器顧客向けにサービスを提供するため、オンタリオ州トロント近郊にある既存の25万平方フィートのフルフィルメント施設を引き継いだ。主要な航空・陸上ゲートウェイ付近における追加のフルフィルメント能力は、規制対象製品に対するより緊密な倉庫管理・通関プロセスを支え、ヘルスケア関連の輸入プログラムにおいて単独運営の通関業者への競争圧力を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、カナダの通関業市場は、ライセンスを有する仲介業者が申告を作成し、貨物を分類し、国境当局との関税・税金処理を支援する、カナダへの商業輸入貨物の通関に用いられる有料サービスを対象とする。
対象外事項:本市場規模には、特別簡易プログラムのもとでエクスプレス輸送業者が直接通関する低価値の宅配貨物は含まれない。
セグメンテーション概要
- 輸送モード別
- 海上/海路
- 航空(エクスプレスおよび一般貨物)
- 国境を越えた陸上輸送(トラックおよび鉄道)
- ブローカータイプ別
- 純粋通関ブローカー
- 貨物フォワーダー/3PL統合ブローカー
- 輸入業者規模別
- 大企業
- 中堅企業
- 中小企業/マイクロシッパー
- デジタル導入別
- 従来型ブローカレッジ
- デジタルファースト/APIベースのブローカレッジ
- 最終ユーザー産業別
- 小売・Eコマース
- 自動車・EV
- 電子機器・半導体
- 医薬品・ライフサイエンス
- 航空宇宙・防衛
- 化学品・産業財
- その他
- 州別
- オンタリオ州
- ケベック州
- ブリティッシュコロンビア州
- アルバータ州
- その他
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチにより、カナダに流入する国境を越えた貿易の規模と、各輸送モードにおける通関業務の内容についての基礎的な見解を構築した。カナダ国境サービス庁(CBSA)のガイダンスおよび報告、カナダ統計局の貿易指標、カナダ政府の関税・関税参照資料、二国間の背景を示す米国国勢調査局の貿易発表など、公的情報源に依拠した。
これらの情報をサービス市場としての見解に転換するため、通関業者のライセンスおよびコンプライアンス関連資料、港湾および回廊の処理量についてコメントする公共交通機関、サービス構成が説明されている企業提出資料や投資家向け説明資料などの標準的な開示情報も精査した。企業財務および報道に関する有料サブスクリプションにより収益範囲および主要イベントの時期を確認し、輸出入の貨物単位データベースを選択的に用いて経路構成および季節性の妥当性を検証した。これらのデスクリサーチ情報源は例示にすぎず、データ収集、検証、明確化のために他の多くの公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査は、公開データでは明確に示されない実務的な詳細、例えば典型的な通関仲介手数料の構造、異なるサービスモデルで処理される入国申告の割合、規制やテクノロジーの変化が処理時間に与える影響を補完するために用いられた。カナダ各地の通関業者の経営層、業務管理者、機能別専門家など様々な人々に話を聞き、大量取扱の入国拠点と規模の小さい国境地点の双方で前提を検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:35% | CXO:13% |
| ミッドティア:45% | 機能/部門リーダー:33% |
| 中小プレイヤー:20% | マネージャー:54% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップの両方のチェックを用いて構築されており、全体の規模が貿易の実態に結びつき、かつサービス提供者が現実的に得られる収益とも一致するようにしている。トップダウンの視点からは、輸入活動と通関処理要件を、カナダの輸入額および貨物の流れを、通常正式な通関業者支援による入国申告を必要とする部分と対応させることで需要プールに変換し、その後、輸送モードおよび入国タイプ別にモデル化された手数料強度を適用した。
これらの合計は、その後、通関業者の開示から抽出された収益ベンチマーク、入国申告当たりの平均手数料に関するチャネル確認、インタビューで共有された場合の人員配置の強度に対する妥当性確認など、選択的なボトムアップの推計と照合された。最も重要な入力要素には、カナダの輸入量および輸入額の傾向、トラック・海上・航空・鉄道間のモード別分割、分類作業を左右する商品カテゴリーの構成、関税・税金の複雑さ、および反復輸入業者アカウントと単発貨物の割合が含まれた。ギャップが生じた場合は、単一の前提が確定される前にインタビューのフィードバックで再検証される保守的な範囲で対応した。
予測に関しては、通関業需要は単純な傾向線ではなく貿易サイクルおよび政策の変化とともに変動するため、シナリオ分析が用いられた。成長シナリオは、カナダの輸入成長の予想される変化、国境のデジタル化およびコンプライアンス要件、荷主の文書品質に関する行動を基準としており、その後、実務者と方向性および規模を相互確認した上で調整された。
データ検証と更新サイクル
検証は複数の層で行われ、異常値が最終的な合計に混入しないようにした。モデルの出力は、カナダの輸入指標、モード別の貨物動向、政策や執行の更新に関連する明確な段階的変化などの独立した指標と比較され、大きな差異は承認前に調査された。
2次担当者によるレビューを実施し、計算式、単位の整合性、年度の整合性を再確認した後、手数料強度や対象貨物のうち通関業者が支援する割合など、市場規模を変動させうる主要な前提を再検証する最終確認を行った。レポートは年次で更新され、重大な出来事が貿易フローや通関規則を変化させた場合には中間更新が行われる。また、提供直前には最終更新チェックを実施し、クライアントが最新の見解を得られるようにしている。
他の公開推計値と比較したMordor Intelligenceのカナダ通関業市場規模算定
カナダの通関業に関する公開されている市場規模は、サービス範囲の設定方法が常に同じではなく、需要を構築するために使用される貿易指標が異なる可能性があるため、情報源間で異なって見えることがある。ある発行元がプロバイダーの収益集計に重きを置く一方、別の発行元が主に貿易量または固定の申告当たり手数料の前提に重きを置く場合にも差異が生じる。
この表は、通関業収益として何がカウントされるか、そして低価値サービスやバンドルされたサービスがどのように処理されるかによって大部分が説明できるばらつきを示している。Mordor Intelligenceのモデルでは、ライセンスを有する仲介業者を通じて通関される商業輸入に紐づく有料通関業務のみが含まれ、エクスプレス輸送業者が直接処理する低価値の宅配便通関は除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 759.42 M (2025) | |
| 貿易専門誌A | USD 680.00 M (2025) | 限られた通関業者の財務開示に依拠した狭い収益捕捉方法を用いており、中小企業および付随的な入国処理手数料を過小評価する傾向がある。 |
| 業界団体B | USD 850.00 M (2025) | 通関業と隣接する輸送またはコンプライアンスサービスを組み合わせることで範囲を拡大しており、大量輸送経路における純粋な通関業の価値を過大評価しうる混合手数料の前提を適用している。 |
全体として、各数値間のギャップは、各情報源が隣接サービス、低価値通関、および貨物タイプ別の手数料強度をどのように扱うかと一致している。観測可能な貿易活動に総計を結びつけ、その後プロバイダー側の経済性で再検証することで、結果として得られる市場規模は明確なステップに追跡可能であり、新たな貿易または政策データが利用可能になった際に再現できる。


レポートで回答される主要な質問
カナダ通関ブローカレッジ市場の2031年までのCAGR予測はどのくらいですか?
この分野は4.18%の安定したCAGRで拡大し、2026年の7億9,078万USDから2031年までに9億7,026万USDに成長すると予測されています。
国境を越えた通関申告において最も急速に成長している輸送モードはどれですか?
航空貨物は4.39% CAGRでトップとなっており、Eコマースの小口荷物とコールドチェーン医薬品が通関決定においてスピードを優先しているためです。
貨物フォワーダーの統合にもかかわらず、純粋通関ブローカーがシェアを回復しているのはなぜですか?
複雑な原産地検証と制裁規則に直面している輸入業者は、統合物流会社がしばしば欠いている深いコンプライアンス専門知識に対してプレミアム手数料を支払っています。
CUSMAはカナダの通関ブローカレッジ需要にどのような影響を与えますか?
自動車、繊維、農産食品部門における厳格な地域価値コンテンツ規則により、製造業者は継続的な文書管理と監査防御のためにブローカーを求めることを余儀なくされています。
どの州がブローカレッジ収益の最も急速な成長を示していますか?
ブリティッシュコロンビア州は、バンクーバー港を通過するアジア太平洋コンテナ量の増加を背景に、4.94% CAGRで前進すると予測されています。
CARMの移行期間中にブローカーにとって最も重要なテクノロジー投資は何ですか?
API駆動の関税支払いインターフェース、AIを活用したHSコード予測、およびISO準拠のサイバーセキュリティ管理が、輸入業者にとって決定的な選定基準となっています。
最終更新日:



